Серия «Портфель дочери»

2

Портфель дочери: что именно я покупаю на первом этапе⁠⁠

Серия Портфель дочери
Портфель дочери: что именно я покупаю на первом этапе
Стратегия на первые 10 лет записана: акции, облигации, золото и спокойная часть в фонде денежного рынка. Теперь то, ради чего всё затевалось: что именно я покупаю и как делю 10 000 ₽ каждый месяц.

  • Акции: 60%, это 6 000 ₽ в месяц

  • ОФЗ: 10%, это 1 000 ₽ в месяц

  • Золото: 15%, это 1 500 ₽ в месяц

  • Фонд денежного рынка: 15%, это 1 500 ₽ в месяц

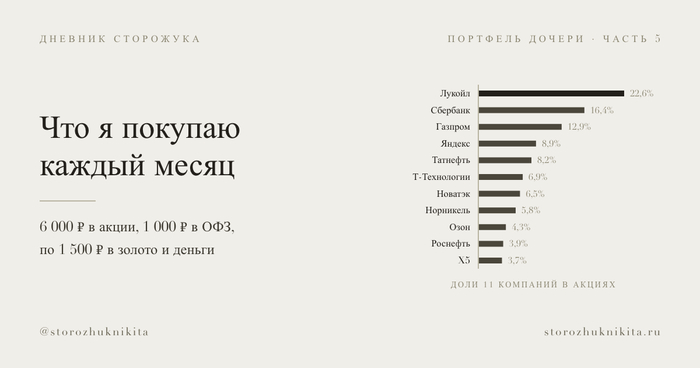
Акции: 11 крупнейших компаний в долях индекса

Я беру верх индекса Мосбиржи и повторяю его пропорции. Из первой дюжины убрал ВТБ: держать эту бумагу 18 лет я не хочу. Веса на 2 октября 2026 года, пересчитанные так, чтобы 11 бумаг давали 100%:

  • Лукойл: 22,6%

  • Сбербанк: 16,4%

  • Газпром: 12,9%

  • Яндекс: 8,9%

  • Татнефть: 8,2%

  • Т-Технологии: 6,9%

  • Новатэк: 6,5%

  • Норникель: 5,8%

  • Озон: 4,3%

  • Роснефть: 3,9%

  • X5: 3,7%

Сразу о неприятном. 54,0% этой корзины - нефть и газ, ещё 23,3% - банки и финансы. Это не моё решение, так устроен сам индекс: я повторяю рынок вместе с его перекосами. Я это вижу и записываю, чтобы потом не удивляться.

Почему руками, а не фондом

Фонд на индекс сделал бы то же самое 1 покупкой в месяц. Причина у меня простая и не слишком рациональная: хочу сам. Цена этого решения такая:

  • У меня 11 бумаг из 44, это 73% индекса по весу. Остальных 33 компаний в портфеле нет

  • Каждый месяц нужно считать, какая бумага отстала от своей доли

  • Дивиденды приходят за вычетом НДФЛ, причём на карту, и возвращаю их в портфель я сам. Фонд делает это внутри без налога, но берёт около 0,8% в год

  • Состав и веса индекса меняются, поэтому раз в год я сверяю свои доли с ним

Как я покупаю каждый месяц

Правило простое: докупаю ту бумагу, которая сильнее всех отстала от своей доли и на которую хватает денег. Повторяю, пока деньги не кончатся. Остаток переходит на следующий месяц.

Первая покупка уже сделана: 1 акция Лукойла. Она стоит около 5 600 ₽ и одна съела почти весь месячный бюджет на акции, на сдачу - 1 акция Сбербанка. Все 11 компаний появятся в портфеле примерно к 6-му месяцу, а доли выровняются за год: полный набор в пропорциях индекса стоит около 75 000 ₽, и раньше его просто не собрать. На самом деле можно пополнить сразу большой суммой - но для чистоты эксперимента, будем делать последовательно. Самая неудобная для меня бумага - Озон: 1 акция стоит больше 3 000 ₽ при доле 4,3%.

До тех пор портфель будет кривым, и это нормально. После первого месяца акции в нём - это почти целиком Лукойл.

ОФЗ: 1 000 ₽ в месяц

ОФЗ 26238 с погашением в мае 2041 года. Сейчас она стоит около 500-530 ₽ вместе с накопленным купоном при номинале 1 000 ₽ и даёт 16,5% годовых к погашению. На 1 000 ₽ в месяц выходит 1-2 облигации: остаток переходит на следующий месяц. Это небольшая часть портфеля, но она фиксирует сегодняшнюю ставку хотя бы для первых взносов.

Золото: 1 500 ₽ в месяц

Биржевой фонд GOLD от «ВИМ Инвестиций» на физическое золото. 1 пай стоит около 3 ₽, так что 1 500 ₽ уходят почти без остатка. У фондов золота главный критерий - комиссия. На 18 годах каждые лишние 1,5 процентного пункта в год оставляют от итоговой суммы около 75%.

Возможно, со временем часть паёв я переложу в биржевое золото. Фонд берёт комиссию каждый год, а металл - 1 раз при покупке, на моём тарифе это 0,9%. Это был бы обмен золота на золото, а не выход из рынка.

А может, и не переложу. 1 грамм сейчас стоит больше 11 000 ₽, это мой золотой бюджет за 7-8 месяцев, и можно ли вообще держать металл на ИИС, я ещё не выяснил. Решу ближе к делу и напишу.

Денежный рынок: 1 500 ₽ в месяц

Фонд LQDT от «ВИМ Инвестиций». Он даёт деньги в долг на короткий срок под залог ОФЗ, поэтому доходность у него близка к ключевой ставке, сейчас это около 14%. Пай стоит около 2 ₽. Это спокойная часть портфеля: она почти не колеблется, когда акции падают.

Это не рекомендация. Я не управляю чужими деньгами и не предлагаю повторять: это мои деньги, мой риск и мой горизонт. Все сделки будут в ленте проекта: storozhuknikita.ru/project/portfel-docheri
Показать полностью
0

Почему к 18-летию дочери в её портфеле почти не останется акций⁠⁠

Серия Портфель дочери
Почему к 18-летию дочери в её портфеле почти не останется акций

Продолжаю историю про счёт для дочери: 10 000 ₽ в месяц, 18 лет подряд.

В прошлом посте я выбрал, что покупать: 60% акции, 10% гособлигации, 15% золото, 15% фонд денежного рынка. Но так портфель будет выглядеть только первые 10 лет. Потом акций станет меньше, а к концу почти не останется. Объясняю, зачем.

Представьте, что дочери 3 года и рынок падает вдвое. Мне это даже выгодно: следующие 15 лет я покупаю акции со скидкой.

Теперь ей 17, и рынок падает вдвое. Половины накопленного за 16 лет нет, а ждать, пока отрастёт, некогда. Событие то же самое, а цена у него совсем другая.

Поэтому план такой:

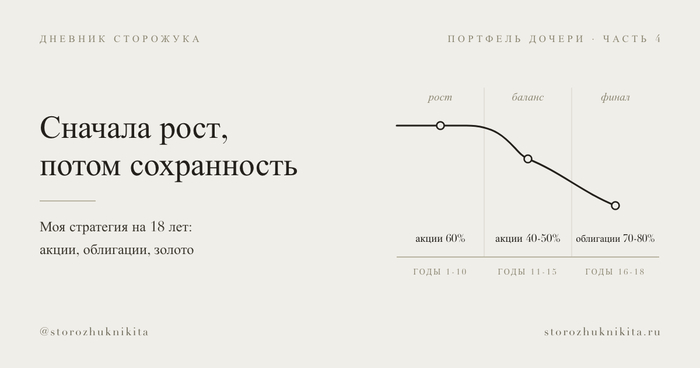
- годы 1-10: акции 60%, остальное облигации, золото и спокойная часть. Падения не лечу, просто покупаю дальше

- годы 11-15: акций 40-50%, остальное постепенно уходит в облигации

- годы 16-18: облигации 70-80%, ещё 10-20% в фонде денежного рынка

Цифры и годы примерные. Продавать акции на самом дне только потому, что по календарю пора, я не буду.

И вот тут я сам себя поймал. В самом начале я торжественно пообещал: не продам ни одной бумаги до её 18 лет. Сел считать и понял, что обещание глупое. Взносы последних трёх лет - капля рядом с портфелем, который копился пятнадцать. Одними покупками долю облигаций до 70-80% не дотянуть, часть акций придётся продать.

Правило переписал: продавать можно только ради этого планового переезда в облигации. Из-за новостей, паники и ощущения «сейчас всё рухнет» - по-прежнему нельзя.

Второе правило добавил, когда пересчитал инфляцию. Раз в год буду поднимать взнос, стараюсь не меньше, чем на инфляцию. Иначе через 18 лет мои 10 000 ₽ будут стоить как сегодняшние 2 500, и вся затея превратится в те самые бабушкины сапоги.

Теперь про то, зачем я в первую же неделю всё продал и купил заново. Коротко. Есть особый счёт, ИИС: если не трогать его положенный срок, налог с прибыли по нему не берут. Один такой счёт у меня уже есть, и я решил, что второй ничего не добавит. Оказалось, добавит. Перевести бумаги со счёта на счёт нельзя, только деньги. Пришлось продать и купить снова. Обошлось в несколько рублей комиссии.

Плата за льготу такая: снять часть денег со счёта нельзя, только закрыть его целиком, а закрыть без потери льготы можно не раньше чем через 5 лет. Для меня это скорее плюс. Соблазна залезть в детские деньги теперь нет физически.

Это не совет, я никому ничего не рекомендую.

А вы смогли бы 18 лет не трогать накопления? Или хоть раз да залезли бы?

Показать полностью
8

Пять способов накопить ребёнку к 18 годам. У каждого есть место, где он ломается⁠⁠

Серия Портфель дочери
Пять способов накопить ребёнку к 18 годам. У каждого есть место, где он ломается

Продолжаю историю про счёт для дочери: 10 000 ₽ в месяц, 18 лет подряд.

Список от банковского менеджера я покупать не стал, пришлось думать самому. Сел, расписал пять вариантов и для каждого честно ответил на вопрос: а где оно сломается?

Сначала одна мысль, которая мне всё перевернула. Деньги я вношу не разом, а по 10 000 ₽ в месяц. За первые 3 года на счёт попадёт только 17% всей суммы. Остальные 83% будут куплены по ценам, которых ещё никто не видел. Так что вопрос «что сейчас выгодно купить» почти бессмысленный.

Вариант 1. Гособлигации. Сейчас длинные ОФЗ дают больше 16% годовых, цифра прямо в бумаге записана. За прошлые 18 лет они дали 8,8% годовых.

Где ломается: инфляция разгоняется, а купон тот же. Деньги вернут, но купить на них можно будет меньше.

Вариант 2. Облигации с защитой от инфляции. Дают инфляцию плюс 5,6-6,5%.

Где ломается: самая длинная такая бумага гасится в 2033 году. А мне надо до 2044-го.

Вариант 3. Фонд на весь российский рынок акций. За 18 лет дал 10,2% годовых вместе с дивидендами.

Где ломается: в худший год было минус 50,5%. Если такой год придёт, когда дочери будет 17, половины не станет, и ждать уже некогда.

Вариант 4. Всего по трети: акции, облигации, золото. За 18 лет 13,0% годовых, худший год минус 26,9%.

Где ломается: в голове. Когда акции растут, такой портфель отстаёт, и хочется всё переложить.

Вариант 5. Несколько любимых компаний. Именно это я сначала и собирался делать.

Где ломается: компания может не дожить до 2044 года. И вообще это ставка на то, что я умнее всего рынка. Я подумал и решил, что ставить на это деньги дочери не готов.

Сюрприз для меня: больше всех за 18 лет принесло золото, 16,8% годовых в рублях. Я его брать вообще не планировал.

Что в итоге выбрал. Ни один вариант целиком, собрал из кусков:

- 60% - акции 11 крупнейших российских компаний, в тех же долях, что в индексе Мосбиржи

- 10% - длинные гособлигации

- 15% - золото через биржевой фонд

- 15% - фонд денежного рынка, спокойная часть

И правило сверху: чем ближе её 18 лет, тем меньше акций и больше облигаций. Чтобы очередной кризис не пришёл за год до финиша.

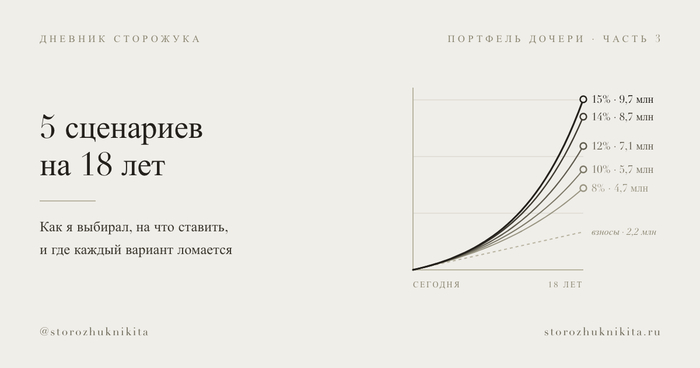
Теперь про деньги, потому что в прошлый раз за цифры мне попало. Считаю в сегодняшних рублях, при инфляции 8% в год, и взнос буду стараться поднимать на ту же инфляцию. Своих внесу около 2,1 млн. Если портфель даст 10% годовых, на счёте будет около 2,5 млн. Если 14% - около 3,5 млн. Разница между «повезло» и «не повезло» - миллион.

Это не совет, я никому ничего не рекомендую.

Какой вариант выбрали бы вы? И где, по-вашему, сломается мой?

Показать полностью
2

Спросил персонального менеджера в банке, что купить дочке на 18 лет. Он прислал список. Я его проверил⁠⁠

Серия Портфель дочери
Спросил персонального менеджера в банке, что купить дочке на 18 лет. Он прислал список. Я его проверил

Продолжаю историю про счёт для дочери: 10 000 ₽ в месяц, 18 лет подряд, каждую покупку показываю.

Первые 10 000 ₽ лежали на счёте, и я решил не умничать, а спросить профессионала. У меня премиальный тариф, к нему прилагается персональный менеджер. Написал ему: что бы вы положили ребёнку на 18 лет?

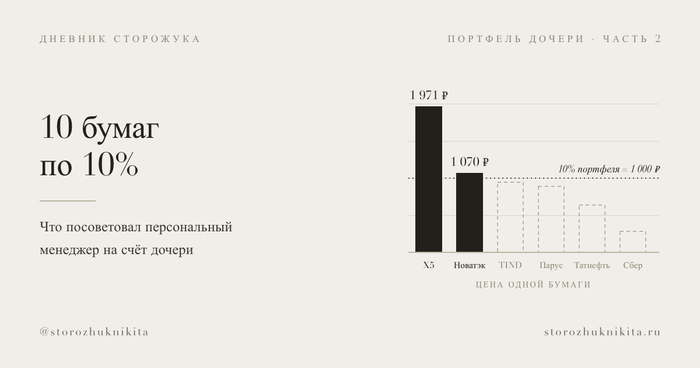
Ответ пришёл быстро. 10 бумаг, каждая по 10%: шесть акций и четыре фонда. Выглядит солидно. Я открыл страницу каждой и начал считать.

Первое. 10% от 10 000 ₽ - это 1 000 ₽ на бумагу. Одна акция X5 стоит 1 971 ₽. То есть «по 10%» не получается уже на второй строчке. Список явно не для моих 10 000.

Второе. Два фонда из четырёх продаются только квалифицированным инвесторам. У меня статус есть. У обычного человека нет, и половину фондов ему просто не дадут купить.

Третье. Два фонда - закрытая недвижимость. Один про склады до 2036 года, и в нём сейчас, судя по его же странице, 100% денежных средств. Торги на бирже, как пишут пайщики, ещё не открылись. Второй - районные торговые центры с плановой доходностью 22,1% годовых. Плановой.

Четвёртое. Три бумаги из десяти - продукты самого банка. Брокер на странице акции честно пишет про конфликт интересов. В совете про это ни слова.

Пятое. 30% списка - банки, ещё 20% - нефть и газ.

И главное. Это не план, а список. Что делать с пополнениями каждый месяц? Почему эти бумаги? Что будет через 10 лет? Ответов нет.

Я не думаю, что менеджер хотел меня дезинформировать. Скорее всего, такой список уходит всем подряд. И честно скажу: тот же менеджер через пару дней подсказал мне одну налоговую вещь, которую я сам проморгал. Но это уже другая история.

Потом я сел и посчитал, что вообще давало доход в России за последние 18 лет, с 2008-го по 2026-й:

- акции с дивидендами: 10,2% годовых, в худший год минус 50,5%

- гособлигации: 8,8% годовых, в худший год минус 6,4%

- золото в рублях: 16,8% годовых, в худший год минус 24,6%

Вот тут мне стало неуютно. Я-то рассчитывал на 14% годовых, а акции столько не дали. Больше всех принесло золото, которое я вообще не собирался брать.

Список менеджера я на счёт не положил. Что положил вместо него - расскажу в следующем посте.

Это не совет, я никому ничего не рекомендую. А вам в банке что-нибудь такое предлагали? Брали?

Показать полностью
0

В сентябре у меня родилась дочь. Следующие 18 лет буду каждый месяц покупать ей акции и показывать каждую сделку⁠⁠

Серия Портфель дочери
В сентябре у меня родилась дочь. Следующие 18 лет буду каждый месяц покупать ей акции и показывать каждую сделку

В сентябре у меня родилась дочь. Следующие 18 лет буду каждый месяц покупать ей акции и показывать каждую сделку

Мне 31, в сентябре я стал отцом. И решил накопить дочери к совершеннолетию. В моей семье с этим не сложилось: бабушка копила маме на квартиру, а купила сапоги. Времена были другие. Но на мой взгляд сейчас ничем не легче, а только сложнее.

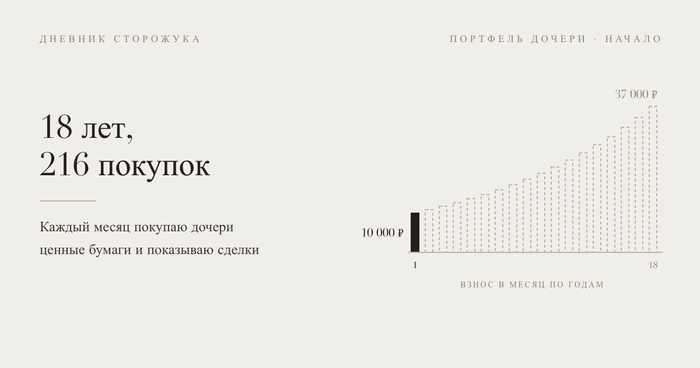
План простой. 10 000 ₽ в месяц, 18 лет подряд, на отдельный счёт. Взнос буду стараться каждый год поднимать на инфляцию, иначе к концу срока эти 10 000 превратятся примерно в 2 500 нынешних.

Сразу про цифры, за которые меня уже отругали в другом месте. Считаю всё в сегодняшних деньгах, при инфляции 8% в год. Своих за 18 лет я внесу около 2,1 млн. Если портфель будет приносить 10,2% годовых - столько за последние 18 лет дали российские акции с дивидендами - на счёте окажется около 2,5 млн. Если 14% - около 3,5 млн. В рублях 2044 года это 10 и 14 млн, но радоваться этим нулям бессмысленно: мой взнос к тому времени будет 37 000 ₽ в месяц.

Меня это устраивает: не копить вообще - это гарантированный ноль.

Что покупаю:

- 60% - акции 11 крупнейших российских компаний, в тех же долях, что в индексе Мосбиржи

- 10% - длинные ОФЗ

- 15% - золото через биржевой фонд

- 15% - фонд денежного рынка

Иностранных бумаг нет, всё куплено и хранится в России. Ближе к её 18 годам акции постепенно переедут в облигации, чтобы очередной кризис не съел половину накопленного за 2 года до финиша.

Правила, которые я себе поставил:

1. Покупаю раз в месяц, в одну и ту же дату. Никаких «подожду, пока подешевеет»

2. Не продаю из-за новостей и просадок

3. Дивиденды и купоны возвращаю в портфель

4. Не занимаю у этого счёта, что бы ни случилось

5. Показываю каждую сделку, включая неудачные

Теперь как прошла первая неделя.

Внёс первые 10 000 ₽. Одна акция Лукойла стоит 5 600 ₽ и съела больше половины взноса. Так что пока это не портфель, а акция Лукойла с сопровождением.

Потом выяснилось, что счёт я открыл не тот. Если держать бумаги на ИИС положенный срок, налог с прибыли по ним не берут, а я купил на обычный. Перевести бумаги со счёта на счёт нельзя, только деньги. Поэтому через 4 дня я всё продал и купил заново. Правило «не продаю» продержалось 4 дня. Хахаха) Формально это смена счёта, а не портфеля, но выглядит смешно.

Зачем я это показываю. Не ради советов: я никому ничего не рекомендую и чужими деньгами не управляю. Просто план, о котором знают другие, труднее тихо бросить в плохой месяц. Имени и фотографий дочери не будет, только цифры.

Раз в месяц буду выкладывать покупку, раз в год - итог. Через 18 лет узнаем, сапоги это были или всё-таки что-то получилось.

А вам родители что-нибудь копили? Дошло до дела, и во что оно превратилось?

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества