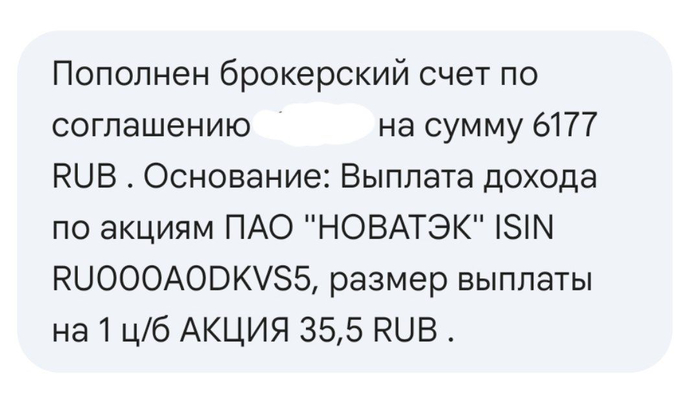
Утром немного порадовал Новатэк, пришло заветное смс, о зачислении дивидендов. Не много, но платят регулярно и стабильно, даже в трудные времена.
Кроме того, компания продолжает успешно преодолевать все вызовы, связанные с геополитическим давлением и проявлениями нездоровой конкуренции.
Газ, на мой взгляд, наряду с электроэнергией, одно из топлив будущего. Сильно недоооцененное и недоразвитое.
По своему региону знаю, что там где проходят трубы с газом, начинается бурное развитие. Земля становится более востребованной, начинается бурное строительство и развитие.
Куда трубы прокладывать пока нецелесообразно, как раз таки и поставляют сжиженный газ. Оборудовать условным газгольдером можно и частный дом, и целый город.
Многие страны, уже пошли по этому пути. Терминалов по приему СПГ уже очень много, а будет ещё больше. Казалось бы, идеально для Новатэк.
Но есть ещё другие узкие места, импортозамещение производств СПГ, проблема танкеров, безопасности судоходства, санкций и многого другого.
И всё это в итоге, не даёт однозначно ответить, что лучше, СПГ Новатэка, или трубопроводы Газпрома. Поэтому, в какой-то момент, я просто решил, что хочу иметь обе эти позиции у себя в портфеле. С прицелом в далёкое далёкое будущее. Потому что как бы там ни было, а энергия - это первое что необходимо всем нам, а трансформировать её можно во всё что угодно.
«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.
Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.
На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».
За прошлый год компания проделала путь, который у многих занял бы годы:
28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.
Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.
Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.
📍 Параметры выпуска Борец 001Р-08:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
📍 Параметры выпуска Борец 001Р-06:
• Купон: КС + 400 б.п.
• Квал: только для квалов
• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)
• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)
📍 Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).
• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.
• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.
• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.
Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.
В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:
• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев
• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца
• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев
❗️ Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца
По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.
Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
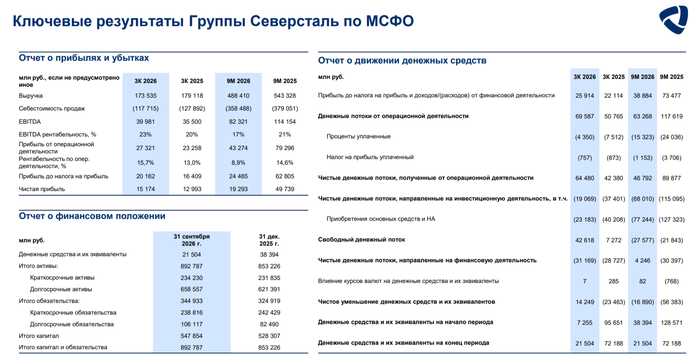
🔩 Северстальпредставила нам операционные и финансовые результаты за III квартал и 9 месяцев 2026 года. В разборке за II кв. 2026 г. я предупреждал, что дела у самого рентабельного металлурга могут улучшиться на фоне возросшего спроса и увеличения цены на сталь, но некоторые риски всё же остаются (высокая ключевая ставка/сезонность влияют на спрос, инвестиции на отсутствие дивидендов, а цена стали на выручку). Опять же учитывая нестабильную ситуацию в металлургической отрасли компания пошла на сокращение риска, снизив инвестиционные аппетиты и отказавшись от выплаты дивидендов в пользу накопления FCF:
▪️ Выручка: III кв. 173,5₽ млрд (-3% г/г), 9 м. 488,4₽ млрд (-10% г/г) ▪️ EBITDA: III кв. 40₽ млрд (+13% г/г), 9 м. 82,3₽ млрд (-28% г/г) ▪️ Чистая прибыль: III кв. 15,2₽ млрд (+17% г/г), 9 м. 19,3₽ млрд (-61% г/г)
💬 Производство чугуна возросло до 2,737 млн тонн (+2% г/г), стали до 2,723 млн тонн (+0% г/г), рост связан с прошлогодними ремонтами (низкая база). Продажи металлопродукции снизились до 2,607 млн тонн (-9% г/г) на фоне увеличения запасов готовой и незавершённой продукции, отмечаю, что продажи продукции ВДС (высокая добавленная стоимость) так же снизились до 1,353 млн тонн (-6% г/г).
💬 Падение в выручке не такое драматичное в связи с ростом цен на сталь, хотя те же продажи сильно снизились на фоне формирования запасов (ВДС тоже не блеснули, а они выше в стоимости, чем полуфабрикаты). Себестоимость продаж снизилась до 117,7₽ млрд (-8% г/г, то есть динамика снижения выше, чем в выручке), это как раз помогло операционной прибыли, которая оказалась выше прошлогодней — 27,3₽ млрд (+17,5% г/г).
💬 На прибыль повлияла разница финансовых доходов/расходов -2₽ млрд (снижение кэша и прирост долга влияет на доходы, год назад 0₽ млрд) и отрицательные показатели по курсовым разницам -3,7₽ млрд (валютный долг, год назад -5,7₽ млрд).
💬 Кэш на счетах снизился до 21,5₽ млрд (на конец 2025 г. — 38,4₽ млрд) из-за инвестиций. Долг нарастили до 71₽ млрд (на конец 2025 г. — 60₽ млрд), показатель чистый долг/EBITDA составил 0,47x.
💬 OCF составил 64,5₽ млрд (+52,1), всё из-за притока средств в оборотный капитал. CAPEX сократили до 23,2₽ млрд (-42% г/г), как итог FCF положительный 42,6₽ млрд (в прошлом году +7,3₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за 9 м. 2026 г., что вполне логично из-за отрицательного FCF (-27,6₽ млрд).
📌 Глава Северстали рассказал, что за 9 м. 2026 г. металлопотребление в РФ возросло на 1% г/г, но в IV кв. компания ожидает сезонного охлаждения и ждёт -0,5% по году. За 9 м. 2026 г. средние цены на сталь в РФ снизились на 6% г/г, что связано со слабой динамикой I п., вместе с тем, в III кв. цена выросла на 6% к уровню II кв., на фоне сезонного восстановления спроса и низких запасов у переработчиков и металлотрейдеров. Компания продолжает придерживаться плана сокращения инвестиций (ранее планировалось потратить 147₽ млрд на инвестиции, инвестиции в главный проект продолжаться — ЧМК, как вы понимаете дивидендов всё равно не будет). По данным WSA после частичного восстановления по выплавке стали в РФ падение продолжилось, а вот перевозки по РЖД плюсуют второй месяц подряд. Ставка всё ещё двузначная, при этом цена на сталь начала снижаться, но всё ещё выше, чем в прошлом году (в октябре — 73,9 тыс. за тонну vs. год назад — 63,5₽ тыс. за тонну), конечно, в зимний период спрос сократится и это тоже негативное влияние. Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
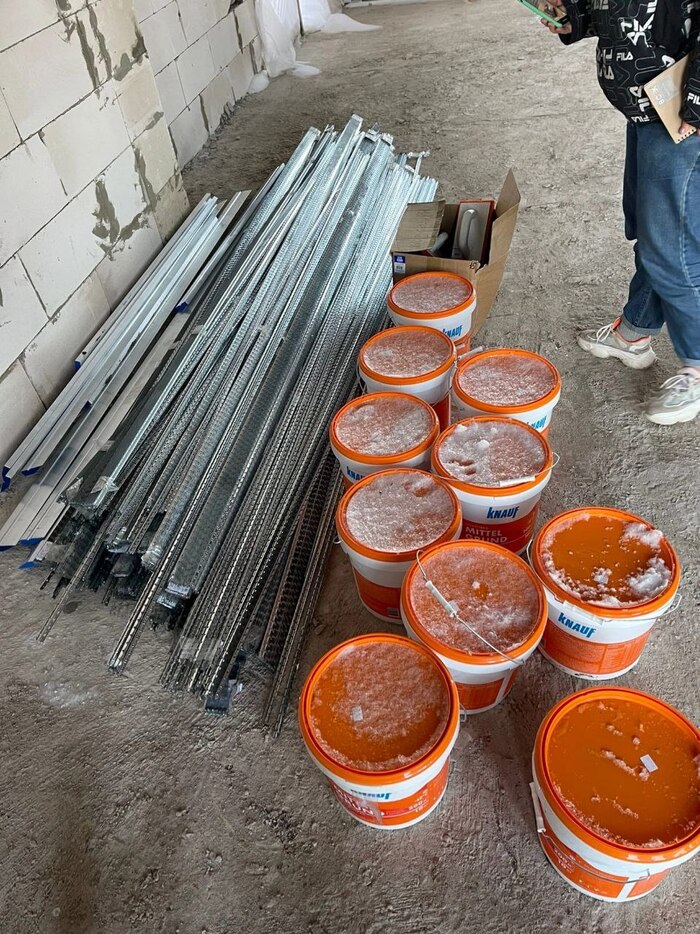
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
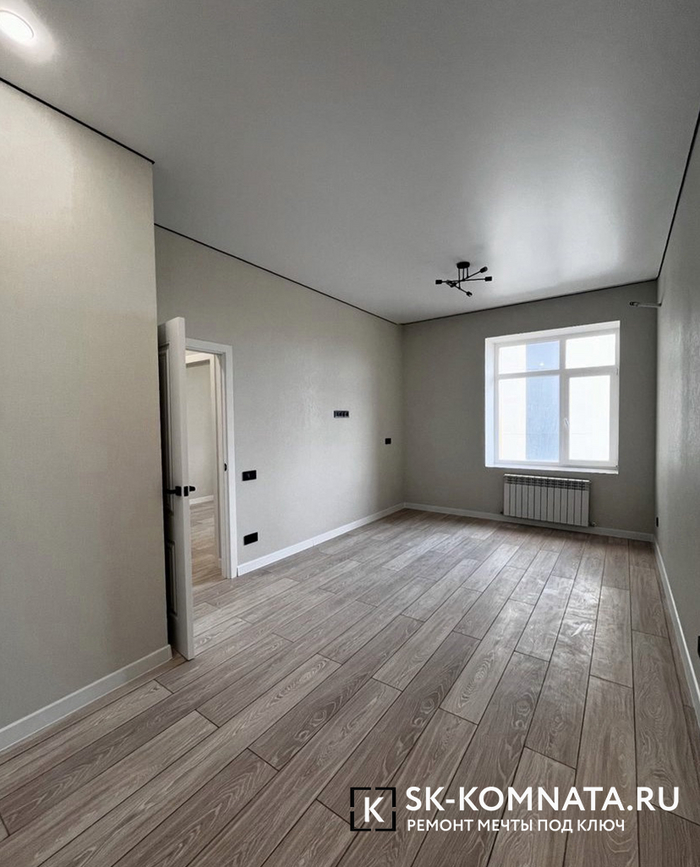
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
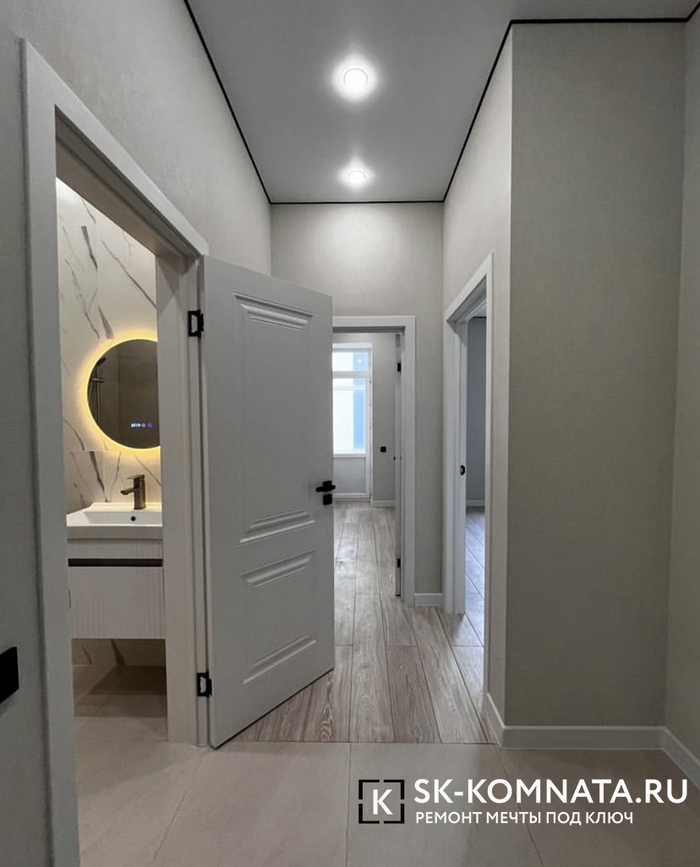
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
Ещё три эмитента из финансовой отрасли на этой неделе попытаются занять денег в долг через биржу, два из них — сегодня. Насколько адекватны их запросы, предлагаю вместе посмотреть (спойлер: по-моему, нам пытаются втереть какую-то дичь🤷♂️). Впрочем, посмотрите и решите сами.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚐 ВТБ Лизинг 1Р8 (фикс)
● Название: ВТБЛиз-001Р-08 ● Номинал: 1000 ₽ ● Объем: 5 млрд ₽ ● Купон: до 15,75% (YTM до 16,94%) ● Выплаты: 12 раз в год ● Срок: 1 год 8 мес. (600 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 29 октября, размещение — 2 ноября 2026.
🚛АО «ВТБ Лизинг» — одна из крупнейших универсальных лизинговых компаний РФ, 100% дочка банка ВТБ. Финансирует приобретение ж/д техники, всех типов автотранспорта, телекоммуникационного и нефтесервисного оборудования, а также морских и речных судов. На рынке с 2002 г., база насчитывает более 100 тыс. корпоративных клиентов.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (апрель 2026) и Эксперт РА (декабрь 2025).
📊По МСФО за 1п2026:
● Выручка: 44,5 млрд ₽ (-28,2% г/г) ● Чистый проц. доход: 14,1 млрд ₽ (-14,3% г/г) ● Чистая прибыль: 3,08 млрд ₽ (-14,7% г/г) ● Собств. капитал: 60,9 млрд ₽ (+5,3% за 6 мес.) ● Ден. средства: 1,9 млрд ₽ (+52% за 6 мес.) ● Чистый долг: 409 млрд ₽ (-3,4% за 6 мес.) ● ЧД/Капитал: 6,7x (был 7,3х)
💰 СФО Совком Взыскание 02
● Банк-оригинатор: ПАО «Совкомбанк» ● Номинальный объем: 1,4 млрд ₽ ● Залог кредитов: 5х (~7 млрд ₽) ● Купон: до 17,25% (YTM до 18,68%) ● Выплаты: 12 раз в год ● Револьверный период: 1 год ● Расчетная дюрация: 1,36 года* ● Амортизация: да ● Оферта: да (колл-опцион)* ● Выпуск для всех
👉Амортизация: начинается с 12 купона. Величина аморта будет зависеть от успешности сбора просроченных долгов.
*Эмитент имеет право осуществить досрочное погашение начиная с 24-го купона, если физлица всё-таки будут отдавать свои долги. Но это не точно😉
⏳Сбор заявок: 26 октября, размещение — 29 октября 2026.
Очередные СФО через ООО-прокладку. ООО «СовкомВзыскание» покупает у Совкомбанка требования по УЖЕ просроченным потребительским кредитам и выпускает облиги под залог пула.
💼 Цифра Брокер П02-01 (USD)
● Название: ЦифраБрокер-02-01 ● Номинал: 100 $ ● Купон: до 9,5% (YTC до 9,83%) ● Выплаты: 4 раза в год ● Срок: 3,5 года (1260 дней) ● Без амортизации ❗Оферта: колл на 4 и 8 купоне ● Выпуск для всех ⚠️Мин. заявка: 1,4 млн ₽
👉Расчеты в рублях по курсу ЦБ на дату выплат.
⏳Сбор заявок — 26 октября, размещение — 29 октября 2026.
ООО «Цифра брокер» — российская инвестиционная компания, оказывающая брокерские, дилерские и депозитарные услуги. На конец 2025 г. обслуживала около 201 тыс. клиентов. Владелец — Максим Повалишин, сооснователь компании.
До 2023 г. компания принадлежала американскому холдингу Freedom Holding Corp. (Тимур Турлов). В феврале 2023 Повалишин выкупил 100% у холдинга, после чего брокер и банк провели ребрендинг из «Фридом Финанс» в «Цифра брокер» и «Цифра банк».
Т.е. это не «дочка» Freedom Holding, как многие до сих пор считают. Это независимая частная компания, принадлежащая физлицу. Связь с Freedom — только историческая.
⭐Кредитный рейтинг: BBB «стабильный» от Эксперт РА (июнь 2026).
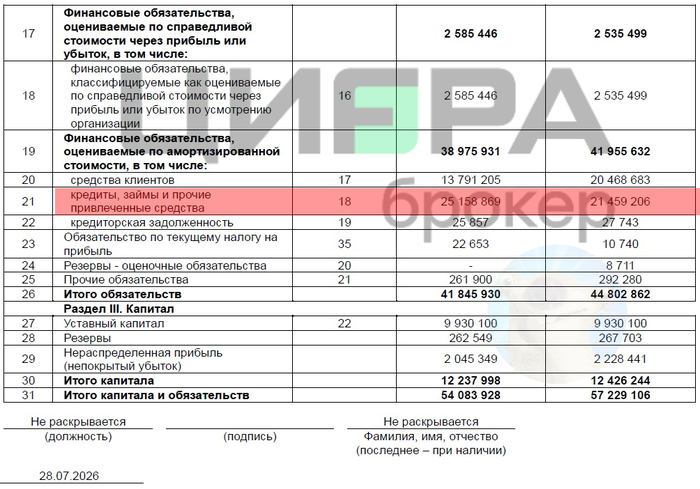
📊По РСБУ за 1п2026:
● Выручка: 2,83 млрд ₽ (-25,7% г/г) ● Чистый убыток: 183 млн ₽ (был убыток 225 млн) ● Собств. капитал: 12,2 млрд ₽ (-1,5% за 6 мес) ● Ден. средства: 911 млн ₽ (+34% за 6 мес.) ● Чистый долг: 24,2 млрд ₽ (+16,9% за 6 мес) ● ЧД/Капитал: 1,98х (было 1,66х) ● Покрытие процентов ICR: ~0,89х
Источник: отчет ООО «Цифра Брокер» по РСБУ за 6 мес. 2026
🎯Сравнение выпусков
Фикс от лизинговой дочки ВТБ — прозрачен и надёжен, но заработать на нем какую-то заметную премию к ОФЗ вряд ли получится. В этот раз даже без типичной для ВТБ-Лизинга ползучей амортизации, т.к. выпуск откровенно короткий.
💸Квази-баксовый выпуск Цифра-Брокера на мой личный взгляд выглядит как будто бы как… шляпа🤦♂️ С текущим купоном 9,5% сейчас можно найти бумаги в рейтинге АА и даже ААА, от несоразмерно более надежных эмитентов. ЛДВ скорее всего не будет, т.к. выпуск могут досрочно погасить через год или два.
Да ещё и выплаты только раз в 3 месяца. Впрочем, физиков от участия в первичке всё равно отсекли гигантской заявкой в 1,4 млн, чтобы не заморачиваться с полным комплектом эмиссионных документов. Ну и хорошо, не очень-то и хотелось.
🤷♂️На любителя остаётся 2-й залоговый выпуск от Совком Взыскание, но там очень много неопределённостей — начиная от купона и заканчивая сроками погашения. За это я не очень люблю СФОшки.
К тому же собственного рейтинга у выпуска нет, а потребительские долги в пуле изначально проблемные. Даже с обещанным 5-кратным залогом, в эту историю ради жалких +2% к ОФЗ я не полезу.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.
Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.
Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026
📍 Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)
• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)
• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)
• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х
Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.
📍 Отсюда и тревожные цифры в отчётности:
• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.
• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.
Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.
Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.
В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:
• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца
• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев
❗️ Что готовы предложить эмитенты со схожим рейтингом:
• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев
По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.
В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.
У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Осень получается насыщенной новыми выпусками. На следующей неделе опять целая куча эмитентов хочет взять у инвесторов в долг. Получится ли у нас разбогатеть после таких инвест-решений, или только отрицательно? Давайте разбираться.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📲 Воксис 1Р3 (фикс)
● Название: Воксис-001Р-03 ● Номинал: 1000 ₽ ● Объем: 500 млн ₽ ● Купон: до 21,5% (YTM до 23,75%) ● Выплаты: 12 раз в год ● Срок: 2 года (720 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 26 октября, размещение — 29 октября 2026.
☎️Воксис (бренд VOXYS) специализируется на предоставлении услуг аутсорсинговых центров коммуникаций (АКЦ) в сфере справочного обслуживания, технической поддержки, рекламы и телемаркетинга.
Группа также активно развивает IT-направление для предоставления роботизированных сервисов на базе ООО «Воксис Лаб», в 2024 г. запущен бизнес по сбору просроченной задолженности.
⭐Кредитный рейтинг: BBB+ «стабильный» от Эксперт РА (сентябрь 2026).
📊МСФО за 2025:
● Выручка: 4,78 млрд ₽ ( -6,4% г/г ) ● Скорр. ЕВITDA: 1,06 млрд ₽ (+2,4% г/г ) ● Чистая прибыль: 320 млн ₽ (-38,7% г/г) ● Капитал: 1,78 млрд ₽ (+21,9% за год) ● Денежные средства: 59,6 млн ₽ (-74% за год) ● Чистый долг: 2,76 млрд ₽ (+59% за год) ● ЧД/EBITDA: ~2,8х (было ~2,1х) ● Покрытие процентов ICR: ~1,8х (было ~2,6х)
🚛 Европлан 1Р11 (фикс)
● Название: Европлан-001P-11 ● Номинал: 1000 ₽ ● Объем: от 10 млрд ₽ ● YTM: не выше КБД (1 год)+220 б.п.* ● Выплаты: 12 раз в год ● Срок: 2 года 9 мес. ● Оферта: нет ● Выпуск для всех ❗Амортизация: 21% на 3 купоне, 12% на 6 и 9 купонах, 10% на 12 купоне, 7% на 15 купоне, 8% на 18 и 21 купонах, 6% на 24 купоне, 5% на 27 и 30 купонах, 6% при погашении.
*Актуальное значение КБД МосБиржи для 1-летних ОФЗ составляет ~13,9%. Значит, макс. доходность YTM при этих параметрах будет не выше 16,1%, что соответствует купону ~15%, но возможно ниже.
⏳Сбор заявок — 26 октября, размещение — 28 октября 2026.
ПАО «Европлан» — крупнейшая негосударственная лизинговая компания в РФ. Оказывает полный комплекс услуг лизинга, преимущественно транспортных средств. В конце 2025 г. Альфа-Банк купил Европлан у холдинга SFI, компания уходит с биржи.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (июнь 2026) и ЭкспертРА (апрель 2026).
📊По МСФО за 6 мес. 2026:
● Выручка: 19,7 млрд ₽ (-34,8% г/г) ● Чистая прибыль: 4,32 млрд ₽ (+129% г/г) ● Собств. капитал: 47,2 млрд ₽ (+11,3% за 6 мес) ● Денежные средства: 6,87 млн ₽ (-25,8% за 6 мес) ● Чистый долг: 93,7 млрд ₽ (-26% за 6 мес) ● ЧД/Капитал: 1,99х (было 2,99х) ● Покрытие процентов ICR: ~1,5х
🌱Русбонд-Удобрения 1Р2 (флоатер)
● Название: РусбондУ-001P-02 ● Номинал: 1000 ₽ ● Объем: от 5 млрд ₽ ● Купон до: КС+275 б.п. ● Выплаты: 12 раз в год ● Срок: 2 года (720 дней) ● Без оферты и амортизации ● Выпуск для всех ⚠️Мин. заявка: 1,4 млн ₽
⏳Сбор заявок — 27 октября, размещение — 30 октября 2026.
🧪Русбонд-Удобрения — структура«ЕвроХим» (одного из крупнейших производителей минеральных удобрений в РФ). Занимается привлечением финансирования с рынка капитала на цели основного бизнеса.
Выпуск гарантирован офертой ООО «АгроНэкст» — другого юрлица в структуре «ЕвроХима». Поручителями также выступают АО «Невинномысский Азот» и АО «НАК «Азот».
⭐Кредитный рейтинг: AА- «стабильный» от АКРА (апрель 2026) и НКР (январь 2026).
Компания по сути является «прокладкой», и её отчетность абсолютно неинтересна. За 2025 г. убыток 1,12 млн ₽, чистый долг аж в 25 тыс. ₽ и столько же кэша на балансе.
Фин. результаты «Агронэкст» в свободном доступе отсутствуют, а весь холдинг «Еврохим» свою детальную отчетность не раскрывает из-за санкций.
Группа намерена снизить долговую нагрузку к 2028 г. до 3х.
🎯Сравнение выпусков
Воксис предлагает достойный купон при рейтинге BBB+. Формальные метрики комфортные: Чистый долг/EBITDA по отчету ~2,4x (по моей оценке ~2,8x), EBITDA/проценты ~3,0x, короткий долг всего 242 млн ₽.
Но при этом операционный денежный поток отрицательный — минус 1,33 млрд ₽ против минус 8,7 млн годом ранее. Чистый долг вырос на 60% до 2,76 млрд ₽; процентные расходы выросли в 1,8 раза. В активах НМА + гудвил = 1,65 млрд ₽, это 93% от капитала. Кэша на балансе очень мало. Поэтому лично я мимо.
🚛Гигант Европлан чувствует себя гораздо уверенней. Прибыль взлетела в 2,3 раза г/г, чистый долг сократился на четверть, отношение ЧД/Капитал вполне комфортные 2х.
Но здесь обратная проблема: слишком скромный купон. Такому жадному лизингу, да ещё и с хитровыдуманным амортом, в долг давать не хочется. Я лучше ещё ОФЗ докуплю.
🌱Про «плывунец» от Русбонд-Удобрений сказать особо нечего. Спред купона для рейтинга АА- вроде бы неплох, но довольно сложно оценивать финансовое здоровье и перспективы группы, когда нет доступа к свежей отчетности.
Из позитива — выпуск будет доступен неквалам, однако физиков от участия в первичке всё равно отсекли гигантской заявкой в 1,4 млн, чтобы не заморачиваться с полным комплектом эмиссионных документов.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Ровно 28 дней назад я начал эксперимент: каждый день переводить брокеру ровно 1000 ₽ и покупать активы. Без курсов, без сигналов из Телеграмма, только дисциплина.
Сегодня первый большой итог. Я ничего не буду скрывать. Даже то, что выглядит плохо. Особенно то, что выглядит плохо.
📊 Сухие цифры:
— Внесено: 28 000 ₽.
— На счету сейчас: 27 917 ₽.
— Бумажный убыток брокера: −169 ₽ (−0,6%).
— Доходность за октябрь: −434 ₽ (−0,79%).
А теперь самое неприятное. Брокер прямо пишет: моя доходность ниже инфляции на 1% и ниже индекса МосБиржи на 8%. То есть рынок рос, а я сидел в минусе. Это факт, и я его принимаю.
🧐 Почему так вышло? Два главных греха:
1️⃣ Концентрация. Половина портфеля — нефть и газ. Одна Татнефть занимает 38% всего капитала. Когда сектор чихает — ложится весь портфель. А индекс тянули вверх банки и IT, которых у меня просто нет. Я поставил на лошадь, которая стояла, пока соседи скакали.
2️⃣ Деньги не работали. 2000+ рублей лежали кэшем и ждали понедельника. Кэш не даёт доходности, он даёт возможность ждать. Но для статистики месяца это минус.
✅ Кто спас портфель?
Не нефть. Настоящими героями стали облигации (+3,4%) и Газпром (+9%). ЭталонФин4 дал +6,8%, а Черкизово стабильно капал купонами. Пока акции нервничали, долг работал тихо и надежно.
💰 Первые живые деньги:
За месяц портфель выплатил мне 49 рублей 32 копейки дивидендами и купонами. Смешные деньги? Да. Но это первые средства, которые пришли ко мне сами, пока я спал. Магия сложного процента включилась.
🗺️ Что дальше?
Продавать всё в минус ради красивой картинки глупо. Вместо этого я буду разбавлять нефть другими секторами. Завтра беру накопленный кэш (3040 ₽) и покупаю 4 ОФЗ под 15,7% годовых. Снижаю долю нефти до 40%. Учуcь на ходу.
Главный вывод: Первый месяц инвестиций — это не про прибыль. Это про умение не прятать красные цифры и понимать, откуда они берутся. Я потерял 170 рублей, но получил три урока, которые стоят дороже.
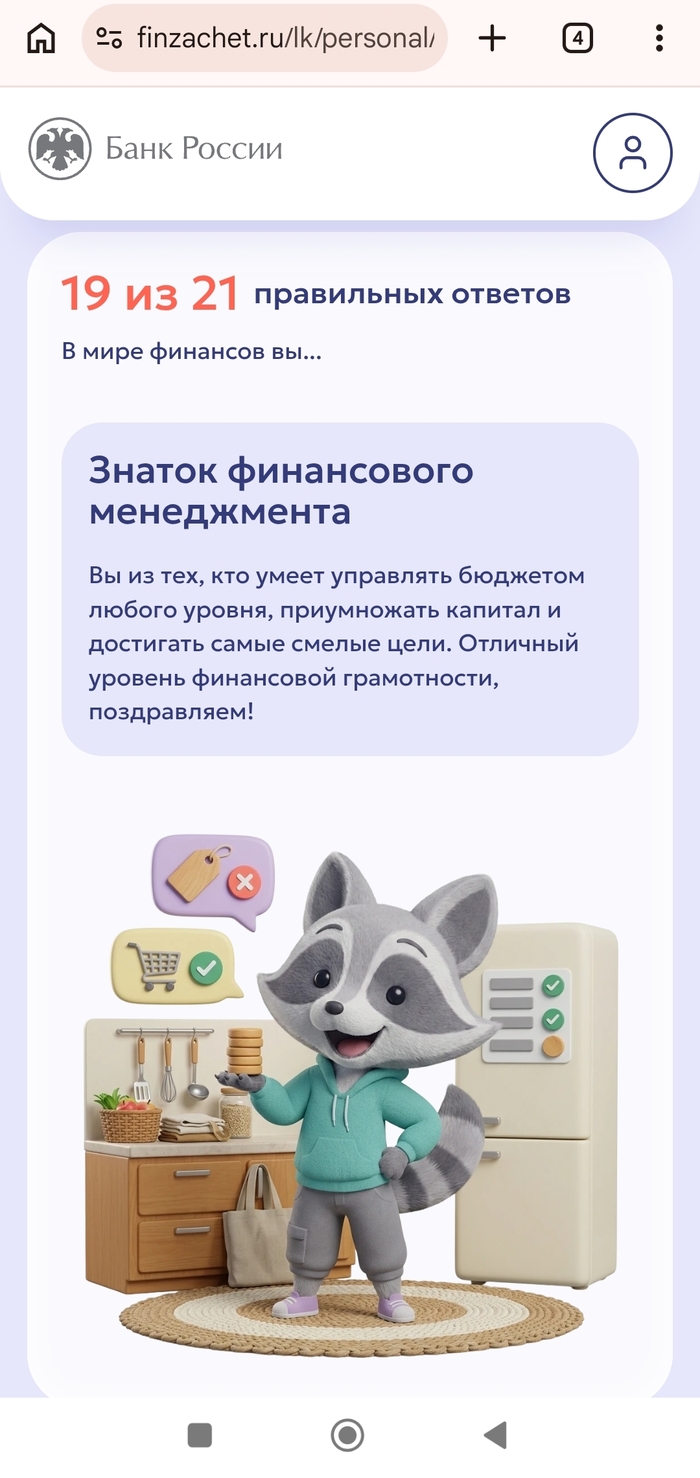
Вопросы там конечно, мягко говоря - очень специфические. Типо на какие льготы семья может рассчитывать если уже получала по рождению 1го ребенка, часть мат. капитала бла бла бла.....
Короче, очень заморочено. Есть конечно и более приближённые к реальности, простые вопросы. Но по общему впечатлению, ощущение как будто это экзамен в финансово-юридическом универе.
Сильно сомневаюсь, что у нас много людей знающих финансы на таком уровне.
А может, мне просто достался такой Рандом. Не знаю...