Северсталь отчиталась за III кв. 2026 г сокращение инвестиций продолжается, денежный поток положителен, дивиденды не рекомендуют 8 кв подряд
🔩 Северсталь представила нам операционные и финансовые результаты за III квартал и 9 месяцев 2026 года. В разборке за II кв. 2026 г. я предупреждал, что дела у самого рентабельного металлурга могут улучшиться на фоне возросшего спроса и увеличения цены на сталь, но некоторые риски всё же остаются (высокая ключевая ставка/сезонность влияют на спрос, инвестиции на отсутствие дивидендов, а цена стали на выручку). Опять же учитывая нестабильную ситуацию в металлургической отрасли компания пошла на сокращение риска, снизив инвестиционные аппетиты и отказавшись от выплаты дивидендов в пользу накопления FCF:
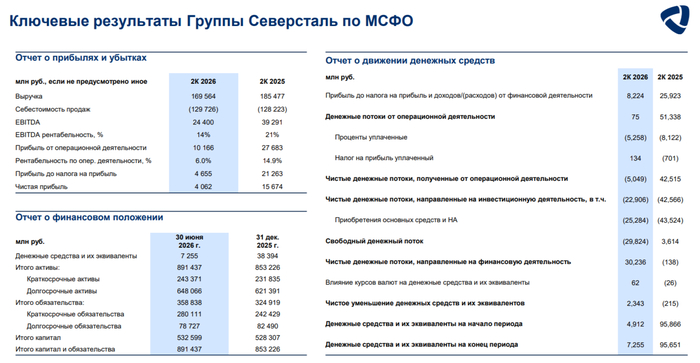
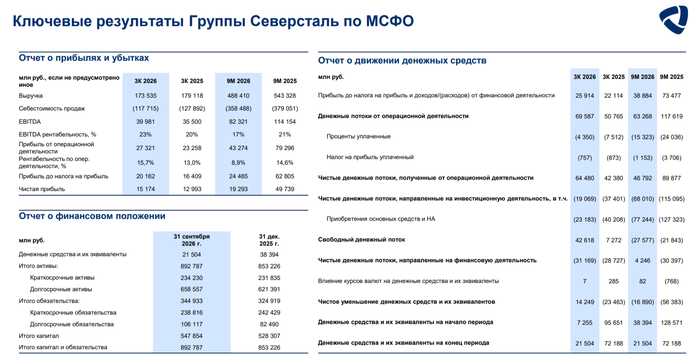
▪️ Выручка: III кв. 173,5₽ млрд (-3% г/г), 9 м. 488,4₽ млрд (-10% г/г)
▪️ EBITDA: III кв. 40₽ млрд (+13% г/г), 9 м. 82,3₽ млрд (-28% г/г)
▪️ Чистая прибыль: III кв. 15,2₽ млрд (+17% г/г), 9 м. 19,3₽ млрд (-61% г/г)
💬 Производство чугуна возросло до 2,737 млн тонн (+2% г/г), стали до 2,723 млн тонн (+0% г/г), рост связан с прошлогодними ремонтами (низкая база). Продажи металлопродукции снизились до 2,607 млн тонн (-9% г/г) на фоне увеличения запасов готовой и незавершённой продукции, отмечаю, что продажи продукции ВДС (высокая добавленная стоимость) так же снизились до 1,353 млн тонн (-6% г/г).
💬 Падение в выручке не такое драматичное в связи с ростом цен на сталь, хотя те же продажи сильно снизились на фоне формирования запасов (ВДС тоже не блеснули, а они выше в стоимости, чем полуфабрикаты). Себестоимость продаж снизилась до 117,7₽ млрд (-8% г/г, то есть динамика снижения выше, чем в выручке), это как раз помогло операционной прибыли, которая оказалась выше прошлогодней — 27,3₽ млрд (+17,5% г/г).
💬 На прибыль повлияла разница финансовых доходов/расходов -2₽ млрд (снижение кэша и прирост долга влияет на доходы, год назад 0₽ млрд) и отрицательные показатели по курсовым разницам -3,7₽ млрд (валютный долг, год назад -5,7₽ млрд).
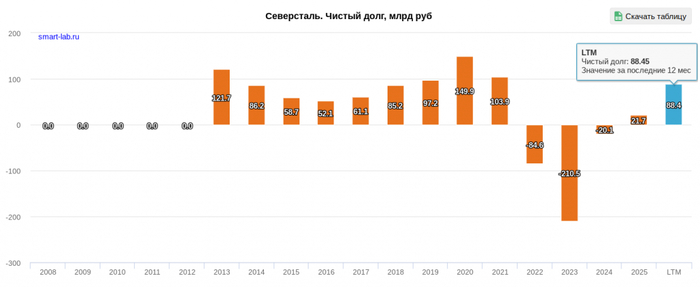
💬 Кэш на счетах снизился до 21,5₽ млрд (на конец 2025 г. — 38,4₽ млрд) из-за инвестиций. Долг нарастили до 71₽ млрд (на конец 2025 г. — 60₽ млрд), показатель чистый долг/EBITDA составил 0,47x.
💬 OCF составил 64,5₽ млрд (+52,1), всё из-за притока средств в оборотный капитал. CAPEX сократили до 23,2₽ млрд (-42% г/г), как итог FCF положительный 42,6₽ млрд (в прошлом году +7,3₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за 9 м. 2026 г., что вполне логично из-за отрицательного FCF (-27,6₽ млрд).
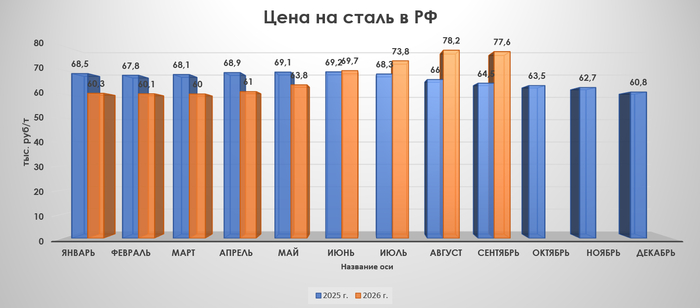
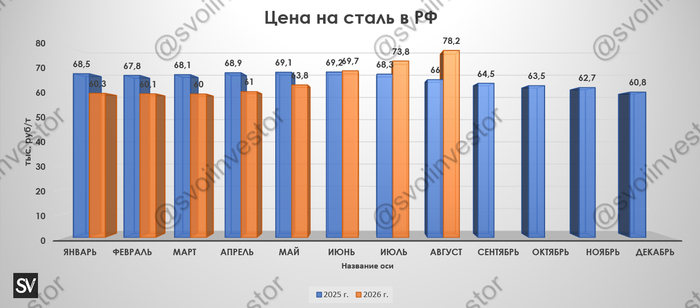
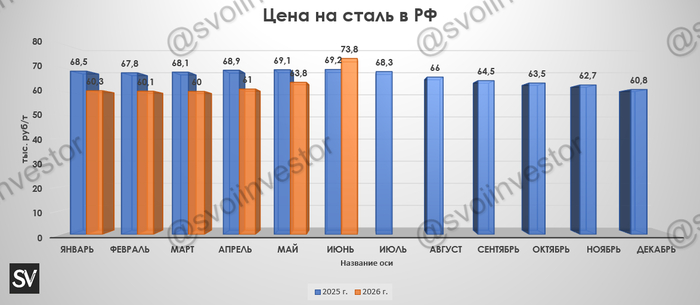
📌 Глава Северстали рассказал, что за 9 м. 2026 г. металлопотребление в РФ возросло на 1% г/г, но в IV кв. компания ожидает сезонного охлаждения и ждёт -0,5% по году. За 9 м. 2026 г. средние цены на сталь в РФ снизились на 6% г/г, что связано со слабой динамикой I п., вместе с тем, в III кв. цена выросла на 6% к уровню II кв., на фоне сезонного восстановления спроса и низких запасов у переработчиков и металлотрейдеров. Компания продолжает придерживаться плана сокращения инвестиций (ранее планировалось потратить 147₽ млрд на инвестиции, инвестиции в главный проект продолжаться — ЧМК, как вы понимаете дивидендов всё равно не будет). По данным WSA после частичного восстановления по выплавке стали в РФ падение продолжилось, а вот перевозки по РЖД плюсуют второй месяц подряд. Ставка всё ещё двузначная, при этом цена на сталь начала снижаться, но всё ещё выше, чем в прошлом году (в октябре — 73,9 тыс. за тонну vs. год назад — 63,5₽ тыс. за тонну), конечно, в зимний период спрос сократится и это тоже негативное влияние. Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor