Так было до того, как предложили ввести общую шкалу налогообложения, казна пустеет милорд, простить и понять.
Сейчас инвестор платит максимум 15%, обычные люди и предприниматели до 22% НДФЛ
Инвесторов не трогали налогами, так как они, давали деньги на развитие, создавали рабочие места, без инвестиций, экономика не будет развиваться, люди с капиталом особые.
Если инвесторов начинают облагают налогами большими, они забирают капиталы в места, где им комфортнее. Например в Британии, массово начали инвесторы сворачивать удочки, так как там налоги сильно повысили на них.
А что у нас? Было заявлено повысить капитализацию фондового рынка, итог душат налогами.
На фото интересный список мажоритариев, которые получают большие дивиденды, но повышение налогов не понравится им, они могут начать меньше платить дивидендов, либо выводить деньги, другими способами. Владелец Лукойла может заплатить уже не 15% в следующем году, а 22%, а это 22 млрд. Справедливо скажете? Только нам от этого не лучше 👇
Это всё означает то, что мы мелкий инвесторы, тоже попадём под это, нам достанется меньше дивидендов, а значит привлекательность инвестиций может начать падать.
Фондовый рынок и так под давлением, многие компании не хотят платить дивиденды, или не с чего, останавливают инвестпрограммы, а новые законы с налогами, только добьют фондовый рынок.
Подписывайтесь в мой канал телеграмм, или канал в Мах , там мои сделки, новости по рынку и мысли по рынку.
Ждём, утвердят ли новые налоги, или нет, скорее всего да.
За четыре месяца китайские ИИ-акции потеряли около $480 млрд. Индекс STAR50 – полсотни крупнейших компаний технологической площадки Шанхайской биржи, местного аналога Nasdaq, – упал почти на 40% от июльского пика, пишет Reuters. Даже после падения акции из индекса стоят в среднем как 100 годовых прибылей своих компаний. На пике было 250, у американского Nasdaq 100 – около 30.
Unitree – производитель роботов-собак и гуманоидов, которые танцуют на новогодних шоу китайского ТВ, – вышла на биржу в августе. На размещении частные инвесторы подали заявок в 8000 раз больше, чем было акций, в первый день торгов бумаги подорожали на 460%. С тех пор они подешевели вдвое: кто получил акции на размещении, еще в плюсе, а кто купил в первый день торгов – потерял половину.
Производители ИИ-чипов Moore Threads и MetaX тоже взлетели в день дебюта и с июля подешевели примерно вдвое. Производитель памяти CXMT за месяц потерял больше четверти. Сильнее всех упали Zhongji Innolight и Eoptolink, которые делают оптику для дата-центров, – минус 60% от летних пиков: Вашингтон движется к запрету на их поставки в американские дата-центры.
Единого спускового крючка у обвала нет. Трейдеры называют завышенные цены, налоговые счета и угрозу запретов на китайское оборудование в дата-центрах США и других стран. Власти тем временем сами остужают рынок: ограничивают торговлю в кредит и высокочастотных роботов-трейдеров, а государственные фонды продают на каждом отскоке.
По оценке Goldman Sachs, ИИ-компании – это 42% стоимости всех китайских акций и 57% оборота, а покупали их в основном частные инвесторы. "Потом рынок превратился в спекулятивного безумного быка", – говорит управляющий фондом Дун Баочжэнь. Его шанхайский коллега Ван Чжо короче: "Все пузыри неизбежно лопаются".
Западные банки при этом уже ищут, что купить на дне: Goldman Sachs включил Innolight и CXMT в список рекомендаций, BNP Paribas видит возможности "для осторожных инвесторов". Innolight – та самая компания, что упала сильнее всех, и ее будущее сейчас решается не в Шанхае, а в Вашингтоне.
P.S. Кто на самом деле зарабатывает на ИИ-буме и где он больше похож на пузырь, я разбираю в телеграм-канале "Сбежавшая нейросеть".
В биржевых бумагах Полипласта в последние недели если пока не паника, то очевидно растущая тревога. Вчера НКР снизило рейтинг сразу на 2 ступени (с A до BBB+) и изменило прогноз на «рейтинг на пересмотре с возможностью понижения».
🖨️Я одним из первых шутливо обозвал компанию «бешеным принтером» ещё 1,5 года назад, видя как она клепает выпуски один за другим. Искренне удивлялся, когда в конце 2025 НКР повысило рейтинг компании, хотя уже тогда было понятно, что денежный поток не успевает за растущим долгом.
🤷♂️В общем, трудности назрели давно, и игнорировать их было странно (но инвесторы всё это время умудрялись). А последний месяц в комментах всё чаще появляются нервные вопросы: "Что делать с Полипластом?"
Давайте сначала пройдусь по фактажу, потом выскажу свое сугубо субъективное мнение.
Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📈 Издержки роста
«Полипласт» — крупный, операционно сильный химический холдинг, который стал заложником собственной инвест-программы. Компания за небольшой срок вложила сотни миллиардов в новые мощности, финансируя их дорогим коротким долгом. Теперь все эти долги надо отдавать.
⚠️Кстати, про то что Полипласт завяз в кредитах и СЛИШКОМ активно растёт в долг, я постоянно предупреждал, начиная с декабря 2024! Буквально в каждом из 15-ти разборов на этом делал акцент. Почему-то рынок этого упорно не замечал вплоть до нынешней осени, и выпуски после размещения стабильно уходили выше номинала.
Теперь, когда пик погашений (банки + облигации) приходится на ближайшие 9 месяцев, а текущей ликвидности почти не осталось, рынок резко переоценивает риск рефинансирования.
⏳ Хронология падения
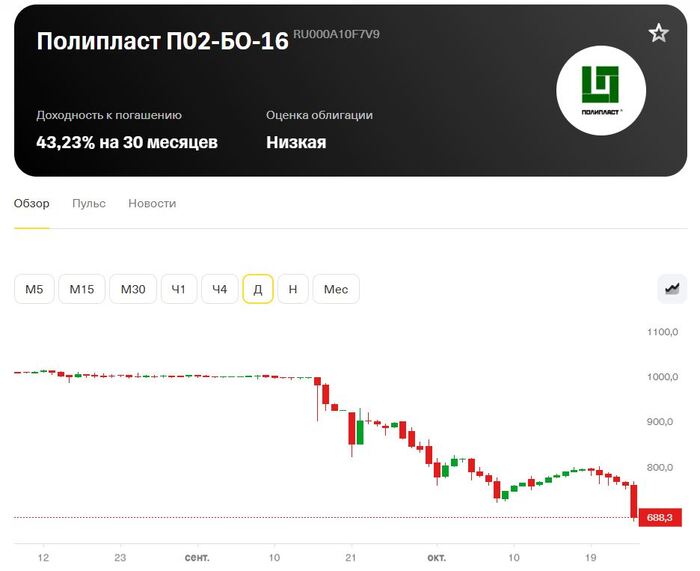
👉Середина сентября. В одном из выпусков на вечерней сессии появился крупный лот на продажу. На фоне низкой ликвидности это спровоцировало первую волну распродажи. Выпуск БО-16 за несколько дней упал примерно со 100% до 86% номинала.
👉17–18 сентября. Падение усилилось на фоне общей коррекции в сегменте облигаций рейтинга A. Рынок начал активно переоценивать кредитный риск.
👉7 октября. АКРА присвоило статус «Под наблюдением», сохранив рейтинг A и стабильный прогноз. Причина — переоценка рисков ликвидности и экспортных поставок.
👉К середине октября БО-16 торговался уже около 70% от номинала. Доходность к погашению по долларовым выпускам (которые, к слову, у меня тоже есть) перевалила за 30% годовых.
👉26 октября. НКР снизило рейтинг с A до BBB+ и изменило прогноз на «рейтинг на пересмотре с возможностью понижения». Причина: существенное ухудшение условий деятельности, рост долговой нагрузки и ухудшение обслуживания долга.
График облигаций Полипласт БО-16 за последние 2 месяца. Источник: Т-Инвестиции
🤔В чем основной риск?
У Полипласта 17 выпусков облигаций в разных валютах, общий облигационный долг — около 48,6 млрд ₽ (плюс ЦФА на 8 млрд ₽).
Примерный график погашений (с учётом оферт):
● 2026 год: 11,1 млрд ₽ ● 2027 год: 35,1 млрд ₽ — пик ● 2028 год: 4,2 млрд ₽ ● 2029 год: 10,4 млрд ₽ ● 2030 год: 2,1 млрд ₽
💰Но облиги — не главная проблема. До середины 2027 г. компании нужно погасить банковские кредиты на ~98 млрд ₽. Общая сумма к возврату в ближайшие 9 месяцев — ~139 млрд ₽. При годовой прибыли ~20+ млрд ₽ и остатке кэша 2,4 млрд ₽ это означает, что компания полностью зависит от рефинансирования.
Следить, на мой взгляд, надо за двумя вещами: 1) новости о рефинансе банковских кредитов, 2) оферты по флоатерам в декабре 2026 и феврале 2027. Если выкуп пройдёт тяжело и с проблемами — это будет «второй звонок».
Доходности по выпускам Полипласта на 27.10.2026. Источник: Т-Инвестиции
✅ Ложка меда в бочке дёгтя
Компания — мощное системообразующее предприятие, занимает около 70% рынка пластификаторов в РФ.
💪Операционно бизнес силён: выручка и EBITDA растут двузначными темпами. Запускаются новые мощности, в частности на «Хромпике» (Первоуральск).
Наличие госбанков среди кредиторов повышают шансы на реструктуризацию/продление кредитов, если дела пойдут совсем плохо.
❌Что усугубляет ситуацию:
Проблемы с отгрузками через южные порты. Экспорт уже упал на 28% г/г до 12,2 млрд ₽. А ведь именно экспорт и генерировал 70%+ всей выручки.
Невыбранные кредитные линии сократились с 13,8 до 5,3 млрд ₽.
Появилась налоговая задолженность, а налоговые претензии привели к блокировке счетов некоторых дочерних компаний (суммы незначительны, но сам факт неприятный).
Мем на злобу дня из Интернета :)
💥Грозит ли Полипласту дефолт?
Риски с прошлого года существенно выросли, но безнадёги нет.
У меня в портфеле 2 выпуска с привязкой к USD: БО-12 и БО-14. Оба в приличном минусе, т.к. покупал их ещё на размещении (хотя с учетом полученных купонов потери копеечные). Но доля минимальная, т.к. риски были очевидны с самого начала. Если у вас больше 5% — жму вашу смелую руку, у вас стальные фаберже!
Я пока что сдержанно-оптимистичен в отношении Полипласта, поэтому и не дёргаюсь. Сентябрьское падение застало меня в период командировки во Владивосток, там я ничего не продавал. Не продаю и сейчас.
🚨В ближайшие 3 квартала Полипласт останется заложником рефинанса. Ключевой вопрос: сможет ли эмитент убедить банки продлить краткосрочные кредиты до момента, когда новые мощности начнут генерировать положительный денежный поток (ожидается с 2027 года), и возобновится ли нормальная отгрузка через черноморские порты? Лично я надеюсь, что да, однако докупать точно не стану и никому не советую. Будем посмотреть.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Октябрь почти пролетел в работе, заботах и небольшом больничном и я совсем ничего не покупал в инвестиционный портфель. Надо это срочно исправлять и на все движения у меня есть 45 000 рублей.
Выбор опять остановился на облигациях - вот такой я последовательный в инвестициях. Покупаю три выпуска облигаций, которые уже представлены в портфеле.
Кроме того участвую в размещении нового двухлетнего выпуска с ожидаемой доходностью на пару-тройку сотен базовых пунктов выше ключевой ставки.
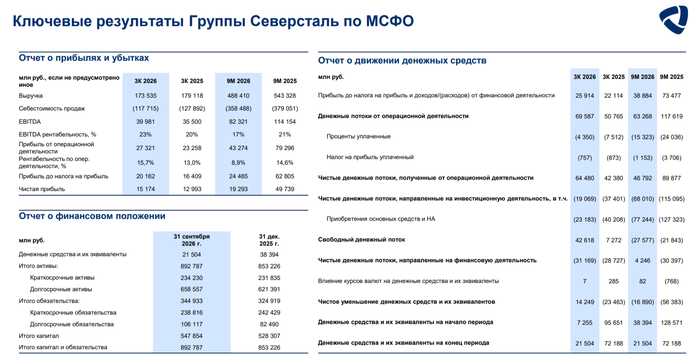
🔩 Северстальпредставила нам операционные и финансовые результаты за III квартал и 9 месяцев 2026 года. В разборке за II кв. 2026 г. я предупреждал, что дела у самого рентабельного металлурга могут улучшиться на фоне возросшего спроса и увеличения цены на сталь, но некоторые риски всё же остаются (высокая ключевая ставка/сезонность влияют на спрос, инвестиции на отсутствие дивидендов, а цена стали на выручку). Опять же учитывая нестабильную ситуацию в металлургической отрасли компания пошла на сокращение риска, снизив инвестиционные аппетиты и отказавшись от выплаты дивидендов в пользу накопления FCF:
▪️ Выручка: III кв. 173,5₽ млрд (-3% г/г), 9 м. 488,4₽ млрд (-10% г/г) ▪️ EBITDA: III кв. 40₽ млрд (+13% г/г), 9 м. 82,3₽ млрд (-28% г/г) ▪️ Чистая прибыль: III кв. 15,2₽ млрд (+17% г/г), 9 м. 19,3₽ млрд (-61% г/г)
💬 Производство чугуна возросло до 2,737 млн тонн (+2% г/г), стали до 2,723 млн тонн (+0% г/г), рост связан с прошлогодними ремонтами (низкая база). Продажи металлопродукции снизились до 2,607 млн тонн (-9% г/г) на фоне увеличения запасов готовой и незавершённой продукции, отмечаю, что продажи продукции ВДС (высокая добавленная стоимость) так же снизились до 1,353 млн тонн (-6% г/г).
💬 Падение в выручке не такое драматичное в связи с ростом цен на сталь, хотя те же продажи сильно снизились на фоне формирования запасов (ВДС тоже не блеснули, а они выше в стоимости, чем полуфабрикаты). Себестоимость продаж снизилась до 117,7₽ млрд (-8% г/г, то есть динамика снижения выше, чем в выручке), это как раз помогло операционной прибыли, которая оказалась выше прошлогодней — 27,3₽ млрд (+17,5% г/г).
💬 На прибыль повлияла разница финансовых доходов/расходов -2₽ млрд (снижение кэша и прирост долга влияет на доходы, год назад 0₽ млрд) и отрицательные показатели по курсовым разницам -3,7₽ млрд (валютный долг, год назад -5,7₽ млрд).
💬 Кэш на счетах снизился до 21,5₽ млрд (на конец 2025 г. — 38,4₽ млрд) из-за инвестиций. Долг нарастили до 71₽ млрд (на конец 2025 г. — 60₽ млрд), показатель чистый долг/EBITDA составил 0,47x.
💬 OCF составил 64,5₽ млрд (+52,1), всё из-за притока средств в оборотный капитал. CAPEX сократили до 23,2₽ млрд (-42% г/г), как итог FCF положительный 42,6₽ млрд (в прошлом году +7,3₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за 9 м. 2026 г., что вполне логично из-за отрицательного FCF (-27,6₽ млрд).
📌 Глава Северстали рассказал, что за 9 м. 2026 г. металлопотребление в РФ возросло на 1% г/г, но в IV кв. компания ожидает сезонного охлаждения и ждёт -0,5% по году. За 9 м. 2026 г. средние цены на сталь в РФ снизились на 6% г/г, что связано со слабой динамикой I п., вместе с тем, в III кв. цена выросла на 6% к уровню II кв., на фоне сезонного восстановления спроса и низких запасов у переработчиков и металлотрейдеров. Компания продолжает придерживаться плана сокращения инвестиций (ранее планировалось потратить 147₽ млрд на инвестиции, инвестиции в главный проект продолжаться — ЧМК, как вы понимаете дивидендов всё равно не будет). По данным WSA после частичного восстановления по выплавке стали в РФ падение продолжилось, а вот перевозки по РЖД плюсуют второй месяц подряд. Ставка всё ещё двузначная, при этом цена на сталь начала снижаться, но всё ещё выше, чем в прошлом году (в октябре — 73,9 тыс. за тонну vs. год назад — 63,5₽ тыс. за тонну), конечно, в зимний период спрос сократится и это тоже негативное влияние. Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
Ещё три эмитента из финансовой отрасли на этой неделе попытаются занять денег в долг через биржу, два из них — сегодня. Насколько адекватны их запросы, предлагаю вместе посмотреть (спойлер: по-моему, нам пытаются втереть какую-то дичь🤷♂️). Впрочем, посмотрите и решите сами.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚐 ВТБ Лизинг 1Р8 (фикс)
● Название: ВТБЛиз-001Р-08 ● Номинал: 1000 ₽ ● Объем: 5 млрд ₽ ● Купон: до 15,75% (YTM до 16,94%) ● Выплаты: 12 раз в год ● Срок: 1 год 8 мес. (600 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 29 октября, размещение — 2 ноября 2026.
🚛АО «ВТБ Лизинг» — одна из крупнейших универсальных лизинговых компаний РФ, 100% дочка банка ВТБ. Финансирует приобретение ж/д техники, всех типов автотранспорта, телекоммуникационного и нефтесервисного оборудования, а также морских и речных судов. На рынке с 2002 г., база насчитывает более 100 тыс. корпоративных клиентов.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (апрель 2026) и Эксперт РА (декабрь 2025).
📊По МСФО за 1п2026:
● Выручка: 44,5 млрд ₽ (-28,2% г/г) ● Чистый проц. доход: 14,1 млрд ₽ (-14,3% г/г) ● Чистая прибыль: 3,08 млрд ₽ (-14,7% г/г) ● Собств. капитал: 60,9 млрд ₽ (+5,3% за 6 мес.) ● Ден. средства: 1,9 млрд ₽ (+52% за 6 мес.) ● Чистый долг: 409 млрд ₽ (-3,4% за 6 мес.) ● ЧД/Капитал: 6,7x (был 7,3х)
💰 СФО Совком Взыскание 02
● Банк-оригинатор: ПАО «Совкомбанк» ● Номинальный объем: 1,4 млрд ₽ ● Залог кредитов: 5х (~7 млрд ₽) ● Купон: до 17,25% (YTM до 18,68%) ● Выплаты: 12 раз в год ● Револьверный период: 1 год ● Расчетная дюрация: 1,36 года* ● Амортизация: да ● Оферта: да (колл-опцион)* ● Выпуск для всех
👉Амортизация: начинается с 12 купона. Величина аморта будет зависеть от успешности сбора просроченных долгов.
*Эмитент имеет право осуществить досрочное погашение начиная с 24-го купона, если физлица всё-таки будут отдавать свои долги. Но это не точно😉
⏳Сбор заявок: 26 октября, размещение — 29 октября 2026.
Очередные СФО через ООО-прокладку. ООО «СовкомВзыскание» покупает у Совкомбанка требования по УЖЕ просроченным потребительским кредитам и выпускает облиги под залог пула.
💼 Цифра Брокер П02-01 (USD)
● Название: ЦифраБрокер-02-01 ● Номинал: 100 $ ● Купон: до 9,5% (YTC до 9,83%) ● Выплаты: 4 раза в год ● Срок: 3,5 года (1260 дней) ● Без амортизации ❗Оферта: колл на 4 и 8 купоне ● Выпуск для всех ⚠️Мин. заявка: 1,4 млн ₽
👉Расчеты в рублях по курсу ЦБ на дату выплат.
⏳Сбор заявок — 26 октября, размещение — 29 октября 2026.
ООО «Цифра брокер» — российская инвестиционная компания, оказывающая брокерские, дилерские и депозитарные услуги. На конец 2025 г. обслуживала около 201 тыс. клиентов. Владелец — Максим Повалишин, сооснователь компании.
До 2023 г. компания принадлежала американскому холдингу Freedom Holding Corp. (Тимур Турлов). В феврале 2023 Повалишин выкупил 100% у холдинга, после чего брокер и банк провели ребрендинг из «Фридом Финанс» в «Цифра брокер» и «Цифра банк».
Т.е. это не «дочка» Freedom Holding, как многие до сих пор считают. Это независимая частная компания, принадлежащая физлицу. Связь с Freedom — только историческая.
⭐Кредитный рейтинг: BBB «стабильный» от Эксперт РА (июнь 2026).
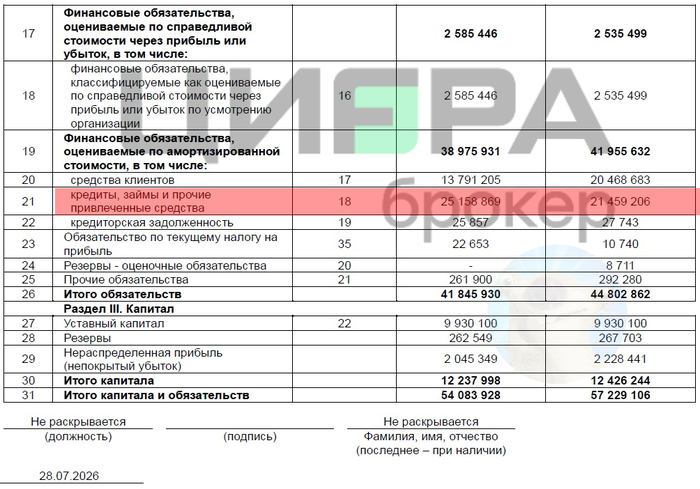
📊По РСБУ за 1п2026:
● Выручка: 2,83 млрд ₽ (-25,7% г/г) ● Чистый убыток: 183 млн ₽ (был убыток 225 млн) ● Собств. капитал: 12,2 млрд ₽ (-1,5% за 6 мес) ● Ден. средства: 911 млн ₽ (+34% за 6 мес.) ● Чистый долг: 24,2 млрд ₽ (+16,9% за 6 мес) ● ЧД/Капитал: 1,98х (было 1,66х) ● Покрытие процентов ICR: ~0,89х
Источник: отчет ООО «Цифра Брокер» по РСБУ за 6 мес. 2026
🎯Сравнение выпусков
Фикс от лизинговой дочки ВТБ — прозрачен и надёжен, но заработать на нем какую-то заметную премию к ОФЗ вряд ли получится. В этот раз даже без типичной для ВТБ-Лизинга ползучей амортизации, т.к. выпуск откровенно короткий.
💸Квази-баксовый выпуск Цифра-Брокера на мой личный взгляд выглядит как будто бы как… шляпа🤦♂️ С текущим купоном 9,5% сейчас можно найти бумаги в рейтинге АА и даже ААА, от несоразмерно более надежных эмитентов. ЛДВ скорее всего не будет, т.к. выпуск могут досрочно погасить через год или два.
Да ещё и выплаты только раз в 3 месяца. Впрочем, физиков от участия в первичке всё равно отсекли гигантской заявкой в 1,4 млн, чтобы не заморачиваться с полным комплектом эмиссионных документов. Ну и хорошо, не очень-то и хотелось.
🤷♂️На любителя остаётся 2-й залоговый выпуск от Совком Взыскание, но там очень много неопределённостей — начиная от купона и заканчивая сроками погашения. За это я не очень люблю СФОшки.
К тому же собственного рейтинга у выпуска нет, а потребительские долги в пуле изначально проблемные. Даже с обещанным 5-кратным залогом, в эту историю ради жалких +2% к ОФЗ я не полезу.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Все сейчас носятся с искусственным интеллектом. Акции IT-гигантов улетают в космос, из каждого утюга рассказывают, как нейросети лишат нас работы, а техноблогеры меряются промптами. Но за красивыми чат-ботами скрывается одна гигантская физическая проблема, о которой мало кто задумывается: ИИ хочет жрать.И питается он не строчками кода, а реальными мегаваттами электроэнергии.Масштабы проблемы: почему сети не справляются?Давайте на цифрах. Обычный текстовый запрос в Google потребляет около 0.3 ватт-часа. Один запрос к ChatGPT (даже не генерация картинки, а просто текст) требует почти в 10 раз больше энергии. А теперь умножьте это на сотни миллионов пользователей и добавьте сюда процесс обучения новых моделей, который длится месяцами на десятках тысяч видеокарт.Новые дата-центры, которые сейчас строятся под ИИ, потребляют столько же энергии, сколько целые города. Проблема в том, что энергосети большинства стран строились десятилетия назад. Они физически не рассчитаны на то, что в чистом поле вдруг появится ангар, потребляющий гигаватт электричества.Отчаяние бигтеха: Microsoft скупает атомные станции .Это звучит как завязка киберпанка, но это реальность. Технологические гиганты поняли, что им банально не хватит энергии из розетки.Что они делают прямо сейчас:Microsoft недавно заключила сделку на перезапуск остановленного энергоблока АЭС Three Mile Island (той самой, где в 1979 году была авария), чтобы забрать всю генерируемую энергию под свои дата-центры. Amazon покупает дата-центры, которые построены буквально за забором действующих атомных электростанций, чтобы получать энергию напрямую, минуя общие сети.Где здесь деньги? (Правило продавцов лопат)Как гласит старое правило: во время золотой лихорадки надежнее всего инвестировать в продавцов лопат и кирок. Пытаться угадать, чей ИИ в итоге победит (OpenAI, Google или кто-то еще) — это риск. Зато совершенно точно известно одно: им всем понадобятся колоссальные объемы энергии и инфраструктуры.На что сейчас смотрят крупные фонды (и на что стоит обратить внимание розничному инвестору):Уран и атомная энергетика. Зеленая энергетика (солнце и ветер) — это отлично, но дата-центру нужна стабильная базовая нагрузка 24/7. Ветряк встал — сервер упал. Поэтому АЭС переживают настоящий ренессанс.Производители оборудования для электросетей. Трансформаторы, промышленные кабели, распределительные щиты. Сейчас на рынке США дефицит мощных трансформаторов — очереди на их поставку растянулись на годы. Компании из сектора промышленной электрики буквально гребут деньги лопатой.Системы охлаждения. Видеокарты адски греются. Старые методы с кондиционерами уже не работают. Спрос смещается в сторону жидкостного охлаждения целых серверных стоек.ИтогПока толпа физиков-инвесторов продолжает слепо скупать акции модных ИИ-стартапов по завышенным ценам, «умные деньги» тихо скупают скучные компании, производящие кабели, уран и промышленные кондиционеры. Потому что без них весь этот искусственный интеллект останется просто куском холодного железа.Спасибо, что дочитали! Я веду небольшой авторский телеграм-канал Nexus Invest, где без воды, пафоса и инфоцыганства разбираю, как новые технологии меняют рынки и где искать неочевидные инвестиционные идеи. Если вам близок такой подход — буду рад видеть в гостях: https://t.me/nexusinvestai
Ключевая ставка ориентировочно до конца года уже определена, а значит можно поставить жирную точку в вопросе жесткости ДКП и тяжести ситуации для компаний с высокой долговой нагрузкой. Скорее всего, предновогодняя распродажа 2026 года пройдет на ура - фиксация позиций будет достаточно широкой.
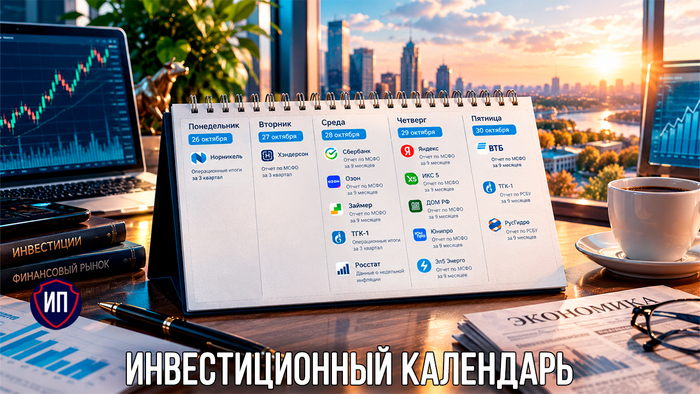
Начинается последняя инвестиционная неделя октября, которая наконец-то будет посвящена исключительно финансовой и операционной отчетностями наших драгоценных эмитентов. Да, на фоне будет оставаться геополитика, перемены в ослаблении рубля и цены на нефть и газ, но я радуюсь первичному - фундаментальной информации. Буду радоваться вдвойне, если отчетности будут сильными.
26 октября - операционные итоги за 3 квартал от Норникель;
27 октября - отчет по МСФО за 3 квартал от Хэндерсон;
28 октября - отчет по МСФО за 9 месяцев от Сбербанк; 28 октября - отчет по МСФО за 9 месяцев от Озон; 28 октября - отчет по МСФО за 9 месяцев от Займер; 28 октября - операционные итоги за 3 квартал от ТГК-1; 28 октября - данные о недельной инфляции от Росстата;
29 октября - отчет по МСФО за 9 месяцев от Яндекс; 29 октября - отчет по МСФО за 9 месяцев от ИКС 5; 29 октября - отчет по МСФО за 9 месяцев от ДОМ РФ; 29 октября - отчет по МСФО за 9 месяцев от Юнипро; 29 октября - отчет по МСФО за 9 месяцев от Эл5 Энерго;
30 октября - отчет по МСФО за 9 месяцев от ВТБ; 30 октября - отчет по РСБУ за 9 месяцев от ТГК-1; 30 октября - отчет по РСБУ за 9 месяцев от РусГидро.
Всем желаю успешной инвестиционной недели и роста портфелей💼
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.