Долговые обязательства эмитентов растут несмотря на высокую ключевую ставку, жесткую ДКП, санкционные ограничения и прочие сдерживающие факторы. Причем заемщики стали активнее мигрировать от банковских кредитов в сторону облигаций. К концу 1 полугодия 2026 года доля облигаций в структуре корпоративного долга достигла рекордных 31%.
Там где растут объемы, там, соответственно, растут и риски невозврата, особенно с учетом того фактора, что выпуски облигаций зачастую ничем не обеспечены. Причем рост и объемов и рисков продолжится в 2027 году. Именно к такому мнению пришли аналитики рейтингового агентства Эксперт.
Отталкиваясь от финансовых отчетностей эмитентов, аналитики уже сейчас видят раздувание кредиторской задолженности, что в 2027 году с высокой степенью вероятности приведет к проблемам с ликвидностью. К тому же у компаний остается мало запаса операционной прибыли на оплату процентов. Так, средний уровень EBITDA к процентным расходам составляет 2х и ниже, что при первом же форс-мажоре может выкинуть облигации в дефолт.
Также на 2027 год приходятся риски большого объема рефинансирования. То есть, в следующем году присутствует высокая вероятность, что погашать старые выпуски облигаций эмитенты будут через размещение новых. Прям как в шутке о том "где бы перезанять, чтобы переотдать".
РА Эксперт выделяет 4 наиболее рискованные отрасли: 👉 Оптовая торговля 👉 Сельское хозяйство 👉 Строительство 👉 Лизинг и аренда
Именно в этих отраслях ставки купона более высокие, а кредитные рейтинги - в основном ВВВ и ниже. И тут положительным для нас всех фактом остаются высокие риски при инвестировании в ВДО. То есть, если мы не хотим дыру в доходах в наших инвестиционных портфелях, то при выборе облигаций стоит придерживаться более консервативной стратегии инвестирования.
Статистика девяти месяцев 2026 года говорит о том, что более 80% компаний, допустивших дефолт в течение этого периода, имели рейтинг ниже BB+ либо не имели действующего кредитного рейтинга. Аналитики прогнозируют, что в 2027 году в дефолт могут уйти
Правда, текущий и потенциальный объем дефолтов в 2027 году будут оставаться незначительными не только для экономики страны, но и для долгового рынка. В 2027 году первичный дефолт могут допустить около 3% эмитентов облигации, но не более 25 компаний.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
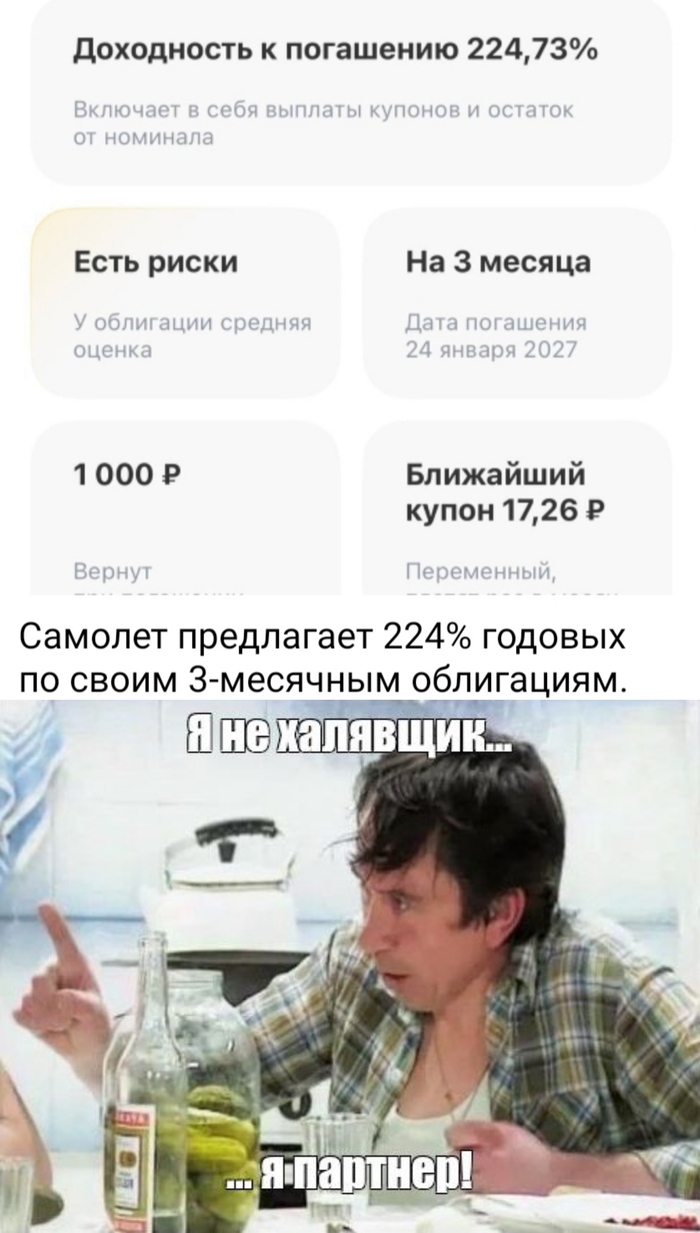
В инвестиционных чатах паника и веселье. Застройщик Самолет предлагает доходность по своим краткосрочным облигациям на уровне космических 224 процентов годовых. Погашение обещают совсем близко - 24 января 2027 года.
🧮 Откуда щедрость
Космический процент возник не от хорошей жизни строителей. Сами ценные бумаги застройщика на бирже рухнули и торгуются за бесценок.
После отмены массовой льготной ипотеки продажи квартир встали, денег у девелопера все меньше, а огромные долги перед банками нужно отдавать прямо сейчас. Такие цифры в предложении - это не подарок, а прямая оценка риска дефолта.
🎰 Рисковое партнерство
Покупать эти бумаги сегодня - это чистая ставка на то, успеет ли компания перекредитоваться до января или заморозит все выплаты.
Но если фартанет - вы партнер, если нет - не купите даже....кеды...жене, а на сапоги ей даже не расчитывайте.
Вы может не следите за новостями (или не совсем понимаете, что в них написано), так я вам расскажу.
Вчера был очень странный не-дефолт у застройщика САМОЛЕТ. Произошла редчайшая техническая ошибка.
Итак, 28 сентября 2026 - дата погашения 20-го выпуска на 2,5 млрд рублей. Сначала Мосбиржа (в лице Национального Расчетного Депозитария) опубликовала сообщение о том, что обязательства исполнены ненадлежащим образом: 28.09.2026 поступило всего 672 млн рублей, а не 2,5 миллиарда. Но позже опубликовано ещё одно сообщение о том, что деньги всё-таки доплатили. И обязательства исполнены в срок.
Мнения экспертов и аналитиков разделились. Кто-то верит в версию с технической ошибкой. Кто-то, имея больше опыта и зная как работает лента раскрытия таких фактов, выдвигает версию, что доплачивали уже на следующий день, то есть с задержкой. А это уже дефолт, но биржа решила сгладить углы, потому что время сейчас такое, беспокойные новости ни к чему.
Вообще, как устроена механика рефинансирования кредитов? На пальцах простым языком, попытаюсь объяснить.
Самое страшное, что может случиться с очень честной, ответственной, но очень закредитованной компанией - это потеря доступа к рефинансированию. Когда подходит срок погашения крупного долга, ты не всегда можешь вытащить из операционки большую котлету денег без ущерба делу. Гораздо проще и рациональнее взять новый кредит, отправив средства на погашение старого - и продолжать делать бизнес. Это нормальная практика, огромное количество компаний по всему миру десятилетиями так живут. Кредитное плечо не всегда зло, если грамотно рассчитывать свои силы - то вполне себе добро. Но это работает только до тех пор, пока тебе есть у кого эти деньги взять.
А теперь возьмем ситуацию, когда твои облигации на вторичном рынке торгуются с доходностью 50-60% годовых. А ты хочешь перекредитоваться под 20% годовых - а больше не потянешь, маржа просто не позволит платить больше. Но ни один дурак не возьмет твою облигацию с купоном 20% на новом размещении, когда старые торгуются с доходностью 50%. В итоге, ты не можешь занять новые деньги на рынке.
А что банки? Банки тоже не дураки. Чтобы взять у банка кредит, надо что-то дать в залог. А все ценное уже заложено по старым кредитам. Закладывать больше нечего.
А дальше - погашение на несколько миллиардов, пустая казна и технические ошибки при перечислении в НРД. Это не про Самолет, конечно же, а про другие компании. Все совпадения случайны.
Но что если допустить, что все-таки не техническая ошибка? А что если у крупнейшего застройщика кассовый разрыв? Что если доступ к рефинансу закрылся? А без льготной ипотеки продажи встали колом, и своих денег тупо нет.
Это что тогда получается? Без льготной ипотеки вообще бизнес-модель у массовой стройки нерабочая? На укольчиках с массовой льготкой, в которую некоторые брали по 4-5 квартир тем самым разогнав цены на жилье, так что вместо доступности оно наоборот стало недоступным - на этих укольчиках бизнес-модель работала, а без них вообще не работает? Огромные кредиты были взяты и десятки ЖК запущены в строительство под ситуацию, когда льготная ипотека будет вечной, и спрос на квартиры будет вечным? Даже под угрозой банкротства снижать цену на недвижимость считается недопустимым?
А может, настоящая цена программы льготной ипотеки - это масштабный кризис, который может нас настигнуть в случае, если стройка вот так встанет, а застрои не смогут платить по долгам? И нам придется платить эту цену?
Неужто с программой льготной ипотеки просчитались - НО ГДЕ?
Не хочется в это всё верить, уж лучше и правда будь это техническая ошибка.
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
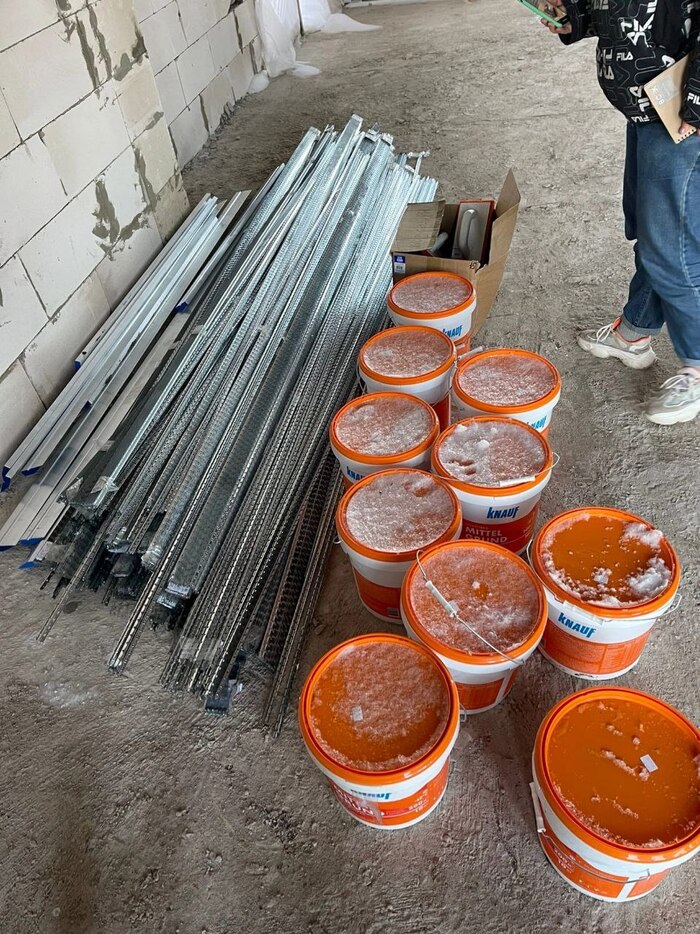
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
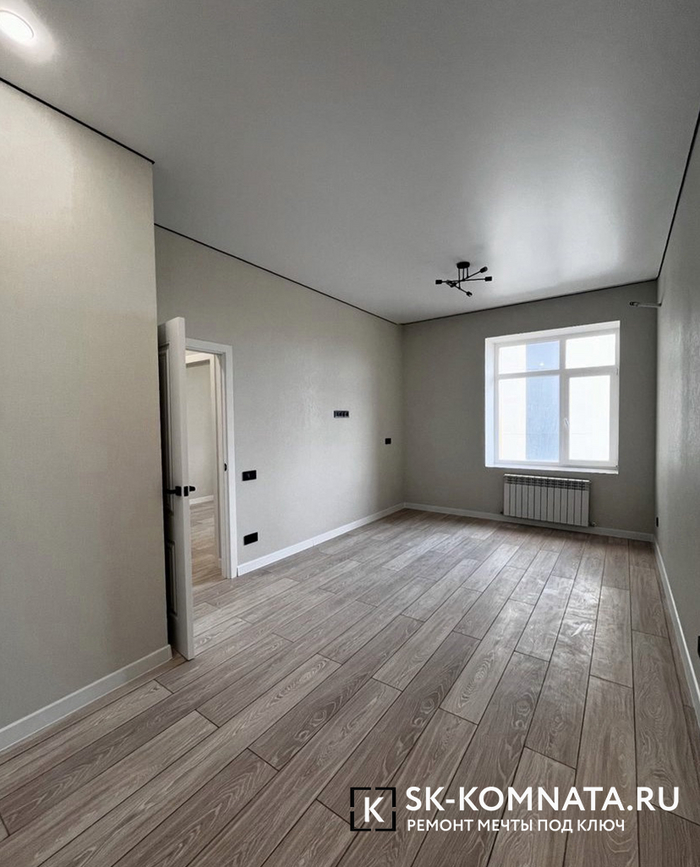
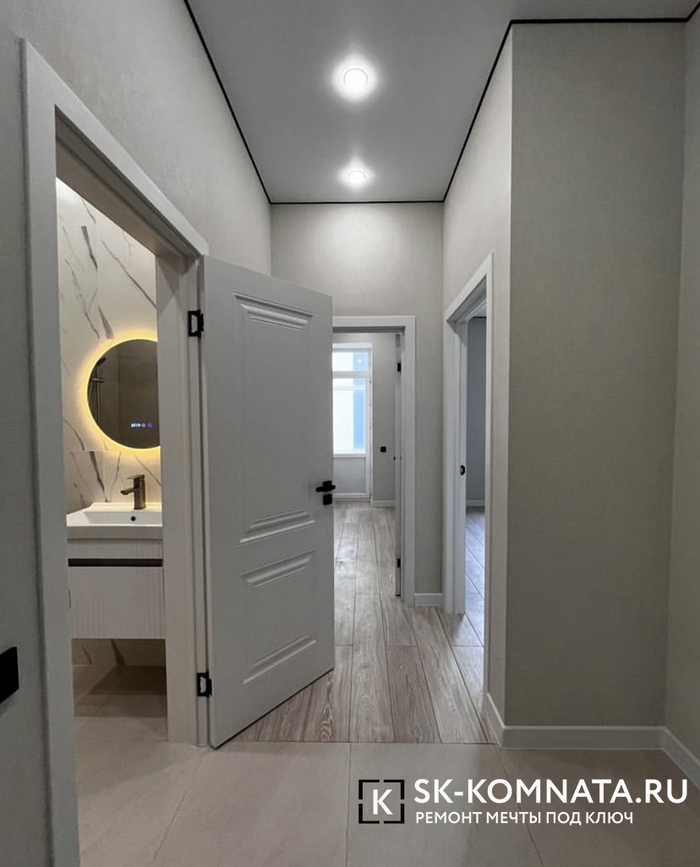
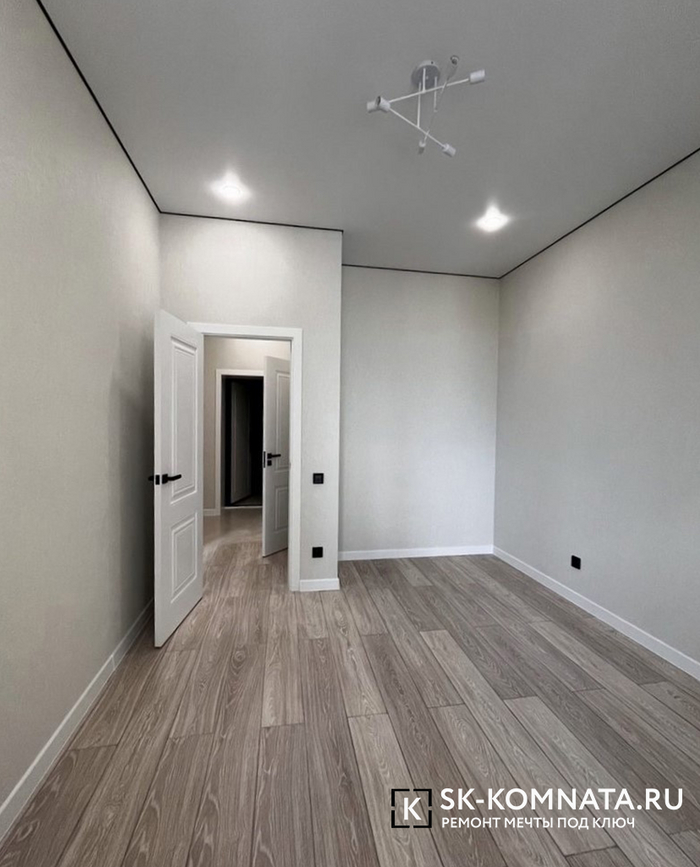
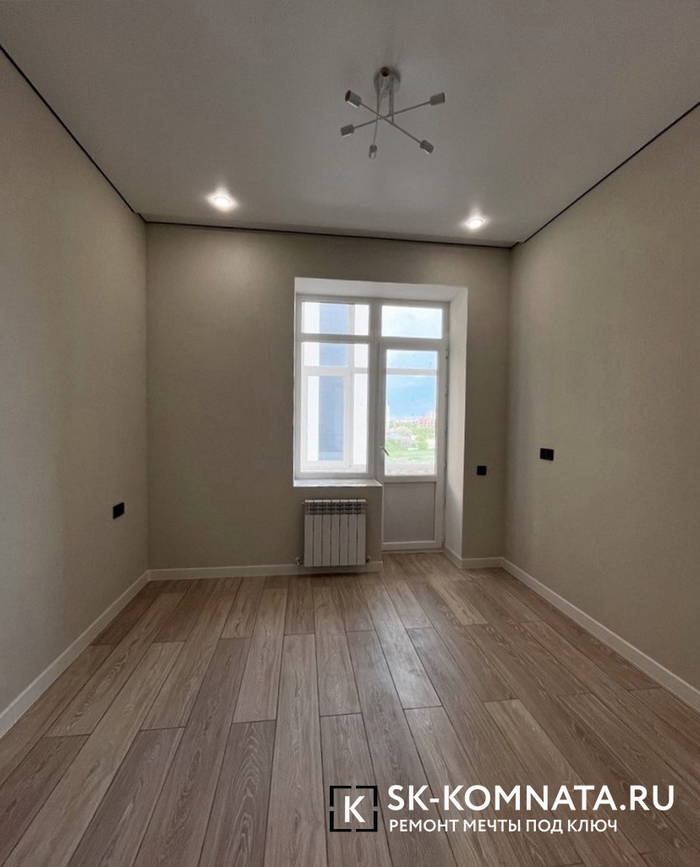
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
Самолет допустил второй техдефолт за год. Не смог вовремя найти всего 2,5 млрд. Самолет до последнего мёл по амбарам и скрёб по сусекам, но к нужному дню нашел всего 269 руб на облигацию из 1000. Остаток зачислили только 29 сентября.
И это не техническая проблема. Во-первых, деньги отправили двумя платежками в разное время. Если бы ликвидность была в порядке, 2,5 млрд нашли бы за день. Во-вторых, проблема, которая повторяется через 4 месяца, перестает быть случайностью.
Что мы узнали
В МСФО по итогам 1П 2026 мы видели, что на р/с оставалось около 10 млрд руб. Ещё Самолет писал про неиспользованные кредитные линии банков.
Теперь мы убедились, что на р/с этих денег уже нет. И, судя по всему, доступа к кредитным линиям тоже уже нет. Ковенанты нарушены, и банки заблокировали новые деньги?
На фоне обвала продаж, становится совершенно непонятно, где Самолет найдет десятки миллиардов на погашение в начале 2027.
Что ждать в 2027
Ужесточение условий льготный ипотеки больнее всех ударит именно по Самолету. У него было 68% таких сделок на конец 2025. Кроме того, Самолёт работает преимущественно в Москве, где условия стали самыми жёсткими.
С января 2026 года снят мораторий на неустойки за просрочку. Самолет — лидер по несданным вовремя объектам. За каждую квартиру придется отдать 1/150 ключевой ставки в день. В 2026 году Самолет их не платил, но в 2027 году ему предъявят миллиардную неустойку.
Закон о банкротстве — ФЗ № 253-ФЗ от 26.07.2026. Должен вступить в силу 27 июля 2027 года, но есть поправка о переносе срока на 1 января 2027. Как раз для Самолета? Банки получат возможность договориться между собой и решить, как поступить со всем долгом эмитента (включая ваши облигации). Они могут решить поменять облигации на акции или списать их частично/полностью. Соглашение распространится даже на тех, кто голосовал против.
Но даже после списания долга непонятно, как бизнес будет работать дальше. Продажи рухнули, много недостроенных домов, пойдут огромные штрафы за несданные вовремя квартиры… Ситуация очень похожа на Сегежу. Только тут нет акционера, который готов это всё финансировать.
Что делать с облигациями?
На мой взгляд:
деньги на погашение облигаций в 2026 всё-таки найдутся
выход из облигаций до января 2027 года выглядит рациональнее, чем ожидание реструктуризации.
Шторм на корпоративном рынке долга продолжается. В том числе за последние дни заметно выросли доходности облигаций почти всех девелоперов.
🌪️То, что сейчас происходит с опасениями рынка по поводу застройщиков, можно охарактеризовать как осязаемый кредитный кризис. Будучи инвестором и аналитиком, не мог пройти мимо и подготовил краткий системный разбор отрасли.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏗️Что вообще случилось?
Судя по происходящему, рынок девелоперских продаж вошел в состояние усугубляющейся рецессии. В январе–июне 2026 года восемь крупнейших российских застройщиков совокупно сократили выручку на 12,1% г/г, до 699,8 млрд ₽. Продажи новостроек в Москве рухнули на 27%, до 1,3 млн кв. м.
👇Главные причины:
● Отмена массовой льготной ипотеки и ужесточение условий «Семейной ипотеки» с 1 февраля 2026 года. Рыночная ипотека сейчас — это просто трэш, товарищи.
Я лично раздумывал об улучшении своих жилищных условий в этом году, но оценив вводные, понял что просто НЕ ПОТЯНУ. Сбер предложил мне «индивидуальные ипотечные условия» под 22,7% годовых!!!🤦♂️
● Высокая ключевая ставка: даже после снижения до 14% обслуживание долга остаётся крайне дорогим.
Банки, другие институциональные кредиторы и многие частные инвесторы прекрасно понимают, что дальнейшее снижение ставки под большим вопросом, а вот её повышение может быть не за горами. Поэтому давать взаймы под низкий процент (хотя бы не сильно выше ключевой ставки) сейчас никто не хочет.
● Рекордный объём непроданного жилья: к середине 2026 г. застройщики покрывали долг перед банками средствами дольщиков только на 66% (годом ранее — 83%).
● Количество дел о банкротстве застройщиков в 1п2026 выросло на 37% г/г.
✈️Самолет терпит крушение
Самолет — главный источник системного риска. Выручка упала на треть до 117,4 млрд ₽, чистый убыток достиг 22,3 млрд ₽ (против прибыли 1,8 млрд ₽ годом ранее).
📊Девелопмент как таковой принёс компании 29,4 млрд ₽ операционной прибыли, но ~52 млрд ₽ ушло на обслуживание долга. Общие обязательства достигли 1 трлн ₽.
Скорректированный чистый долг без учёта эскроу вырос на 14%, до 424,6 млрд ₽, а его отношение к EBITDA подскочило до 3,88x с 2,98x. Ну это жесть.
📉Облигации: вчера облиги Самолета рухнули в пол (доходности по некоторым достигали 400%) на фоне заявления НРД о «ненадлежащем исполнении обязательств» по погашению выпуска БО-П20. Компания перевела в срок лишь 269 ₽ вместо 1000₽ за каждую бумагу. К вечеру Самолет отчитался о полном погашении выпуска (с задержкой на 1 день), но осадочек, как говорится, остался.
Одна надежда, что Герман Оскарович проявит благородство и найдет способ погасить взятые «Самолетом» облигационные займы. Но зачем ему это? Сбер хочет отбить в 1-ю очередь своё, проблемы физиков его вряд ли волнуют.
🤔Что меня напрягает
На самом деле, пока ещё ни один застройщик не допустил дефолта по нынешним выпускам своих облиг в обращении. Но есть ряд тревожных моментов, которые напрягают инвесторов (и меня в частности).
💣Системный риск «эффекта домино»: кейс Самолета уже создал эффект заражения — инвесторы распродают облигации других застройщиков, опасаясь цепной реакции.
💣Отмена моратория на штрафы за срыв сроков передачи жилья с 1 января 2026 года резко увеличила компенсации покупателям.
💣Снижение покрытия эскроу: у 13 из 16 застройщиков коэффициент покрытия эскроу ниже 0,9x, средний — 0,69x.
💣Риск ликвидности: даже снижение ключевой ставки не помогает, поскольку выигрыш от подешевевших денег съедается падением продаж.
Карта доходностей облигаций застройщиков на конец сентября 2026. Инфографика: Cbonds.ru
🎯Перекрытый кислород?
Самая большая проблема (и я повторяю это уже 3 года!) для закредитованных эмитентов, в т.ч. застройщиков — это потенциальная долговая спираль, а точнее отсутствие возможности адекватного рефинансирования.
📈Если доходности облигаций на вторичном рынке РАСТУТ (что и происходит сейчас), занять средства под менее привлекательную ставку становится невозможно. Никто в здравом уме не станет покупать облигации того же эмитента на первичке под условные 18% годовых, если на бирже они торгуются под 40%.
Это значит, что эмитенту нужно либо предлагать доходности, сравнимые с рыночными (а значит, брать на себя ЕЩЁ БОЛЕЕ НЕПОДЪЕМНУЮ процентную нагрузку на несколько лет вперёд), либо отказываться от размещений. Но если банки уже не дают кредиты, а на биржу выходить слишком дорого, то компания попадает в ловушку ликвидности.
Нет рефинанса — нет денег на погашение предыдущих выпусков — кассовый разрыв — технический дефолт — реальный дефолт.
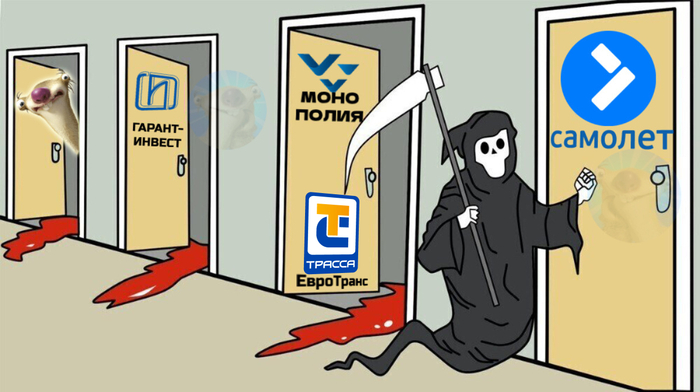
Примерно в таком же ключе развивалась ситуация и с ЕвроТрансом.
💼У меня широко диверсифицированный капитал, поэтому строительные бонды в нем тоже есть. Лично я прямо сейчас держу в своем портфеле облигации трех застройщиков: Самолет, Эталон и Глоракс. Немного увеличивать позицию в случае дальнейшего снижения готов только по последнему, и то с осторожностью. Также относительно устойчиво пока ещё выглядят Сэтл и Легенда.
Внимательно наблюдаю за происходящим. Берегите себя и свои деньги.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
— её владелец допустил дефолт по облигациям на 27 млрд рублей.
Глава совета директоров и трое топ-менеджеров также оказались под арестом. Из обвиняют… в хищении бензина и дизеля минимум на 100 миллионов.
Всё началось в 1997 году: основатели «Трассы» начинали как франшиза TNK, а потом выросли в собственный бренд. К 2012 году сеть управляла 36 АЗС и параллельно развивала нефтебазы, фабрику-кухню и придорожные рестораны — то есть строила не просто заправки, а целую инфраструктуру вдоль дорог Подмосковья.
Первый тревожный звонок прозвучал в 2014-м: компания набрала около 20 млрд рублей долга по 80 кредитным линиям и была вынуждена реструктурировать 15,8 млрд. Но вместо того чтобы притормозить, в 2022 году «Трасса» заключила сделку возвратного лизинга с «Газпромбанк Лизинг» — получила контракты на 10 лет и кредитную линию на 8,5 млрд. А в ноябре 2023-го компания вышла на IPO на Московской бирже, привлекла 13,5 млрд рублей, и её оценили в 40 млрд — это и есть кульминация взлёта, точка максимального доверия инвесторов.
Дальше — медленное расхождение красивой картинки и реальности. В 2023-м выручка была 126,8 млрд при чистой прибыли 5,2 млрд и чистом долге 16,8 млрд. К 2025-му выручка выросла до 265,8 млрд, но чистая прибыль осталась почти на том же уровне — 4,8 млрд, а чистый долг взлетел до 44,5 млрд. Ключевая деталь истории: дивиденды платили не из операционной прибыли, а за счёт новых займов, и чистая маржа сжалась до 1,8%, при этом обслуживание долга съедало 11,9 млрд в год.
Развязка началась в первой половине 2026-го: на фоне топливного кризиса в стране (оптовые цены на партию выросли с 1 млрд до 1,2–1,25 млрд) выручка компании рухнула на 28%, до 67,1 млрд, а сама «Трасса» показала убыток 5,6 млрд. С апреля 2026-го начались технические дефолты, а в начале сентября — полный дефолт по всем 10 выпускам облигаций на 27,1 млрд рублей, требования кредиторов превысили 37 млрд. Параллельно арестовали председателя совета директоров Игоря Мартышова и трёх топ-менеджеров — по делу о хищении топлива, предназначенного для полиции Подмосковья, на сумму больше 100 млн.
Финал: сеть полностью остановила продажу топлива. Заправки, возможно, продолжат работать под новым управлением, но держатели облигаций (а это на 92% частные инвесторы, обычные люди) рискуют потерять деньги — исход зависит от реструктуризации, осложнённой тем, что ключевые активы компании уже находятся в собственности кредиторов.
Ранее разбирали график погашений. Сентябрьский пик компания успешно прошла.
Давайте посмотрим, что изменилось, что уже выплачено и какие цифры будут на столе у менеджмента на встрече с институционалами.
Сентябрь закрыт
Самый крупный сентябрьский транш — амортизация по БО-П19. 7 сентября эмитент погасил 33% номинала, это 3,3 млрд рублей, плюс купон.
По БО-П10 амортизация прошла 10 сентября — это ещё около 0,8 млрд рублей тела долга.
Итого за сентябрь с купонами — около 4,3–4,4 млрд. Компания справилась. Платёжная дисциплина сохранена, технического дефолта нет.
Что осталось до конца года
После сентябрьских выплат у менеджмента есть примерно два месяца на сбор денег и работу с инвесторами.
Ситуация непростая:
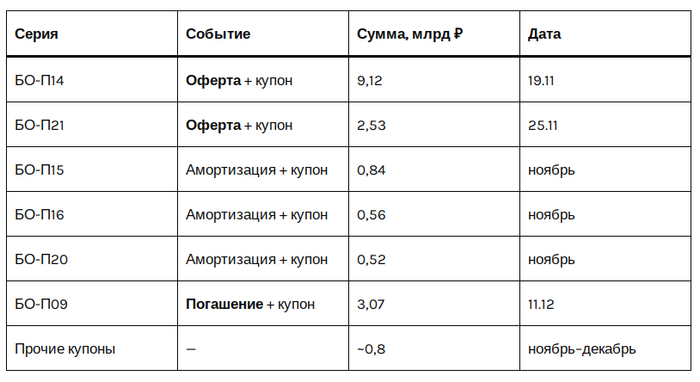
Критическая нагрузка ноябрь–декабрь: ~17 млрд ₽
Сколько ушло в рынок и придется выкупить?
Точных данных о структуре держателей в открытом доступе нет. Но есть косвенные признаки, которые позволяют сделать прикидку.
По БО-П14 первые сделки пошли 10 августа, объемы от 100 млн руб в день. 11 августа кто-то вышел на сумму свыше 1 млрд рублей.
По БО-П14 в августе купон был выплачен только по 8 000 006 бумагам из 9 000 000. Это значит, что 1 млн бумаг (1 млрд рублей) на дату выплаты купона не находился в обращении — либо был выкуплен эмитентом, либо находился на балансе структуры, не имеющей права на купон. Т.е. реальный объем выпуска, который может быть предъявлен, изначально меньше 9 млрд.
БО-П21 торговался вяло. Оценка ушедшего в рынок объема — не более 0,3–0,5 млрд руб.
Итого народный объем, который почти наверняка принесут на оферту:
БО-П14: ~1,5
БО-П21: ~0,3–0,5
Итого: ~1,8–2,0
Встреча с институционалами и реальная нагрузка
Во вторник, 22 сентября, менеджмент анонсировал закрытую встречу с институциональными инвесторами.
Судя по всему, будут убеждать держателей БО-П14 и БО-П21 не предъявлять бумаги к оферте.
Если менеджмент убедит крупных клубных инвесторов не предъявлять бумаги, но частные инвесторы, купившие с дисконтом, все равно придут, нагрузка в ноябре составит:
Оферта БО-П14: ~1,5 млрд ₽ (частные)
Оферта БО-П21: ~0,3–0,5 млрд ₽ (частные)
Амортизации БО-П15, БО-П16, БО-П20: ~1,9 млрд ₽
Купоны по всем выпускам в ноябре: ~1,5 млрд ₽
Итого ноябрь: ~5,2–5,4 млрд ₽.
В сентябре компания справилась с 4,1–4,4 млрд, так что 5,2–5,4 млрд — посильный объем.
Итого
Я исхожу из того, что БалтЛиз справится. Его облигации у меня есть. И да, я буду среди тех частников, кто принесет их на оферту в ноябре.
ГК «Самолет» продолжает терпеть биржевое крушение, длящееся уже пару последних лет. Пассажиры этого лайнера, включая меня, испытывают жесткие перегрузки и уже устали орать от бесконечного ужаса.
Я держу и акции, и облиги Самолета, так что здесь моя шкура тоже полностью в игре. Ситуёвина, прямо скажем, довольно нервная.
📉Пока акции в последние дни немного отскакивают после обвала, облигации летят вниз. И причина тому — новость о возможной передаче части бизнеса под управление Сбербанку.
Разбираемся, что происходит.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏦Сбер возьмёт контроль?
17 сентября «Коммерсантъ» со ссылкой на три источника сообщил: Сбербанк, как крупнейший кредитор «Самолета», может получить в управление часть бизнеса девелопера.
Обсуждаются два основных варианта:
1️⃣Вхождение Сбера в капитал дочерних структур, которые строят ЖК за счет проектного финансирования банка. Кредитор получает полный контроль над операционными процессами, а застройщик — гарантии достройки объектов.
2️⃣Реструктуризация кредитов с залогом активов бенефициаров, не связанных с бизнесом группы.
Масштаб проблемы: Сбербанк выдал «Самолету» 274,2 млрд ₽ (30,6% от общего долга). Еще 85,9 млрд ₽ (9,6%) компания должна ВТБ.
🤦♂️Финансовые результаты за 1-е полугодие 2026 — удручающие. Выручка 117,4 млрд ₽ (-31,3% г/г), чистый убыток 22,3 млрд ₽ (против прибыли 1,8 млрд ₽ годом ранее). Один только облигационный долг превышает 103 млрд ₽. Пу-пу-пу.
📉Токсичные облиги Самолета
После обвала почти на 20% за неделю (с 331 до 266 ₽) акции SMLT отскочили на новостях о возможной сделке со Сбером. Логика проста: если Сбер берет управление, значит, как такового банкротства скорее всего не будет. Для акционеров это шанс на спасение.
Кстати, о том, что именно Сбер перехватит контроль над Самолетом «за долги», я довольно точно спрогнозировал ещё в марте 2026.
🤷♂️Облигации — совсем другая история. 17 сентября котировки облиг обвалились более чем на 10% за сессию. Например, у выпуска Самолет2P3 цена опускалась до 790 ₽, а доходность на последней вчерашней сделке составила 42,13%.
Это уровни доходности, который рынок закладывает только при ожидании дефолта. Сегодня с утра обвал продолжился.
🤔Почему так? Потому что облигационеры обоснованно боятся реструктуризации. Если Сбер заберет себе лучшие проекты, денежные потоки останутся в «дочках», а на материнской компании повиснут ничем по сути не обеспеченные облигации.
💥Возможен дефолт?
Ну, если не дефолт, то очень неприятный рестракт точно вероятен. Можно провести исторические параллели:
💀«Гарант-Инвест»: необеспеченные облигации обменяли на 21% акций. В случае отказа — банкротство.
💀СУ-155: держателей облигаций «отправили в конец очереди», активы ушли в новую структуру, тяжбы растянулись на годы.
Сама идея, что банк заберет себе строительные „дочки“ компании, а значит и все их денежные потоки, достаточна, чтобы сильно напугать рынок. Что и произошло.
Банк, заходя в капитал девелопера, защищает прежде всего себя как залогового кредитора и достройку объектов для дольщиков. А вот биржевые инвесторы точно не будут в приоритете.
🎯Промежуточный вывод
Для держателей акций: ситуация так себе. Компания убыточна, долг превышает капитализацию в разы, а Сбер может забрать лучшие активы. Радостный отскок — это скорее всего спекулятивная реакция на новость, а не фундаментальное улучшение. Ставка на SMLT сейчас похожа на лотерею.
⚠️Для держателей облигаций: тоже фиговенький расклад. Риск реструктуризации с потерей части тела долга — крайне высок. Если Сбер заберет «дочки» с денежными потоками, необеспеченные облиги материнской компании могут оказаться в конце очереди кредиторов. Некоторые короткие выпуски, возможно, погасят, но длинные — под большим вопросом.
💼Я застрял и в акциях, и в облигациях с приличным «лосём» (пишу об этом откровенно, в отличие от всезнающих «гуру», у которых только плюсовые сделки). Не докупаю, но пока что и не продаю. Пару лет я следил за ситуацией, но мне не верилось в отказ Самолета платить по долгам. В последние дни положение резко ухудшилась.
Возможен ли дефолт Самолета? Формально — пока нет. Но фактически потенциальный рестракт на невыгодных условиях может быть не особо лучше дефолта: мы получим не наши деньги, а новые бумаги с непонятными перспективами.
✈️Возможно, решительный и мужественный Командор и находчивый 2-й пилот Дринкинс найдут выход из сложившейся крайне запутанной и тяжелой ситуации? Наблюдаю дальше.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.