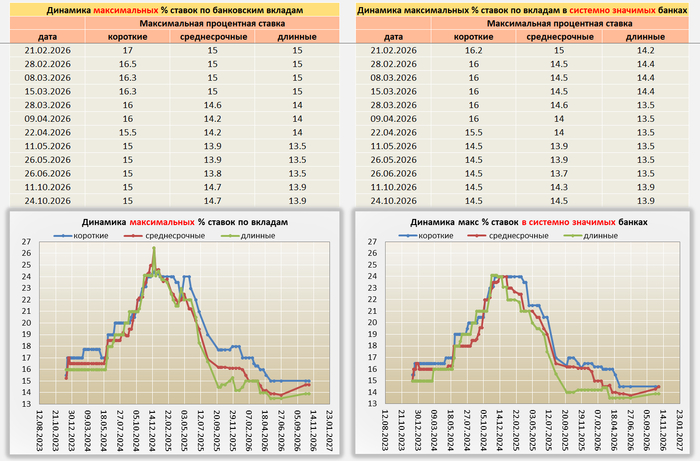
На рынке банковских вкладов затишье. Никаких резких движений нет, хотя некоторые банки потихоньку подкручивают ставки вверх — видимо, пытаются привлечь ликвидность. Но ждать каких-то глобальных перемен в ближайшее время вряд ли стоит. Раз ЦБ оставил ключевую ставку без изменений, то и банки, скорее всего, займут выжидательную позицию до следующего заседания. Оно намечено на 18 декабря 2026. На котором регулятор может сделать «подарок» к Новому году и всё-таки снизить ставку на 0,25%.
На рынке банковских вкладов продолжается заметный тренд: ставки по долгосрочным депозитам ползут вверх. Банки здесь действуют синхронно с рынком ОФЗ — доходность длинных гособлигаций тоже растет, и кредитные организации просто подстраиваются под эту реальность.
При этом интересная картина складывается с ожиданиями от регулятора. Судя по текущей политике банков, они пока вообще не закладывают в свои продукты сюрпризов от ЦБ. В их расчетах ключевая ставка на ближайшем заседании 23 октября 2026 года останется без изменений.
Я тут подумал: а что бы я сейчас делал, не будь у меня моей однушки, которую я купил в 2018 году по адекватным тогдашним ценам? С каждым годом квартирные ценники поднимаются все выше и выше.
Но есть тактика, которую часто недооценивают, потому что она выглядит примитивной и устаревшей. Медленно, скучно, без гарантий. И всё же на длинной дистанции она почти наверняка сработает.
Чтобы не пропустить другие интересные и полезные публикации о финансах, подписывайтесь на мой тг-канал или канал в Макс.
👨👩👦Мама, папа, банк
Разберем реальный сценарий. Начало 2023 года. Доход домохозяйства (семья из трех человек) — 160 тыс., расходы 100 тыс., откладывать можно 60 тыс.
💰Папа по совету друзей хочет открыть брокерский счет и покупать акции, но разумная супруга его отговаривает. Они начинают методично копить на банковских вкладах. В 2023 году при средней ставке около 11% им удалось собрать 820 тыс. за год.
В 2024-м ставки выросли до 18–19%, деньги перекладывались между накопительными счетами и короткими депозитами. К началу 2025 года было накоплено 1,7 млн. К концу 2025-го, после индексации зарплаты, — около 3 млн.
🏠Вполне достаточно для взноса 40% по квартире за 7–8 млн. Дальше те же 60-70 тыс. ежемесячно направляются уже на погашение кредита за собственное жильё, причем выработанная привычка копить делает этот процесс довольно легким. Это не теория: несколько знакомых прошли примерно такой путь.
📈Сложный процент и регулярность
Даже если откладывать немного и копить с нуля — не страшно. 25 тыс. в месяц под 13% с капитализацией дают 1,08 млн за 3 года и 2,06 млн за пять. Для первого взноса на минимальное жильё во многих регионах — более чем достаточно. Главное — регулярность. Время и сложный процент сделают своё дело.
Кто-то скажет: «Сид, у нас зарплата 50 тысяч, мы и 25 т.р. не можем отложить!»
🤷♂️Чудес не бывает, волшебной таблетки у меня нет. Если у вас нет возможности откладывать хотя бы 25 тыс. ₽ в месяц, в части недвижимости у меня для вас плохие новости. Ипотеку (даже в регионе, даже семейную) вы точно не потянете, поэтому в этом случае в 1-ю очередь нужно заняться увеличением доходов и/или оптимизацией расходов.
Впрочем, это фундаментальный жизненный принцип — независимо от того, есть у вас цель накопить на квартиру или нет.
Три сценария
1️⃣ Ипотека дешевеет. Накопления превращаются в меньший кредит, меньший платёж и меньшую переплату. Хотя сами квартиры при этом, скорее всего, подорожают, поэтому не факт.
2️⃣ Ипотека не дешевеет. Слишком дорогую рыночную ипотеку не берём. Деньги пускай и дальше работают под 13–14%, а не мы платим 20%. Разница — в нашу пользу.
При дорогой ипотеке НЕ влезаем в кредит крайней мере до тех пор, пока накопления не перевалят за 50% стоимости жилья. Если в семье появится ребенок, то можно будет задуматься о льготной семейной ипотеке — тут наши сбережения станут отличным фундаментом.
3️⃣ Цены улетают в космос. Ааа, Сид, ничего не получилось!😱 Квартира не куплена, но зато натренирована дисциплина сбережений и есть ликвидная сумма. Её можно направить в другой актив, другой город, образование, бизнес.
Никто ещё не разорился в современной России, имея солидный банковский счёт. Все эти пугалки про постоянную инфляцию и про заморозку депозитов — в пользу бедных. В реальности почему-то регулярно разоряются те, кто взял неподъёмный кредит.
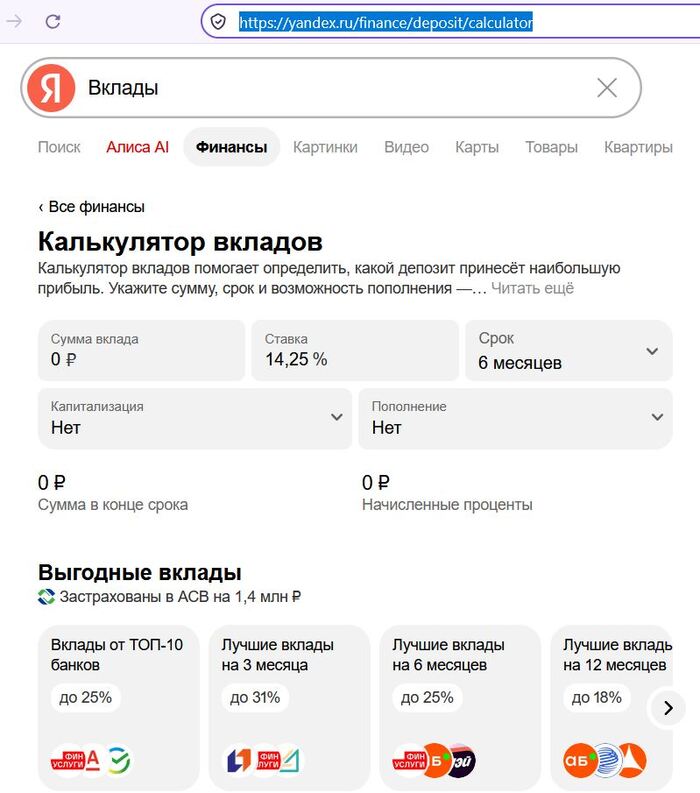
👉В Поиске Яндекса есть удобный калькулятор, где можно и изучить актуальные ставки по депозитам в разных банках, и самому посчитать доходность при разных суммах, сроках и процентах.
Скрин «Калькулятора вкладов» от Яндекса
🎯Подытожу
Да, даже сейчас я копил бы на квартиру на вкладах, возможно миксуя их с другими почти безрисковыми активами (ОФЗ и фондами денежного рынка).
В 2014-м я начал с покупки маленькой комнаты в коммуналке на окраине, до этого сберегая часть своей скромной зарплаты на депозитах в течение долгих 6 лет.
Затем копил снова, продал её и купил студию, и лишь после этого студия превратилась в полноценную ипотечную однушку. Кто мешает сейчас делать так же? Даже если квартира по каким-то причинам не будет куплена, с вами останутся капитал, финансовая грамотность и спокойствие.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
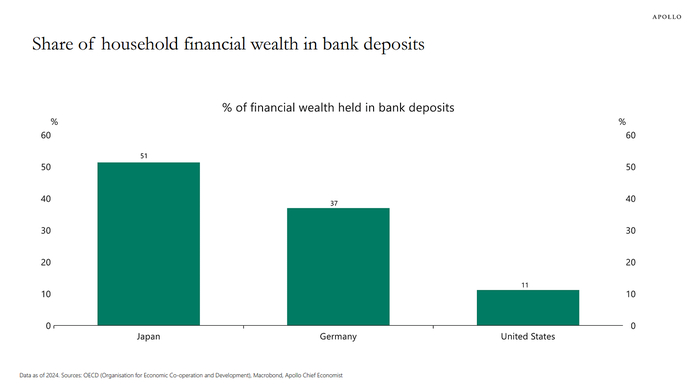
Интересный график от Аполло: доля банковских депозитов в общих финансовых активах домохозяйств в разных странах. Здесь в финансовом капитале считается наличка, деньги в банке, ценные бумаги, и активы на пенсионных счетах – но не учитывается недвижимость.
Тут прямо наглядно видно, что в США люди по уши сидят в фондовом рынке (на депозиты приходится всего 11%), а вот немцы и японцы банки любят сильно побольше (37% и 51%, соответственно).
А что в России? Давайте заглянем в статистику ЦБ РФ. Там выходит, что у российских домохозяйств в банках лежит 48% – почти как в Японии.
Но тут есть интересный нюанс: в статистике OECD, на базе которой построен прикрепленный график, наличные деньги учитываются в одной строке вместе с деньгами в банках (предполагается, я думаю, что там в наличке всё равно не какие-то огромные суммы лежат).
Так вот, в России на наличные деньги приходится аж 16,7% финансовых активов населения – это в полтора раза больше, чем у американцев в банке лежит! Если считать наличку + депозиты вместе, то в РФ их доля выйдет на рекордном уровне в 65%.
Что, возможно, как бы намекает, почему с ростом капитализации фондового рынка до 66% ВВП всё никак не выходит – ну не несут туда люди деньги. И еще в свете этой статистики чуть более понятен становится недавний указ с запретом на вывоз из РФ в близлежащие страны налички объемами свыше 1 млн рублей: всё-таки, у населения на руках больше 19 трлн руб. имеется – совершенно некислая сумма денег.
P.S. Вообще, удивительно, что люди не несут эти триллионы рублей в банки даже при текущих очень высоких процентных ставках. Там же, под матрасом, эти купюры постоянно крысы инфляция сжирает!
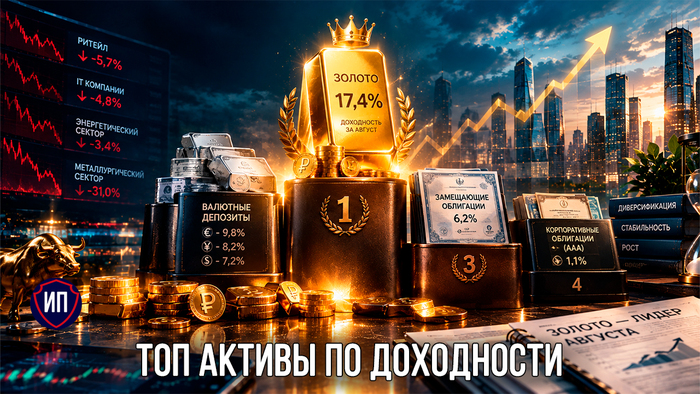
Банк России каждый месяц считает какие инструменты фондового рынка (и не только фондового рынка) дали самую высокую доходность. В этом плане август не стал исключением и в обзоре рисков финансовых рынков регулятор определил лидера месяца - им стало золото.
Золотовыиграло 🥇золото... Такой вот инвестиционный каламбур, но на самом деле драгоценный металл действительно на порядок опередил предыдущих лидеров, которыми были корпоративные облигации, и показал 17,4% доходности за месяц. Сейчас топ-20 банков даже не предлагают такой ставки по вкладам за год...
Наконец-то сбылись мечты и расчеты инвесторов, которые последние 2 года ждали ослабления рубля и хеджировали свои риски, приобретая валютные активы. Правда валютные облигации так и не заняли второе место по доходности. 🥈Серебро ЦБ отдал депозитам в евро, а я всё же сделаю второе место коллективным и поставлю туда все депозиты в валюте. Доходность депозита в евро составила 9,8%, в юанях - 8,2%, в долларах - 7,2%.
Кстати, по совокупности месячных доходностей именно депозиты в валюте пока что находятся в лидерах по доходности за 8 месяцев 2026 года. Они принесли инвесторам от 10 до 17,8%, причем максимальный результат показали вклады в юанях.
И раз уже я обмолвился о хеджировании, то 🥉бронза достается замещающим облигациям, которые в августе показали доходность в размере 6,2%.
"Ближайшим" по доходности конкурентом валюты и золота оказались корпоративные облигации с кредитным рейтингом ААА и 1,1% доходности.
💩Антирейтинг августа возглавляют акции ритейла 📉-5,7%, акции IT компаний 📉-4,8% и акции энергетического сектора 📉-3,4%. Вот уж кто накидал на вентилятор, так частные инвесторы, покупающие бумаги именно этих секторов🤣🤣🤣 Я конечно же шучу, мы покупаем на долгосрок и можем это делать на распродажах. К счастью, эти распродажи не покидают нас весь 2026 год.
Худшими по доходности активами за январь-август 2026 года стали акции металлургического сектора, которые потеряли почти 📉31%, в 2 раза опережая скорость падения индекса Московской биржи.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.