🔩 Северстальпредставила нам операционные и финансовые результаты за III квартал и 9 месяцев 2026 года. В разборке за II кв. 2026 г. я предупреждал, что дела у самого рентабельного металлурга могут улучшиться на фоне возросшего спроса и увеличения цены на сталь, но некоторые риски всё же остаются (высокая ключевая ставка/сезонность влияют на спрос, инвестиции на отсутствие дивидендов, а цена стали на выручку). Опять же учитывая нестабильную ситуацию в металлургической отрасли компания пошла на сокращение риска, снизив инвестиционные аппетиты и отказавшись от выплаты дивидендов в пользу накопления FCF:
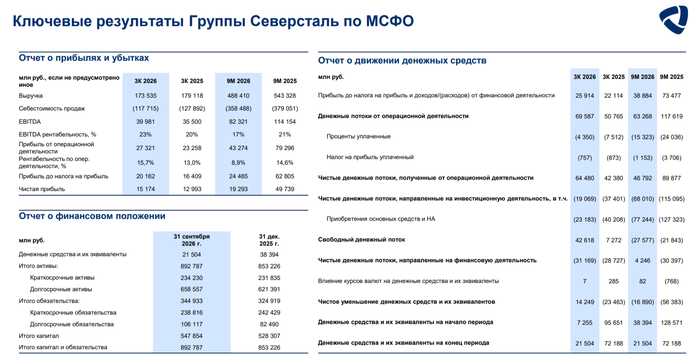
▪️ Выручка: III кв. 173,5₽ млрд (-3% г/г), 9 м. 488,4₽ млрд (-10% г/г) ▪️ EBITDA: III кв. 40₽ млрд (+13% г/г), 9 м. 82,3₽ млрд (-28% г/г) ▪️ Чистая прибыль: III кв. 15,2₽ млрд (+17% г/г), 9 м. 19,3₽ млрд (-61% г/г)
💬 Производство чугуна возросло до 2,737 млн тонн (+2% г/г), стали до 2,723 млн тонн (+0% г/г), рост связан с прошлогодними ремонтами (низкая база). Продажи металлопродукции снизились до 2,607 млн тонн (-9% г/г) на фоне увеличения запасов готовой и незавершённой продукции, отмечаю, что продажи продукции ВДС (высокая добавленная стоимость) так же снизились до 1,353 млн тонн (-6% г/г).
💬 Падение в выручке не такое драматичное в связи с ростом цен на сталь, хотя те же продажи сильно снизились на фоне формирования запасов (ВДС тоже не блеснули, а они выше в стоимости, чем полуфабрикаты). Себестоимость продаж снизилась до 117,7₽ млрд (-8% г/г, то есть динамика снижения выше, чем в выручке), это как раз помогло операционной прибыли, которая оказалась выше прошлогодней — 27,3₽ млрд (+17,5% г/г).
💬 На прибыль повлияла разница финансовых доходов/расходов -2₽ млрд (снижение кэша и прирост долга влияет на доходы, год назад 0₽ млрд) и отрицательные показатели по курсовым разницам -3,7₽ млрд (валютный долг, год назад -5,7₽ млрд).
💬 Кэш на счетах снизился до 21,5₽ млрд (на конец 2025 г. — 38,4₽ млрд) из-за инвестиций. Долг нарастили до 71₽ млрд (на конец 2025 г. — 60₽ млрд), показатель чистый долг/EBITDA составил 0,47x.
💬 OCF составил 64,5₽ млрд (+52,1), всё из-за притока средств в оборотный капитал. CAPEX сократили до 23,2₽ млрд (-42% г/г), как итог FCF положительный 42,6₽ млрд (в прошлом году +7,3₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за 9 м. 2026 г., что вполне логично из-за отрицательного FCF (-27,6₽ млрд).
📌 Глава Северстали рассказал, что за 9 м. 2026 г. металлопотребление в РФ возросло на 1% г/г, но в IV кв. компания ожидает сезонного охлаждения и ждёт -0,5% по году. За 9 м. 2026 г. средние цены на сталь в РФ снизились на 6% г/г, что связано со слабой динамикой I п., вместе с тем, в III кв. цена выросла на 6% к уровню II кв., на фоне сезонного восстановления спроса и низких запасов у переработчиков и металлотрейдеров. Компания продолжает придерживаться плана сокращения инвестиций (ранее планировалось потратить 147₽ млрд на инвестиции, инвестиции в главный проект продолжаться — ЧМК, как вы понимаете дивидендов всё равно не будет). По данным WSA после частичного восстановления по выплавке стали в РФ падение продолжилось, а вот перевозки по РЖД плюсуют второй месяц подряд. Ставка всё ещё двузначная, при этом цена на сталь начала снижаться, но всё ещё выше, чем в прошлом году (в октябре — 73,9 тыс. за тонну vs. год назад — 63,5₽ тыс. за тонну), конечно, в зимний период спрос сократится и это тоже негативное влияние. Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
Поспрашивал тут у Алисы, сколько роботоспособных мужчин в РФ. Ответ: Около 3 млн. Спрашиваю, сколько из них сидят без работы? Ответ: Около 1%. т.е. всего 30.000 безработных
Ещё три эмитента из финансовой отрасли на этой неделе попытаются занять денег в долг через биржу, два из них — сегодня. Насколько адекватны их запросы, предлагаю вместе посмотреть (спойлер: по-моему, нам пытаются втереть какую-то дичь🤷♂️). Впрочем, посмотрите и решите сами.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚐 ВТБ Лизинг 1Р8 (фикс)
● Название: ВТБЛиз-001Р-08 ● Номинал: 1000 ₽ ● Объем: 5 млрд ₽ ● Купон: до 15,75% (YTM до 16,94%) ● Выплаты: 12 раз в год ● Срок: 1 год 8 мес. (600 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 29 октября, размещение — 2 ноября 2026.
🚛АО «ВТБ Лизинг» — одна из крупнейших универсальных лизинговых компаний РФ, 100% дочка банка ВТБ. Финансирует приобретение ж/д техники, всех типов автотранспорта, телекоммуникационного и нефтесервисного оборудования, а также морских и речных судов. На рынке с 2002 г., база насчитывает более 100 тыс. корпоративных клиентов.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (апрель 2026) и Эксперт РА (декабрь 2025).
📊По МСФО за 1п2026:
● Выручка: 44,5 млрд ₽ (-28,2% г/г) ● Чистый проц. доход: 14,1 млрд ₽ (-14,3% г/г) ● Чистая прибыль: 3,08 млрд ₽ (-14,7% г/г) ● Собств. капитал: 60,9 млрд ₽ (+5,3% за 6 мес.) ● Ден. средства: 1,9 млрд ₽ (+52% за 6 мес.) ● Чистый долг: 409 млрд ₽ (-3,4% за 6 мес.) ● ЧД/Капитал: 6,7x (был 7,3х)
💰 СФО Совком Взыскание 02
● Банк-оригинатор: ПАО «Совкомбанк» ● Номинальный объем: 1,4 млрд ₽ ● Залог кредитов: 5х (~7 млрд ₽) ● Купон: до 17,25% (YTM до 18,68%) ● Выплаты: 12 раз в год ● Револьверный период: 1 год ● Расчетная дюрация: 1,36 года* ● Амортизация: да ● Оферта: да (колл-опцион)* ● Выпуск для всех
👉Амортизация: начинается с 12 купона. Величина аморта будет зависеть от успешности сбора просроченных долгов.
*Эмитент имеет право осуществить досрочное погашение начиная с 24-го купона, если физлица всё-таки будут отдавать свои долги. Но это не точно😉
⏳Сбор заявок: 26 октября, размещение — 29 октября 2026.
Очередные СФО через ООО-прокладку. ООО «СовкомВзыскание» покупает у Совкомбанка требования по УЖЕ просроченным потребительским кредитам и выпускает облиги под залог пула.
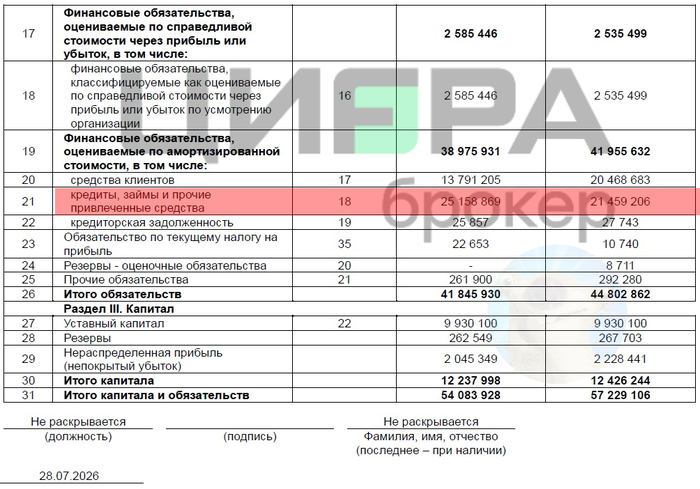
💼 Цифра Брокер П02-01 (USD)
● Название: ЦифраБрокер-02-01 ● Номинал: 100 $ ● Купон: до 9,5% (YTC до 9,83%) ● Выплаты: 4 раза в год ● Срок: 3,5 года (1260 дней) ● Без амортизации ❗Оферта: колл на 4 и 8 купоне ● Выпуск для всех ⚠️Мин. заявка: 1,4 млн ₽
👉Расчеты в рублях по курсу ЦБ на дату выплат.
⏳Сбор заявок — 26 октября, размещение — 29 октября 2026.
ООО «Цифра брокер» — российская инвестиционная компания, оказывающая брокерские, дилерские и депозитарные услуги. На конец 2025 г. обслуживала около 201 тыс. клиентов. Владелец — Максим Повалишин, сооснователь компании.
До 2023 г. компания принадлежала американскому холдингу Freedom Holding Corp. (Тимур Турлов). В феврале 2023 Повалишин выкупил 100% у холдинга, после чего брокер и банк провели ребрендинг из «Фридом Финанс» в «Цифра брокер» и «Цифра банк».
Т.е. это не «дочка» Freedom Holding, как многие до сих пор считают. Это независимая частная компания, принадлежащая физлицу. Связь с Freedom — только историческая.
⭐Кредитный рейтинг: BBB «стабильный» от Эксперт РА (июнь 2026).
📊По РСБУ за 1п2026:
● Выручка: 2,83 млрд ₽ (-25,7% г/г) ● Чистый убыток: 183 млн ₽ (был убыток 225 млн) ● Собств. капитал: 12,2 млрд ₽ (-1,5% за 6 мес) ● Ден. средства: 911 млн ₽ (+34% за 6 мес.) ● Чистый долг: 24,2 млрд ₽ (+16,9% за 6 мес) ● ЧД/Капитал: 1,98х (было 1,66х) ● Покрытие процентов ICR: ~0,89х
Источник: отчет ООО «Цифра Брокер» по РСБУ за 6 мес. 2026
🎯Сравнение выпусков
Фикс от лизинговой дочки ВТБ — прозрачен и надёжен, но заработать на нем какую-то заметную премию к ОФЗ вряд ли получится. В этот раз даже без типичной для ВТБ-Лизинга ползучей амортизации, т.к. выпуск откровенно короткий.
💸Квази-баксовый выпуск Цифра-Брокера на мой личный взгляд выглядит как будто бы как… шляпа🤦♂️ С текущим купоном 9,5% сейчас можно найти бумаги в рейтинге АА и даже ААА, от несоразмерно более надежных эмитентов. ЛДВ скорее всего не будет, т.к. выпуск могут досрочно погасить через год или два.
Да ещё и выплаты только раз в 3 месяца. Впрочем, физиков от участия в первичке всё равно отсекли гигантской заявкой в 1,4 млн, чтобы не заморачиваться с полным комплектом эмиссионных документов. Ну и хорошо, не очень-то и хотелось.
🤷♂️На любителя остаётся 2-й залоговый выпуск от Совком Взыскание, но там очень много неопределённостей — начиная от купона и заканчивая сроками погашения. За это я не очень люблю СФОшки.
К тому же собственного рейтинга у выпуска нет, а потребительские долги в пуле изначально проблемные. Даже с обещанным 5-кратным залогом, в эту историю ради жалких +2% к ОФЗ я не полезу.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Летом 1941 года немецкий Генеральный штаб отводил на разгром Советского Союза от восьми до двенадцати недель. Немецкая разведка знала о наличии у СССР трехсот дивизий, но абсолютно не учла, что уже в первые месяцы войны противник выставит еще четыреста. Почему Вермахт оказался катастрофически не готов к реальным масштабам этой войны? Давайте разберемся!
ФАТАЛЬНЫЙ ПРОСЧЕТ РАЗВЕДКИ И МИФ О «КОЛОССЕ НА ГЛИНЯНЫХ НОГАХ»
22 июня 1941 года началась операция «Барбаросса». На восток двинулась крупнейшая армия вторжения в истории человечества: свыше трех миллионов немецких солдат, тысячи танков, самолетов и артиллерийских орудий. На бумаге и в отчетах немецкого Генерального штаба это была идеальная военная машина, за плечами которой стояли молниеносные победы над Польшей, Францией и всей Западной Европой.
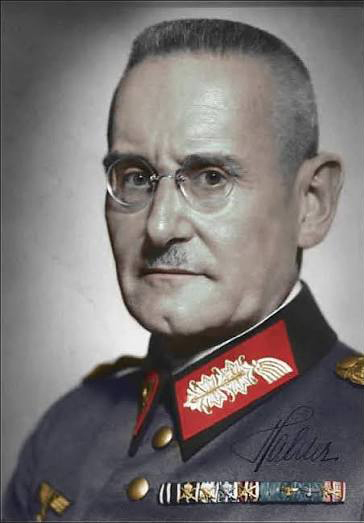
В Берлине почти никто не сомневался в быстром успехе. Начальник Генерального штаба сухопутных войск Германии Франц Гальдер уже на двенадцатый день войны записал в своем дневнике знаменитую фразу:
«Не будет преувеличением сказать, что кампания против России выиграна за 14 дней».
Однако этот иллюзорный замок начал рушиться намного быстрее, чем ожидали в Берлине. Почему же армия, считавшаяся лучшей в мире, проиграла стратегическое планирование еще до того, как был произведен первый выстрел?
Начальник Генерального штаба сухопутных войск Германии Франц Гальдер
Главная причина неготовности Вермахта кроется в том, что немецкое руководство готовилось к совершенно другой войне. Вся военная доктрина Третьего рейха строилась на концепции Блицкрига — молниеносной войны. Схема казалась отработанной до автоматизма: провести решительное сражение в приграничной полосе, окружить и уничтожить основные силы противника, парализовать государственное управление и заставить страну капитулировать за два-три месяца.
Гитлер и высшее командование Вермахта были искренне убеждены, что Советский Союз — это «колосс на глиняных ногах», или как сейчас модно говорить "Бумажный тигр", который рассыплется от одного мощного удара. Но эта убежденность базировалась не только на нацистской идеологии. Она опиралась на выводы военной разведки. Отдел Генерального штаба «Восточные армии» (ФХО), отвечавший за сбор данных по СССР, совершил просчет, который историки сегодня называют одним из крупнейших провалов разведки двадцатого века.
Немецкие аналитики оценили постоянный состав Красной Армии примерно в триста дивизий. В цифрах они не сильно ошиблись — именно столько сил было у СССР в западных округах и ближайших резервах. Главная фатальная ошибка заключалась в другом: немецкая разведка полностью проигнорировала мобилизационный потенциал Советского Союза.
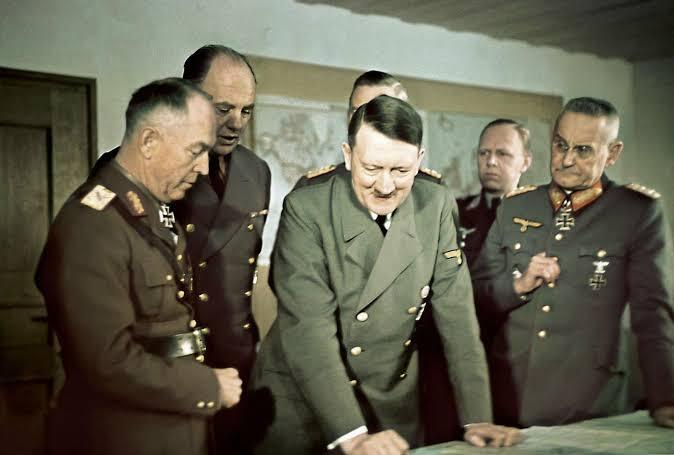
Адольф Гитлер вместе с высшими немецкими военачальниками во время оперативного совещания у карты в штабе группы армий «Юг» на Восточном фронте (июнь 1942 года)
Берлин искренне считал, что после уничтожения кадров регулярной армии советская система рухнет, а формировать новые части будет просто не из кого и нечем. На практике же советская система мобилизации сработала сокрушительным для немецкого штаба образом. За первые полгода войны, вопреки всем немецким расчетам и таблицам, СССР сформировал, вооружил и отправил на фронт свыше восьмисот дивизий и бригад!
Немецкие генералы физически не успевали уничтожать советские соединения — на месте одной разбитой армии тут же вырастала новая. Уже в августе 1941 года тот же Франц Гальдер с удивлением и тревожными интонациями писал в дневнике:
«Мы рассчитывали примерно на 200 дивизий противника. Сейчас мы насчитываем их уже 360. Эти дивизии не так хорошо вооружены и обучены, но они есть. И когда дюжина их разбита, русские выставляют новую дюжину».
Германия готовилась к короткому спринту, но неожиданно для себя оказалась на марафонской дистанции, к которой ее военная машина была не готова.
ЛОГИСТИЧЕСКИЙ ТУПИК: МИФ О ТОТАЛЬНОЙ МЕХАНИЗАЦИИ
В массовом сознании Вермахт образца 1941 года представляется полностью моторизованной армией, где каждый солдат едет на бронетранспортере или грузовике. Этот образ активно создавала нацистская пропаганда, а позже подхватил кинематограф. Но реальность была совершенно иной: тотальная моторизация Немецкой армии — один из главных мифов Второй мировой войны.
Типичное пропагандистское изображение с идеальной моторизацией Вермахта
На самом деле механизированными в Вермахте были только танковые и моторизованные дивизии. А это всего лишь от 16 до 20 процентов от общей численности сухопутных войск! Остальные 80 процентов — обычная пехота, которая продвигалась по дорогам Советского Союза исключительно пешком, преодолевая по 30–40 километров в день в полном обмундировании.
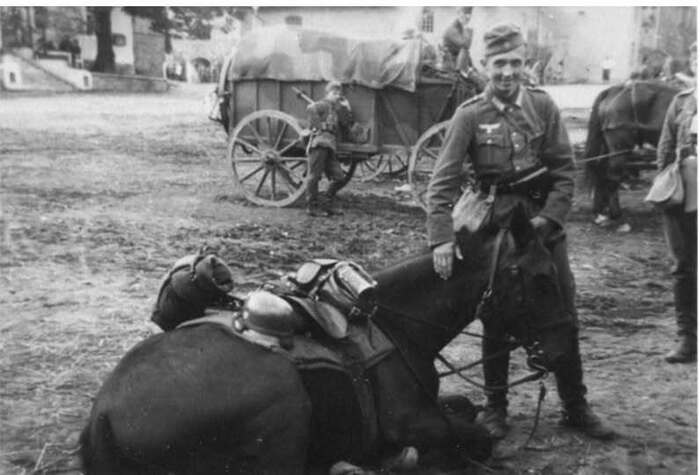
А как же снабжение и артиллерия? Снабжение Вермахта в 1941 году критически зависело от лошадей. В операции «Барбаросса» со стороны Третьего рейха принимало участие свыше шестисот тысяч лошадей! Немецкая армия зависела от конной тяги в степени, мало отличавшейся от времен Наполеона или Первой мировой войны.
Солдат Вермахта с лошадью
И вот эта армия столкнулась с советскими географическими пространствами и инфраструктурой. Расстояние от границы до Москвы — это более тысячи километров. Чем дальше на восток продвигались танковые клинья, тем сильнее растягивались коммуникации. Если в плотной, заасфальтированной Европе снабжение войск не представляло проблем, то в СССР логистическая система Вермахта быстро начала задыхаться.
Второй и, возможно, самый мощный удар по снабжению нанесла советская железнодорожная сеть. Немецкие стратеги знали, что ширина колеи в СССР составляет 1520 миллиметров, в то время как в Европе — 1435. Но они катастрофически переоценили свои возможности по перешивке путей. Немецких инженерных батальонов не хватало, а советский подвижной состав при отступлении либо эвакуировался, либо уничтожался.
В итоге образовался так называемый «транспортный разрыв»: немецкие поезда с боеприпасами и топливом доходили только до определенных станций далеко в тылу, а дальше грузы нужно было везти автотранспортом за сотни километров. И тут проявилась следующая катастрофическая проблема — разнородность автопарка.
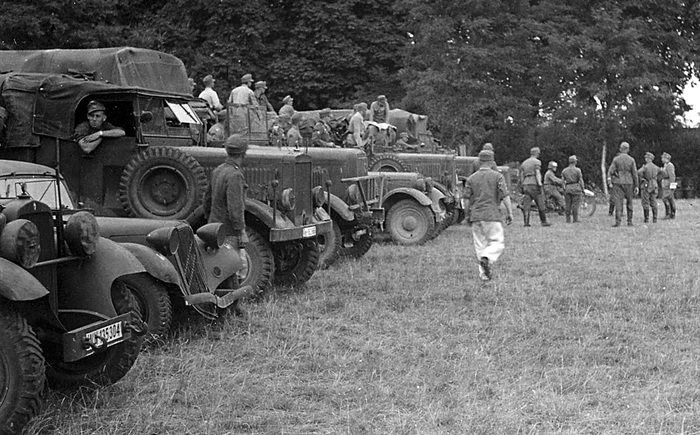
Разнородность автопарка Вермахта
Перед войной Германия реквизировала автомобили со всей захваченной Европы. В Вермахте одновременно эксплуатировались сотни различных марок и моделей грузовиков: немецкие, французские, бельгийские, чешские, итальянские. У них не было никакой стандартизации! Поломка одной банальной детали могла вывести грузовик из строя на недели, потому что запчастей для конкретной французской марки в полевых условиях Восточного фронта просто не существовало.
К осени 1941 года из-за износа, плохих дорог и отсутствия запчастей немецкий автопарк потерял до половины своей техники. Снабжение наступающих частей патронами, горючим и продовольствием сократилось до критического минимума. Танки вставали без топлива не из-за того, что его не было в Германии, а потому что его физически не могли довезти до передовой.
ЭКОНОМИКА: ШТУЧНОЕ ПРОИЗВОДСТВО ПРОТИВ КОНВЕЙЕРА
Неготовность Вермахта к войне на истощение напрямую вытекала из состояния немецкой экономики. Вплоть до 1942 года Германия вообще не переводила свою промышленность на рельсы тотальной войны. Гитлер опасался социального недовольства внутри страны и стремился сохранить высокий уровень жизни немецкого населения. В то время как Советский Союз с конца 1920-х годов проводил форсированную индустриализацию и затачивал всю народно-хозяйственную систему под войну на выживание, Германия летом 1941 года работала в режиме «мирного времени с военными заказами».
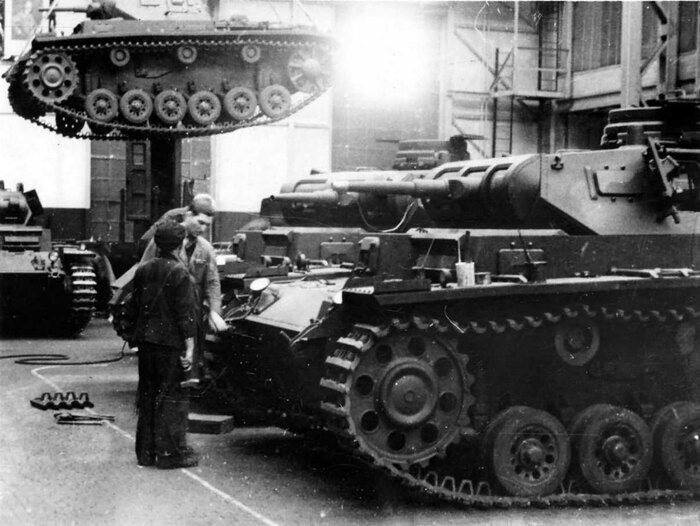
Германский танковый завод
Немецкая военная промышленность отличалась высочайшим качеством, но катастрофически уступала в масштабах. Германский подход к производству техники строился на академическом инженерном перфекционизме. Танки Panzer III и IV собирались с огромной долей ручного труда, высочайшими требованиями к обработке деталей и использованием сложных конструктивных решений. Это были великолепные, эргономичные и эффективные машины для своего времени, но их невозможно было производить тысячными сериями в короткие сроки.
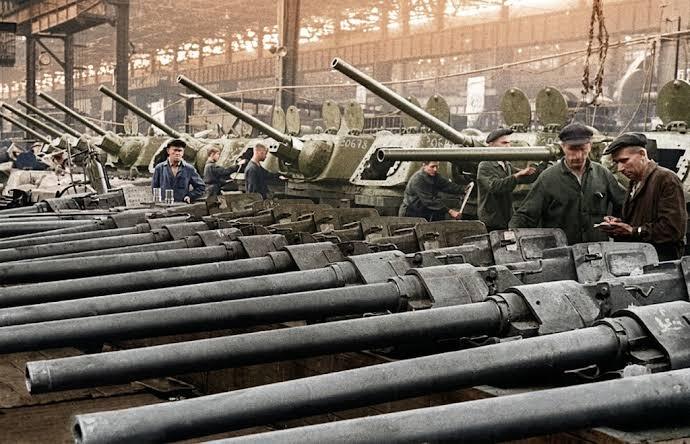
Советский Союз же сделал ставку на максимальную технологичность и конвейерную массовость. Легендарный Т-34 и тяжелый КВ-1 проектировались с четким пониманием: армия в масштабной войне будет нести неизбежные большие потери, а значит, технику нужно восполнять максимально быстро и в любых условиях. Советские конструкторы сознательно жертвовали эстетикой, культурой обработки и вторичными деталями ради простоты сборки.
Советский танковый завод
В результате, когда летом и осенью 1941 года начались кровопролитные бои, Германия оказалась не в состоянии восполнять потери техники на передовой. За весь 1941 год немецкая промышленность произвела всего около трех тысяч восьмисот танков и штурмовых орудий всех типов. Советский Союз, даже теряя заводы, сырьевые базы и эвакуируя промышленность за Урал, смог произвести за тот же 1941 год почти пять тысяч танков, а уже в 1942 году выдать колоссальные двадцать четыре тысячи бронемашин!
Кроме того, Третий рейх испытывал острый дефицит стратегического сырья. У Германии фактически не было собственной нефти — топливо получали из Румынии и путем сложного, дорогостоящего синтеза из угля. Не хватало цветных металлов, легирующих элементов для брони, меди и каучука. Расчет немецких стратегов был прост и незамысловат: быстро захватить советскую нефть на Кавказе, хлеб на Украине и уголь Донбасса, чтобы питать свою экономическую машину за счет оккупированных территорий. Но советская стратегия «выжженной земли» и организованная в кратчайшие сроки эвакуация фабрик сорвали эти расчеты. Немецкая экономика осталась один на один с жестким дефицитом ресурсов в условиях затяжного конфликта.
ГЕОГРАФИЯ, КЛИМАТ И ОТСУТСТВИЕ ПЛАНА «Б»
Говоря о причинах краха немецкого наступления под Москвой, часто упоминают знаменитые суровые морозы и осеннюю распутицу. В историографии эти факторы нередко возводились в абсолют. Но с военной точки зрения главный вопрос звучит иначе: почему суровый климат и география стали для немецкого командования полной неожиданностью? Ответ прост: Вермахт не готовился к зиме, потому что по плану «Барбаросса» война должна была завершиться еще до наступления первых холодов. В Главном командовании сухопутных сил существовал запрет на масштабную отправку зимнего обмундирования в фронтовые части на первом этапе войны, чтобы не подрывать моральный дух солдат сомнениями в быстроте победы.
В таком обмундировании ласты склеишь зимой
В итоге, когда в ноябре 1941 года температура опустилась ниже нуля, миллионы немецких солдат оказались на фронте в тонких летних шинелях и подбитых гвоздями сапогах, а массовые обморожения начали выбивать людей из строя не менее эффективно, чем советская артиллерия. Но мороз ударил не только по живой силе.
Немецкая техника оказалась абсолютно не адаптирована к русской зиме. Обычные моторные масла и смазка в орудиях замерзали и превращались в густую массу, из-за чего под двигателями танков приходилось разводить костры, а оптика прицелов и биноклей покрывалась льдом. В отличие от советских Т-34 с их широкими гусеницами, немецкие Panzer III и Panzer IV имели узкие гусеницы и порой беспомощно буксовали в глубоком снегу.
Осенняя распутица в октябре и ноябре окончательно добила немецкую логистику: многотонные грузовики увязали по самые кузова, а лошади массово гибли от истощения в бесконечной грязевой каше. Вермахт потерял драгоценный темп именно тогда, когда до советской столицы оставались считанные десятки километров.
Вся прелесть советской распутицы
Но главным стратегическим провалом немецкого Генерального штаба было полное отсутствие альтернативного плана действий. В немецких штабах просто не существовало ответов на вопросы о том, что делать, если Москва не падет в октябре, а Красная Армия не капитулирует после потери Смоленска и Киева. Немецкое руководство стало заложником собственной гордыни, предыдущих легких успехов в Европе и иллюзии собственной непобедимости, оказавшись без Плана «Б» перед лицом затяжной войны.
ЧЕЛОВЕЧЕСКИЙ ФАКТОР И ХАРАКТЕР ВОЙНЫ
Наконец, важнейшим фактором, который немецкие стратеги полностью вынесли за скобки, стал человеческий фактор и сам характер начавшейся войны. Немецкое командование рассчитывало провести привычную европейскую кампанию по образцу французской. В Париже правительство капитулировало, когда армия еще сохраняла способность к сопротивлению, а население в целом смирилось с оккупацией. Берлин полагал, что советская система, истощенная репрессиями и коллективизацией, рухнет при первом же мощном ударе, а население встретит Вермахт если не с радостью, то с полным равнодушием.
Местами встречали действительно с цветами или с полным равнодушием, но не везде
Однако расистская идеология нацизма, рассматривавшая народы СССР как «недочеловеков», с первых же дней предопределила крайнюю жестокость оккупационного режима. Директива об особых юрисдикциях, приказ о комиссарах и сознательное уничтожение миллионов советских военнопленных в первые месяцы войны наглядно показали советскому человеку: это война не за территории или политический режим, а война на тотальное выживание. В результате Вермахт получил не смирившееся население, а бескомпромиссное и народное сопротивление.
После таких заходов "коммандос" Вермахта равнодушных или радостных не осталось
Попавшие в окружение советские части не только массово сдавались, как рассчитывали немцы, но и продолжали упорные бои в тылу, сковывая целые дивизии и ломая график наступления. На оккупированных территориях быстро разгоралось партизанское движение, наносившее сокрушительные удары по и без того хрупкой немецкой логистике. А на передовой советские солдаты демонстрировали уровень стойкости, с которым немецкая армия никогда ранее не сталкивалась. Нацистское руководство своими же руками превратило конфликт в Великую Отечественную войну, исключив для СССР любую возможность капитуляции.
ЗАКЛЮЧЕНИЕ
Подводя итог, можно сказать: Вермахт был идеальным инструментом для локальных, краткосрочных войн против отдельных европейских государств. Это была армия, заточенная под быструю, элегантную и сокрушительную победу в рамках одного оперативного сезона.
Но к БОЛЬШОЙ ВОЙНЕ — войне глобальных пространств, миллионных армий резерва, тотальной перестройки экономики и бескомпромиссного сопротивления народов — Вермахт оказался катастрофически не готов. Немецкий Генеральный штаб совершил смертельную ошибку: он перенес свой опыт побед в Западной Европе на совершенно иной масштаб, переоценил собственные силы и глубоко недооценил противника.
Когда в декабре 1941 года Красная Армия перешла в контрнаступление под Москвой, миф о непобедимости Вермахта был окончательно разрушен. Блицкриг провалился. Наступила затяжная война на истощение — война, победить в которой у нацистской Германии уже не было никаких шансов.
Красный комиссар учит солдат Вермахта как правильно сдаваться в плен американцам
А как вы считаете был ли у Вермахта шанс на победу на Восточном фронте? Напишите об этом в комментариях!
Осень получается насыщенной новыми выпусками. На следующей неделе опять целая куча эмитентов хочет взять у инвесторов в долг. Получится ли у нас разбогатеть после таких инвест-решений, или только отрицательно? Давайте разбираться.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📲 Воксис 1Р3 (фикс)
● Название: Воксис-001Р-03 ● Номинал: 1000 ₽ ● Объем: 500 млн ₽ ● Купон: до 21,5% (YTM до 23,75%) ● Выплаты: 12 раз в год ● Срок: 2 года (720 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 26 октября, размещение — 29 октября 2026.
☎️Воксис (бренд VOXYS) специализируется на предоставлении услуг аутсорсинговых центров коммуникаций (АКЦ) в сфере справочного обслуживания, технической поддержки, рекламы и телемаркетинга.
Группа также активно развивает IT-направление для предоставления роботизированных сервисов на базе ООО «Воксис Лаб», в 2024 г. запущен бизнес по сбору просроченной задолженности.
⭐Кредитный рейтинг: BBB+ «стабильный» от Эксперт РА (сентябрь 2026).
📊МСФО за 2025:
● Выручка: 4,78 млрд ₽ ( -6,4% г/г ) ● Скорр. ЕВITDA: 1,06 млрд ₽ (+2,4% г/г ) ● Чистая прибыль: 320 млн ₽ (-38,7% г/г) ● Капитал: 1,78 млрд ₽ (+21,9% за год) ● Денежные средства: 59,6 млн ₽ (-74% за год) ● Чистый долг: 2,76 млрд ₽ (+59% за год) ● ЧД/EBITDA: ~2,8х (было ~2,1х) ● Покрытие процентов ICR: ~1,8х (было ~2,6х)
🚛 Европлан 1Р11 (фикс)
● Название: Европлан-001P-11 ● Номинал: 1000 ₽ ● Объем: от 10 млрд ₽ ● YTM: не выше КБД (1 год)+220 б.п.* ● Выплаты: 12 раз в год ● Срок: 2 года 9 мес. ● Оферта: нет ● Выпуск для всех ❗Амортизация: 21% на 3 купоне, 12% на 6 и 9 купонах, 10% на 12 купоне, 7% на 15 купоне, 8% на 18 и 21 купонах, 6% на 24 купоне, 5% на 27 и 30 купонах, 6% при погашении.
*Актуальное значение КБД МосБиржи для 1-летних ОФЗ составляет ~13,9%. Значит, макс. доходность YTM при этих параметрах будет не выше 16,1%, что соответствует купону ~15%, но возможно ниже.
⏳Сбор заявок — 26 октября, размещение — 28 октября 2026.
ПАО «Европлан» — крупнейшая негосударственная лизинговая компания в РФ. Оказывает полный комплекс услуг лизинга, преимущественно транспортных средств. В конце 2025 г. Альфа-Банк купил Европлан у холдинга SFI, компания уходит с биржи.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (июнь 2026) и ЭкспертРА (апрель 2026).
📊По МСФО за 6 мес. 2026:
● Выручка: 19,7 млрд ₽ (-34,8% г/г) ● Чистая прибыль: 4,32 млрд ₽ (+129% г/г) ● Собств. капитал: 47,2 млрд ₽ (+11,3% за 6 мес) ● Денежные средства: 6,87 млн ₽ (-25,8% за 6 мес) ● Чистый долг: 93,7 млрд ₽ (-26% за 6 мес) ● ЧД/Капитал: 1,99х (было 2,99х) ● Покрытие процентов ICR: ~1,5х
🌱Русбонд-Удобрения 1Р2 (флоатер)
● Название: РусбондУ-001P-02 ● Номинал: 1000 ₽ ● Объем: от 5 млрд ₽ ● Купон до: КС+275 б.п. ● Выплаты: 12 раз в год ● Срок: 2 года (720 дней) ● Без оферты и амортизации ● Выпуск для всех ⚠️Мин. заявка: 1,4 млн ₽
⏳Сбор заявок — 27 октября, размещение — 30 октября 2026.
🧪Русбонд-Удобрения — структура«ЕвроХим» (одного из крупнейших производителей минеральных удобрений в РФ). Занимается привлечением финансирования с рынка капитала на цели основного бизнеса.
Выпуск гарантирован офертой ООО «АгроНэкст» — другого юрлица в структуре «ЕвроХима». Поручителями также выступают АО «Невинномысский Азот» и АО «НАК «Азот».
⭐Кредитный рейтинг: AА- «стабильный» от АКРА (апрель 2026) и НКР (январь 2026).
Компания по сути является «прокладкой», и её отчетность абсолютно неинтересна. За 2025 г. убыток 1,12 млн ₽, чистый долг аж в 25 тыс. ₽ и столько же кэша на балансе.
Фин. результаты «Агронэкст» в свободном доступе отсутствуют, а весь холдинг «Еврохим» свою детальную отчетность не раскрывает из-за санкций.
Группа намерена снизить долговую нагрузку к 2028 г. до 3х.
🎯Сравнение выпусков
Воксис предлагает достойный купон при рейтинге BBB+. Формальные метрики комфортные: Чистый долг/EBITDA по отчету ~2,4x (по моей оценке ~2,8x), EBITDA/проценты ~3,0x, короткий долг всего 242 млн ₽.
Но при этом операционный денежный поток отрицательный — минус 1,33 млрд ₽ против минус 8,7 млн годом ранее. Чистый долг вырос на 60% до 2,76 млрд ₽; процентные расходы выросли в 1,8 раза. В активах НМА + гудвил = 1,65 млрд ₽, это 93% от капитала. Кэша на балансе очень мало. Поэтому лично я мимо.
🚛Гигант Европлан чувствует себя гораздо уверенней. Прибыль взлетела в 2,3 раза г/г, чистый долг сократился на четверть, отношение ЧД/Капитал вполне комфортные 2х.
Но здесь обратная проблема: слишком скромный купон. Такому жадному лизингу, да ещё и с хитровыдуманным амортом, в долг давать не хочется. Я лучше ещё ОФЗ докуплю.
🌱Про «плывунец» от Русбонд-Удобрений сказать особо нечего. Спред купона для рейтинга АА- вроде бы неплох, но довольно сложно оценивать финансовое здоровье и перспективы группы, когда нет доступа к свежей отчетности.
Из позитива — выпуск будет доступен неквалам, однако физиков от участия в первичке всё равно отсекли гигантской заявкой в 1,4 млн, чтобы не заморачиваться с полным комплектом эмиссионных документов.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Сегодня в 19:00 по Москве Италия замирает — нас ждет легендарное «Дерби дель Соле» (Дерби солнца) между «Наполи» и «Ромой». Если вы просто откроете таблицу Серии А перед этим 8-м туром, то логика подскажет: Рим должен выносить Неаполь ногами вперед. Римляне выдают мощнейший старт, идут на третьем месте, вообще не проигрывают в чемпионате и отстают от лидера всего на пару очков. «Наполи» же застрял на 9-й строчке и уже успел трижды проиграть в 7 турах.
Но футбол тем и прекрасен, что голые цифры в таблице часто врут. Если разобрать тактику, продвинутые метрики и внутреннюю кухню клубов, расклад сил меняется. В своем футбольном блоге [Разбор Матча] я часто разбираю такие скрытые перекосы, и сегодня как раз тот случай, когда у Неаполя есть огромный не очевидный перевес. Давайте разберем, почему гостям сегодня будет несладко.
1. Проклятие стадиона имени Марадоны
«Наполи» в этом сезоне может штормить на выезде (недавний гостевой влет «Венеции» 0:1 это подтверждает). Но дома, при поддержке своих сумасшедших трибун, это совершенно другая команда. Два последних домашних матча неаполитанцы выиграли с общим счетом 7:3.
Но главное — это история личных встреч, которая бьет по римлянам на ментальном уровне. «Рома» не может победить в Неаполе уже 8 матчей подряд. Последний раз три очка из Неаполя «волки» увозили аж в марте 2018 года! Для Рима этот выезд — исторический кошмар.
2. Лазарет «Ромы» переполнен в самый неподходящий момент
У римлян крутая атакующая машина, но именно к сегодняшнему вечеру у тренерского штаба буквально связаны руки из-за кадровой катастрофы. Судите сами:
Главная потеря: Пауло Дибала пропустит игру из-за травмы голени. Без него весь креатив римлян в финальной трети поля падает в разы.
Выжженный центр: Из-за повреждений вылетели Лоренцо Пеллегрини и Ману Коне. У «Ромы» сегодня будет полностью экспериментальная полузащита.
Дыра в воротах: Основной кипер Миле Свилар получил повреждение. Вместо него выйдет дублер, у которого почти нет игровой практики в этом сезоне. Подробный разбор того, как неаполитанцы планируют вскрывать эту зону через фланговые перегрузы, я уже выложил в блоге 👉 [Разбор Матча⚽ ]
3. Продвинутая статистика xG намекает на голы
Обычно такие дерби бывают вязкими, но сегодня тренды кричат о том, что голы будут в обе стороны:
«Наполи» дома стабильно создает моментов на 1.47 ожидаемых гола (xG) за игру. Давление в финальной трети поля будет колоссальным. При этом у хозяев травмирован лидер защиты Алессандро Буонджорно, из-за чего неаполитанцы пропускали в 7 из 9 последних матчей во всех турнирах.
«Рома» — вторая по результативности атака Италии (16 голов в 7 турах). Они забивали минимум 2 мяча в 11 из 12 последних матчей в Серии А. Да, римляне еще не пропускали на выезде в этом сезоне, но с дублером в раме против мотивированного Неаполя удержать ворота сухими будет нереально.
Чего ждать в итоге?
Гости попробуют сыграть в привычный агрессивный прессинг, но без Дибалы и Пеллегрини им банально не хватит класса в созидании. Экспериментальный центр поля начнет проседать под давлением трибун Неаполя, а отсутствие сыгранности у голкипера гостей приведет к ошибкам.
«Наполи» как минимум не проиграет этот матч перед своими болельщиками, а проблемы в обороне у обеих команд гарантируют нам результативный футбол (как минимум два забитых мяча мы увидим, как и в их прошлой очной встрече, закончившейся 2:2). Полный разбор тактических схем и мысли по остальным матчам европейского тура доступны в моем основном разборе — Разбор Матча⚽
Что думаете? Смогут римляне сломать неаполитанское проклятие без своих лидеров? Делитесь мыслями в комментариях!
Минфин предложил инвесторам на аукционе два классических выпуска. При его проведении индекс RGBI находился ниже 112 пунктов, с учётом инфляционных данных и сохранения ключевой ставки индекс снизился — 111,89 пунктов:
🔔 По даннымРосстата, за период с 13 по 19 октября ИПЦ составил 0,05% (прошлые недели — 0,11%, 0,96%), с начала месяца 1,06%, с начала года — 6,15% (годовая — 7,15%). Темпы продолжают снижаться, помогает дешевеющий внешний/внутренний туризм, техника (укрепление ₽ ) и стабилизация топливного рынка (бензин дешевеет), но плодоовощная корзина пошла в ускорение, а услуги продолжают дорожать. Интересно, что опросинФОМ в октябре показал, что ожидаемая инфляция снизилась с 14,2 до 13,2% (помогла стабилизация топливного рынка, но впереди тарифы, которые отразятся в ноябре), а наблюдаемая с 15,1 до 14,5%. Темпы находятся ниже прошлогодних данных, поэтому годовая снизилась (прошлогодние недельки: 2025 г. — 0,22%, 2024 г. — 0,20%), но находится выше обновлённой траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 4,5-5,5% до 6-7%).
🔔 В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже несмотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за девять месяцев 2026 г. составил 5,186₽ трлн (в январе-августе 5,795₽ трлн, в сентябре случился профицит на 609₽ млрд) или 2,2% ВВП, в 2026 г. дефицит планируется в 7,335₽ трлн (3,2% ВВП), его пересмотрели и увеличили на 3,5₽ трлн от изначально планируемого. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 20 октября потрачено 37₽ трлн, при доходах в 30,1₽ трлн.
Также мы имеем несколько фактов о рынке ОФЗ:
✔️ Согласно статистике ЦБ, в сентябре основными покупателями ОФЗ на вторичном рынке стали НФО — 90,2₽ млрд, физические лица нарастили свои аппетиты — 28,4₽ млрд (август — 15,7₽ млрд). Крупнейшими продавцами стали вновь СЗКО, продав на вторичном рынке ОФЗ на 160₽ млрд (в августе — 99,1₽ млрд). На первичном рынке крупнейшими покупателями стали СЗКО, выкупив 73,6% размещений в сентябре ("любимые" флоатеры). В сентябре на вторичном биржевом рынке ОФЗ, среднедневной объём торгов ОФЗ увеличился по сравнению с августом с 38,2₽ млрд до 52₽ млрд.
✔️ Средняя доходность выпусков сейчас выше ключевой ставки (доходность дальних выпусков в районе 16,7%). Если рассматривать данные ЦБ о средней max ставке по вкладам физ. лиц до 1 года в топ-10 банках, то во II декаде октября она составила 13,055% не изменившись (годичные ОФЗ дают доходность выше 13,4%).
А теперь к самому выпуску:
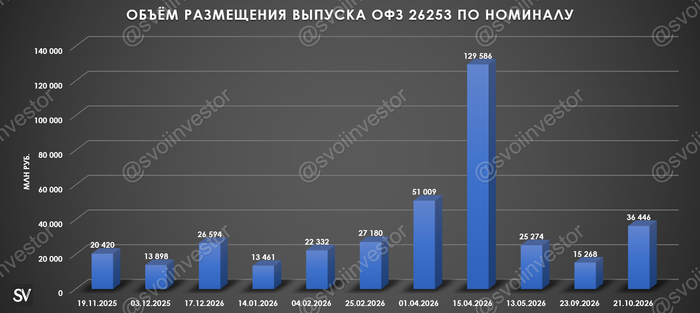
▪️ Классика ОФЗ — 26235 (погашение в 2031 г.) ▪️ Классика ОФЗ — 26253 (погашение в 2038 г.)
Спрос в 26235 составил 184₽ млрд, выручка — 71,4₽ млрд (средневзвешенная цена — 70,99%, доходность — 15,76%). Спрос в 26253 составил 92,8₽ млрд, выручка — 30,6₽ млрд (средневзвешенная цена — 83,81%, доходность — 16,74%). Минфин заработал за этот аукцион 102₽ млрд (за прошлый аукцион — 95,1₽ млрд). Министерствопланирует разместить ОФЗ в IV кв. 2026 г. на 2,45₽ трлн (разместили 291₽ млрд, осталось 8 недель), план трудновыполним без флоатеров, которые обязательно появятся под конец квартала.
📌 При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ свыше плана (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно огромен (сейчасUrals на споте торгуется по 120$ за баррель). Также очередной недельный аукцион РЕПО показал, что ликвидности банкам не хватает (в октябре банки привлекли 18,05₽ трлн, отдали 12,15₽ трлн, на последнем аукционе спрос составил 7,22₽ трлн, выдали только 5,9₽ трлн, если год назад занимали по 4-5₽ трлн в месяц, то сейчас уже по 25-30₽ трлн в месяц).
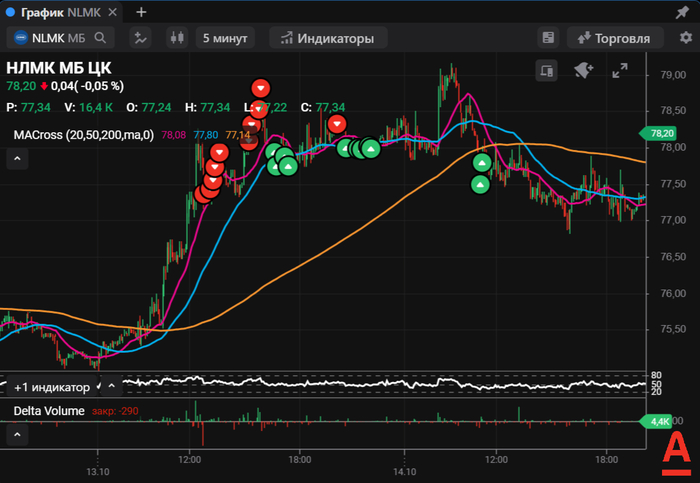
Открывал шорт акций НЛМК (NLMK) 13 октября, откупался поэтапно 13 и 14 октября. Базовое открытие позиции заключалось в новостных сводках по геополитическому треку, ещё бы отметил, что цена на сталь, вновь, принялась к снижению, а металлургов сильно разогнали. Оглядываясь назад понимаешь, что откупался правильно, ибо сейчас вышли новости, которые в очередной раз погнали рынок вверх.
🦆СПБ Биржа
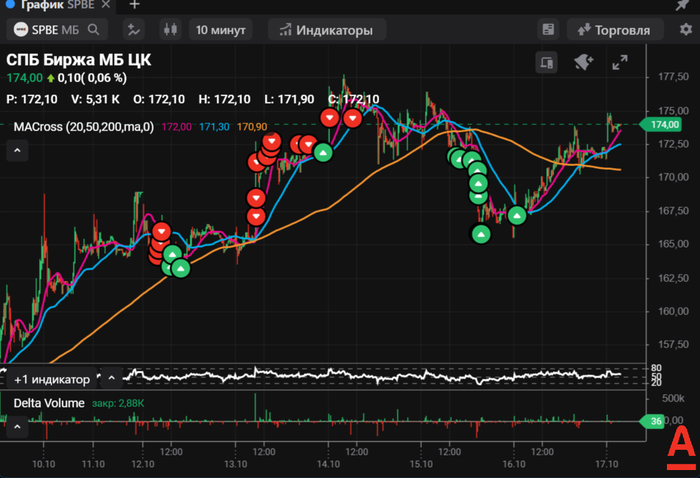
Открывал шорт акций СПБ Биржи (SPBE), сделки прошли в 3 этапа: 12 октября открыл шорт и закрыл его в этот же день, дальше открыл шорт 13 октября закрыл его в этот же день, крайний шорт открывал 14 числа и откупал позиции 15-16 октября. Опять же смысл открытия шорта был в новостных сводках по геополитическому треку, плюс всеми известный канал загнал туда свою паству рассказывая про пробитие 175, цель пробили, но и скатились тоже бодро от этого уровня. Закрытие позиции состоялось вовремя.
🦆Серебро
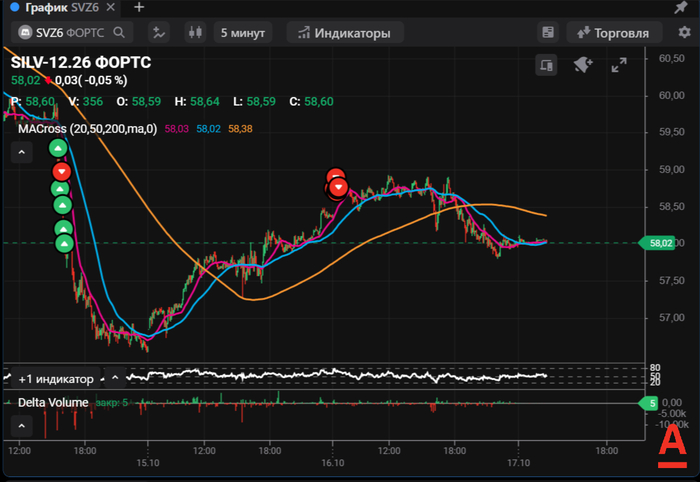
Открывал лонг фьючерса в серебре (SVZ6) 14 октября, малую часть сдал в это же день, а вот другую пришлось тянуть аж до 16 октября. После статистики в США по инфляции не думал, что серебро так сильно прольют (понимаю, что оно волатильние золота, но чтобы золото падало на 1,5%, а серебро на 6,2%, это, конечно нечто). Хотел забрать отскок, по итогу пришлось терпеть просадку больше 10 тыс. рублей, но позицию я всё-таки сдал в +0,6%, отскок случился за 2 дня. Цена серебра привлекательная, но данные по инфляции в США выходят всё хуже и хуже (повышение ставки витает в воздухе), а нефть показывает рост. Единственное, что может повлиять на цену это выборы в конгресс США, если выиграют демократы, то заварушка в Иране пойдёт на спад, а с ней вниз покатится цена на нефть и инфляция начнёт снижаться.
🦆ГК Самолет БО-П18, ГК Самолет БО-П15
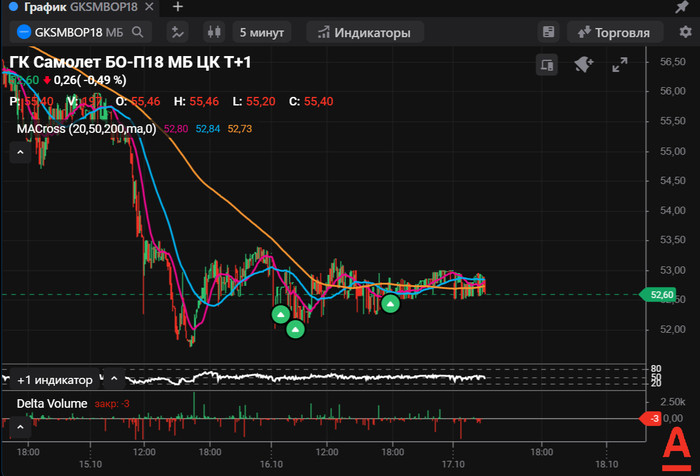
Продолжаю докупать облигации Самолёта БО-П18 и БО-П15 сделки были 15-16 октября, держу и не продаю. Удивительно, как при поступающих купонах и уже регистрации ноябрьской оферты по выкупу облигаций (0,3₽ млрд, оферта 9 ноября, 5 серия облигаций) мы продолжаем плавно сползать вниз (всю прибыль просто сожрали облигации, ох и ах). У меня 2 объяснения этим действиям: жутко низкие объёмы/кто-то прям специально продавливает цену, а также чем ближе гашение, тем больше нервов у бондохолдеров (выходят с поз). Я всё же надеюсь, что с ближайшим гашением (30 октября) и выкупом по оферте (9 ноября) к некоторым придёт осознание, всё-таки Сбербанк уже в открытую комментирует реструктуризацию как долга в своей системе, так и внешних кредиторов Самолёта. Если ожидать дополнительную эмиссию акций, то это жирнейший плюс для облигационеров Самолёта.
📈 При такой активной торговли, как у меня Альфа вовремя сделала акцию с гарантированной денежной оплатой за оборот в веб-терминале и PRO-терминале, можно получить до 850 тыс. рублей, торгуешь и ещё зарабатываешь с помощью акции. Поэтому продолжу активно торговать и участвовать в Альфа-Турнире 2026, где общий призовой фонд 200 000 000₽, поэтому каждый сможет побороться за призовые места, сам рассчитываю на какой-либо приз (уже занимаю призовые места в недельных и месячных турнирах). В общем увидимся через неделю, в очередной раз кратко разложу свои мысли по сделкам, возможно, кому-то помогу продвинуться в турнире.