Пока наш рынок акций растёт, а долговой рынок штормит, я продолжаю копаться в 💩, чтобы разыскивать и доставать для вас оттуда 💎. Вот и новый выпуск от Сегежи — вроде и блестит, но как будто с явным коричневым оттенком.
Примерная схема финансирования внутри группы. Мем на злобу дня из Интернета
🪓Моя любимая деревяха снова выходит на биржу, впервые с января. Сбор заявок — прямо сегодня. Разумеется, я не могу пройти мимо такого счастья и ПИЛЮ* свой авторский разбор.
*количество каламбуров на одну только вводную часть опять зашкалило, прошу прощения.
💼Постоянные читатели знают, что Сегежа — это давняя бумага-мем моего блога. Я держу и акции, и облигации Сегежи очень давно, изредка понемногу докупаю и иррационально верю в то, что когда-нибудь компания сможет преодолеть трудности. Ну или (что вероятнее) оставит меня без моих денег😎
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🌲Эмитент: ПАО «Сегежа Групп»
🪓Сегежа (Segezha Group) — крупный российский холдинг, объединяющий предприятия лесной, деревообрабатывающей и целлюлозно-бумажной промышленности.
🪵Сегежа сформировалась в 2014 г. на основе лесопромышленных активов АФК Система, которая является ключевым акционером Сегежи с долей более 60%. Конкурентное преимущество компании — вертикально интегрированная структура с полным циклом лесозаготовки и 100% переработкой древесины.
После февраля 2022 Сегеже сильно поплохело, когда основной для неё рынок ЕС оказался закрыт. Компания набрала огромную кучу долгов, а оплачивать их быстро стало нечем.
Сегежский ЦБК в Карелии. Источник: Яндекс.Картинки
⚠️Чтобы избежать банкротства, Сегежа весной 2025 провела допэмиссию акций по цене 1,8 ₽ за бумагу и привлекла 113 млрд ₽. Около половины размещения выкупила сама АФК «Система», остальное — банки-кредиторы компании. В результате АФК увеличила долю с 62,1% до 74,3%.
⭐Кредитный рейтинг: B «стабильный» от Эксперт РА (снижен в августе 2026). Рейтинг последовательно ухудшался с середины 2023 года, начиная с A+.
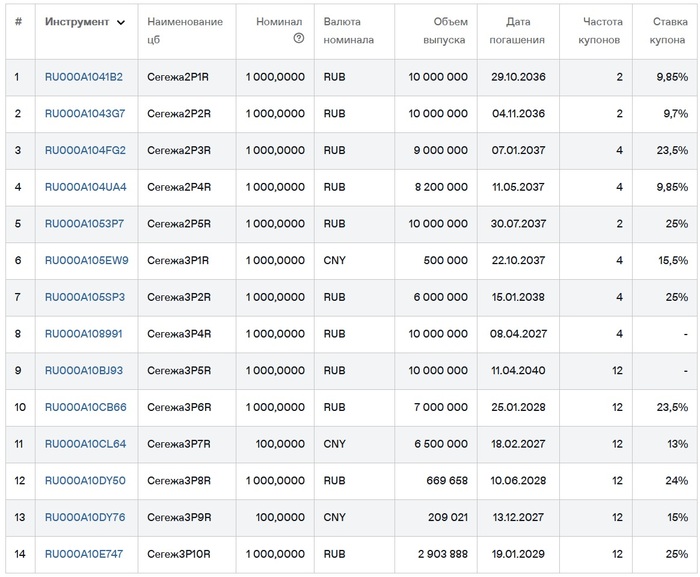
💼В обращении 11 рублёвых выпусков на 83,8 млрд ₽ и 3 юаневых на 1,17 млрд юаней. В сентябре был погашен выпуск 3Р3R на 4,5 млрд ₽, в ноябре предстоит оферта по выпуску 2Р1R на 10 млрд. В своем портфеле я держу выпуск 3Р1R в CNY (с 2022 г.) и рублевый 3Р6R (с размещения).
Облигации Сегежи на Мосбирже. Данные от 19.10.2026. Источник: сайт Мосбиржи
📊Финансовые результаты Сегежа
Смотрим цифры из консолидированного отчета по МСФО за 6 мес. 2026 г.:
🔽Выручка: 37,98 млрд ₽ (-15% г/г). Себестоимость снизилась меньше, на 13,1% до 31,8 млрд ₽.
🔽OIBDA: 657 млн ₽ (-75% г/г). Резко и почти до нуля грохнулась операционная рентабельность (1,7% вместо 5,8% годом ранее).
🔻Чистый убыток: 15,26 млрд ₽ (-6% г/г). Тут небольшое «улучшение» за счет снижения затрат. Процентные расходы уменьшились до 10,8 млрд ₽ (-33% г/г).
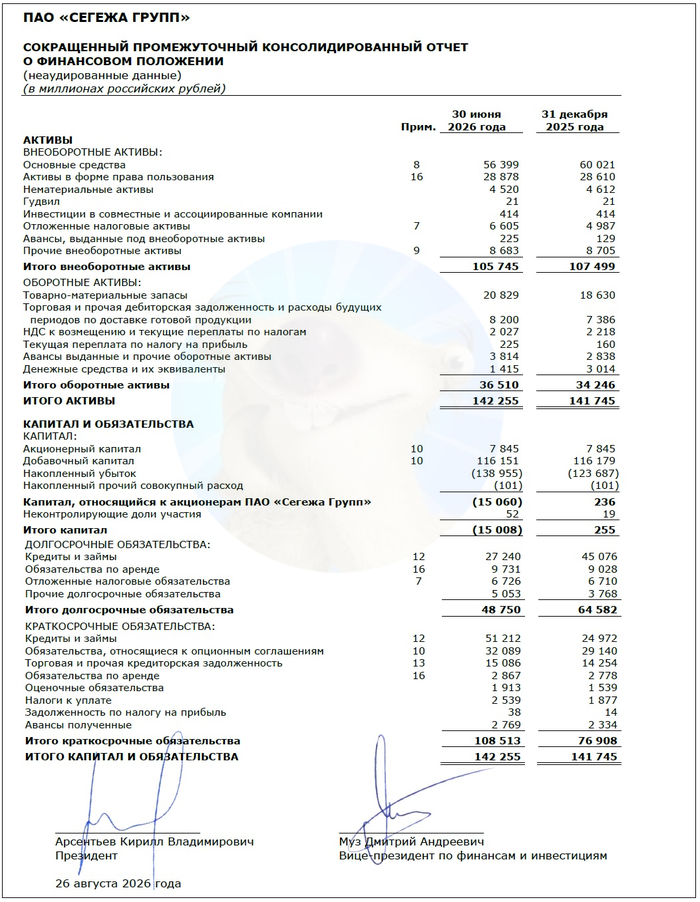
💰Собств. капитал: -15 млрд ₽ (в конце 2025 был +255 млн). Все деньги, полученные за счет допэмиссии, «успешно» освоены, и опять вместо капитала дикий минус. На счетах осталось 1,42 млрд ₽ (в конце 2025 было 3,01 млрд).
🔺Кредиты и займы: 78,5 млрд ₽ (+12% за 6 мес). Чистый долг вырос с 67 до 77 млрд ₽ (+15% за полгода). Нагрузка по показателю ЧД/OIBDA LTM улетела в космос до уровня ~59х. Покрытие процентов ICR около 0,55х.
Источник: отчет ПАО «Сегежа» по МСФО за 6 мес. 2026
⚙️Параметры выпуска
● Название: Сегежа-004P-01R ● Номинал: 1000 ₽ ● Объем: от 1 млрд ₽ ● Купон: до 21% (YTM до 23,14%) ● Выплаты: 12 раз в год ● Срок: 5 лет (1800 дней) ❗Оферта: пут через 90 дней ● Без амортизации ● Рейтинг: B от ЭкспертРА ● Выпуск для всех
👉Организаторы: Совкомбанк, МТС Банк.
⏳Сбор заявок — 19 октября, размещение — 22 октября 2026.
🤔Резюме: во все тяжкие
🌲Итак, Сегежа размещает фикс на 5 лет объемом от 1 млрд ₽ с ежемесячным купоном, без амортизации и с офертой уже спустя 3 месяца. Как говорится, можно «войти и выйти, приключение на 20 минут».
✅Эмитент крупный и известный. Правда, в последние годы — в основном своими долгами, проблемами и моими шутками про него.
✅Партнерство с Китаем. В августе акции взлетели на 20% на новости о привлечении китайских партнёров к проекту «Новоенисейский ЛХК/Тайга» и выходе на китайский рынок пеллет. Но это стратегическая новость, а не улучшение текущего денежного потока.
⛔ДОЛГИ!!! Они слишком огромные, чтобы их можно было нормально обслуживать, и продолжают расти. 77 ярдов чистого долга, который нужно будет как-то гасить/рефинансировать в ближайшее время. Без помощи АФК Системы, Сегеже давно были бы кранты.
Комментарий на Смартлабе к одному из моих предыдущих разборов Сегежи :)
⛔Чистый убыток. Хоть и уменьшился г/г, но все равно гигантский. Операционный денежный поток резко отрицательный. Экстренные меры временно улучшили ситуацию, но операционные проблемы не решены.
⛔Снижение рейтинга. ЭкспертРА снизил его ещё на ступень из-за продолжающегося ухудшения долга и процентной нагрузки. При этом он до сих пор учитывает сильную поддержку от АФК! Собственный рейтинг был бы ещё хуже — уже дефолтный.
💼Вывод: реально ПОТРЯСАЕТ воображение. Глубоко проблемный эмитент с преддефолтным кредитным рейтингом, отрицательным денежным потоком и пиком погашений в ближайшие 12 месяцев. Ну очевидно же, что такое «Щастье» надо хватать! Сам я давно и храбро держу 2 выпуска облиг и немного акций.
А теперь без сарказма. Адекватному инвестору, который хочет сохранить свои нервы и деньги, необходимо пробегать мимо не оглядываясь. Таким фанатикам Сегежи, как я — можно взять в качестве лотерейного билета в цирк. Только потом не нойте, что я вас не предупреждал.
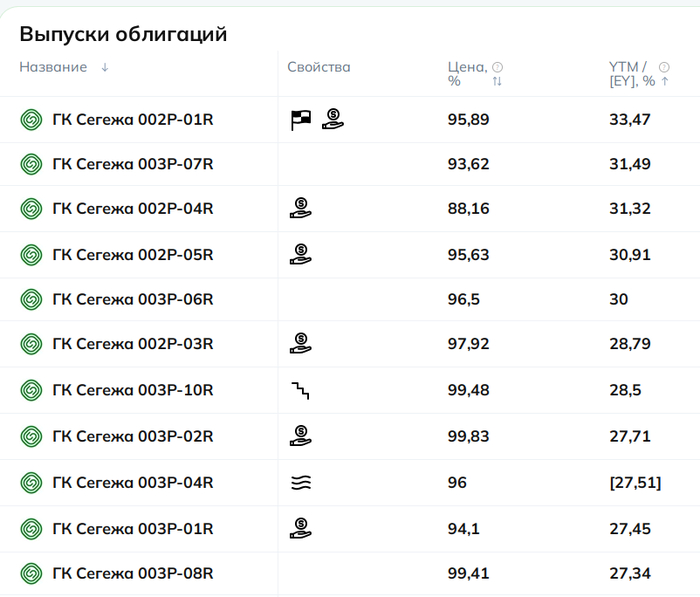
🤷♂️Но брать на первичке НИКАКОГО смысла я не вижу. Купон 21% хотя и выглядит привлекательно на фоне депозитов, но ВООБЩЕ не отражает запредельных рисков эмитента. На вторичке бумаги Сегежи можно взять прямо сейчас с гораздо бОльшей доходностью.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Лесопромышленный холдинг Сегежа по самое не могу в долгах, но тем не менее срочно нуждается финансировании на 1 млрд. рублей. Спасут ли эти деньги компанию с 77 миллиардами чистого долга? Скорее всего да, они помогут залатать дыру в текущих платежах, но не более. Давайте посмотрим, что предлагает компания инвесторам.
👀Что там по выпуску? 🪵Дата сбора заявок - 19.10.2026г. 🪵Дата размещения - 22.10.2026г. 🪵Дата погашения - 26.09.2031г., размазали 1 ярд на 5 лет. 🪵Объем эмиссии - 1 000 000 000 рублей.
💰Размер купона - до момента маркетинга точный размер купона неизвестен, однако ориентир выставлен на 21% годовых. Размер купона фиксированный и может дать доходность к погашению порядка 23,1% годовых. То есть условия более чем привлекательные, но смотрим на кредитный рейтинг и чистый долг и понимаем почему именно такой размер купона.
🪵Выплата купонов - ежемесячно. 🪵Амортизация не предусмотрена. 🪵Имеется оферта через 3 месяца после размещения. 🪵Выпуск Сегежа Групп-004P-01R доступен для неквалифицированных инвесторов после прохождения тестирования.
📊Что еще важно знать? 🧮В обращении находятся 14 выпусков облигаций в разных валютах на общую сумму 98,4 млрд. рублей.
🧮Этим летом кредитный рейтинг компании был пересмотрен в сторону снижения до уровня В со стабильным прогнозом.
🧮Компания опубликовала отчётность за 1 полугодие по МСФО, в которой всё тоскливо. Выручка компании год к году сократилась на 15,3% до 38 млрд. рублей. Компания так и не нашла альтернативные по объему европейским новые рынки сбыта. Китай конечно же помогает и покупает продукцию, но сильный рубль оказывает негативное влияние не только не нефтегазовый сектор, тут аналогичная картина.
Плюсом добавляем сюда низкую строительную активность в последние годы и в 1 полугодии отчётного периода, что также давит на бизнес. Компания отчитывается, что в период ближневосточного кризиса сумела наладить поставки на новые рынки и в Африку, но итог мы увидим не раньше публикации отчётности за 2 полугодие. Правда рост цен на топливо все равно отразится на себестоимости... Замкнутый круг.
🧮С начала года долговая нагрузка Сегежа Групп выросла на 12% до 78,5 млрд. рублей. Причем долгосрочная задолженность трансформировалась в краткосрочную, доля которой уже превышает 65%. А значит весь трэш еще впереди, хотя я верю в способность менеджмента договариваться и добиваться реструктуризации, а иначе только банкротство.
🧮Рост долговой нагрузки и снижение денег на счетах негативно отразились на величине чистого долга, который год к году вырос на 33% до 77 млрд. рублей. Показатель чистый долг/EBITDA достиг 117х😭
🧮И конечно же финансовый результат остался отрицательным. Чистый убыток составил 15,2 млрд. рублей, против скорректированного убытка за аналогичный период прошлого года в размере 16,2 млрд. рублей (правда на сайте раскрытия информации чистый убыток за 1 полугодие 2025 года по-прежнему отражается в размере 21,8 млрд. рублей). Убыток сокращается за счет снижения процентных расходов, но это всего лишь разовый фактор.
Стоит ли сейчас покупать новый выпуск облигаций Сегежа? Я бы точно не стал этого делать с учетом финансовой ситуации в компании.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
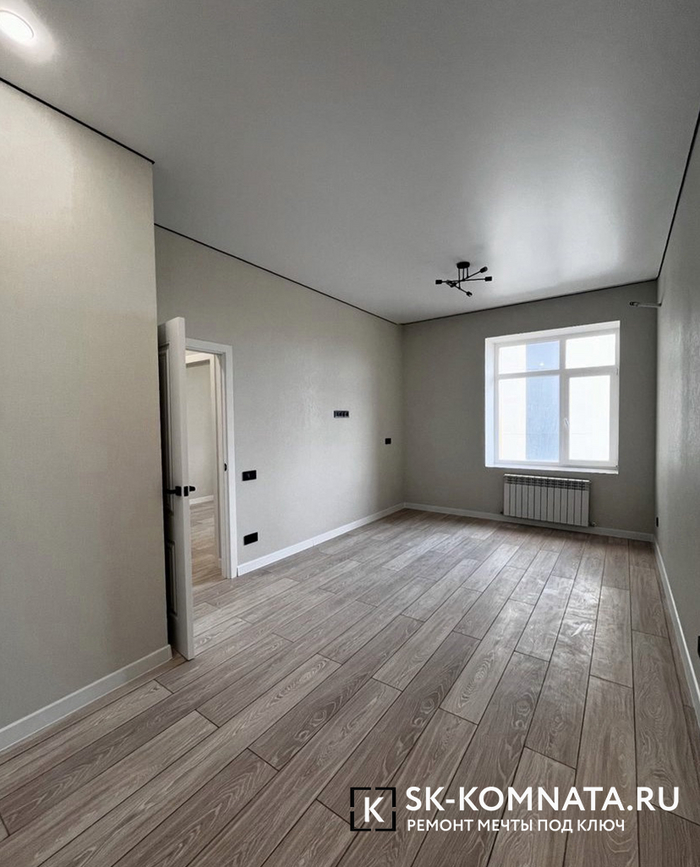
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
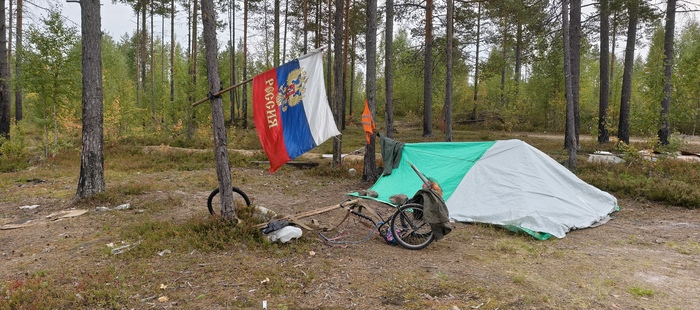
🐻 Пешком из Москвы во Владивосток — через Арктику. Это не просто маршрут, а погружение в настоящую северную жизнь: в её культуру, быт, работу, в маленькие ежедневные победы. Я собираю новый опыт, прокачиваю навыки и постепенно выстраиваю несколько источников дохода, чтобы закрыть долги и двигаться дальше без груза прошлого.
🐻 Кочевник Севера: не потому, что некуда идти, а потому, что есть куда стремиться
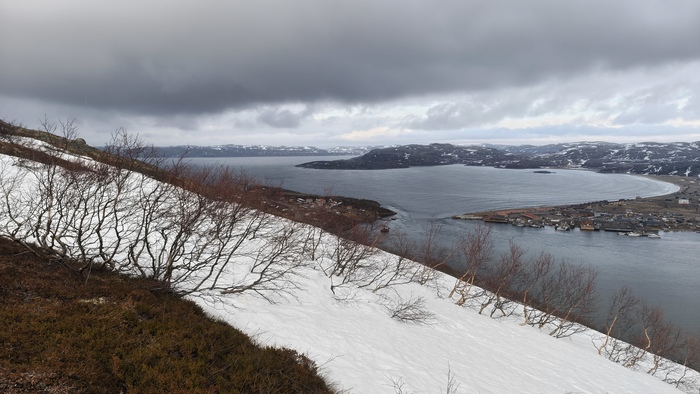
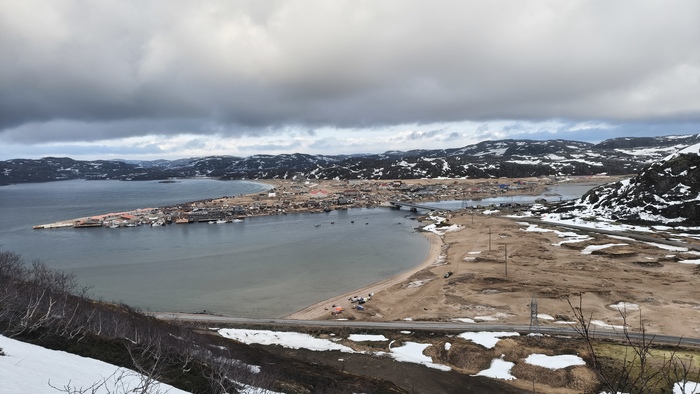
7 сентября 2026 год. Почти пять месяцев в пути. Позади — больше 760 километров от Териберки, от самого Баренцева моря, от того места, где скалы встречаются с океаном. А сейчас я стою на берегу реки Онды — одной из крупнейших рек Карелии, бурной, полноводной, текущей через озёра и пороги сквозь сосновые леса.
🦌 Где я сейчас
Река Онда — 197 километров порогов, стремнин и тихих плёсов. Она берёт начало в озере Котлованное на Западно-Карельской возвышенности и впадает в Выгозерское водохранилище. По берегам — северная тайга: сосна, мох, ягоды, грибы. Местность почти не заселена — людей здесь мало, зато рыбы много: хариус, щука, сиг, налим. Вода прозрачная, холодная даже сейчас, в начале сентября. Лес вокруг ещё хранит зелень, но уже тронутую первым золотом — осень на Севере приходит не спрашивая.
Здесь, на Ондских берегах, ты чувствуешь масштаб. Река несёт свои воды с силой, которая не зависит от человека. Скалистые перекаты, старые брёвна от давно забытого лесосплава по берегам — напоминание, что люди тут когда-то проходили, но река остаётся. Это её место, не наше.
🦉 Погода
В последние дни небо низкое, серое. Дождь идёт часто — не ливни, а затяжной моросящий, который просачивается под одежду и в кости. Ночи стали заметно холоднее: температура падает, бывает и до нуля. Утром на траве — иней. Днём, если повезёт и проглянет солнце, можно ещё согреться, но это всё реже. Световой день ужимается — темнеет рано, и каждый вечер приходится думать о тепле: печь, щепочница, сухие дрова впрок. Ветер с реки пробирает насквозь.
🐺 Что было за эти 760 километров
Путь от Териберки — это не дорога, это школа. В мае я выходил из Териберки, и тундра тогда совсем не была похожа на то лето, о котором все мечтают: снега было столько, что сугробы стояли выше машин. Казалось, будто зима не собиралась сдавать позиции, а я — единственный, кто решил, что пора двигаться. Каждый шаг давался тяжело: ноги проваливались, рюкзак тянул вниз, а ветер с моря бил прямо в лицо.
А теперь — карельская тайга, река и осень, которая сжимает дни. За эти 760 километров было всё. Были дни, когда нечего было есть. Когда я просил продукты у людей — и получал. Когда собирал еду там, где мог: на мусорках, на кладбище, у дорог. Да, на кладбище тоже — поминальную еду никто не забирает, а голод не разбирает, где ты находишься. Кто-то скажет: «бомж». И пусть скажет. Бомж — это человек без дома. А у меня есть дом — это мой путь. Бомж ищет, где переночевать. Я ищу, как пройти дальше.
Каждый день — тренировка. Развести огонь под дождём. Найти сухое место под ночлег. Оценить еду: можно ли это есть, как обработать, что проверить. Сохранить тепло. Не потерять направление. Не сломаться.
🦊 Что дальше
Впереди — ещё путь. Куда приведёт — не знаю, но иду не для того, чтобы прийти, а для того, чтобы двигаться. Каждый день на этой реке, под этим небом, среди этих сосен — очередной урок, который не преподаст ни один курс по выживанию.
Север не прощает слабости. Но он и не оставляет без шанса — если умеешь смотреть и брать то, что он даёт.
---
🦉 7 сентября 2026 год. Берег Онды. Дождь. Впереди — ночь и костёр.
Ключевые запросы:
1. Пешком из Москвы в Арктику: как подготовиться к путешествию?
2. Пешком из Москвы во Владивосток: советы для долгого похода.
3. Пешком из Москвы во Владивосток.
4. Пешеходные маршруты по Сибири: от Москвы до Дальнего Востока.
5. Пешеходные экспедиции по России: от Москвы до полярных регионов.
6. Пешком из Москвы в Арктику к океану.
7. Александр Инвестор.
8. Саня Выживальщик.
9. Автор инвестиционных стратегий «Устойчивый капитал» и «Арктическое дыхание» (Саня Выживальщик).
10. Выживание в Арктике, Териберка. Работа в Сегеже.
В кейсе Сегежи у меня только 1 вопрос: «Почему облигации торгуются с такой низкой доходностью?»
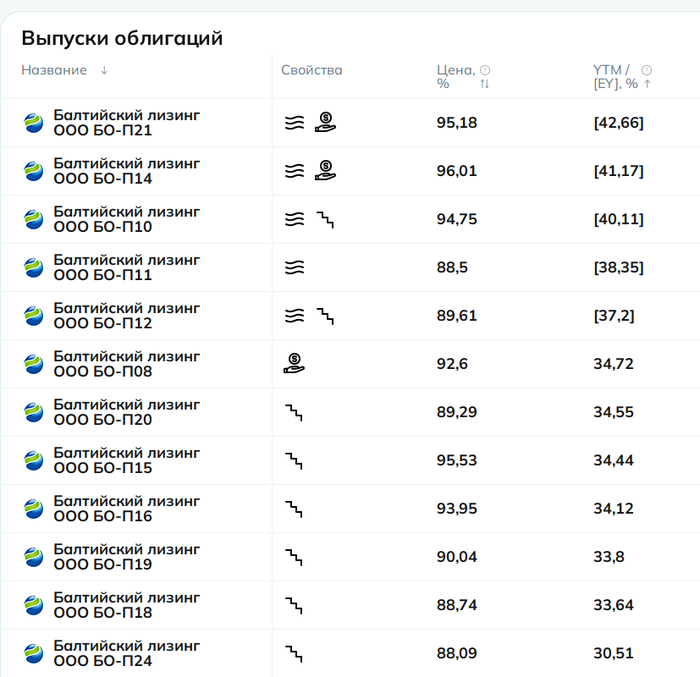
Облигации БалтЛиза дают более высокую доходность, хотя риски там намного ниже. Почему так? Для меня — загадка.
Бизнес продолжает умирать
Цифры за полугодие:
Выручка: 38,0 млрд руб. (-15% г/г)
OIBDA: 657 млн руб. (-75% г/г)
Чистый убыток: 15,3 млрд руб
Чистый долг: 77 млрд руб. (+10 млрд за полгода)
Во втором квартале выручка чуть подросла. Но всё равно не хватает, чтобы перекрыть процентные расходы и операционные убытки.
Капитал ушёл в минус 15 млрд руб. Аудитор снова вставляет в заключение раздел о «существенной неопределенности в отношении непрерывности деятельности».
Технически тут уже всё. Почему держатели облигаций не беспокоятся?
Денег нет даже на проценты
Денежный поток от операционной деятельности (до уплаты процентов и налогов): минус 2,3 млрд руб.
Проценты уплаченные: 6,1 млрд руб.
Итоговый операционный поток (CFO): минус 8,6 млрд руб.
Происходящее всё больше напоминает финансовую пирамиду. Бизнес не способен генерировать кэш, новые кредиты идут на погашение процентов по старым.
Ждём новую допку?
В 2025 году компания провела крупное SPO. Банки и инвесторы пошли на уступки, чтобы не получить дефолт здесь и сейчас.
Ковенанты по опционным соглашениям на 32,1 млрд руб уже нарушены. Кредиторы пока не требуют возврата, но торг уже идёт. Ситуация неприятная. Все всё понимают. Если потребовать деньги, компания объявит себя банкротом.
Но что делать? Решатся ли банки на новую допку? Им не хватило старых 100 млрд?
Захочет ли кто-то второй раз списывать долги или конвертировать их в акции компании с отрицательным капиталом, падающей выручкой и отрицательным операционным потоком?
Ждать ли поддержки от АФК Система? Но Системе и самой сейчас тяжело. У неё появились новые проблемы с Озоном.
Итоги и выводы
Консервативным инвесторам тут делать нечего. Нет ни одного параметра, который соответствовал бы критериям надёжности.
Агрессивным инвесторам тоже не советую. Потенциальная доходность не компенсирует вероятность потерять всё. Есть риск принудительного обмена или оферты с неприятными условиями.
Акционеры должны помнить, что тут есть высокий риск очередного размытия.
Я не держу ни акции, ни облигации Сегежи. Вся история держится на готовности акционера и банков бесконечно вливать деньги в убыточный актив. Восхищаюсь безумством храбрых, которые держат эти бумаги.
В прошлом обзоре по итогам 2025 года я писала, что бизнес умирает, а держателям облигаций пора волноваться. Посмотрим, что стало лучше хуже в 1 кв 2026 года.
OIBDA вышла из нуля в плюс
Положительная OIBDA — единственный позитив. Если не смотреть на -90% г/г.
Бизнес держится из последних, явно слабеющих сил:
Падение выручки ускорилось: 17,4 млрд руб. (-29% г/г)
Чистый убыток растёт: -7,8 млрд (-6,8 млрд год назад)
Чистый долг растёт: 74,3 млрд руб. (вырос с 67 млрд на конец 2025 г.)
Отрицательный капитал и мораторий на банкротство
Капитал на 31.12.2025: +255 млн руб
Капитал на 31.03.2026: -7 571 млн руб
Если бы потребовалось немедленно рассчитаться со всеми кредиторами, акционеры не получили бы ничего. Более того, активов не хватило бы даже на покрытие долгов.
Ковенанты по многим договорам часто требуют поддержания положительного капитала. Если такие условия были нарушены, это может ускорить требование досрочного погашения долгов.
Коммерсант публикует новости о просьбе на мораторий на банкротство:
Как стало известно “Ъ”, лесопромышленники предлагают ввести мораторий на банкротство в отрасли на ближайшие три года. По мнению участников рынка, угрозы несут снижение цен, удорожание логистики и крепкий рубль. По данным источников “Ъ”, в правительстве могут утвердить некоторые меры, чтобы сохранить крупные предприятия.
Я надеюсь, вы не держите акции.
Сомнения в способности продолжать деятельность
В отчёте за 2025 год аудитор прямо указал на «существенную неопределённость, которая может вызвать сомнения в способности Группы продолжать деятельность». Ключевой индикатор — превышение краткосрочных обязательств над краткосрочными активами: −42,7 млрд руб. на конец 2025 года.
На 31 марта 2026 года:
Краткосрочные обязательства: 91,9 млрд руб.
Краткосрочные активы: 39,2 млрд руб.
Превышение: -52,8 млрд руб ← ситуация ухудшилась на 10 млрд руб. за квартал.
Разрыв продолжает расти.
Что делать с акциями и облигациями?
Удивительно, что акции всё ещё что-то стоят. Капитал ушёл в минус. Бизнес убыточен, а акции не обеспечены даже активами компании.
Облигацииопасны. Рынок почему-то до сих пор не осознал высокую вероятность реструктуризации или дефолта.
Если переговоры с кредиторами сорвутся, Сегежа — банкрот.
Чтобы выжить, Сегеже требуется согласие кредиторов на очередную массовую конвертацию долга в акции. Но даже после этого не факт, что бизнес вдруг станет маржинальным. При текущей конъюнктуре (слабый спрос, крепкий рубль) это маловероятно.
Как долго Система будет продолжать тащить этот чемодан без ручки?
Система с упорством, достойным лучшего применения, продолжает финансировать убыточные дочки за счёт ускоренного наращивания долга:
Сегежа: -88,4 млрд
Эталон: -22,3 млрд
Степь: -7,3 млрд
Биннофарм: -2,6 млрд
Ситроникс: -2,4 млрд
Итого: -123 млрд
Прибыльные МТС (+21,5 млрд) и Медси (+5,5 млрд) не способны компенсировать такие убытки.
Финансовые показатели холдинга рекордно плохи
Убыток: -232,5 млрд (2025) vs -11,8 млрд (2024)
Критически низкое покрытие процентов : 0,78x (2025) vs 1,41x (2024). Операционной прибыли не хватает даже на уплату процентов.
Отрицательный собственный капитал: −173,8 млрд ₽
Чистый долг / OIBDA: 4,34x (2025) vs 3,83x (2024)
Не понимаю, как у эмитента с такими проблемами может быть рейтинг АА-. Нужно быть готовым к понижению. Прогноз от АКРА как раз негативный.
Система живёт за счёт наращивания долга
Процентные расходы сравнялись с EBITDA:
Если бы у Системы не было дочек на продажу и ликвидных активов, можно было бы говорить, что компания улетает в долговую спираль.
Надежда на IPO
Проведение IPO входящих в АФК «Система» сети отелей Cosmos Hotel Group и сети клиник «Медси» планируется в 2026 году, сообщил на Биржевом форуме «Московской биржи» основатель корпорации Владимир Евтушенков.
IPO поможет раскрыть стоимость непубличных активов, но решить проблемы — нет. Полученные средства несопоставимы с масштабом долга. Выручить удастся всего несколько десятков миллиардов, а проблемы — на сотни.
Итоги
Рекордный убыток, отрицательный капитал и критически низкое покрытие процентов делают финансовое благополучие откровенно слабым.
Система уязвима. Если бы не ликвидные активы, она бы уже попала в долговую спираль.
Есть ли идея в акциях?
Если верите в быстрое снижение ставки ЦБ, Система — главный бенефициар. В этом сценарии процентные платежи сократятся и резко улучшат прибыль.
IPO — триггер для раскрытия стоимости. Что-то точно проведут в 2026-2027. Но чуда ждать не стоит.
Есть ли идея в облигациях?
Сейчас — нет. Доходности не дают достаточной премии за риск. При покрытии процентов <1,0 и отрицательном капитале справедливая премия должна быть выше. Дефолта на горизонте 12 месяцев не жду. А вот понижение рейтинга с переоценкой доходностей — вполне вероятный сценарий.
Есть ли идея в облигациях дочек?
У Системы ещё есть что отдавать банкам под залог. Но ресурс не бесконечен. В какой-то момент Система должна набраться окаянства и решиться порезать косты.
Не понимаю, почему Система продолжает тащить Сегежу — это чемодан без ручки. Давно пора сдать банкам за долги. Держать эти облигации очень опасно.
Эталон тоже под угрозой, хотя он ещё может выплыть сам.