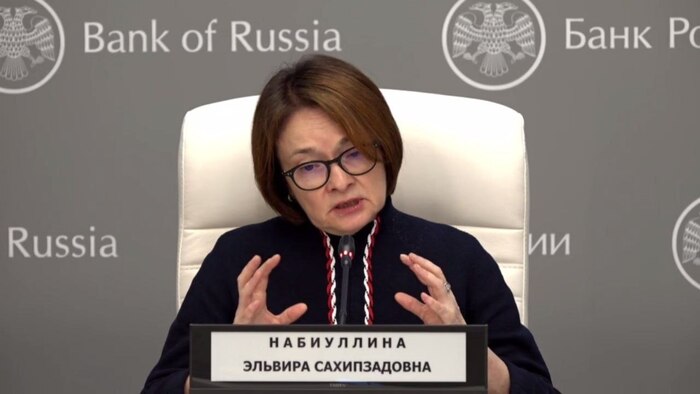
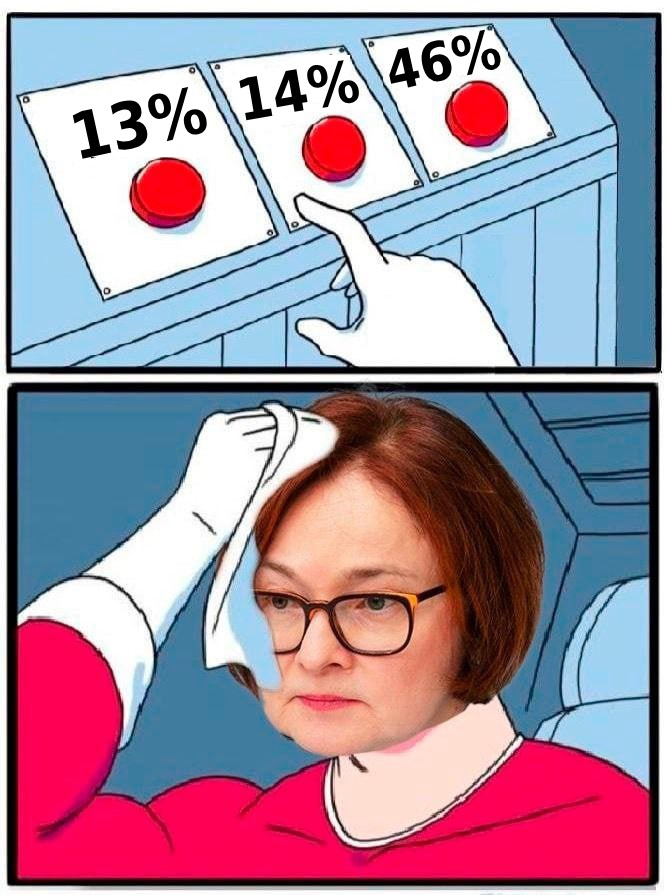
Глава ЦБ Эльвира Набиуллина о взаимосвязибюджетной и денежно-кредитную политики:
"Если в экономику приходит много, больше денег по бюджетному каналу, значит, меньше должно прийти через кредит. Это означает, меньше должна снижаться ключевая ставка, потому что если этого не будет происходить, то будет ускорение инфляции.
И наоборот, если меньше денег по бюджетному каналу, то есть, больше пространства для снижения ключевой ставки. Потому что и дефицит бюджета, и кредит – это два источника денежной массы. А в нашей ситуации денежная масса должна расти умеренно, чтобы инфляция не разгонялась".
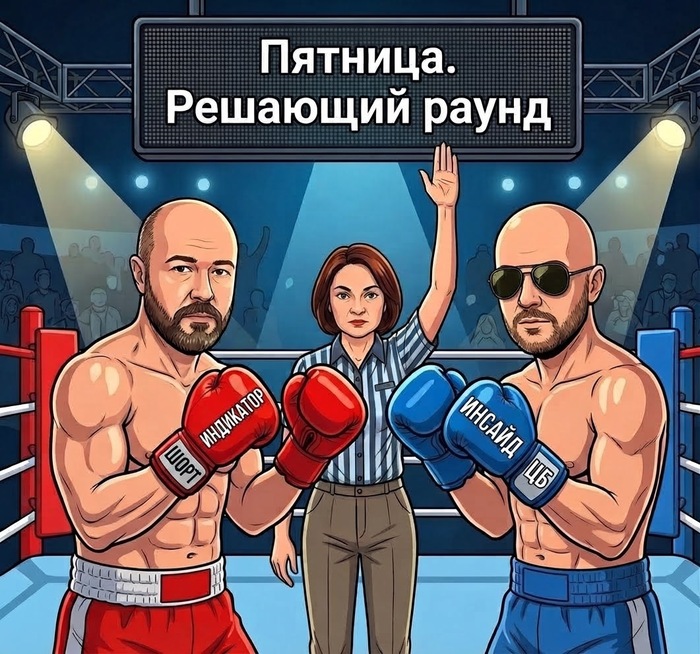
Прямо сейчас Алексей Кречетов сидит в убыточных шортах и ждет спасительного обвала. В своем последнем обзоре он сам признал, что позиции покраснели, рынок давит вверх, а его индикатор рисует красные зоны.Но настоящий кошмар для продавцов может начаться сегодня в 13:30.
Наш источник внутри ЦБ дал сигнал на снижение ключевой ставки, вероятность этого исхода оценивается рынков в 19%. Если инсайдер прав, пятница закончится для медведей катастрофическими последствиями.
Как загнать себя в угол с помощью "лучшего индикатора"
Последнюю неделю индекс Мосбиржи уверенно пробивал отметку 2400 пунктов на новостях о контактах Москвы и Вашингтона, дизельной сделке и переговорах в Осло. Бумаги росли широким фронтом. Что в этот момент делал Алексей Кречетов? Набирал шорты.
Логика у Кречетова железная. Его собственный индикатор, который он продавал за 35 000 рублей под соусом "он сделан с помощью искусственного интеллекта" рисует глобальные "красные зоны" и "статистические волны" на продажу по Сберу, Газпрому, Лукойлу и индексу Мосбиржи. А раз стрелочка смотрит вниз, покупать акции нельзя - нужно шортить. Также, вместо акций подписчикам предлагают заходить на суммы от 6 миллионов рублей в новосибирские апарт-отели с доходностью 8% годовых (Что происходит прямо сейчас с отелями из пулов Кречетова мы подробно разбирали ЗДЕСЬ, ЗДЕСЬ и ЗДЕСЬ.
Чтобы оправдать застрявший в минусе шорт, приходится часами разбирать и постить новости о геополитике. Мол, в Киеве сидит несговорчивый психопат, переговоры в Норвегии провалятся, Трамп ждет результатов выборов в Конгресс, а российский рынок обязательно камнем полетит вниз.
Что говорит наш инсайдер
Сегодня, 23 октября, совет директоров Банка России объявит решение по ключевой ставке. Консенсус-прогноз аналитиков: никакого снижения никто не ждет. Вероятность снижения оценивается рынком в 19%.
Свежий опрос самого Банка России: инфляционные ожидания населения в октябре снизились до 13,2% с 14,2%. Народ стал чуть спокойнее смотреть на ценники.
Цифры идут вниз. Радоваться рано, но тенденция есть. Для Эльвиры Набиуллиной инфляционные ожидания населения всегда были главным триггером. Их разворот вниз развязывает регулятору руки.
Геополитический козырь
А теперь самое интересное. Пока Кречетов рисует красные зоны на графиках, в реальном мире происходят следующие события:
Идут активные переговоры не только по урегулированию конфликта, но и по экономическому сотрудничеству. Если по дипломатической линии есть прогресс, о котором широкая публика узнает в последнюю очередь, это способно запустить сценарий «перезапуска экономики».
Снижение ставки в таком контексте — это политический сигнал.
Кто оплатит праздник
Если ставку снизят, главные бенефициары краха — инфоцыгане с индикаторами, которые продают сигналы подписчикам, хвастаются сериями прибыльных сделок и шортят рынок на основе красных зон. Кречетов в каждом ролике рекламирует инвесторский клуб, индикатор, пулы в отелях. Каждое видео заканчивается продажей.
Если Набиуллина действительно пойдет на снижение ключевой ставки, для рынка акций такой шаг сработает как детонатор. Первыми на топливо для ракеты пустят шортящих гуру с их "статистическими волнами", закрытыми клубами и непогрешимыми алгоритмами. Закрытие коротких позиций по маржин-коллам устроит на Мосбирже мощнейший шорт-сквиз.
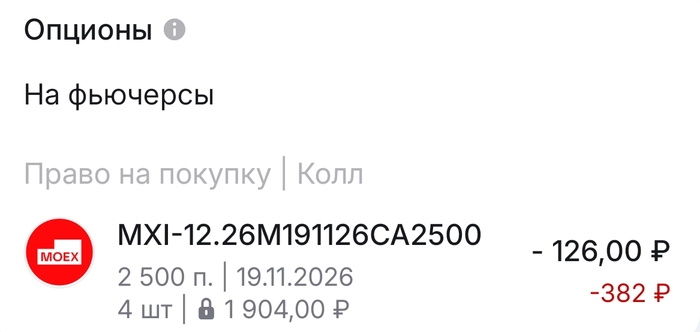
Под сегодняшнее заседание мы аккуратно взяли немного колл-опционов, таким образом сделав ставку на проверку дерзкого инсайда, в разрез с шортящими "гурами".
Тем, кто продолжает шортить растущий рынок по цветным полоскам индикатора Кречетова на экране, остается пожелать крепких нервов. Сегодня в 13:30 они вам могут пригодиться.
Вывод
Алексей Кречетов верит в свой индикатор. Наш инсайдер верит в своего источника из ЦБ. Рынок оценивает вероятность снижение ставки в 19%. Сегодня один из них окажется неправ.
Если ставку снизят — шорты Кречетова и всех, кто за ним повторял, превратятся в топливо для громадной ракеты. Если ставку оставят без изменений, мы потеряем стоимость колов и спокойно продолжим наблюдать.
Пока Эльвира Сахипзадовна повторяет как мантру про таргет в 4%, наблюдаемая населением инфляция составляет 14,5%. Инфляционные ожидания россиян на год вперёд также остаются на повышенном уровне 13,2%.
🐯Вот такая фигня, собачка. Собственно, глядя на эти цифры, даже самому оптимистичному инвестору должно быть понятно, что никакого пряника завтра ЦБ не принесёт, только кнут. Короче, будет умеренно-жестко.
Чтобы не пропустить самое важное и интересное из мира финансов, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🔮Ставочка останется на 14%?
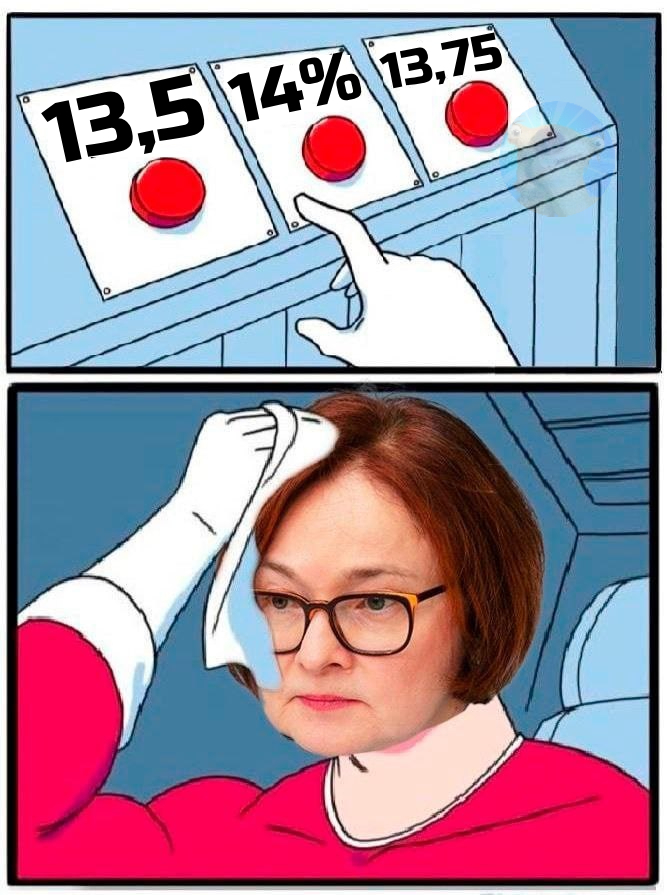
Наверняка да. Это консенсус практически всех опрошенных аналитиков — от ПСБ и Совкомбанка до «Велес Капитала» и Freedom Global. Вариант снижения «вряд ли будет предметно рассматриваться». Хотя некоторые оптимисты ждут символического жеста в сторону 13.75%. Сразу скажу, что я не в их числе.
Почему Эльвира Набиуллина сотоварищи скорее всего не дёрнут рубильник НИКУДА?
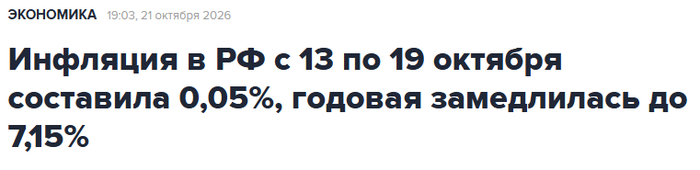
● Причина №1: инфляция вышла за пределы прогноза. В сентябре годовая инфляция ускорилась до 6,35%, а в первые дни октября после индексации тарифов ЖКХ подскочила до 7,13–7,22% — это выше верхней границы прогноза ЦБ на 2026 год (6–7%).
Чтобы уложиться в прогноз, цены до конца года должны расти менее чем на 0,1% в неделю. Это почти невозможно. Даже со всей магией Росстата.
● Причина №2: инфляционные ожидания не падают. Устойчивая инфляция по оценке ЦБ выросла до 5–6% — это ключевой сигнал, что рост цен перестал быть «разовым». Глава РСПП Александр Шохин прямо заявил: снижения ставки до 2027 года ждать не стоит.
● Причина №3: бюджет и кредит не помогают. Параметры бюджета на трёхлетку укладываются в прогноз ЦБ, но не создают условий для смягчения. Кредитование остаётся высоким, внутренний спрос устойчив.
🚨Что скажет Эльвира
Если ЦБ просто сохранит ставку и не будет намекать на повышение, многие воспримут это как «худшее позади» — особенно после нынешнего ралли на геополитических надеждах.
⚠️НО! Если риторика окажется жёсткой (а прогноз по ставке на 2027 год повысят), эйфория быстро улетучится. Высокая ставка — это ещё один прямой удар в табло рынку по оценкам растущих компаний и по тем, кто набрал кредитов и рассчитывает на рефинансирование.
Финансовые эксперты ждут повышения прогноза инфляции на 2026 год с 6–7% до 6,5–7,5% (или даже 7–8%) и повышения прогноза средней ставки на 2027 год с 10,5–12,5% до 11–13% или 11,5–13,5%. Это важнее самого решения.
При самом оптимистичном раскладе, ЦБ может намекнуть на декабрьское снижение — тогда возможен хороший отскок, но скорее всего краткий, потому что инфляция по-прежнему выше цели.
🤔Что будет с акциями и облигациями
Казалось бы, почти все уже смирились с тем, что ставку не тронут. Получается, при отсутствии сюрприза рынки воспримут такой шаг абсолютно нейтрально? На мой взгляд, не так всё просто.
📉Поднимать ставку в этих условиях точно никто не будет, но вот риторика на пресс-конференции может оказаться такой, что у рынков сожмётся их… эээ… третий глаз, и в моменте поедем вниз.
🇷🇺Длинные ОФЗ-ПД скорее всего и дальше останутся под давлением, потому что: а) рынок не видит пространства для продолжения снижения ставки; б) Минфину придется занимать ещё и ещё, продавливая цены дальше вниз.
Если ЦБ повысит свой прогноз на 2027 год, длинный конец кривой может просесть ещё сильнее и снова уйти на 110 п. по RGBI. Жду опять касания 17% доходности, чтобы нарастить позицию по ОФЗ-ПД.
🎯Подытожу
Завтра Банк России почти наверняка во второй раз подряд зацементирует ставку на 14%. Лично я практически в этом уверен, да как в принципе и весь рынок.
🤷♂️Причина проста: инфляция уже нехило вылезла за верхнюю границу прогноза ЦБ, а тарифы ЖКХ добавили ей топлива.
Рынок акций может испытать некоторое облегчение, если риторика окажется не слишком жёсткой, но облиги останутся под давлением, пока ЦБ не даст внятного сигнала о снижении. Главный сигнал — не сама ставка, а её прогноз на 2027 год.
🦥Ещё мне интересно послушать вопросы, которые будут задавать Набиуллиной на пресс-конференции, и ответы на них. Меня пока что туда никто не зовёт, ну и правильно. А то ляпну ещё что-нибудь такое, отчего у Заботкина лысина покраснеет. В общем, ждем опорного заседания — осталось совсем недолго.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Новым главой ЦБ назначен последний легитимный премьер Украины Сергей Арбузов, недавно избранный в Государственную думу от партии «Справедливая Россия». В своём первом обращении он пообещал продолжить курс Набиуллиной «с небольшими корректировками».
«Мы сделаем российскую экономику очень сильной и устойчивой ко всем факторам риска, опираясь на украинский опыт до 2014 года. Мы снизим инфляцию, повысим доходы граждан и наконец-то покажем всему миру, какая у нас богатая страна», – написал Арбузов в своём Telegram-канале.
Согласно действующему законодательству, глава ЦБ не может одновременно быть депутатом Государственной думы. В связи с этим мандат Арбузов переходит к его однопартийцу Михаилу Делягину.
Есть немало вопросов о рисках и противоречиях, связанных с внедрением цифровых валют, на которые пока нет однозначных ответов ИА Красная Весна
Виллем Шеллинкс. Прорыв дамбы Св. Антония близ Хаутевала в 1651 году. 1651
С 1 сентября в России началась новая эра в истории национальной валюты — цифровой рубль вышел из стадии пилотных проектов и стал доступен миллионам граждан.
Это событие, к которому Банк России готовился шесть лет, знаменует собой переход к третьей форме денег в стране — наряду с наличными и традиционными безналичными средствами.
Однако за фасадом технологического прогресса и обещаний удобства скрываются вопросы, которые заставляют задуматься о будущем финансовой свободы граждан России и о том, кто на самом деле станет главным бенефициаром этой цифровой революции.
Что такое цифровой рубль?
Цифровой рубль представляет собой цифровую валюту Центрального банка (ЦВЦБ) — электронный аналог наличных и денег на банковских счетах, который хранится в специальном кошельке на платформе регулятора.
Технически каждый цифровой рубль — это уникальный код, аналогичный серийному номеру на банкноте, который позволяет отслеживать его перемещение и даже программировать на определенные действия.
В отличие от привычных безналичных денег, которые фактически являются обязательством коммерческого банка перед клиентом, цифровые рубли принадлежат непосредственно владельцу и хранятся напрямую в инфраструктуре Центробанка. Ответственность за эти средства несет регулятор, а не финансовые организации.
На первый взгляд это кажется преимуществом, ведь ЦБ надежнее любого коммерческого банка. Но именно эта особенность открывает двери для беспрецедентного уровня контроля над финансовыми потоками граждан.
Ключевое отличие цифрового рубля от криптовалют, с которыми его часто сравнивают, заключается в централизации эмиссии и управления. Криптовалюты создаются децентрализованно через майнинг, их курс формируется рынком, а контроль распределен среди участников сети.
Цифровой рубль же выпускается исключительно Банком России, обеспечен золотовалютными резервами государства и полностью контролируется регулятором. Это делает его стабильным, но одновременно превращает в идеальный инструмент государственного надзора.
История внедрения
История внедрения цифрового рубля началась в 2020 году. Тогда Банк России представил консультативный доклад о перспективах внедрения национальной цифровой валюты. Уже тогда регулятор обозначил амбициозные планы: создание третьей формы денег, которая дополнит наличные и безналичные расчеты.
Весной 2021 года ЦБ опубликовал концепцию цифрового рубля, где подробно описал его целевую модель и проанализировал влияние на денежно-кредитную политику.
Конец 2021 года ознаменовался разработкой прототипа платформы, а в 2022 году начались первые тесты с участием банков. В феврале 2022 года ВТБ и Промсвязьбанк стали первыми финансовыми организациями, опробовавшими тестовую платформу. Они отработали операции по регистрации цифровых кошельков, покупке и продаже цифровых рублей, переводам между физлицами и платежам в пользу юридических лиц.
В 2024 году ЦБ объявил о расширении пилотного проекта, который позволил подключить до 9 тысяч граждан и 1200 компаний. К числу доступных операций добавили оплату по динамическому QR-коду и переводы между компаниями. В конце года к тестированию присоединились Сбербанк и Т-Банк, а к концу 2025 года в списке участников было уже более 20 кредитных организаций.
Параллельно с техническими испытаниями шла работа над правовым регулированием. Для внедрения цифрового рубля потребовалось изменить Гражданский кодекс, включив в него новую форму денег, а также скорректировать законодательство о Центральном банке, прописав выпуск и обращение цифровой валюты в качестве его функций. Закон, наделяющий Банк России новыми полномочиями, был подписан президентом в июле 2023 года.
Изначально массовое использование цифрового рубля планировали начать 1 июля 2025 года, но в феврале 2025 года глава регулятора Эльвира Набиуллина сообщила о переносе срока без объявления новой даты.
«Мы перейдем к массовому внедрению цифрового рубля после того, как отработаем все детали в пилоте и проведем все консультации с банками по экономической модели, которая наиболее привлекательна для их клиентов», — заявила Набиуллина.
В июле 2025 года ЦБ объявил, что широкое использование цифровой валюты начнется в сентябре 2026 года. К этой дате крупнейшие банки страны должны были обеспечить клиентам возможность проводить операции с цифровыми рублями: открывать и пополнять счета, совершать переводы, оплачивать товары и услуги. Крупные торговые предприятия, в свою очередь, обязали принимать цифровые рубли.
1 сентября 2026 года ЦБ открыл цифровой рубль для массового использования. С этого дня вступила в силу соответствующая часть закона № 248-ФЗ от 23 июля 2025 года. Кошельки с цифровыми рублями обязаны были открыть все 12 системно значимых банков, включая Сбербанк, ВТБ, Альфа-банк, Т-банк и Совкомбанк, а также большинство банков, значимых на рынке платежных услуг.
Первые итоги запуска
11 сентября 2026 года, спустя десять дней после старта массового внедрения, председатель Банка России Эльвира Набиуллина подвела первые итоги на пресс-конференции по итогам заседания совета директоров ЦБ по денежно-кредитной политике.
«Мы стартовали по плану вместе с банками, которые обязаны были это сделать. Стартовали, на мой взгляд, нормально», — сказала Набиуллина.
Она отметила, что за десять дней граждане России открыли 87 тысяч кошельков в цифровых рублях и провели свыше 50 тысяч операций.
«Да, конечно, в первые дни у некоторых клиентов ряда банков были сложности с открытием счетов цифрового рубля, с возможностью провести те или иные операции. Но хочу сказать, что эти сложности оперативно устранялись», — признала глава ЦБ.
При этом она подчеркнула, что массовых жалоб относительно запуска программы не поступало.
Набиуллина также напомнила, что использование гражданами цифровых рублей для совершения переводов или покупок товаров и услуг носит исключительно добровольный характер.
«Регулятор не собирается искусственно форсировать внедрение цифрового рубля, а постарается сделать его востребованным среди граждан и бизнеса», — заявила она.
Однако за этими оптимистичными заявлениями скрывается реальность, которая выглядит далеко не столь безоблачной. 87 тысяч кошельков за десять дней — это ничтожно малая цифра для страны с населением в 146 миллионов человек. Даже с учетом того, что процесс только начался, такие темпы внедрения свидетельствуют о крайне низком интересе со стороны населения.
Как работает система?
Платформа цифрового рубля построена по гибридной схеме, сочетающей централизованные и децентрализованные элементы. Взаимодействие участников операций строится по двухуровневой схеме: на первом уровне находится ЦБ как владелец платформы и эмитент, на втором — коммерческие банки, работающие с людьми и юридическими лицами.
На практике схема выглядит следующим образом: клиент коммерческого банка через его приложение регистрируется на платформе цифрового рубля и открывает электронный кошелек. Для пополнения кошелька он дает соответствующую команду банку — также в приложении. Банк переводит со своего электронного кошелька цифровые рубли на кошелек клиента и одновременно списывает аналогичную сумму с его безналичного счета. Когда банку нужно пополнить собственный цифровой кошелек, он запрашивает средства в ЦБ, который эмитирует цифровые рубли в нужном объеме.
Важная особенность заключается в том, что открыть несколько кошельков с цифровыми рублями не получится — у одного человека или организации он может быть только один. Это ограничение, по мнению регулятора, оправдано тем, что переводить и снимать деньги можно через приложение любого банка, подключенного к платформе.
Но с точки зрения контроля это означает, что все финансовые операции гражданина в цифровых рублях сосредоточены в одном месте и доступны для мониторинга.
Технически транзакции с цифровой валютой устроены так: при покупке товара за цифровые рубли они списываются со счета покупателя и зачисляются на счет продавца.
Различие в том, что оба эти кошелька хранятся в централизованной инфраструктуре ЦБ, а не в разных банках, как раньше. Передача денег между пользователями выглядит как перемещение цифрового кода между двумя кошельками.
Для оплаты товаров или услуг нужно отсканировать QR-код на кассе, а для перевода другому человеку — отправить деньги по номеру телефона, как это делали раньше. Доступ к ЦВЦБ возможен через любой банк, в котором у человека есть счет, при условии, что он подключен к платформе цифрового рубля.
Пополнить кошелек можно на сумму до 300 000 рублей в месяц. Проценты на остаток по цифровым кошелькам не начисляются — в отличие от безналичных вкладов, где банки платят проценты за пользование средствами клиентов. Цифровые рубли, как и наличные деньги, принадлежат только владельцу, а потому не могут приносить пассивный доход.
Работает ли система в оффлайн-режиме?
Одним из ключевых преимуществ, которые обещает Банк России, является возможность работы с цифровым рублем без подключения к интернету.
Согласно концепции ЦБ РФ, интернет не будет обязателен для проведения операций. Но как это реализуют технически, пока неизвестно: решение еще не готово, и в ЦБ пока не называют сроков его внедрения.
Возможно, схема будет работать на основе NFC-технологии, которая позволяет проводить бесконтактные платежи с картами и телефонами.
В любом случае для работы оффлайн понадобится некое автономное хранилище в мобильном устройстве. Пользователь должен будет заранее перевести туда нужную сумму в цифровых рублях — сделать это можно будет только через интернет.
Таким образом, оставшись без связи в непредвиденной ситуации, воспользоваться кошельком всё равно не получится. Это особенно актуально для российской глубинки, отдаленных территорий страны, а также прифронтовых регионов, где есть проблемы со связью. Пока оффлайн-режим не реализован, цифровой рубль в таких местах окажется бесполезен.
Еще один риск для пользователей — потерять телефон с цифровыми рублями в оффлайн-кошельке. Пока не до конца ясно, как можно будет уберечь их от хищения и вернуть законному владельцу. Эта неопределенность создает дополнительные риски для тех, кто решится использовать новую форму денег.
Международные расчеты и надежды на обход санкций
В будущем ЦБ рассчитывает проводить в цифровой валюте трансграничные и валютно-обменные операции. Для этого понадобится организовать сотрудничество с центральными банками других стран, внедряющих свои цифровые валюты. Разработку модели для таких расчетов планировалось начать еще в 2023 году.
Чтобы они стали возможны, в законе о цифровом рубле предусмотрена опция для иностранных банков открывать счета на платформе ЦБ. Это позволит проводить кросс-платежи между цифровыми валютами центральных банков разных стран — аналогично тому, как это делается сейчас через корреспондентские счета.
В регуляторе считают, что в недалеком будущем интеграция цифровых валют полностью изменит платежную инфраструктуру в мире. Эксперты ждут, что уже к 2028 году международные расчеты могут перейти на цифру. Это позволит отказаться от системы SWIFT, от которой из-за санкций отключили российские банки.
Однако даже здесь не всё так однозначно. Обходить финансовые санкции с цифровыми деньгами должно стать проще, но стопроцентной защитой от санкций цифровая валюта всё же не станет.
Например, китайский цифровой юань не может быть заблокирован США. И даже мониторить проходящие по этой системе платежи американские власти эффективно не могут. Зато могут запретить любой финансовой организации доступ к американскому рынку, если она будет пользоваться ЦВЦБ, неугодной госдепартаменту США. Так что надежды на полную независимость от западной финансовой системы могут оказаться преувеличенными.
Можно ли украсть цифровой рубль?
В ЦБ заявляют, что деньги на цифровых счетах защищены по самым высоким стандартам. Кроме того, доступ к цифровому кошельку дополнительно запаролен. Но стопроцентной гарантии защиты цифрового рубля не может дать никто.
Атаки на виртуальные кошельки возможны, например, с использованием вредоносного ПО или метода социальной инженерии. Мошенники начали осваивать новую тему для обмана граждан России еще до официального запуска цифрового рубля.
Уже в сентябре 2026 года зафиксированы случаи телефонного мошенничества, где злоумышленники используют тему цифрового рубля как приманку.
«Подключите цифровой рубль срочно» — типичная фраза, которую используют мошенники, чтобы выманить у граждан персональные данные или заставить перевести деньги на подконтрольные им счета.
Другое дело, что у каждого цифрового рубля есть свой цифровой код — и при необходимости его можно будет отследить после кражи. Но даже здесь для преступников возможны варианты: например, накупить на украденные цифровые рубли дорогих товаров или просто обналичить их до того, как правоохранительные органы успеют отреагировать.
В ЦБ призывают пользователей цифровых рублей быть бдительными и соблюдать правила кибергигиены: не передавать разблокированный телефон другим людям и не делиться паролями и кодами доступа. Но эти рекомендации мало чем отличаются от тех, что даются пользователям обычных банковских приложений.
Кто ответит за украденные деньги?
Вопрос ответственности банков и ЦБ за цифровые кошельки граждан остается пока не до конца решенным. Согласно изначальной версии законопроекта о цифровом рубле, за сохранность денег отвечал оператор платформы, то есть сам Банк России. Однако после поправок ко второму чтению эта норма из документа исчезла.
Теперь ЦБ обязан лишь обеспечить учет и хранение информации об остатках на счетах и совершенных операциях. А мероприятия по противодействию несанкционированным операциям — проще говоря, краже денег — должны проводить участники платформы, то есть коммерческие банки.
Такое распределение ответственности создает правовую неопределенность для пользователей. В случае кражи средств с цифрового кошелька гражданин может оказаться в ситуации, когда ни ЦБ, ни банк не готовы взять на себя ответственность за возмещение ущерба.
Это особенно тревожно в свете того, что платформа цифрового рубля является централизованной системой. Если система ЦВЦБ окажется чрезмерно централизованной, то хакерская атака на серверы может привести к кризису. Любые сбои в работе системы чреваты проблемами с доступом людей к своим кошелькам.
В каких банках можно получить доступ к цифровому рублю?
Купить цифровые рубли нельзя — так же, как невозможно приобрести безналичные рубли за бумажные. Можно лишь перевести одну форму денег в другую. Такая возможность есть у клиентов любого банка, который подключился к цифровой платформе ЦБ.
В июле 2025 года ЦБ объявил о сроках подключения, которые обязательны для российских банков. 22 крупнейшие кредитные организации страны, которые входят в реестр значимых на рынке платежных услуг, должны обеспечить своим клиентам доступ к цифровым рублям с 1 сентября 2026 года. Остальным дали больше времени. Но к сентябрю 2028 года все без исключения российские банки станут участниками системы.
Директор департамента национальной платежной системы ЦБ Алла Бакина в интервью РИА Новости в августе сообщила, что в процессе подключения к платформе цифрового рубля уже больше 130 банков, включая небольшие. ЦБ хочет разрешить им открывать доступ к цифровому рублю для своих клиентов досрочно — при условии, что им удастся «хорошо наладить процессы».
Отдельно регулятор оговаривает, что возможность использования цифровой национальной валюты должна быть предоставлена гражданам и бизнесу наравне с прежними видами денег — наличными и безналичными. Выбор способа расчетов должен оставаться свободным, то есть нельзя обязать клиента платить только цифровыми рублями.
Однако на практике это обязательство выглядит иначе. С 1 сентября 2026 года крупнейшие банки и торговые точки с годовой выручкой более 120 миллионов рублей обязаны предоставить клиентам возможность оплаты цифровыми рублями. С 1 сентября 2027 года это требование распространится на организации с выручкой более 30 миллионов рублей. Для всех остальных оно вступит в силу с 1 сентября 2028 года.
Продавцы с годовой выручкой до 5 миллионов рублей, а также торговые точки без доступа к интернету освобождены от этой обязанности. Но в течение двух лет такое обязательство появится у всех банков и магазинов, кроме самых мелких торговых точек.
Таким образом, хотя формально использование цифрового рубля гражданами остается добровольным, инфраструктура постепенно перестраивается так, что альтернатив становится всё меньше. Крупные торговые сети обязаны принимать цифровые рубли, банки обязаны предоставлять доступ к платформе — и со временем эта обязанность распространится на всех.
Риски проекта
Есть немало вопросов о рисках и противоречиях, связанных с внедрением цифровых валют, на которые пока нет однозначных ответов.
Во-первых, снижение ликвидности банков. Чрезмерно быстрое введение ЦВЦБ повлечет за собой отток клиентских средств из кредитных организаций. Это может привести к банковскому кризису и даже рецессии в экономике. Чем меньше на счетах денег вкладчиков, тем меньше возможностей для кредитования людей и бизнеса.
Банк России признаёт, что структурный баланс ликвидности коммерческих банков действительно может измениться. Но при этом обещает подстроить параметры своих инструментов — то есть будет предоставлять банкам финансирование в необходимом объеме, чтобы компенсировать отток средств клиентов.
Во-вторых, снижение прибыльности банков. Если пользователи массово начнут хранить деньги напрямую в электронном кошельке ЦБ, это ударит и по доходности банковского сектора, в том числе сократит возможности для получения комиссионной прибыли. Сейчас российские банки получают за свои услуги около 2,5 трлн рублей комиссионного дохода в год — и они могут потерять эти деньги. Впрочем, для клиентов это может стать лишь плюсом: снижение комиссий сделает банковские услуги доступнее.
В-третьих, высокие затраты. На создание, интеграцию и обслуживание платформы и платежей в ЦВЦБ нужно много денег как со стороны государства, так и от бизнеса. Банкам приходится встраивать цифровой рубль в свои услуги и сервисы. Повысятся затраты на защиту от киберугроз. А при массовом использовании цифровой валюты нужно будет приобрести много дополнительного оборудования для хранения информации об операциях.
В Ассоциации банков России подсчитали, что на инфраструктурные доработки для использования цифрового рубля может потребоваться 85–150 млн рублей. Для средних и малых банков такие расходы несопоставимы с объемом их бизнеса, предупредили в организации.
Другое исследование, которое провели консалтинговая компания «Яков и партнеры» и Центральный университет, предполагает еще более крупные расходы — 200–300 млн рублей, включая затраты на кибербезопасность, оборудование, программное обеспечение и кадры.
При участии в проекте 100 — 200 банков внедрение цифрового рубля может стоить отрасли 30–50 млрд рублей, предупреждают авторы работы.
Злоупотребление контролем
Формат цифрового кода позволит государству отслеживать все операции с новым рублем. Каждое действие с каждой единицей ЦВЦБ будет отражаться изменением кода. Такая особенность цифровых денег может оттолкнуть потенциальных пользователей. Как и то, что цифровой рубль может быть закодирован на определенные условия.
В теории наличие кода позволит задавать любые ограничения для использования цифровой валюты. Это делает власть государства над деньгами граждан практически безграничной. При желании можно под благовидным предлогом запретить покупать те или иные товары, например табак или алкоголь. Можно ограничить использование денег в недружественных странах или вообще заблокировать кошельки «неблагонадежных» клиентов.
Над решением этой проблемы уже задумались в других юрисдикциях, где также исследуют возможность внедрения ЦВЦБ.
Например, в планах Европейского центрального банка обеспечить конфиденциальность операций с цифровым евро по умолчанию. В банке подчёркивают, что цифровой евро — это непрограммируемые деньги.
В российском ЦБ возможность тотального контроля над операциями клиентов также отрицают. Работа с цифровым рублем будет строиться в рамках действующего законодательства, в котором есть понятие банковской тайны — она запрещает банкам разглашать информацию о своих клиентах, их счетах и операциях.
Однако эти заверения мало что значат на практике. Цифровой рубль открывает властям прямой доступ к информации о транзакциях людей и предприятий. Пользуясь этим во благо, можно увеличить прозрачность налоговой базы, отслеживать операции на предмет их законности, чтобы бороться с оттоком капитала, обналичиванием и отмыванием денег.
Но та же самая инфраструктура может быть использована и в иных целях. Увеличив свое присутствие в экономике за счет цифровой валюты, государство делает обращение денег в стране более управляемым. Можно жестче контролировать целевые бюджетные расходы, кодируя цифровые деньги на траты в строго ограниченных категориях.
Мировой опыт
К середине 2026 года в мире было всего несколько стран, которые запустили ЦВЦБ для массового использования и закрепили статус цифровой валюты в своем законодательстве. По данным платформы CBDC Tracker, это Казахстан, Ямайка и Багамские Острова.
При этом больше 100 стран мира в той или иной форме экспериментируют с ЦВЦБ или как минимум изучают возможность ее внедрения.
Проекты ЦВЦБ сейчас активно тестируют в Индии, Турции, Иране и ряде других стран. На основе результатов «пилота» правительства этих государств будут решать, запускать ли цифровую валюту на общенациональном уровне.
Проверка концепции — это закрытые лабораторные испытания технологии банками. При успешном исходе эксперимента, его масштабируют до пилота с привлечением реальных пользователей. Такие испытания проводятся в некоторых крупных экономиках, например в Западной Европе.
Многие развивающиеся страны активно изучают вопрос внедрения цифровой национальной валюты — в основном это государства Африки, Латинской Америки и Азии.
В ряде крупных стран планы масштабного внедрения ЦВЦБ отменили или переосмыслили. Так, Банк Канады официально свернул проект после публичных консультаций. В США сделали ставку на регулирование частных стейблкоинов. А в Австралии сместили фокус и отрабатывают оптовую ЦВЦБ для токенизации финансовых рынков.
Но в целом говорить о наличии полноценного опыта использования цифровой валюты пока рано. Ни одна из крупнейших экономик мира официально еще не вышла на промышленную эксплуатацию.
Особняком здесь стоит Китай, где цифровой юань формально еще на стадии пилота, но по факту используется уже массово. Объемы операций в системе измеряются уже триллионами долларов с использованием сотен миллионов кошельков. Это делает проект самым масштабным в мире. В крупнейших городах страны цифровым юанем можно оплатить абсолютно всё — от проезда в метро до налогов и коммунальных услуг. А в ряде регионов госслужащим выдают зарплату цифровыми деньгами.
Степень активности в реализации проектов ЦВЦБ может быть связана с уровнем развития финансовой системы и спроса на безналичные платежи. Так, в Китае старт проекта цифрового юаня стал возможным благодаря тому, что объемы электронных платежей еще пять лет назад здесь составляли десятки триллионов долларов в год.
Заменит ли цифровой рубль наличные?
Российский ЦБ не рассматривает цифровой рубль в качестве замены наличным или безналичным рублям. Это лишь дополнение к существующим формам денег, у которого есть свои уникальные функции.
Разговоры о том, что наличные должны уйти в прошлое, ведутся давно. Но даже стремительное распространение безнала не привело к этому. И вряд ли когда-либо приведет.
При всех недостатках наличных у них есть качества, которых нет ни у ЦВЦБ, ни у безналичных денег. Важнейшее из них — анонимность расчетов. Пока это будет нужно людям, банкноты и монеты из обихода не уйдут.
А вот будущее криптовалют, по мнению некоторых экспертов, может оказаться под угрозой. Если развитые страны введут у себя ЦВЦБ, за этим последует рождение альтернативных валютных бирж, которые могут потеснить действующие криптовалютные.
Хранить деньги в цифровых рублях — значит постоянно терять часть накоплений из-за инфляции. Нет кэшбэка и прочих банковских поощрений. Анонимность под вопросом: каждая транзакция с цифровым рублем будет отражена в его коде. Все кошельки именные и под полным контролем Центрального банка.
Программируемые деньги и конец финансовой приватности
Одной из ключевых особенностей цифрового рубля является возможность использования смарт-контрактов — цифровых алгоритмов, которые фиксируют сделки и контролируют выполнение обязательств всеми сторонами. Сделка автоматически считается исполненной при наступлении заранее определенных условий.
Это похоже на механизм, который действует сейчас при долевом участии в строительстве недвижимости. Покупая квартиру в строящемся доме, человек не переводит деньги напрямую застройщику, а кладет их в банк на счет эскроу. Продавец квартиры получит к ним доступ, только когда выполнит свои обязательства, то есть передаст готовое жилье.
Аналогичным образом смарт-контракты позволяют проводить оплату услуг по факту их выполнения. В этом случае стороны не могут изменить в одностороннем порядке условия договора, так как они фиксируются в системе.
В ЦБ считают, что это позволит бизнесу снизить издержки и повысить безопасность сделок. С помощью таких контрактов можно, например, настроить автоматическое зачисление зарплаты сотрудникам или получать страховые выплаты по факту наступления страхового случая.
Граждане тоже смогут автоматизировать свои повседневные операции — оплату ежемесячных подписок, услуг ЖКХ или платежи за аренду квартиры. Но за этим удобством скрывается куда более тревожная перспектива: программируемые деньги означают, что государство сможет устанавливать правила использования каждой конкретной суммы.
Уже в концепции цифрового рубля, представленной в 2020 году, Банк России указывал на возможность кодирования цифровых денег на траты в строго ограниченных категориях. Это означает, что полученные, например, в качестве социальной выплаты цифровые рубли можно будет потратить только на определенные товары или услуги. Пустить их на откаты или взятки в этом случае будет проблематично — но и использовать по своему усмотрению тоже.
Зачем это государству?
Официальная позиция Банка России заключается в том, что цифровой рубль нужен для поддержания финансовой стабильности. Угроза перетока денег в частные цифровые валюты создает большие риски для государства. Если ЦБ не сможет контролировать ни эмиссию, ни обращение новых цифровых денег, то и его влияние на кредитную политику банков в стране станет минимальным. Это уменьшило бы возможности управлять инфляцией и поставило под угрозу стабильность курса национальной валюты.
Вместо ничем не обеспеченных криптовалют со стихийно формирующимися курсами центробанки предлагают пользователям централизованную альтернативу. Стоимость ЦВЦБ приравнивается к курсу национальной валюты, а использование полностью контролируется регулятором. Это сильно расширяет возможности ЦБ по управлению денежной массой.
Увеличив свое присутствие в экономике за счет цифровой валюты, государство делает обращение денег в стране более управляемым. Например, оно получает возможность быстрее и эффективнее распределять адресные выплаты, будь то регулярные соцпособия или разовая помощь жертвам стихийных бедствий. Можно жестче контролировать целевые бюджетные расходы, кодируя цифровые деньги на траты в строго ограниченных категориях.
Цифровой рубль открывает властям прямой доступ к информации о транзакциях людей и предприятий. Пользуясь этим во благо, можно увеличить прозрачность налоговой базы, отслеживать операции на предмет их законности, чтобы бороться с оттоком капитала, обналичиванием и отмыванием денег.
Цифровой рубль позволяет ЦБ мгновенно увеличивать или уменьшать объем денег в экономике. В теории эту опцию можно использовать даже для управления курсом национальной валюты: например, сокращать предложение на рынке, способствуя росту стоимости. Правда, такая схема для современной России не актуальна, поскольку курс рубля в РФ официально плавающий, а влияние государства сводится к участию в интервенциях в рамках бюджетного правила.
Зачем это людям?
Еще в концепции цифрового рубля, представленной в 2020 году, российский ЦБ указывал, что новая форма денег сделает платежи быстрее, проще и безопаснее. Регулятор убежден, что финансовые услуги станут доступны большему количеству людей и в итоге это улучшит качество жизни в стране.
Операции в цифровой валюте для людей и бизнеса дешевле, чем в банковской системе. Например, за переводы между физлицами в Центробанке не берут комиссию совсем. Также ЦБ рассчитывает, что пользователи станут менее зависимы от отдельных провайдеров, то есть банков. Правда, не уточняется, что при этом появится другая зависимость — от регулятора, управляющего площадкой с цифровыми рублями.
На деле преимущества цифрового рубля для обычных граждан оказываются далеко не столь очевидными.
Во-первых, бесплатные переводы между физлицами уже доступны через СБП — систему, которая работает с 2019 года и давно стала привычным инструментом.
Во-вторых, на цифровые рубли не начисляются проценты, в отличие от вкладов и накопительных счетов в банках. Это означает, что хранение сбережений в цифровой форме экономически невыгодно.
Ещё одна проблема — зависимость от интернета. Согласно концепции ЦБ РФ, интернет не будет обязателен для работы с цифровым рублем. Но как это реализуют технически, пока неизвестно: решение еще не готово, и в ЦБ пока не называют сроков его внедрения.
Цена цифровизации денег
Хоть цифровой рубль и имеет ряд достоинств, но его польза в большей степени очевидна для государства, а не для граждан. Он способен сделать экономику более прозрачной, а финансовую систему более управляемой. Позволит жестче контролировать целевые расходы, выявлять мошенников и нелегалов. А еще цифровой рубль может снизить интерес к криптовалютам и прочим денежным суррогатам.
Главным индикатором ценности новой формы денег для людей станет спрос. ЦБ обещает не навязывать цифровые рубли, а создавать условия для их добровольного распространения.
Внедрение цифрового рубля в России — это не просто технологическое обновление платежной системы. Это фундаментальное изменение отношений между государством и гражданином в финансовой сфере.
Уникальный цифровой код каждого рубля, возможность отслеживать его перемещение и программировать на определенные действия — всё это превращает цифровую валюту в идеальный инструмент надзора.
Для бизнеса выгода есть только у крупных компаний с высоким уровнем цифровизации — малый и средний бизнес от внедрения новой системы скорее проиграет.
Стремление России создать собственную цифровую валюту можно рассматривать как попытку обретения независимости от западных платежных систем и укрепления финансового суверенитета страны. Но цена этого суверенитета — усиление контроля государства над финансовой жизнью граждан — вызывает серьезные вопросы.
В конечном счете, цифровой рубль — это выбор между удобством и свободой. Государство предлагает первое, но требует второе. И только от каждого конкретного человека зависит, готов ли он пожертвовать финансовой приватностью.
Время покажет, станет ли цифровой рубль шагом вперед в развитии российской экономики или началом конца финансовой свободы граждан. Но одно ясно уже сейчас — обратного пути не будет. Инфраструктура создана, законы приняты, процесс запущен. И теперь каждый должен сам решить, хочет ли он быть частью этой новой цифровой реальности.
Массовый запуск цифрового рубля прошел в штатном режиме, были точечные технические сложности, но они уже устранены. Об этом заявила глава Банка России Эльвира Набиуллина на пресс-конференции по итогам заседания совета директоров по денежно-кредитной политике.
"Мы стартовали по плану вместе с банками, которые обязаны были это сделать. Стартовали, на мой взгляд, нормально. Да, конечно, в первые дни у некоторых клиентов ряда банков были сложности с открытием счетов цифрового рубля, с возможностью провести те или иные операции. Но хочу сказать, что эти сложности оперативно устранялись", - сказала она.
Набиуллина отметила, что регулятор не фиксирует массовых проблем и жалоб. "И, в общем, это показательно", - подчеркнула она.
По словам главы ЦБ, сейчас ведется параллельная работа над сокращением количество "кликов", которые нужно сделать для открытия счета или выполнения той или иной операции. Но все это будет осуществляться при обязательном сохранении высокого уровня защиты.
Цифровой рубль - третья форма национальной валюты наряду с наличными и безналичными деньгами. Его выпускает Банк России, хранится он в цифровом кошельке.
Заседание ЦБ по ключевой ставке — уже завтра. Совсем скоро мы узнаем, при каком «ключе» будем жить как минимум до конца октября. Давайте пробежимся по сценариям, которые могут реализоваться, и по возможным движениям на фондовом рынке.
Чтобы не пропустить другие важные и интересные обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📊Инфляция и внешний фон
Последние недели российская экономика пытается балансировать между негативом и сдержанным позитивом. Хотя в августе инфляция была околонулевой, все мы прекрасно понимаем, что август — традиционно самый дезинфляционный месяц, и дальше точно будет хуже.
📈Впереди очередная индексация тарифов ЖКХ, сезонное повышение цен на продукты и т.д. Годовая инфляция в августе составила6,3% — всё ещё заметно выше пресловутых целевых 4%.
Ключевая проблема — топливный кризис. Бензин с начала года подорожал на 19,4%, дизтопливо — на 18,4%. По оценке ЦБ, примерно 1,5 п.п. из ожидаемой инфляции в 6–7% приходится именно на топливо.
📉Рубль тоже добавляет инфляционных опасений: с начала августа «деревянный» ослаб более чем на 8% к доллару и юаню. Корпоративное кредитование снова растёт, денежная масса М2 увеличивается примерно на 13% при прогнозе ЦБ в 7–12%. Всё это создаёт явный про-инфляционный фон, который не даёт регулятору расслабиться.
🔮Какие прогнозы?
Консенсус практически единодушен: из 19 опрошенных ТАСС экспертов 18 ждут сохранения ставки. Опрос «Ведомостей» даёт похожую картину: 23 из 30 экономистов прогнозируют паузу.
👉Альтернативный сценарий: снижение на 0,25% (до 13,75%). 7 из 30 экономистов допускают небольшое смягчение. Глава комитета Госдумы по финансовому рынку Анатолий Аксаков также не исключает такого шага.
👉Радикальный сценарий: снижение на 0,5% (до 13,5%). Всего один эксперт из опроса «Ведомостей» допускает такой вариант. Вероятность крайне мала — это вывело бы среднюю ставку за нижнюю границу собственного прогноза ЦБ.
Повышения ставки не ждёт вообще никто 🤷♂️ А ведь учитывая факторы, которые я привёл в начале поста, аргументы для ужесточения ДКП на мой взгляд имеются. Прикиньте, какой был бы СЮРПРИЗ от Набиуллиной!
🤔Почему скорее всего сохранят?
Логика ЦБ может быть такой: взять паузу, «осмотреться в отсеках», накопить статистику и оценить эффекты от топливного кризиса и бюджетных решений. Вполне понимабельно, я бы на месте Набиуллиной и совета директоров придерживался именно такого подхода.
💰Ожидаемое осенью уточнение параметров бюджета на 2027 год создаёт дополнительный риск. Изначально понятно, что в него заложат приличную «дыру» и он будет явно про-инфляционным. ЦБ в этом смысле смотрит на Минфин и ждет разъяснений по дальнейшим шагам.
К тому же, как я уже отмечал, М2 увеличивается на ~13% при прогнозе 7–12%. Это означает, что денежно-кредитные условия в экономике фактически смягчаются, даже если ставка формально не меняется.
⬇️Почему могут понизить
Аргументов в пользу снижения ставки немного, но они есть:
● Инфляционные ожидания снижаются. По опросу ООО «инФОМ», оценка ожидаемой инфляции через год в августе упала с 14,7% до 13,7%.
● Недельная инфляция замедляется. Август показал ощутимое замедление — во многом за счёт сезонного снижения цен на фрукты/овощи.
● Экономика нуждается в стимуле. Высокая ставка сдерживает инвестиционную активность. Многие предприятия задыхаются при «ключе» в 14% и ждут хотя бы 12%, чтобы выйти на рентабельность.
Однако даже сторонники снижения признают: шаг, скорее всего, будет чисто символическим — на 0,25%, не более.
🛒Что будет с рынком?
Акции, на мой взгляд, отреагируют спокойно. Сохранение ставки на 14% уже и так заложено в котировки. Поэтому такое решение будет воспринято нейтрально. Более мягкий сигнал (намёк на будущее снижение) способен поддержать акции. Рынок акций на этой неделе уже показал заметный рост — индекс МосБиржи прибавлял 5,5%.
Снижение на 0,25 даст рынку в моменте пинок наверх, но он скорее всего довольно быстро затухнет. Сейчас котировками акций дирижирует в 1-ю очередь не ЦБ, а геополитика и новостной фон.
🇷🇺По облигациям картина сложнее. Инвесторы сейчас воздерживаются от покупок ОФЗ в ожидании паузы по ставке и новых аукционов от Минфина. Потенциал переоценки длинных облигаций ограничен. Если ЦБ даст «ястребиный» сигнал (намёк на долгую паузу), рынок облиг может ещё скорректироваться вниз.
Главное, на что будем смотреть — не сама цифра, а риторика ЦБ. Сигнал о готовности снижать ставку в октябре или намек на жёсткую паузу определят реакцию инвесторов.
🎯Что в итоге
Сохранение ставки на 14% — базовый сценарий, который предрекают почти все эксперты. Снижение до 13,75% тоже возможно с политической и символической точки зрения — в конце концов, у нас впереди выборы. Я бы сказал, что допускаю тот и другой вариант с вероятностью 50/50.
⛽Основные риски — топливный кризис, резкое ослабление рубля, потенциальное ускорение инфляции и неопределённость с бюджетом на 2027 год. Именно они заставляют ЦБ взять паузу.
Следующее «опорное» заседание ЦБ — 23 октября. К этому моменту пройдут выборы, появятся данные о влиянии топливного кризиса, индексации тарифов и новых бюджетных параметрах. Именно тогда решится, продолжится ли цикл снижения. Ну и наверняка случится ещё много геополитических вещей, о которых сейчас нам неизвестно.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.