Серия «Слово экспертам. Авторские колонки»

0

Империя в чате: как Tencent построила экономику внутри мессенджера⁠⁠

Серия Слово экспертам. Авторские колонки
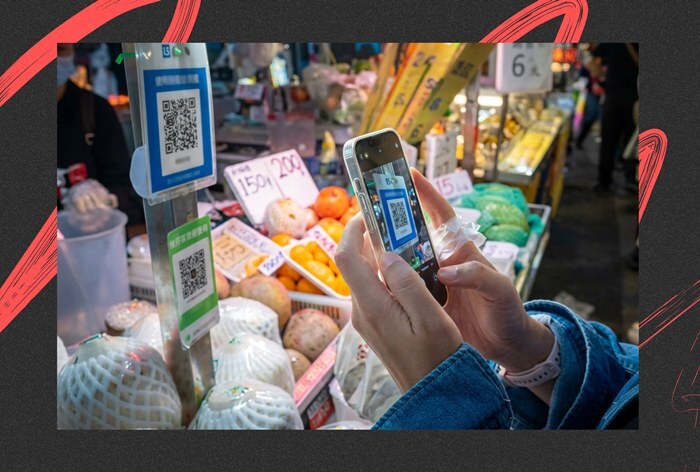
Изображение сгенерировано автором с помощью нейросети

Изображение сгенерировано автором с помощью нейросети

Утро жительницы Шэньчжэня начинается не с будильника, а с уведомления в чате: подруга прислала купон на кофе через мини-магазин Luckin Coffee (瑞幸咖啡) прямо в WeChat. Она открывает мини-программу без установки — интерфейс появляется за секунду, оплата проходит сохраненной картой WeChat Pay, на кассе даже не спросят номер телефона.

По дороге на работу — лента Moments (朋友圈): пост подруги про новый крем, а под ним — нативная реклама этого же бренда, нацеленная на нее именно потому, что накануне она смотрела ролик про уход за кожей в Channels (视频号) (раздел с видео внутри приложения). В обеденный перерыв — сообщение от консультанта бренда одежды в закрытой чат-группе, куда ее пригласили после первой покупки: сегодня скидка только для «своих».

Вечером — квитанция за такси, перевод другу на день рождения, а по пути домой — быстрый займ на новый телефон через «кредитный сервис», встроенный в тот же интерфейс. За весь день она ни разу не открыла браузер и не скачала ни одного приложения, кроме одного.

Это не метафора удобства, а архитектурный факт: WeChat/Weixin в сумме объединяет 1,44 млрд ежемесячно активных пользователей по итогам второго квартала 2026 года. Для сравнения: это больше населения любой отдельной страны мира, кроме Индии.

Не мессенджер, а операционная система

Формально WeChat — приложение для переписки. По факту это шесть слоев, наложенных друг на друга и продублированных в личном и корпоративном контуре:

  1. Moments (лента)

  2. Official Accounts (контентные каналы брендов и медиа)

  3. Mini Programs (встроенные приложения без установки)

  4. Channels (видео и live commerce)

  5. Внутренний поиск

  6. WeChat Pay — поверх личного аккаунта пользователя и корпоративного Enterprise WeChat для бизнеса.

Отраслевая формула, которой пользуются китайские маркетологи: (каналы брендов + чаты + лента + внутренний поиск + мини-программы + видео) × (личный аккаунт + корпоративный аккаунт).

У каждого слоя своя роль в одной воронке:

  • Official Account — контентный центр,

  • личный аккаунт менеджера бренда — «мост доверия»,

  • чат-группа — эмоциональная площадка для комьюнити,

  • Channels и мини-программы — точка, где просмотр конвертируется в покупку.

Enterprise WeChat описывается китайскими агентствами как ядро «пула удержания» — SCRM-инфраструктуры для повторного контакта с уже заинтересованной аудиторией.

Итоговая модель, которую в китайской индустрии называют «полным циклом»: публичный трафик → закрепление в приватном контуре → точечная работа с аудиторией → пожизненные повторные покупки.

Масштаб инфраструктуры
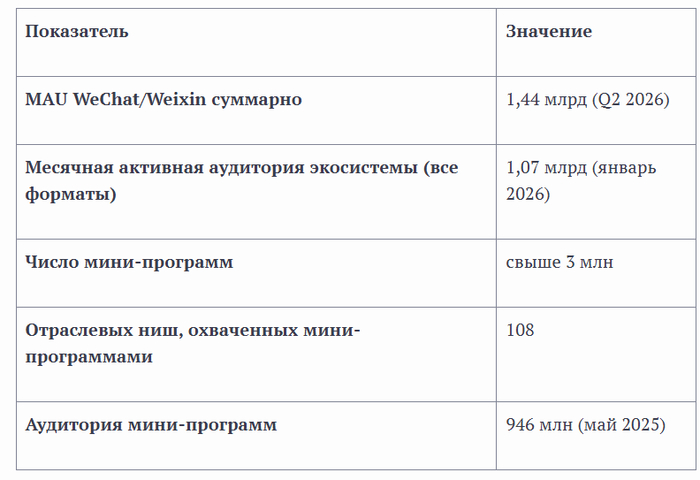
Почему бренд в Китае выбирает мини-программу вместо отдельного приложения — вопрос не моды, а экономики разработки. Приложение под Android и iOS с адаптацией под парк устройств занимает 1–2 месяца работы, сервис запускается за считанные дни без кроссплатформенной доработки; стоимость запуска магазина на мини-программе оценивается примерно в 5% от типичных комиссий традиционных e-commerce платформ.

Пользователь открывает его по QR-коду или ссылке за секунду, без скачивания и регистрации, — и, по данным того же источника, это напрямую поднимает конверсию. Такие программы живут по принципу «воспользовался — ушел»: не занимает память телефона и не требует отдельного входа, как в приложение. Из-за сильных социальных связей внутри WeChat этот формат особенно хорошо охватывает города третьего-пятого уровня и пользователей старшего возраста — аудиторию, которая куда менее охотно ставит новые приложения.

Мини-программы как инфраструктура коммерции

Это не надстройка над мессенджером, а отдельная экономика. По прогнозу iiResearch, весь оборот мини-программной экономики в 2025 году достигнет порядка 10 трлн юаней, из которых собственно электронная коммерция — свыше 2,5 трлн юаней.

При этом на e-commerce-мини-программы приходится около 30% от общего числа, но 45% оборота всей экосистемы.

В 2024 году Tencent зафиксировал взрывной рост встроенных «микромагазинов»: GMV вырос в 1,92 раза год к году, число заказов — в 2,25 раза, число активно продаваемых товаров — в 3,83 раза, число активных продавцов в месяц — в 1,7 раза.

На конференции WeChat Open Class Pro 2025 команда WeChat представила это уже не как отдельный эксперимент, а как единую архитектуру «микромагазин — мини-программа — сервисный аккаунт».
Крупнейшая сеть кофеен Китая на 95% перевела заказы в мини-эпп WeChat в связке с сообществами в WeChat: рост базы пользователей носил «делящийся» характер — через приглашения друзей и совместные покупки. Приватные сообщества стали третьим по величине каналом конверсии Luckin после собственного приложения и мини-программы. В офлайн-кофейнях персонал системно просит клиента отсканировать QR-код мини-программы прямо при оформлении заказа — офлайн-точка работает как канал привлечения трафика в цифровую воронку. В Q3 2021 выручка компании составила 2,35 млрд юаней (+105,6% год к году) — рост компания напрямую связывает с эффективностью связки «мини-программа + приватные сообщества».
Ранний рост платформы (2015–2018) — хрестоматийный пример того, что мини-программная инфраструктура делает возможным: модель групповых покупок поверх социального графа WeChat снижала стоимость привлечения клиента почти до нуля за счет приглашений друзей. К 2018 году трафик WeChat обеспечивал 61,9% всего трафика Pinduoduo, число активных покупателей достигло 344 млн, 57% из них — из городов третьего уровня и ниже.

К моменту IPO на NASDAQ в июле 2018 года, спустя всего три года после основания, число годовых активных пользователей превысило 400 млн — платформа обогнала JD.com и стала вторым по величине e-commerce игроком Китая.

Отдельный, менее очевидный канал — мини-игры. Еще в 2017 году встроенная игра «Прыг-скок» (跳一跳) стала одним из первых рекламных форматов внутри игровых мини-программ: бренды заказывали кастомные объекты-«коробки» с фирменной анимацией и звуком по тарифам от 5 млн юаней за один день размещения до 20 млн за три дня. Nike стал одним из первых крупных рекламодателей формата, McDonald's встроил двойной игровой бонус с купоном на офлайн-скидку, стимулируя переход из игры в покупку.

Рекламные возможности внутри WeChat

Во II квартале 2026 года доходы Tencent от маркетинговых услуг достигли 43,57 млрд юаней (+22% год к году), доля в выручке группы выросла до 21% — рост компания объясняет «дивидендом трафика» Channels и обновлением собственной ИИ-платформы размещения рекламы AIM.

Кварталом ранее, в Q1 2026, доходы от онлайн-рекламы составили 38,2 млрд юаней (+20% год к году, 19% всей выручки компании).
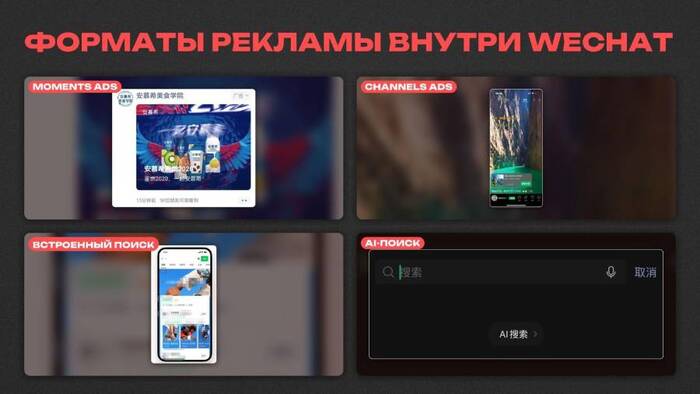
Ключевое структурное отличие WeChat от Douyin и Taobao — не в форматах, а в модели трафика. Douyin и Taobao продают алгоритмический паблик-трафик: рекламодатель покупает показ у системы рекомендаций, которая решает, кому его показать. WeChat исторически продает вход в приватный домен — модель, где бренд после первой покупки переводит клиента в чат-группу, рассылку официального аккаунта или личный контакт менеджера и дальше работает с ним напрямую, без повторной оплаты за каждый контакт.

Рынок инструментов для операционного управления приватным доменом в Китае оценивается в 14,3 млрд юаней в 2025 году с прогнозом роста до 16,9 млрд в 2026-м. Более широкий рынок частной электронной торговли, по «white paper» iResearch, рос в среднем на 48% в год в 2020–2024 годах, и свыше 80% китайских компаний уже включили приватный домен в свою основную стратегию роста.

Это не альтернативная тактика, а параллельная экономика внутри той же платформы — конкурирующая за бюджет с классическим performance-таргетингом, но живущая по другим правилам.

Финтех: как WeChat Pay стал воротами в экономику
Массовое проникновение WeChat Pay случилось не через рекламу, а через игру. В 2014 году WeChat запустил функцию «красных конвертов» (微信红包) — цифровой аналог новогоднего денежного подарка, который требовал привязать банковскую карту.

Как это работало. В Китае испокон веков дарят родственникам, друзьям и коллегам красные конверты с деньгами — 压岁钱, «деньги, отгоняющие нечисть»: на Новый год, свадьбу, день рождения, в благодарность за услугу. Обычай универсален и не зависит от достатка — конверт дарят с любой суммой, это ритуал, а не жест щедрости.

WeChat в 2014 году не изобрел новую механику, а оцифровал старую. У каждого пользователя — свой условный бюджет, скажем 1000 юаней, который он делит между получателями. В личном чате можно отправить фиксированную сумму одному человеку, в групповом — запустить «конверт на удачу»: общая сумма случайным образом дробится между всеми участниками чата — кому-то достается больше, кому-то несколько центов.

Получатель открывает конверт одним касанием (в первые годы — тем самым «встряхиванием» телефона под новогоднюю трансляцию CCTV), и деньги мгновенно падают на баланс WeChat Pay. А чтобы вывести их из кошелька — оплатить в магазине, перевести другу, снять на карту, — нужно было один раз привязать банковский счет. Так новогодний подарок превратился в воронку привязки платежного средства для сотен миллионов человек одновременно — именно это Джек Ма (основатель Alibaba) назвал «внезапной атакой на Перл-Харбор».

Механика сработала взрывным образом: в канун китайского Нового года 2015 года было отправлено и получено 1,01 млрд конвертов за один день, а взаимодействий с функцией «встряхни телефон» во время новогодней телетрансляции — 11 млрд.

Годом позже, в канун 2016 года, в конвертах поучаствовали 420 млн человек, отправив 8,08 млрд штук — рост в 505 раз за три года, тогда как аналогичная функция Alipay выросла лишь почти в 30 раз год к году.

К 2026 году результат этой гонки — устойчивая дуополия. Alipay и WeChat Pay вместе контролируют около 88% рынка мобильных платежей Китая: Alipay лидирует по совокупной доле (54,6%) за счет крупных транзакций — e-commerce Taobao/Tmall, инвестиций, трансграничных платежей, — а WeChat Pay благодаря экосистеме 1,2+ млрд пользователей занимает 97,5% оффлайн-розничных платежей по числу (не по сумме) транзакций, третий игрок, UnionPay-сервис, держит 6,2%.

Проникновение мобильных платежей в Китае превысило 90%, а темп роста рынка замедлился до 12,8% в год — борьба сместилась с захвата новых пользователей на удержание доли существующих.

WeChat Pay — это еще и точка входа в остальную финансовую инфраструктуру приложения:

  • Weilidai — микрокредитный продукт WeBank (первый цифровой банк Китая, совладелец Tencent). На конец 2022 года — свыше 60 млн заемщиков и более 900 тыс. выданных кредитов в день.

  • WeBank как институт — на конец 2024 года активы под управлением достигли 3,24 трлн юаней (+26% год к году), из кредитов физлицам 93,58% — потребительское кредитование. Годом ранее WeBank первым среди частных банков Китая преодолел порог активов в 500 млрд юаней.

  • Licaitong — инвестиционная платформа внутри WeChat: свыше 200 млн пользователей, выбор почти из 10 тыс. финансовых продуктов; по итогам 2025 года 98% пользователей закрыли год с положительной доходностью, а накопленная прибыль пользователей с момента запуска превысила 100 млрд юаней.

Экспансия идет и за пределы Китая. В апреле 2026 года WeChat Pay и глобальная платформа TenPay Global присоединились к единому трансграничному QR-шлюзу, обеспечив совместимость более чем с 40 зарубежными кошельками.

Сервис поддерживает расчеты в 16 иностранных валютах и комплаенс-интеграцию в 49 странах и регионах; иностранцы верифицируются по загранпаспорту или виду на жительство.

При этом «режим прямого подключения» пока доступен только мерчантам Гонконга, Великобритании и Сингапура — глобализация инфраструктуры идет быстрее, чем глобализация регуляторного доступа.
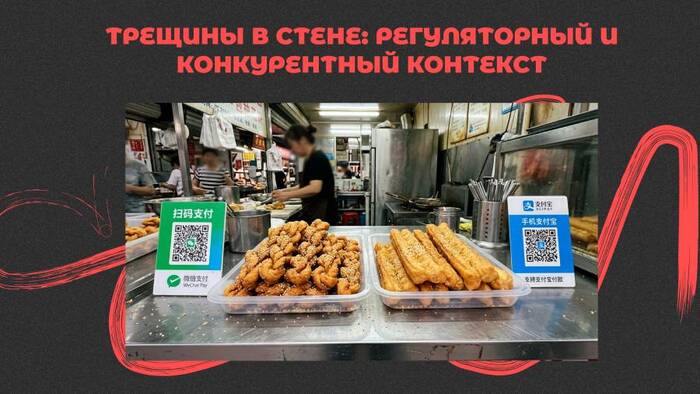
Закрытость WeChat не абсолютна — и государство об этом позаботилось. С 2013 года WeChat и Taobao взаимно блокировали ссылки друг друга: противостояние длилось восемь лет, пока 9 сентября 2021 года Министерство промышленности и информатизации (MIIT) не провело совещание с участием Alibaba, Tencent, ByteDance, Baidu, Huawei, Xiaomi и других игроков, потребовав снять блокировку.

Тема прямо продолжает вторую статью этого цикла о том, как государство устанавливает правила игры для платформ: регулятор сформулировал три требования — единообразное отображение ссылок, открытие легальных ссылок прямо внутри приложения по клику, запрет на искусственные дополнительные шаги. При этом MIIT сразу оговорил, что «размуровывание» пройдет «поэтапно и по стадиям».

И действительно: спустя больше года после предписания поделиться ссылкой на Taobao в WeChat по-прежнему приходилось вручную копировать и вставлять текстом — стены снесли не до конца.

Конкурентный контекст изменился резче регуляторного. В июле 2026 года Douyin впервые обошел WeChat по суммарной доле пользовательского времени в Китае — 19,4% против 18,8%; пять приложений экосистемы ByteDance в сумме удерживают 40,9% времени против 29,1% у Tencent, а рост показателей Douyin составил +29% год к году.

Однако Tencent при этом нарастил выручку от маркетинговых услуг на 22% — вывод отраслевых аналитиков в том же материале звучит почти парадоксально: «пользовательское время больше не твердая валюта», потому что монетизация теперь зависит от частоты показа рекламы, кликабельности, конверсии и платежной инфраструктуры, а не только от количества минут в приложении.

Channels не обязательно обгонять Douyin по времени — Tencent достаточно разметить рекламой трафик, который раньше вообще не имел коммерческой нагрузки; конкурентное преимущество формата — не алгоритм, как у Douyin, а социальные связи внутри WeChat.

Регуляторное давление ощущается и на стороне данных. Закон «Об охране личной информации» (PIPL) вводит «двойное наказание» за серьезные нарушения обработки данных: штраф до 50 млн юаней или до 5% годовой выручки компании.

Отдельно в ноябре 2021 года антимонопольный регулятор наложил штрафы по 43 делам о незаконной концентрации при сделках M&A с участием Tencent, Alibaba, JD.com, Baidu и других — по 500 тыс. юаней на компанию: суммы символические, но сам факт системной проверки сделок остается практикой.
Модель WeChat — не уникальная китайская конструкция, а глобальный тренд, который пытаются воспроизвести на всех рынках. Юго-Восточная Азия может занять около 52% мирового рынка суперприложений по стоимости к 2026 году при среднегодовом росте около 30% до 2033 года.

Grab (Сингапур/Малайзия) объединяет такси, доставку, платежи и сервисы для мерчантов вокруг 47 млн ежемесячно транзакционных пользователей и в 2025 году впервые вышел на годовую чистую прибыль в $200 млн.

Индонезийский Gojek/GoTo пошел еще дальше, интегрировав свыше 20 сервисов — от мобильности до здравоохранения.

Ближе всего к WeChat по фактическому охвату подошла Южная Корея: KakaoTalk охватывает 49,1 млн активных пользователей — фактически все взрослое население страны, а KakaoPay/KakaoBank обслуживают десятки миллионов клиентов; сейчас группа готовит объединение KakaoPay, KakaoBank и KakaoTalk в единый цифровой кошелек на базе вонового стейблкоина.

На Западе та же амбиция формулируется прямо, но упирается в структуру рынка. Илон Маск открыто называет X «everything app по образцу WeChat» — в 2026 году сервис X Money (партнерство с Visa) вышел на всех подписчиков Premium в США, а мессенджер XChat интегрирован с платежами.

PayPal запустил «суперапп» еще в 2021 году, но уже в начале 2022-го свернул ставку на рост из-за падения акций почти на 20% и к 2023 году вернулся к базовому процессингу платежей — аналитики отмечают, что PayPal просто не хватало доставки, транспорта и госуслуг, которые есть у азиатских аналогов.
Регуляторная среда работает как встроенный тормоз: Digital Markets Act обязывает WhatsApp и Messenger открывать API для сторонних мессенджеров вместо того чтобы позволять им поглощать функционал конкурентов, а в США суперапп означает навигацию по 50 отдельным лицензиям — money transmitter — на уровне штатов вместо одной национальной, как в Китае или Индонезии.

В России ту же амбицию формулировали напрямую и со ссылкой на WeChat — но не довели до его масштаба.

VK Mini Apps запустились в августе 2018 года и изначально описывались как реализация «восточного подхода, похожего на WeChat». К 2026 году сервис остается живым, но нишевым инструментом с аудиторией 38,4 млн MAU.

Самой прямой попыткой стала экосистема Сбербанка: Герман Греф вернулся из Китая в 2017-м с идеей построить «суперприложение, в котором живет весь быт клиента», ориентируясь на опыт WeChat и Alibaba. За 2017–2023 годы в экосистему было вложено свыше 250 млрд рублей, однако нефинансовый бизнес пока остается убыточным, и в 2022 году ее пришлось заметно урезать.

Tinkoff Super App вышел в декабре 2019 года и позиционировался как «первый суперапп в России». К июню 2020 года в нем собрали 18 лайфстайл-сервисов, но доминирующим игроком рынка продукт не стал.

«Яндекс Плюс», стартовавший в 2018 году, следовал той же логике подписки-агрегатора сервисов. К I кварталу 2026 года число подписчиков программы достигло 48,0 млн — охват значительный, но реализованный как подписка внутри уже существующей экосистемы, а не как отдельное суперприложение-монополист.

Ни один из этих проектов не стал тем, чем WeChat стал в Китае — и дело не в качестве продукта, а в структуре рынка:

1. Нет внешнего фактора консолидации. В Китае «Великий файрвол» заблокировал зарубежные сервисы и вынудил локальных игроков собрать функции в одном приложении. В России такого шока не было, а конкуренция между «Сбером», «Яндексом», VK и МТС, наоборот, фрагментировала рынок.

2. Рынок уже поделен, а не открыт. Эксперты считают, что в одиночку ни у кого из игроков построить суперапп не получается — модель сработает только при объединении нескольких нишевых лидеров, которого пока не произошло.

3. Платежная инфраструктура — государственная, а не частная. Система быстрых платежей (СБП) принадлежит Банку России и НСПК, а банки лишь встраивают ее в свои интерфейсы. В отличие от WeChat Pay/Alipay, ни один частный игрок не владеет платежным рельсом как активом — а значит не может построить вокруг него суперприложение.

4. Доминирующий мессенджер — вне экосистем. Телеграм, а не продукт «Сбера»/VK/«Яндекса», остается мессенджером номер один в России при условии блокировки (по данным на сентябрь 2026 ). С 1 июня 2025 года российским банкам даже законодательно запрещено вести через него клиентскую поддержку — именно потому, что это не российская платформа. Телеграм при этом строит собственную монетизацию (Stars, TON) в обход российской банковской инфраструктуры.

5. Государство теперь форсирует консолидацию сверху. 24 июня 2025 года принят закон о статусе «национального мультифункционального мессенджера» с порогом 500 тыс. DAU и обязательной российской регистрацией — фактически ограничивая круг претендентов только VK, «Сбером» или «Яндексом». Мессенджер Max (проект VK) продвигается как прямой аналог WeChat — с госуслугами, банкингом и ИИ внутри одного приложения. Это напрямую перекликается со статьей II этого цикла: в Китае государство тоже сначала терпело фрагментацию рынка, а затем директивно его пересобрало.

6. Антимонопольный контроль работает в обе стороны. Пятый антимонопольный пакет 2023 года и майская 2026 года жалоба финансовых маркетплейсов на «Яндекс» в ФАС из-за виджета в поиске показывают: регулятор одинаково насторожен и к частной, и к государственно санкционированной консолидации трафика.

Иначе говоря, суперапп в России — не вопрос технологий или инвестиций (Сбер потратил четверть триллиона рублей и все равно не создал WeChat), а вопрос того, готово ли государство директивно консолидировать рынок вокруг одного игрока — так, как оно уже сделало это в Китае и, судя ранее принятому закону, в котором мессенджеру Max дали статус национального, начинает идти в этом направлении, возможно, введение цифрового рубля поможет этому развитию.

Предыдущие материалы из цикла статей о китайском рекламном рынке:
I. Рекламный рынок Китая: как «Великий файрвол» создал самую прибыльную цифровую экосистему в мире
II. Китайский рекламный рынок: как играть по правилам государства

III. В Китае большой экран умнее, чем кажется, — и сложнее, чем хочется

IV. E-commerce-гиганты Китая: как маркетплейс стал самой эффективной рекламной площадкой в мире

V. Черный ящик с дашбордом: как устроено измерение рекламы в Китае — и почему бренды все равно платят вслепую

VI. Когда платформа становится и продавцом, и покупателем, и аукционом

Показать полностью 7

Банан за $175: как устроена самая денежная склейка в маркетинге 18+⁠⁠

Серия Слово экспертам. Авторские колонки

Почему покупатель верит ценнику больше, чем составу, и что с этим делать бренду — разбирает Андрей Григорьев, CEO getads, преподаватель стратегического маркетинга

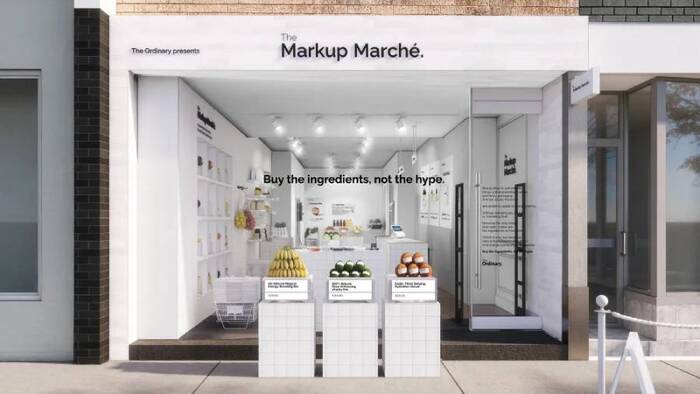
Весной 2026 года канадский бренд уходовой косметики The Ordinary открыл шесть продуктовых магазинов — в Торонто, Лондоне, Сан-Паулу, Мельбурне. Они взяли обычные продукты и применили к ним маркетинговые уловки бьюти-индустрии. Например, дали им непонятные названия и установили космические цены.

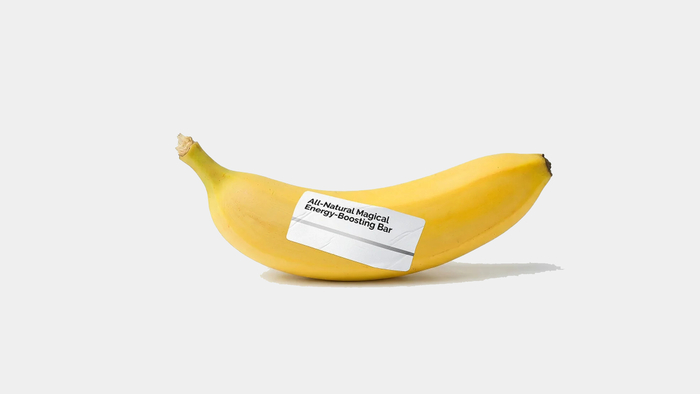
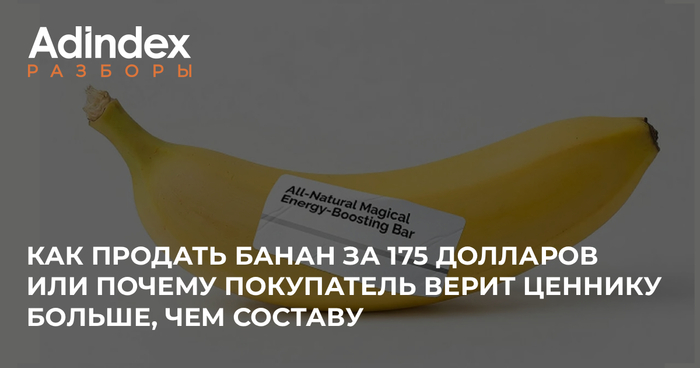
Так, банан там называется All-Natural Magical Energy-Boosting Bar (супернатуральный бустер энергии) и продается за $175,90, а туалетная бумага — High-Retention Cleansing Cylinder (высокоэффективный очищающий цилиндр) — за $96.

Фото: The Ordinary

Фото: The Ordinary

<!--noindex--><a href="http://www.htherdinare.shop" target="_blank" rel="nofollow noopener">www.htherdinare.shop</a><!--/noindex-->; «Супернатуральный бустер энергии»

www.htherdinare.shop; «Супернатуральный бустер энергии»

Таким образом бренд прошелся по конкурентам и привлек внимание к своему преимуществу — The Ordinary известен своей философией прозрачности и доступных цен на эффективную косметику.

Я смотрел на этот банан и думал о другом. О том, что весь фокус держится на одной короткой связке в голове покупателя, и что эта связка приносит индустрии миллиарды.

Что такое склейка

Последние месяцы я разбираю с психологом собственные склейки. Склейка — это «если A, то B», где между A и B нет ни рефлексии, ни сомнения. Мягкость равно слабость. Эмоциональность равно хрупкость. Родственник равно близкий. Медленно едет — значит тормоз.

Тема оказалась настолько прикладной, что я перенес ее на свою работу. И самая денежная склейка в маркетинге звучит так: «дорогое — значит хорошее».

Ее влияние даже измерили. В 2008 году в журнале Американской медицинской ассоциации JAMA описали опыт: 82 испытуемым давали таблетку от боли и били током до приема и после. Таблетка у всех была одинаковая — пустышка. Первой половине сказали, что она стоит $2,50, второй — 10 центов. Боль отпустила у 85% в «дорогой группе» и у 61% в «дешевой».

То есть цена не просто убедила людей — она изменила их физическое самочувствие. Эта склейка работает везде: от туши для ресниц до автомобильного рынка и рекламных тендеров.

Цена как заявление о категории

В 1987 году в Австрии появился Red Bull. Банка стоила вдвое дороже колы. Но смысл был не в наценке: Coca-Cola тоже бодрит, и если установить стоимость на уровне лидера рынка, тебя будут с ним же и сравнивать. Двойная цена выводила из этого сравнения: это не еще один слегка взбадривающий напиток, это другая категория — «настоящий энергетик».

Ход сработал, и работает до сих пор — потому что покупатель может проверить обещание сам, примерно через двадцать минут. По данным исследований, именно через такое время уровень сахара и кофеина после приема энергетика достигает пика, так что человек чувствует себя более бодрым и собранным.

Есть категория, где «дорогое — значит хорошее» подтверждается фактом, просто не сразу. Например, сумки и рюкзаки Louis Vuitton покупают за несколько тысяч долларов и носят десятилетиями. С годами потребители видят, что вещь не теряет товарного вида, сколько бы ее ни носили.

Еще одно доказательство дает вторичный рынок. Площадка люксовой перепродажи Rebag ежегодно считает, какую долю розничной цены бренд удерживает при перепродаже. У Louis Vuitton в отчете за 2024 год этот показатель составляет 88%: в результате сумку после нескольких лет носки можно продать, вернув почти все, что за нее было уплачено. Стоимость держится на управляемом дефиците и хорошем маркетинге марки.

Red Bull дает проверить обещание через двадцать минут. Louis Vuitton — через двадцать лет. Чем длиннее срок проверки, тем сильнее вероятность, что высокая цена окупится.

Когда проверить нельзя

Иногда стоимость продукта ни на чем не основана, кроме слов — например, так было с водкой Grey Goose.

В 1997 году премиальная водка — Absolut — продавалась за $15 и была одной из самых дорогих на рынке. Тогда же Сидни Фрэнк, американский предприниматель, выпустил Grey Goose, объявил ее «лучшей водкой в мире» и поставил цену вдвое выше. Доказательство он буквально сделал вручную: подал бренд на конкурс Beverage Testing Institute (Институт исследования напитков ) и в 1998 году получил 96 баллов из ста и единственную платиновую медаль. Строчку «Grey Goose — лучшая водка в мире» печатали потом везде, от этикетки до барных карт.

В 2004 Фрэнк продал Grey Goose концерну Bacardi за $2,3 млрд — медиа называли это рекордной сделкой для одного продукта.

А в 2005 New York Times собрала слепую дегустацию, в которую вошел двадцать один бренд водки. Первое место занял Smirnoff, а Grey Goose не вошла даже в первую десятку: дегустаторы нашли ее несбалансированной и сладковатой. Но к тому моменту это уже ничего не значило.

Материал носит исключительно информационно-аналитический характер и не является рекламой алкогольной продукции. Упоминание отдельных алкогольных брендов и продуктов приведено исключительно в качестве исторических и иллюстративных примеров и не направлено на формирование интереса к их приобретению или употреблению. Чрезмерное употребление алкоголя вредит вашему здоровью.

Самая же благодатная почва для склейки «дорогое значит хорошее» — БАДы и косметика. Мой личный фаворит — Estée Lauder.

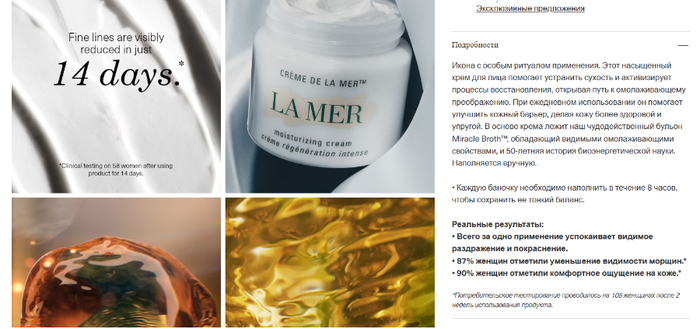
Марка выпустила крем Crème de la Mer и начала его продавать за $390. По закону США ингредиенты перечисляют в порядке убывания концентрации, и на сайте марки первые четыре — экстракт водорослей, минеральное масло, вазелин, глицерин. Дальше идет непонятное название Miracle Broth (волшебная смесь) — так поэтически назвали эссенцию водорослей, которые ферментируются три-четыре месяца под воздействием света и звука.

Нажмите на изображение, чтобы увеличить его

Скриншот с сайта <!--noindex--><a href="http://www.lamer.eu" target="_blank" rel="nofollow noopener">www.lamer.eu</a><!--/noindex-->. Автоматический перевод текста

Скриншот с сайта www.lamer.eu. Автоматический перевод текста

По данным клинических испытаний, крем работает: 87% женщин, которые участвовали в исследовании, отметили, что морщин после двух недель использования крема стало меньше. Но подтверждения того, как работают именно «волшебные» водоросли до сих пор нет. Зато способность вазелина отлично справляться с увлажнением кожи — научно обоснованный факт.

При этом покупатель не может сам проверить, за что он в итоге заплатил $390. Кожа меняется месяцами, а второго себя, который мазался другим кремом, чтобы проверить эффект, у него нет. Приходится верить марке на слово.

Когда насмешка над маркетингом — тоже маркетинг

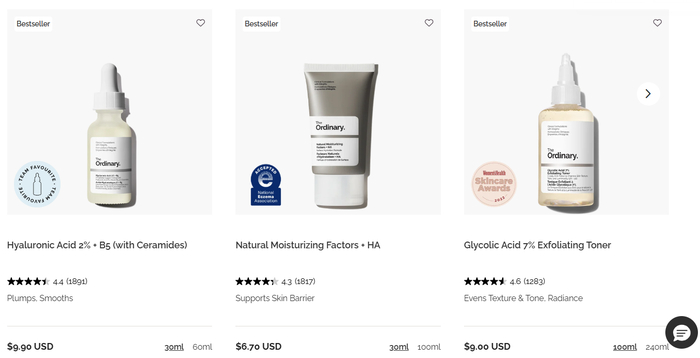
Бренд уходовой косметики The Ordinary запустился в августе 2016 года в Торонто и положил в основу маркетинговой и продуктовой стратегии борьбу с туманными обещаниями и завышенными ценами люкса. Марка экономила на упаковке: вместо красивых названий выносила наименования активного вещества, а большинство кремов стоило дешевле $10.

Скриншот с сайта <!--noindex--><a href="http://www.theordinary.com" target="_blank" rel="nofollow noopener">www.theordinary.com</a><!--/noindex-->

Скриншот с сайта www.theordinary.com

Бренд открыто насмехался над тем, как индустрия себя продает и это сработало: сегодня марка продает более 100 млн единиц продукции в год в 59 странах.

Самое смешное, что концерн Deciem, который владел The Ordinary, в итоге купили как раз мастера бьюти-маркетинга Estée Lauder — за $1,7 млрд. Так что теперь одна компания зарабатывает и на когнитивном искажении, и на борьбе с ним — и это гениально. 

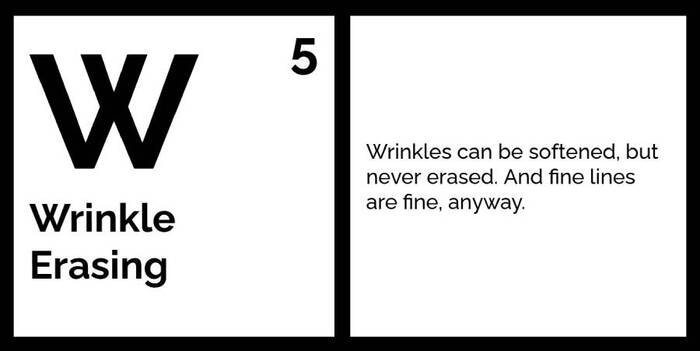
А в июне 2026-го The Ordinary взял Гран-при «Каннских львов» в Health & Wellness — за работу The Periodic Fable, где агентство Ogilvy собрало псевдонаучные термины индустрии в подобие периодической таблицы элементов. В нее вошли слова, которые часто используются при продвижении бьюти-продуктов, такие как «омолаживающий» и «разглаживающий морщины».

Надпись на изображении: «Морщины можно сделать мягче, но полностью не стереть. Да и в мелких морщинках нет ничего плохого».

Надпись на изображении: «Морщины можно сделать мягче, но полностью не стереть. Да и в мелких морщинках нет ничего плохого».

Так что вопрос не в том, пользоваться склейкой или нет — ей пользуются все. Вопрос в том, есть ли у цены какое-то обоснование: работает ли продукт, может ли покупатель это проверить и что он обнаружит, если проверит.

Red Bull и Louis Vuitton дают обоснование по всем трем пунктам. Crème de la Mer — только по первому, а БАДы — чаще всего не проходят проверку ни по одному из них.

Отсюда следуют три вывода.

Если результат можно проверить — цена сработает как заявление о категории. Только не вставайте по стоимости рядом с лидером: иначе вас будут сравнивать с ним по его критериям, а не по вашим.

Если результат проверить сложно, будьте готовы к тому, что покупатель дорогого товара будет ждать от вас высокого качества, хотите вы этого или нет. И тогда бренду нужно работать над тем, чтобы дать все необходимые доказательства: пилот, замер до и после, возврат и обмен по первому требованию.

И третье. Та же склейка работает в обратную сторону: скидка без причины вызывает сомнения в качестве. В таком случае покупатель сам заполнит информационную пустоту, и не в вашу пользу. В тендерах ровно так же — слишком низкое предложение снимают первым.

Если вам понравился автор, можете прочитать у нас на сайте его предыдущую колонку о том, как Metallica собрала монетизационную машину на полмиллиарда долларов

Показать полностью 5
3

Кто оплатит квартал ожидания: почему платформы инкрементальных эффектов не соберутся из вайбкодеров⁠⁠

Серия Слово экспертам. Авторские колонки

На прошлой неделе у нас вышла колонка Антона Афанасьева, директора по маркетингу интегрированной лояльности Х5. В ней Антон описывает механизм, который может создать новый крупный рынок в эпоху ИИ, — переход к оплате за доказанный результат вместо процесса и инструментов

В продолжение темы Евгений Мошков, основатель и CTO «Зенера Лаб», представил свой взгляд на то, как вайбкодеры взаимодействуют с бизнесом и почему войти в операционный контур компании гораздо сложнее, чем кажется.

Кто оплатит квартал ожидания: почему платформы инкрементальных эффектов не соберутся из вайбкодеров

С диагнозом спорить нечего. BCG действительно насчитал 60% компаний без материальной отдачи от вложений в ИИ. PwC зафиксировал, что 74% выгод достается 20% компаний. Оплата за результат действительно приходит в корпоративный софт: Intercom берет 0,99 доллара за тикет, закрытый без оператора, Zendesk — полтора. Все так.

Спорить хочется с выводом.

Из того, что бизнес хочет платить за результат, а вайбкодеров стало много, не следует, что между ними возникнет рынок. Между ними должна встать конструкция, в которой кто-то оплачивает время до момента, когда результат станет виден. В колонке этот вопрос не поставлен. А он единственный, от которого зависит, появится платформа или нет.

Я пишу это не из кресла наблюдателя. Пятнадцать лет я занимался продуктовой разработкой, корпоративной архитектурой и инженерным менеджментом в банках, ретейле, телекоме, ИТ-компаниях. Последний год в одиночку, с ИИ вместо команды, строил собственную платформу: прием платежей через эквайринг, идентификация получателей, выдача электронных сертификатов через агрегатор, функция налогового агента по НДФЛ, отчетность. Все это в проде (от англ. production — «производство» — рабочая версия сайта или приложения. — Прим. ред.), с живыми деньгами.

То, что я вынес из этого года, расходится с тезисом колонки в нескольких местах.

Кто платит за квартал

Чтобы утверждать, что конверсия выросла на три пункта, а не колебнулась, нужна статистическая значимость. Это контрольная группа и накопление наблюдений: это занимает недели, чаще квартал. Все это время исполнитель работает бесплатно.

Значит, участвовать в такой модели может только тот, у кого есть подушка на несколько месяцев вперед. Одиночка с ноутбуком ее не имеет по определению, иначе он не искал бы, как монетизировать навыки. Подушка есть у агентства, у интегратора, у продуктовой студии.

Но подушка — это еще мягкий барьер. Жесткий начинается раньше, на входе. Доступ к операционным данным крупной компании выдается не тому, кто предложил хорошую идею, а тому, кто прошел процедуру: аккредитацию, проверку службой безопасности, договор с ответственностью, соглашение об обработке персональных данных, подтвержденный опыт аналогичных проектов, иногда оборот и штат. По этим требованиям отсекается не то что одиночка, а обычная аутсорсинговая студия на десять человек может отсекаться.

То есть платформа, задуманная ради армии вайбкодеров, окажется доступна ровно тем компаниям, которые и сегодня проходят корпоративные тендеры. Изменится форма контракта, не состав участников.

Отрицательный отбор

Второе ломается еще раньше, на стороне заказчика.

Компания отдаст на схему «платим только за эффект» те процессы, где сама в эффекте не уверена. Все, где результат очевиден заранее, останется внутри: там дешевле посадить человека на оклад и забрать себе всю выгоду.

На платформу попадет остаток — задачи с самой низкой вероятностью успеха. Исполнители это поймут после первых бесплатных кварталов и уйдут. Останутся те, кто не считает свою экономику. В CPA (Cost per Action — стоимость действия) эта проблема решалась объемом: тысяча оферов, часть выстрелит. Здесь объема нет: каждая интеграция в операционный контур — это доступ к данным, договор и служба безопасности.

Верификацию нельзя отдать заинтересованной стороне

Автор пишет, что технических барьеров нет: доступ через API стандартен, а измерить эффект умеет любой аналитик. Вот здесь и лежит главное.

CPA работает не потому, что научились считать. А потому что конверсия проходит через платформу. Клик, регистрация, покупка — событие фиксируется инфраструктурой, к которой у обеих сторон одинаковый доступ. Intercom по той же причине может брать за тикет: закрытие тикета видно в самом Intercom.

Прирост конверсии воронки продаж не проходит ни через какую платформу. Он живет в CRM клиента. Считает его клиент. Решает, платить ли, тоже клиент. Двадцать лет атрибуции в маркетинге — это двадцать лет споров о том, чей вклад в продажу больше, и они не закончились ничем даже там, где все данные лежат в одной системе.

Чего не видно из колонки

И еще одно, из личной практики.

Вайбкодинг действительно дает интерфейс за выходные. Дальше начинается то, что кодом не решается. Если речь идет о реальных бизнес-процессах, а не, как говорится, о «создании калькулятора», то, ориентируясь на свой пример, три из последних четырех месяцев у меня ушли не на разработку — на выяснение, кто является налоговым агентом при выдаче приза, если фонд финансирует спонсор. На договор с агрегатором сертификатов. На то, чтобы платежный вебхук (технология оповещения о новых событиях на сервере) не создавал двойное списание при гонке запросов. На отказ от одной механики целиком, потому что регуляторный риск оказался выше потенциала.

Войти в операционный контур компании — это не написать скрипт. Это принять на себя ответственность: за деньги, за персональные данные, за налоги, за то, что процесс не встанет в пятницу вечером.

Армия людей, которые умеют быстро итерировать, к такой ответственности не готова, и дело не в квалификации. Дело в том, что ответственность требует юрлица, договора, страховки и способности пережить претензию. Это уже подрядчик, а не вайбкодер.

Счет за модель приходит исполнителю

Есть строка расходов, которой нет ни в одной колонке про вайбкодинг.

Одна итерация в чате стоит копейки. Агент, который занимается разработкой или неделю ходит по большому легаси-коду, читает логи, переписывает, перепроверяет себя, — это уже заметный счет каждый месяц. В схеме «платим за эффект» его оплачивает исполнитель. Из своих. Этот кост должен окупаться. Не получилось — деньги сгорели.

То есть вопрос «кто финансирует ожидание» не про упущенное время — про прямой расход.

Отдельная тема — на чем работать. Отечественных моделей уровня фронтира для сложной инженерной работы сегодня нет: GigaChat и YandexGPT закрывают часть задач, но не эту. Это оценка практика, не бенчмарк, но она означает, что работа идет на зарубежных API, доступ и оплата которых из России — сами по себе квест с посредниками и валютой. А для корпоративного контура добавляется вопрос, куда при этом уходят данные.

Агент не работает один

Колонка начинается с бота, который рассказывает детям сказки. Сказки про агентов, самостоятельно улучшающих бизнес-процессы, из той же категории.

Любое решение модели требует проверки человеком, который понимает систему. Не потому, что модель слабая, а потому что она не знает контекста, которого нет в коде: почему здесь костыль, какой отчет сломается при смене одного поля, что решили два года назад и по какой причине.

За последний год я принял тысячи предложений модели. Заметная часть выглядела правильной и была неверной. Отлавливается это не тестами, а опытом — тем самым, который нельзя сгенерировать.

За каждым улучшением процесса стоит человек, умеющий отличить рабочее решение от красивого. Он называется архитектор или инженер, стоит соответственно, и его не заменяют ни платформа, ни модель. Вайбкодинг меняет производительность такого человека. Он не создает его из воздуха и не отменяет его труд.

Где модель все-таки работает

Идея не пустая. Просто ее граница проходит не там.

Оплата за результат живет там, где результат — это событие, проходящее через руки исполнителя и видимое обеим сторонам без доверия к одной из них. Закрытый тикет. Подтвержденный заказ. Выданный приз. Проведенная транзакция.

Отсюда рабочая формулировка вместо «улучшаю любой процесс — платите за прирост»: берусь за процессы, где результат фиксируется вне контура заказчика. Такой рынок можно построить. Он будет уже, чем описанный в колонке, и в нем не будет места одиночке без юрлица. Зато он не требует ждать 2028 года.

А компаниям, которые хотят подрядчиков с оплатой за эффект, стоит начать с вопроса: готовы ли они оплачивать косты и квартал ожидания, пока эффект измеряется. Если нет, подрядчиков они получат тех же самых, что и сейчас.


Об авторе: Евгений Мошков, основатель и CTO «Зенера Лаб». Разработчик интеллектуальной квиз-платформы с генеративным ИИ «КвизМи». Более 15 лет занимается разработкой и проектированием высоконагруженных систем в финтехе, телекоме и ретейле.


Показать полностью 1

Эпоха ИИ-пилотов подходит к концу, а следующий этап развития рынка может оказаться не таким, как принято ожидать⁠⁠

Серия Слово экспертам. Авторские колонки

По заказу AdIndex.ruдиректор по маркетингу интегрированной лояльности в X5 Антон Афанасьев написал колонку, где рассказал, почему время ИИ-стартапов подошло к концу и как на этот процесс повлияли (и еще повлияют вайбкодеры).

Несмотря на рекордные инвестиции в искусственный интеллект, большинство компаний по-прежнему не получают от него ощутимого экономического эффекта. По мнению автора, проблема заключается не в качестве технологий, а в самой модели взаимодействия бизнеса с теми, кто их создает и внедряет.

Эпоха ИИ-пилотов подходит к концу, а следующий этап развития рынка может оказаться не таким, как принято ожидать

В колонке — попытка описать механизм, который может стать следующим большим рынком в эпоху ИИ, если компании начнут платить не за процесс и не за инструменты, а за доказанный результат. Приводим полный текст ниже.

Платформы инкрементальных эффектов: как вайбкодеры создадут новый рынок для бизнеса и маркетинга в первую очередь


Вайбкодинг убил стартап-логику. Это лучшее, что могло случиться с бизнесом, который уже работает. Следующий шаг очевиден тем, кто смотрит вперед: внешние разработчики войдут в операционный контур компаний с единственным правом. Брать деньги за доказанный, измеренный результат.


Бизнес как набор скриптов

Несколько недель назад я наткнулся на рилс*: блогер без технического образования за один вечер собрал бота в Claude, который рассказывает детям сказки. Бот знает имя ребенка, его возраст, конкретный запрос родителя и адаптирует историю под эти параметры. Смотришь и думаешь: занятно.

Но меня это зацепило совсем с другой стороны.

Года два назад я общался с человеком, который запускал именно такой стартап в виде мобильного приложения. Команда разработчиков с окладами, менеджеры продукта, инвестиционный раунд на разработку, дорогостоящая инфраструктура. Они несли косты месяцами, пока строили то, что сегодня блогер собрал за выходной вечер и ноль рублей.

Время стартапов, построенных на базовой ИИ-функциональности, закончилось. Создать новый GPT или Claude без сотен миллионов долларов инвестиций и доступа к вычислительным мощностям масштаба дата-центра невозможно. Но собрать «умного ассистента», «персонального коуча» или «бота для онбординга» можно за выходные. Именно поэтому в этом больше нет конкурентного преимущества.

Тогда где оно?

Любой работающий бизнес представляет собой набор правил и скриптов в бизнес-процессах. Логистика, клиентский сервис, сегментация потенциальных клиентов, контроль качества на производстве, цепочки коммуникаций и создание креатива: каждый из этих процессов описан регламентами, оцифрован системами, генерирует данные и оставляет цифровой след. В отличие от стартапа, который строит продукт с нуля, у работающего бизнеса есть то, чего нет ни у одного вайбкодера в одиночку: реальные операционные данные с измеримыми метриками.

С этими данными сейчас работают нанятые люди. Гипотеза, пилот, оценка, масштаб — постоянный цикл, дорогой и медленный, потому что каждый шаг зависит от доступности конкретных людей в конкретный момент. Вайбкодинг меняет эту зависимость, но не так, как обычно говорят.

Вайбкодинг не заменяет разработчиков и не автоматизирует рутину. Он создает армию людей, способных быстро итерировать решения под конкретный контекст. Возникает вопрос, на который рынок пока не дал ответа: какая бизнес-модель позволит этой армии монетизировать свои навыки через измеримую ценность для бизнеса?

60% инвестиций в ИИ не возвращаются

Этот диагноз рынок предпочитает не замечать.

BCG в сентябре 2025 года опубликовал отчет «The Widening AI Value Gap» после изучения сотен компаний. Результат: 60% организаций не получают материальной ценности от своих ИИ-инвестиций. Только 5% создают ценность в масштабе, остальные застряли в зоне «пилоты есть, эффекта нет». Когда я впервые прочел эту цифру, то подумал, что это преувеличение.

McKinsey развеял сомнения: в State of AI 2025 выяснилось, что 88% компаний применяют ИИ хотя бы в одной функции, но реальное влияние на EBIT видят лишь 39% — и для большинства из них прирост составляет менее 5% от базы.

PwC в апреле 2026 года опросил 1217 топ-менеджеров из 25 секторов и зафиксировал картину, которая должна звучать как скандал, но пока звучит только как статистика: 74% экономических выгод от ИИ достается 20% компаний. Лидеры превосходят конкурентов в 7,2 раза, и ничего не указывает на то, что этот разрыв начнет сокращаться.

Shlomo Benartzi, поведенческий экономист Школы менеджмента UCLA Anderson, формулирует в Harvard Business Review то, что видно в этих числах: «Большинство компаний совершают дорогостоящую ошибку: они используют ИИ для эффективности, игнорируя значительно большую ценность роста».

Снизить расходы на 3% и открыть новый канал дохода — это не два варианта одной стратегии, а две совершенно разные игры с разными ставками, и именно в том, что большинство выбирает первую, а не вторую, и лежит объяснение разрыва в 7,2 раза.

За проблемой с приоритетами скрывается другая, более фундаментальная — и она наблюдается снова и снова в самых разных компаниях: одна команда запускает пилот, другая покупает корпоративную подписку на Copilot или ChatGPT, третья нанимает консультантов с красивыми презентациями о «трансформации», и все это существует параллельно, не пересекаясь, не масштабируясь, не создавая суммарного эффекта. Получают ровно то, что должны получать от точечных вмешательств: минимальный результат с максимальной неопределенностью в том, чему его вообще приписывать.

BCG говорит об этом прямо: «Ценность ИИ создается через сквозную трансформацию рабочих процессов, а не через изолированные пилоты».

Проблема не в том, что ИИ не работает. Проблема в том, как устроены отношения между бизнесом и теми, кто этот ИИ внедряет. Консультанты берут деньги за часы и слайды. Поставщики программного обеспечения берут подписку вне зависимости от того, принесла ли платформа хоть что-то. Внутренние команды сидят на окладе независимо от эффекта их экспериментов.

Нет ни одного рыночного механизма, который соединяет оплату с измеренным результатом на уровне конкретного бизнес-процесса. Пока нет.

Механика CPA: рынок, который уже работает

Чтобы понять, куда движется рынок, достаточно посмотреть на то, что уже произошло в цифровом маркетинге двадцать лет назад.

CPA-платформы решали конкретную проблему: рекламодатели не хотели платить за показы и клики. Они хотели платить за результат: привлеченного клиента, покупку, регистрацию. Вебмастера получили доступ к оферам, создавали трафик любыми методами, получали комиссию только за подтвержденное целевое действие. Никакого аванса. Никаких ретейнеров. Только измеримый факт.

Эта модель создала индустрию с глобальным оборотом в сотни миллиардов долларов, потому что выровняла интересы: те, кто производит ценность, получают пропорциональное вознаграждение. Те, кто не производит, не получают ничего.

Сегодня та же механика входит в корпоративное программное обеспечение. И это уже не концепция, а рыночный факт.

Intercom изменил логику монетизации радикально: его ИИ-агент Fin теперь стоит $0,99 за каждый тикет клиентской поддержки, закрытый без участия человека-оператора. Zendesk пошел тем же путем — $1,50 за автоматически закрытое обращение. Ключевое здесь — не размер цифры, а то, к чему она привязана: не к факту наличия продукта, не к числу пользователей в системе, а к конкретному подтвержденному результату.

Bessemer Venture Partners фиксирует, что 43% покупателей корпоративных решений сегодня предпочитают модели с оплатой по факту — а к 2026 году более 30% корпоративного программного обеспечения уже включает компоненты с ценообразованием за результат против примерно 15% в 2022 году. Это не тренд в презентациях, это сдвиг в том, как деньги реально переходят из рук в руки.

Но ценообразование за результат существует только внутри готовых продуктов. Intercom и Zendesk работают с фиксированной функциональностью: ИИ решает тикеты, деньги начисляются.

Никто не создал инфраструктуры, где внешний разработчик, не являющийся сотрудником компании и не поставщиком с гарантией сервиса, входит в операционный контур бизнеса с одним контрактом: «Я улучшаю конкретный процесс. Платишь только тогда, когда эффект измерен и верифицирован». Этот рынок не существует. Но условия для его появления сложились полностью.

Что такое платформы инкрементальных эффектов

Концепцию стоит назвать до того, как она материализуется. Я называю ее «платформы инкрементальных эффектов».

Механика прямолинейная. Бизнес открывает изолированный доступ к данным одного конкретного процесса через API. CRM с данными конверсии воронки продаж. Лог операций кол-центра с временными метриками. Показатели производственной линии. Внешний разработчик, вайбкодер или операционный аналитик, получает доступ к этой среде и пишет то, что улучшает производительность процесса: агент, скрипт, интеграцию, алгоритм ранжирования. Это измеримо, верифицированно и статистически значимо.

Компенсация начисляется только после подтверждения эффекта. Конверсия лендинга выросла на 3 процентных пункта: оплачено. Время обработки заявки сократилось с 48 до 19 часов: оплачено. Отток клиентов упал на 2 пункта за квартал: оплачено. Нет измеримого эффекта. Нет денег.

Для вайбкодеров это и есть рыночная инфраструктура под их реальные навыки. Андрей Карпатый, один из основателей OpenAI, ввел этот термин в феврале 2025 года: «Я полностью погружаюсь в ощущение и передаю вайб системе, которая пишет большую часть кода». MIT Technology Review признал генеративный кодинг прорывной технологией 2026 года, причем впервые за 25 лет истории списка четыре из десяти прорывов оказались ИИ-технологиями.

Масштаб явления виден в цифрах. Microsoft генерирует с помощью ИИ около 30% кода, Google уже больше 25%. Рынок инструментов вайбкодинга вырастет с $5,85 млрд в 2025 году до $15,52 млрд к 2031-му. Cursor оценен в $9 млрд при последнем раунде финансирования. TAdvisor фиксирует: около 80% российских разработчиков уже применяют вайбкодинг в работе. Еще принципиальнее другое: 25% стартапов на ранней стадии сегодня написаны людьми без профессиональных знаний программирования.

Это армия людей, которые умеют быстро итерировать технические решения, не привязаны к корпоративным структурам и мотивированы находить реальные точки улучшения — и единственная бизнес-модель, которая соответствует их природе, это доля от измеренного эффекта, а не почасовая ставка фрилансера и не оклад разработчика.

Для бизнеса платформа инкрементальных эффектов решает системную проблему: никто из тех, кто сегодня внедряет ИИ, не несет финансовой ответственности за результат. Внутренние команды сидят на окладе. Консультанты получают деньги за процесс. Разработчики программного обеспечения продают инструмент, но не берут обязательство по его применению. Платформа меняет это: бизнес платит только за верифицированный прирост.

Юрий Головко, директор по развитию «Архитех ИИ» (Kodik), формулирует это через смежное измерение: «Уже в 2026 году ИИ-IDE и кодовые агенты могут превратиться из конкурентного преимущества в базовый минимум». Когда инструмент становится базовым минимумом, конкурентное преимущество перемещается туда, где он применен точнее всего к конкретному операционному контексту.

Tobi Lütke, CEO Shopify, уже сформулировал то, что станет нормой: перед каждым наймом нужно доказать, что ИИ не справится с задачей. Следующий шаг логичен: перед каждым внутренним проектом нужно доказать, что внешний подрядчик с моделью «оплата за эффект» не сделает это быстрее и дешевле.

Технические барьеры здесь ничего принципиально сложного не представляют и уже решены в смежных контекстах. Изолированный доступ к бизнес-данным через API давно стал стандартной практикой в корпоративной интеграции. Статистически измерить эффект через контрольные группы или временные ряды умеет любой продуктовый аналитик. Проверка результата работает в Intercom и Zendesk именно потому, что метрика «тикет закрыт без человека» однозначна и верифицируема. Те же принципы применимы к любому достаточно оцифрованному бизнес-процессу.

Нерешенный вопрос один: кто построит эту платформу первым.

Два горизонта и одна ставка

Ситуация складывается из двух встречных давлений. Бизнес ищет модели с оплатой за результат, потому что советы директоров больше не готовы выделять бюджеты без доказанного эффекта. Вайбкодеры ищут рынки, где их навыки монетизируются через долю от результата, а не через почасовую ставку: только так можно масштабировать доход вместе с качеством работы.

Платформы инкрементальных эффектов стоят на пересечении этих двух давлений. Им не нужен новый ИИ-фундамент и не нужна новая технология. Нужен правильный рыночный механизм, так же как CPA-платформы потребовали не нового интернета, а только инфраструктуры для отслеживания конверсий и расчета комиссий.

Мой прогноз: к 2028 году первые платформы этого типа пройдут раунд A. К 2030-му войдут в операционный контур компаний из Fortune 500. Российский рынок с учетом высокого проникновения вайбкодинга среди разработчиков и острой нехватки квалифицированных продуктовых команд в МСБ созреет параллельно.

Тем, кто строит бизнес прямо сейчас: ваши операционные данные стоят больше, чем строчка в балансе. Это среда, в которую скоро придут внешние подрядчики, готовые работать за результат. Вопрос не в концептуальной готовности к этому. Вопрос в том, оцифрованы ли ваши процессы настолько, чтобы эффект их улучшения можно было измерить однозначно.

Если нет, конкуренты, которые уже ответили «да» на этот вопрос, скоро получат подрядчиков, которых вы не сможете себе нанять.

*продукт компании Meta, которая признана экстремистской и запрещена в РФ

Все колонки по маркетингу у нас лежат тут https://adindex.ru/publication/columns/marketing/
Будем делиться свежими материалами и на Пикабу

Показать полностью 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества