
Снятие наличных по зарубежной карте: четыре комиссии, DCC и расчет на 300 $
Банкомат за границей: цена зависит от одной кнопки на экране
Снятие 300 долларов в банкомате за границей по зарубежной карте может обойтись в 300 долларов и 3, а может в 300 и 27. Разница не в карте и не в стране, а в четырех комиссиях, которые накладываются друг на друга, и в одной кнопке на экране банкомата. Разбираем, кто и за что берет деньги, на примере трех сценариев с одной и той же суммой.
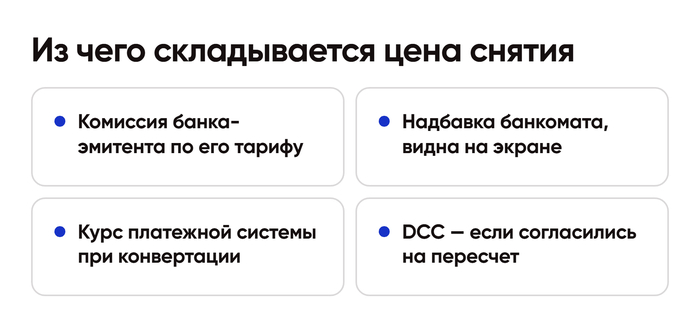
Четыре слоя, из которых складывается потеря
Комиссия банка-эмитента — то, что берет банк, выпустивший карту, за снятие наличных. У программ из нашего каталога она прописана в тарифе: где-то процент от суммы, где-то фиксированная сумма за операцию, где-то ноль при снятии в банкоматах своей сети. Это единственная комиссия, которую вы знаете заранее, потому что она в договоре.
Комиссия банкомата — ее берет банк, владеющий банкоматом, и показывает на экране перед подтверждением. В Турции, ОАЭ, Таиланде, Вьетнаме она почти обязательна и составляет от 3 до 10 долларов за операцию либо процент. В Казахстане, Армении, Киргизии и большинстве стран Европы чужие банкоматы чаще снимают без надбавки.
Курс платежной системы — если валюта счета и валюта снятия различаются, конвертацию делает Visa или Mastercard по своему курсу на дату обработки. Этот курс близок к рыночному, разница с биржевым обычно в пределах полупроцента. Банк-эмитент может добавить сверху свою надбавку за трансграничную конвертацию, у части банков СНГ она 1-2 процента, у части ее нет.
DCC — Dynamic Currency Conversion, та самая кнопка. О ней отдельно.
Кнопка «Списать в рублях?»
DCC — услуга владельца банкомата или терминала: он предлагает провести операцию не в местной валюте, а в валюте вашей карты или в рублях, «чтобы вы сразу видели сумму». Конвертацию при этом делает не платежная система, а сам владелец банкомата по собственному курсу, и этот курс хуже рыночного на 4-8 процентов.
На экране это выглядит как выбор: «Продолжить в TRY» или «Продолжить в USD / RUB» с подписью вроде «гарантированный курс». Правильный ответ — всегда местная валюта, та, в которой выдаются купюры. Тогда конвертацию сделает Visa или Mastercard по своему курсу, а не банкомат по своему.
Тот же выбор появляется на терминалах в магазинах и отелях, особенно в туристических местах. Формулировки меняются, но смысл один: если предлагают списать в вашей валюте, а не в местной, это DCC. У карт в долларах и евро предложение возникает особенно часто, потому что для терминала это понятная валюта пересчета.
Три расчета на 300 долларов
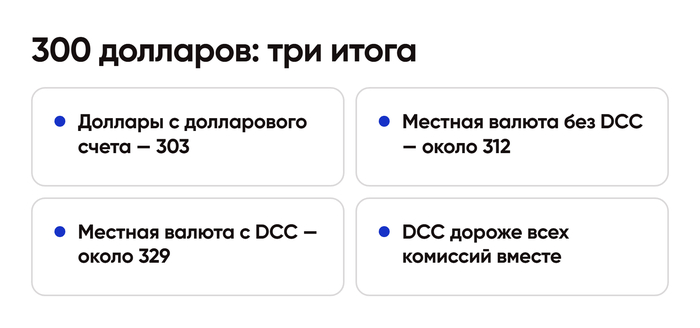
Сценарий первый: счет в долларах, снимаем доллары. Банкомат в стране, где доллар выдается наличными, например в Грузии или Армении. Конвертации нет. Комиссия эмитента по тарифу — допустим, 1 процент, 3 доллара. Банкомат без надбавки. Итог: со счета ушло 303 доллара. Это нижняя граница.
Сценарий второй: счет в долларах, снимаем местную валюту, DCC отклонили. Банкомат выдает лиры, бат или дирхамы на эквивалент 300 долларов. Visa конвертирует по своему курсу, разница с рыночным около 0,5 процента — 1,5 доллара. Эмитент берет 1 процент — 3 доллара — и, если в тарифе есть надбавка за трансграничную конвертацию 1 процент, еще 3. Банкомат добавляет свою комиссию, допустим 5 долларов. Итог: 312,5 доллара. Типичный случай в Турции или Таиланде.
Сценарий третий: то же самое, но DCC приняли. К расчету из второго сценария добавляется курс банкомата вместо курса Visa: 6 процентов вместо 0,5 — 18 долларов вместо 1,5. Итог: около 329 долларов. Одно нажатие стоило 16,5 доллара, больше, чем все остальные комиссии вместе.
Расчет условный, тарифы подставляются свои, но пропорция сохраняется в любой стране: DCC — самая большая потеря, и единственная, которой можно избежать бесплатно.
В какой валюте держать счет
Правило простое: валюта счета должна совпадать с валютой, в которой вы тратите чаще всего. Если карта под поездки в разные страны — доллары или евро, потому что между ними и любой местной валютой будет одна конвертация, а не две. Если карта под одну страну, например для зимовки в Турции, выгоднее мультивалютный счет с лирами: пополнили в лирах по курсу банка один раз, дальше снимаете и платите без конвертации.
Чего стоит избегать — рублевого счета за рубежом с тратами в третьей валюте. Рубль конвертируется в доллар по курсу банка, доллар в местную валюту по курсу платежной системы, и две конвертации съедают 2-3 процента еще до комиссий.
По нашему каталогу лимиты на снятие различаются существенно: карта таджикского банка — до 5 000 долларов в сутки, грузинская — до 1 000, киргизская Gold — до 10 000, программа «Международного Премиального Банка» — до 18 000 долларов в сутки. Если задача — снимать крупные суммы, этот параметр важнее комиссии: при лимите 1 000 долларов 5 000 снимаются за пять операций с пятью комиссиями банкомата.
Оплата в магазине: те же слои без банкомата
При оплате картой в магазине или отеле из четырех слоев остаются два: курс платежной системы, если валюта счета не совпадает с валютой покупки, и надбавка эмитента за трансграничную операцию, если она есть в тарифе. Комиссии за снятие и надбавки банкомата нет. На тех же 300 долларах покупка обходится в 300 плюс полтора-четыре доллара, против 312 при снятии. Поэтому в странах, где карты принимают везде, наличные снимают только на такси, рынки и чаевые.
DCC в магазине встречается так же часто, как в банкомате, и ведет себя так же: терминал предлагает «оплатить в USD по гарантированному курсу». Ответ тот же — местная валюта. Если кассир уже нажал за вас, чек можно попросить отменить и провести заново: это штатная операция для терминала.
Что с курсом при возврате
Возврат покупки проходит по курсу на дату возврата, а не на дату покупки. Если курс местной валюты к доллару за это время изменился, на счет вернется чуть больше или чуть меньше, чем было списано, и разница — не комиссия, а курсовая. Надбавка эмитента за конвертацию при возврате, как правило, не возвращается. Это стоит учитывать при крупных покупках с вероятным возвратом, например при бронировании отеля с бесплатной отменой: иногда проще держать для таких операций карту в валюте страны.
Блокировка суммы при заселении в отель или аренде автомобиля — отдельный случай: деньги не списываются, а замораживаются, и возвращаются после закрытия операции в течение нескольких дней, обычно до двух недель. Конвертации при этом не происходит, пока сумма не списана окончательно, поэтому по выписке блокировка и итоговое списание могут отличаться на курсовую разницу.
Как снимать дешевле
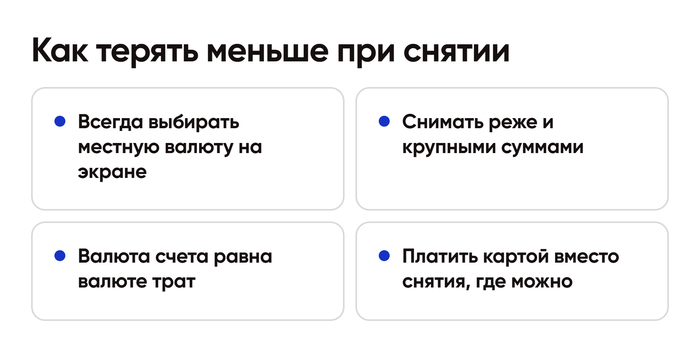
Снимать реже и крупнее — комиссия банкомата фиксированная, и при 300 долларах она весит 1,5 процента, при 1 000 — полпроцента. Искать банкоматы банков, у которых нет надбавки для иностранных карт: в каждой стране такие есть, и списки обсуждаются в чатах релокантов. Платить картой там, где это возможно: при оплате в магазине нет ни комиссии эмитента за снятие, ни комиссии банкомата, остается только курс платежной системы.
Мы в Изипей.ворлд указываем на карточке каждого направления лимит снятия, комиссию за обслуживание и валюту счета, чтобы расчет можно было сделать до оформления. Карта Таджикистана стоит 21 990 рублей, выпуск за 3 дня, снятие до 5 000 долларов в сутки, обслуживание 2 доллара в месяц. Для поездок с крупными снятиями смотрят карту Киргизии Gold: 38 990 рублей, лимит 10 000 долларов в сутки.
Коротко
Потери при снятии по зарубежной карте складываются из комиссии эмитента, надбавки банкомата, курса платежной системы и DCC. Три первых слоя — от 1 до 4 процентов в сумме, и они зависят от тарифа и страны. DCC — от 4 до 8 процентов одной кнопкой, и его отключает сам держатель, выбирая местную валюту на экране. Валюту счета подбирают под валюту трат, лимит на снятие проверяют до оформления, а снятие стараются заменять оплатой картой.