Почему банки режут лимиты по кредиткам ?
В последнее время банки всё чаще урезают кредитные лимиты даже «идеальным клиентам» — без просрочек и с хорошей кредитной историей. Вчера было 300 000 ₽, сегодня — 10 000 ₽. И никаких внятных объяснений.
За последние два месяца о снижении лимитов сообщали клиенты Сбера, Альфа-Банка, Т-Банка и Уралсиба.
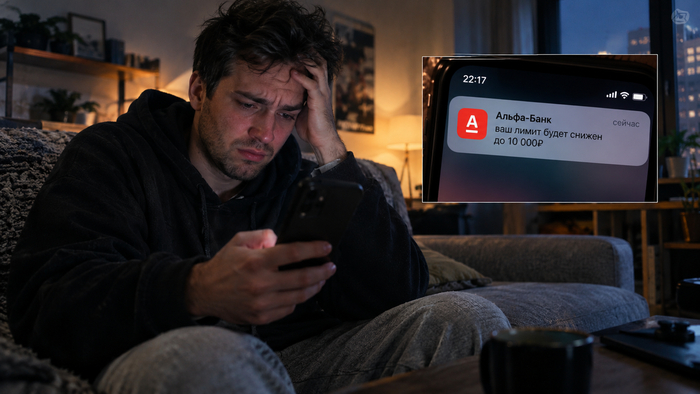
Сам попал под раздачу от Альфы — лимит срезали со 160 000 до 10 000 ₽.
Что происходит на рынке?
Одна из причин — ужесточение кредитной политики.
ЦБ ограничивает долю рискованных кредитов через макропруденциальные лимиты (МПЛ), в том числе с учётом долговой нагрузки заёмщиков. Это не приказ урезать всем лимиты, но дополнительный стимул для банков осторожнее оценивать риски.
На решения также могут влиять высокая кредитная нагрузка, новые займы и изменения в доходах.
Но есть и другой момент — экономика самих кредиток.
Клиенты, которые постоянно пользуются льготным периодом и не платят проценты, не обязательно убыточны для банка. Он может зарабатывать на комиссиях за покупки, обслуживании и других продуктах. Однако длинный беспроцентный период обходится ему дороже: деньги нужно финансировать, а риск невозврата сохраняется.
Поэтому банки могут пересматривать условия карт — сокращать грейс, урезать лимиты или предлагать дополнительные платные опции.
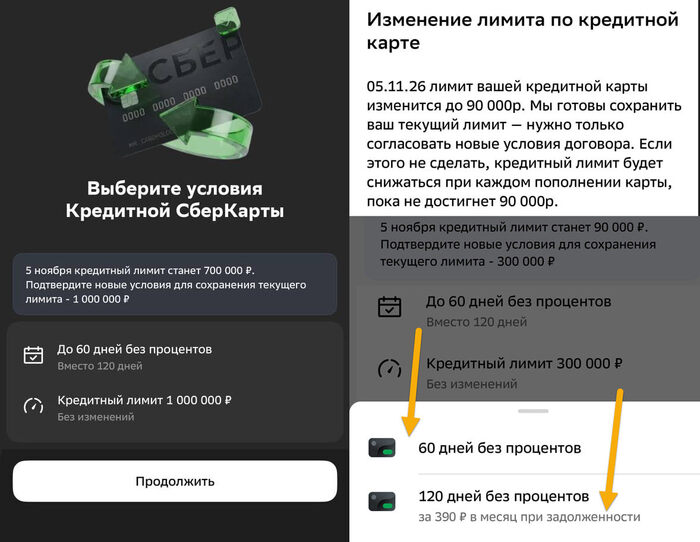
Сбер, например, недавно предложил сохранить прежний лимит при сокращении льготного периода со 120 до 60 дней либо платить 390 ₽ в месяц при наличии задолженности 👇
Что делать ?
Специально выходить за рамки грейса, чтобы стать выгоднее для банка, я бы не стал. Да, проценты могут принести банку доход, но нет гарантии, что после этого лимит не срежут.
В итоге заплатишь банку, а лимит всё равно сократят. Вдвойне обидно.
Что ещё можно попробовать:
1. Не оставлять кредитку без использования надолго.
Регулярные покупки и своевременное погашение могут положительно влиять на оценку клиента.
2. Прокачивать свой профиль в банке.
Дебетовая карта с регулярными покупками, вклады, накопительные счета, брокерский счёт и премиальное обслуживание могут помочь банку лучше оценить отношения с клиентом. Но гарантии сохранения лимита это не даёт.
3. Не выбирать весь лимит под ноль.
Если задолженность почти равна всему доступному лимиту, банк может воспринимать это как дополнительный риск. Поэтому имеет смысл оставлять хотя бы 10–15% лимита свободными.
4. Рассмотреть кредит с последующим рефинансированием.
Как вариант, можно взять кредит, заплатить немного процентов, а затем погасить его с помощью кредитной карты с льготным периодом. Например, такую возможность предлагают Т-Банк и ОТП Банк. Главное — заранее проверить условия перевода и сроки погашения.
Чтобы частично компенсировать расходы, кредит можно оформить через маркетплейс Сравни.ру с бонусом 3000₽ – про акцию писал в своём МАХ канале.
А если лимит уже урезали?
🔹 Обратиться в поддержку. Запросить причину и попросить пересмотреть решение. Некоторым клиентам удаётся вернуть лимит, но многое зависит от конкретного банка и ситуации.
🔹 Попробовать оспорить решение в суде. Такие случаи бывают, но для этого нужны конкретные правовые основания. Само по себе недовольство решением банка не гарантирует успеха.
🔹 Рассмотреть новую кредитку. В крайнем случае можно закрыть старую карту и позже попробовать оформить новую. Правда, банк может снова отказать или одобрить меньший лимит.
Что в итоге?
Снижение лимита не всегда означает, что клиент стал хуже для банка. На решения влияют и общая кредитная политика, и долговая нагрузка, и внутренние модели оценки рисков. Поэтому даже хорошая кредитная история не гарантирует сохранения прежнего лимита.
А что происходит у вас ?
Какие банки режут лимиты, какие пока не трогают, а какие даже повышают ? Делитесь наблюдениями в комментариях — попробуем собрать общую картину 💬
➖➖➖➖➖➖➖
📌 P. S. Если после снижения лимита ищете замену, в своём канале в MAX собрал все актуальные акции с бонусами за оформление кредиток. Также есть канал в Телеграм.