Добрый день, прекрасные господа и малейшие дамы! Ситуация странная, но интересная! Примерно полгода назад, начитавшись всяческих историй про внезапные кредиты и микрозаймы, которые берутся из неоткуда и которые очень сложно оспорить. Установила для себя на Гос.услугах самозапрет на кредитование. (не реклама). И заметила что банки(использую зелёный и красный), больше не звонят мне с предложениями взять супер выгодные кредиты под выговные проценты. Пропали конторы предлагающие списать любые долги... Даже мошенники перестали звонить с просьбой забрать заказное письмо! Более того даже пуши не приходят. Теперь вопрос для знающих! Я натягиваю сову на глобус и мне просто кажется эта фигня? Или в действительности, мой номер попал в черный список у банков с пометкой "Не присылать! Не звонить! Там денег нет и не будет!". П.Ы. никаких антиспамов не установлено. П.П.Ы. не реклама, не продвижение, не ради плюсов/минусов. Просто живой интерес и желание докопаться до истины.
Сегодня разберём не «советы из интернета», а реальную практику по клиентам после банкротства .
Рынок меняется: банкроты стали интересны банкам.
Ещё недавно банкротство было почти стопроцентным стоп‑фактором для кредита. Сейчас ситуация сдвигается: банкам становится выгодно работать с бывшими банкротами, потому что у них фактически нулевая долговая нагрузка. Для банка это лучше, чем клиент с ПДН (показателем долговой нагрузки) под 80 % и кучей текущих кредитов.
При этом самостоятельно получить кредит после банкротства крайне сложно: либо идут сплошные отказы, либо человек тратит месяцы и десятки тысяч рублей на попытки. Отсюда и спрос на услуги специалистов по работе с кредитной историей и кредитных брокеров.
«Правило треугольника»: что именно оценивает банк?
- ПДН (показатель долговой нагрузки) — какая доля дохода уходит на платежи по кредитам.
- Скоринговый балл — автоматизированная оценка риска, которую формирует скоринговая система банка.
- Опыт выплат — реальная история того, как человек платил по кредитам: были ли просрочки, как быстро гасил, сколько кредитов обслуживал.
Если хотя бы один «угол» слабый, шансы на одобрение падают. Задача специалиста — улучшить каждый из них.
Из чего складывается кредитная история и что её портит ?
На скоринг влияют:
- частые запросы на кредит и отказы: после них скоринговый балл снижается примерно на 12 месяцев;
- ошибки и задвоения записей в БКИ (бюро кредитных историй);
- высокая долговая нагрузка и нецелевые кредиты;
- отсутствие «свежего» положительного опыта выплат после дефолта или банкротства.
Особенно важно понимать механизм «остывания» запросов: чем больше заявок подаётся одновременно, тем сильнее падает скоринг. Поэтому массовая рассылка заявок в 50 банков подряд — не стратегия, а способ временно ухудшить свои шансы.
Практические шаги по исправлению кредитной истории.
Вот реальный алгоритм, который используют специалисты:
- Исправление ошибок в кредитной истории. Это могут быть неверные даты платежей, задвоенные кредиты, чужие долги. Такие записи реально оспаривать через БКИ или в досудебном порядке.
- Охлаждение запросов. Если было много отказов, нужно время, чтобы их влияние на скоринг снизилось.
- Дедупликация и закрытие счетов. Убирают дубликаты записей, закрывают неиспользуемые счета, приводят титульную часть кредитной истории (паспортные данные и т. п.) в порядок.
- Наработка положительного опыта выплат. Чаще всего это делают через кредитные карты с небольшим лимитом: берут и вовремя закрывают в льготный период . Это даёт банку «чистый» сигнал, что человек умеет платить.
- Легализация дохода. Банки смотрят не только на кредитную историю, но и на подтверждение дохода. Обычно требуется 3–6 месяцев стабильной занятости и документов.
Важно: микрозаймы и рассрочки в этой стратегии не помогают, а даже мешают — для скоринга они выглядят как признак финансовой нестабильности.
Новые правила: самозапрет и макропруденциальные лимиты
С 1 марта ввели самозапрет на кредиты — его обязательно нужно проверять и учитывать при подаче заявок. Кроме того, банки используют макропруденциальные лимиты: они ограничивают выдачу кредитов клиентам с долговой нагрузкой 50–80 % и выше. При этом кредитование банкротов для банков выгодно: резервы под такие кредиты ниже.
Также банки проводят внутренние эксперименты: иногда кредитуют клиентов с низким скорингом, если у них низкая долговая нагрузка или есть другие компенсирующие факторы.
Чего стоит опасаться:
- «Гарантирую кредит после банкротства». Гарантии в кредитовании — это почти всегда маркетинг. Решение принимает банк, и многое зависит от самого клиента (документы, доход, поведение).
- Услуги за 10 тысяч рублей «под ключ». -Исправление кредитной истории — это процесс, а не разовое действие. Оно требует времени, работы с БКИ, иногда суда или досудебного оспаривания.
- Массовая рассылка заявок. Это снижает скоринг и даёт банку сигнал, что у человека срочная потребность в деньгах.
Практические советы, если вы хотите действовать сами:
- Не гонитесь за количеством банков. Лучше иметь список из 2–5 банков и подавать заявки точечно, с учётом вашей ситуации.
- Работайте с ошибками в БКИ. Закажите отчёты из бюро кредитных историй и проверьте всё: даты, суммы, статусы. Ошибки реально исправлять.
- Нарабатывайте опыт выплат. Кредитная карта с небольшим лимитом — самый понятный инструмент.
- Готовьте подтверждение дохода. Без этого шансы на одобрение сильно ниже.
Избегайте «серых» схем. Любые предложения «подделать справки» или «обмануть скоринг» — это риск и часто мошенничество.
А у вас был опыт работы с кредитной историей? Делитесь в комментариях — разберём самые частые ошибки. 👇
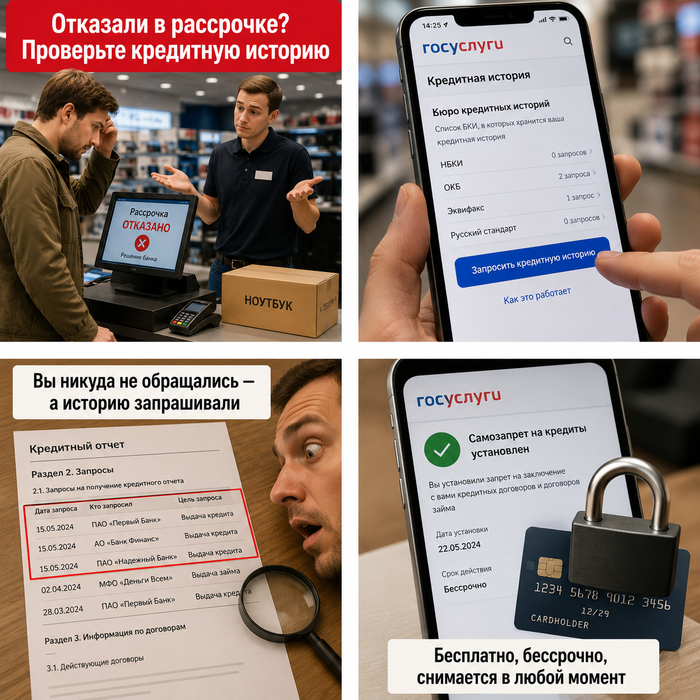
Самая неприятная сцена в торговом зале выглядит так: человек выбрал ноутбук, оформляет рассрочку, и тут отказ. Он не понимает, злится, требует объяснить. А объяснение потом всплывает в кредитной истории: на нём уже висит заём, о котором он слышит первый раз в жизни.
И вот что в этом самое паршивое. Человек мог годами не знать. Кредит оформлен, где-то капают проценты и просрочки, а он узнаёт об этом случайно — когда пришёл за холодильником в рассрочку.
Поэтому проверьте сейчас, а не когда откажут. Займёт минут пятнадцать, и всё бесплатно.
Сначала надо узнать, где вообще лежит ваша кредитная история. Бюро в стране шесть, и ваши данные могут храниться в любом из них — в зависимости от того, где вы брали кредиты. На Госуслугах есть услуга «Сведения о бюро кредитных историй»: подаёте запрос, ответ приходит в течение суток, список бесплатный и запрашивать его можно сколько угодно раз.
Дальше идёте на сайт каждого бюро из списка и заказываете отчёт. В каждом бюро — два бесплатных отчёта в год, вход через ту же подтверждённую учётку Госуслуг. PDF приходит в течение трёх рабочих дней.
Теперь главное — что в этом отчёте смотреть. Список активных кредитов очевиден: увидели чужой — вот оно. Но есть часть, которую обычно пролистывают: раздел с запросами вашей истории. Если несколько кредиторов запрашивали её в один день, а вы в этот день никуда не обращались — это плохой признак. Значит, кто-то ходил по банкам с вашими данными. Может, и не получил ничего. А может, где-то и получил.
Если нашли чужой кредит — порядок такой: заявление в банк, который его выдал, заявление в полицию, параллельно оспаривание записи через бюро. Волшебной кнопки нет, процесс не быстрый, но чем раньше начали, тем лучше: пока проценты капают, долг растёт, а коллекторы рано или поздно найдут вас, а не того, кто оформлял.
И профилактика, которая работает лучше всего — самозапрет на кредиты. Оформляется через Госуслуги за пару минут или в МФЦ, бесплатно, действует бессрочно. При нём банк ОБЯЗАН отказать. А если всё-таки выдал — договор недействителен, и требовать с вас деньги никто не может. С марта 2025-го его оформили около 30 миллионов человек, так что вы будете не первым испуганным.
Что важно знать заранее: ипотеке, автокредиту под залог и образовательному кредиту с господдержкой самозапрет не мешает — они оформляются отдельно, с документами. Есть полный вариант и частичный (можно закрыть только микрозаймы или только онлайн-оформление). А снять запрет можно когда угодно, но действует он ещё два дня после подачи заявления — это сделано специально, чтобы человека под диктовку мошенника нельзя было заставить снять защиту и тут же взять кредит.
Проверка занимает четверть часа. Отказ в рассрочке у кассы, когда за тобой очередь, — примерно столько же, только гораздо неприятнее.
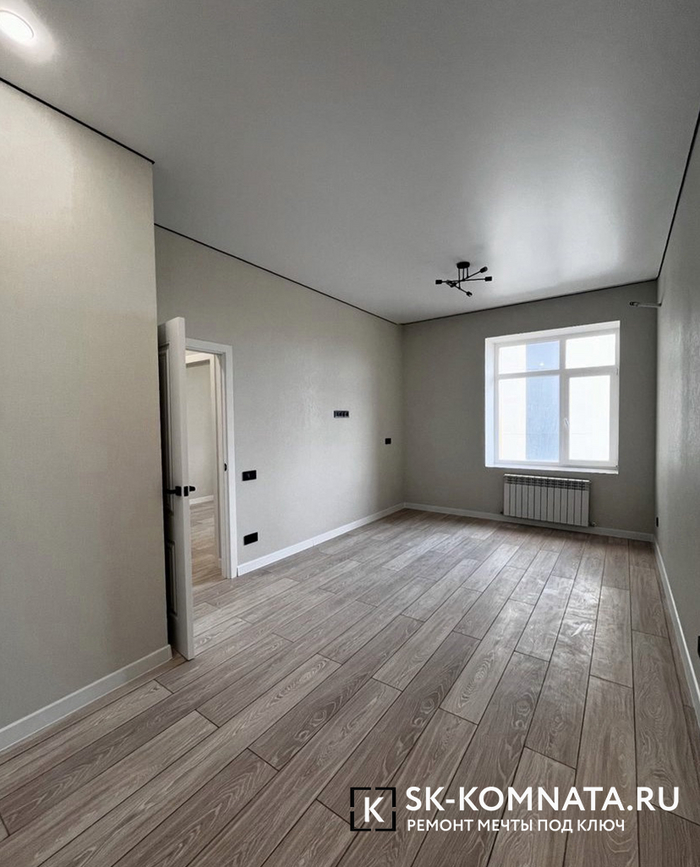
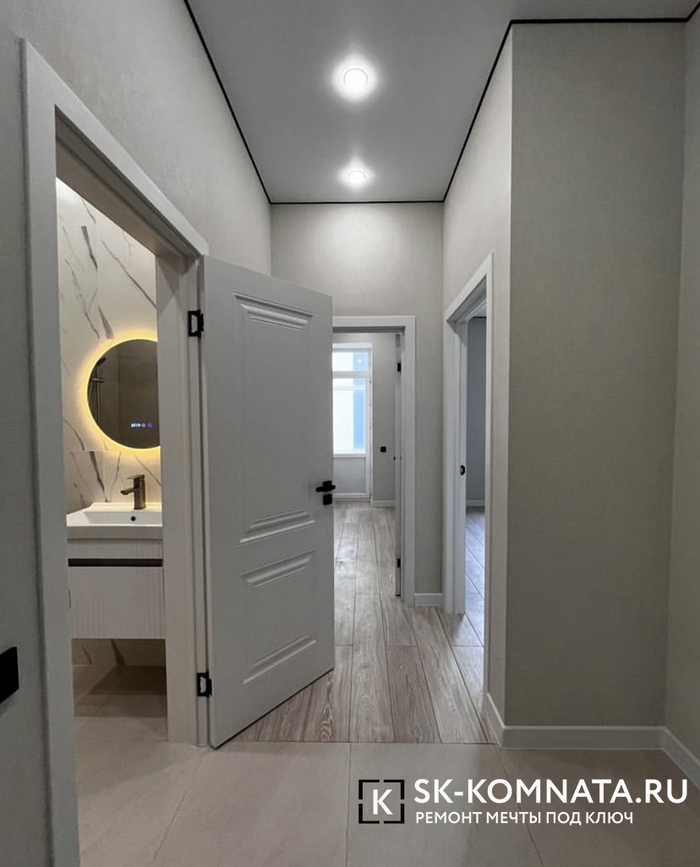
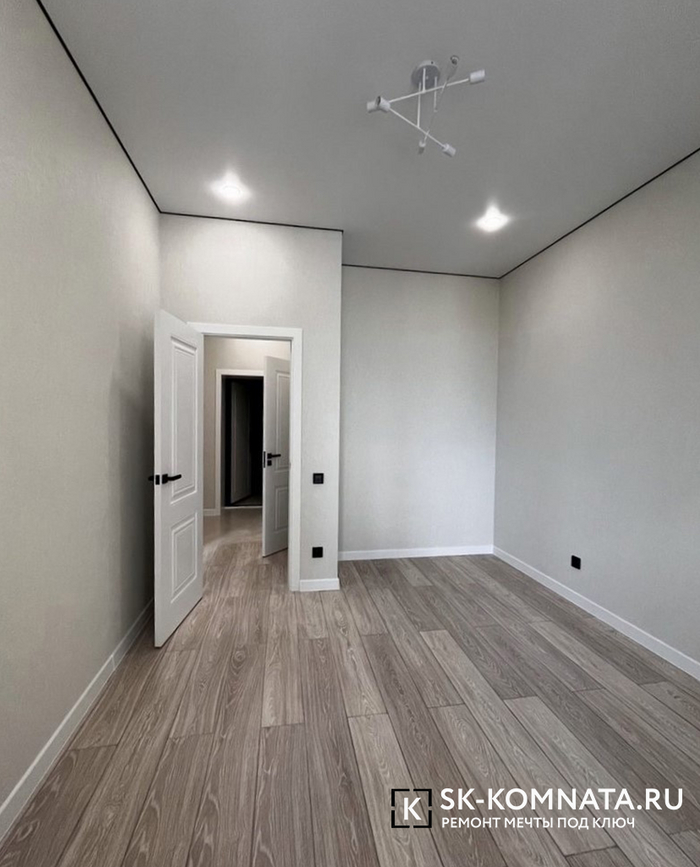
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
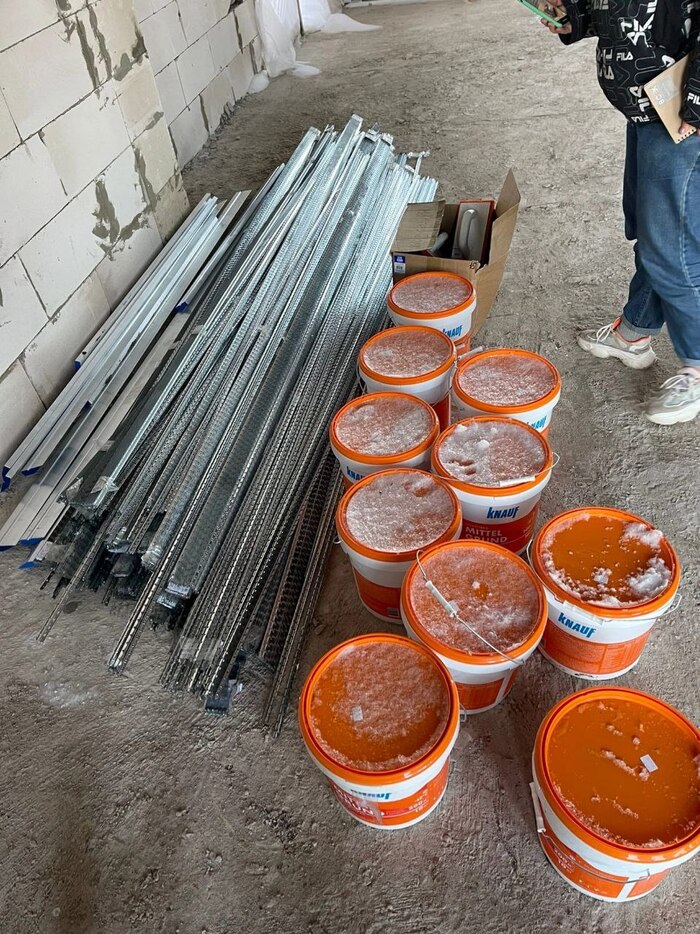
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
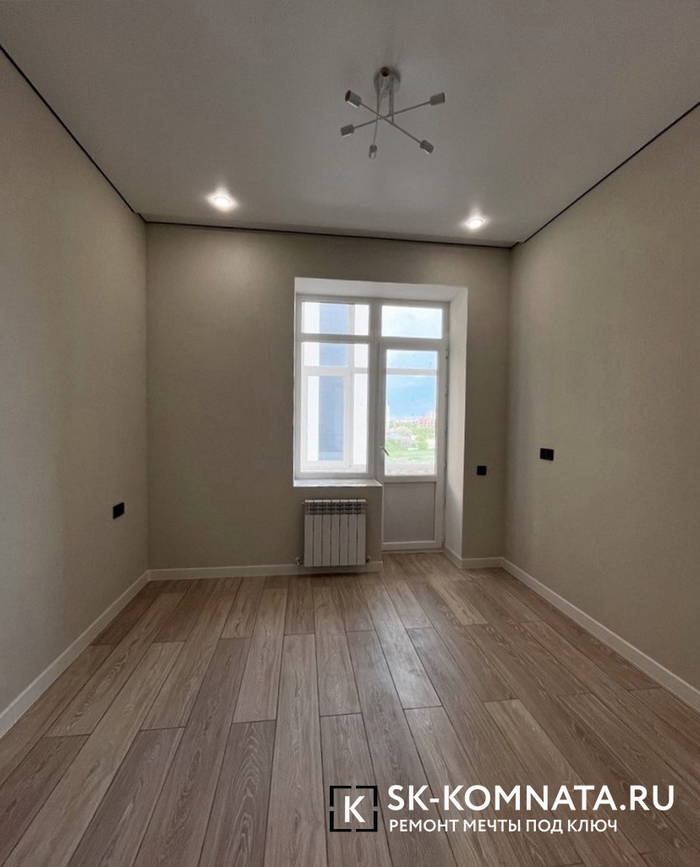
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
С 1 марта 2025 года граждане могут установить в кредитной истории самозапрет на потребительские кредиты и займы (кроме ипотеки, автокредитов и образовательных займов). Мера помогает защитить от мошенников, особенно пожилых людей.
Кто может установить: граждане РФ и иностранцы с подтверждённой учётной записью на Госуслугах и указанным ИНН.
Как установить:
Заполнить шаблонное заявление в личном кабинете на Госуслугах (услуга бесплатная).
Выбрать вид запрета:
полный – на все кредиты и займы (в офисе и онлайн);
частичный – например, только на МФО или только на дистанционную выдачу.
Проверить личные данные (ФИО, паспорт, ИНН) и подписать заявление электронной подписью.
Срок рассмотрения – до 2 календарных дней. Уведомления об установлении запрета придут от четырёх бюро кредитных историй в личный кабинет. Запрет вступает в силу на следующий день после первого уведомления и действует бессрочно.
Если, несмотря на установленный самозапрет, кредитор заключит договор, он не сможет потребовать от заемщика исполнения обязательств по кредиту (займу). То есть платить по такому кредиту человек не обязан. Денежные средства нельзя будет взыскать даже через суд.
Важно:
Банки и МФО обязаны проверять наличие самозапрета перед выдачей кредита. При его наличии они обязаны отказать. Если кредит всё же выдадут, требовать его погашения с заёмщика нельзя, даже через суд.
Запрет действует только на самого заявителя, на родственников не распространяется, даже при доверенности.
Снять запрет можно в любое время через тот же раздел на Госуслугах («Штрафы. Налоги» → «Снятие запрета на получение кредита»), подписав заявление электронной подписью.
Правильно, что самозапрет не защищает, а просто даёт козыри в суде? У нас сыну мужа, например, пришло от приставов письмо уже об аресте счёта после суда, о котором он и не знал, на него как то взяли микрокредит 30000. Он его с адвокатом отсудил, точнее, что он не должен банку, ему вернули их. Но он потратил около 30000 на это. Ещё мне говорит- я вышел в ноль. Я говорю-в минус 30000 ты вышел, а проиграв, было бы минус 60. А еще товары мошенники оплачивают, как в Пикабу пишут, с самозапретом кредит не дают им, а оплаты проходят.
Просроченная задолженность населения перед банками за январь 2026 года увеличилась на 17,4 млрд рублей, на 1,2%. К таким выводам пришли аналитики коллекторского агентства «Долговой консультант» на основе статистики ЦБ РФ.
В целом по стране на начало февраля 2026 года банки накопили просроченной задолженности в рознице без учета ипотеки на 1,455 трлн рублей. В абсолютном выражении с начала 2026 года объем увеличился на 17,4 млрд рублей (+1,2%). И хотя за декабрь 2025 года объем неплатежей снизился на 22,6 млрд рублей (-1,6%), это объясняется тем, что к концу финансового года банки стремились улучшить качество кредитного портфеля, списывая просроченную задолженность с баланса или продавая ее профессиональным коллекторским организациям.
«Объем неплатежей в розничном банковском кредитовании увеличивается, несмотря на попытки банков улучшить качество баланса к концу года путем активной продажи просроченных долгов. Доля проблемных кредитов в портфелях приближается к психологической отметке в 10%, то есть каждый десятый рубль стал невозвратным», — говорит генеральный директор коллекторского агентства «Долговой консультант» Денис Аксенов.
По его словам, долю неплатежей в портфеле в 10% нельзя считать критичной, но ситуация требует повышенного внимания, особенно на фоне стагнации прироста выдач.
«Если бы банки не проводили регулярных продаж портфелей просроченной задолженности профессиональным коллекторским организациям, уровень просроченной задолженности был бы существенно выше. Поэтому реальный объем неплатежей в рознице в стране, с учетом балансов коллекторских организаций, больше оценочно в полтора-два раза», — резюмировал Денис Аксенов.
Наибольший накопленный объем неплатежей сохраняется у жителей Москвы (128,3 млрд рублей), Московской области (114,9 млрд рублей), Краснодарского края (74,7 млрд рублей), Тюменской области (55,3 млрд рублей) и Санкт-Петербурга (52,5 млрд рублей).
Сделали возможность установить самозапрет на кредиты. Сейчас обсуждается возможность установки самозапрета на покупки на маркетплейсах. Что дальше? Самозапрет на покупку питбайков, подержанных китайских автомобилей, смузи и рафа на альтернативном молоке, самозапрет на регистрацию на СЗ, а для женатых- на посещение "массажных салонов". Ну и если уж совсем боишься разум потерять- самозапрет на пользование прокатными электросамокатами.