Член Совета Федерации от Чувашии Николай Владимиров предложил ограничить доступ к кредитам и микрозаймам для россиян, установивших самозапрет на азартные игры. Предлагается наладить обмен данными между реестром самозапрета и базами банков и МФО, чтобы ограничить доступ к кредитам и микрозаймам для людей, установивших такой запрет.
Кто не в курсе, с 1 сентября у россиян появилась возможность устанавливать самозапрет на азартные игры (на Госуслугах) на срок от 12 месяцев. За первый месяц самозапрет установили более 72 тысяч россиян.
Проверил по нескольким источникам (всегда проверяю тщательно).
Я правильно понимаю, что если ты поставил сам себе самозапрет, это уже приравнивается к тому, что у тебя проблемы? Так этот самозапрет могли выставить (и выставляли) даже те, кто вообще не играет. Так, на всякий случай. А теперь получается, что им могут запретит кредиты? Ну или как минимум банки узнают, что у клиента выставлен самозапрет на участие в азартных играх.
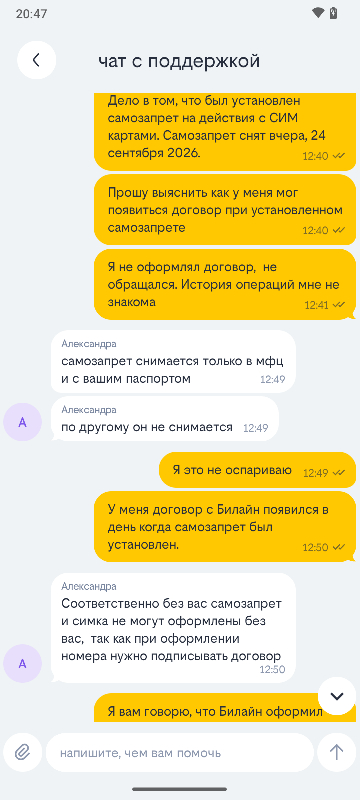
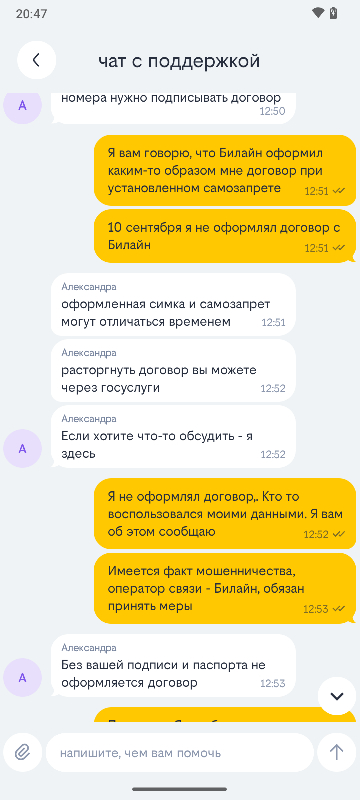
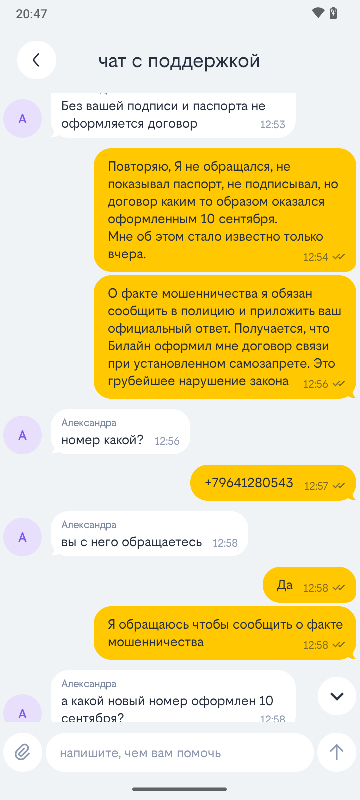
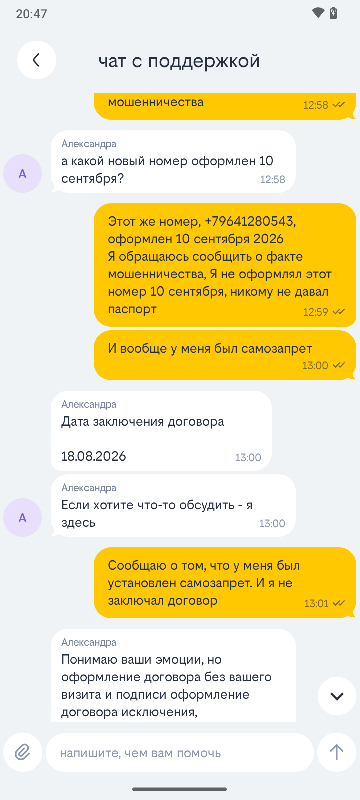
Не знаю как (???), но мошеники научились оформлять СИМ карты на чужие паспортные данные, даже при установленном самозапрете. Это нонсенс, и это я буду выяснять через Роскомнадзор, и, судя по тому для чего использовалась симка, то ещё и в полиции.
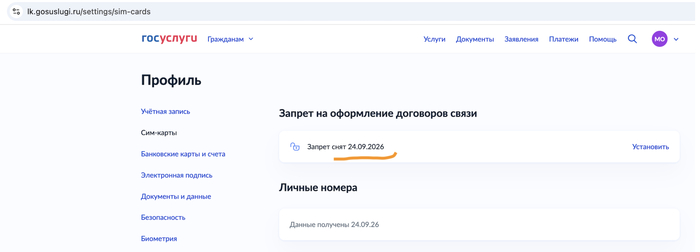
Были у меня самозапреты и на кредиты и на связь. На днях понадобился новый номер, съездил в МФЦ, снял самозапрет, всё официально:
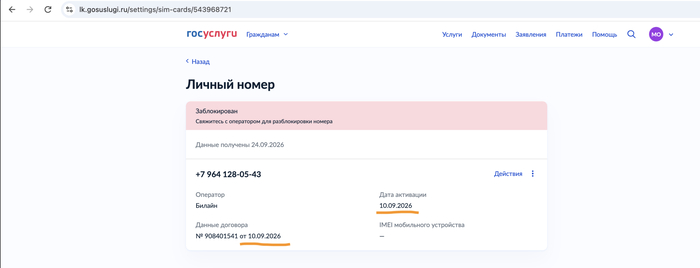
Листаю ниже... И вижу незнакомый мне номер Билайн с датой активации 10 (!!!) сентября!
И тут два момента. Во первых - любопытство! Во вторых, как раз новый номер был и нужен. Иду в ближайший офис, протягиваю паспорт и прошу "восстановить" утерянную СИМ карту. Выдают, никаких проблем, паспортные данные то - мои.
Вставляю СИМ в телефон, захожу в личный кабинет, а там - капец и криминал :(, причём в период с 18 августа по 19 сентября, когда у меня был самозапрет, а я и делов не знал, что вообще что-то происходит.
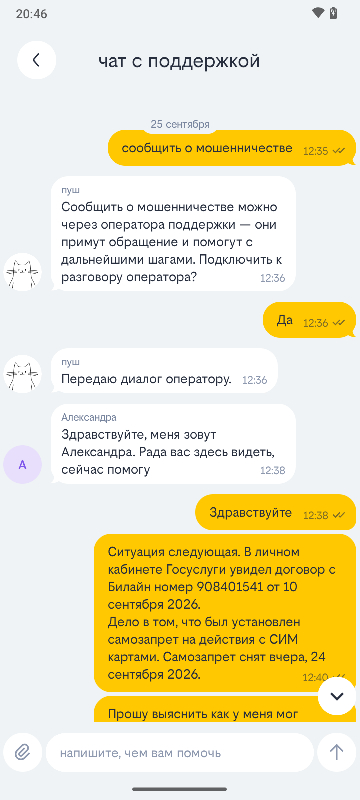
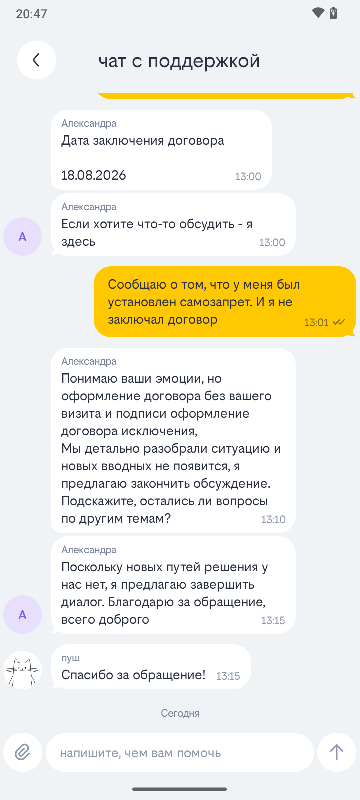
Больше всего в этой ситуации озадачил диалог с техподдержкой Билайна. Первая мысль (судя по "тупости") - отвечает ИИ бот, но нет, ИИ боты пишут слова без грамматических ошибок, видимо всё же отвечал ребёнок сотрудник.
@Ozon, есть к вам вопросик на который ни боты, ни операторы (за 20+ минут пыток, сменилось 4 оператора) не смогли ответить - как выставить запрет на махинации с рассрочкой, раз у вас для него не работает самозапрет на кредиты с госуслуг?
С чего такой вопрос? Вылезло тут оповещение у жены что ей надо заплатить ИКС денег по рассрочке. Но мы как бы принципиально не берём ничего в кредит и в рассрочку. Кое как нашлось что же взяли в рассрочку (спустя три оператора), но вот фигня - текущий долг по рассрочке превышает стоимость самого товара. Таким образом это не что иное как махинации по обходу самоблока кредитования на госуслугах.
Ну и попутно - как закрыть все счета/карты которые не относятся к оплате товара на маркетплейсе (типа кредитного, накопительного и прочего)?
С 1 марта 2025 года граждане могут установить в кредитной истории самозапрет на потребительские кредиты и займы (кроме ипотеки, автокредитов и образовательных займов). Мера помогает защитить от мошенников, особенно пожилых людей.
Кто может установить: граждане РФ и иностранцы с подтверждённой учётной записью на Госуслугах и указанным ИНН.
Как установить:
Заполнить шаблонное заявление в личном кабинете на Госуслугах (услуга бесплатная).
Выбрать вид запрета:
полный – на все кредиты и займы (в офисе и онлайн);
частичный – например, только на МФО или только на дистанционную выдачу.
Проверить личные данные (ФИО, паспорт, ИНН) и подписать заявление электронной подписью.
Срок рассмотрения – до 2 календарных дней. Уведомления об установлении запрета придут от четырёх бюро кредитных историй в личный кабинет. Запрет вступает в силу на следующий день после первого уведомления и действует бессрочно.
Если, несмотря на установленный самозапрет, кредитор заключит договор, он не сможет потребовать от заемщика исполнения обязательств по кредиту (займу). То есть платить по такому кредиту человек не обязан. Денежные средства нельзя будет взыскать даже через суд.
Важно:
Банки и МФО обязаны проверять наличие самозапрета перед выдачей кредита. При его наличии они обязаны отказать. Если кредит всё же выдадут, требовать его погашения с заёмщика нельзя, даже через суд.
Запрет действует только на самого заявителя, на родственников не распространяется, даже при доверенности.
Снять запрет можно в любое время через тот же раздел на Госуслугах («Штрафы. Налоги» → «Снятие запрета на получение кредита»), подписав заявление электронной подписью.
Простота онлайн-трат слишком уж вводит во искушение. И теперь депутаты предлагают новый способ борьбы с импульсивными покупками – добровольный самозапрет на покупки на маркетплейсах.
Как это будет работать
Глава комитета Госдумы по финрынку Анатолий Аксаков сообщил, что инициатива появилась после «обращений граждан». Речь идёт о психологически неустойчивых соотечественниках, которые совершают спонтанные покупки, а потом жалеют о потраченных деньгах. К тому же самозапрет поможет оградить людей от телефонных мошенников – те, получив доступ к аккаунту, могут совершить покупки от имени жертвы.
Пока это только идея на стадии обсуждения. Проекта закона ещё нет, в весеннюю сессию депутаты изучат ситуацию и все идеи поподробнее. Механизм предлагают отработанный: как с самозапретом на кредиты (действует с марта 2025 года) и на азартные игры (заработает с сентября 2026-го). Для маркетплейсов возможны две опции: полная блокировка покупок или установка лимита на определенную сумму.
Почему это актуально
По данным ноябрьского опроса ВЦИОМ, почти две трети россиян признают, что делают незапланированные покупки. 27% респондентов совершали такие траты именно на маркетплейсах.
Декан факультета экономики и бизнеса Финансового университета Екатерина Безсмертная подтверждает: вероятность бесполезных покупок в онлайне выше. Но кардинально проблему шопоголизма самозапрет вряд ли решит. Однако для тех, кто сожалеет о спонтанных тратах (а таких около 40% по данным ВЦИОМ), он может стать полезным инструментом.
Психолог: нужен не запрет, а «период охлаждения»
Психолог Максим Свиридов сомневается, что многие пойдут на полный отказ от онлайн-покупок – это слишком сильное ограничение привычного удобства:
«Предполагать, что люди станут бороться с лишними тратами путем полного запрета себе онлайн-покупок - на мой взгляд, утопично. Самозапрет на кредиты сработал, потому что кредиты обычная семья оформляет все-таки далеко не каждый день, зато велик страх перед мошенничествами в этой сфере. С маркетплейсами ситуация другая. Это в целом удобная опция, которая позволяет купить в том числе и крайне нужные вещи недорого и с большой экономией времени — не надо куда-то ехать. Не думаю, что многие будут готовы от таких уже привычных бытовых удобств отказаться. Даже если знают, что иногда дают слабину по части лишних трат. И лимит на сумму покупок шопоголикам вряд ли поможет: можно в рамках этого лимита накупить ненужного, а потом вспомнить, что действительно нужное-то не куплено. С психологической точки зрения, гораздо эффективнее против импульсивных покупок работал бы не самозапрет, а возможность «периода охлаждения»: сделал заказ — через 24 часа его подтверждаешь и только потом оплачиваешь.»
Пока инициатива на стадии обсуждения. Если её примут, у шопоголиков появится шанс взять под контроль собственные траты. Вопрос только в том, сколько людей готовы добровольно ограничить себя.