Не люблю таких людей, которые берут деньги в долг и не могут отдать. Это касается и кредитов. Кредиторам по большому счёту должно быть плевать, что случилось у должника (да-да, в любом случае, когда вы берете кредит и не допускаете просрочку, вы все равно должник, так как деньги взяты в долг), рак у него в семье, кто-то умер и т.д и т.п. насрать. Согласно 309 ГК РФ, односторонний отказ от исполнения обязательств не допускается, причин для отсрочки должник не имеет права просить, т.к в договоре указаны точные сроки даты возврата долга. То же самое между физлицами - меня почему должно волновать, что у должника случилось? Меня не волнует это уже, хоть пусть он сдонхет - значит кто-то другой возвращать будет, и это будет законно, руководствуясь статьей о наследниках. Должники нередко нарушают ст ст 309,810, и поэтому кредиторы даже в самый первый день просрочки имеют полное право расторгнуть договор и выставить полную сумму долга с 5 до +-40к рублей, включая госпошлину, индексацию, судебные издержки и прочие расходы.
Бедные, несчастные должники по кредитам... Да как злые коллекторы смеют с вас свои собственные деньги трясти, а? Фу, должники по кредитам – это куски реального отборного говна, не умеющие зарабатывать. Я даже не посочувствую им, когда коллекторы нарушат закон, потому что это должники нарушают все возможные законы – и гражданский, и уголовный, и семейный, и административный. Так кто здесь настоящий вор, вымогатель и преступник? Должник, конечно. И не надо жалеть должников – они бессердечные. Коллектором низкий поклон за то, что честно выполняют свою работу. Хороший должник – это миф.
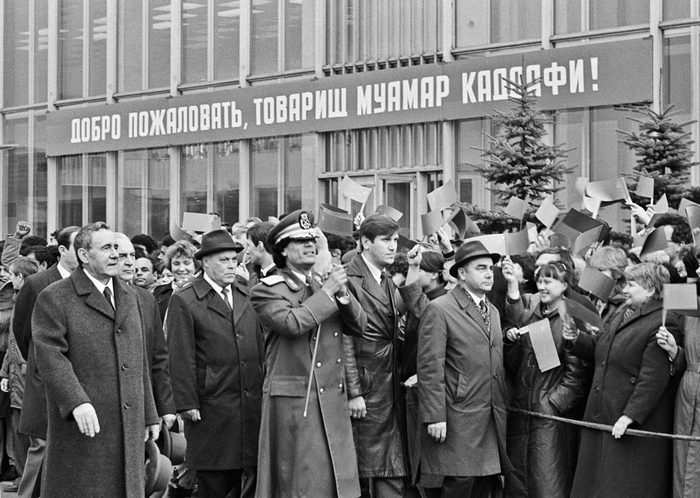
Только через много лет после его смерти узнал, что лучший друг советского народа товарищ Муамар Каддафи на самом деле - Гаддафи, в английской транскрипции - Muammar Gaddafi. Почему советские руководители решили выписать ему паспорт на другую фамилию переименовать его для советских граждан? Ответ очевиден.
Мало того, что имя "Муамар" в русском языке рифмуется со словами "мухомор" и "Дуремар", так ещё и фамилия "Гаддафи" у рядовых граждан неизбежно будет ассоциироваться с незатейливым русским словом "гад". "Гад какой-то опять приехал, чурка арабская!"
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
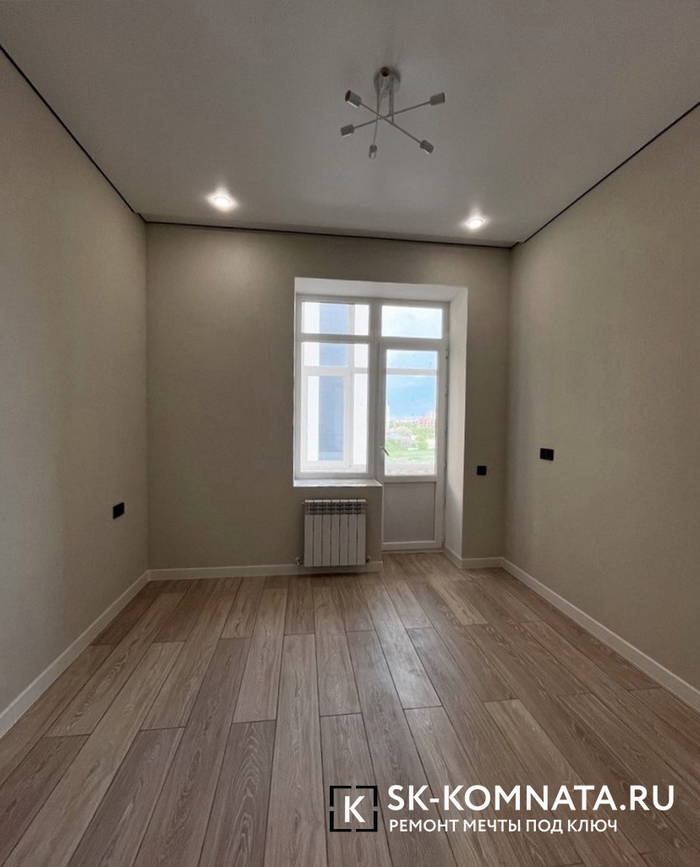
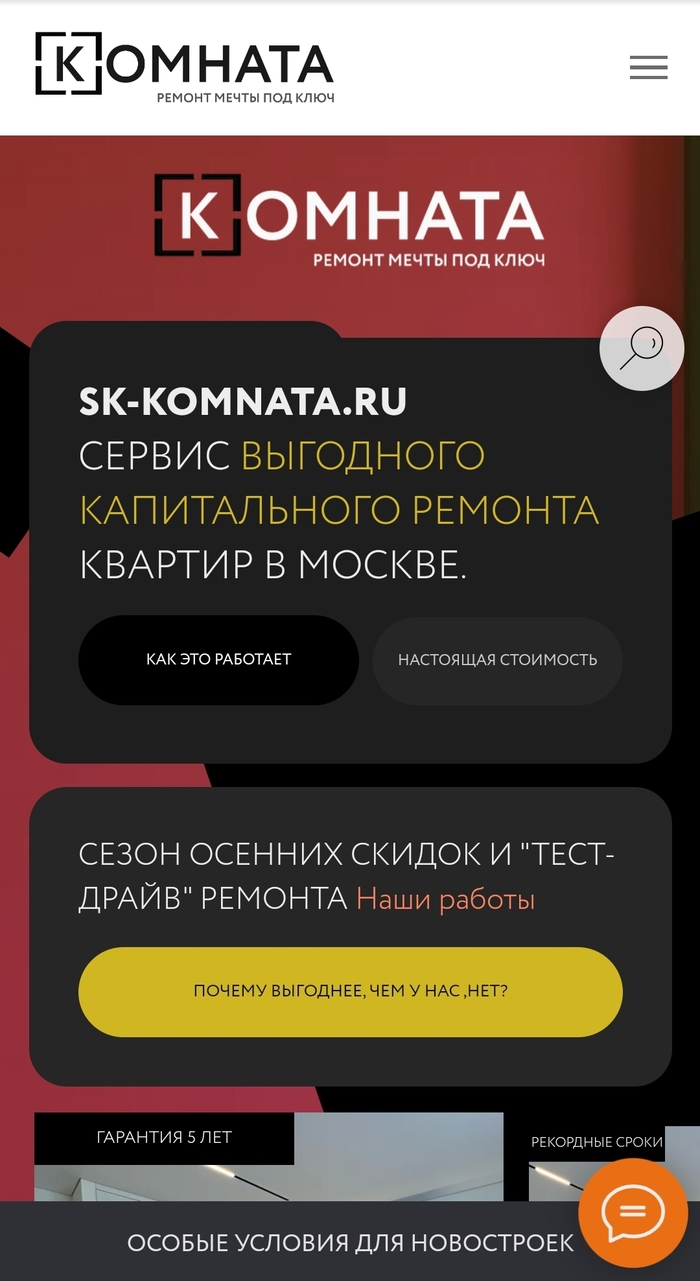
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
Всем привет! Меня зовут Николай Дюба, я автор серии постов «Деловые истории» на Пикабу, в которой пишу о том, как появились современные корпорации, почему одни компании выживают, а другие нет, и как технологии и бизнес меняли нашу жизнь на протяжении столетий. В этом посте расскажу вам историю появления кредитного рейтинга в США.
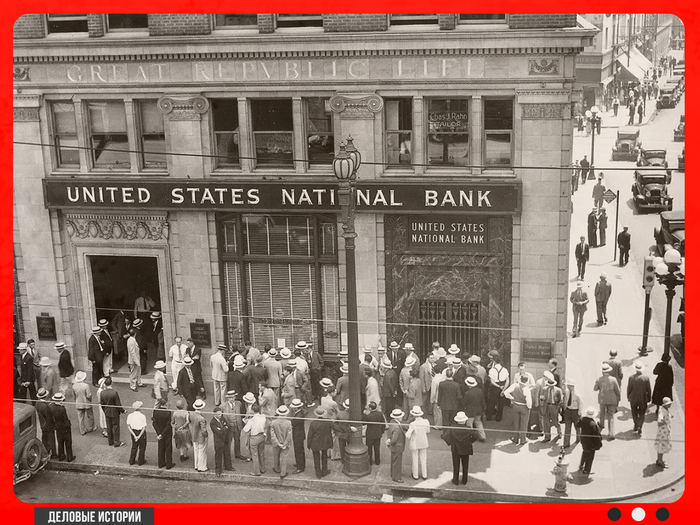
История кредитного рейтинга в США началась на оптовых рынках Нью-Йорка в конце 1830–х начале 1840-х.
Дело в том, что после паники 1837 года (финансовый кризис в США, который перерос в депрессию почти до середины 1840-х) тысячи розничных торговцев разорились и утянули за собой оптовиков.
Но проблема была не только в кризисе, но и в информации.
Страна росла, покупатели приезжали из глубинки, и кредитор больше не знал должника лично.
В 1841 году предприниматель Льюис Таппан основал в Нью-Йорке «Торговое агентство» (Mercantile Agency).
Во многом его к этому подтолкнул собственный опыт. Шелковая торговая фирма, которую он вел с братом Артуром, разорилась в 1837 году, в том числе из-за долгов покупателей, которым давали товар в кредит. Льюис отвечал в фирме как раз за кредиты и вел записи о клиентах.
«Mercantile Agency» стала первой в США организацией, которая систематически собирала и продавала сведения о надежности торговцев.
Доверие больше не требовало личного знакомства. Его можно было купить по подписке.
В 1859 году агентство, к тому времени перешедшее под управление Роберта Грэма Дана, выпустило первый справочник — Reference Book. В нем были имена и рейтинги около 20 000 торговцев из США и Канады.
Эту методику позже унаследовала Dun & Bradstreet (Дан энд Брэдстрит), и она легла в основу всех будущих систем оценки.
Рейтинг Джона Муди
Следующий шаг в развитии кредитного рейтинга произошел в 1909 году, когда финансовый аналитик Джон Муди перенес методику оценки торговых кредитов на облигации железнодорожных компаний.
Он выпустил справочник «Анализ железнодорожных инвестиций» и впервые присвоил ценным бумагам буквенные обозначения кредитоспособности.
Именно 1909 год считается точкой отсчета современной рейтинговой индустрии.
Новизна этого рейтинга была в прогнозе: инвестор видел риск до того, как тот случится.
Ирония в том, что первое издательство Муди разорилось в панику 1907 года. Человек, построивший бизнес на предсказании рисков, свой собственный не разглядел.
Пришлось строить свою рейтинговую империю заново, но уже параллельно с конкурентами:
Fitch Publishing Company основана в 1913 году, а шкалу от AAA до D ввела в 1924-м.
Poor's Publishing Company начала выставлять рейтинги в 1916 году.
Standard Statistics Company — около 1922-го.
Кто платит, тот и прав
Поначалу агентства жили по модели «платит инвестор», когда подписчики покупали справочники с рейтингами.
В 1970-х годах эта модель дала сбой сразу в двух местах.
Копировальные аппараты стали массовыми, и рейтинги начали расходиться бесплатно. А после громкого банкротства железнодорожного гиганта Penn Central в 1970 году эмитенты сами захотели платить за подтверждение своей надежности.
Так произошел переход к модели «платит эмитент»: за рейтинг теперь платил тот, кого оценивают.
Moody's перешла на нее в 1970 году, S&P — в 1974-м.
Однако в эту систему встроился конфликт интересов. Ведь агентство, которое слишком строго оценивает клиента, рискует этого клиента потерять.
Одновременно с этим рейтинги врастали в регулирование.
В 1975 году Комиссия по ценным бумагам и биржам США (SEC) ввела понятие NRSRO — «национально признанная статистическая рейтинговая организация».
Изначально статус понадобился для расчета требований к капиталу брокеров-дилеров. Но вскоре рейтинги таких агентств проросли в регулирование целиком: от банков до страховщиков и пенсионных фондов.
Так Moody's, S&P и Fitch стали незаменимыми для финансовой системы.
Эра FICO
В 1956 году инженер Билл Фэйр и математик Эрл Айзек основали компанию Fair, Isaac and Company, чтобы стандартизировать оценку кредитных рисков.
Так в 1989 году появился FICO Score — первый универсальный числовой показатель для заемщиков по шкале от 300 до 850 баллов. Банки получили единую линейку для всех.
Что учитывает FICO?
историю платежей — 35%,
кредитную нагрузку — 30%,
длительность кредитной истории — 15%,
типы кредитов — 10%,
новые кредиты — 10%.
Сегодня от кредитного рейтинга FICO Score в США зависит почти вся финансовая жизнь человека.
От того, есть ли он у вас и какой, зависит:
одобрят ли вам банки кредит или ипотеку и под какой процент;
сдаст ли арендодатель вам свое жилье в аренду, так как многие из них проверяют кредитный рейтинг;
будет ли у вас машина в аренду или пока походите пешком: многие прокатные компании требуют кредитную карту, а без истории ее не дадут, поэтому начинать придется с обеспеченной карты, где ваш лимит — это ваш же депозит.
В большинстве штатов страховые компании используют кредитный страховой балл для расчета премий по автострахованию и страхованию жилья.
В общем, пока у вас нет кредитного рейтинга, вы остаетесь «невидимкой» для системы.
Поэтому все, кто приезжает в США за американской мечтой, первым делом начинают зарабатывать кредитную историю.
Кредитные бюро заводят на вас досье, только когда банк впервые сообщит им о вашем счете.
Чтобы взять кредит, нужна история, а чтобы получить историю, нужен кредит.
Первый балл FICO появится не раньше чем через полгода после открытия первого счета. Конкурирующая модель VantageScore бывает готова оценить вас уже через месяц-два, но основной у банков остается FICO.
Так что пока у вас нет кредитного рейтинга, за некоторые вещи придется существенно переплачивать.
Что важнее: кредиты или алименты? Ответ очевиден – конечно, кредиты. Потому что это деньги банка и мфо, их надо отдавать. Алименты тоже надо отдавать, но это не самое главное и не самое страшное, потому что пени за алименты за неуплату не начисляют. При просрочке по коедиту сразу начисляются проценты и штрафные санкции в виде пеней и другой неустойки. Суды встают на сторону кредиторов и должник помимо этого обязан заплатить государственную пошлину за обращение кредитооа в суд. Алименты в этом плане полегче, да тоже суд, но алименты не относятся вроде как к первой очереди. Важнее всего кредиты, это чужие деньги.
В сговоре, как и с мошенниками и с обнальщиками - там же простые люди работают, за лишнюю десятку другую готовы любые данные тебе выгрузить и любые сделки провести. В бытность юным и глупым меня знакомые позвали оформить себе пару карточек банковских - чтоб через них деньги там проводить (ну все знают), ну и в итоге в отделении банка мне всё делал и оформлял свой человек - и это только в одном из отделений, как и в других инстанциях по типу МФЦ были свои люди - оформляющие нужное без очереди и по готовому алгоритму.
Привет, Пикабу. Накипело так, что хочется рвать и метать. Хочу поговорить о категории людей, которых я искренне презираю — о профессиональных должниках по кредитам. И нет, я сейчас не про тех, кто попал в тяжелую жизненную ситуацию. Я про тех персонажей, которые набрали айфонов, тачек и микрозаймов, забили на выплаты, а теперь живут припеваючи, катаясь как сыр в масле. И ладно бы они просто скрывались, но самое обидное — они живут за наш с вами счет. А помогают им в этом наши же «сверхпрофессиональные» бухгалтера.Сейчас объясню на пальцах, как устроена эта схема и почему у меня пригорает.Все знают, что если ты злостный неплательщик, приставы накладывают арест на твои счета. По закону они могут списывать до 50% (а в некоторых случаях и до 70%) от твоей зарплаты в счет погашения долга. Справедливо? Более чем. Накосячил — плати.Но наши законодатели, заботясь о людях, ввели железное правило: нельзя списывать определенные виды доходов. Пособия на детей, алименты, командировочные, компенсации за вред здоровью — это святое, это трогать нельзя. Чтобы банк понимал, какие деньги пришли на карту должнику, работодатель обязан маркировать каждую копейку специальными кодами.И вот тут на сцену выходит главный виновник моего поста — код вида дохода «1».Код «1» — это маркер для обычной заработной платы и премий. Именно этот код говорит банку и приставам: «Ребята, это честно заработанная зарплата, с нее можно и нужно удерживать долг!»И что делают некоторые наши замечательные бухгалтера на предприятиях? Правильно, они просто «забывают» или ленятся ставить этот несчастный код «1» в платежках! Ну а чё такова? Лишняя кнопочка в программе, заполнять лень, «и так сойдет».А теперь смотрите, что происходит дальше:Злостный должник получает свою чистую, полную зарплату на карту. Банк видит поступление без кода «1» и... не имеет права списать с него ни копейки! Потому что без кода эти деньги автоматически приравниваются к неприкосновенным доходам. Пристав разводит руками, банк разводит руками, а должник радостно бежит тратить все 100% своей зарплаты.В итоге банк не получает свои деньги. А откуда банк берет убытки? Правильно, он закладывает эти риски в повышенные процентные ставки для нас — тех, кто платит по своим счетам вовремя и честно. Мы платим за их кредиты, за их айфоны и за их красивую жизнь.Из-за банальной халатности, лени или глупости одного бухгалтера, который не нажал одну кнопку в 1С, закон превращается в филькину грамоту. Должники нагло ухмыляются, чувствуя себя безнаказанными гениями системы, а добросовестные граждане спонсируют этот банкет.Уважаемые бухгалтера, если вы это читаете — пожалуйста, делайте свою работу на совесть. Ставьте код «1» там, где он должен быть. Не покрывайте тех, кто привык жить за чужой счет.
Мошенники тут не при чём - по крайней мере те, которые в телефоне. Просто у бабушки (видимо, в отличие от тебя), есть квартира в собственности (от СССР) и стабильный доход (пенсия).
Если ты не в курсе, то это население существует для банковской системы, а не банковская система существует для населения.
Аналогично, кстати, и с застройщиками - у них нет цели обеспечить кого-то комфортным или доступным жильём, у них есть цель продать максимум квадратных метров, купив минимум земли, стройматериалов и рабочей силы. Параллельно, но не в первую очередь, можно ещё отчитаться руководству страны о введённых в эксплуатацию тех самых квадратных метрах - застройщиков за это похвалят и назовут "локомотивом экономики", потом можно и господдержки запросить.
Банку плевать, кто ты, что ты, что тебе нужно и как тебе живётся, ему интересны два варианта - если у тебя можно забрать сразу и много чего-то, что можно быстро и выгодно продать, или если тебя можно доить по чуть-чуть, но постоянно и без рисков. Если оба варианта - ты идеальный клиент, как бабушка.
По той же причине ИП-шнику с основными средствами в собственности и оборотами даже в десятки миллионов не дадут кредит, а оптимизированной учительнице с зарплатой в три копейки и без активов за душой - дадут.