Владельцам карт банка "Уралсиб"
Сегодня банк "Уралсиб" подключил клиентам новую подписку "прибыль+", со слов оператора это произошло из-за технического сбоя и отключить подписку они сразу всем не могут, но приносят свои извинения.
Сегодня банк "Уралсиб" подключил клиентам новую подписку "прибыль+", со слов оператора это произошло из-за технического сбоя и отключить подписку они сразу всем не могут, но приносят свои извинения.
Банк Уралсиб, звоню, автоответчик из 90х, для того то, нажмите то то... жму 0..0..0 не слушая что он вещает
- вы ничего не выбрали бип бип
Ну ладно, перезваниваю, слушаю этот словесный понос, а на дворе 2026 год... оказывается надо жать 4, потом 2... ок, квест пройден
- алё, оператор я
- можно подключиться к вашему банку через госуслуги
- уважаемый клиент .....
- я не ваш клиент
- ок. поставить мобильное приложение могут только наши клиенты, то то, так то...
- вы можете чётко ответить, зачем вы мне про мобильное приложение, могу через госуслуги зарегаться или нет?
- нет
- всё, до свидания, пока
Ну да бывает, закидывают разными предложениями банковских услуг. Особенно активно пошло дело когда ИП открыл. Такое ощущение что закон о персональных данных писали только для того чтоб заполнять бумажки в поликлинике.
В пользовании есть несколько карт разных банков, как дебетовых, так и кредитных. Ну есть и есть, какими то пользуюсь, какими то нет, лимиты разные, от 60к до 450к. Тут проявился и УралСиб, начали сыпать СМС со ссылками, на почту тоже - возьми нашу супер кредитную карту. Ну ок, одной больше, пусть будет.
Жмакнул ссыль, ввел данные, адрес и время куда представителю подъехать. Приехала женщина, все заполнила, сфоткала, ну все как обычно. Установил приложение, ввел данные, ну вроде все ок, можно пользоваться.
Обычный режим пользования - в основном покупки в магазинах. Удобно, чтоб деньги из работы не трогать (розничная торговля). В конце месяца подвел итоги, получил еще с дополнительного места выплату, и закинул на кредитную карту сколько потратил. Пользуюсь время от времени картами разных банков, а то бывает лимиты режут если не пользоваться.
Решил поюзать в июле-августе месяце вновь полученную кредитную карту УралСиба. Лимит установили смешной - 50к. Ну на продукты пойдет пользоваться на каждый день, начал всякую мелочь покупать, хлеб, молоко, короч всякие продукты, и иногда бензин (да, да - бензин, он еще встречается в продаже!). В приложении вроде все удобно показывает, все понятно, сколько потратил, до какого числа сколько нужно внести. ну и все такое. Потратил за некоторое время 16к по мелочам, не дожидаясь крайнего срока внес полную сумму. Можно юзать дальше, вроде все работает норм. Пришла СМС - поднимаем вам лимит до 175к. Ну отлично. За следующие дней 20 примерно, потратил 25к.... И тут...
...хочу зайти в приложение УралСиб, а у меня на экране плашка "Вход в ваш аккаунт заблокирован, типа пиз..йте в отделение банка". Неплохое начало сотрудничества. Обычно блокают карту за что-либо, а тут вход блокнули, в итоге я не могу увидеть задолженность, и сроки оплаты)
Иду в отделение банка, благо он у нас есть с недавнего времени. Объясняю сотруднице банка проблему, начинаем разбираться, связывается с компетентными людьми, ей скидывают указания от которых охуеваю не только я, но и она сама. Оказывается причина блокировки входа в приложение, возможное присутствие вредоносного ПО на телефоне, и ей надо взять мой телефон, установить на него Касперского или Др.Веб, прогнать телефон на наличие вирусов, сфоткать результаты проверки, и прислать им... пзц... занавес)
В итоге прошу выдать мне бумажную выписку по счету карты, чтоб видно было задолженность, и срок когда нужно внести. Забираю, ухожу. Вслед за этим приходит СМС что карта заблокирована за компроментацию. На следующий день пришел в отделение банка, чтоб без ошибок сделать перевод по реквизитам, и чтоб сотрудница сразу посмотрела пришли ли деньги по моей кредитке. Перевод сделали, деньги пришли, сказали скинут на почту справку об отсутствии задолженности. Сотрудница звонит компетентным людям выше уровнем, что разобрались, долг погасили. А ей там говорят: "Предложи клиенту другую кредитную карту...".... Ахахах....
Она улыбаясь отвечает: "Нет, ему не надо" )
Раньше карта была просто кошельком — получил зарплату, потратил, забыл. Сейчас все иначе. Дебетовая карта с процентом на остаток превращает обычный расчетный инструмент в мини-вклад. При текущих ставках 13–15% годовых даже скромная подушка в 50 тысяч генерирует 500–600 рублей ежемесячно — без всяких действий с вашей стороны. Деньги лежат на счете, а банк начисляет проценты на среднедневной остаток.

В этом материале поделюсь личным топом карт, которые сравнил между собой. Расскажу, на что обращать внимание при выборе, какие условия банки прячут мелким шрифтом и как собрать набор карт для максимальной выгоды.
1. Tinkoff Black | Т-Банк
Это тот продукт, который задает планку для всего рынка. Не зря она получила звание «Дебетовая карта года» на премии «Сравни-2026». Приложение у Т-Банка — одно из лучших в стране, а сама карта сочетает щедрый рублевый кешбэк с приличным процентом на остаток. Я пользуюсь ей как основной уже давно, и за это время она ни разу не разочаровала по функционалу.
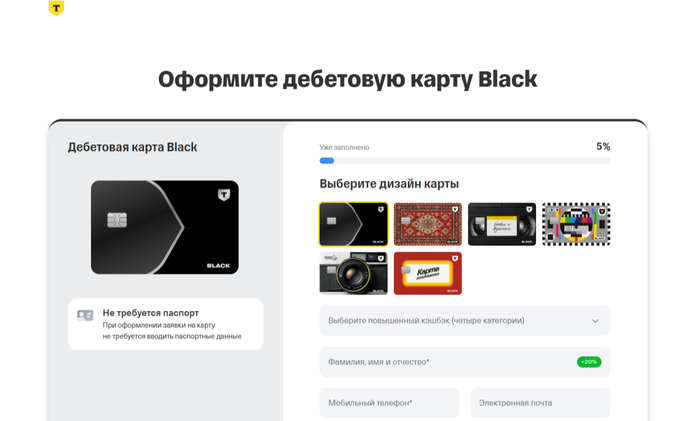
Условия выпуска: бесплатно
Обслуживание: 0 рублей при остатке от 50 000 рублей на счетах, вкладах и в инвестициях, либо при наличии кредита Т-Банка, подписки Pro/Premium или поступлении пенсии. В остальных случаях — 99 рублей в месяц.
Кешбэк и бонусы: до 15% в четырех категориях на выбор каждый месяц, до 30% по спецпредложениям партнеров
Процент на остаток: накопительный счет под 9% годовых без подписки, 10% с Pro, 11% с Premium, 12% с Private
Что понравилось:
кешбэк рублями без конвертаций и ограничений на трату — деньги сразу на счете;
бесплатное снятие наличных до 500 000 рублей в месяц в банкоматах Т-Банка;
бесплатные переводы по СБП до 30 млн рублей себе и до 100 000 рублей другим людям;
продуманное приложение с моментальным выбором категорий и наглядной статистикой трат.
Ограничения:
уведомления платные: 99 рублей в месяц (59 с сим-картой Т-Мобайла), без подписки Pro бесплатно их не получить.
2. Альфа-Карта | Альфа-Банк
Вам предлагают бесплатное обслуживание навсегда, без порогов по остатку, без требований к обороту. Просто оформил — и пользуешься. Барабан суперкешбэка каждый месяц добавляет элемент азарта: случайная категория может принести возврат 40%, 60% и даже 100%. Для тех, кто устал считать минимальные остатки и следить за условиями бесплатности, это глоток свежего воздуха.
Условия выпуска: бесплатно
Обслуживание: 0 рублей навсегда, без условий
Кешбэк и бонусы: до 30% в категориях на выбор каждый месяц, до 100% в случайной категории барабана суперкешбэка, до 50% у партнеров
Процент на остаток: до 14% годовых в первые два месяца (приветственная ставка для новых клиентов), далее базовая ставка около 4%
Что понравилось:
бесплатное обслуживание;
щедрые лимиты на снятие наличных: до 1 млн рублей без комиссии в банкоматах Альфа-Банка и партнеров;
бесплатные переводы себе по СБП до 30 млн рублей, другим — до 100 000 рублей в месяц;
мультивалютность: семь валют на одной карте с моментальным переключением в приложении.
Ограничения:
после приветственного периода ставка по накопительному счету падает до 4% без выполнения условий по тратам.
3. Дебетовая карта с процентом на остаток | Совкомбанк
Банк сделал ставку на простую идею: деньги на карте должны приносить доход не хуже вклада. И у них получилось. Начисляется до 14% годовых прямо на остаток — без необходимости открывать отдельный накопительный счет и перекидывать средства. Деньги лежат на карте, вы тратите как обычно, а проценты капают. Плюс кешбэк на все покупки — редкое сочетание для рынка.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: 2% кешбэк на все покупки без подписки, 3% — с подпиской «Оптима». Лимит — 5 000 рублей в месяц
Процент на остаток: 14% годовых на остаток до 200 000 рублей без подписки, до 400 000 рублей с подпиской «Оптима»
Что понравилось:
кешбэк на все покупки без возни с категориями;
бесплатное снятие наличных до 150 000 рублей в месяц;
бесплатные переводы по СБП в стандартных лимитах.
Ограничения:
обязательный оборот 20 000 рублей в месяц для получения процента;
без подписки «Оптима» процент начисляется только на первые 200 000 рублей.
4. «ОТП Карта» | ОТП Банк
Этот банк редко мелькает в топах блогеров, но именно поэтому его карту стоит рассмотреть без шума и предвзятости. Бесплатная дебетовка с честным кешбэком до 10% в категориях и накопительным счетом под 11,5% годовых. Одиннадцать категорий на выбор каждый месяц — больше, чем у большинства конкурентов. А еще скидка до 30% на Ozon по карте, что для активных онлайн-покупателей добавляет ощутимой выгоды.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: до 10% в четырех категориях на выбор из одиннадцати доступных (супермаркеты, общепит, ЖКУ, такси, аптеки и другие)
Процент на остаток: накопительный счет под 11,5% годовых
Что понравилось:
11 категорий кешбэка на выбор — гибкость настройки выше, чем у Т-Банка или Альфа-Банка;
бесплатное снятие наличных до 500 000 рублей в месяц в банкоматах ОТП Банка и до 100 000 рублей в банкоматах Газпромбанка;
переводы по СБП себе до 30 млн рублей и другим до 100 000 рублей без комиссии;
бонус 1 000 рублей за оформление карты для новых клиентов.
Ограничения:
лимит кешбэка 3 000 рублей в месяц;
СМС-информирование платное — 99 рублей в месяц.
5. «Карта для жизни» | ВТБ
Второй по величине банк страны, и его дебетовая карта рассчитана на массовую аудиторию. Предложение не поражает рекордными цифрами кешбэка, но берет другим: стабильностью, огромной сетью банкоматов и продвинутым веб-приложением, которое Markswebb признал лучшим на рынке.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: до 15% рублями в категориях на выбор каждый месяц, до 50% мультибонусами у партнеров
Процент на остаток: накопительный счет до 13,5% годовых
Что понравилось:
кешбэк рублями — не баллами и не бонусами, деньги зачисляются на мастер-счет до 20-го числа следующего месяца;
бесплатные платежи и переводы без комиссий, пополнение с карт других банков через приложение — 0 рублей;
платежный стикер за 700 рублей с тем же кешбэком — удобная альтернатива для тех, кто не хочет носить карту;
программа «Близкие» — объединение до 6 человек в группу для совместных финансовых преимуществ и кешбэка 5% на супермаркеты для новых участников.
Ограничения:
потолок кешбэка 3 000 рублей в месяц;
категории нужно выбирать вручную каждый месяц в приложении, а если забыли, кешбэк за период не начисляется вообще.
6. Карта Мир | Ак Барс
Крупнейший банк Татарстана, и его карта Мир заслуживает внимания жителей не только этого региона. Главная фишка — процент начисляется прямо на остаток карточного счета, без необходимости открывать отдельный накопительный счет. Деньги лежат на карте, доступны в любую секунду, и при этом работают. Срок действия карты — семь лет, что тоже нетипично для рынка.
Условия выпуска: бесплатно
Обслуживание: 0 рублей при выполнении одного из условий: зачисление зарплаты/пенсии, хотя бы одна покупка в месяц от 1 рубля или среднедневной остаток от 10 000 рублей
Кешбэк и бонусы: от 1% до 10% в трех категориях на выбор. Кешбэк начисляется в «кешбэк-рублях». Конвертация: при обмене от 500 кешбэк-рублей курс 1:1, при обмене менее 500 — курс 1:0,5
Процент на остаток: 9% годовых на остаток от 30 000 до 100 000 рублей. На сумму до 30 000 рублей — 0%. На сумму свыше 100 000 рублей — 2%
Что понравилось:
процент начисляется на сам карточный счет;
условие бесплатного обслуживания предельно мягкое — одна покупка от 1 рубля в месяц;
бесплатное снятие наличных в сторонних банкоматах до 30 000 рублей в месяц;
информирование об операциях через интернет-банк и пуш-уведомления — бесплатно.
Ограничения:
процент 9% работает только в узком диапазоне остатка 30 000–100 000 рублей — ниже и выше ставка резко падает, что делает карту невыгодной для крупных накоплений.
7. Прибыль | Уралсиб
Один из тех продуктов, которые не кричат о себе в рекламе, но тихо делают свое дело. Бесплатное обслуживание без условий, 12% годовых и кешбэк в категориях — все три столпа выгодной дебетовки здесь на месте. Карта попала в топ лучших, по версии нескольких рейтингов, и я понимаю почему: соотношение простоты и доходности здесь одно из лучших на рынке.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: до 5% в трех категориях на выбор из пяти предложенных, 1% на все остальные покупки
Процент на остаток: 12% годовых при тратах по карте от 10 000 рублей в месяц.
Что понравилось:
бесплатное обслуживание навсегда;
12% на остаток прямо на карточном счете;
порог для получения процента низкий — всего 10 000 рублей трат в месяц;
кешбэк можно направить на погашение конкретных трат.
Ограничения:
если трат по карте менее 10 000 рублей в месяц;
уведомления платные — 129 рублей в месяц.
Банки любят выносить на баннер максимальную ставку — 14%, 15%, а то и выше. Но между цифрой в рекламе и реальным доходом на вашем счете может лежать пропасть. Я собрал ключевые моменты, на которые стоит обращать внимание до оформления карты, а не после первого разочарования.
Первое — способ начисления. Одни банки считают процент на ежедневный остаток (каждый день фиксируется сумма на счете, и на нее капает доход), другие — на минимальный остаток за месяц. Разница колоссальная. Если банк считает по минимальному остатку, а вы в середине месяца сняли часть денег на крупную покупку — процент за весь месяц пересчитается по самой низкой точке. Ежедневное начисление справедливее и выгоднее.
Второе — диапазон суммы. Ставка 12% может действовать только на остаток от 30 000 до 100 000 рублей. Все, что ниже — ноль. Все, что выше — 2%. Держать на такой карте 300 000 рублей бессмысленно: две трети суммы будут приносить копейки. Перед оформлением уточните верхнюю и нижнюю границу, в которых ставка реально работает.
Третье — обязательный оборот. Большинство карт требуют минимальную сумму покупок в месяц, чтобы процент начислялся. У кого-то порог — 10 000 рублей, у кого-то — 20 000. Не набрали нужную сумму трат — доход за месяц обнуляется полностью, а не пропорционально. Это бинарная механика: либо все, либо ничего. Прикиньте свои типичные расходы и убедитесь, что порог вам по силам без натяжки.
Четвертое — приветственная ставка. Многие банки дают повышенный процент на первые два-три месяца. Выглядит заманчиво, но после промо-периода ставка может упасть вдвое. Смотрите не на «до 15%», а на базовую ставку, которая останется с вами через 90 дней. Именно она определяет долгосрочную выгоду.
Пятое — где именно начисляется процент. У одних банков доход идет прямо на карточный счет — деньги всегда под рукой. У других нужно вручную переводить средства на привязанный накопительный счет. Это лишний шаг, и если забыть перевести зарплату на накопительный в день поступления — вы теряете несколько дней дохода. Карты с процентом на сам карточный счет удобнее, но встречаются реже.
И последнее — страхование. Средства на дебетовой карте защищены системой страхования вкладов в пределах 1,4 млн рублей на одного вкладчика в одном банке. Если храните крупную сумму — не превышайте лимит страхового покрытия, каким бы надежным ни казался банк.
Я знаю людей, которые оформляют карту за три минуты, глядя только на крупные цифры на лендинге. А потом удивляются: почему кешбэк не пришел, почему списали за обслуживание, почему процент оказался нулевым. Ответ всегда один — условия изменились или изначально работали не так, как показалось на первый взгляд.
Банки не обманывают. Они просто расставляют акценты в свою пользу. На баннере — «до 15% кешбэка». В тарифах — «в одной категории с лимитом 1 000 рублей в месяц при тратах от 30 000 рублей». Обе формулировки описывают один и тот же продукт. Но первая продает мечту, а вторая — реальность.
Перед оформлением я советую открыть полный тарифный план на сайте банка. Не промостраницу с красивыми картинками, а именно PDF с тарифами. Там прописано все: при каком обороте начисляется кешбэк, какой минимальный остаток нужен для процентов, сколько стоят уведомления, когда списывается плата за обслуживание и что происходит с картой при неактивности.
Отдельная история — пересмотр условий. Банк имеет право менять тарифы, уведомив клиента за определенный срок. Карта, которая сегодня дает 12%, через полгода может давать 8%. Или категории кешбэка, которые идеально подходили под ваши расходы, исчезнут из списка. Держать руку на пульсе — не паранойя, а финансовая гигиена.
Еще один момент, который часто упускают — дата начала тарифного периода. У большинства карт отчетный месяц считается не с первого числа, а с даты активации. Если вы оформили карту 15-го числа, то период для расчета оборота и кешбэка будет с 15-го по 14-е следующего месяца. Это важно, когда вы планируете крупную покупку и рассчитываете попасть в лимит текущего периода.
Мой подход прост: трачу 10 минут на изучение тарифов — экономлю тысячи рублей в год. Не ленитесь заглянуть в условия до того, как курьер привезет конверт с пластиком.
У меня есть система, которую я обкатал за несколько лет. Она не идеальна, но работает быстро и отсекает 90% неподходящих вариантов за первые пять минут. Делюсь по шагам.
Первым делом я открываю выписку по текущей карте за последние три месяца. Не за один — там могут быть аномалии вроде отпуска или ремонта. Три месяца дают устойчивую картину. Смотрю, на какие категории уходит больше всего: продукты, кафе, такси, маркетплейсы, АЗС.
Дальше считаю средний остаток. Не тот, что лежит в день зарплаты, а реальный среднедневной. Если зарплата 80 000, а к концу месяца на карте остается 15 000 — средний остаток где-то в районе 40 000–50 000 рублей. От этой цифры зависит, потяну ли я пороги бесплатного обслуживания и получу ли процент.
Третий шаг — фильтрация. Открываю два-три агрегатора и отсеиваю карты по простым критериям: бесплатное обслуживание (или условия, которые я точно выполню), кешбэк в моих якорных категориях, процент на остаток от 10% годовых. Обычно из двухсот предложений остается пять-семь.
После этого я иду на сайты банков и читаю полные тарифы — именно PDF, а не маркетинговую страницу. Сравниваю реальные лимиты кешбэка. Карта с 10% в категории и потолком 3 000 рублей принесет меньше, чем карта с 5% и потолком 5 000 — если мои траты в этой категории выше 30 000 рублей в месяц. Арифметика решает.
Последний фильтр — удобство. Сколько банкоматов в моем районе, насколько вменяемое приложение, как быстро работает поддержка. Карта может быть сколько угодно выгодной — если приложение вылетает при каждом входе или ближайший банкомат в соседнем городе, удовольствия от использования не будет.
По итогу я обычно выбираю две карты. Основную — для ежедневных трат с лучшим кешбэком в моих категориях. И вторую — для хранения подушки безопасности с максимальным процентом. Иногда обе функции совмещает одна карта. Но чаще — нет, и это нормально. Лучше две простые карты, каждая из которых делает свою работу отлично, чем одна универсальная, которая делает все посредственно.
Дебетовая карта с процентом на остаток — это про умение извлекать выгоду из денег, которые все равно лежат на счете. Разница между просто тратить зарплату и получать 12–15% годовых — несколько тысяч рублей ежемесячно. Считайте реальную выгоду при ваших тратах и вашем остатке. Читайте тарифы до оформления. Не бойтесь держать две-три карты одновременно — каждая под свою задачу. Рынок щедрый, конкуренция работает в пользу клиента. Пользуйтесь этим.
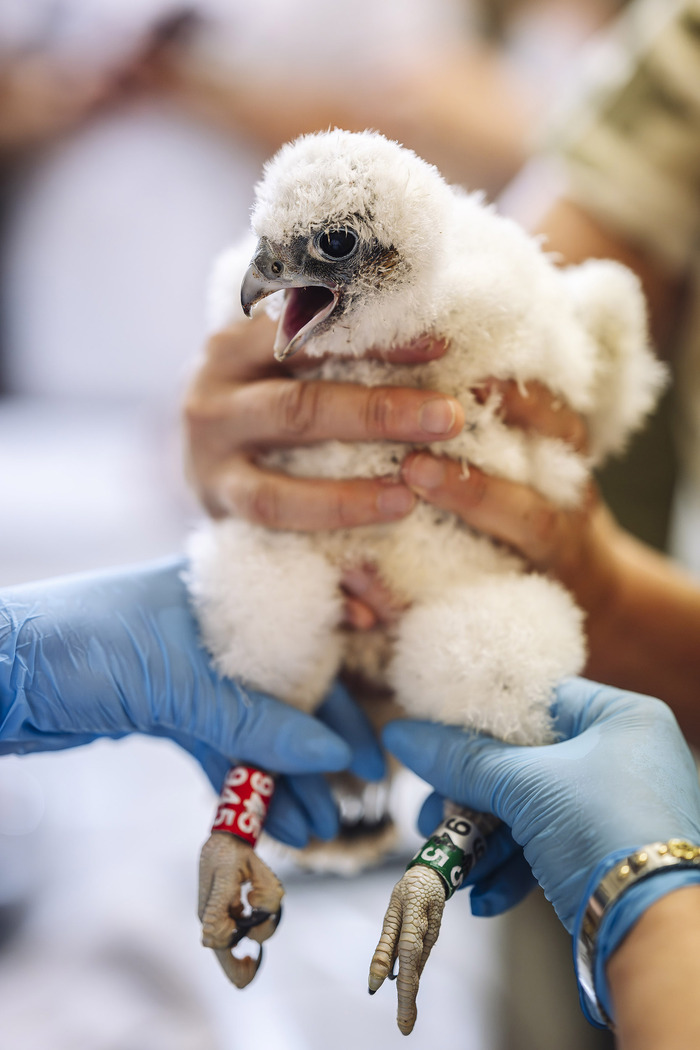
Птенчик с именем Толпар и новыми колечками на лапах
11 июня 2026 года, точно по плану (всё по срокам откладки яиц и вылупления птенцов) проведено кольцевание молодых сапсанчиков в гнезде на здании банка Уралсиб.
Имена, по обыкновению, выбраны с национальным колоритом. Так что встречайте:
Умай, самка (кольцо 944)
Толпар, самец (кольцо 945)
Алтынай, самка (кольцо 946)
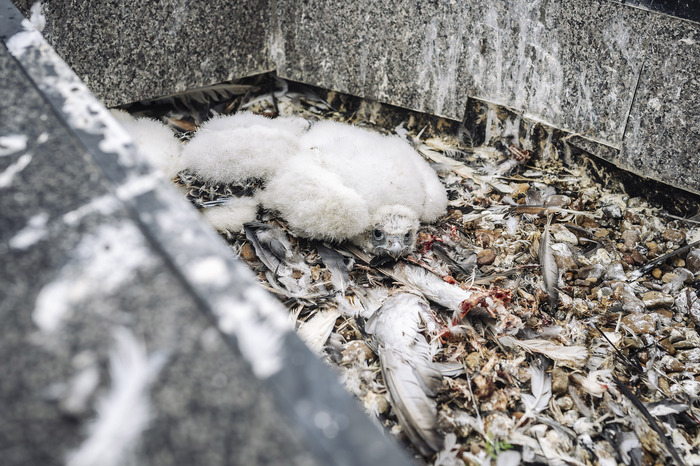
Птенцы сапсанов в гнезде
Кроме надевания колец проводится обмер и взвешивание птенцов. Также ветеринар провёл осмотр птенцов (если помните, у одного из них были некоторые проблемы с глазами). Все сапсанята здоровы и продолжают крепнуть. Скоро их белоснежные наряды сменятся тёмным пером, а сами птенцы будут готовиться к первым полётам. Сезон "сапсанопада" уже не за горами :)
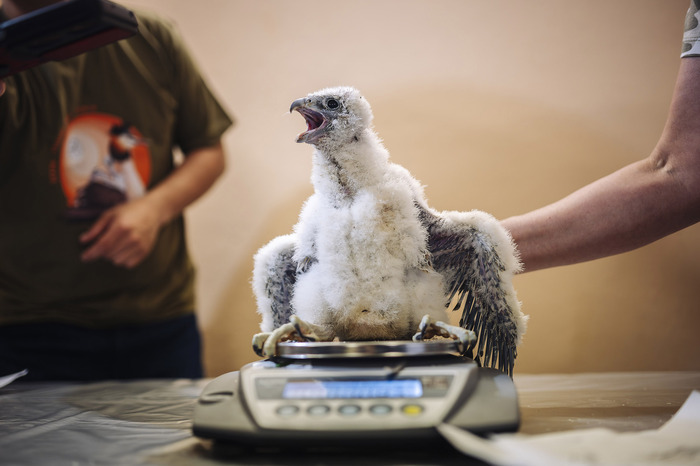
Взвешивание птенца
Далее фото с самой процедуры.
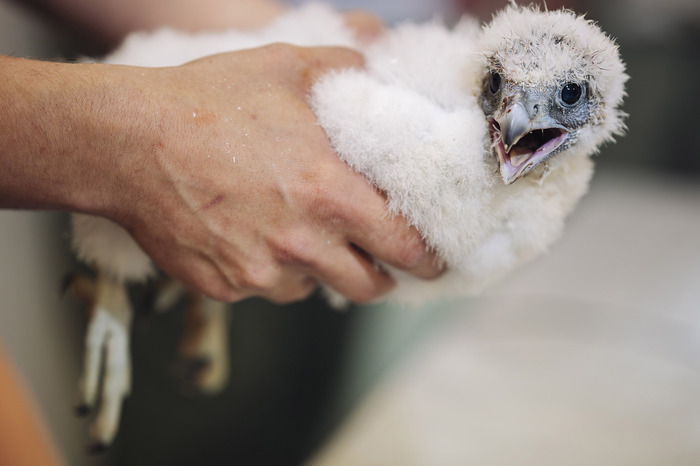
Птенец сапсана надёжно зафиксирован =)
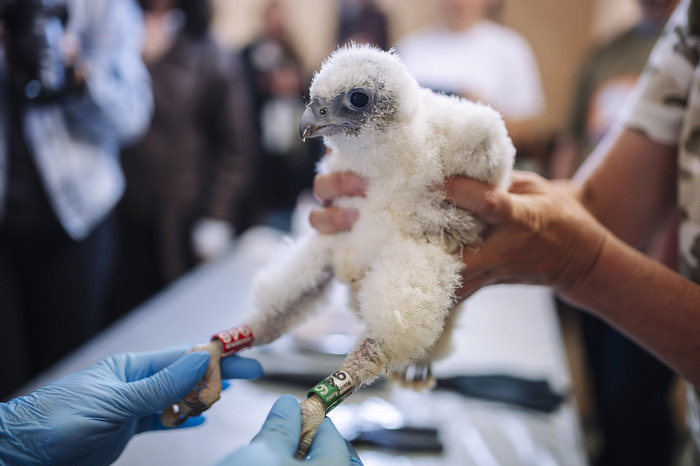
Проверка колец. Судя по номерам, это Алтынай
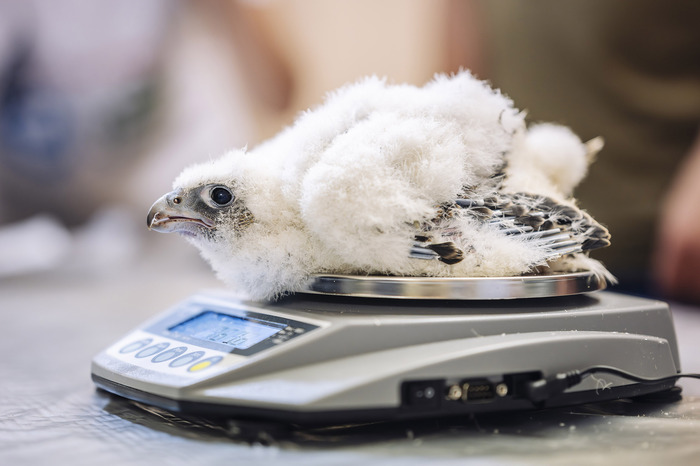
Взвешивание сапсанчика
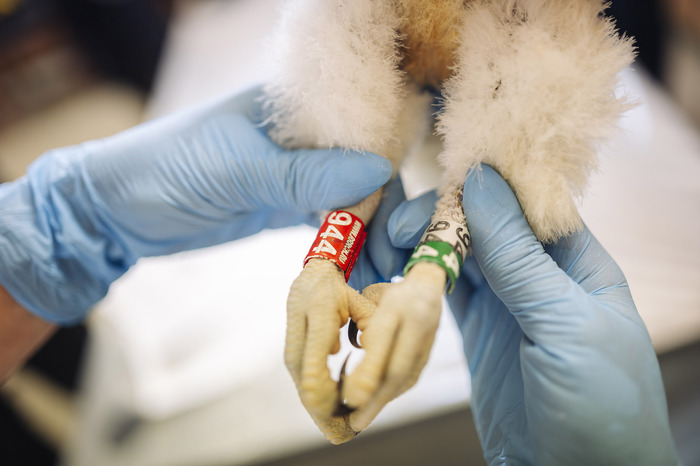
Колечки на ногах Умай
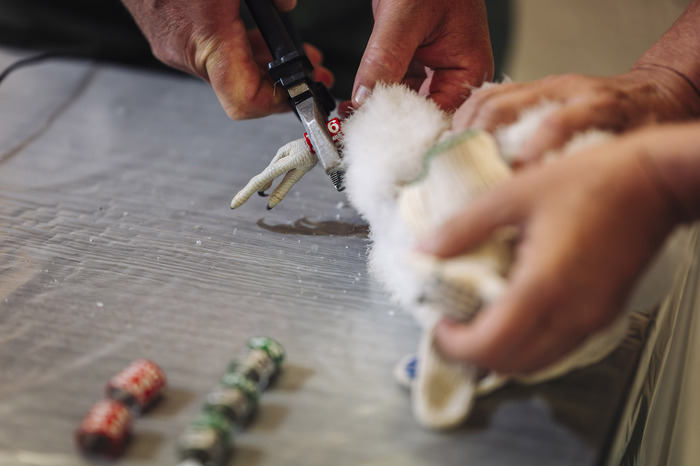
Процесс крепления кольца на ноге. Не пугайтесь, у этого инструмента специальная прорезь в нужный размер обжатия. Кольцо свободно ходит по ноге (обхват ноги ещё немного вырастет, но не сильно)
Больше фото здесь: https://photosportufa.ru/disk/11-06-2026-ufasapsan
(Это сайт фотографа Евгения Бурова)
Из гнезда сапсанов ведётся прямая трансляция.
Актуальная ссылка на момент поста: https://vk.ru/video-35524999_456240167
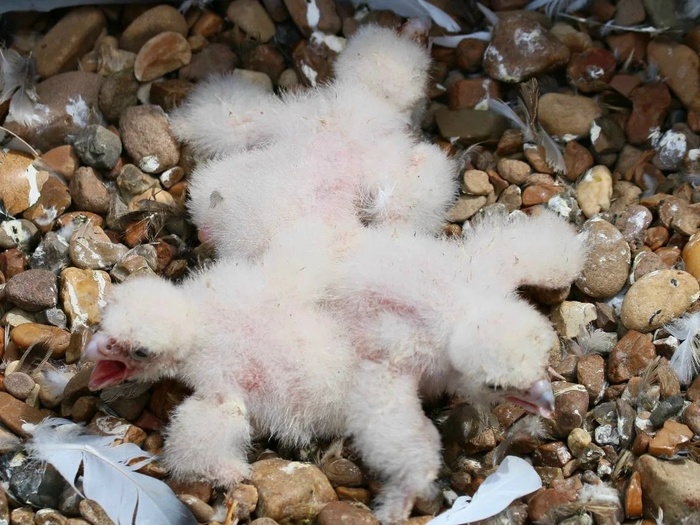
Специалисты-орнитологи на крыше Банка Уралсиб в Уфе 27 мая и 1 июня 2026 г. провели фотофиксацию и плановый осмотр птенцов сапсана, появившихся на свет 22 и 23 мая.
Птенцы заметно подросли, активно набирают вес и начинают осваивать гнездовую площадку, всё чаще перемещаясь по ней самостоятельно.
Во время осмотра ветеринарный врач уделил особое внимание самому маленькому птенцу. В области глаза были обнаружены загрязнения, которые специалисты аккуратно удалили. Состояние птицы не вызывало опасений, здоровью птенца ничего не угрожало.
В ходе обследования орнитолог также изучил остатки добычи, которую взрослые сапсаны приносят потомству. Среди наиболее интересных находок – перья большого пёстрого дятла, вальдшнепа и коростеля. Эти наблюдения позволяют больше узнать о рационе соколов и особенностях их жизни в городской среде.
Следующий важный этап в жизни птенцов – кольцевание. Его проведут специалисты на следующей неделе.
Сапсаны гнездятся на здании банка уже более 20 лет и регулярно выводят здесь потомство. Онлайн-наблюдение за сапсанами на крыше банка ведется с 2019 года.
Это просто ахтунг. Понадобилась справка с банка, приехала сегодня в офис. Восемь человек сидят за столиками, из них принимают 2. Почти час прождала свою очередь по талончику. Затем менеджеру объяснила что от него требуется. Программа "висла", - примерно минут 20- 30 прошло в тягостномном молчание, прерывающимися моими вздохами, и объяснением менеджера, "программа виснет". Наконец - то выдал справку. Я получала её впервые и не знала как она должна выглядеть...
Пошла в банк ВТБ за той же самой справкой: "взяла талончик" сижу в коридорчике жду... Минут через 10 вызывают, объясняю что мне нужно за 2-3 минуты мне распечатывают то, что мне нужно, я ухожу прощаясь. Справки мне дали кардинально разные, и я понимаю что в банк ВТБ дал мне правильную, возвращаюсь обратно в Уралсиб, чтоб мне выдали новую справку, по правильной форме... , и п****а. "Ой да, вам выдали не ту справку, нужно другую, но придётся ждать до 5 дней! -" Что?! - Да я 20 минут назад была в другом банке, и мне за 2 минуты её распечатали?! - "А нам программа не даёт распечатать эту справку сейчас, нужно ждать до 5 дней. Занавес.
Я больше полутора часов провела в этом гребанном банке, но справку мне нельзя получить сейчас. Как же у меня полыхало. Пол дня потратила впустую, а у них программа не разрешает. Никогда не буду больше связываться с этим банком.
Оформил я карту на 100+к и было мне счастье. Все было, как рассказано, как часы.
Но банки не работают без темных паттернов.
Когда я привык к первой карте, уралсиб предложил мне маленькую вторую на 15к.
Менеджер при оформлении сказал, что условия те же. Но, как мы знаем, менеджеры умеют врать, а если ты не снимаешь их на видео, то и не докажешь.
Карта выглядела также, те же периоды, а подробные условия в приложении доступны по ссылке, которая не открывается в белых списках.
Однако после траты, оказалось, что спиши с карты хоть рупь, то будешь должен 70! за каждый день просрочки! каждый месяц! а льготный период-3 месяца.
А списывают деньги они не в минус, не присылают уведомления, оня тянут тишину, пока ты думаешь, что идет льготный период, на самом деле идут 30% годовых! 2100 рублей в месяц за использованную копейку. Они говорят, что это обслуюивание. Бедные, перенапрягаются.
Будьте остороюны, не оформляйте вторую маленькую карту Уралсиба.