МТС банк. Вы там всё нормально?
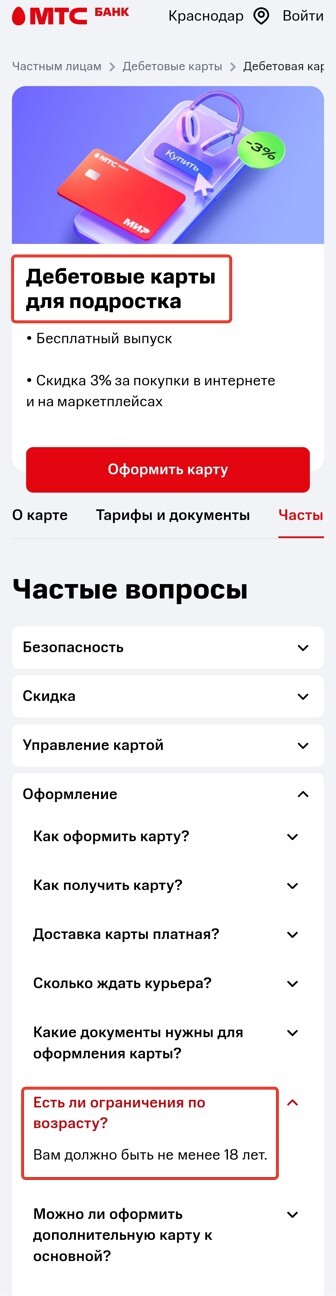
Подросток, но с 18 лет.
Показать полностью
1
Подросток, но с 18 лет.
Раньше карта была просто кошельком — получил зарплату, потратил, забыл. Сейчас все иначе. Дебетовая карта с процентом на остаток превращает обычный расчетный инструмент в мини-вклад. При текущих ставках 13–15% годовых даже скромная подушка в 50 тысяч генерирует 500–600 рублей ежемесячно — без всяких действий с вашей стороны. Деньги лежат на счете, а банк начисляет проценты на среднедневной остаток.

В этом материале поделюсь личным топом карт, которые сравнил между собой. Расскажу, на что обращать внимание при выборе, какие условия банки прячут мелким шрифтом и как собрать набор карт для максимальной выгоды.
1. Tinkoff Black | Т-Банк
Это тот продукт, который задает планку для всего рынка. Не зря она получила звание «Дебетовая карта года» на премии «Сравни-2026». Приложение у Т-Банка — одно из лучших в стране, а сама карта сочетает щедрый рублевый кешбэк с приличным процентом на остаток. Я пользуюсь ей как основной уже давно, и за это время она ни разу не разочаровала по функционалу.
Условия выпуска: бесплатно
Обслуживание: 0 рублей при остатке от 50 000 рублей на счетах, вкладах и в инвестициях, либо при наличии кредита Т-Банка, подписки Pro/Premium или поступлении пенсии. В остальных случаях — 99 рублей в месяц.
Кешбэк и бонусы: до 15% в четырех категориях на выбор каждый месяц, до 30% по спецпредложениям партнеров
Процент на остаток: накопительный счет под 9% годовых без подписки, 10% с Pro, 11% с Premium, 12% с Private
Что понравилось:
кешбэк рублями без конвертаций и ограничений на трату — деньги сразу на счете;
бесплатное снятие наличных до 500 000 рублей в месяц в банкоматах Т-Банка;
бесплатные переводы по СБП до 30 млн рублей себе и до 100 000 рублей другим людям;
продуманное приложение с моментальным выбором категорий и наглядной статистикой трат.
Ограничения:
уведомления платные: 99 рублей в месяц (59 с сим-картой Т-Мобайла), без подписки Pro бесплатно их не получить.
2. Альфа-Карта | Альфа-Банк
Вам предлагают бесплатное обслуживание навсегда, без порогов по остатку, без требований к обороту. Просто оформил — и пользуешься. Барабан суперкешбэка каждый месяц добавляет элемент азарта: случайная категория может принести возврат 40%, 60% и даже 100%. Для тех, кто устал считать минимальные остатки и следить за условиями бесплатности, это глоток свежего воздуха.
Условия выпуска: бесплатно
Обслуживание: 0 рублей навсегда, без условий
Кешбэк и бонусы: до 30% в категориях на выбор каждый месяц, до 100% в случайной категории барабана суперкешбэка, до 50% у партнеров
Процент на остаток: до 14% годовых в первые два месяца (приветственная ставка для новых клиентов), далее базовая ставка около 4%
Что понравилось:
бесплатное обслуживание;
щедрые лимиты на снятие наличных: до 1 млн рублей без комиссии в банкоматах Альфа-Банка и партнеров;
бесплатные переводы себе по СБП до 30 млн рублей, другим — до 100 000 рублей в месяц;
мультивалютность: семь валют на одной карте с моментальным переключением в приложении.
Ограничения:
после приветственного периода ставка по накопительному счету падает до 4% без выполнения условий по тратам.
3. Дебетовая карта с процентом на остаток | Совкомбанк
Банк сделал ставку на простую идею: деньги на карте должны приносить доход не хуже вклада. И у них получилось. Начисляется до 14% годовых прямо на остаток — без необходимости открывать отдельный накопительный счет и перекидывать средства. Деньги лежат на карте, вы тратите как обычно, а проценты капают. Плюс кешбэк на все покупки — редкое сочетание для рынка.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: 2% кешбэк на все покупки без подписки, 3% — с подпиской «Оптима». Лимит — 5 000 рублей в месяц
Процент на остаток: 14% годовых на остаток до 200 000 рублей без подписки, до 400 000 рублей с подпиской «Оптима»
Что понравилось:
кешбэк на все покупки без возни с категориями;
бесплатное снятие наличных до 150 000 рублей в месяц;
бесплатные переводы по СБП в стандартных лимитах.
Ограничения:
обязательный оборот 20 000 рублей в месяц для получения процента;
без подписки «Оптима» процент начисляется только на первые 200 000 рублей.
4. «ОТП Карта» | ОТП Банк
Этот банк редко мелькает в топах блогеров, но именно поэтому его карту стоит рассмотреть без шума и предвзятости. Бесплатная дебетовка с честным кешбэком до 10% в категориях и накопительным счетом под 11,5% годовых. Одиннадцать категорий на выбор каждый месяц — больше, чем у большинства конкурентов. А еще скидка до 30% на Ozon по карте, что для активных онлайн-покупателей добавляет ощутимой выгоды.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: до 10% в четырех категориях на выбор из одиннадцати доступных (супермаркеты, общепит, ЖКУ, такси, аптеки и другие)
Процент на остаток: накопительный счет под 11,5% годовых
Что понравилось:
11 категорий кешбэка на выбор — гибкость настройки выше, чем у Т-Банка или Альфа-Банка;
бесплатное снятие наличных до 500 000 рублей в месяц в банкоматах ОТП Банка и до 100 000 рублей в банкоматах Газпромбанка;
переводы по СБП себе до 30 млн рублей и другим до 100 000 рублей без комиссии;
бонус 1 000 рублей за оформление карты для новых клиентов.
Ограничения:
лимит кешбэка 3 000 рублей в месяц;
СМС-информирование платное — 99 рублей в месяц.
5. «Карта для жизни» | ВТБ
Второй по величине банк страны, и его дебетовая карта рассчитана на массовую аудиторию. Предложение не поражает рекордными цифрами кешбэка, но берет другим: стабильностью, огромной сетью банкоматов и продвинутым веб-приложением, которое Markswebb признал лучшим на рынке.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: до 15% рублями в категориях на выбор каждый месяц, до 50% мультибонусами у партнеров
Процент на остаток: накопительный счет до 13,5% годовых
Что понравилось:
кешбэк рублями — не баллами и не бонусами, деньги зачисляются на мастер-счет до 20-го числа следующего месяца;
бесплатные платежи и переводы без комиссий, пополнение с карт других банков через приложение — 0 рублей;
платежный стикер за 700 рублей с тем же кешбэком — удобная альтернатива для тех, кто не хочет носить карту;
программа «Близкие» — объединение до 6 человек в группу для совместных финансовых преимуществ и кешбэка 5% на супермаркеты для новых участников.
Ограничения:
потолок кешбэка 3 000 рублей в месяц;
категории нужно выбирать вручную каждый месяц в приложении, а если забыли, кешбэк за период не начисляется вообще.
6. Карта Мир | Ак Барс
Крупнейший банк Татарстана, и его карта Мир заслуживает внимания жителей не только этого региона. Главная фишка — процент начисляется прямо на остаток карточного счета, без необходимости открывать отдельный накопительный счет. Деньги лежат на карте, доступны в любую секунду, и при этом работают. Срок действия карты — семь лет, что тоже нетипично для рынка.
Условия выпуска: бесплатно
Обслуживание: 0 рублей при выполнении одного из условий: зачисление зарплаты/пенсии, хотя бы одна покупка в месяц от 1 рубля или среднедневной остаток от 10 000 рублей
Кешбэк и бонусы: от 1% до 10% в трех категориях на выбор. Кешбэк начисляется в «кешбэк-рублях». Конвертация: при обмене от 500 кешбэк-рублей курс 1:1, при обмене менее 500 — курс 1:0,5
Процент на остаток: 9% годовых на остаток от 30 000 до 100 000 рублей. На сумму до 30 000 рублей — 0%. На сумму свыше 100 000 рублей — 2%
Что понравилось:
процент начисляется на сам карточный счет;
условие бесплатного обслуживания предельно мягкое — одна покупка от 1 рубля в месяц;
бесплатное снятие наличных в сторонних банкоматах до 30 000 рублей в месяц;
информирование об операциях через интернет-банк и пуш-уведомления — бесплатно.
Ограничения:
процент 9% работает только в узком диапазоне остатка 30 000–100 000 рублей — ниже и выше ставка резко падает, что делает карту невыгодной для крупных накоплений.
7. Прибыль | Уралсиб
Один из тех продуктов, которые не кричат о себе в рекламе, но тихо делают свое дело. Бесплатное обслуживание без условий, 12% годовых и кешбэк в категориях — все три столпа выгодной дебетовки здесь на месте. Карта попала в топ лучших, по версии нескольких рейтингов, и я понимаю почему: соотношение простоты и доходности здесь одно из лучших на рынке.
Условия выпуска: бесплатно
Обслуживание: 0 рублей
Кешбэк и бонусы: до 5% в трех категориях на выбор из пяти предложенных, 1% на все остальные покупки
Процент на остаток: 12% годовых при тратах по карте от 10 000 рублей в месяц.
Что понравилось:
бесплатное обслуживание навсегда;
12% на остаток прямо на карточном счете;
порог для получения процента низкий — всего 10 000 рублей трат в месяц;
кешбэк можно направить на погашение конкретных трат.
Ограничения:
если трат по карте менее 10 000 рублей в месяц;
уведомления платные — 129 рублей в месяц.
Банки любят выносить на баннер максимальную ставку — 14%, 15%, а то и выше. Но между цифрой в рекламе и реальным доходом на вашем счете может лежать пропасть. Я собрал ключевые моменты, на которые стоит обращать внимание до оформления карты, а не после первого разочарования.
Первое — способ начисления. Одни банки считают процент на ежедневный остаток (каждый день фиксируется сумма на счете, и на нее капает доход), другие — на минимальный остаток за месяц. Разница колоссальная. Если банк считает по минимальному остатку, а вы в середине месяца сняли часть денег на крупную покупку — процент за весь месяц пересчитается по самой низкой точке. Ежедневное начисление справедливее и выгоднее.
Второе — диапазон суммы. Ставка 12% может действовать только на остаток от 30 000 до 100 000 рублей. Все, что ниже — ноль. Все, что выше — 2%. Держать на такой карте 300 000 рублей бессмысленно: две трети суммы будут приносить копейки. Перед оформлением уточните верхнюю и нижнюю границу, в которых ставка реально работает.
Третье — обязательный оборот. Большинство карт требуют минимальную сумму покупок в месяц, чтобы процент начислялся. У кого-то порог — 10 000 рублей, у кого-то — 20 000. Не набрали нужную сумму трат — доход за месяц обнуляется полностью, а не пропорционально. Это бинарная механика: либо все, либо ничего. Прикиньте свои типичные расходы и убедитесь, что порог вам по силам без натяжки.
Четвертое — приветственная ставка. Многие банки дают повышенный процент на первые два-три месяца. Выглядит заманчиво, но после промо-периода ставка может упасть вдвое. Смотрите не на «до 15%», а на базовую ставку, которая останется с вами через 90 дней. Именно она определяет долгосрочную выгоду.
Пятое — где именно начисляется процент. У одних банков доход идет прямо на карточный счет — деньги всегда под рукой. У других нужно вручную переводить средства на привязанный накопительный счет. Это лишний шаг, и если забыть перевести зарплату на накопительный в день поступления — вы теряете несколько дней дохода. Карты с процентом на сам карточный счет удобнее, но встречаются реже.
И последнее — страхование. Средства на дебетовой карте защищены системой страхования вкладов в пределах 1,4 млн рублей на одного вкладчика в одном банке. Если храните крупную сумму — не превышайте лимит страхового покрытия, каким бы надежным ни казался банк.
Я знаю людей, которые оформляют карту за три минуты, глядя только на крупные цифры на лендинге. А потом удивляются: почему кешбэк не пришел, почему списали за обслуживание, почему процент оказался нулевым. Ответ всегда один — условия изменились или изначально работали не так, как показалось на первый взгляд.
Банки не обманывают. Они просто расставляют акценты в свою пользу. На баннере — «до 15% кешбэка». В тарифах — «в одной категории с лимитом 1 000 рублей в месяц при тратах от 30 000 рублей». Обе формулировки описывают один и тот же продукт. Но первая продает мечту, а вторая — реальность.
Перед оформлением я советую открыть полный тарифный план на сайте банка. Не промостраницу с красивыми картинками, а именно PDF с тарифами. Там прописано все: при каком обороте начисляется кешбэк, какой минимальный остаток нужен для процентов, сколько стоят уведомления, когда списывается плата за обслуживание и что происходит с картой при неактивности.
Отдельная история — пересмотр условий. Банк имеет право менять тарифы, уведомив клиента за определенный срок. Карта, которая сегодня дает 12%, через полгода может давать 8%. Или категории кешбэка, которые идеально подходили под ваши расходы, исчезнут из списка. Держать руку на пульсе — не паранойя, а финансовая гигиена.
Еще один момент, который часто упускают — дата начала тарифного периода. У большинства карт отчетный месяц считается не с первого числа, а с даты активации. Если вы оформили карту 15-го числа, то период для расчета оборота и кешбэка будет с 15-го по 14-е следующего месяца. Это важно, когда вы планируете крупную покупку и рассчитываете попасть в лимит текущего периода.
Мой подход прост: трачу 10 минут на изучение тарифов — экономлю тысячи рублей в год. Не ленитесь заглянуть в условия до того, как курьер привезет конверт с пластиком.
У меня есть система, которую я обкатал за несколько лет. Она не идеальна, но работает быстро и отсекает 90% неподходящих вариантов за первые пять минут. Делюсь по шагам.
Первым делом я открываю выписку по текущей карте за последние три месяца. Не за один — там могут быть аномалии вроде отпуска или ремонта. Три месяца дают устойчивую картину. Смотрю, на какие категории уходит больше всего: продукты, кафе, такси, маркетплейсы, АЗС.
Дальше считаю средний остаток. Не тот, что лежит в день зарплаты, а реальный среднедневной. Если зарплата 80 000, а к концу месяца на карте остается 15 000 — средний остаток где-то в районе 40 000–50 000 рублей. От этой цифры зависит, потяну ли я пороги бесплатного обслуживания и получу ли процент.
Третий шаг — фильтрация. Открываю два-три агрегатора и отсеиваю карты по простым критериям: бесплатное обслуживание (или условия, которые я точно выполню), кешбэк в моих якорных категориях, процент на остаток от 10% годовых. Обычно из двухсот предложений остается пять-семь.
После этого я иду на сайты банков и читаю полные тарифы — именно PDF, а не маркетинговую страницу. Сравниваю реальные лимиты кешбэка. Карта с 10% в категории и потолком 3 000 рублей принесет меньше, чем карта с 5% и потолком 5 000 — если мои траты в этой категории выше 30 000 рублей в месяц. Арифметика решает.
Последний фильтр — удобство. Сколько банкоматов в моем районе, насколько вменяемое приложение, как быстро работает поддержка. Карта может быть сколько угодно выгодной — если приложение вылетает при каждом входе или ближайший банкомат в соседнем городе, удовольствия от использования не будет.
По итогу я обычно выбираю две карты. Основную — для ежедневных трат с лучшим кешбэком в моих категориях. И вторую — для хранения подушки безопасности с максимальным процентом. Иногда обе функции совмещает одна карта. Но чаще — нет, и это нормально. Лучше две простые карты, каждая из которых делает свою работу отлично, чем одна универсальная, которая делает все посредственно.
Дебетовая карта с процентом на остаток — это про умение извлекать выгоду из денег, которые все равно лежат на счете. Разница между просто тратить зарплату и получать 12–15% годовых — несколько тысяч рублей ежемесячно. Считайте реальную выгоду при ваших тратах и вашем остатке. Читайте тарифы до оформления. Не бойтесь держать две-три карты одновременно — каждая под свою задачу. Рынок щедрый, конкуренция работает в пользу клиента. Пользуйтесь этим.
21.06.2026 посредством использования программного обеспечения (мобильного приложения), предоставляемого ПАО Банк ВТБ в рамках дистанционного банковского обслуживания, мной были выбраны категории на июнь месяц, от суммы покупок по которым возвращаются денежные средства в виде кэшбэка. К таковым относилась категория, предусматривающая зачисление кэшбэка в размере 10% от суммы любых покупок.
21.06.2026 в 13:14 при обращении в службу клиентской поддержки кредитной организации ПАО Банк ВТБ мной было заявлено поручение о предоставлении информирования о возможности совершения расходных операций по приобретению электроники с использованием дистанционного средства платежа (дебетовой карты «Для жизни 9 мая») с учетом предоставляемой по состоянию на июнь месяц категории кэшбэка в размере 10% от суммы покупок.
Оператор Антон в ходе консультации от 21.06 указал, что расходные операции по приобретению электроники подлежат учету в рамках рассматриваемой категории кэшбэка. Размер суммы, подлежащей возврату в рамках таковой категории кэшбэка, составляет 10% от суммы расходной операции.
21.06.2026 мной была совершена расходная операция по приобретению цифрового устройства – смартфона Samsung – посредством использования упомянутой дебетовой карты на общую сумму 10 190 руб. Вместе с тем сумма кэшбэка, подлежащая возврату в соответствующем разделе мобильного приложения, по данной операции не отобразилась. Возврат средств в рамках данной категории кэшбэка не производился.
09.07, обратившись за разъяснениями в службу клиентской поддержки, оператор названной службы указал на отнесение операции по приобретению смартфона Samsung к числу запрещённых, ввиду чего выплата кэшбэка не может быть произведена.
Разъяснений о причинах, по которым в ходе предыдущей консультации указывалось на возможность совершения расходных операций по приобретению электроники в рамках рассматриваемой категории кэшбэка, не было представлено.
По факту настоящих событий в адрес банка поступали текстовые направления с использованием дистанционных каналов связи, включая адреса электронной почты структурных подразделений банка. Информация о настоящих событиях обнародована в виде оценочных публикаций на рейтинговых площадках.
Отдельное внимание обращалось на характер описанных обстоятельств:
Факт предварительного обращения к сотрудникам службы поддержки в целях получения информирования о порядке совершения расходных операций для начисления кэшбэка, свидетельствует о добросовестности моих намерений;
Списание на сумму 10 190 руб. в салоне сотовой связи Билайн направлено на оплату приобретённого смартфона. Образ кассового чека с указанием приобретённого устройства представлен в распоряжение банка. Уточнение кода МСС, присвоенного торговой точке, представляется возможным после оплаты товаров и услуг, реализуемых торговой точкой;
Мной были предприняты достаточные действия для сбора информации о всех деталях планируемой покупки, включая самостоятельное обращение к службе поддержки о порядке совершения операций, свидетельствующее о добросовестности моих намерений в использовании категории кэшбэка;
Исходя из объема информации, находящейся в моём распоряжении до момента совершения покупки, предположить, что операция по оплате электронной техники имеет иной код МСС, не представлялось возможным.
Иные банки, реализующие программу лояльности по предоставлению кэшбэка, в частности Альфа-Банк, в июне месяце предоставлял для выбора категорию кэшбэка с возвратом 10-ти процентов от суммы покупок в категории «Электроника». Однако покупка смартфона Samsung была произведена мной с использованием дебетовой карты банка ВТБ, из соображений большей надёжности и высокого статуса, известного мне как давнему клиенту. В итоге возврат кэшбэка по данной операции не состоялся вовсе.
Настоящая публикация обнародована в канун Дня Моего Рождения.
Принимая во внимание добросовестный подход моего лица на получение предварительного информирования, а вместе с тем отсутствие осведомлённости о коде МСС до совершения покупки, списания в счёт приобретения цифровой техники объективно могут быть отнесены к искомой категории кэшбэка.
Руководствуясь принципами лояльности, в порядке исключения, прошу явить благосклонность и в качестве праздничного подарка произвести начисление средств, эквивалентных значению в 10 % от суммы покупки.
@ВТБ,
В 2026 году россияне могут оформить карту Казахстана из России или выбрать виртуальную иностранную карту. Первый вариант подходит тем, кому нужен зарубежный банковский счёт, а второй закрывает большинство повседневных задач: подписки, программы, игры, бронирования и покупки на иностранных сайтах.
Оформить карту Казахстана из России или выбрать виртуальную в 2026 году?
Разберём, как оформить карту Казахстана из России онлайн, какие документы и расходы потребуются и когда виртуальная карта окажется быстрее и удобнее банковского решения. Сравнить условия платформ можно на Exnode. Сервисы проходят проверку и получают отметку «проверенный сервис». Если при работе с такой платформой возникнет спорная ситуация, пользователь может оставить отзыв в её карточке или обратиться в поддержку Exnode, чтобы специалисты помогли разобраться.
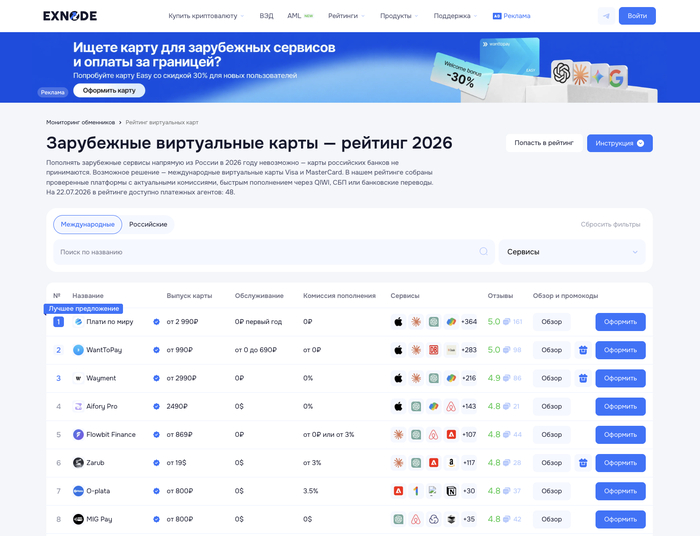
Мониторинг виртуальных карт Exnode
Перед тем как оформить банковскую карту Казахстана из России, определите задачи. Зарубежный счёт нужен для переводов, снятия наличных и длительного использования банковских услуг. Однако его открытие может потребовать ИИН, местный номер телефона, документы и прохождение проверки банка.
Если карта нужна для подписок, программ, игр, бронирований и покупок в интернете, иногда проще не разбираться, как оформить виртуальную карту Казахстана из России, а просто выбрать иностранный виртуальный аналог. Такой вариант обычно выпускается быстрее, не требует поездки и позволяет подобрать реквизиты под конкретные площадки. Поэтому вопрос, как удалённо оформить карту Казахстана, имеет смысл решать через сравнение функций, а не только страны выпуска.
Виртуальные иностранные карты различаются валютой, стоимостью выпуска, комиссиями, способами пополнения и доступными операциями. В рейтинг вошли восемь проверенных нами сервисов с картами для подписок, покупок в интернете и расходов за рубежом.
Плати по миру
Оформление карты проходит через Telegram-бот [1]. Пользователь выбирает подходящий тариф, пополняет баланс и получает реквизиты, которыми можно оплачивать иностранные онлайн-сервисы, цифровые продукты и подписки.
Условия:
выпуск — от 2 990 ₽;
обслуживание — 0 ₽ в первый год;
комиссия за пополнение — 0 ₽.
Варианты карт:
карта для путешествий в USD — действует в 190 странах, поддерживает Apple Pay [2], Google Pay [3] и другие сервисы бесконтактной оплаты;
карта для подписок в USD — предназначена для App Store [4], Google Play [5] и других онлайн-площадок;
премиальная карта в USD — предусматривает повышенные лимиты и дополнительные возможности.
Общество с ограниченной ответственностью «КАПИБАРА» ОГРН/ОГРНИП: 1257700507965. 123112, г. Москва, вн.тер.г. Муниципальный Округ Пресненский, наб Пресненская, д. 12, помещ. 19/64
2. WantToPay
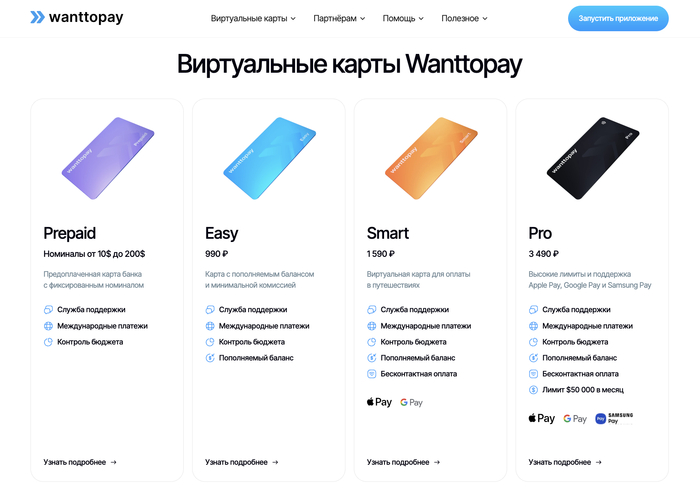
WantToPay
Сервис выпускает карты для единичных покупок и регулярных платежей в интернете. Для оформления необходимо пройти KYC-верификацию, операции подтверждаются через 3D-Secure [6].
Условия:
выпуск — от 990 ₽;
обслуживание — от 0 до 690 ₽;
комиссия за пополнение — от 0 ₽.
Варианты карт:
Prepaid — непополняемая карта с установленным заранее балансом для разовых операций;
Easy — пополняемая карта для регулярных платежей, которая действует до 12 месяцев;
Smart — карта со сроком действия до 24 месяцев и возможностью подключения к мобильным сервисам бесконтактной оплаты;
Pro — карта для регулярных платежей с максимальным удобством использования.
Снять наличные или вывести остаток нельзя. Возврат средств доступен только после отмены операции продавцом.
По промокоду EASYEXN действует скидка 30% на карты Easy, по промокоду SMARTEXN — скидка 40% на карты Smart.
ООО "ВТП-Технолоджи"; Регистрационный номер: 305867-3301-ООО; Юридический адрес: Кыргызская Республика, г.Бишкек, Первомайский район, ул.Московская, 163, 8
3. Wayment
Wayment
Виртуальная карта Wayment выпускается в USD и подходит для зарубежных подписок, приложений, цифровых платформ, интернет-сервисов и покупок за границей. Реквизиты можно получить за одну минуту через Telegram-бот без верификации. После оформления любой карты пользователь получает бонус 10 $.
Условия:
выпуск — от 2 990 ₽;
обслуживание — 0 ₽ в первый год;
комиссия за пополнение — 0%.
Виды карт:
карта для подписок в USD за 2 990 ₽ — для зарубежных сервисов, онлайн-покупок и регулярных списаний;
карта для путешествий в USD за 3 990 ₽ — поддерживает Apple Pay, Google Pay и Alipay [7];
премиальная карта в USD за 7 990 ₽ — отличается более выгодным курсом пополнения, расширенными возможностями и поддержкой Apple Pay, Google Pay и Alipay.
Карты пополняются рублями через СБП [8]. Они выпускаются в платёжных системах Visa [9] и Mastercard [10], действуют до пяти лет и поддерживают возврат средств после отмены платежа.
LVLUP Limited, компания с ограниченной ответственностью, зарегистрированная в Гонконге (регистрационный номер 77106962)
4. AIfory Pro
AIfory Pro
AIfory Pro выпускает карту Mastercard в долларах и евро. Ее можно использовать для иностранных подписок, приложений, цифровых площадок и оплаты расходов во время поездок. Управление картой доступно в личном кабинете.
Условия:
выпуск — 2490 ₽;
обслуживание — 0 $;
комиссия за пополнение — 0%.
Лимит одной операции составляет 15 000 $. Пополнить баланс можно в рублях через СБП с карты любого российского банка.
ООО «ЛИМАН», общество с ограниченной ответственностью, зарегистрированное в Российской Федерации (121293, г. Москва, ул. Неверовского, д. 10/3, помещ. 8/5, ОГРН 1227700562540)
Flowbit Finance
Оформить карту Flowbit Finance можно через Telegram или веб-версию сервиса. Пополнение доступно через СБП и альтернативными способами.
Условия:
выпуск — от 869 ₽;
обслуживание — 0 ₽;
комиссия за пополнение — от 0 ₽ или от 3%.
Типы карт:
Flowbit Online — карта для подписок и зарубежных онлайн-сервисов, при выпуске достаточно указать ФИО;
Flowbit NFC — карта для интернет-платежей и оплаты телефоном за границей, для оформления потребуются ФИО, номер телефона, электронная почта и прохождение верификации.
Flowbit Finance LLC-FZ, компания с ограниченной ответственностью, зарегистрированная в ОАЭ (Meydan Grandstand, 6th Floor, Meydan Road, Nad Al Sheba, Dubai, U.A.E., Formation No. 2541754
6. Zarub
Zarub
Zarub предлагает виртуальные и физические карты Visa и Mastercard в USD. Они подходят для оплаты зарубежных подписок, AI-сервисов, цифровых товаров, иностранных интернет-магазинов, других онлайн-площадок и расходов в поездках.
Условия:
выпуск — от 19 $;
обслуживание — 0 $;
комиссия за пополнение — от 3%.
Виртуальная карта выпускается без верификации примерно за одну минуту. Пополнить её можно через СБП и другими способами. При отмене платежа возврат средств занимает от 15 минут до 7 дней.
Физические карты Visa и Mastercard можно использовать для покупок в интернете и обычных магазинах, поездок и снятия наличных. Для их получения требуется пройти KYC.
Промокод EXNOD5 предоставляет новым пользователям скидку 5 $ на виртуальную карту.
ООО «АЗИМУТ», общество с ограниченной ответственностью, зарегистрированное в Российской Федерации (690106, Россия, Приморский край, г. Владивосток, пр-т Красного Знамени, д. 25, кв. 21, ОГРН 1262500004766)
7. O-plata
O-plata
Виртуальные карты O-plata подходят для онлайн-покупок и расчётов через Pay-сервисы. Оформление занимает от 3 до 5 минут, карта действует 1 год и поддерживает Apple Pay и Google Pay. Снимать наличные нельзя.
Условия:
выпуск — от 800 ₽;
обслуживание — 0 $;
комиссия за пополнение — 3,5%.
После отмены платежа доступен возврат средств. Также сервис позволяет снять депозит, а среднее время ответа поддержки составляет до 10 минут.
G7 Company LLC, компания с ограниченной ответственностью, зарегистрированная в Грузии (Georgia, Akhaltsikhe District, Abi (below the lake), регистрационный номер 424094786
8. MIG Pay
MIG Pay
Виртуальная карта MIG Pay выпускается через Telegram-бот или мини-приложение примерно за 2 минуты. Пополняемая карта действует до 2 лет и поддерживает Apple Pay и Google Pay. Физические карты не выпускаются, снятие наличных недоступно.
Условия:
выпуск — от 800 ₽;
обслуживание — 0 $;
комиссия за пополнение — 0 ₽.
Пополнить баланс можно через СБП и альтернативными способами. При отмене платежа средства возвращаются в срок до 10 дней. Некоторые карты сервиса могут не поддерживать 3D-Secure.
ИП Гаврилов Михаил Игоревич, индивидуальный предприниматель, зарегистрированный в Российской Федерации (г. Санкт-Петербург, ОГРНИП 323784700149322)
Для доступа к мобильной связи в поездке и использования иностранных сервисов может дополнительно потребоваться eSIM. Сравнить предложения можно в рейтинге eSIM-сервисов на Exnode.
Подготовили для вас две инструкции: по оформлению виртуальной карты и карты Казахстана.
Виртуальная иностранная карта
1. Выберите сервис через Exnode, сравнив выпуск, пополнение, валюту и поддержку нужных площадок.
2. Уточните, доступны ли подписки, повторные списания и возвраты.
3. Зарегистрируйтесь, при необходимости подтвердите личность и оплатите выпуск.
4. Пополните баланс небольшой суммой и проверьте карту на нужном сайте.
Банковская карта Казахстана
1. Решите, нужен ли вам именно зарубежный счёт, а не только реквизиты для онлайн-платежей.
2. Выберите банк и уточните, можно ли оформить банковскую карту Казахстана из России онлайн или потребуется поездка.
3. Подготовьте паспорт, ИИН, налоговый номер и местный номер телефона, если их запросит банк.
4. Заполните анкету, пройдите проверку и дождитесь решения.
Тем, кто изучает, как оформить карту Казахстана из России удалённо, стоит отдельно проверить условия Freedom Bank Казахстан. Однако для подписок и интернет-покупок виртуальный вариант обычно требует меньше действий.
В итоге оформить карту Казахстана из России онлайн имеет смысл при необходимости банковского счёта, а для повседневных зарубежных платежей чаще достаточно виртуальной карты.
Даже если банк предлагает оформить карту Казахстана из России бесплатно, итоговые затраты могут оказаться выше стоимости самого выпуска.
Для банковской карты учитывайте не только выпуск, но и подготовительные расходы. ИИН — индивидуальный идентификационный номер, который нужен иностранцу для открытия счёта в банке Казахстана и прохождения банковской проверки. Он не является гражданством или видом на жительство, а используется для идентификации клиента в государственных и финансовых системах страны. Также стоит помнить, что в налоговую в России также нужно подать документы об открытии иностранного счёта.
К расходам стоит добавить местную SIM-карту, доставку, обслуживание, пополнение и конвертацию. Если предлагают оформить карту Казахстана из России онлайн бесплатно, отдельно проверьте комиссии посредника и условия перевыпуска.
У виртуальной карты расходов обычно меньше: выпуск, пополнение, возможная плата за операцию и обмен валюты. Поэтому оформить карту Казахстана из России онлайн выгодно не всегда — для подписок и интернет-покупок виртуальный вариант часто обходится проще.
Банковская карта Казахстана и виртуальная иностранная карта решают разные задачи. Чтобы выбрать подходящий вариант, сравните их по основным критериям.
Карта Казахстана:
может потребоваться ИИН;
банк запрашивает анкету и документы;
иногда нужен казахстанский номер телефона;
дистанционное оформление доступно не всегда;
при открытии иностранного счета нужно уведомить налоговую инспекцию РФ.
Виртуальная карта:
оформляется через сайт, приложение или Telegram-бот;
не требует поездки в другую страну;
список документов зависит от сервиса;
реквизиты часто выдаются сразу после регистрации и оплаты выпуска.
Казахстанская карта может работать на зарубежных площадках, но страна выпуска сама по себе не гарантирует успешную оплату.
Виртуальную карту проще подобрать под конкретные задачи: подписки, программы, игры, бронирования или интернет-магазины. Ради нескольких онлайн-платежей не нужно открывать отдельный банковский счёт.
Карту Казахстана пополняют способами, которые поддерживает банк. При этом нужно учитывать комиссии, конвертацию и возможные ограничения на переводы.
Многие виртуальные карты можно пополнять рублями через СБП. Пользователь вносит нужную сумму перед покупкой и не держит крупный остаток на зарубежном счёте.
Здесь банковская карта удобнее. Она может подходить для переводов, оплаты в обычных магазинах и снятия наличных.
Виртуальные карты в основном рассчитаны на интернет-платежи. Снятие наличных, переводы и вывод остатка поддерживаются далеко не всеми сервисами.
Владельцу казахстанской карты важно сохранять доступ к банковскому приложению и местному номеру телефона, а также заранее уточнять правила перевыпуска и закрытия счёта.
Виртуальная карта требует меньше организационных действий: достаточно выбрать тариф, получить реквизиты и пополнять баланс по мере необходимости.
Оформить банковскую карту Казахстана из России разумно, если нужны переводы, наличные и постоянная работа с иностранным банком.
Для подписок, цифровых товаров и покупок в интернете виртуальная иностранная карта обычно удобнее: её проще получить, пополнить и использовать без обслуживания отдельного банковского счёта.
Оформить карту Казахстана из России онлайн бесплатно на практике удаётся не всегда: банковский вариант может потребовать дополнительных документов, связи и расходов. Для подписок, программ, игр и интернет-покупок виртуальная иностранная карта обычно оказывается быстрее и проще.
Сравнить условия Плати по миру, WantToPay, Wayment, AIfory Pro, Flowbit Finance, Zarub, O-plata и MIG Pay можно на Exnode, чтобы выбрать карту под конкретные платежи, а не переплачивать за ненужный банковский счёт.
*Все цены и условия актуальны на конец июля 2026 года
[1] Telegram является товарным знаком Telegram FZ-LLC.
[2] Apple Pay является товарным знаком Apple Inc.
[3] Google Pay является товарным знаком Google LLC.
[4] App Store является товарным знаком Apple Inc.
[5] Google Play является товарным знаком Google LLC.
[6] 3-D Secure является товарным знаком EMVCo, LLC.
[7] Alipay является товарным знаком Ant Group Co., Ltd.
[8] СБП является знаком обслуживания Системы быстрых платежей.
[9] Visa является товарным знаком Visa International Service Association.
[10] Mastercard является товарным знаком Mastercard International Incorporated.
Есть номер телефона, который привязан к приложению, он был оформлен на родственника и это никак не волновало Т-Банк при выдаче дебетовой карты 1000 лет назад.
Дергнуло же переоформить номер на себя и всё.
Пиздец, не в приложение зайти, не с банкомата деньги снять. Номер отвязан от карты.
Если блять, вы увидели, что владелец номера изменился, так сравните владельца номера телефона с данными владельца дебиторской карты. Вдруг это одно и тоже лицо.
Но это же сложно, сцуко. Проще отвязать номер от карты Т-Банка.
Звоню по номеру 8 800 234‑55‑20 , хуяк чудо, вы меня узнали.
Блять, почему меня надо прогнать через трёх сотрудников поддержки, чтобы начать решать мой вопрос?
Вот так мы доходим до видео чата)), не ожидал, что вам нужно было показать ещё место где я нахожусь и рассказать, что это за место))
Вот только на этом всё не заканчивается)) надо дождаться ещё входного звонка, чтобы убедиться, что это точно я.
Видимо видео чата не достаточно и что звонил с этого номера телефона, тоже не достаточно.
Пиздец, конец истории)))
Спасибо Т-Банк, что решил проблему, которую сам и создал.
Помню, как несколько лет назад я гонял по городу на старой машине и каждый раз на заправке Роснефть или Лукойл невольно морщился при виде цифр на табло. Расход топлива у меня рос быстрее, чем удавалось откладывать на бензин, и в какой-то момент я понял: так больше нельзя. Начал разбираться, как другие водители экономят на заправках, и наткнулся на программы лояльности сетей АЗС — тогда я впервые оформил себе топливную карту для физических лиц.
В этой статье я разберу, может ли физическое лицо оформить полноценную топливную карту, чем она отличается от корпоративных решений, и какие варианты доступны частным водителям сегодня. Также покажу, какую реальную выгоду такие карты дают в повседневной жизни, и отвечу на частые вопросы по выбору между программой лояльности и банковским кешбэком.
Когда я только начинал разбираться в теме, мне казалось, что топливная карта — это что-то вроде банковской, только с бензином вместо денег. На деле все оказалось сложнее.
Полноценные топливные карты создавались изначально для компаний и индивидуальных предпринимателей с автопарком: с их помощью бухгалтерия контролирует расход горючего, ведет отчетность по каждой машине и устанавливает лимиты на заправку для водителей. Обычному человеку, который просто ездит на работу и по своим делам, весь этот функционал ни к чему — он избыточен, как приборная панель самолета в городском седане.
Отсюда и возникает главная путаница: можно ли купить топливную карту физическому лицу в том виде, в каком ее используют юридические лица? Формально да, но по факту то, что рекламируют как «карту для частных клиентов», обычно оказывается бонусной, кешбэковой или клубной картой конкретной сети АЗС.
Это не корпоративный продукт с отчетностью и лимитами, а простая программа лояльности — что-то вроде накопительной карты магазина, только для заправок. Путать эти два формата не стоит, иначе можно разочароваться, ожидая от бонусной карты функций, которых там просто нет.
Для рядового водителя такой вариант — даже плюс, а не ограничение. Зачем платить за возможности учета автопарка, если у вас одна машина и никакой отчетности сдавать не нужно? Гораздо разумнее пользоваться тем, что реально приносит выгоду: бонусными программами, кешбэком и мобильными приложениями сетей заправок, которые считают экономию за вас.
Другая история — когда автомобиль превращается в инструмент заработка: доставка, такси, регулярные грузоперевозки. В этом случае личные и рабочие расходы на топливо начинают смешиваться, и разобраться в тратах становится сложнее. Тут действительно стоит задуматься об оформлении ИП и переходе на полноценную корпоративную карту — она разделит бизнес и личный бюджет, а заодно упростит учет расходов для налоговой.
На самом деле это два продукта с разными задачами.
Бонусная карта — чистый маркетинг: заправка хочет, чтобы вы возвращались именно к ним, и поощряет за это скидками или баллами.
Топливная карта — учет и контроль корпоративных расходов на горючее, и в этом смысле она ближе к бухгалтерскому инструменту, чем к программе лояльности.
Для обычного водителя разница ощущается сразу на практике. Бонусная программа не требует ни договоров, ни подписи документов — вы просто получаете карту в приложении или на кассе и сразу начинаете копить выгоду. Никакой отчетности, никакой бюрократии: заправился, получил кешбэк или виртуальные баллы, поехал дальше. Поэтому для личного авто это самый практичный вариант — выгода видна сразу, а не через месяц отчетного периода.
У предпринимателя приоритеты совсем другие. Ему важно видеть, сколько потратила каждая машина в автопарке, ставить лимиты водителям и получать сводные документы для бухгалтерии в конце месяца. Бонусные баллы тут бесполезны — они не решают задачу контроля расходов и не годятся для отчетности перед налоговой.
Поэтому вопрос топливной карты для физических лиц обычно снимается сам собой, если честно ответить себе на один вопрос — как используется автомобиль. Если машина личная и никакого коммерческого пробега нет, разумнее ориентироваться на:
кешбэк и накопительные баллы конкретной сети АЗС;
сезонные акции и скидки на топливо;
удобство мобильного приложения для отслеживания трат.
Если же речь идет о коммерческом использовании — такси, доставке, регулярных поездках по работе — нужен инструмент управления расходами, а не бонусная программа. А в промежуточных ситуациях, когда личные и рабочие поездки перемешаны, я советую сначала честно разделить эти два потока трат хотя бы в блокноте или таблице, а уже потом решать, какой вариант карты подходит вам.
Разбираясь в теме, я перепробовал несколько вариантов на собственном опыте — и понял, что рынок предлагает совсем не то, что можно было бы назвать классической единой топливной картой для физических лиц. По сути, все продукты для частников делятся на дебетовые и кредитные карты банков с усиленным кешбэком за покупки на АЗС. Разница между ними в том, откуда берутся деньги на счете, а суть выгоды одна — вернуть часть трат на бензин обратно в карман.
1. Drive
За покупки по карте начисляются бонусы. Ими можно компенсировать уже совершенные траты на АЗС и автоуслуги: сначала клиент оплачивает покупку картой, а затем обменивает баллы на возврат денег. Максимальный кешбэк зависит от суммы обычных покупок за расчетный период.
Особенно удобно, что кешбэк распространяется не только на топливо, но и на сопутствующие расходы для автомобиля: мойку, запчасти, страховку и платные дороги. При этом размер возврата зависит от общей активности по карте: чем чаще вы пользуетесь ею в повседневных расходах, тем выше становится процент начислений за покупки на АЗС и автоуслуги.
В приложении можно отслеживать:
начисленные бонусы: до 10% за покупки на АЗС;
историю операций;
прогресс до повышенного кешбэка;
доступные предложения и условия по карте.
При оплате покупок по Альфа-Карте кешбэк начисляется рублями, а не бонусами или внутренними баллами. Полученную сумму можно перевести на счет через приложение банка и использовать без ограничений.
При подключении привилегий «Альфа-Смарт» клиенту доступны четыре категории кешбэка, включая одну популярную категорию. Максимальная сумма возврата составляет до 7 000 ₽ в месяц за покупки в выбранных категориях и до 10 000 ₽ или миль за покупки в сервисах Альфа-Банка, в том числе в разделе «Заправки». Конкретный процент кешбэка на АЗС зависит от доступных категорий и персональных предложений в приложении.
Стоимость набора из девяти привилегий составляет 199 ₽ в месяц. Личный тариф с 15 привилегиями стоит 399 ₽ в месяц, а семейный тариф на трех человек — 499 ₽. Такой вариант подойдет водителям, которые регулярно пользуются картой и смогут получить выгоду, превышающую стоимость подключенных привилегий.
Кредитная версия карты Drive работает по той же бонусной модели, что и дебетовая, но при этом дает дополнительную финансовую гибкость за счет кредитного лимита. По карте можно получить до 10% бонусами за покупки на АЗС, до 5% за автоуслуги и 1% за все остальные траты, а кредитный лимит может достигать 1 000 000 ₽.
Покупки на АЗС и расходы на автоуслуги также приносят бонусы, а льготный период длится до 55 дней, если вовремя закрывать задолженность. Это удобно в ситуациях, когда нужно заправиться, оплатить срочный ремонт или покрыть непредвиденные расходы, не расходуя собственный бюджет.
Логика карты строится на сочетании двух преимуществ: с одной стороны, вы сохраняете кешбэк за автомобильные траты, с другой — получаете дополнительное время на погашение долга. При аккуратном использовании карта действительно может быть выгодной: бонусы можно обменивать по курсу 1 бонус = 1 ₽ для оплаты автоуслуг и 1,5 бонуса = 1 ₽ для покупок на АЗС.
При этом кредитный продукт требует большей дисциплины, чем дебетовый. Если не следить за сроками, проценты быстро съедают всю экономию, поэтому такая карта лучше подойдет тем, кто уверенно контролирует личный бюджет. Обслуживание карты может стоить 0–990 ₽ в год, а уведомления об операциях стоят 59 ₽ в месяц с абонентским номером Т‑Мобайл или 99 ₽ в остальных случаях.
После нескольких месяцев использования разных вариантов я собрал для себя четкий список плюсов, которые дает такая карта в реальной жизни, а не в рекламных буклетах. Часть выгод очевидна сразу, часть раскрывается только со временем — когда привыкаешь пользоваться картой на автомате при каждой заправке.
Если заправляться раз в неделю, сумма кешбэка будет расти незаметно, но за год может оказаться существенной. У меня, например, экономия на бензине за отпускную поездку на юг покрыла стоимость пары ужинов в кафе по дороге. Чем чаще заправляетесь, тем ощутимее становится разница между тратами с картой и без нее — это простая математика, которая работает в вашу пользу.
Заправляться картой быстрее, чем считать наличные или искать мелкие купюры на кассе. Большинство сетей поддерживают оплату через приложение или бесконтактным способом прямо с телефона, а некоторые АЗС позволяют оплатить топливо еще до выхода из машины. Это мелочь, но из таких мелочей складывается комфорт повседневных поездок.
Мобильное приложение или личный кабинет сети АЗС показывает не просто баланс бонусов, а детальную картину: сколько литров залили, на какую сумму, в какой день и на какой заправке. Мне это помогло честно оценить реальный расход топлива своей машины — цифры оказались точнее, чем прикидки на глаз. Такая прозрачность особенно полезна, если вы следите за бюджетом семьи или планируете крупную поездку.
Со временем сеть АЗС начинает подстраивать акции под ваши привычки: если вы регулярно заправляетесь дизелем, скорее всего, на него и придут персональные скидки. Это работает по тому же принципу, что и предложения в супермаркетах — система анализирует историю покупок и предлагает то, что вам действительно нужно. Мне регулярно приходили промокоды на топливо перед длинными выходными, когда расход у меня традиционно возрастает.
Помимо самого топлива, карта часто открывает доступ к скидкам на сопутствующие товары и услуги на территории заправки. В моем случае это выражалось в бонусах на:
кофе и напитки в зоне отдыха АЗС;
продукты и снеки в магазине при заправке;
автомобильную химию — омывайку, антифриз, присадки;
аксессуары для салона и мелкий автотовар;
услуги мойки на территории комплекса.
Мелочь, а приятно — особенно когда едешь в дальнюю дорогу и заодно закупаешься всем необходимым по скидке.
Есть ли смысл частному водителю оформлять топливную карту?
Смысл есть, если понимать, что речь идет о программе лояльности, а не о корпоративном продукте. Даже небольшой кешбэк в 3–5% за регулярные заправки за год превращается в заметную экономию, а разобраться, как оформить топливную карту для физических лиц, занимает буквально десять минут через приложение банка или сети АЗС.
Что принесет больше пользы обычному автовладельцу — скидки по бонусам или возврат денег с карты?
Зависит от того, что вам важнее: гибкость или простота. Бонусы обычно дают чуть более высокий процент, но тратить их можно только внутри экосистемы сети, тогда как денежный кешбэк с банковской карты возвращается на счет без ограничений и подходит для любых целей.
Может ли самозанятый использовать топливную карту?
Самозанятому вполне хватает обычной бонусной или кешбэковой карты, если объем поездок небольшой и нет необходимости в жесткой отчетности. Разбираться, как сделать топливную карту для физических лиц в корпоративном формате, стоит только тогда, когда расходы на топливо становятся значительной статьей бизнеса и требуют раздельного учета.
Что взять для регулярных заправок — бонусы сети или кешбэк банка?
Для регулярных заправок рациональнее выбирать то, что лучше совпадает с вашими маршрутами: если вы всегда заправляетесь в одной сети, выгоднее накопительная карта, а если сети меняются — банковский кешбэк.
Стоит ли ИП подключать корпоративную карту на топливо или достаточно других способов?
Если ИП использует машину и в личных, и в рабочих целях, лучше сразу разделить эти потоки — иначе бухгалтерия и налоговый учет превратятся в головную боль. Вопрос, как физическому лицу приобрести топливную карту в статусе предпринимателя, решается через обращение в коммерческий отдел сети АЗС или банка с пакетом документов ИП.
Имеет ли право физлицо претендовать на возмещение НДС с топливных расходов?
Обычное физическое лицо не может принять НДС по расходам на топливо к вычету. Такое право может возникнуть у организации или ИП, которые являются плательщиками НДС, используют автомобиль в облагаемой налогом деятельности и располагают правильно оформленными документами.
Для курьеров и водителей такси — какой вариант оплаты бензина окажется наиболее выгодным?
Если водитель зарегистрирован как ИП или плательщик налога на профессиональный доход с высокой интенсивностью поездок, разумнее рассмотреть корпоративный продукт, который дает не только скидку, но и подробный учет расходов по каждой смене.
Оглядываясь на собственный опыт поиска подходящей карты, могу сказать честно: универсального рецепта тут нет, зато есть четкая логика выбора. Если машина личная и используется для повседневных поездок, разумнее ориентироваться на бонусные программы сетей АЗС или банковский кешбэк — они дают реальную выгоду без лишней бюрократии. Тем, кто зарабатывает на колесах — курьерам, таксистам, владельцам небольшого автопарка — стоит присмотреться к корпоративным продуктам с учетом и отчетностью через оформление ИП. Условия по топливной карте для физических лиц у разных банков и сетей отличаются заметно, поэтому перед оформлением советую сравнить хотя бы два-три варианта под свой стиль поездок. Экономия на бензине складывается из мелочей, но эти мелочи в итоге освобождают бюджет для чего-то более приятного, чем очередная заправка.
А как вы решаете вопрос экономии на топливе — пользуетесь бонусной картой конкретной сети, банковским кешбэком или пока считаете каждый литр по старинке? Поделитесь своим опытом в комментариях — обмен реальными историями от водителей часто оказывается полезнее любого обзора.
Нужно было сделать детскую карту(снова).Раньше была ВТБ,ну,ок,делаю.Доставка карты:с 7 июля(!) Ладно,потрачу время,заберу в отделении.Все ввел,номер свидетельства о рождении,ВТБ просит доступ к камере,нажимаю «разрешить» и…. Ничего не происходит.Звоню в втб на номер 1000.Связываюсь с оператором и происходит такая лютая ересь со словами «ну,попробуйте,может быть,это не точно» и т.д. Советы очистить историю браузера,другая лютая чушь,просто занадоел этот спец втбшный своими дебильными советами.На вопрос,почему в центре Москвы карту нужно ждать аж до 7 июля,невнятно что-то проблеял,что ну,вот так,раз написано 7,значит 7…
Просто послал его нахер,положил трубку.Зашел на сайт альфа банка. РОВНО 20 секунд заполнения рыбы,10 минут назад получил свою карту. И пришло сообщение от ВТБ,что же я до сих пор карту детскую не оформил.