

Да еп, какие тут интриги за дедов идут

Показать полностью
1
Оплата телефоном в России возвращается с картой иностранного банка
С весны 2022 года телефон на iOS в России перестал быть платежным средством: карты российских банков в Apple Pay не добавляются, а Mir Pay на iPhone не существует. Карта иностранного банка возвращает эту возможность, но не всегда с первого раза и не на любом телефоне. Разбираем по шагам, что работает в 2026 году, где ломается и как это чинится.
Apple Pay и Google Pay — это токенизация: банк-эмитент передает платежной системе цифровой слепок карты, и телефон оплачивает им вместо пластика. Для карт российских банков международные контуры Visa и Mastercard закрыты, и токен выпустить некому. Карта «Мир» в Apple Pay не поддерживалась никогда.
Карта иностранного банка — обычная Visa или Mastercard с точки зрения платежной системы, ее токен выпускается штатно. Значит, вопрос не в том, можно ли, а в двух других: поддерживает ли ваш банк токенизацию и принимает ли терминал в российском магазине такой токен.
Со вторым все просто: терминалы в России обслуживают иностранные Visa и Mastercard через НСПК, и бесконтактная оплата телефоном проходит так же, как пластиком. С первым сложнее, и об этом ниже.
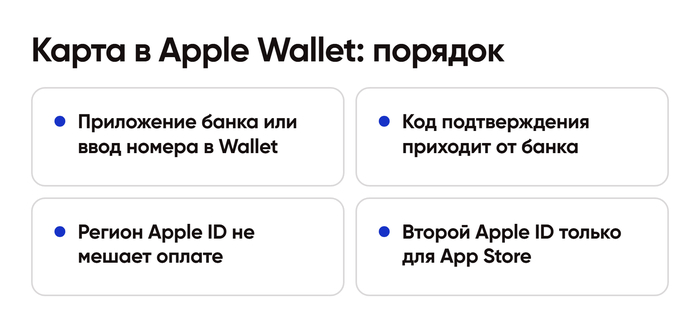
Открыть Wallet, нажать «плюс», выбрать «Дебетовая или кредитная карта», отсканировать пластик или ввести номер вручную, дождаться СМС-кода от банка. Если карта виртуальная и банк поддерживает добавление из своего приложения, кнопка «Добавить в Apple Wallet» будет прямо в приложении банка — этот путь надежнее ручного ввода.
Регион Apple ID на успех добавления карты не влияет: Wallet работает на аккаунте с любой страной, включая Россию. Региона касается только одно — в российском App Store нет приложений части иностранных банков. Тогда нужен второй Apple ID с регионом страны банка для установки приложения. Создается он бесплатно, без карты, на любой почтовый адрес, а на телефоне можно держать два аккаунта: основной для iCloud и второй только для App Store.
Отдельная история — iPhone, который куплен в России после 2022 года и активирован с российским Apple ID. Аппаратно он не отличается от любого другого, NFC-модуль не заблокирован, Wallet работает. Ограничений по стране покупки устройства у Apple Pay нет.
На Android путь похожий: приложение Google Кошелек, «Добавить карту», ввод данных, подтверждение от банка. Два отличия от iPhone. Первое — приложение должно быть установлено из Google Play, а аккаунт Google может быть с любой страной. Второе — Google Кошелек работает не на всех телефонах: на устройствах без сервисов Google, включая часть моделей Huawei и телефоны с кастомными прошивками, бесконтактная оплата через него недоступна.
Проверка перед добавлением карты: в приложении Google Кошелек в настройках должен быть пункт «Бесконтактная оплата» с выбором приложения по умолчанию. Если его нет, телефон не прошел проверку целостности системы, и карту добавить не получится — никакой банк тут не поможет.
Самая частая причина — банк не выпускает токены для этой программы карт. В СНГ токенизация есть не у всех банков и не по всем картам: у одного банка Gold токенизируется, а Standard нет; виртуальная карта поддерживается, пластик — нет. Это нужно уточнять до оформления, если оплата телефоном для вас главная задача.
Вторая причина — лимит токенов. Банки ограничивают число устройств на одну карту, обычно до трех-пяти. Сменили телефон несколько раз, карта перестала добавляться — нужно удалить старые токены в приложении банка или через поддержку.
Третья — обновление приложения банка или перевыпуск карты. При перевыпуске с новым номером токен в Wallet становится недействительным, и карту добавляют заново. При смене только срока действия токен обычно обновляется сам.
Четвертая — ошибка при оплате с формулировкой «карта не поддерживается». Так ведет себя терминал, у которого отключен прием иностранных карт, например в части сетей с собственным процессингом. Это не проблема телефона: пластик в этом терминале тоже не пройдет.

Mir Pay — кошелек платежной системы «Мир», только для Android и только для карт «Мир». Иностранную Visa или Mastercard в него добавить нельзя, и такой задачи у него нет. Для держателя зарубежной карты Mir Pay остается кошельком для российской карты, а Google Кошелек — для иностранной, и оба могут стоять на одном телефоне, приложением по умолчанию назначается одно из них.
Обратная ситуация — карта «Мир» в Apple Pay — не работает ни при каком регионе, и обходных путей здесь нет. Если на iPhone нужна бесконтактная оплата, единственный вариант — карта иностранного банка с поддержкой токенизации либо стикер с NFC от российского банка.
Кнопки Apple Pay и Google Pay на зарубежных сайтах — вторая, менее заметная польза токенизации. Платеж проходит без ввода номера карты, сайт получает токен, а не реквизиты, и это снижает риск утечки данных при покупке на незнакомом ресурсе. Для подписок эта кнопка не всегда доступна: сервисы, которые списывают деньги регулярно, чаще просят ввести карту вручную. Для разовых покупок — билеты, товары, бронирования — она работает так же, как с любой иностранной картой.
В приложениях на iPhone есть отдельный случай: покупки внутри App Store и подписки через Apple оплачиваются не через Apple Pay, а способом оплаты, привязанным к Apple ID. Для российского Apple ID иностранную карту привязать нельзя — страна карты должна совпадать со страной аккаунта. Поэтому для покупок в App Store нужен второй Apple ID с регионом страны карты, а для оплаты в магазинах — любой.
Apple Watch и часы на Wear OS получают свой токен карты, отдельный от телефона, и считаются отдельным устройством в лимите банка. Добавляются через приложение Watch или Google Кошелек на часах, подтверждение — тем же кодом от банка. Если телефон остался дома, часы платят самостоятельно.
Второй телефон — еще один токен. При переезде на новый аппарат старый токен лучше удалить вручную в Wallet или в приложении банка: тогда лимит устройств не исчерпывается и при следующей смене телефона карта добавится без обращения в поддержку.
По направлениям, которые мы ведем, поддержка Apple Pay и Google Pay подтверждена у карты казахстанского банка: именной пластик, 5 лет действия, добавляется в Wallet из приложения банка. По остальным направлениям статус зависит от программы, и мы указываем его на карточке продукта, потому что для части банков СНГ токенизация появилась только в 2025 году и не по всем классам карт.
Мы в Изипей.ворлд оформляем карту Казахстана удаленно: 14 990 рублей, выпуск за 5 дней, пополнение из Цифра банка, Альфа-Банка, МТС Банка и ЮMoney, с добавлением в Apple Pay и Google Pay. Если задача — оплата телефоном в поездках, стоит сразу обсуждать именно этот параметр, а не искать его в описании постфактум: зарубежная карта для путешествий подбирается с учетом токенизации.
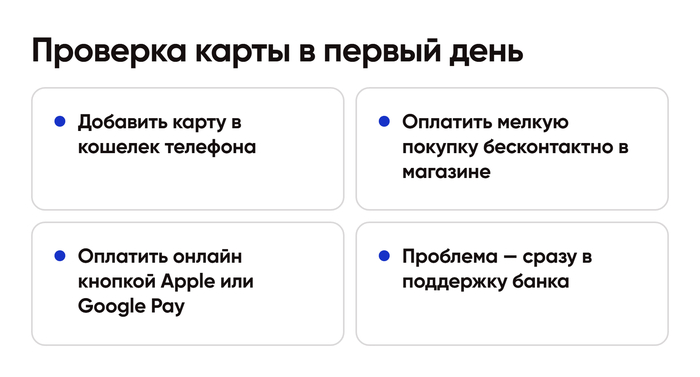
Добавить карту в Wallet или Google Кошелек в первый же день, сделать одну оплату на небольшую сумму в любом магазине, затем одну онлайн-оплату через Apple Pay или Google Pay на сайте с такой кнопкой. Если все три прошли, карта токенизируется штатно, и дальше она ведет себя как обычная. Если не прошло добавление — писать в банк с формулировкой «не выпускается токен» до того, как на карте появились деньги.
Apple Pay и Google Pay в России в 2026 году работают с картами иностранных банков: токен выпускает банк-эмитент, терминалы принимают его через НСПК, регион Apple ID и страна покупки телефона роли не играют. Ломается все в трех местах: банк не токенизирует конкретную программу, исчерпан лимит устройств, карта перевыпущена с новым номером. Mir Pay иностранные карты не принимает, а «Мир» в Apple Pay не работает. Поэтому поддержку токенизации проверяют до оформления, а не после.
Здравствуйте, подскажите, как поступить.Мне необходимо получать платежи от незнакомых людей. Карту свою привязывать не хочу. Подскажи, куда можно переводить платежи, кроме карты.
Таблица по направлениям: без нее выбор превращается в лотерею
28 сентября венгерская группа OTP сообщила, что пересматривает стратегию в России и рассматривает полный уход. Решение обещают до конца года. В комментариях к таким новостям всегда одно и то же: «забирайте деньги, пока не поздно».
Мы решили не гадать, а посмотреть, как это уже было. Иностранные банки уходили из России не раз, и у каждого ухода была своя механика. По этим историям хорошо видно, что клиенту действительно грозит, а что нет.
Весной 2022 года французская Societe Generale продала Росбанк компании Интеррос. Сделку закрыли быстро, за несколько недель.
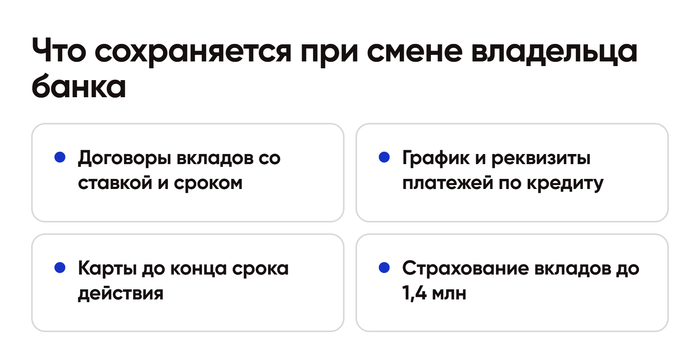
Для клиентов не изменилось почти ничего. Тот же банк, те же отделения, те же карты и приложение. Вклады продолжили начислять проценты по старым ставкам, кредиты платили на те же реквизиты. Новый собственник со временем поменял продуктовую линейку, но договоры, заключенные раньше, продолжили действовать.
Это главный урок: смена владельца не отменяет ваш договор. Вклад открыт в российском банке, а не в его иностранной материнской компании.
В 2022 году чешская группа PPF в два этапа продала российский Хоум Кредит Банк группе местных инвесторов. К сентябрю банк стал полностью российским.
Для клиентов банк продолжил работать как раньше. Долги по кредитам никто не списал, вклады никто не заморозил, карты работали до конца срока. Со временем менялись продукты и условия для новых клиентов, но старые договоры действовали.
Отдельная история в таких случаях — мошенники. На громкой новости звонят «из службы безопасности» и предлагают «перевести кредит в другой банк, пока этот закрывается» или «переложить вклад на защищенный счет». Настоящий банк так не делает: об изменениях он сообщает письмом и в приложении.
Американский Ситибанк пошел другим путем: в августе 2022 года объявил о поэтапном сворачивании розницы в России. Розничный кредитный портфель купил Уралсиб, и заемщики просто стали платить в другой банк. Сам Ситибанк продать удалось только в 2025 году, его купил Ренессанс Капитал.
Здесь неудобств было больше: приходилось закрывать счета, переносить зарплату, искать замену переводам. Но деньги клиентов при этом не пропали, у людей было время спокойно переехать.
ОТП Банк небольшой, около 0,4% активов российской банковской системы. Корпоративное кредитование он свернул еще в 2022 году, сейчас это в основном розничные кредиты и вклады.
Продать его, по словам самой группы, сейчас практически невозможно: покупатель должен устроить и Россию, и Евросоюз. Значит, скорее всего, процесс будет долгим, и у клиентов будет время.
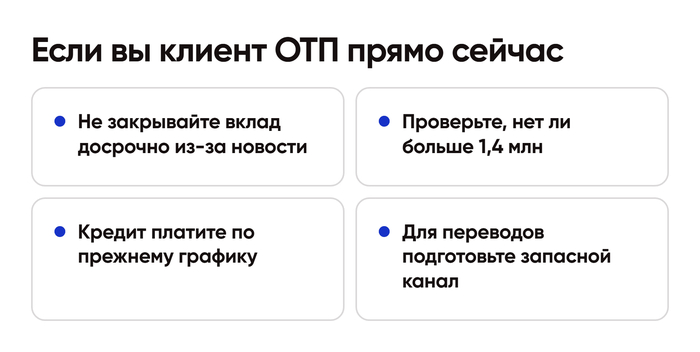
По вкладам и кредитам прошлые истории дают понятный ответ: договор сохраняется при любом собственнике, а суммы до 1,4 млн рублей на человека в одном банке застрахованы государством вместе с процентами. Закрывать вклад досрочно на новостях — значит потерять проценты без выигрыша в надежности.
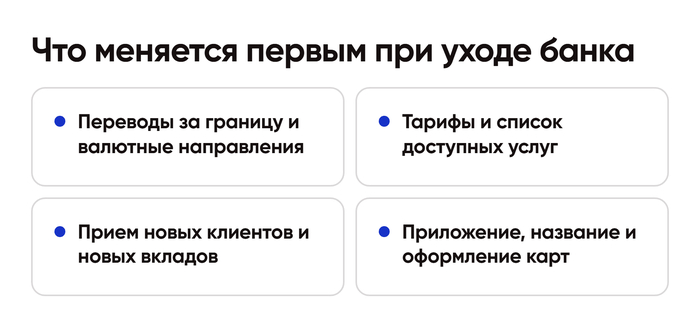
Все три истории сходятся в одном: первыми при уходе иностранного банка меняются трансграничные услуги. У ОТП это особенно чувствительно. В августе 2026 года банк вернул переводы в тенге в Казахстан через SWIFT и оставался одним из немногих, кто проводит платежи в евро для частных лиц.
Если вы пользуетесь этими переводами, стоит заранее подготовить второй путь. Когда деньги отправляются в Казахстан, чтобы там же их тратить, проще держать карту казахстанского банка на свое имя и пополнять ее напрямую из российского банка.
Мы в Изипей.ворлд оформляем такие карты удаленно. Карта Казахстана стоит 14 990 рублей, выпуск за 5 дней, пополнение из Цифра банка, Альфа-Банка, МТС Банка и ЮMoney. Если нужно быстрее, есть карта Таджикистана за 21 990 рублей с выпуском за 3 дня.
Иностранные банки уходили из России по-разному: продажей, как Росбанк и Хоум Кредит, или постепенным сворачиванием, как Ситибанк. Ни в одной из этих историй клиенты не потеряли вклады. Менялись названия, приложения и в первую очередь переводы за границу. Поэтому с ОТП разумно не паниковать, а заранее подумать только о переводах.
Ну это и в правду смешно!
Запросил оператора, час ждал, разбираться с вопросом никто не стал, просто отписка.
Здравствуйте! Баланс на текущую дату: 0 руб.
Последний платеж на сумму 497,47 руб., в том числе комиссия 4,97 руб., поступил 18.09.2026 13:07.
Название тарифа по услуге Интернет ДИ 5.0. Интернет по GPON до 100 Мбит/с, подключение по технологии GPON
Скорость 100 Мбит/с.
Абонентская плата 390 руб.
В июне поступила оплата меньше, чем требовалось. Задолженность перешла в июль. В августе оплата поступила меньше, задолженность перешла на сентябрь. Во избежание недоразумений рекомендуем оплачивать в полном объеме.
Ну т.е. абонент ещё и виноват: типа не нужно платить меньше, чем надо!
Или скидки за бонусы - фикция?
Хотя вопрос я задал очень конкретный.
Здравствуйте. Расшифруйте, пожалуйста, подробно начисления по л/с ###########. Долгов нет, тариф 390 р/мес., а суммы к оплате всё время разные, причём иногда значительно больше, чем 390 р., при этом какие-то непонятные суммы остатков и авансов.
Ну только руками развести...(((
Имеется в квартире родственников интернет от РТ, тариф 390 руб./мес. за 100 Мбит/с.
Родственники платят строго по счетам, выставляемым в лишний личный кабинет.
А тут задумались - шибко разные суммы в месяц, причём ни разу не 390 рэ (один только раз было 390).
Я из ЛК выписал счета, сделал табличку - и прихуел удивился!
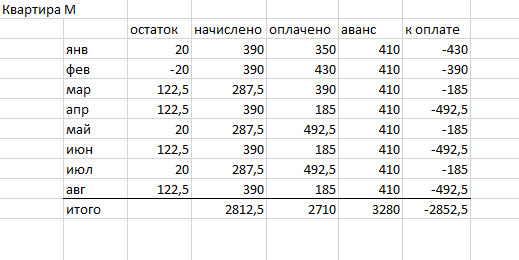
Квартира М - это по фамилии владельца. Названия столбцов - из предъявляемых РТ счетов, самому нихрена не ясно!
Подсказка: дважды использовалась скидка 25% на тариф за своевременную оплату, но таблице этой скидки не видать.
Но всё равно - как я ни бился, арифметика не сходится.)))
Написал в чат РТ - там чуть не до скандала дошло, оператор мне уже по 640 рублей стал насчитывать))) в общем, результат нулевой.
Товарищи! Кто с математикой или логикой ихней дружит - разложите уж по полочкам, что и как? ибо у меня ни мозгов, ни нервов не хватает на объяснения!)))

Рынок зарубежных карт: логика, а не список стран
Про зарубежные карты чаще всего пишут в формате «топ-5 стран» или «где дешевле». Это дает список, но не объясняет главного: почему у одних направлений выпуск занимает три дня, а у других три недели, почему часть карт неименные, а часть требуют визита в другую страну. Разбираем рынок не по перечню стран, а по механике, которая определяет все остальное.
На рынке зарубежных карт работает логика, обратная привычной: не клиент выбирает банк, а банк решает, готов ли он вообще открывать счет нерезиденту, и на каких условиях. Это определяет буквально все параметры направления — от срока выпуска до того, нужен ли личный визит.
Отсюда и разброс на рынке: одни банки готовы работать полностью дистанционно и с неименным пластиком — это дает скорость в три-пять дней. Другие требуют более полной идентификации — отсюда визит, электронное резидентство или местный номер телефона. Это не каприз конкретного банка, а его политика по работе с нерезидентами, и она у каждого банка своя.
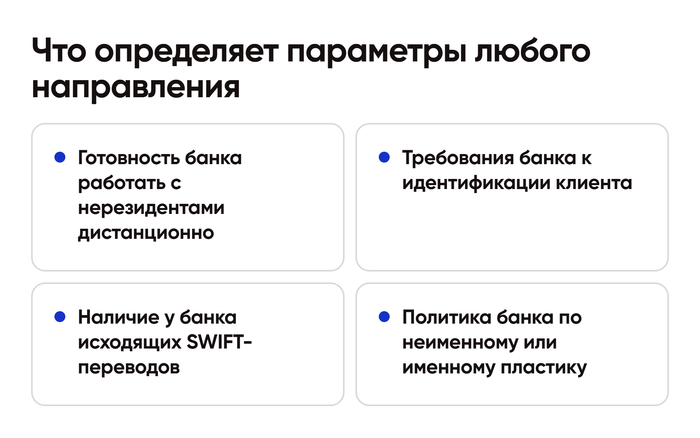
Из первого принципа следует второй: карта не бывает универсально лучшей, она бывает подходящей под конкретную задачу. Карта с самым коротким сроком выпуска почти всегда неименная — для покупок и снятия наличных этого достаточно, но не подходит под сервисы, которые проверяют имя держателя. Карта с исходящим SWIFT оформляется дольше и стоит дороже в обслуживании — это другой уровень банковского продукта, а не «улучшенная версия» быстрой карты.
Отсюда правило, которое стоит проговорить в самом начале выбора, а не после оформления: сначала формулируется задача — что картой будете делать и чем ее пополнять, и только потом подбирается направление.
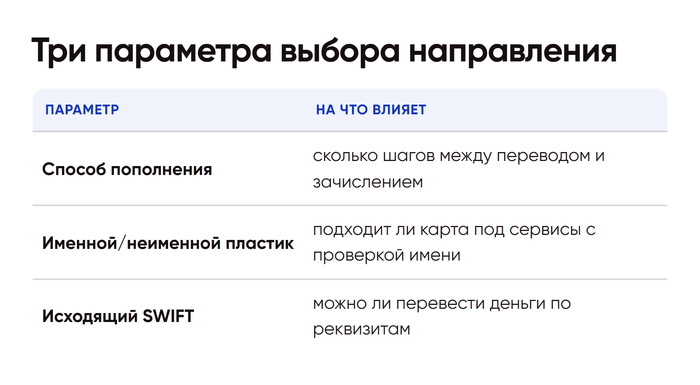
Первый — способ пополнения. Часть направлений, например карта Таджикистана, принимает обычный перевод из приложения российского банка, часть работает через системы переводов и корреспондентские счета, часть — только через криптовалютный канал. Это разница не в надежности, а в количестве шагов между переводом и зачислением средств, и именно она чаще всего разочаровывает тех, кто выбирал карту по одной только цене.
Второй — именной или неименной пластик. Для покупок и снятия разницы нет, для сервисов с проверкой владельца способа оплаты — есть, и это стоит выяснить заранее, а не постфактум.
Третий — нужен ли исходящий SWIFT. Это отдельная функция перевода по реквизитам получателя, а не карточная операция, и она есть не у всех направлений и обычно только на верхнем уровне линейки — например, у карты армянского банка.
Сравнивать направления по одной цифре стартовой цены — распространенная, но методически неверная привычка. Карта за меньшую сумму почти всегда закрывает одну простую задачу и выпускается быстрее; карта дороже — это либо более широкие лимиты, либо мультивалютный счет, либо доступ к SWIFT, либо более сложная процедура идентификации у банка. Это разные продукты для разных задач, а не одна и та же карта по разной цене.
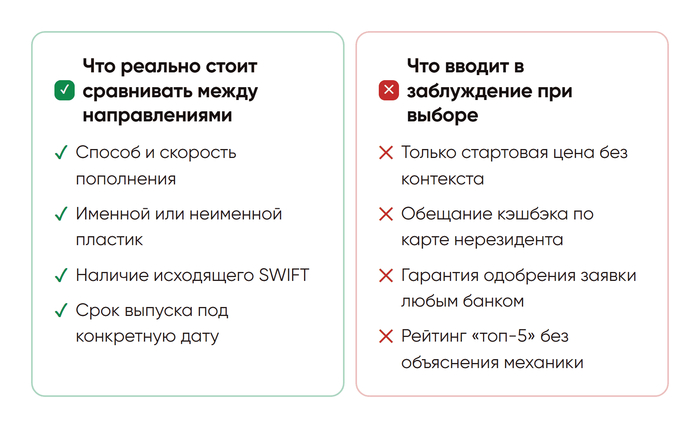
Два пункта стоит знать заранее, чтобы не удивляться постфактум. Кэшбэка и процента на остаток по картам нерезидентов не бывает — банк применяет к такому клиенту базовый тариф вне зависимости от того, что обещано в переписке. И гарантии одобрения заявки не дает никто: банк вправе отказать нерезиденту без объяснения причин, это штатная практика, и правильная реакция исполнителя — заранее оговоренный порядок действий на этот случай: перенос на другое направление или возврат.
Открытые условия по каждому направлению, без реконструкции по слухам, — на витрине: зарубежная карта: все направления в одном месте.
Рынок зарубежных карт для россиян устроен вокруг одного принципа: банк отбирает клиента, а не клиент выбирает банк из каталога. Из этого следуют и разные сроки, и разный пластик, и разная доступность SWIFT. Разумный выбор здесь строится не от цены, а от задачи — что картой будете делать и чем пополнять, а дальше уже подбирается направление под эти два ответа.
Конвульсии умирающего, попытка схватиться хоть за что-то .
Как нагло лезть и снимать деньги по номеру телефона спустя столько лет...
Спасибо за архив, но он мне нахрен не нужен, фотки 20-ти летней давности для клиентов, которым вел мероприятия за 2,5 тысячи рублей.
Я уже и забыл про тебя давно. "Ничего личного"
Прощай...


