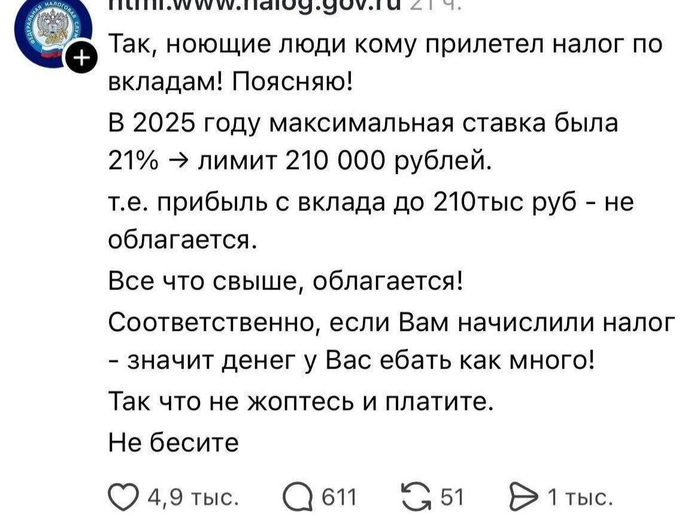
Налог с процентов по вкладам
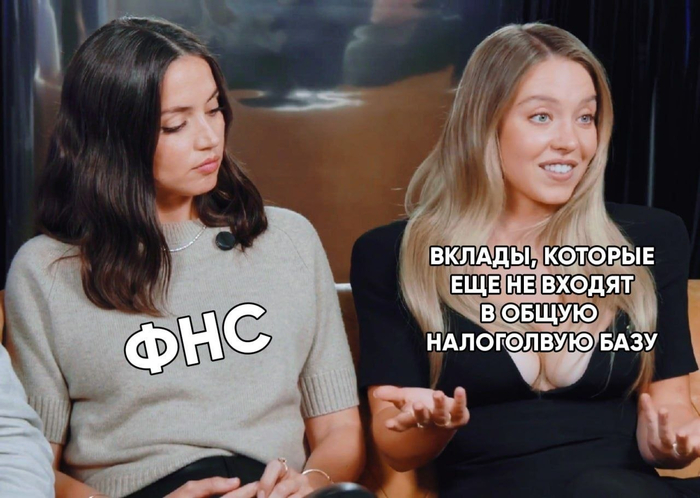
автор мема так переволновался на самом интересном месте, что даже опечатку допустил
автор мема так переволновался на самом интересном месте, что даже опечатку допустил
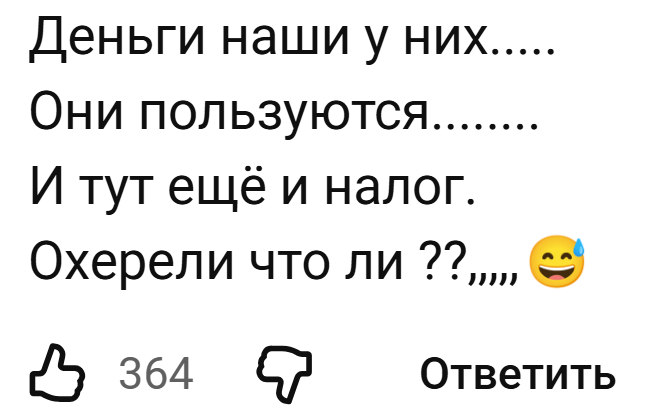
В общем, проценты берут с вкладов, превышающих 1млн рублей. Для кого-то миллион в банке это много, для кого-то мало. Но сам факт, что банки итак крутят деньги своих вкладчиков, и на этом зарабатывают, а теперь на вкладчиках заработает налоговая. ИМХО тоже, что охерели.
Про денежные переводы. Теперь банк сообщает в Росфинмониторинг, если операция подпадает под критерии обязательного контроля либо выглядит подозрительной. Как информируют налоговики, просто переводы от разных лиц на карту уже вызывают подозрения о сером заработке, независимо от суммы.
Киберпанк, который мы заслужили
Пруф переводы
Пруф вклады
Вклады обналичиваются в карманы. Как спрос на кэш влияет на банковскую ликвидность.
В России вновь резко вырос спрос на наличные. За первую половину июля 2026 года их объем в обращении увеличился больше чем на 500 млрд руб. Темпы прироста превысили среднемесячные показатели во втором квартале. Всего, по данным ЦБ, с начала февраля объем наличных в экономике вырос почти на 2,5 трлн руб.
Регулятор связывал такую тенденцию с перебоями в работе мобильного интернета и адаптацией бизнеса к налоговым изменениям. В результате у финансовых организаций сокращается объем свободных денег, а дефицит ликвидности с начала 2026-го вырос в четыре раза. Впрочем, критичной ситуация пока не стала, говорит управляющий директор отдела валидации агентства «Эксперт РА» Юрий Беликов:
«Почти наверняка это продолжение той же тенденции, которая сложилась в начале 2026 года. То есть по большей части спрос на наличные обеспечивают физические лица. Немаловажный фактор — это, конечно, то, что многие предприятия малого бизнеса просят покупателей оплачивать наличными. На фоне того, что банки снижают ставки по депозитам значительно быстрее, чем идет вниз ключевая ставка, депозиты не рефинансируются, а частично просто переходят в кэш.
Скорее всего, эта тенденция продолжится и далее. Вероятно, темпы конвертации средств могут несколько замедлиться, потому что определенная доля депозитной базы стабильна. Но так или иначе до конца 2026-го с большой вероятностью мы будем наблюдать переток средств в наличные.
Увеличение на 500 млрд руб. — это значительная сумма, которая не является, конечно, критичной для стабильности банковской депозитной системы. Но вкупе с тем, что это, в общем-то, устойчивая конвертация, которая происходит на протяжении нескольких последовательных месяцев, это вносит свой существенный вклад в структурный дефицит ликвидности для банков».
По оценкам экспертов, на фоне нехватки свободных средств банки могут повысить ставки по кредитам и ввести более жесткие требования к заемщикам. Эксперт финансового рынка Андрей Бархота называет более привлекательные условия вкладов еще одним способом борьбы с дефицитом ликвидности:
«Конечно, часть средств снимается домашними хозяйствами для финансирования потребления. Часть этих денег идет в наличные, но на горизонте шести месяцев они трансформируются в потребительские расходы. Часть средств уходит в другие инструменты вложения на пути к большей доходности: кто-то верит в золото, кто-то верит в какие-то ценные бумаги и так далее. И, конечно, играет роль мотив предосторожности.
Мы также видим еще и изменение регуляторной среды, связанное с возможностями блокировки, остановки транзакций по клиентским операциям. Это один из мотивов, который уже на бытовом уровне заставляет часть экономических агентов трансформировать свои средства в наличные. Такие темпы могут не только сохраниться, но даже и ускориться.
На самом деле есть элементы — даже Банк России на это указывает — дефицита ликвидности. И в этом отношении мы видим противофазное движение на рынке депозитов. То есть вопреки снижению ключевой ставки, даже небольшому, банки не уменьшают процентные ставки по некоторым категориям депозитов. Возможно, даже на рубеже лета — осени мы увидим еще движение, когда ключевая ставка не будет снижаться или будет снижаться маленькими темпами, а вот ставки по депозитам будут расти. Но, естественно, до определенного предела».
Власти пытаются стимулировать безналичные расчеты среди малого бизнеса. С июля 2026-го Национальная система платежных карт вдвое снизила комиссию за некоторые межбанковские переводы — до 1%. Предполагается, что льготные тарифы будут действовать до 2029 года для МСП в сфере бытовых услуг и ремонта, а также для нотариусов и адвокатов.
Для доходов 2025 года и позднее:
С 1 января 2025 года проценты по вкладам выделены в отдельную налоговую базу. Применить вычеты к уплаченным налогам нельзя (лечение, обучение, спорт , фитнес).
Для доходов 2023–2024 годов:
За 2023–2024 годы ещё можно вернуть налог — тогда проценты входили в общую базу. Для этого нужно заявить в налоговую декларацию 3-НДФЛ на различные вычеты, даже если у вас не было других доходов.
Сроки подачи:
• За 2023 год — до 31 декабря 2026 года.
• За 2024 год — до 31 декабря 2027 года.
Помните, в давние времена, то есть до 2023 г., с процентов по банковским вкладам не надо было платить налоги. Хорошие новости: нам хотят частично вернуть эту радость.
Законодатели предлагают аттракцион неслыханной щедрости: если держать вклад три года, проценты с него освободят от НДФЛ. Законопроект пока никто не видел, но обещают скоро внести.
Тем временем Минфин не слишком рад этому предложению. Там выступают за фондовый рынок: если уж стимулировать инвестиции, то пусть народ акции берет, а не в банк несет. Во вклады у нас и так могут, умеют, практикуют.
Новости отличные, ждем законопроект и следим за наперстками.
Мой телеграм канал https://t.me/+8C0QeLPLhl43Zjdi
C 2023 года был введен налог на доход, полученный с вкладов и накопительных счетов.
Cогласно статье 214.2. Налогового Кодекса РФ налоговая база данного налога определяется как превышение суммы доходов в виде процентов по всем вкладам над суммой процентов, которая рассчитывается как произведение 1 млн. ₽ и максимального значения ключевой ставки Центрального банка Российской Федерации из действовавших по состоянию на 1-е число каждого месяца в указанном налоговом периоде.
В настоящее время ключевая ставка составляет 21%. Если до 1 декабря 2025 года ключевая ставка не будет выше 21%, то сумма процентов, не облагаемых налогом в 2025 г. составит 210 тыс.₽.
В случае увеличения ключевой ставки в 2025 г. необлагаемая налогом сумма увеличится. Но в целом по году составит не менее 210 тыс.₽.
У налога есть особенности:
1. Проценты учитываются в налоговой базе именно в том году, когда будут выплачены банком. Т.е. открыв вклад условно сегодня на срок 1 год и с начислением процентов в конце срока проценты будет начисляться уже в следующем году, тем самым налоговая база за этот год снизится.
2. Для доходов с вкладов в иностранной валюте идет пересчет в рубли по курсу на дату получения дохода.
3. Считать налог самостоятельно не нужно. Это сделает ФНС по аналогии с налогами на недвижимость и автомобили.
4. Налог нужно платить самостоятельно, сумма не будет удерживаться банком.
5. Налог считается с суммы всех вкладов и накопительных счетов одного физического лица. Неважно количество открытых счетов.
6. В расчет не попадают вклады, счета со ставкой до 1% годовых.
7. Налог с вкладов объединяется вместе с подоходным налогом уплаченным работодателем и может быть возвращён в рамках процедуры налогового вычета. Это касается только процентов, выплаченных до 2024 года включительно. С 2025 года налоговым вычетом нельзя будет вернуть проценты.
8. С 1 января 2025 г. для вкладов от 15 месяцев и выплатой в конце срока действуют обновленные правила начисления налога: необлагаемый налогом минимум рассчитывается исходя из суммы процентов за каждый год. Это правило будет распространяться и на проценты за 2023 и 2024 год. Так что у кого были вклады от 15 месяцев налоговая должна будет сделать перерасчёт.
При средней банковской ставке по вкладам и накопительным счетам 20,5% чтобы не платить налог можно держать в банке 1,05 млн.₽.
Подписывайтесь на мой телеграм-канал про финансы и инвестиции.

2 декабря - дедлайн по налогам!
Если вы не получили уведомление, то возможно налогов у вас менее 300 рублей. Такие суммы теперь платятся раз в 3 года.
Нашли ошибку в уведомлении или не согласны с суммой? Нужно сообщить об этом в свою инспекцию для перерасчета. Ведь после 2 декабря на неуплаченную сумму будут ежедневно начислять пени! Кроме того за неуплату/неполную уплату НДФЛ предусмотрена административная ответственность.
Не откладывайте уплату налогов на последний день, чтобы черная пятница не обернулась потом в черный понедельник😉