50 тысяч в год — потолок расходов, которые можно будет учесть. При ставке НДФЛ 13% максимальный возврат составит 6,5 тыс. рублей за год на одного питомца.
В список включили: корм, лекарства, ветеринарные услуги, вакцинацию, стерилизацию и другие расходы на уход. Понадобятся подтверждение передачи животного именно из приюта и чеки.
Вычет предлагают давать в течение трёх налоговых периодов, но учитывать его в общем лимите социальных вычетов.
Пока это только законопроект: текст инициативы и условия. Идею уже обсуждали на Пикабу летом, когда её отправили на заключение правительства (предыдущий пост). Теперь проект внесли в Думу.
Олимпийская чемпионка и призер чемпионата мира по лыжным гонкам Наталья Баранова напоминает: заниматься спортом сегодня не только полезно, но и выгодно. Вы можете вернуть часть расходов на физкультуру и спорт с помощью налогового вычета. О такой возможности неоднократно рассказывал Народный фронт.
Сэкономить можно до 19 500 рублей в год (13% со 150 тысяч рублей). Вычет можно получить за себя, за детей, а с этого года — и за родителей-пенсионеров. Главное условие: организация, где вы занимаетесь, должна быть в перечне Минспорта.
С 1 января 2025 года вычет можно получить не только за оплату секций и спортзалов, но и за выполнение нормативов ГТО! И сделать это очень просто:
- сдайте нормативы и получите или подтвердите знак отличия; - в этом же году пройдите диспансеризацию; - обратитесь к работодателю или в налоговую.
Оформить несложно — есть несколько способов, включая упрощённый через личный кабинет ФНС. Подробную информацию о способах получения вычета можно найти на официальном сайте Федеральной налоговой службы: clck.su/FynOG.
Ссылка на публикацию в официальной группе Народный фронт - Томская область в ВК: https://vk.ru/wall-138148647_24764 (зарегистрирована в Роскомнадзоре)
Это станет реальным стимулом для ответственного отношения к питомцам и снизит нагрузку на приюты, полагает заместитель председателя комитета Госдумы по бюджету и налогам Каплан Панеш
МОСКВА, 25 сентября. /ТАСС/. Ввести социальный налоговый вычет на сумму расходов на ветеринарные услуги, стерилизацию, вакцинацию, лечение и приобретение лекарств для домашних животных считает необходимым заместитель председателя комитета Госдумы по бюджету и налогам Каплан Панеш (фракция ЛДПР). Об этом он заявил в беседе с ТАСС.
"В России миллионы семей содержат домашних животных. Многие хотели бы взять питомца из приюта, но боятся, что не потянут расходы на ветеринарию, лечение, стерилизацию, вакцинацию. При этом в стране огромное количество бездомных животных, которые нуждаются в доме. Государство поддерживает благотворительность и приюты, но не стимулирует граждан брать животных. Предлагаю ввести социальный налоговый вычет на расходы, связанные с лечением, стерилизацией, вакцинацией и содержанием домашних животных, в том числе взятых из приютов", - рассказал депутат.
Это станет реальным стимулом для ответственного отношения к питомцам и снизит нагрузку на приюты, полагает Панеш.
"В рамках вычета установить лимит расходов на одного питомца в размере 50 тыс. рублей в год, с возможностью возврата 13% от этой суммы - до 6,5 тыс. рублей на животное. Для семей, взявших животное из приюта или из системы отлова, лимит увеличить до 80 тыс. рублей в год, с максимальным возвратом до 10 тыс. рублей", - отметил он.
Вычет можно будет оформить через личную налоговую декларацию или через упрощенный порядок, если ветеринарная клиника передает данные в налоговую службу, добавил он.
"Как это будет работать? Владелец животного сохраняет чеки и договоры с ветеринарной клиникой. При подаче декларации 3-НДФЛ указывает расходы и получает возврат. Для упрощенного порядка - если клиника подключена к системе передачи данных - вычет может быть оформлен автоматически, как это уже работает с медицинскими и образовательными услугами", - указал Панеш.
Забота о животных - это не только личное дело, но и социальная ответственность, подчеркнул он.
"Если государство хочет, чтобы меньше животных оставалось на улице, оно должно поддержать тех, кто готов взять их в семью. Вычет на лечение животных - это не просто льгота, это шаг к гуманному обществу", - полагает Каплан Панеш.
Налоговая инспекция вернула женщине 362 705 рублей имущественного налогового вычета. Деньги были перечислены официально, после представления налоговых деклараций и принятия налоговым органом соответствующих решений.
А потом выяснилось, что вычет ей вообще не полагался. Налоговая обратилась в суд и потребовала вернуть всю сумму. Женщина не согласилась. Спор дошел до кассационного суда. И суд встал на сторону налоговой.
Как так получилось
Женщина заявила имущественный налоговый вычет в связи с расходами на приобретение недвижимости. По результатам рассмотрения деклараций налоговая предоставила вычет и в 2022 году вернула ей НДФЛ. Общая сумма составила 362 705 рублей.
На этом история могла бы закончиться.
Но налоговая выяснила, что имущественным вычетом женщина уже пользовалась раньше — еще в 2003–2004 годах, когда приобретала другое жилое помещение. Получается, право на имущественный вычет она уже реализовала. Повторно воспользоваться им она не могла. Именно это обстоятельство стало основанием для требований ФНС.
Налоговая потребовала вернуть деньги
Инспекция обратилась в Балашихинский городской суд Московской области с иском о взыскании с женщины 362 705 рублей.
Причем деньги требовали вернуть не просто потому, что налоговая пересмотрела свое решение. ФНС заявила их как неосновательное обогащение.
Логика здесь следующая: если человек получил деньги из бюджета, но законных оснований для их получения у него не было, эти деньги подлежат возврату.
Суд первой инстанции требования удовлетворил. Московский областной суд согласился с этим решением.
После этого женщина обратилась в кассацию.
«Но ведь деньги сама налоговая мне и вернула»
Ошибка произошла не потому, что женщина каким-то образом самостоятельно получила деньги из бюджета. Она подала декларации. Налоговая их рассмотрела. Налоговая приняла решения. Налоговая перечислила деньги. И только потом выяснилось, что право на имущественный вычет уже было использовано.
Можно ли в такой ситуации сказать: раз налоговая сама ошиблась, значит, гражданин не должен отвечать за ее ошибку? Суды ответили, что само по себе это обстоятельство не дает права оставить деньги себе.
Что сказал кассационный суд
Первый кассационный суд общей юрисдикции 22 мая 2025 года оставил решения нижестоящих судов без изменения.
Суд указал, что женщина ранее уже воспользовалась правом на имущественный налоговый вычет. Следовательно, повторного права на вычет у нее не возникло. А денежные средства, полученные в результате ошибочного предоставления вычета, являются неосновательным обогащением и подлежат возврату.
При этом кассационный суд сослался на позицию Конституционного Суда РФ, изложенную в Постановлении от 24 марта 2017 года № 9-П. В этом Постановлении рассматривался вопрос о возможности взыскания денежных средств, полученных в качестве имущественного налогового вычета без предусмотренных законом оснований, в том числе вследствие ошибки налогового органа.
То есть ситуация, когда налоговая сама ошибочно перечислила человеку деньги, не означает, что эти деньги теперь невозможно вернуть в бюджет.
А может ли налоговая вспомнить об ошибке через десять лет?
Возможность взыскания ошибочно предоставленного вычета не означает, что налоговая получает право бессрочно пересматривать любые свои решения. В Постановлении № 9-П Конституционный Суд определил временные рамки для подобных требований.
Если вычет был предоставлен вследствие ошибки налогового органа, требование о возврате денежных средств может быть заявлено в течение трех лет с момента принятия ошибочного решения о предоставлении вычета.
Если же речь идет о противоправных действиях самого налогоплательщика, порядок исчисления этого срока отличается.
В рассматриваемом деле решения о возврате НДФЛ были приняты 3 июня 2022 года, а спор о взыскании денег возник до истечения трехлетнего периода.
Поэтому вопрос о пропуске этого срока в пользу налогоплательщицы не сработал.
Что из этого следует
Эта история показывает довольно неприятную для налогоплательщиков вещь. Если налоговая сама ошиблась и вернула вам деньги, это еще не означает, что деньги гарантированно останутся у вас.
Если впоследствии будет установлено, что законных оснований для получения вычета не существовало, налоговый орган при соблюдении необходимых условий может потребовать вернуть полученную сумму.
Причем спор действительно может закончиться судом.
Поэтому при получении имущественного вычета, особенно если речь идет о повторном приобретении недвижимости, стоит самостоятельно проверить, не использовалось ли право на вычет раньше.
В этой истории ошибка налоговой стоила гражданке 362 705 рублей.И, пожалуй, главный вопрос здесь даже не в том, должна ли она была вернуть деньги. Гораздо интереснее другое - почему налоговая сначала не заметила, что человек уже использовал свое право на вычет, а обнаружила это только после того, как перечислила ему сотни тысяч рублей?
Но этот вопрос в рассмотренном деле суд уже не решал.
Источник:
Определение Первого кассационного суда общей юрисдикции от 22 мая 2025 года № 88-12818/2025 по делу № 2-3298/2024.
Если в 2026 году вы купили жилье, платили за обучение, лечение, лекарства, спорт и официально работаете - налоговый вычет доступен сейчас. Что делать: собрать документы, написать заявление в налоговую, получить вычет вместе с зарплатой.
Мне письмо из налоговой пришло. Я уже думал, неужто у них совесть проснулась...
В общем: Я тут, достаточно давно, внезапно узнал, что операции по _сохранению_ зрения, это "косметическая" операция, и по ОМС, типа "бесплатно", ее не делают. Ну, конечно, когда я ослепну (врачи обещали, что буквально надо подождать полгодика, и я ослепну), собственно я потому и прибежал к ним, что как то раз, вечером, понял, что ничего не вижу. Но как то проморгался, и побежал к Федоровский центр, где наблюдаюсь.
Итак: Я за свои деньги сделал несколько операций на глаза. За свои деньги. Честно заработанные, белые, деньги. С которых уплатил налоги. 2 ндфл, все дела. И мне положены налоговые вычеты.
Документы в налоговую я подал. Потом меня туда вызвали, я приехал, мы их поправили. Ибо как то я не так их заполнил. Мне сказали ждать выплату.
Спойлер спойлер, налоговая налоговый вычет мне не выплатила. Говорят, я уверен, что щас набегут всякие пропагандисты, и начнут орать, что вот им - выплатили. Ну а мне - нет.
И вот, прошло уже много лет, мне идет письмо... Из налоговой... Давайте угадаем, они реально хотят выплатить мне положенные деньги ?
Спойлер спойлер... Письмо давно получено, и я то знаю, что там написано. Ну а вам интрига будет. А мне серия постов.
Заодно покажу, на своем примере, что такое государство РФ. И как оно работает.
По теме «Бюджет и налоги» палата голосовала 400 раз — с 19 октября 2021 года по 22 июля 2026-го. По всей теме подано 111 614 голосов «за» и 3 478 «против». При этом 313 голосований из 400 прошли без единого «против» вовсе.
Тема выглядит бесконфликтной — до 120 голосований, где законопроект не набрал 226 голосов. Все 120 — первые чтения. Голосов «против» в них 75 на все 120 вместе взятых, медиана — ноль, в 104 случаях из 120 против не голосовал никто. «Единая Россия» в этих 120 голосованиях подала 28 голосов «за», 8 «против» и 2 «воздержался» — 38 выраженных позиций на 38 538 (сумма списочного состава ЕР по всем 120 голосованиям, а не число депутатов), то есть 0,1% от состава фракции. В 97 голосованиях из 120 фракция не выразила ни одной позиции: весь состав в графе «не голосовал».
Отсюда сюжет серии. Спор в Думе концентрируется там, где распределяются деньги фондов, а не там, где правится техника кодексов. И отклонение оформляется не голосами «против» — оно оформляется неучастием.
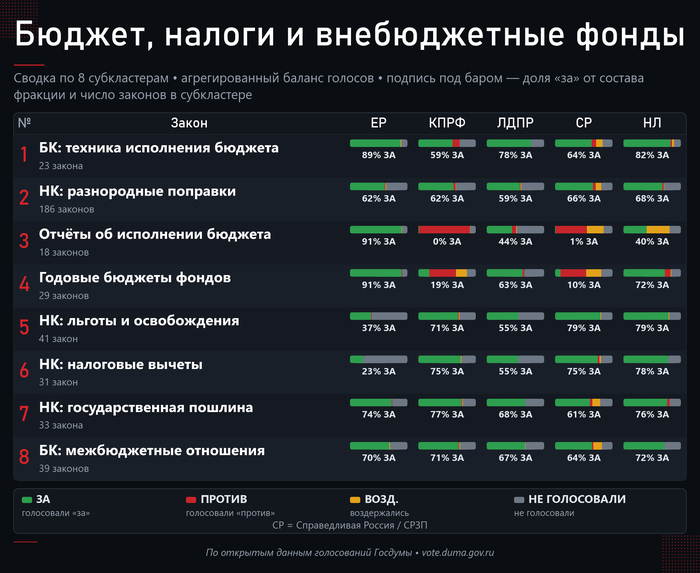
1. Опись: 400 голосований, восемь групп
Структура темы «Бюджет и налоги»: 400 голосований, восемь тематических групп. Источник поименные голосования Госдумы http://vote.duma.gov.ru/
Структура темы «Бюджет и налоги»: 400 голосований, восемь тематических групп. Источник поименные голосования Госдумы http://vote.duma.gov.ru/
По стадиям: 236 третьих чтений, 157 первых, 7 голосований об отклонении. Дальше стадия подписана у каждого голосования — первое и третье чтения здесь живут по разным правилам.
! Сразу оговорка про слово «поправки», раз в соседнем разборе из-за него вышел спор. Ниже «поправки в часть вторую НК» — это название группы законопроектов, каждый из которых вносит изменения в кодекс. Голосований по таблицам поправок среди этих 400 нет ни одного: в теме только итоговые голосования по законопроектам.
Восемь групп по размеру: 186 голосований по законопроектам о поправках в часть вторую Налогового кодекса; 41 — по статье 217 НК (освобождения от НДФЛ); 39 и 23 — две группы правок Бюджетного кодекса; 33 — госпошлины (статьи 333.35 и 333.38 НК); 31 — социальные вычеты (статья 219 НК); 29 — годовые бюджеты фондов; 18 — отчёты об исполнении бюджетов.
2. Как отклоняют, не голосуя
Образец — №1048992-7 о расширении социального налогового вычета для врачей и медперсонала. Первое чтение 21 ноября 2024 года. У «Единой России»: 0 «за», 0 «против», 0 «воздержался», 322 «не голосовал» из 322 — весь состав фракции. Итог палаты: 72 «за» при необходимых 226 (http://vote.duma.gov.ru/vote/129306).
Против не выступил никто. «За» дали КПРФ (49 из 57), СР (22 из 28) и один депутат ЛДПР. Законопроект остановился.
Оговорка, на которой держится текст: «не голосовал» — отдельная графа протокола, не равная ни «против», ни «воздержался».
3. Одиночный «против» — не позиция фракции
В самой большой группе — 186 голосований по поправкам в часть вторую НК — есть 14 случаев, когда по всей палате подан ровно один голос «против». Он принадлежит ЕР в 7 случаях, депутатам вне фракций в 4, КПРФ в 2, «Новым людям» в 1.
№212109-8 об увеличении критериев применения УСН, первое чтение 14 февраля 2023 года: палата 70 «за», 1 «против», 378 «не голосовал». У ЕР 0 «за», 1 «против», 323 «не голосовал» из 324 (http://vote.duma.gov.ru/vote/121078). Все 70 голосов «за» — от других фракций: КПРФ 46, СР 19, НЛ 5.
№780567-8 об отмене НДФЛ с пособий по временной нетрудоспособности, первое чтение 16 октября 2025 года: у ЕР 1 «за», 1 «против» и 313 «не голосовал» из 315 — 99,4% состава (http://vote.duma.gov.ru/vote/132280). Читать такие голоса как позицию фракции нельзя: это шум на фоне сплошного неучастия.
4. Где неучастие становится системой: вычеты по статье 219 НК
Группа из 31 законопроекта о социальных вычетах — минимум по доле поддержки ЕР среди восьми групп темы: 23,3% голосов «за» от суммарного состава фракции.
Та же доля в других группах: годовые бюджеты фондов 91,0%, отчёты об исполнении 90,8%, техника исполнения бюджета 89,3%, госпошлины 73,7%, Бюджетный кодекс 69,6%, поправки в часть вторую НК 62,4%, статья 217 НК 37,4%.
В 22 голосованиях из 31 «Единая Россия» не выразила ни одной позиции. Всего случаев полного неучастия фракции здесь 34: ЕР 22, ЛДПР 7, КПРФ 4, НЛ 1, СР 0.
5. Тем же приёмом пользуется оппозиция — на главном голосовании года
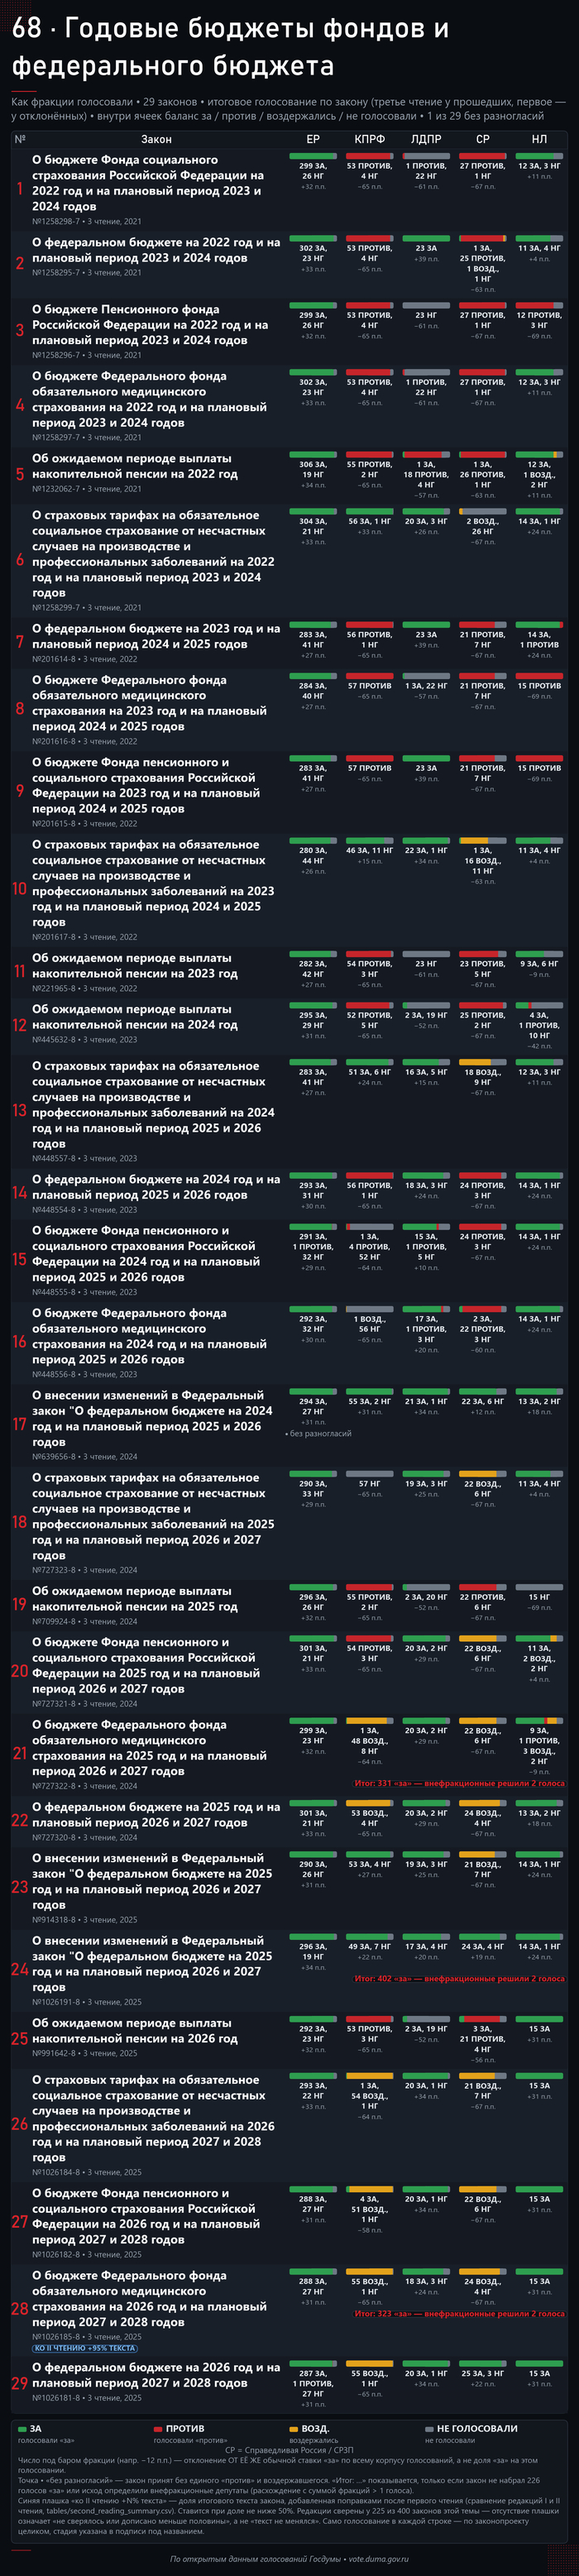
Годовые бюджеты фондов: 29 голосований. Источник поименные голосования Госдумы http://vote.duma.gov.ru/
Годовые бюджеты фондов: 29 голосований. Источник поименные голосования Госдумы http://vote.duma.gov.ru/
Федеральный бюджет на 2026 год, №1026181-8, третье чтение 20 ноября 2025 года. Палата: 348 «за», 1 «против», 56 «воздержался». У ЕР 287 «за», 1 «против», 27 «не голосовал» из 315. У КПРФ 0 «за», 0 «против», 55 «воздержался», 1 «не голосовал» из 56 — воздержались 98,2% состава фракции (http://vote.duma.gov.ru/vote/132995).
В тот же день по смежному закону №1026188-8 об особенностях исполнения бюджетов в 2026 году (третье чтение) КПРФ не подала ни одного голоса: 56 «не голосовал» из 56, весь состав (http://vote.duma.gov.ru/vote/133000). Палата приняла закон 347 голосами.
Два отказа за одно заседание разными графами протокола: демонстративное «воздержался» на бюджете, о котором пишут все, и молчание на техническом законе, о котором не пишет никто.
5.1. А до этого по тому же бюджету было 24 отдельных голосования
Бюджет — редкий случай, когда депутат может проголосовать не за пакет целиком, а за конкретную поправку. По всему созыву отдельных поимённых голосований по поправкам всего 1167, и четыре из пяти законов, где их больше всего, — федеральные бюджеты.
У бюджета на 2026 год, того самого №1026181-8, таких голосований 24. И все 24 — по поправкам из таблицы «рекомендованных к отклонению».
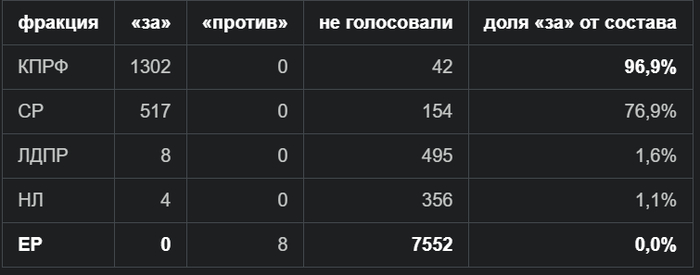
Вот что на них происходило, суммарно по всем 24 голосованиям, в долях от состава фракции:
Ни одна из 24 поправок не набрала 226 голосов. Медиана — 77 «за».
Читается это так. КПРФ, которая через несколько дней на третьем чтении демонстративно воздержится всем составом, до этого двадцать четыре раза голосует за свои поправки почти полным составом — и каждый раз они отклоняются. Не голосами «против»: у «Единой России» на все 24 голосования восемь голосов «против» и 7552 записи «не голосовал».
То есть механизм тот же самый, что и в разделе 2, только этажом выше. Отдельная кнопка по конкретной поправке здесь была — и она ничего не изменила, потому что большинству достаточно её не нажимать.
⚠И важная оговорка к самому правилу. Наличие отдельного голосования не означает, что депутат мог влиять на содержание закона. Все 24 голосования шли по таблице к отклонению — то есть по нормам, которые в закон и не попадали. По тем поправкам, которые в бюджет вошли, отдельных голосований не было: они прошли таблицей целиком.
6. У ЛДПР своя схема — на отчётах фондов
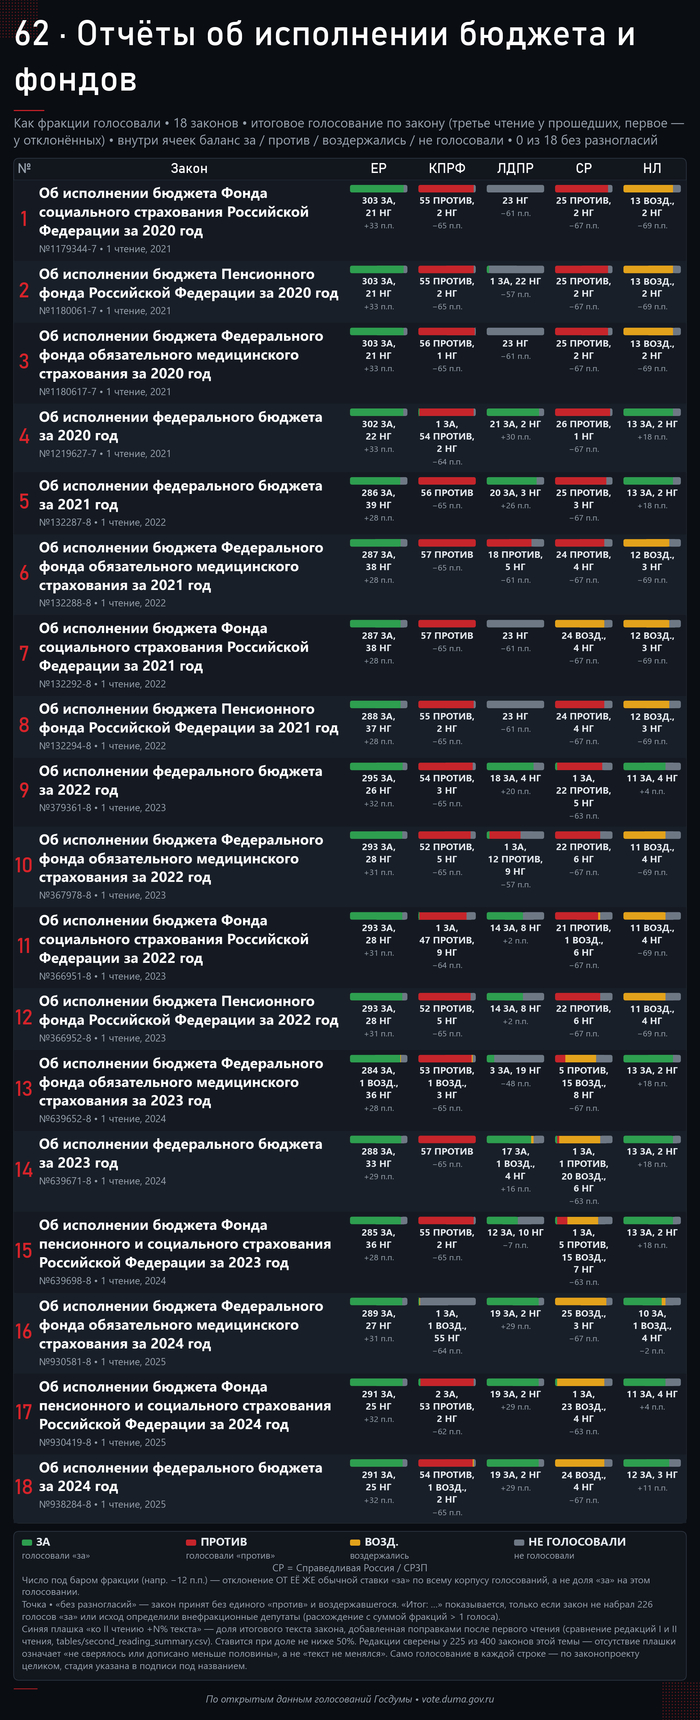
Отчёты об исполнении бюджетов фондов: 18 голосований. Источник поименные голосования Госдумы http://vote.duma.gov.ru/
Отчёты об исполнении бюджетов фондов: 18 голосований. Источник поименные голосования Госдумы http://vote.duma.gov.ru/
В группе из 18 отчётов об исполнении бюджетов ЛДПР четырежды отсутствует в протоколе целиком — 0/0/0 и 23 «не голосовал» из 23 депутатов состава: №1179344-7 и №1180617-7 19 октября 2021 года, №132294-8 и №132292-8 30 июня 2022 года.
Хронология 19 октября 2021 года. В 11:18 по головному отчёту об исполнении федерального бюджета за 2020 год (№1219627-7, первое чтение) ЛДПР даёт 21 «за» из 23 (http://vote.duma.gov.ru/vote/115802). В 13:10 по отчёту ПФР — уже 1 «за» из 23. В 13:11 по отчёту ФСС (№1179344-7) — ноль, при том что остальные фракции в зале и голосуют: КПРФ 55 «против» из 57, СР 25 «против» из 27, НЛ 13 «воздержался» из 15, ЕР 303 «за» из 324 (http://vote.duma.gov.ru/vote/115804). Через полторы минуты по отчёту ФФОМС — снова ноль.
30 июня 2022 года — та же фигура и опровержение версии «фракции не было в зале». Три голосования идут подряд без разрывов: ПФР (№132294-8) — у ЛДПР 0 позиций, ФСС (№132292-8) — 0 позиций, ФФОМС (№132288-8) — 18 «против» из 23 (http://vote.duma.gov.ru/vote/118949). Фракция была на месте.
7. Спорят там, где деньги фондов
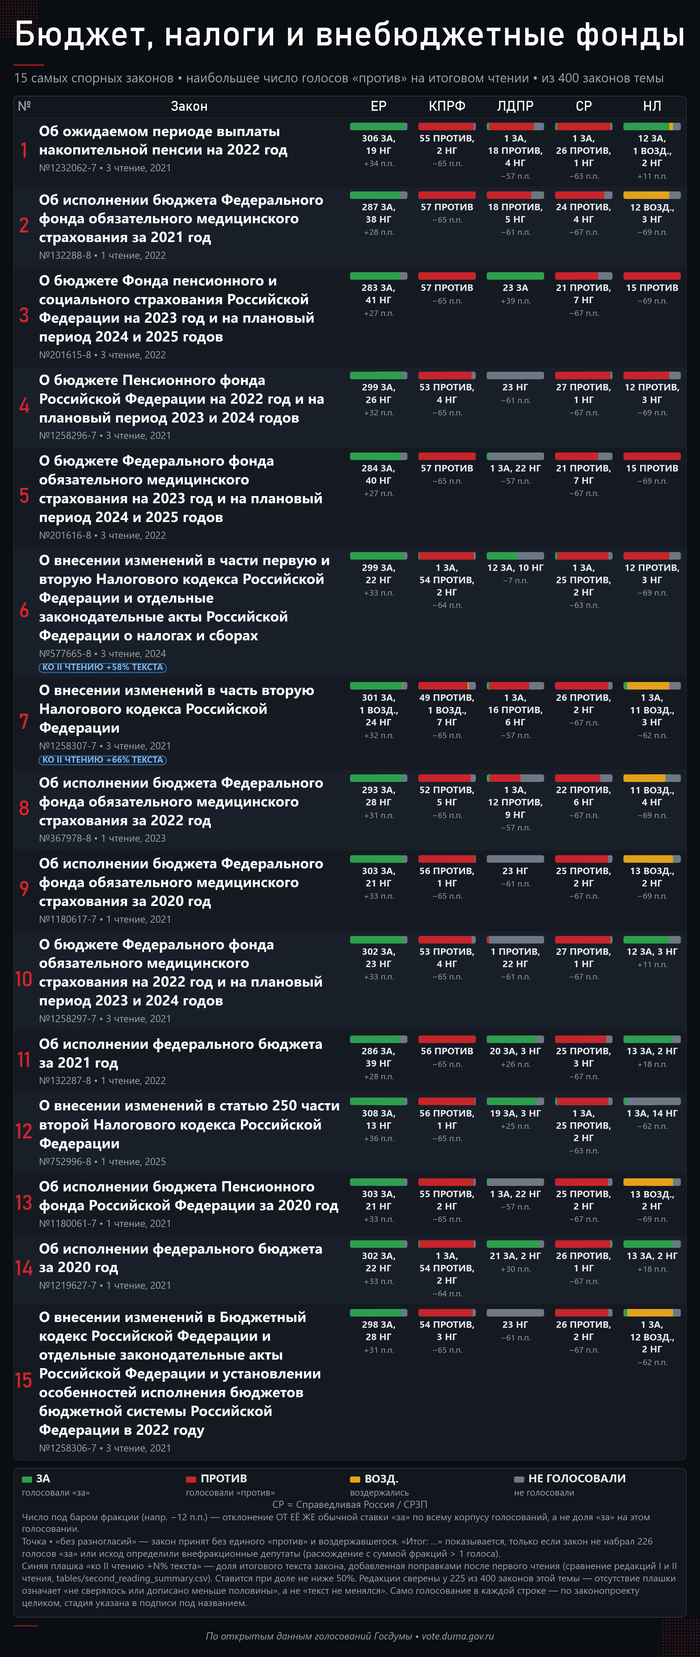
Законы с наибольшим числом голосов «против». Источник поименные голосования Госдумы http://vote.duma.gov.ru/
Топ-15 законов темы по числу «против»: 6 из отчётов об исполнении бюджетов, 5 из годовых бюджетов фондов, 3 из поправок в часть вторую НК, 1 из техники исполнения бюджета. Четыре группы — статья 217 НК, Бюджетный кодекс, госпошлины и статья 219 НК — не дали в топ-15 ничего.
Максимум по числу «против» среди 400 — №1232062-7 «Об ожидаемом периоде выплаты накопительной пенсии на 2022 год», третье чтение 7 декабря 2021 года: 320 «за», 100 «против», 1 «воздержался», 29 «не голосовал» (http://vote.duma.gov.ru/vote/116319). Против голосовали КПРФ 55 из 57, СР 26 из 28, ЛДПР 18 из 23 и один депутат вне фракций. ЕР — 306 «за» из 325, НЛ — 12 «за».
Здесь оппозиция голосует «против» тремя фракциями сразу. В группах, где правятся отдельные статьи НК, таких голосований нет.
8. Реформа, где линия прошла не по границе «власть — оппозиция»
Прогрессивная шкала НДФЛ, №577665-8, третье чтение 23 июля 2024 года: 313 «за», 92 «против» (http://vote.duma.gov.ru/vote/127586). По фракциям: КПРФ 54 «против» из 57, СР 25 из 28, НЛ 12 «против» из 15 и ни одного «за», ЕР 299 «за» из 321. ЛДПР дала 12 «за» и 10 «не голосовал» из 22 — поддержала реформу, против которой проголосовали три другие оппозиционные фракции.
Рядом — обратный по знаку случай. №924067-8 об интеграции цифрового рубля в бюджетный процесс, третье чтение 16 июля 2025 года: палата 346 «за» и единственный «против» от КПРФ, у которой 0 «за», 1 «против», 56 «не голосовал» из 57 (http://vote.duma.gov.ru/vote/131722). «Новые люди» — 15 «за» из 15.
Голос «против» в бюджетно-налоговой теме — редкое событие. Рабочим инструментом служит графа «не голосовал».
Чего эти числа не показывают
Мотива неучастия. Протокол фиксирует графу, а не причину: согласованное отклонение, командировка, болезнь и сбой карточки выглядят в таблице одинаково. Я не утверждаю, что 322 неучастия по №1048992-7 скоординированы; я утверждаю, что законопроект остановился при нуле голосов «против».
Судьбы отклонённых инициатив. По №1048992-7 в таблицах есть только первое чтение и рекомендация комитета отклонить законопроект. Что было дальше, из корпуса не следует.
Авторства. Кто вносил законопроект, в корпусе не записано, поэтому утверждение «оппозиционные инициативы отклоняют неучастием» я проверить не могу: измеряется поведение при голосовании, не происхождение текста.
Содержания поправок. Каждая карточка — итоговое голосование по законопроекту целиком; голосований по таблицам поправок среди итоговых нет ни одного (в Думе их 4390 из 16 689 открытых, но в карточки идут только итоговые), поэтому борьба ко второму чтению этими числами не видна.
Списочного состава. Доли считаются от численности фракции в протоколе на дату голосования, а состав менялся: у ЕР в 2021 году 324–325 депутатов, в 2025-м — 315–316.
Выводы для ЛЛ
Из 400 голосований темы «Бюджет и налоги» (19.10.2021 — 22.07.2026) 313 прошли без единого «против»: 111 614 голосов «за» и 3 478 «против» суммарно.
120 голосований не набрали 226 голосов, и все 120 — первые чтения. Голосов «против» в них 75 на все 120; в 104 случаях из 120 против не голосовал никто. Отклонение оформляет графа «не голосовал» — отдельная от «против» и «воздержался».
ЕР выразила в них 38 позиций (28 «за», 8 «против», 2 «воздержался») на 38 538 (сумма списочного состава ЕР по всем 120 голосованиям, а не число депутатов) — 0,1% состава; в 97 голосованиях из 120 позиций не было вовсе.
Минимум поддержки ЕР — 31 закон о социальных вычетах по статье 219 НК: 23,3% «за» от состава против 91,0% на годовых бюджетах фондов.
Приём не партийный: КПРФ 20.11.2025 воздержалась составом 55 из 56 по бюджету-2026 и в тот же день не подала ни одного голоса по смежному закону; ЛДПР в 4 из 18 отчётов об исполнении бюджетов отсутствует в протоколе целиком, включая 30.06.2022, когда сразу после двух нулей дала 18 «против» из 23 по отчёту ФФОМС.
Конфликт концентрируется на деньгах фондов: 11 из 15 законов с наибольшим числом «против» — отчёты и годовые бюджеты фондов; максимум — 320/100/1/29 по накопительной пенсии 07.12.2021. На прогрессивном НДФЛ 23.07.2024 (313/92) ЛДПР с 12 «за» разошлась с КПРФ, СР и НЛ.
ВЫВОДЫ Бюджетно-налоговая тема внешне почти бесконфликтна: 313 из 400 голосований прошли без единого «против». Но из 120 провалившихся проектов 104 не получили вообще ни одного голоса «против» — их остановило массовое неучастие, прежде всего ЕР.
Открытый конфликт возникает в основном там, где распределяются реальные деньги фондов и бюджета: 11 из 15 самых спорных голосований — годовые бюджеты фондов и отчёты об их исполнении.
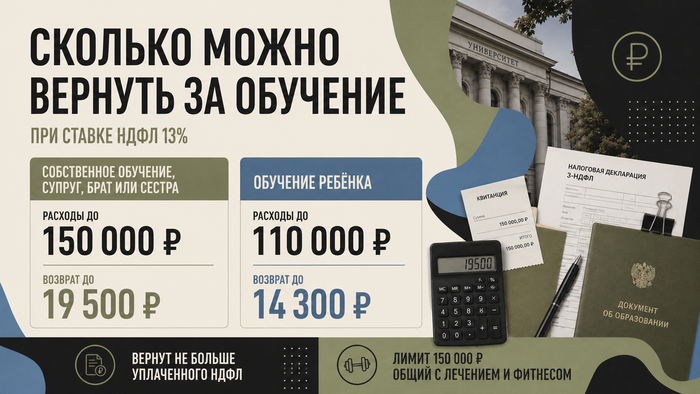
За обучение в вузе в 2026 году можно вернуть до 19 500 ₽ за себя и до 14 300 ₽ за ребёнка. Этот социальный налоговый вычет регулируется статьей 219 НК РФ. Государство возвращает 13% от расходов: лимит для собственной учебы равен 150 000 ₽ в год, а для очного обучения детей — 110 000 ₽. Итоговая сумма к возврату не может превышать объем НДФЛ, удержанного с вашего дохода. Из статьи вы узнаете, кто имеет право на вычет, как оформить возврат через личный кабинет ФНС и какие документы потребуются для подачи заявления за 2023–2025 годы.
✤ Содержание
• Кто может получить вычет • Сколько денег вернут • Примеры. Пять жизненных ситуаций • Как оформить возврат • Как вернуть налог за прошлые годы • Курсы у ИП и самозанятых • Оплата образовательным кредитом • Что проверить перед подачей • Частые вопросы
🔺Кто может получить налоговый вычет за обучение
Сначала смотрят, кто оплатил учебу. Студент подает заявление за себя, родитель — за ребенка. Лучше, чтобы в договоре, справке и платежном документе был указан один плательщик.
За собственную учебу подходит любая форма — очная, заочная и дистанционная. Для ребенка, подопечного, брата, сестры и супруга требуется очная форма. Ребенку, брату или сестре в год оплаты должно быть меньше 24 лет. Расходы на супруга можно заявлять начиная с 2024 года.
Пример. Отец оплачивает очное обучение 22-летней дочери и сам подает заявление. Перевод с карты дочери усложнит подтверждение расходов.
У вуза, школы или учебного центра должно быть право вести образовательную деятельность. Для государственных и частных организаций действует один порядок.
🔺Сколько можно вернуть за обучение
Вычет возвращает часть уже уплаченного НДФЛ. Полная стоимость программы влияет только на размер фактических расходов, а ФНС все равно применяет установленный предел.
При ставке 13% расчет можно представить так: сумма, которую разрешено учесть, умножается на 13%. Дальше результат сравнивают с НДФЛ, удержанным за тот же год. К возврату пойдет меньшая сумма.
🔺Примеры. Пять жизненных ситуаций
Ситуация 1. Студент платит за себя. Год в вузе стоит 180 000 ₽. В расчет попадут 150 000 ₽, поэтому вернуть можно до 19 500 ₽. Остальные 30 000 ₽ в этом году вычет не увеличат.
Ситуация 2. Налога удержали мало. Студент заплатил 150 000 ₽ за магистратуру, но официально работал только три месяца. Работодатель удержал 7 400 ₽ НДФЛ. Именно 7 400 ₽ и вернут, хотя расчетный максимум выше.
Ситуация 3. Родители заплатили 130 000 ₽ за ребенка. В расчет войдут 110 000 ₽; сумму можно распределить между родителями. Общий возврат при ставке 13% — до 14 300 ₽.
Ситуация 4. На курсы ушло 95 000 ₽, на лечение — 85 000 ₽. В общий социальный предел попадут 150 000 ₽, оставшиеся 30 000 ₽ не перенесут.
Ситуация 5. Анна заплатила 120 000 ₽ за очную магистратуру мужа. При достаточном НДФЛ она вернет до 15 600 ₽; расход войдет в ее общий социальный предел.
Название вуза порядок не меняет: для МФТИ, РАНХиГС, Финансового университета и Университета «Синергия» действуют одинаковые правила. Важны плательщик, форма обучения, документы и уплаченный налог.
Рис. Сколько можно вернуть денег за обучение
🔺Как оформить налоговый вычет в 2026 году
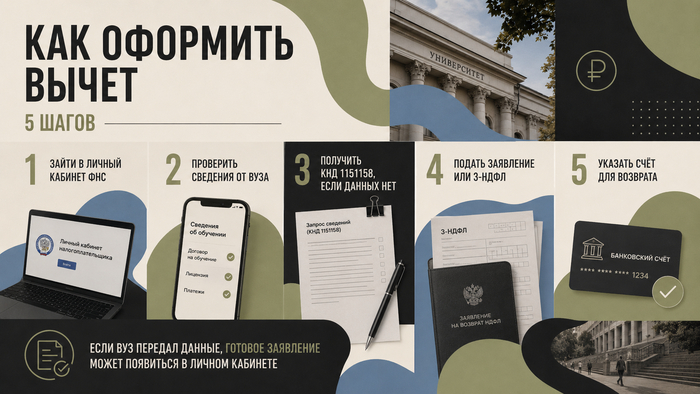
Начать проще всего с личного кабинета ФНС. Некоторые вузы передают туда сведения самостоятельно. Тогда в кабинете появляется готовое заявление: остается проверить цифры и указать банковский счет.
Пример. Мария увидела в личном кабинете сведения от вуза и отправила готовое заявление. Если данных нет, нужно запросить КНД 1151158 и подать 3-НДФЛ.
Если готового заявления нет, порядок такой:
1. Запросить в вузе справку КНД 1151158.
2. Проверить сведения о доходах и удержанном налоге.
3. Заполнить 3-НДФЛ за нужный год.
4. Приложить справку об оплате.
5. Указать счет для перечисления денег.
⚠️Договор и чеки лучше сохранить: при расхождениях ФНС может запросить подтверждения. Например, разные плательщики в договоре, переводе и заявлении потребуют пояснений.
Рис. Пять шагов к возврату налогового вычета
🔺Как вернуть НДФЛ за прошлые годы
В 2026 году можно подать документы за 2023, 2024 и 2025 годы. Для каждого года готовят отдельную декларацию и применяют те правила, которые действовали в момент оплаты.
За 2023 год предел составлял 120 000 ₽ для собственных расходов и 50 000 ₽ для ребенка. Для 2024 и 2025 годов действуют суммы 150 000 ₽ и 110 000 ₽ соответственно.
Пример. Илья заплатил 100 000 ₽ в 2023 году и 140 000 ₽ в 2024-м. Он подаст две декларации и вернет до 13 000 ₽ и 18 200 ₽ соответственно.
Если в декабре 2025 года сразу оплатить три учебных года, весь платеж попадет в лимит 2025-го. Разделить его между будущими периодами нельзя, поэтому ежегодная оплата часто выгоднее.
🔺Обучение у ИП и самозанятых
У частного преподавателя документы проверяют до оплаты. ИП может дать право на возврат; при личном преподавании лицензия иногда не нужна, при работе наемных преподавателей обычно требуется.
Пример. Репетитор зарегистрирован только как самозанятый и выдает чек из приложения. Одного такого чека недостаточно, чтобы уверенно заявлять социальный вычет: статья 219 НК РФ называет образовательные организации и ИП. Перед оплатой стоит спросить, оформлен ли преподаватель как ИП и сможет ли он выдать КНД 1151158.
Оплата образовательным кредитом
Сам кредит не мешает получить вычет. Для ФНС важно, что деньги поступили образовательной организации и услуга оплачена. Проценты банку в расчет не входят.
Пример. Сбер перечислил вузу 160 000 ₽ за год обучения. Студент может заявить расходы в пределах 150 000 ₽ и вернуть до 19 500 ₽ при достаточном НДФЛ. Ежемесячные проценты по кредиту к этой сумме не добавляются. Условия займа разобраны в статье об образовательном кредите с господдержкой.
🔺Что проверить перед подачей
Перед отправкой документов пройдитесь по короткому списку:
Оплату внес человек, который заявляет вычет.
За нужный год удерживали НДФЛ.
Для родственника подходит форма обучения.
Ребенку, брату или сестре не исполнилось 24 года.
У вуза или ИП есть право обучать.
Получена КНД 1151158 или сведения уже есть в личном кабинете.
Для каждого прошлого года подготовлена своя декларация.
Банковские реквизиты указаны без ошибок.
💡Частые вопросы
Ниже — ответы на ситуации, которые часто всплывают уже после оплаты обучения.
• Можно ли вернуть налог за заочное обучение?
За собственную учебу — да. Для ребенка, подопечного, брата, сестры и супруга нужна очная форма.
• Можно ли получить вычет, если обучение оплатили родители?
Да. Ребенок должен учиться очно и быть младше 24 лет. Общий предел для обоих родителей — 110 000 ₽ в год. Например, при расходах 80 000 ₽ семья сможет вернуть до 10 400 ₽ при ставке 13%.
• Что делать, если официальной работы нет?
Проверить другие доходы, с которых удерживали НДФЛ. Подойдет, например, работа по договору, если заказчик удерживал налог. При отсутствии уплаченного НДФЛ возвращать нечего.
• Можно ли получить деньги за несколько лет сразу?
Да. В 2026 году подают отдельные декларации за 2023, 2024 и 2025 годы. Деньги могут прийти по разным решениям и в разные даты.
• Можно ли включить проценты по образовательному кредиту?
Нет. В расчет входят оплаченные образовательные услуги. Проценты банку к социальному вычету не относятся.