

Ответ на пост «Я преступник (против капитализма)»4
А я пошёл сегодня пешком! Без бензина и акцизов, без транспортного налога, без таможенных пошлин и утильсбора, без амортизации и потери товарной стоимости транспорта
А я пошёл сегодня пешком! Без бензина и акцизов, без транспортного налога, без таможенных пошлин и утильсбора, без амортизации и потери товарной стоимости транспорта
Смотрите на меня, я - преступник. Вообще всех обманул - и систему, и правительство и природу.
Шел-гулял, глядь - яблоко на ветке. Ну я его рукавом протер да и съел.
Никаких акцизов, никаких налогов, еще и бесплатно. Да еще и на солнечной энергии - экофрендли все.
Ай, хвалите меня, плюсов мне сыпьте, такой я разудалый молодец. /s
Потом эти же люди рассуждают про качество контента на пикабу с тегом [мое].
Это не про антикапитализм, это про отношение к государству.
В социалистическом государстве это тоже было бы антигосударственным деянием, кулаков, подкулачников и спекулянтов сажали, если вы не помните. А тут мы имеем минимум подкулачника, да еще который выгуливает свой скот на "ничейной", то есть государственной земле. Рррррастрелять!
Дело не в капитализме или социализме, в современных странах с максимальным уровнем жизни и самым высоким уровнем счастья населения (Северная Европа, например), сочетаются элементы обоих моделей. Дело в том, чтобы государство относилось с осознанностью к своим гражданам, обеспечивая им базовые нужды и не пытаясь содрать с них три шкуры. Более того, нормальное государство чаще всего и не наказывает и не облагает налогами такое микро-хобби-предпринимательство, как с этой бараньей ногой, потому что на контроле больше потеряет, да и граждане будут недовольны.
Когда государство человечное, большинство граждан обычно нормально к государству относятся, не пытаясь ничего скрысить, спиздить и уйти от налогов в своей основной производительной деятельности. Если же государство борзеет, становится либо слишком жадным, либо слишком ленивым, и перестает выполнять свою часть общественного договора, то уважение к нему падает, часть народа потихоньку уползает в тень, потихоньку развивается коррупция и вот это всё.
Сегодня я, без малого, совершил преступление против капиталистической системы: купил у соседа баранью ногу.
Я не заплатил ндс, он не заплатил налог на прибыль. За наличку - т.е. никакого эквайринга. Более того - баран ходит по полю за домами и ест бесплатную траву, с этой транзакции государство тоже ничего не имеет. Зимой сено, накошенное на этом же поле. Доставка была ногами 30 метров от соседа калитки к моей - никаких акцизов за бензин и платных дорог. М.б. какие прививки для барана покупались за деньги - тут не знаю, но так - баран полностью прошел от производителя до потребителя не отчислив ни рубля.
И знаете, баран и так вкусный был, но с этой приправой из отсутствия бесконечных ДАЙ от государства и прихлебателей - приобрел какую-то магическую ценность. Пойду спрошу есть ли еще!
Есть такая стадия у бизнеса: сначала предприниматель говорит: «Да что там эти налоги, бухгалтер всё сдаст».
Потом приходит первое требование из налоговой.
И человек внезапно начинает читать Налоговый кодекс с выражением лица, будто там инструкция по обезвреживанию бомбы.
Самое смешное, что большинство налоговых проблем начинается не с каких-то злых гениев, которые ночью рисуют схемы на салфетках. Всё намного скучнее и больнее: не тот договор, не те формулировки, нет подтверждающих документов, неправильно применили УСН, забыли про НДС, не оценили страховые взносы, поверили в легендарное «все так делают».
А потом «все так делают» почему-то не приходит в суд свидетелем.
Поэтому я собрал книгу «Черная и белая оптимизация налогов: 6 000 решений для новой налоговой реальности 2026–2027».
Это не книга из серии «как ничего не платить и стать невидимым для ФНС».
Такого легального режима, к сожалению, пока не завезли.
Это практическое руководство о том, как заранее думать головой: по УСН, НДС, налогу на прибыль, страховым взносам, договорам, документам, проверкам и налоговым рискам.
Для кого она:
для собственников, которые не хотят узнавать о налоговой стратегии из акта проверки;
для бухгалтеров, которых обычно вспоминают, когда уже горит;
для финансовых директоров, которым нужно считать не только прибыль, но и последствия;
для консультантов, которым нужны готовые аргументы и алгоритмы.
Главная мысль простая: налоговая оптимизация — это не магия и не «серые схемы». Это нормальная подготовка, документы, логика, практика и понимание, где можно сэкономить законно, а где экономия потом приезжает обратно в виде доначислений, пеней и нервного тика.
Сейчас книга есть на Ozon.
Цена при оплате картой Ozon — 6 735 ₽.
Да, это пост про книгу. Но если у вас есть бизнес, бухгалтерия, контрагенты и периодическое чувство, что налоговая реальность стала похожа на квест без сохранений, возможно, книга пригодится.
Потому что дешевле один раз прочитать, чем потом объяснять инспектору фразу:
«Ну мы думали, так можно».
Как я написал книгу на 6000 налоговых решений и понял, что налоговая оптимизация — это не про “схемы”, а про выживание
Есть в бизнесе особый жанр ужасов.
Не «пришла проверка».
Не «банк заблокировал счет».
А фраза директора:
— Я тут документы нашёл. Их можно в расходы поставить?
И дальше бухгалтер уже всё понял.
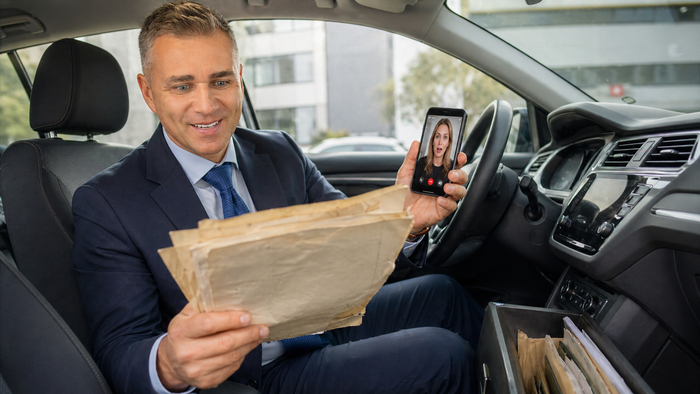
Директор едет в машине, ищет зарядку, очки или смысл жизни, лезет под сиденье и достает папку. В папке — акты, накладные, счета. Документы старые. Такие, что на них уже можно писать: «архив эпохи раннего ЕНС».
Директор рад:
— Отлично! Сейчас расходы поставим, налог уменьшим.
Бухгалтер не рад.
Потому что для директора это «документы нашлись».
А для налоговой это вопрос:
— А почему эти расходы появились именно сейчас?
Главная норма здесь — п. 1 ст. 54 НК РФ.
Если ошибка относится к прошлому периоду, по общему правилу нужно исправлять именно тот период. То есть если расход точно относится к 2023 году, а нашли документы в 2026-м, налоговая может сказать: подавайте уточненку за 2023 год.
Но в ст. 54 НК РФ есть важное исключение: если период ошибки определить невозможно или ошибка привела к излишней уплате налога, налоговую базу можно пересчитать в текущем периоде. Вот здесь и начинается самое интересное.
Если из документов видно, что расход относится к конкретному периоду, лучше не геройствовать.
Например:
акт от декабря 2023 года;
товар получен в 2023 году;
услуги оказаны в 2023 году;
все даты есть, просто папка жила под сиденьем машины.
Это не «расход текущего периода». Это ошибка прошлого периода. Значит, чаще всего путь — уточненная декларация.
Фраза «мы нашли только сейчас» не делает расход новым. НК РФ пока не признает автомобиль директора филиалом бухгалтерского архива.
Другой вариант — компания реально не может понять, когда расход возник.
Например, в учете числятся материалы или запчасти. Фактически их уже нет. Работники говорят: «Да, использовали, ремонтировали, выдавали, но когда именно — уже не помним». Документов на списание или передачу в эксплуатацию нет.
Вот здесь появляется шанс учесть расходы в текущем периоде. Но не просто по принципу «ну мы же честные».
Нужно доказать, что компания пыталась установить период, но не смогла. В загруженном материале прямо указано: если невозможно выяснить, когда ТМЦ передали работникам, расходы можно учесть в текущем периоде, но для этого нужно провести инвентаризацию и оформить документы.
Чтобы история выглядела не как «директор нашел в машине», а как нормальная налоговая позиция, нужны:
инвентаризация;
приказ о создании комиссии;
акт инвентаризации с расхождениями;
акт работы комиссии;
проверка складского учета, 1С, архивов, переписки;
объяснительные сотрудников;
акт сверки с контрагентом, если нужно;
бухгалтерская справка.
В акте важно написать не просто «документов нет», а показать, что комиссия реально проверяла учет, архивы, материальные отчеты и пыталась определить дату выбытия. В материале приведена такая логика: комиссия должна зафиксировать проверку складских журналов, материальных отчетов, 1С, электронных архивов и объяснить, почему дату расходования установить невозможно.
Для налога на прибыль расходы должны соответствовать ст. 252 НК РФ: быть экономически обоснованными, документально подтвержденными и связанными с деятельностью, направленной на получение дохода.
Если речь о недостаче или отсутствии ТМЦ, может применяться подп. 5 п. 2 ст. 265 НК РФ — внереализационные расходы в виде недостачи материальных ценностей при отсутствии виновных лиц или невозможности их установить. Именно такой вариант рассматривается как оптимальный при ситуации, когда ТМЦ были оприходованы, числились на складе, но документов на списание нет.
Если ошибка прошлого периода не привела к недоимке, может работать логика п. 1 ст. 54 НК РФ: исправление в текущем периоде допустимо, когда ошибка привела к излишней уплате налога или период ошибки невозможно определить.
Суды в целом смотрят не на красивую легенду, а на реальность расходов и влияние ошибки на бюджет.
Есть полезная позиция Верховного суда: в Определении ВС РФ от 12.04.2021 № 306-ЭС20-20307 по делу № А72-18565/2019 суд указал, что исправление ошибок прошлых периодов в текущей декларации допустимо, если ошибка не создала негативных последствий для бюджета. Суд отдельно отметил, что право на перерасчет по ст. 54 НК РФ не ограничивается только случаями, когда в периоде ошибки была прибыль; важно влияние ошибки на расчеты с бюджетом в прошлом и последующих периодах.
Также в судебной практике встречается подход, что исправление ошибки в текущем периоде допустимо, если ранее она не привела к неуплате налога. В качестве примеров указывают определения ВС РФ от 21.01.2019 № 308-КГ18-14911 и от 19.01.2018 № 305-КГ17-14988.
По старым расходам также можно ссылаться на Постановление АС Уральского округа от 16.02.2016 № А60-10015/2015, где суд поддержал возможность учета расходов при подтверждении их реальности и связи с деятельностью.
Тут общий смысл простой: если расход был реальный, подтвержденный и не привел к занижению налога в прошлом, позицию можно защищать.
Первая ошибка — радостно включить все найденные документы в текущие расходы.
Вторая — не оформить комиссию и инвентаризацию.
Третья — не понять, известен период расхода или нет.
Четвертая — сказать налоговой:
— Документы были у директора в машине, поэтому мы не виноваты.
Это плохая стратегия. Для ФНС папка под сиденьем — не регистр налогового учета, а повод задать еще десять вопросов.
Старые документы — это не всегда катастрофа. Иногда расходы можно спасти.
Но сначала нужно понять:
расход относится к конкретному периоду или нет;
можно ли подтвердить реальность операции;
есть ли связь с бизнесом;
не прошли ли критичные сроки;
нужна ли уточненка;
можно ли применить ст. 54 НК РФ в текущем периоде.
Коротко: нашли документы — не бегите сразу уменьшать налог. Сначала оформите так, чтобы потом не объяснять ФНС, почему бухгалтерский архив жил между домкратом и зимней щеткой.
Власти Самарской области продлили АвтоВАЗу налоговые льготы, позволяющие предприятию не платить налог на прибыль до конца 2028 года. Решение приняли в Самарской губернской думе для поддержки компаний, участвующих в специальных инвестиционных контрактах.
Исполняющий обязанности министра промышленности региона Сергей Тишин отметил, что эти льготы помогут АвтоВАЗу избежать лишних заимствований. По его мнению, это обеспечит устойчивость и развитие компании.
Ожидается, что размер выпадающих доходов от льгот для АвтоВАЗа в 2026 году составит 133 млн руб.
Господа автомобилисты, что делать, если купил авто меньше 2 лет назад. Машина взлетела в цене , но она мне разонравилась и подвернулся хороший вариант по замене. Мне придется платить налог с продажи авто 13% с прибыли по идее. Вот кто-нибудь платил этот налог? Налоговая бдит и видит эту информацию? Интересно просто узнать. Что будет, если самому не заявить об этом в декларации? Как скоро я узнаю, что мне п@зда?


