

Автотрейд Казань, Чуйкова 54Б: отзывы, ООО «Автолига» и повестка в суд после сделки | Слово Киндзадза
Не буду расписывать, что происходит в видео - посмотрите:
Не буду расписывать, что происходит в видео - посмотрите:
Знакомая ситуация: банк одобрил сумму и ставку, а по выбранной машине отказал. Вы уже прикидываете, как будете ездить, а менеджер говорит: по этой конкретной машине банк отказал. И человек не понимает, как так, ведь кредит же одобрили.
При покупке б/у машины банк оценивает не только вас, но и сам автомобиль. Если программа с залогом, залогом становится именно эта подержанная машина, а не абстрактная единица техники. Поэтому требования жёстче, чем при покупке новой. Я бы начал с проверки требований банка к выбранной машине: это сэкономит и время, и нервы.
Три момента, из-за которых б/у авто в кредит отличается от нового.
Возраст. У банка может быть ограничение по возрасту машины на дату последнего платежа, а не на дату покупки. Если машине 7-8 лет, а кредит на 5, к концу выплат ей будет 12-13. Некоторые банки кредит на такую машину не одобрят.
Пробег. Формального лимита в законе нет, но внутренние лимиты у банков есть. Это надо узнавать заранее, для конкретной машины, а не постфактум.
Проверка состояния. Банк может попросить диагностику, фото, иногда выезд оценщика, особенно если машина дорогая или в возрасте. Для новой такого шага просто нет.
Как это оформляется по шагам:
Выбираете машину, спрашиваете у менеджера, с какими банками салон работает по б/у и есть ли ограничения по возрасту и пробегу для этой модели.
Подаёте заявку с паспортом, иногда нужна справка о доходах. Банк одобряет сумму и срок, но решение по конкретному авто может прийти отдельно.
Машину проверяют на залоги, ограничения, ДТП. Часть проверки берёт на себя банк, часть стоит сделать самому.
Банк выносит решение именно по этой машине и называет условия: ставку, график, залог, страхование, если оно есть в программе.
Смотрите полную стоимость кредита и итоговую сумму выплат. Отдельно разберитесь, что в пакете обязательно, а что вам предложили дополнительно, и уточните, как изменится ставка, если отказаться от необязательных услуг. Подписывать стоит только после того, как все цифры сверены.
Проверяете, кто в договоре указан продавцом, подписываете договор с ним и кредитный договор с банком. В акте приёма-передачи фиксируете пробег и дефекты.
ОСАГО оформляется до выезда с территории салона, потом регистрация в Госавтоинспекции.
Про залог отдельно. Не стоит полагаться только на проверку банка. Лучше самому зайти в реестр уведомлений о залоге на сайте Федеральной нотариальной палаты и проверить машину по VIN до подписания договора, а не после. Результат проверки сохраните. Там же можно потом убедиться, что запись о залоге снята, когда кредит закрыт.
Про паспорт машины тоже важный момент. С ноября 2020 года новые и ввозимые машины получают электронный паспорт, а у б/у машины может остаться старый бумажный ПТС. Паспорт не является историей машины целиком. Доступные сведения о регистрации, ограничениях и ДТП смотрите в сервисе Госавтоинспекции, а пробег сверяйте с одометром и документами об обслуживании. Отсутствие записи о ДТП в базе не значит, что аварий не было.
Про ОСАГО: с марта 2025 года полис не нужен для постановки на учёт, но льготный период в 10 дней на поездку без полиса отменили. ОСАГО нужно оформить до поездки. За езду без полиса грозит штраф, даже если машина куплена буквально вчера.
Если банк одобрил сумму, но отказал по конкретной машине, ищите другую или идите в другой банк с более мягкими требованиями по возрасту и пробегу. Салоны обычно работают сразу с несколькими банками-партнёрами, так что спросите, кто ещё может рассмотреть эту машину.
Если уже купили в кредит, а потом нашли серьёзный скрытый дефект, это уже отдельная история про возврат авто в салон. И если спор с банком или салоном дошёл до суда, в сложном случае лучше сразу проконсультироваться с юристом, а по общим вопросам защиты прав можно обратиться в Роспотребнадзор.
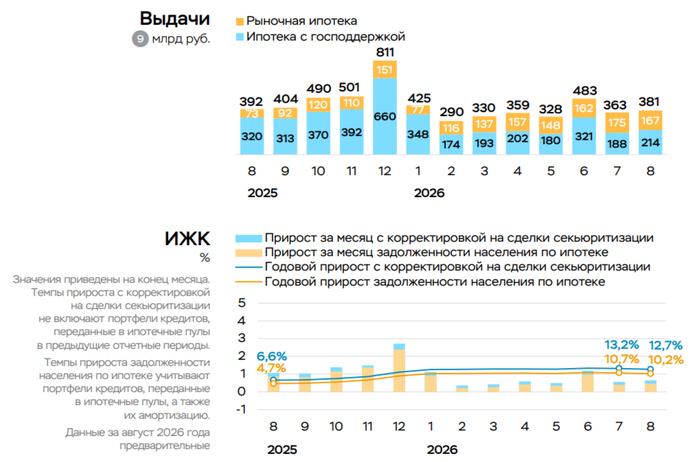
По данным ЦБ, в августе 2026 г. портфель кредитов физических лиц увеличился на 407₽ млрд и составил 40,18₽ трлн (1% м/м и 9,7% г/г, в июле +306₽ млрд). В августе 2025 г. он увеличился на 357₽ млрд (напомню, что тогда ставка составляла 18%). Кредитование ускорилось: выдачи в автокредите умеренные, его сдерживают высокие цены на авто и ставка, потребительское кредитование продолжает свой рост из-за сезонности/ставки, также виден переток из льготной ипотеки в рыночную (стоит отметить, что ипотечные выдачи снизились по сравнению с прошлым годом, но ухудшение условий семейной ипотеки произойдёт с 1 октября, поэтому в сентябре ждём ускорение выдач). Корпоративное кредитование продолжает свой рост:
🏠 Темпы роста ипотечного портфеля в августе увеличились на 0,5% (в июне +0,4%), кредитов было выдано на 383₽ млрд (в июле 363₽ млрд), в августе 2025 г. выдали 392₽ млрд. Выдача ипотеки с господдержкой составила 214₽ млрд (в июле 188₽ млрд), почти вся выдача приходится на семейную ипотеку — 182₽ млрд (в июле 154₽ млрд). Рыночную ипотеку сдерживают всё ещё высокие ставки — 167₽ млрд (в июле 175₽ млрд, средняя ставка по выданным за август рыночным кредитам составила 18% не изменившись). Виден переток в рыночную т.к. ужесточили условия в Семейной ипотеке с февраля (количество льготных кредитов ограничено одним на семью)/снизили уровень возмещения банкам на покупку квартиры (2/2,5%), ухудшения по семейной ипотеке ожидается с 1 октября (ставка/лимит будет зависеть от кол-ва детей и региона), поэтому в сентябре можно ожидать бурный рост выдач. Конечно тут ещё не учтены рассрочки от застройщиков, я разбирал операционные данные ЛСР за II кв. 2026 г. там доля рассрочек снизилась, но квадратный метр подорожал на ажиотаже изменения по семейной ипотеке.
💳 Портфель потреб. кредитов увеличился на 220₽ млрд (+1,7% м/м, в июле +141₽ млрд), в августе 2025 г. +29₽ млрд. Автокредитный портфель подрос на 20₽ млрд (+0,6% м/м, в июле +27₽ млрд), в августе 2025 г. +75₽ млрд, спрос под давлением, на него влияют завышенные цены на автомобили и высокая ключевая ставка. Портфель потреб. кредитов продолжает свой рост из-за ключевой ставки и сезонного спроса (отпуск, подготовка к школе).
💼 Корпоративный кредитный портфель вырос на 1,42₽ трлн (+1,4% м/м, в июле +1,33₽ трлн), в августе 2025 г. +1,48₽ трлн. Спрос ускорился (инвестиции), поэтому кредитование выше, чем месяц назад.
Рассматриваем данную динамику на примере Сбера:
🏦 Отчёт Сбербанка за август: портфель жилищных кредитов вырос на 1% за месяц (в июле +0,9%), банк выдал 269₽ млрд ипотечных кредитов (+0,7% г/г, в июле 253₽ млрд). Портфель потреб. кредитов вырос на 2% за месяц (в июле 1%), банк скрыл выдачу (в июле 248₽ млрд). Корп. кредитный портфель повысился на 1,4% (в июле +1,8%), корпоративным клиентам было выдано 2,2₽ трлн кредитов (+20% г/г, в июле 2,5₽ трлн).
📌 Кредитный портфель физических лиц вырос на большие цифры, чем месяцем ранее — это явный сигнал для ЦБ (в общем ставку сохранили, думаю у ЦБ уже были предварительные данные). Сохранение ставки (прошло повышение ставок по тем же вкладам, чтобы люди сохраняли, а не тратили) и будущее октябрьское ужесточение семенной ипотеки должно благоприятно повлиять на кредитование в будущем, а пока имеем, что потребительское кредитование значительно возросло, а с учётом ужесточения семейной ипотеки, ажиотаж в сентябре будет высокий.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor
Ставки по кредитам в июле 2026 резко выросли

Но не стоит немедленно погружаться в депрессию. Давайте разберемся. Банк России даёт статистику по средневзвешенным процентным ставкам по кредитам, предоставленным кредитными организациями физическим лицам.
В структуре оборотов кредиты на срок свыше 3 лет занимают 89,99%. Сейчас разговор идет про ставки именно по этой основной группе. Но! Доля ипотечного кредитования в июльских выдачах составила 15,9%. А выдачи ИЖК по программам господдержки в июле сократились на 41,3%. Т.е. средневзвешенные ставки по ИЖК заметно прибавили. При этом 53% объёма кредитов физикам пришлась на операции с использованием кредитных карт. Ставки по ним традиционно дюже высокие. Понятно, нормальных людей это не касается, ибо грейс-период.
Теперь ясна природа роста? К примеру, ставка по кредитам сроком от 1 года до 3 лет снизилась до 22,98%, что является наименьшим показателем с января 2026. Ставка по автокредитам сократилась до 16,19% – 6-й подряд месяц снижения.
Данные получены с сервиса статистики Банка России.
А как в Казахстане?

Так вот. Ассоциация финансистов Казахстана по итогам 1 полугодия 2026 года сообщает, что средневзвешенная ставка по автозаймам за год выросла с 18,8% до 24,4%. А в целом по кредитам населению – 20,3%.
Качество портфеля остается устойчивым, доля просроченной задолженности по автозаймам выросла с 2,7% до 3,0%. При этом показатель сохраняется заметно ниже среднего уровня по розничному рынку (4,4%).
Доля одобрений по автокредитам снизилась умеренно — с 17,6% до 16,8%, тогда как в целом по рознице показатель сократился более существенно — с 28,8% до 25,3%.
Средняя сумма кредита – 6,6 млн тенге. Что в переводе на валюту Империума составляет 1,24 млн ₽.
Такие дела. А я в свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen
Я к вам с новым анализом, мне это нравится делать, спасибо за вашу поддержку. Аналитики Объединённого Кредитного Бюро (ОКБ) опубликовали свежие цифры по авторынку. Пока по всей России выдача автокредитов за июль просела на 7%, наша область вопреки тренду показала рост: 631 заём на сумму 960 млн рублей за один месяц (+4% в штуках). Всего же с начала года калининградцы оформили уже 4 тысячи автокредитов на 6,04 миллиарда рублей. Пруфы: https://klops.ru/kaliningrad/2026-08-20/389451-v-kaliningrad...
Средний чек автозайма у нас достиг 1,5 миллиона рублей, а средний срок кредита вырос почти до 67 месяцев - это без малого 5,5 лет регулярных платежей.
С начала года 4 020 калининградцев уехали из салонов и с площадок на кредитных авто. В среднем 1 500 000 рублей берет в банке рядовой калининградец при покупке машины и почти 6 лет ежемесячных выплат с учетом нынешних непростых процентных ставок.
Пока остальная страна замерла из-за высоких цен и строгих требований банков, у нас в регионе спрос на кредитные колеса только подогревается.
Средний кредит - полтора миллиона на 5,5 лет. И это лишь кредитная часть, к которой чаще всего добавляется первоначальный взнос из накоплений. По факту, даже скромный подержанный авто или бюджетный «китаец» сейчас обходятся калининградцу в 2-2,5 миллиона рублей.
Личный автомобиль в нашей области постепенно превращается из обычного средства передвижения в дорогую роскошь, которую большинство просто не может позволить себе за наличку. Накопить 2 миллиона с наших калининградских зарплат при текущих ценах на аренду, коммуналку и продукты - задача для большинства неподъёмная. Но ведь жить-то как-то надо! Общественный транспорт не всегда закрывает потребности, особенно если нужно возить детей по секциям, ездить на дачу, или мотаться по работе в округ. Вот и получается, что калининградцы вынуждены залезать в пятилетние долги и переплачивать баснословные проценты, просто чтобы сохранить привычный уровень мобильности.
А вы брали автокредит? Как у вас с этим?
Знаете это чувство, когда заходишь в автосалон за машиной, а выходишь с кредитом на пять лет, страховкой, которую не просил, и ощущением, что тебя вежливо обвели вокруг пальца? Вот про это чувство мы записали целый альбом — «С Фудзи до Тулы». Проект «Ключ правды в мире обмана», девять треков, и каждый разбирает конкретную схему серых автосалонов. Не абстрактно «они плохие», а по делу: какой приём, как работает и как не попасться.
Сначала про антураж, потому что он абсурдный ровно настолько, чтобы вы дочитали. Если первый наш альбом был вестерном (пустыня, банджо, козёл с тележкой документов), то этот — киберпанк и японщина. Разводник и Янгли теперь киберсамураи: он в маске они с катаной, у которой вместо навершия золотой разводной ключ; она в экзоскелете. Козёл тоже проапгрейдился — катит антигравитационную платформу с исками. По сюжету герои идут из неоновой Японии домой, до Тулы, и по дороге мочат 50-метрового монстра, собранного из шильдиков, автохлама и баннеров «скидки-акции». Каждая его чешуйка — серый салон, каждый зуб — развод. Пафосно? Да. Но под пафосом — сухая матчасть.
Как выглядит типичная разводка вживую, если вы не в теме. Приезжаете на объявление, где машина на сотку дешевле рынка. В зале выясняется, что «та уже продана», но есть «лучше и почти такая же» — правда, в кредит. Пока вы паркуете эмоции, менеджер уже посчитал платёж, вписал страховку, гарантию, антикор и «сервисную карту». Вы пришли за свободой, а уходите с обязательствами на пять лет. Вот про этот момент и весь альбом — только с битом, катаной и козлом.
Теперь коротко, что в каждом треке.
«Отзывов дрифт» — про то, что отзывы у серых салонов покупные. Пять звёзд рисуют за вечер, реальные жалобы вычищают. «Скидка», «акция», «цена от», «одобрение за 5 минут» — это крючки, а не условия.
«На арене дилера» — про давление в зале. Тебя гонят «решай быстрее», чтобы ты не читал договор. И главная мысль: выбор за тебя сделали ещё до того, как ты вошёл, а подпись — точка невозврата.
«Бусидо Тулы» — самый неожиданный трек. Про то, как обманутого разводят второй раз: приходишь к юристу за помощью, а он берёт предоплату и работает заодно с салоном. Двойное дно.
«Кубань драйв» — про эволюцию накрутки отзывов (раньше писали копирайтеры за копейки, теперь нейросеть) и про ребрендинг: контора меняет вывеску, обнуляет отзывы, «мы новые, чистые». Ага, конечно. Чистый лист — не чистая совесть.
«Катана фактов» — самый самурайский трек. Девиз: моё оружие — факт. Мораль в одну строку: договор не катана, но тоже режет, читайте до подписи.
«Китайский автопром» — злободневное. Почему бюджетная на родине машина у нас вдруг «премиум»? Потому что сверху накинули маркетинг. Платишь за шильдик. И дерзкая мысль: у официалов слова чище, а суть та же, просто кредит дороже.
«Параллели дадзё» — самый заковыристый по рифмам. Про то, что «выгодный» платёж — приманка, а мелкий шрифт написан, чтобы ты не разобрался. Свяжи факты — и схема развалится.
«Jupan Auto Club» — по сути зачитанный на скорости чек-лист покупателя: пробей VIN, пройдись толщиномером, глянь ПТС и залоги, не верь «подаркам».
«Верни золотой йен» — финалка-расплата. Кайдзю повержен, рефрен простой: где деньги — верни.
Если выжать всю музыку и оставить пользу, получается памятка. Не верь отзывам вслепую (ищи признаки накрутки — одинаковые восторги, аккаунты без истории, один аватар на десятки «клиентов»). Не ведись на спешку «только сегодня». Считай не платёж, а полную стоимость кредита, и проверяй, не «возвращают» ли тебе первый взнос твоими же деньгами. Пробей машину по VIN и толщиномером. Пробей контору по ИНН: свежая фирма с уставным капиталом 10 000 рублей — красный флаг, плюс глянь долги в ФССП и суды. И помни про два отдельных капкана — ребрендинг (та же контора под новой вывеской) и юристов-аферистов, которые доят уже пострадавших.
Если уже влетел — даже подписанный договор не всегда законен. Претензия в салон, потом Роспотребнадзор, прокуратура, суд. По закону о защите прав потребителей можно требовать возврат, неустойку, штраф и моральный вред. Не молчи — огласка работает лучше, чем кажется.
Дисклеймер, куда без него: это художественная сатира. Оценочные суждения и вопросы «по отзывам», без наездов на конкретные конторы и без призывов кого-то травить. Задача — не месть, а огласка и чтобы людей меньше разводили.
Почему вообще музыкой, а не очередной статьёй? Потому что статью про схемы прочитают три человека, а трек прокрутят в машине по дороге в тот самый салон. Так знание доходит до тех, кому оно реально нужно — до того, как они поставят подпись.
Если кого-то из вас кинули в салоне или подсунули юриста-афериста — пишите, разберём и поможем с претензией Ссылку на альбом кину в комментарии, чтобы пост не улетел под «рекламу». Слушайте, делитесь с теми, кто собрался за тачкой, и рассказывайте свои истории в комментах — предупредите других.
Залип в реестрах и судебных базах по одному нижегородскому салону, делюсь. Без выводов, только то, что проверяется, а думайте сами.
Есть в Нижнем Новгороде автосалон «Икс Авто», Июльских Дней, 1г, Заявляют больше 20 марок и всё всегда в наличии.
По открытым данным владелец — ООО «Свобода Трейд», регистрация Москва, 2022. Салон в Нижнем, юрлицо московское.
Что зацепило. До января 2025 контора называлась просто «Свобода», потом сменила имя, а основной вид деятельности (ОКВЭД) меняла трижды. Плюс есть сведения о налоговой задолженности.
И судебное. Владелец фигурировал в деле о защите прав потребителей. Покупательнице при оформлении кредита навязали договор независимой гарантии со сторонней конторой за 130 000 рублей, оплаченный из кредитных денег, чтобы удар не почувствовался сразу. Она отказалась, потребовала деньги назад — тишина. Пошла в суд и по статье 32 Закона о защите прав потребителей взыскала стоимость услуги, компенсацию морального вреда и штраф 67 500 рублей — ровно половину, за отказ вернуть добровольно. Решение вступило в силу — то есть навязанное реально возвращается через суд.
Ещё деталь: по описанию проверявших, салона на картах будто нет, а на его месте отмечен другой дилер из чёрного списка.
Ещё деталь: по описанию проверявших, самого салона на картах будто нет, а на его месте отмечен другой дилер из чёрного списка — одна вывеска прячется за другой.
Меня во всей истории смущает вот что.
Нормально ли, что фирма за автосалоном трижды меняла вид деятельности и переименовывалась?
Почему выгодная цена оказывается «независимой гарантией» за 130 тысяч сверху?
И зачем салону прятаться за чужой вывеской на картах, если ему нечего скрывать?
Никого не обвиняю, всё изложенное — открытые данные и вступившее в силу решение суда. Просто вопросы.
Всем доброго дня! Ситуация следующая: 19 мая 2026 я продала автомобиль за 700 тыс, оформлен договор купли продажи, в котором указано что автомобиль передан, никаких претензий по его состоянию нет и деньги я получила. 29 мая автомобиль снят с моего учета. Спустя 2 месяца звонит покупатель и говорит следующее: автомобиль отвезли в автосалон в соседнем городе и оформили автокредит на него, но получить деньги они не могут, так как банк должен перечислить деньги продавцу, то есть мне. И теперь они просят меня приехать или отправить реквизиты моего счета чтобы банк перевел деньги мне, а я должна передать деньги покупателю. Я запросила договор, по которому банк должен перевести мне деньги, но договор мне не присылают . На мой вопрос каким образом в договоре автокредита появилась моя подпись их юрист сказал, что это уже тонкости и мне все равно нужно будет возместить сумму за продажу и якобы из-за меня (!!) они переплачивают. Я сказала что никакого договора по автокредиту не подписывала и это уже мошенничество, деньги наличными я уже получила и продолжать эту цепочку махинаций не намерена. Мне пригрозили судом, на вопрос на каком основании - тишина и предлагают теперь подписать доверенность на получение денег от банка 🫠 Естественно, я отказалась. Теперь переживаю что будет дальше и как себя обезопасить



