⚓️ СКФопубликовал финансовые результаты по МСФО за I полугодие 2026 года. Компания должна быть благодарна ситуации на БВ, из-за возросшего спроса и рисков цена фрахта взлетела более чем в 2 раза, списаний флота не происходит, а крепкий рубль этому не помеха. База для дивидендов есть, повышенные инвестиции связаны с тем (FCF положительный), что компания ждёт к передаче уже третий газовоз:
🚤 Выручка: 1,025$ млрд (+66% г/г) 🚤 EBITDA: 547$ млн (+108% г/г) 🚤 Чистая прибыль: 284$ млн (год назад -435$ млн)
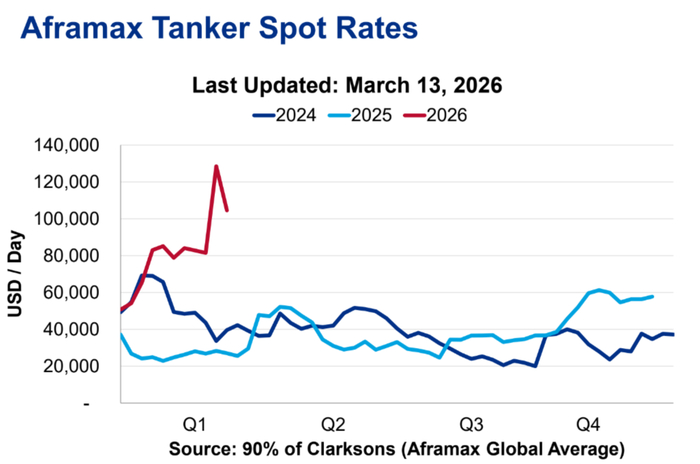
⚓️ Операционных результатов компания не предоставляет, но есть несколько фактов. Мировые цены на Aframaх в I п. 2026 г. были выше более чем в 2 раза, чем годом ранее (~67$ тыс. vs. ~29,7$ тыс. годом ранее, ситуация на Ближнем Востоке к этому располагает), скидки с начала этого года развеялись из-за высокого спроса (были 30-40% из-за попадания компании SDN List). РФ в среднем добывала нефти в I п. 2026 г. — 9,098 млн б/с (в I п. 2025 г. 8,983 б/с), да рост есть по сравнению с прошлым годом (в июне, кстати, по добыче опустились ниже 9 млн б/с), но квоту мы всё равно не перешагиваем, т.к. могли добывать 9,762 млн б/с (данная квота была установлена на июнь, но из-за санкций и атак на НПЗ идёт сокращение). Средний курс $ в I п. 2026 г. — 76,3₽, в I п. 2025 г. — 86,9₽, бизнес СКФ долларовый. ⚓️ Даже с учётом крепкого рубля выручка отлично подросла из-за цен на фрахт и исчезновения скидок (плюс с якоря снялись некоторые танкеры). В операционных расходах стоит отметить, только статью обесценение судов — 0$ млн (годом ранее судов списали на 358,2$ млн). Из-за того, что списания прекратились операционная прибыль вышла в плюс — 310,8$ млн (год назад -346,4$ млн).
⚓️ Дальнейшие снижение в чистой прибыли связано с отрицательной разницей финансовых доходов/расходов 4,2$ млн (в прошлом году 38,2$ млн, долги хоть и валютные под 4-7%, но они увеличились, часть депозитов рублёвые, а ставку снижают), помогли курсовые разницы +12$ млн (год назад -96$ млн, долги в валюте, а рубль укрепился). Не забываем, что чистую прибыль необходимо скорректировать, потому что она является дивидендной базой для выплаты, она положительная 20,1₽ млрд (корректируем на обесценение, курсовые разницы, доход/расход связанный с изменением справедливой стоимости фин. активов).
⚓️ Компания сократила свою денежную позицию до 1,32$ млрд (на конец 2025 г. было 1,524$ млрд). Долг эмитента сократился до 2$ млрд (на конец 2025 г. 1,883$ млрд), чистый долг положительный.
⚓️ OCF увеличился до 626,3$ млн (годом ранее 77$ млн, спасибо операционке и оборотному капиталу), CAPEX значительно нарастили — 612,3$ млн (годом ранее 35,4$ млн, продолжающие инвестиции в газовозы), как итог, FCF составил 23,45$ млн (-68,3% г/г, сказываются инвестиции). Дивиденды за I п. 2026 г. составляют 4,23₽ на акцию (50% от скорректированной ЧП, кстати FCF на эту выплату не хватает).
📌 Мировые цены на Aframaх в III кв. 2026 г. сейчас выше в 2 раза, чем годом ранее, но стоит признать, что упали по сравнению со II кв. 2026 года (~59,9$ тыс., думаю именно это сподвигло дать рекомендацию по дивидендам за 2025 год), то, что спустили некоторые суда с якоря и не предоставляют скидку, даёт надежду на отличное II полугодие. Плюс обесценение судов ушло и это уже открыло дорогу в положительной операционной прибыли, помимо этого мы видим ослабление рубля в III кв. Но многое зависит от ситуации на Ближнем Востоке, как только случится перемирие и спрос иссякнет, сразу заработают в полную меру санкции (появятся скидки), плюс снижение ставки давит на процентные доходы, кубышка уже столько не приносит. CAPEX возрос, большая часть идёт на газовозы: первый переход завершил СПГ-танкер Константин Посьет, СПГ-танкер Пётр Столыпин готовится к передаче заказчику (НОВАТЭК платит, а СКФ ждёт на подходе третий газовоз).
📈 Вашему внимаю, представляю очередной еженедельный обзор, в нём разберём:
Тайм коды: 00:00 | Вступление 00:24 | Глобальное производство стали в апреле 2026 г. — пикирование продолжается. В России 25 месяцев подряд происходит падение, просвета не видно! 08:41 | Интер РАО отчиталась за I кв. 2026 г. — процентные доходы продолжают сокращаться из-за снижения ставки/кубышки, FCF отрицательный ввиду инвестиций. 18:42 | Совкомфлот отчитался за I кв. 2026 г. — из-за ситуации на БВ ставки фрахта подорожали в 2 раза, компания вышла на опер. прибыль и рекомендовала дивиденды. 26:42 | RENI отчиталась за I кв. 2026 г. — результат от страховых услуг сократился вдвое, но инвестиционная часть впечатляет, а портфель растёт. Перспективы? 32:23 | Инфляция к концу мая — подорожание топлива и внутреннего туризма против дефляции, но годовая всё равно ниже 5,5%. В июне ждём снижение? 40:08 | Аукционы Минфина — доходность повысилась, но спрос снизился, юаневый выпуск оттянул на себя внимание. Банки занимают под 20 трлн руб. в месяц на РЕПО аукционах. 44:17 | Заключение, мысли по рынку
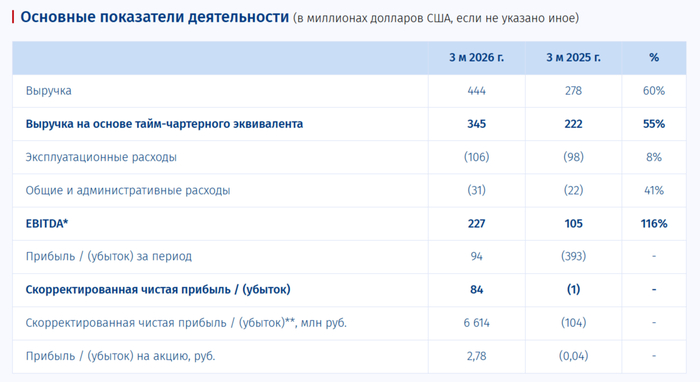
⚓️ СКФопубликовал финансовые результаты по МСФО за I квартал 2026 года. Компания должна быть благодарна ситуации на БВ, из-за возросшего спроса и рисков цена фрахта взлетела в 2 раза, списаний флота не произошло, и операционная прибыль вышла в плюс. Наконец-то есть база для дивидендов, а повышенные инвестиции не помешали FCF выйти в плюс:
🚤 Выручка: 444$ млн (+59,4% г/г) 🚤 EBITDA: 227$ млн (+116% г/г) 🚤 Чистая прибыль: 92,2$ млн (год назад -382,8$ млн)
⚓️ Операционных результатов компания не предоставляет, но есть несколько фактов. Мировые цены на Aframaх в I кв. 2026 г. были выше в 2 раза, чем годом ранее (~60$ тыс., ситуация на Ближнем Востоке к этому располагает), с учётом SDN Lista наценка на фрахт улетучилась как в былые времена и появились скидки (наценка была в 30-40%, но потом некая часть флота простаивала, другая доставляла сырьё ниже мировых цен), но именно в I кв. 2026 г. эти скидки развеялись из-за высокого спроса. РФ в среднем добывала нефти в I кв. 2026 г. — 9,199 млн б/с (в I кв. 2025 г. 8,971 б/с), да рост есть по сравнению с прошлым годом, но квоту мы всё равно не перешагиваем, т.к. могли добывать 9,574 млн б/с (данная квота была установлена на I квартал, но из-за санкций и атак на НПЗ идёт сокращение). Средний курс $ в I кв. 2026 г. — 78,2₽, в 2025 г. — 93₽, бизнес СКФ долларовый. ⚓️ Даже с учётом крепкого рубля выручка отлично подросла из-за цен на фрахт и исчезновения скидок (плюс с якоря снялись некоторые танкеры). В операционных расходах стоит отметить, только статью обесценение судов — 0$ млн (годом ранее судов списали на 322$ млн). Из-за того, что списания прекратились операционная прибыль вышла в плюс — 114,6$ млн (год назад -347$ млн).
⚓️ Дальнейшие снижение в чистой прибыли связано с отрицательной разницей финансовых доходов/расходов -0,357$ млн (в прошлом году 23,4$ млн, долги хоть и валютные под 4-7%, но они увеличились, а часть депозитов рублёвые, а ставку снижают), помогли курсовые разницы +7,8$ млн (год назад -59,2$ млн, долга в валюте, а рубль укрепился). Не забываем, что чистую прибыль необходимо скорректировать, потому что она является дивидендной базой для выплаты, она положительная 6,6₽ млрд (корректируем на обесценение, курсовые разницы, доход/расход связанный с изменением справедливой стоимости фин. активов).
⚓️ Компания сократила свою денежную позицию до 1,324$ млрд (на конец 2025 г. было 1,524$ млрд). Долг эмитента сократился до 1,634$ млрд (на конец 2025 г. 1,883$ млрд), чистый долг положительный.
⚓️ OCF увеличился до 292,2$ млн (годом ранее 18$ млн, спасибо операционке и оборотному капиталу), CAPEX значительно нарастили — 267,7$ млн (годом ранее 23,3$ млн, продолжающие инвестиции в газовозы), как итог, FCF составил 35,2$ млн. Дивиденды за I кв. 2026 г. составляют 1,39₽ на акцию (50% от скорректированной ЧП, кстати FCF на эту выплату не хватает). Неожиданно, что компания рекомендовала за 2025 г. дивиденды в размере 4,87₽ на акцию (за 2025 г. FCF отрицательный, как и скорректированная прибыль, значит возьму деньги из кубышки).
📌 Мировые цены на Aframaх во II кв. 2026 г. сейчас выше в 3 раза, чем годом ранее (~98$ тыс., думаю именно это сподвигло дать рекомендацию по дивидендам за 2025 год), то, что спустили некоторые суда с якоря и не предоставляют скидку, даёт надежду на отличный второй квартал. Плюс обесценение судов ушло и это уже открыло дорогу в положительной операционной прибыли. Но многое зависит от ситуации на Ближнем Востоке, как только случится перемирие и спрос иссякнет, сразу заработают в полную меру санкции (появятся скидки), плюс снижение ставки давит на процентные доходы, кубышка уже столько не приносит. CAPEX возрос, большая часть идёт на газовозы: Алексей Косыгин успешно завершил первый рейс (НОВАТЭК платит, а СКФ ждёт на подходе второй газовоз).
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
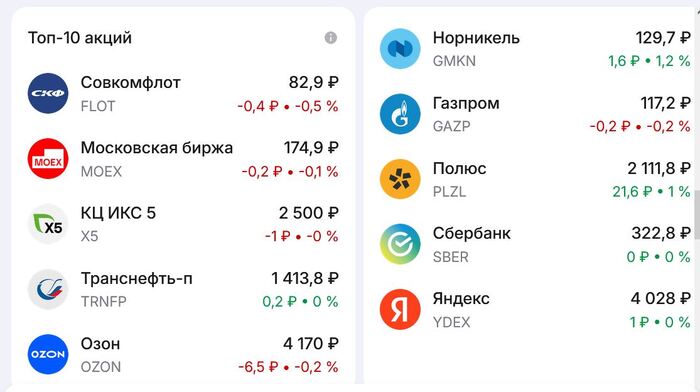
Пока сам ВТБ собирается завтра раскрыть дивидендную интригу, его аналитики обновили свою подборку из ТОП-10 акций на российском рынке, которую они ведут с 2017 года. Т.к. у меня в «синем» банке открыт и обычный брокерский счет (с 2018-го), и ИИС, я иногда посматриваю на стратегии тамошних управляющих, чтобы «сверить часы».
В прошлый раз подборку я обозревал ещё в феврале, а свежая была представлена несколько дней назад.
🔥Давайте посмотрим на этот список из «самых-самых» бумаг, и я как обычно приведу краткие комментарии по актуальной ситуации для каждой компании.
Подписывайтесь на мой фирменный тг-канал или канал в Макс, чтобы быть в курсе самых интересных биржевых новостей и стратегий.
💎FLOT Совкомфлот
Синие аналитики ожидают, что в 2026 г. компания продолжит восстанавливать коммерческую загрузку судов. По их расчетам, рост операционных результатов в 2026 г. и пополнение флота СПГ-судами обеспечат рост EBITDA на 49% г/г.
✅Драйверы роста: восстановление динамики фин. показателей, инвестиции в расширение флота, привлекательная оценка EV/EBITDA (3,6х).
⛔Риски: снижение ставок фрахта, увеличение срока простоя судов, укрепление рубля, новые санкции, снижение качества раскрытия информации.
💎MOEX Мосбиржа
Наше любимое фондовое казино имеет устойчивую бизнес-модель и ежегодно выплачивает дивиденды.
✅Драйверы роста: стабильно растущий комиссионный доход, прогнозная дивдоходность за 2025-2026 гг. около 11%.
⛔Риски: рост операционных расходов, резкое снижение процентных ставок и клиентских остатков, ухудшение макроэкономических прогнозов.
💎X5 КЦ ИКС 5
Лидер продуктового ритейла в России продолжает расти приличными темпами и радует инвесторов стабильно высокими дивами.
✅Драйверы роста: сохранение лидерской позиции, рост рентабельности по EBITDA, дивдоходность до 14%, умеренная оценка по мультипликаторам.
⛔Риски: резкое снижение располагаемых доходов населения, уменьшение рентабельности из-за ценовой конкуренции и сложного рынка труда.
💎TRNFP Транснефть
Эксперты называют Трансуху «самой надежной бумагой в нефтегазовом секторе» и справедливо отмечают, что она не подвержена рискам изменения курса рубля и ценам на нефть. По их оценкам, она обеспечит одну из лучших див. доходностей в секторе на горизонте 2025-2027 гг.
✅Драйверы роста: отличная див. доходность, растущий свободный денежный поток, снятие добровольных ограничений ОПЕК+, низкая оценка по EV/EBITDA (всего 1,5х).
⛔Риски: снижение коэффициента дивидендных выплат, снижение объемов прокачки нефти, инфраструктурные риски (налеты БПЛА).
💎OZON ОЗОН
Наряду с онлайн-торговлей, Озон развивает рекламные продукты и финтех, которые способствуют улучшению рентабельности в среднесрочной перспективе.
✅Драйверы роста: высокие темпы роста оборота, сильная рентабельность по EBITDA, бурное развитие финтех-сегмента, привлекательная оценка по мультипликаторам (на уровне 0,2х EV/GMV и 5x EV/EBITDA).
⛔Риски: новые регуляторные ограничения по ассортименту и взаимодействию с партнерами, отмена скидок по картам Озона.
💎GMKN Норникель
Производит базовые металлы, которые востребованы в мировой экономике. Снижение ставки ФРС, а также инвестиции в энергосети в Китае должны поддержать циклический рост в промышленных металлах.
✅Драйверы роста: дефицит на рынке меди и металлов платиновой группы, ослабление рубля, потенциальный возврат к дивидендам по мере появления положительного свободного денежного потока (FCF).
⛔Риски: замедление мировой экономики, укрепление рубля, аварии на производстве.
Ожидается улучшение финансовых показателей на фоне восстановления результатов нефтяного сегмента, а в более долгосрочной перспективе — за счет роста поставок газа в Китай.
✅Драйверы роста: индексация тарифов на газ внутри РФ, увеличение поставок в Китай, сокращение инвест. программ и капзатрат в 2026 г.
⛔Риски: затягивание наращивания поставок газа в Китай, рост процентных платежей по долгу, рост капзатрат, снижение цен на газ.
💎PLZL Полюс
На фоне обновления исторических максимумов цен на золото, «Полюс» демонстрирует сильные результаты.
✅Драйверы роста: высокие цены на золото, недавний возврат к дивидендам, запуск месторождения «Сухой Лог» (но не раньше 2028 г), привлекательная оценка EV/EBITDA (3,6х против средне-исторического 7х).
⛔Риски: рост издержек и кап. затрат, снижение цены на золото, снижение производства, задержки на проектах роста, укрепление рубля, отмена дивидендов.
💎SBER Сбер
«Зелёный гигант» умудряется показывать рост по фин. показателям из года в год, несмотря на внешнеполитическую ситуацию.
✅Драйверы роста: рентабельность капитала (выше 22%), рост чистой прибыли по итогам 2026, стабильные дивиденды, привлекательная оценка по мультипликаторам (дисконт 38-40% к историческим уровням).
⛔Риски: ухудшение макроэкономической ситуации; ухудшение кредитного качества активов; неблагоприятные изменения в див. политике; рост конкуренции за средства частных клиентов.
💎YDEX Яндекс
✅Драйверы роста: привлекательная бизнес-модель, высокие темпы роста, относительно дешёвая оценка по мультипликаторам (EV/EBITDA на уровне 4,7х -дисконт более 30% к другим российским технологическим компаниям).
⛔Риски: окупаемость инвестиций в новые проекты, ужесточение гос. регулирования, усиление конкуренции на ключевых рынках.
🎯Подытожу
Подборка получилась неоднозначной. Например, перспективы Совкомфлота и ОЗОНа на среднесрочном горизонте туманны (на одного давят жесткие санкции, на второго — ужесточение регулирования).
По Сберу от себя добавлю, что банкам может прилететь осенний налог на сверхприбыль, а также ужесточение нормативов ЦБ — и то, и другое негативно для прибыли и дивидендов зелёного гиганта. В этом плане Мосбиржа выглядит даже интереснее.
Скрин из приложения ВТБ Мои Инвестиции
🛢️А вот насчет Транснефти и Газпрома я, пожалуй, с ними даже соглашусь. Эти акции я сам активно покупал с прошлой осени — Газик в расчёте на рост со 120 ₽ (пока что облом), «Транснефть» — из-за хороших дивов.
💼Все компании есть в моем долгосрочном портфеле. Кого-то немного (Озон, Совкомфлот), кого-то держу на приличную котлетку (Сбер, Транснефть, Икс 5). Каждая бумага по-своему интересна, а вместе они составляют довольно сбалансированную корзину из всех основных отраслей.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
💭 Совкомфлот - это ведущая российская судоходная компания, деятельность которой сосредоточена на морских грузоперевозках. Стратегические приоритеты включают развитие международного присутствия и модернизацию флота.
💰 Финансовая часть (2025 год)
📊 Выручка компании составила 105,69 млрд ₽. Несмотря на значительный объём продаж, операционная прибыль (EBIT) оказалась отрицательной и составила –40,07 млрд ₽. Это говорит о том, что, хотя компания демонстрирует высокую деловую активность, её эффективность крайне низка. Существенный операционный убыток указывает на серьёзные трудности в основной деятельности и неспособность покрывать текущие операционные расходы за счёт собственных средств.
💳 Коэффициент чистого долга к EBIT ниже 1x, что считается низким уровнем. В данном случае, поскольку EBIT отрицательный, а чистый долг также имеет отрицательное значение (то есть у компании наблюдается чистая денежная позиция), этот показатель отражает наличие у компании значительного объёма денежных средств, превышающего её долговые обязательства. Такая ситуация свидетельствует о высокой ликвидности и финансовой устойчивости компании, что является относительно сильной стороной.
✅ Триггеры
🌍 Оживление глобальной экономики и рост объёмов международной торговли выступают ключевыми драйверами увеличения спроса на морские перевозки.
⚓ Стабильные или растущие мировые цены на нефть и другие углеводороды способствуют активизации их транспортировки. Это связано с тем, что экспорт становится более рентабельным, а добывающие и сбытовые компании увеличивают объёмы поставок. В результате возрастает спрос на специализированные суда.
📛 Риски
🏴☠ Основная деятельность Совкомфлота во многом зависит от внешнеполитической обстановки. Введение санкций, а также ограничения на использование определённых маршрутов существенно снижают прибыльность компании и затрудняют её работу на международных рынках.
🔮 Финансовые результаты компании сильно зависят от мировых фрахтовых ставок, которые крайне нестабильны. Их колебания определяются состоянием глобальной экономики, объёмом предложения судов на рынке и уровнем спроса на перевозку. Такая зависимость делает будущие доходы компании труднопрогнозируемыми.
🔀 Технический анализ
⬇️ Поддержка
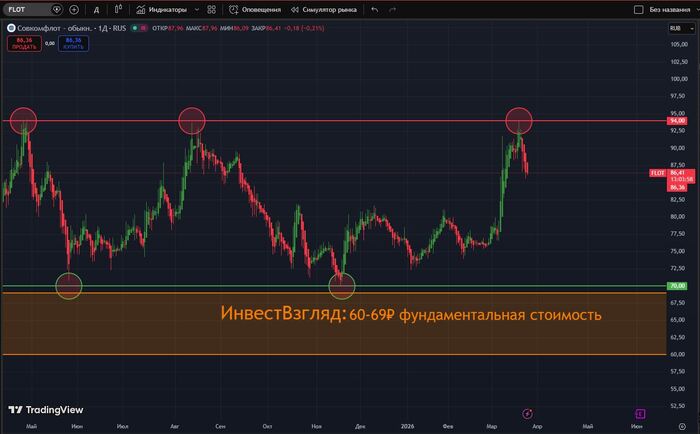
↗ Ключевая поддержка — 70,00₽ (см. график). Данный уровень является важным для предотвращения дальнейшего обвала стоимости акций. Если цена удержится выше этой отметки, это может остановить нисходящее движение.
⬆️ Сопротивление
↘ Сильное сопротивление — 94,00₽ (см. график). Это важный ценовой рубеж, который сдерживает рост котировок. На данный момент он выступает мощным барьером.
🔀 ИнвестСтратегия
🫰 Фундаментальная стоимость оценена в диапазоне — 60,00–69,00₽ (см. график), что даже ниже ключевой поддержки. Этот диапазон отражает оценку стоимости компании, основанную на её текущих финансовых результатах и прогнозах на будущее. При расчёте учитываются операционные убытки и высокая степень неопределённости, что приводит к консервативной оценке справедливой цены акций.
📌 Итог
🧐 Ожидается, что выручка компании в 2026 году составит от 115 до 125 млрд ₽. Увеличение доходов будет обеспечиваться за счёт адаптации бизнеса к новым логистическим маршрутам, а также возможного восстановления спроса. Однако геополитические риски и высокая волатильность фрахтовых ставок создают существенные вызовы для операционной стабильности и прибыльности компании.
📉 Текущий уровень котировок не отражает реальной фундаментальной стоимости и находится значительно выше, поэтому дальнейшее снижение к уровню поддержки — и даже ниже — не будет чем-то удивительным. Здесь многие спросят: «Шорт?» Ответ: нет. Почему? Потому что это для спекулянтов, а инвесторы входят в длинные позиции и обходят подобные компании стороной.
🎯 ИнвестВзгляд: На данный момент это актив с высоким уровнем риска, который имеет шансы восстановиться в будущем при улучшении международной обстановки. Идеи нет.
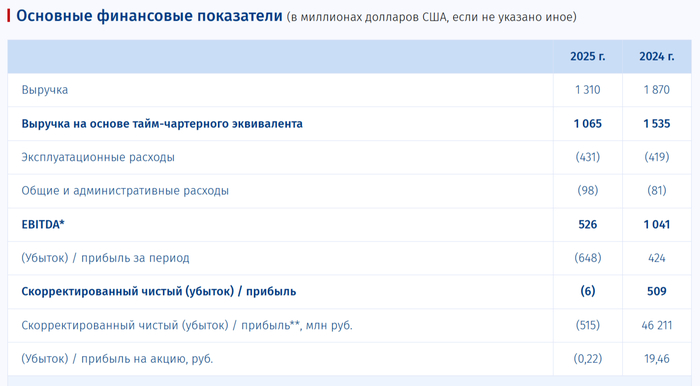
⚓️ СКФопубликовал финансовые результаты по МСФО за IV квартал и 2025 год. Некогда сверх прибыльный бизнес находится под давлением из-за санкций и крепкого рубля. Отрицательная прибыль от обесценения флота, а инвестиции загнали FCF в минус, но перспективы в 2026 пока положительные:
🚤 Выручка: 1,309$ млрд (-30% г/г), IV кв. 369,2$ млн (-7% г/г) 🚤 EBITDA: 526$ млн (-49,5% г/г), IV кв. 136$ млн (-28,4% г/г) 🚤 Чистая прибыль: -648,4$ млн (год назад прибыль в 424,4$ млн), IV кв. -250,4$ млн (год назад -80,5$ млн)
⚓️ Операционных результатов компания не предоставляет, но есть несколько фактов. Мировые цены на Aframaх в IV кв. 2025 г. были выше, чем в 2024 г. (~50$ тыс., спасибо пошлинам и санкциям), СКФ возил российскую нефть на 30-40% дороже мировых цен в хорошие времена из-за своей флотилии, но эта наценка улетучилась и появились скидки из-за SDN Lista (некая часть флота простаивает, другая доставляет сырьё ниже мировых цен). РФ во II кв. 2025 начала наращивать добычу нефти, но когда у тебя 1/3 флота на якоре, это бьёт по карману, в IV кв. помогло внесение в SDN List ЛУКОЙЛа и Роснефти, они начали пользоваться полноценно флотилией СКФ (до этого обходили стороной из-за санкций). Средний курс $ в IV кв. 2025 г. — 79,9₽, в 2024 г. — 99,7₽, бизнес СКФ долларовый.
⚓️ Выручка в IV кв. улучшилась относительно прошлых кварталов этого года (увеличили добычу нефти, санкции против ЛУКОЙЛа/Роснефти), но просадка по сравнению с прошлым годом из-за укрепления рубля и скидок из-за санкций. В операционных расходах стоит отметить статью обесценение судов — 172,1$ млн (всего за 2025 г. — 530,3$ млн, якорные суда). Из-за того, что в IV кв. произошли списания, операционная прибыль отрицательная -177,2$ млн. (год назад -21,3$ млн).
⚓️ Дальнейшие снижение в чистой прибыли связано с убытком от курсовых разниц -52,5$ млн (год назад -7,9$ млн, большая часть вкладов в валюте), стоит отметить худшую разницу финансовых доходов/расходов — 10,1$ млн (в прошлом году 36,7$ млн, долги валютные под 4-6%, но часть депозитов рублёвые, а ставку снижают). Не забываем, что чистую прибыль необходимо скорректировать, потому что она является дивидендной базой для выплаты, она положительная 189₽ млн (корректируем на обесценение, курсовые разницы, доход/расход связанный с изменением справедливой стоимости фин. активов), но за год отрицательная -515₽ млн (год назад +46,2 млрд).
⚓️ Компания нарастила свою денежную позицию до 1,524$ млрд (на конец 2024 г. было 1,324$ млрд). Долг эмитента возрос до 1,883$ млрд (причём в IV кв. он взлетел на 500 млн, думается инвестиции во флот для Арктик СПГ-2, на конец 2024 г. 1,352$ млрд), чистый долг положительный.
⚓️ OCF снизился до 165,425$ млн (-23,3% г/г), CAPEX значительно нарастили — 268$ млн (+386,4% г/г, газовозы), как итог, FCF отрицательный -96,7$ млн. Денежный поток за 2025 г. составил -18,9$ млн, сказались инвестиции почти на полмиллиона долларов.
📌 Январские санкции от 10 января 2025 г. (SDN List) надломили компанию. Как вы понимаете денег на дивиденды нет, с учётом снижения ставки процентные доходы снижаются и кубышка уже столько не будет приносить в 2026 г. Думаю, что обесценения в этом году уйдут и мы увидим положительную прибыль в 2026 г., при этом CAPEX должен сократиться (положительный FCF тоже можно будет увидеть), плоды от него уже есть: Алексей Косыгин успешно завершил первый рейс (НОВАТЭК платит, а СКФ ждёт на подходе второй газовоз). Перспективы в 2026 г. пока для эмитента неплохи цена фрахта взлетела до 100$ тыс., ₽ начал девальвацию и многие начали пользоваться услугами СКФ (сняли часть флота с якоря), но многое зависит от ситуации на БВ, и долго ли она продлится. Не забываем также, что есть вероятность подбития этого флота к сожалению.
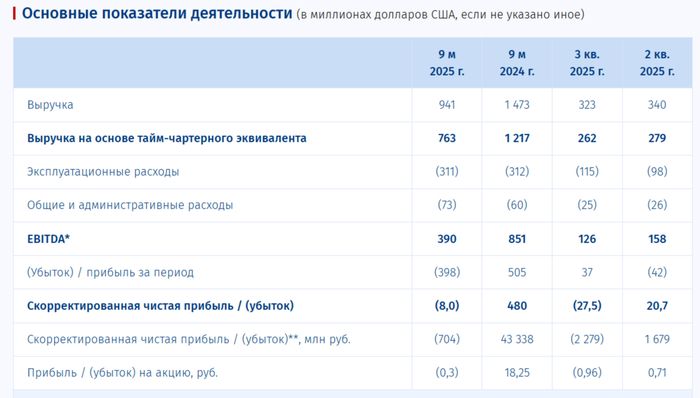
⚓️ СКФ опубликовал финансовые результаты по МСФО за III квартал и 9 месяцев 2025 г. Третий квартал для компании получился нейтральным, если сравнивать с кварталами этого года: санкции, крепкий ₽ и скидки на фрахт загнали операционную прибыль в 0, некогда сверх прибыльный бизнес находится под давлением, прибыль, конечно, в плюсе, но это чисто бумажный эффект, но стоит отметить рост FCF:
🚤 Выручка: 9 м. 940,7$ млн (-36,1% г/г), III кв. 322,6$ млн (-28,9% г/г) 🚤 EBITDA: 9 м. 390$ млн (-54,2% г/г), III кв. 158$ млн (-39,2% г/г) 🚤 Чистая прибыль: 9 м. -398$ млн (год назад прибыль в 504,9$ млн), III кв. 37,1$ млн (-79,5% г/г)
⚓️ Операционных результатов компания не предоставляет, но есть несколько фактов. Мировые цены на Aframaх в III кв. 2025 г. были выше, чем в 2023-24 г. в тот же период (~35$ тыс., спасибо пошлинам и санкциям), СКФ возил российскую нефть на 30-40% дороже мировых цен в хорошие времена из-за своей флотилии, но эта наценка улетучилась и появились скидки из-за SDN Lista (некая часть флота простаивает, другая доставляет сырьё ниже мировых цен). РФ во II кв. 2025 начала наращивать добычу нефти, но когда у тебя 1/3 флота на якоре, это бьёт по карману. Средний курс $ в III кв. 2025 г. — 80,6₽, в 2024 г. — 89,3₽, бизнес СКФ долларовый (цены на Aframax и добыча нефти были выше в III кв., чем во II кв., курс $ остался на уровне, но именно санкционный флот всё портит).
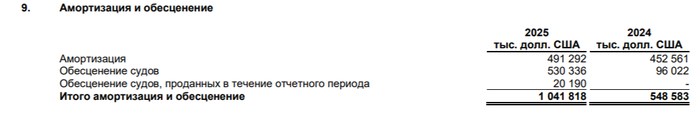
⚓️ Выручка всё ещё находится под давлением SDN санкций, 2/3 флота компании просто не функционирует (добавьте сюда скидки на перевозку и укрепление ₽). В операционных расходах стоит отметить статью амортизация и обесценивание — 119,2$ млн (+4,9% г/г, напомню, что во II кв. случилось обесценение флота на 35,9$ млн, который стоит на якоре, в I кв. на 322,3$ млн). Из-за того, что списаний в III кв. не произошло, операционная прибыль составила 287$ тыс. (год назад была прибыль в 147$ млн).
⚓️ Чистая прибыль увеличилась благодаря курсовым разницам — 54,4$ млн (+15% г/г, большая часть вкладов в валюте), также стоит отметить лучшую разницу финансовых доходов/расходов — 14,3$ млн (в прошлом году 11,1$ млн, долги валютные под 4-6%, а часть депозитов, наоборот, ₽ под хороший %). Не забываем, что чистую прибыль необходимо скорректировать, потому что она является дивидендной базой для выплаты, она отрицательная -2,2₽ млрд (корректируем на обесценение, курсовые разницы, доход/расход связанный с изменением справедливой стоимости фин. активов, год назад +11,8₽ млрд), то есть за III кв. 2025 г. могут заплатить 0₽ на акцию.
⚓️ Компания нарастила свою денежную позицию до 1,461$ млрд (во II кв. 2025 г. было 1,349$ млрд). Долг эмитента сократился до 1,317$ млрд (во II кв. 2025 г. 1,335$ млрд), чистый долг отрицательный (невыплата дивидендов накапливает денежный жирок у компании).
⚓️ OCF снизился до 156,5$ млн (-18,2% г/г), но это гораздо выше, чем во II кв. (16,9$ млн, курсовые разницы+прибыль). CAPEX значительно сократили — 25,8$ млн (-22% г/г, при таких санкциях инвестировать некуда), как итог, FCF составил 149,6$ млн (-9,3% г/г). Денежный поток за 9 месяцев составил 79,6$ млн (-87,1% г/г), но эти деньги оседают в кубышке (платят всё равно от скоррект. прибыли).
📌 Январские санкции от 10 января 2025 г. (SDN List) надломили компанию. В IV кв. ₽ не даёт слабины, да подскочили цены на фрахт из-за пошлин/санкций Трампа и РФ добывает больше нефти, но рабочего флота у СКФ мало, также ключевую ставку начали снижать, а значит уменьшатся % доходы компании (дивидендов тут не будет). Единственное на что можно надеется компании это на снятие санкций, но когда это будет?
📊 Чистый убыток составил 673 млн рублей, тогда как годом ранее компания получила чистую прибыль в размере 3,9 млрд рублей. За указанный период выручка компании снизилась в 42,8 раза, достигнув отметки в 87,2 млн рублей. При этом долгосрочная задолженность сократилась с 75,4 млрд рублей на начало 2024 года до 42,2 млрд рублей на конец отчетного периода. Вместе с тем краткосрочные обязательства увеличились почти в 21 раз, составив 32,7 миллиарда рублей на 30 сентября 2025 года.
2️⃣ Отдельно хочется отметить второй квартал, когда положение компании улучшилось относительно первого квартала, а скорректированная прибыль оказалась положительной.
🤷♂️ Компания столкнулась с серьезными санкциями начиная с 2024 года. В январе 2025-го Министерство финансов США усилило ограничения, добавив в блокирующий список дополнительно 69 судов компании, включая 54 танкера и 4 газовоза. Одновременно была отменена специальная лицензия, позволяющая судам продолжать работу даже под санкциями. Из-за этого значительная часть флота оказалась фактически заблокирована, и из около 90 танкеров активно используются лишь десятки. Несмотря на трудности, руководство утверждает, что финансовое положение компании стабильно благодаря наличию долгосрочных контрактов и диверсификации структуры доходов и флота, что помогает минимизировать влияние рыночных колебаний.
💸 Дивиденды / 🫰 Оценка
📛 Дивидендная политика Совкомфлота предусматривает выплату акционерам минимум 25% чистой прибыли. Ранее компания предпочитала направлять на дивиденды половину своей скорректированной прибыли по МСФО. Финансовый директор подчеркнул, что несмотря на сложную ситуацию, Совкомфлот рассчитывает закончить 2025 год с положительным финансовым результатом и возобновить практику регулярных дивидендных выплат. Но ожидать выплаты дивидендов не приходится.
🤷♂️ Во втором квартале количество задействованных танкеров увеличилось, что способствовало временному росту выручки и прибыли, однако этот рост недостаточен для справедливой оценки акций. Перспективы дальнейшей загрузки флота неопределённы и зависят главным образом от ситуации с санкциями и их соблюдением, что представляет собой фактор риска, похожий на игру в лотерею. Тем не менее, текущая стоимость компании выглядит завышенной и включает ожидания восстановления финансовых показателей.
📌 Итог
❗ Компания стабилизировала своё финансовое положение, однако процесс возможного восстановления идёт медленно и пока не даёт оснований рассматривать её как инвестиционно привлекательную. Во втором квартале большее число танкеров было введено в эксплуатацию, что привело к увеличению выручки и прибыли, но этого оказалось недостаточно для прогнозирования. Будущую загруженность флота сложно предугадать ввиду зависимости от санкций и степени их исполнения, что делает ситуацию непредсказуемой. По текущей оценке компания представляется переоценённой, поскольку в её цену заложены ожидания улучшения ключевых показателей.
🎯 ИнвестВзгляд: Идеи нет.
📊 Фундаментальный анализ: ⛔ Продавать - Слабая динамика основных финансовых показателей и невозможность чёткого их прогнозирования усугубляют положение компании.
💣 Риски: ⛈️ Высокие - надежность и стабильность бизнеса находятся под существенным давлением из-за зависимости от санкционных ограничений, и как следствие — нестабильности загрузки флота.
💯 Ответ на поставленный вопрос: Акции Совкомфлота напоминают лотерею потому, что перспективы развития компании сильно зависят от непредсказуемых факторов. Это создает высокую степень неопределенности, делая инвестиции в компанию высокорискованными и зависимыми от геополитики, что сопоставимо с игрой в рулетку.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие! ⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...