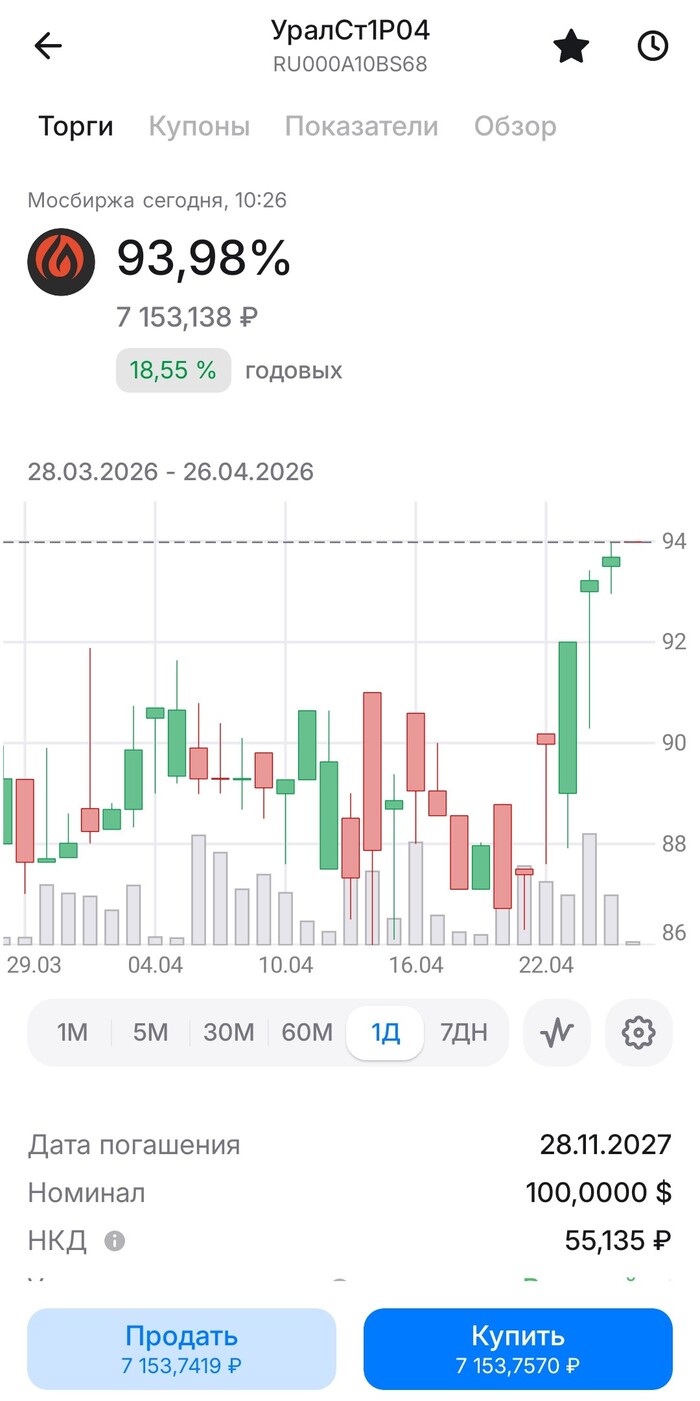
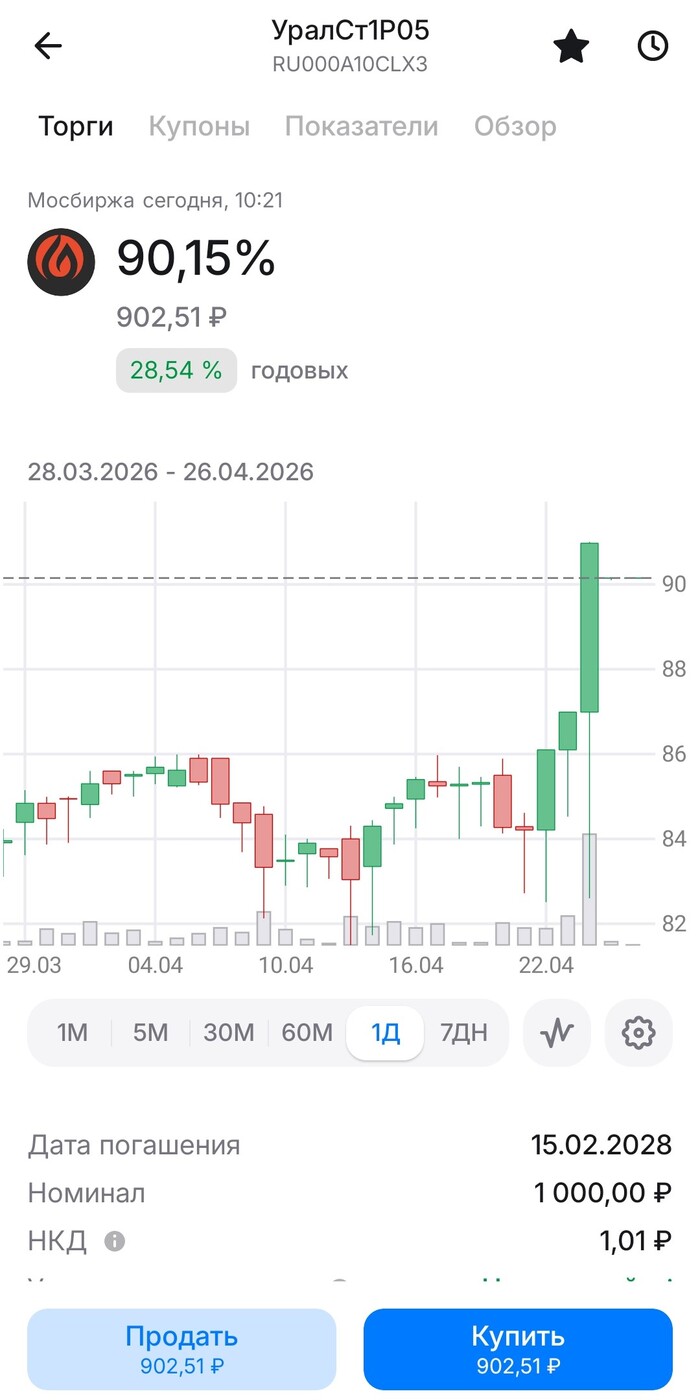
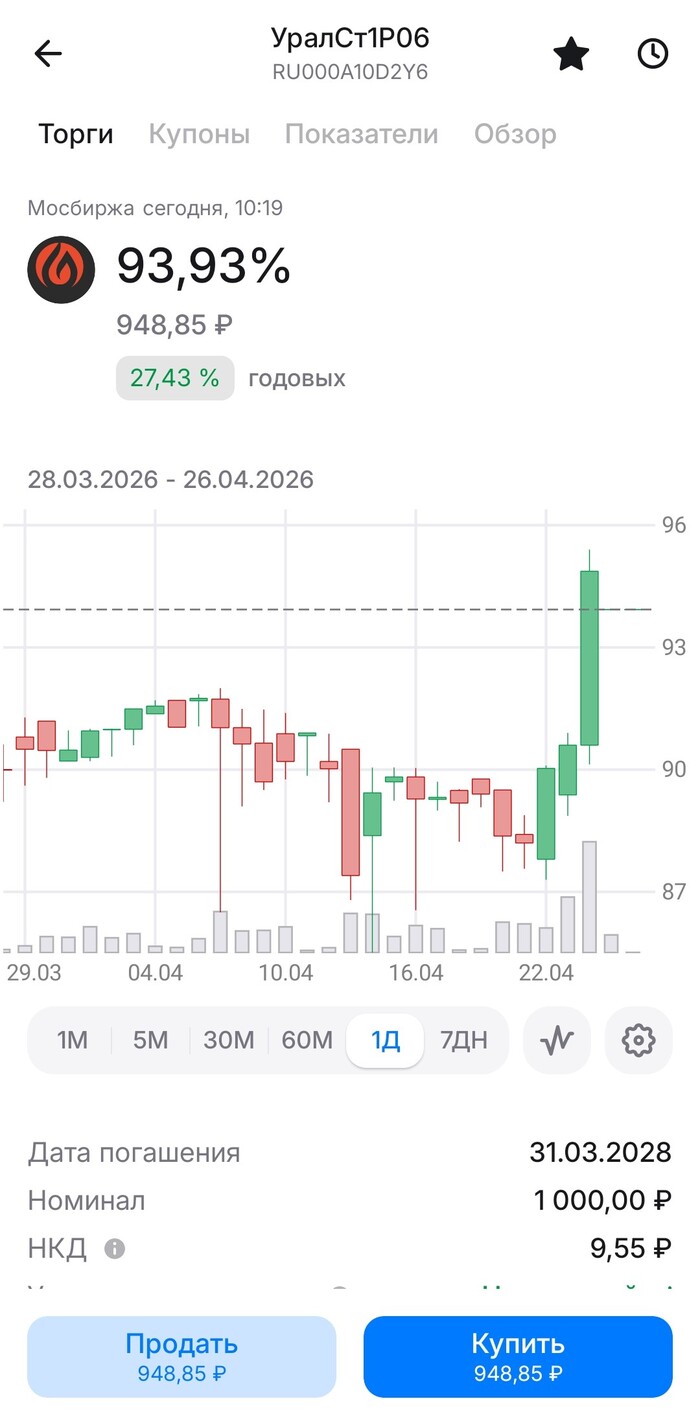
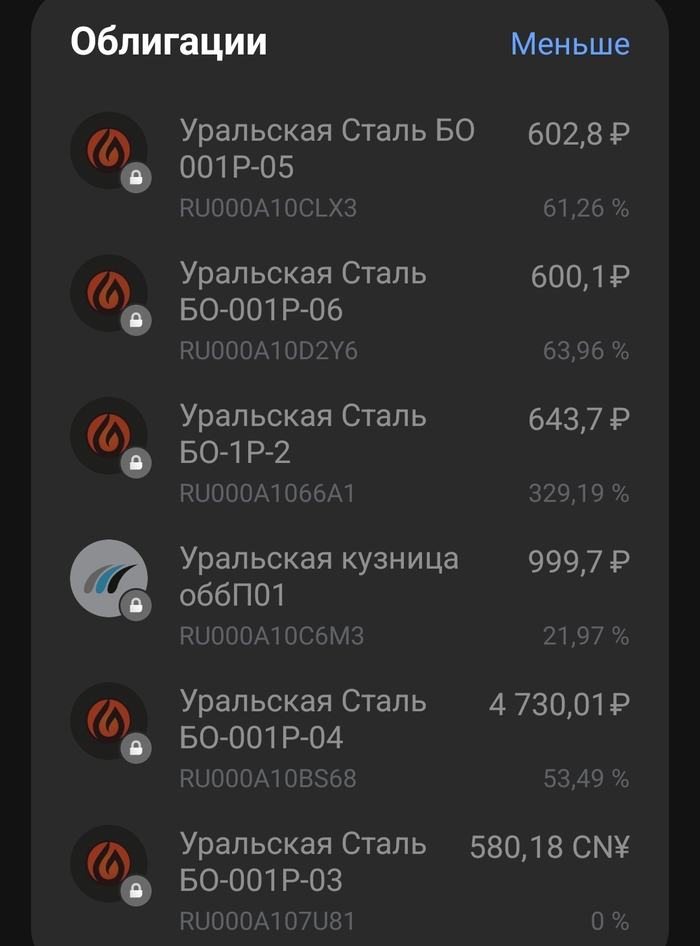
Всем привет. Позитивный сценарий по облигациям Уральской стали реализовался: в пятницу компанией была опубликована информация о переводе денежных средств для погашения 2 выпуска и купонного дохода в полном объеме. Т.е. дефола в очередной раз не случилось, обязательства исполнены в полном объеме - на этом фоне котировки облигаций ожидаемо выросли в среднем на ~5%.
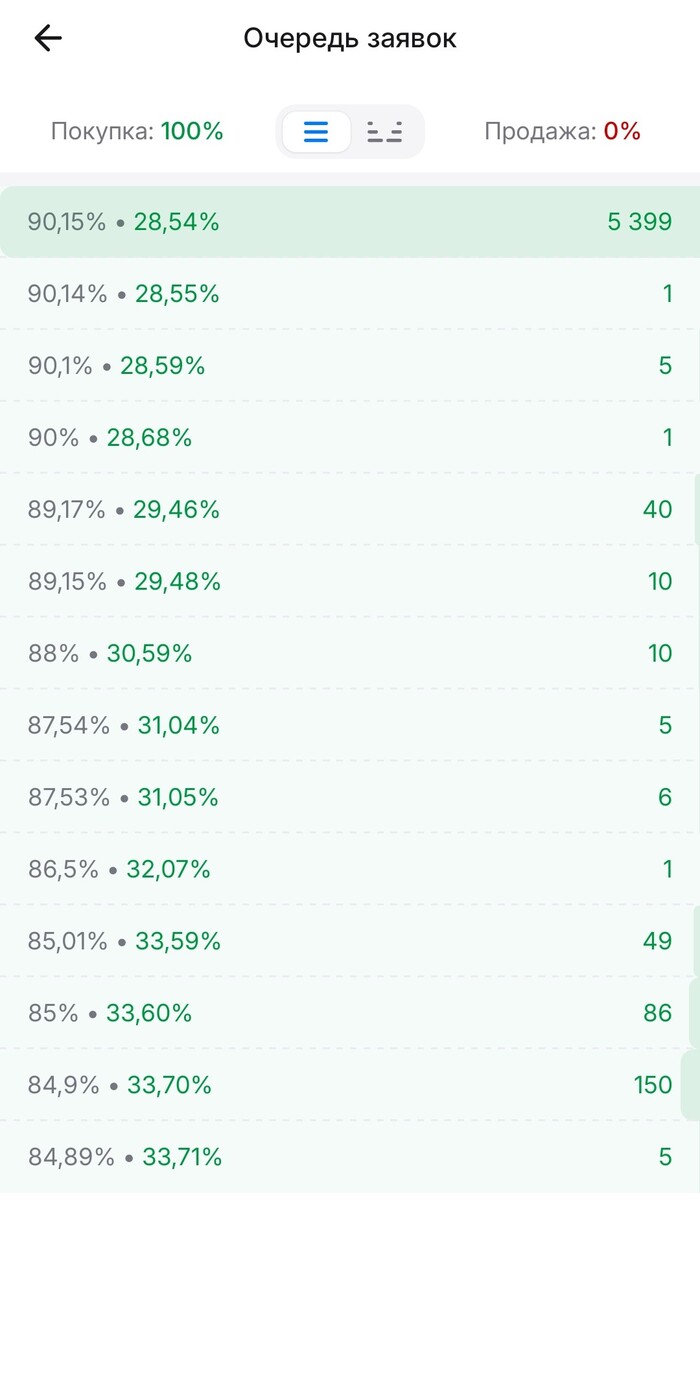
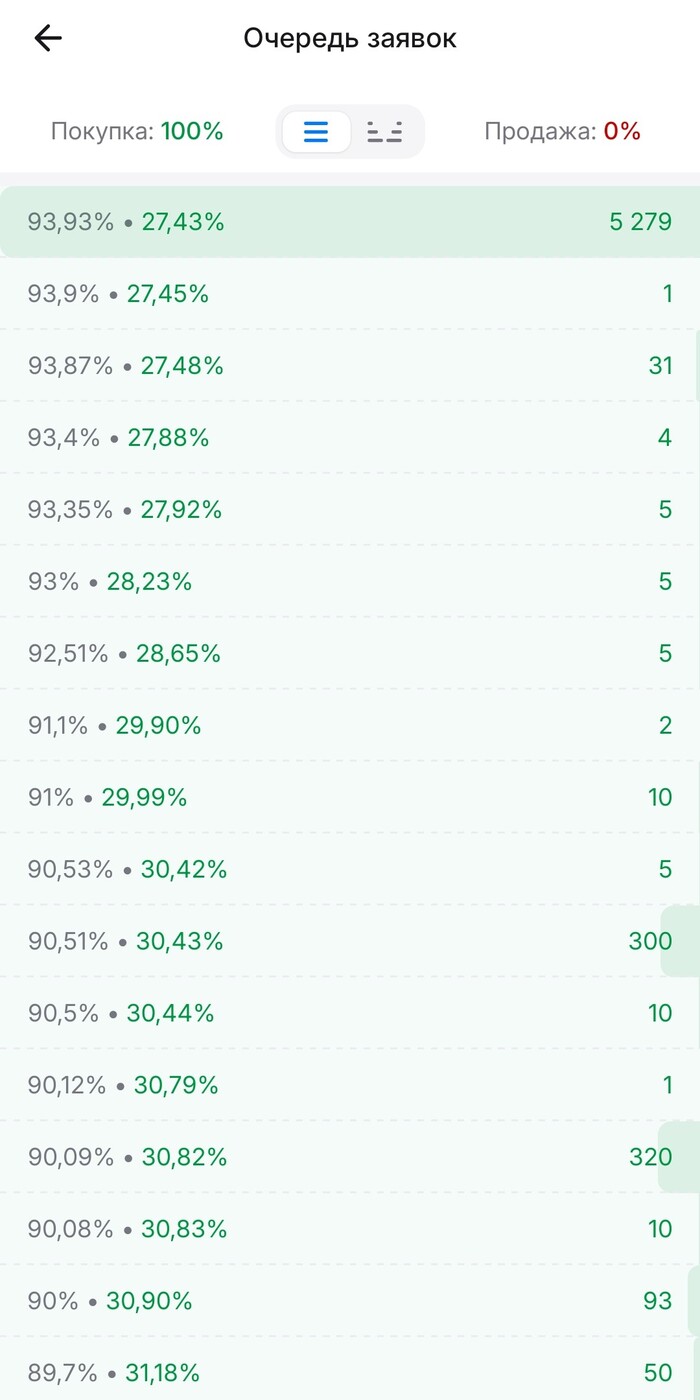
Учитывая, что раскрытие информации компания осуществила в 19:55 в пятницу, данный рост котировок произошел только на вечерней сессии и полностью не исчерпан. Апсайд еще на 4%-5% сохраняется. Результатом этого стала "планка" торгов выходного дня, где сформированы заявки на покупку более чем по 5 тыс. бумаг рублевых выпусков. Ожидаем в понедельник продолжения заметного роста котировок!
Ждем понедельника. Всем удачной торговли - в понедельник будет интересно.
Уральская сталь – крупная компания, являющаяся участником публичного облигационного рынка (с декабря 2025 г. - рынка высокодоходных облигаций).
Про финансовое состояние эмитента сказано уже довольно много: в декабре 2025 г. многие наблюдали захватывающую сагу «в ожидании дефолта», что оказывало существенное давление на котировки всего рынка ВДО облигаций. Отчетность за 2025 г. подтверждает удручающее положение дел: снижение выручки, существенный убыток. Всё ожидаемо.
Но в декабре 2025 г. дефолта не случилось и Уральскай сталь до текущего момента выполняла свои обязательства по публичному долгу: погашение выпуска на 10 млрд руб. в декабре, погашение юаневого выпуска на 350 млн CNY в феврале, все купонные платежи по остальным торгуемым выпускам – все выплачено и выполнено в срок.
После декабрьских минимумов в ценах облигаций (на ожидании дефолта) к текущему моменту котировки существенно отросли. Но некоторая нервозность сохраняется в преддверии ключевого события – очередного погашения выпуска (УралСт1Р02) на сумму 10 млрд руб. 24 апреля 2026 г. Кроме указанного УралСт1Р02 останутся еще 3 выпуска (УралСт1Р04 (USD), УралСт1Р05, УралСт1Р06), сроки погашения которых приходятся на конец 2027 – 1 квартал 2028 г.
Многие справедливо ожидают, что в случае успешного погашения УралСт1Р02 24 апреля 2026 г. ключевой риск – риск скорого дефолта эмитента ввиду отсутствия средств на погашение ближайшего выпуска – будет пройден. А риск того, что компания не сможет выплачивать купоны (сумма которых относительно небольшая – в пределах 120 млн руб. в мес.) по ставшимся выпускам оценивается как не высокий – уж с купонами должны справится в ближайшие 1,5 – 2 года.
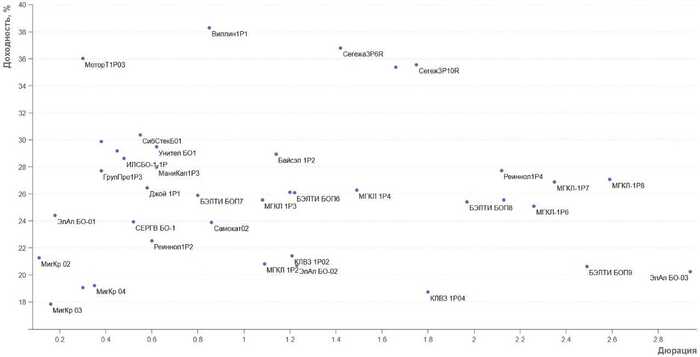
И на этом фоне интересная ситуация сложилась в котировках оставшихся выпусков облигаций Уральской стали. В случае реализации позитивного сценария вероятность существенного роста котировок очень велика: если посмотреть на карту рынка по облигациям рейтинга ВВ-, то (если убрать выпадающие сверхдоходности лизинга и преддефолтных облигаций) можно увидеть средние доходности примерно на уровне 26%-27%.
Тогда при снижении доходностей выпусков УралСт1Р05 и УралСт1Р06 с дюрацией ~1,5 года с текущих 32%-34% до 26%-27% рост тела облигаций может составить ~ от 8% до 12%.
Но интересны текущие котировки данных выпусков: два оставшихся рублевых выпуска - УралСт1Р05 и УралСт1Р06 – имеют очень схожие параметры:
УралСт1Р05 УралСт1Р06
Дата погашения 15.02.2028 31.03.2028
Дюрация 1.51 1.58
Ставка купона 18.50% 20.50%
Примерная цена ~ 84.3% 88.5%
Текущая доходность ~ 22% 23%
Доходность к погашению ~ 34.2% 32.1%
Не смотря на почти одинаковые ключевые параметры выпусков, доходности к погашению различаются на 2 п.п. (буквально 1-2 недели назад спред между бумагами доходил до 4 п.п.). Т.е. видно, что облигации торгуются не по доходности к погашению, а по купону или текущей доходности – что не свойственно для ликвидных бумаг с большим количеством сделок со стороны проф. участников. Не исключено, что какие-то доли бумаг выкуплены проф. участниками, но активная торговля происходит со стороны физ. лиц, которые не мыслят категориями доходностей, а покупают то, где купон повыше.
Т.е. имея почти одинаковые параметры двух выпусков, держатели 5 выпуска (УралСт1Р05) имеют более привлекательную бумагу и могут стать основными бенефициарами реализации позитивного сценария при одинаковом кредитном риске. Выпуск УралСт1Р05 стоит «дешевле» аналогичного выпуска УралСт1Р06 и при снижении доходности 5-ый выпуск должен показать более существенны рост котировок (прирост котировок выпуска УралСт1Р05 должен быть примерно на ~3% больше, чем по выпуску УралСт1Р06). Но такую динамику можно было бы ожидать в том случае, когда большинство участников торгов ориентируются на доходность к погашению. В случае, если основные участники физ. лица с ориентацией в первую очередь на купон – то динамика котировок мало предсказуема.
Я сам прикупил и 5й, и 6й выпуски (но 5 немного побольше), чтобы проследить, как отреагируют котировки.
Отдельная ситуация с долларовым выпуском УралСт1Р04, где доходность к погашению достигает 24%. Тут сложно понять бенчмарк по доходности, но если предположить, что доходность по бумаге снизится до уровня 10% (т.е. на 14 п.п.), то рост тела (учитывая дюрацию этого выпуска 1,4) может составить ~19,5%. Выглядит как малореалистичная ситуация. Но при снижении доходности к уровню 15% можно ожидать роста тела на те же 12%, как и по рублевым бумагам, что видится гораздо более адекватным сценарием.
24.04.2026 – заседание ЦБ по ключевой ставке.
24.04.2026 – погашение выпуска УралСт1Р02 (RU000A1066A1).
26.04.2026 – выплата купона по выпуску УралСт1Р05 (RU000A10CLX3).
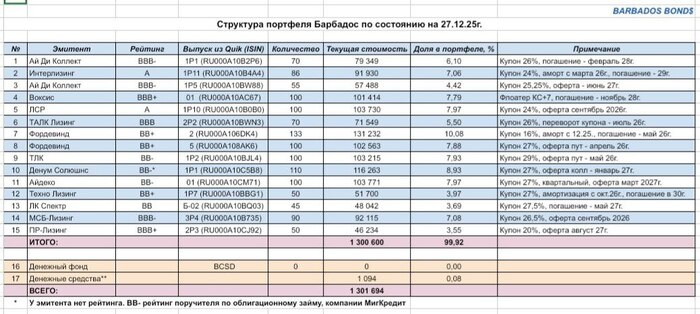
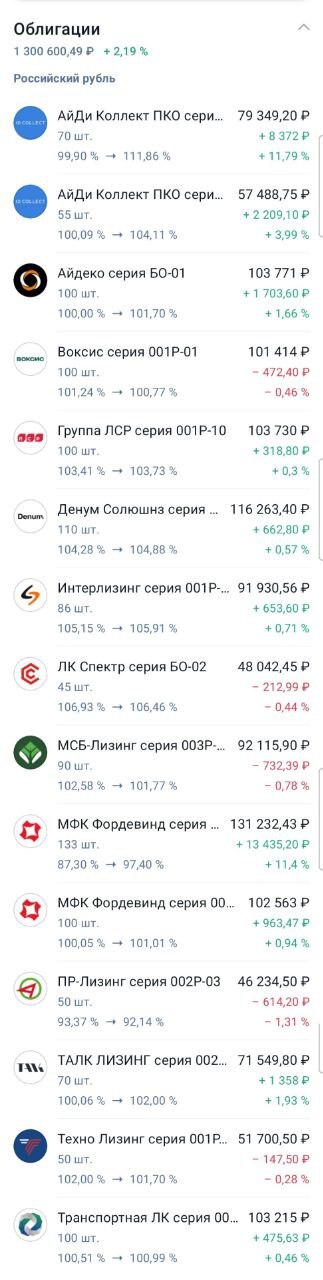
По состоянию на 27.12.25г. стоимость портфеля Барбадос составляет 1 301 694 р. (+0,9% за неделю).
По итогам 319 дней проекта (46 недель), портфель показывает доходность 34,5% годовых.
Завершилась одна из самых драматичных недель этого года на российском облигационном рынке. Инвесторы с волнением ждали, чем закончится история с погашением облигационного выпуска на 10 млрд. р. эмитентом Уральская сталь (крупный металлургический комбинат из Новотроицка). Эмитент держал интригу до последнего, раскрыв информацию о перечислении денежных средств уже после завершения торговой сессии в четверг, а подтверждение от НРД о поступлении денег пришло только утром в пятницу.
Из какого источника Уральская сталь смогла привлечь денежные средства на рефинансирование долга пока не известно. За неделю до погашения выпуска, рейтинговое агентство АКРА понизило эмитенту рейтинг с уровня А (инвестгрейд) сразу на 7 ступеней до уровня ВВ- (уровень махровых ВДО).
Хорошо, что все закончилось хэппи-эндом и у рынка улучшилось настроение, это сразу отразилось в котировках. Ну и 10,5 млрд. р. свежих денег это неплохая ликвидность, которая пришла на рынок и будет реинвестирована скорее всего в облигации.
Не люблю совершать сделки в вечернюю сессию и вообще был против этого шага Мосбиржи, но раз сложилась такая ситуация, пришлось весь вечер после развязки по Уральской стали заниматься на вечерке ребалансировкой своих портфелей.
За прошедшую неделю, в портфеле Барбадос закрыл позиции по СмартФакт 1Р1, Быстроденьги 2Р8 и ДельтаЛизинг 1Р2. На вырученные деньги и поступившие купоны открыл позицию по Интерлизинг 1Р11, а так же заметно увеличил позиции по ЛСР 1Р10 и Фордевинд-5.
К эмитентам Быстроденьги, СамартФакт и ДельтаЛизинг продолжаю относиться хорошо и держу бумаги разных выпусков этих эмитентов в других своих портфелях. Фиксация позиций по этим эмитентам была вызвана следующими мыслями:
1. Бумаги ДельтаЛизинг на коррекции практически не снизились, а вот ЛСР 1Р10 и Интерлизинг 1Р11 заметно скорректировались и стали давать боле высокую текущую купонную доходность. По сути продавая ДельтаЛизинг — перекладывался из одного инвестгрейда в другой с большей доходностью на короткий период.
2. У выпуска Быстроденьги 2Р8 весной будет пут-оферта и котировки снизятся в район 100%, то есть высокий купон (29%) будет частично компенсирован снижением котировок и становится на коротком отрезке уже не так интересен.
3. У СамартФакт купон достаточно низкий и квартальный, доходность к погашению высокая, но она в основном заложена в переоценке тела бумаги. На текущем волатильном рынке эта переоценка может произойти уже ближе к весне, поэтому решил переложиться в более надежный вариант с высоким купоном и выбрал Фордевинд-5, по которому в середине апреля будет пут-оферта, но думаю в январе-феврале бумага еще поторгуется выше номинала, а купон 27% поможет до февраля поддерживать доходность портфеля.
На последние торговые дни этого года и межпраздничную торговлю смотрю с позитивом, если на низколиквидном рынке будет рост котировок, возможно некоторые позиции продам, ну и надо подготовиться к попыткам списания брокером НДФЛ с брокерского счета, чтобы защитить достигнутые результаты. Для этого буду использовать тактику покупки облигаций в маржу на сумму предстоящего поступления на счет купонов и амортов.
Если переложить доходность портфеля на географию, то наконец-то удалось вырваться из Мексики, где каравелла парковалась три недели декабря. На ближайшие выходные делаем остановку на Каймановых островах — один из популярных оффшорных регионов, хорошо кстати коррелирует с темой защиты брокерского счета от преждевременного списания НДФЛ за 2025г. (-:
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
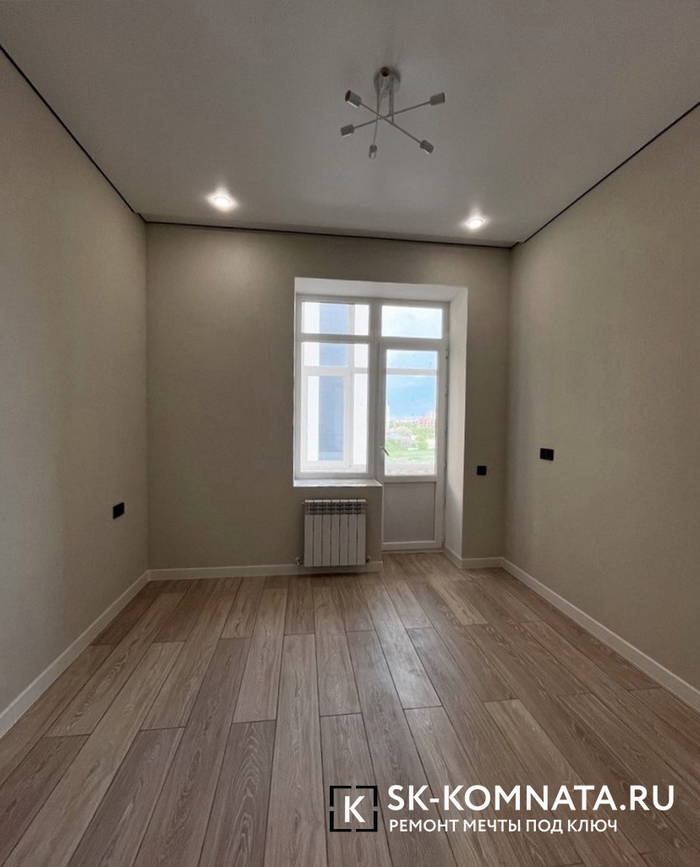
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
По выпуску БО-001Р-01 «Уральская сталь» перечислила в НРД 538,5 млн рублей на купоны, а также выплатила номинал в размере 10 млрд рублей. Чудеса случаются! До этого у компании кредитный рейтинг был снижен на 7 ступеней. С А до ВВ-. В моменте это даёт волну позитива, но не стоит забывать и про Монополию. Один раз повезло, в следующий раз может и не повезти.
Хотя у меня и появились мысли зайти во второй выпуск с погашением в конце апреля 2026 г. Там доходность может быть в районе 64 % за 4 месяца. Очень жирно получается, но очень опасно. $RU000A1066A1 $RU000A10CLX3 $RU000A107U81
🎄Ещё одна хорошая новость. Дивидендами Норникеля быть?!
Норникель закладывает положительный денежный поток для дивидендов в 2026 году. Об этом сообщил президент компании Владимир Потанин в интервью телеканалу «Россия-24». По словам Потанина, перспектива дивидендов за 2025 год остается туманной. Все будет зависит от итогов года. Даже если дивиденды за 2026 год будут небольшими, то в любом случае это лучше, чем 0. $GMKN
Ну что, предновогоднее ралли в облигациях разгоняется, только в обратную сторону!🚀 Вслед за «Монополией», которая дефолтнула в самом маленьком выпуске, но при этом продолжает платить купоны (и молчит при этом), сегодня нас «порадовали» внезапные (хотя и не для всех) новости по Уральской Стали.
🔥У сталеваров из Новотроицка в обращении 7 выпусков, ближайший из которых — выпуск 1Р1 на 10 млрд ₽ — должен быть погашен уже на следующей неделе, 25 декабря. И судя по котировкам, далеко не все верят, что это на самом деле произойдет.
Подписывайтесь на мой телеграм-канал, где я регулярно выкладываю стратегии инвестирования и актуальные подборки инструментов.
📉Семиступенчатый трындец
АКРА сегодня понизила (вернее сказать, обвалила!) кредитный рейтинг Уральской Стали сразу на 7 (СЕМЬ, мать его😳) ступеней. С вполне респектабельных А до абсолютно «мусорных» BB-. Такое на моей памяти за много лет происходит впервые.
«Понижение рейтинга отражает резкое ухудшение кредитных метрик по результатам 2025 года. «Развивающийся» прогноз является следствием как возможного повышения рейтинга по результатам успешного рефинансирования краткосрочного долга и улучшения кредитных метрик в 2026 году, так и вероятного понижения рейтинга в случае сохранения негативной динамики финансовых показателей. [...] Оценка финансового профиля была понижена до низкой» — из пресс-релиза АКРА.
🌲Например, у Сегежи сейчас тоже BB-, но там понижение происходило более логично и плавно. По мере того, как у опилочников планомерно ухудшалась ситуация с бешеным долгом, Эксперт РА регулярно и постепенно снижал рейтинг. В течение двух с половиной лет: с А+ до BB-. Кто хотел, мог выйти из долговых бумаг почти в любой момент без сильных потерь.
💥Но АКРА пошла по другому пути и дождалась ситуации, когда рейтинг пришлось обваливать сразу на СЕМЬ ступеней. Устроив «кровавую баню» для институциональных инвесторов и фондов — им ведь такой трэш в виде BB- держать никак нельзя. Это сегодня привело к дополнительным паническим распродажам и цепной реакции.
🤦♂️Несмотря на мои постоянные предупреждения.
🤷♂️Немного «яжговорил»
Иногда полезно обернуться назад и посмотреть, кто как оценивал ситуацию и риски за несколько месяцев до того, как проблема стала очевидной.
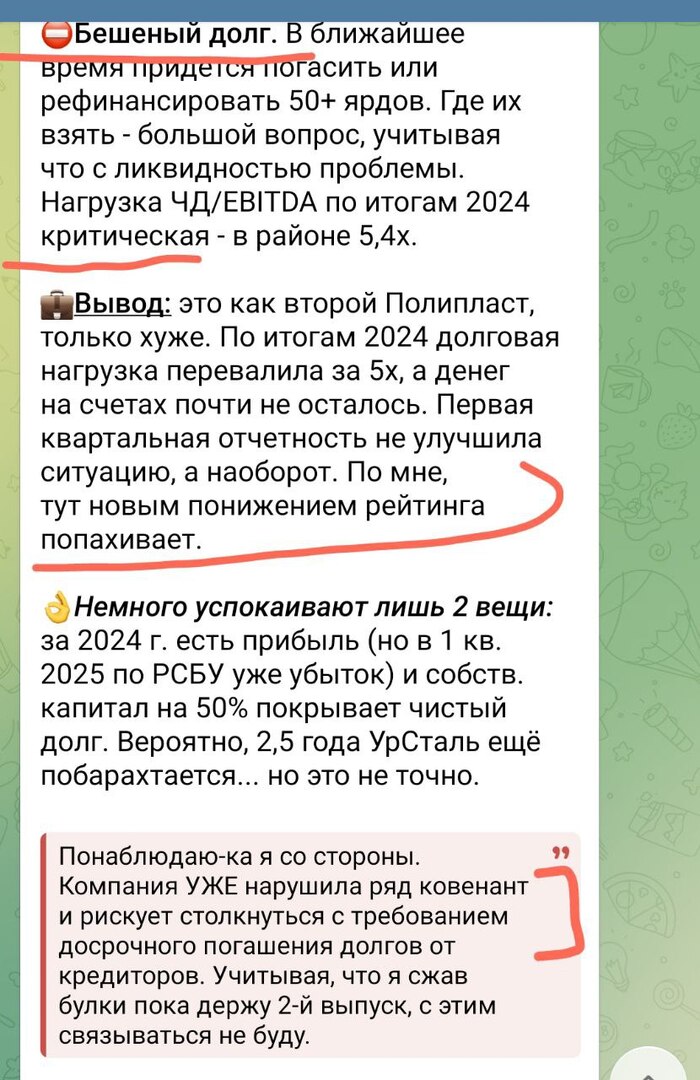
🧠Для тех, кто читал мои регулярные обзоры по выпускам Уральской стали, сильное понижение рейтинга не стало большим сюрпризом. Вот, например, моё заключение в разборе валютного выпуска аж от 7 июня (в то время как многие другие аналитики не видели проблем и рекомендовали смело покупать облиги — хорошо, что Смартлаб не даёт исправлять посты старше недели):
Долговая нагрузка перевалила за 5х, а денег на счетах почти не осталось. За полгода с момента выхода прошлого отчета всё сильно ухудшилось, и рекомендовать ТАКОЕ в портфель теперь допустимо лишь людям с ОЧЕНЬ большой адреналиновой зависимостью. Да ещё и ЛДВ не будет.
В августе я уже прямо писал, что жду понижения рейтинга, и что ситуация на мой взгляд выглядит близкой к критической.
Скрин обзора от 26 августа из тг-канала
✍️Кстати, осенью после очередного тревожного обзора со мной связывались по поводу «слишком пессимистичного видения ситуации», и я приглашал представителей Уральской Стали в наш тг-чат. Вот что я тогда написал в переписке с посредником:
Всегда были бы рады приветствовать в комментариях представителей любых эмитентов. Я всегда иду навстречу и без проблем вношу правки, если конечно же вновь полученная информация является объективной. Поскольку, разумеется, сам часто могу ошибаться и неправильно что-то воспринять в отчётах.
К сожалению, каких-то дополнительных пояснений и комментариев менеджмент тогда не представил. Ну а я сам, несмотря на свою интуицию и выводы, продолжил держать бумаги эмитента.
🦥Моя собственная шкура в игре
Есть у меня одно крайне вредное и неприличное для инвестора свойство: я слишком оптимистичен и верю, что надежда есть всегда.
Видимо, сужу по себе — я обычно в лепёшку расшибусь, чтобы не подвести людей, которые мне что-то доверили (деньги, время, силы). Отдам последнее, если у кого-то занял. И никогда не даю пустых обещаний, если подозреваю, что не в состоянии их выполнить.
💼Мне крайне трудно избавляться от бумаг, которые я когда-то отобрал себе в инвест-рюкзак.
Поэтому я продолжаю держать 2-й выпуск Уральской Стали в портфеле, но позиция очень небольшая, и докупал я её последний раз аж в феврале 2025 — после первого понижения рейтинга, когда по отчетам всё ещё было вполне радужно. После этого, вот уже почти год, я и сам не покупал бумаги уральских сталеваров, и никому не советовал это делать.
Мем на злобу дня из чата тг-канала
🎯Что дальше?
При всём при этом, я держу пальцы скрещёнными за коллег-промышленников и очень надеюсь, что Уральская Сталь сможет пройти эту непростую ситуацию достойно. Искренне желаю и сталеварам, и нам (кредиторам) удачи и выдержки.
🏭Банкротства не жду (предприятие по сути стратегическое и важное для страны), однако может случиться реструктуризация лет так на… дцать под N процентов годовых, где число «N» инвесторам явно не понравится.
⚠️Но возникает другой вопрос: а как теперь относиться к оценкам от АКРЫ? Например, я и мои постоянные читатели знали о том, что УрСталь явно не дотягивает до «А» и этот рейтинг далеко не соответствует реальному, ещё в середине 2025.
Но в сентябре-ноябре многие могли радоваться дисконту и покупать «качественного эмитента с хорошей доходностью», опираясь именно на рейтинг одного из самых уважаемых национальных агентств.
💣И вдруг — БАХ! — рейтинг одномоментно грохается на 7 позиций, и облиги, которые ещё вчера были с крутым инвест-грейдом, сегодня превращаются в мусор по мнению того же самого агентства. Весело? Не то слово!
А потом, если вдруг (очень надеюсь, что нет), завод всё-таки дефолтнёт, агентство заявит: "Ну а что вы хотели? У нас никаких дефолтов в рейтинге А нет, это какая-то непонятная компания с рейтингом BB- обанкротилась". И в статистику, разумеется, попадёт дефолт именно этого низкого грейда, даже если он случится спустя всего несколько дней после того, как был «А».
🧠Думаем, товарищи.
И разбираемся самостоятельно. Можно вместе со мной, можно без меня — главное, при инвестировании всегда думаем своей головой.
👉Подписывайтесь на мой телеграм — там всегда качественная аналитика, новости и инвест-юмор.
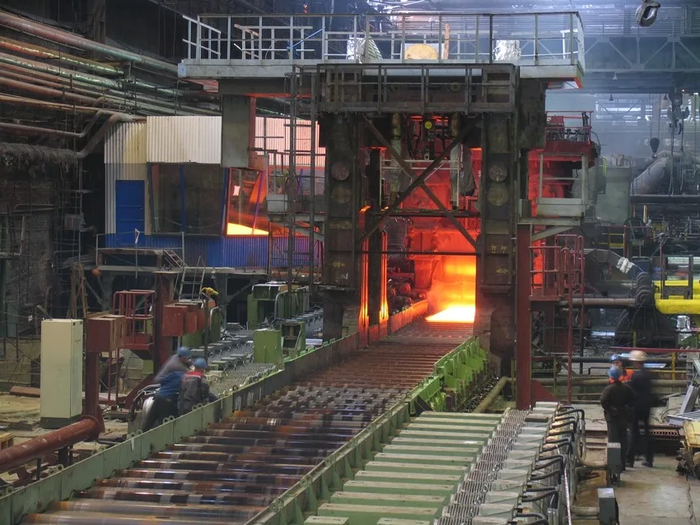
Гигантский комплекс в первом листопрокатном цехе остановился всего на восемь суток. За это время более 250 специалистов провели точечный ремонт ключевых узлов, от которых зависит работа всего стана.
Фокус сделали на основных «болевых точках»: заменили шесть подкрановых балок, отремонтировали раму и ролики рольганга, усилили станины клетей и шпиндели. Параллельно обновили оборудование на участке резки, фундаменты под листоукладывателями и десятки метров кабеля.
Как сообщили в Уральской Стали, чтобы уложиться в сжатые сроки, применили метод укрупнённой сборки. Сложные узлы собирали в ремонтных цехах комбината, где для этого есть все условия, и затем доставляли к месту установки готовыми блоками. Всё чаще для таких работ используют запасные части собственного производства.
После ремонта стан 2800, одно из ключевых звеньев в производственной цепочке, вернулся к работе.
Подписывайтесь на Телеграм «Сделано у нас» тут, а на сообщество на Пикабу можно подписаться здесь.
Тренд на юанизацию облигаций продолжается, вслед за коллегами из Русала и Металлоинвеста юаневые облигации решила разместить Уральская Сталь — лидер мостовой стали российского рынка, один из ведущих производителей листового проката, литой заготовки, крупногабаритных литых изделий и чугуна. Срок короткий, но купон крепче, чем надежды на IPO Кристалла.
У Уральской Стали есть рублёвые облигации, почти год назад я их разбирал. Компания мне тогда очень даже понравилась, правда купон сегодня выглядит смешно. А юаневый выпуск будет дебютным. Валютных облигаций, включая замещающие, не так много, так что не мог не обратить внимание. Недавно я писал, что покупал юаньку ГМК Норникеля (флоатер), а также только что разместился новый юаневый выпуск Русала, который я тоже покупал, купон дали 7,2%. Посмотрим, думаю, что рано или поздно ещё кто-то появится, не пропустите.
Объём выпуска — 300 млн юаней. Ориентир купона: 7 – 7,5%, думаю, что будет ниже 7,2%, которые дали в Русале, а то и ниже 7%. Без оферты, без амортизации. Купоны ежеквартальные. Рейтинг A от АКРА (март 2023) и AA- от НКР (декабрь 2023).
АО Уральская Сталь — металлургический комбинат в городе Новотроицк Оренбургской области. Является одним из ведущих российских производителей в отрасли чёрной металлургии, особенно стали для мостов. В 2022 году был приобретен Загорским Трубным Заводом у компании Металлоинвест и вошёл с ЗТЗ в единый металлургический холдинг. Тикер: 🏭🌉 Сайт: https://uralsteel.com
Выпуск: УральскаяСталь-БО-001Р-03
Объём: 300 млн юаней
Начало размещения: 22 февраля (сбор заявок до 19 февраля)
Срок: 2 года
Купонная доходность: 7–7,5%
Выплаты: 4 раза в год
Оферта: нет
Амортизация: нет
Почему Уральская Сталь? Они делают терминаторов?
Даже если они и делают уральских терминаторов, мы об этом ещё не знаем, но вот что они точно делают, так это металлоконструкции, которые используются при строительстве мостов, кораблей, нефте- и газопроводов и прочих сооружений. Например, Москва-Сити частично построена из их стали, а также олимпийские объекты в Сочи. Если говорить про мостовую сталь, то Уральская Сталь здесь единоличный лидер.
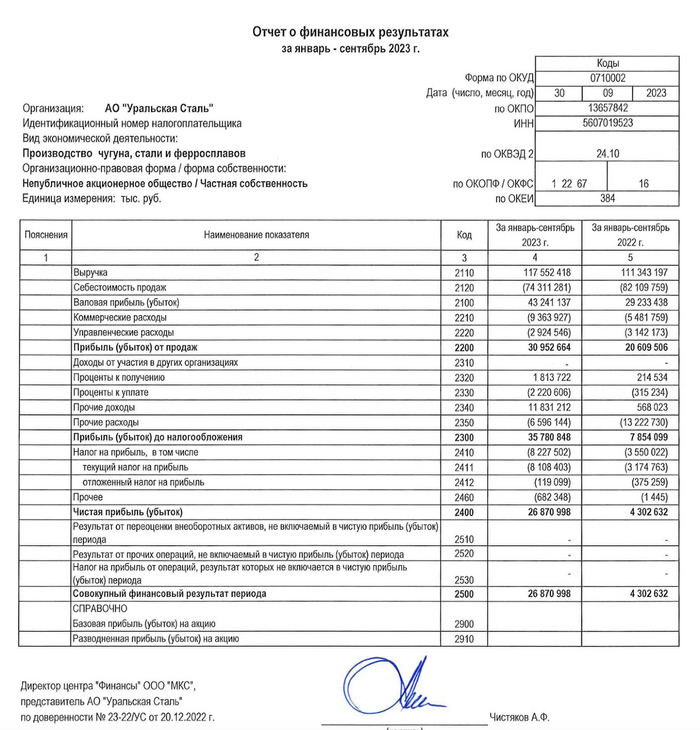
За 9М2023 уральцы показали хорошую отчётность. На это повлияла девальвация рубля, и сейчас условия для металлургов благоприятные. Чистая прибыль за период составила 26,8 млрд при выручке 117,5 млрд. Были модернизированы и отремонтированы доменные печи, заложен комплекс по производству бесшовных труб. Развитие идёт полным ходом.
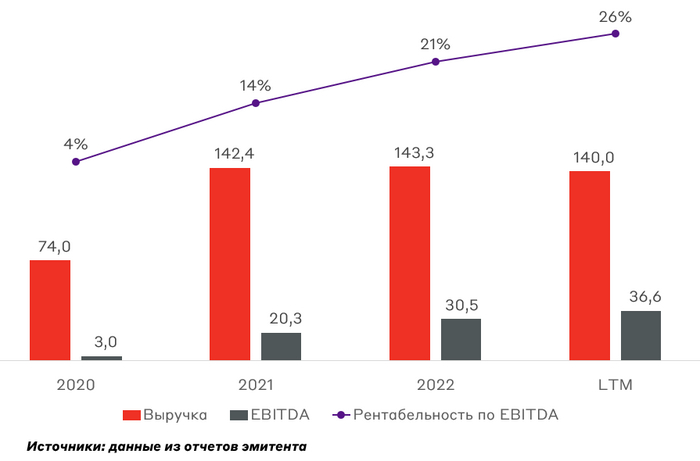
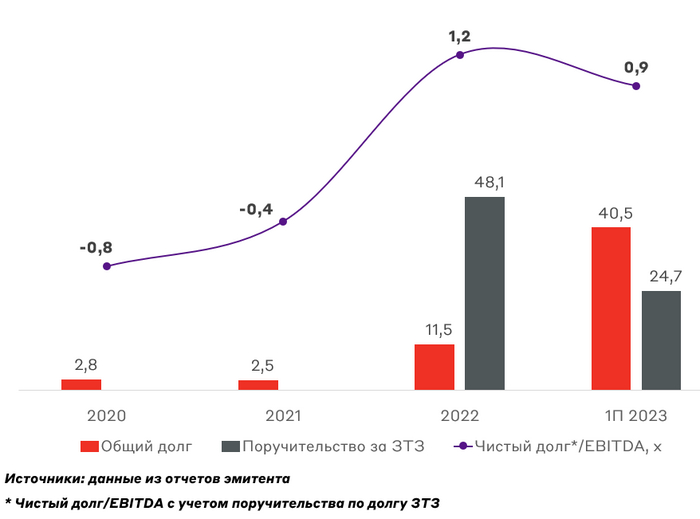
Самое важное, на что стоит обратить внимание, это то, что долговая нагрузка Уральской Стали очень низкая. На 1П2023 отношение долга к OIBDA (OIBDA показывает реально формирующиеся денежные доходы от основной деятельности, а EBITDA — от деятельности вообще с учетом косвенных заработков и затрат; НКР любит считать именно OIBDA) было в районе 0,8. Чистый долг / EBITDA оценивается в 0,8.
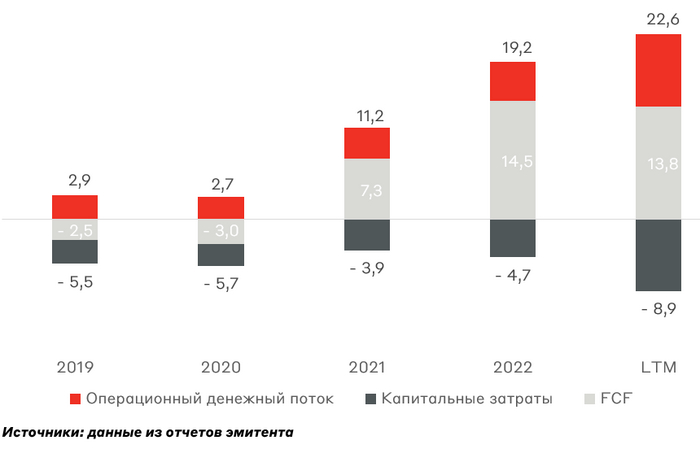
У компании высокий уровень денежного потока, который с запасом покрывает процентные платежи, хорошая рентабельность (36% по OIBDA по прогнозу НКР и 26% по EBITDA за 1П2023). Основные продажи чугуна идут за рубеж, но и в России продукция также пользуется спросом.
Чтобы понять, как чувствует себя металлургия, можно посмотреть на акции той же Северстали, да и на акции других публичных компаний из этого сектора. Если есть желание иметь в своём портфеле валютные инструменты, то этот выпуск более чем годный. У меня такое желание есть, так что я участвую. Отличная компания с низким долгом и хорошей рентабельнотью. Купон в 7,5% можно не ждать, к сожалению, но даже 7% купонной доходности будут достаточно привлекательными.
Подписывайтесь на мой телеграм-канал ↗ про облигации, инвестиции и финансы.