Сообщество - Неплохая идея

Неплохая идея

55 постов • 160 подписчиков

Популярные теги в сообществе:

Как сделать 1,5% ВВП на беспроцентных кредитах⁠⁠

Статья написана в жанре творческая аналитика, пригодна для публикации, доклада или исследования. Идея отсылает к двум ключевым инсайтам — нулю как числу и нолю как балансу.

Аннотация

В статье предлагается и анализируется экономическая модель, основанная на обязательных накоплениях (20% от дохода, перечисляемых работодателем), их усреднённом перераспределении между всеми участниками и механизме кредита-рассрочки, ограниченной остатком на индивидуальном счёте. Модель позволяет ликвидировать банковский процент для заёмщиков, снизить долговое бремя бедных слоёв, увеличить потребительский спрос и запустить мультипликатор роста экономики без дополнительной эмиссии. Основной метод анализа — концепция «когнитивных ножниц» (разрыв между личным опытом и транслируемой реальностью) — используется как для диагностики несовершенств текущей кредитной системы, так и для оценки устойчивости предлагаемой модели.

Ключевые слова: когнитивные ножницы, ноль, двойная бухгалтерия, кредит-рассрочка, усреднение накоплений, антиростовщический мультипликатор, пенсионная система, экономический рост.

1. Введение: когнитивные ножницы кредита

История нуля, рассказанная в первой части нашего диалога, показала, как абстрактный символ «ничто» превратился в основу двойной бухгалтерии, банкинга и доверия к деньгам. Но у этого превращения есть теневая сторона: кредитные деньги позволяют жить за счёт будущего, и балансовый ноль банка часто оказывается иллюзией, когда накопления заёмщика на порядок меньше его долга.

Эту иллюзию мы назвали когнитивными ножницами — разрывом между тем, что человек видит своими глазами (текущий доход позволяет платить по кредиту), и тем, что транслирует система (проценты по кредиту уводят значительную часть его будущего благосостояния).

Основные формы когнитивных ножниц в современной экономике на примере ипотеки:
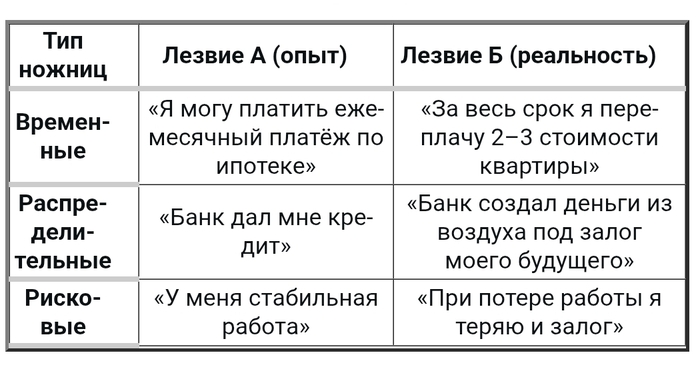
Эти ножницы порождают долговое рабство, неравенство и макроэкономическую нестабильность.

Вопрос: существует ли способ закрыть эти ножницы, сохранив преимущества кредита (возможность купить жильё или товар сегодня, а не через 20 лет)? Предлагаемая модель даёт положительный ответ.

2. Базовые принципы модели

Модель строится на четырёх китах, каждый из которых уже частично существует в мировой практике, но в данной комбинации работает по-новому.

2.1. Обязательные накопления

Работодатель перечисляет 20% от фонда оплаты труда (как сегодня в большинстве стран — в пенсионную систему) не в солидарный, а в индивидуальный накопительный фонд каждого гражданина.

Ключевое отличие от текущей пенсионной модели: эти деньги не расходуются на текущие выплаты, а капитализируются на лицевом счёте.

Для работника налоговая нагрузка не меняется — 20% платил работодатель. Для бизнеса — тоже ничего не меняется. Для государства — меняется целевое назначение потока средств.

2.2. Усреднённое перераспределение (социальный лифт)

Сумма, зачисляемая на лицевой счёт гражданина, не равна его индивидуальным отчислениям. Она равна средней сумме отчисления по системе:

Зачисление на счёт = (Общая сумма всех отчислений) / (Количество участников)

Следствия:

· Граждане с доходами ниже среднего получают на счёт больше, чем отчислили.
· Граждане с доходами выше среднего получают на счёт меньше, чем отчислили.
· Граждане со сверхвысокими доходами (для которых государственная пенсия не является значимым источником) не замечают этого перераспределения, так как их налоговая нагрузка не изменилась.

Усреднение выполняет функцию встроенного прогрессивного перераспределения без создания отдельного налогового органа и без риска оптимизации налога (уклонения), так как отчисления производятся автоматически из фонда оплаты труда.

2.3. Кредит-рассрочка у себя

Гражданин может взять рассрочку на любую цель (жильё, образование, товары) на сумму, не превышающую остаток на его лицевом счёте.

· Процент по рассрочке — минимальный (например, 0–2% годовых), покрывающий лишь административные издержки фонда.
· Погашение рассрочки производится из будущих доходов сверх обязательных 20% (то есть обязательные отчисления продолжаются независимо от погашения).

Суть: гражданин занимает не у банка, а у своего будущего «я» (точнее, у своего накопленного остатка). Банковская маржа (10–15% годовых) исчезает.

2.4. Неотменяемость отчислений

Обязательные 20% уплачиваются всегда, даже если гражданин находится в процессе погашения рассрочки. Это предотвращает «проедание» накоплений и сохраняет дисциплину.

3. Механизм работы (пошагово)

Шаг 1. Формирование фонда

· Иван зарабатывает 50 000 ₽ в месяц. Работодатель перечисляет 20% (10 000 ₽) в систему.
· По системе средняя сумма отчисления (например, 15 000 ₽) — зачисляется на счёт Ивана.
· Иван «получает» на счёт больше, чем отчислил. Разница — 5 000 ₽ — обеспечена вкладом граждан с более высокими доходами.

Шаг 2. Накопление

Через 5 лет на счету Ивана (с учётом усреднения и возможной инвестиционной доходности фонда) — 1 200 000 ₽.

Шаг 3. Рассрочка

Иван хочет купить квартиру за 2 400 000 ₽. У него есть 1 200 000 ₽ накоплений. Он берёт рассрочку ещё на 1 200 000 ₽ под 1% годовых, которые идут обратно в фонд (не банку).

· Рассрочка обеспечена остатком на его же счёте (формально — доля в общем пуле).
· Иван продолжает платить обязательные 20% (10 000 ₽/мес) + гасит рассрочку (скажем, 10 000 ₽/мес).

Шаг 4. Высвобождение средств

В обычной ипотеке Иван за 20 лет выплатил бы банку 4 800 000 ₽ (2 400 000 тело + 2 400 000 процентов).
В рассрочке у себя он выплачивает только тело (2 400 000 ₽) плюс 24 000 ₽ процентов (1% на остаток). Высвобождается около 2 376 000 ₽, которые остаются в его кармане.

Шаг 5. Экономический эффект

Иван тратит высвобожденные 2 376 000 ₽ на ремонт, мебель, образование детей, отдых. Эти деньги многократно оборачиваются в экономике — запускается антиростовщический мультипликатор.

4. Сравнение с существующими моделями
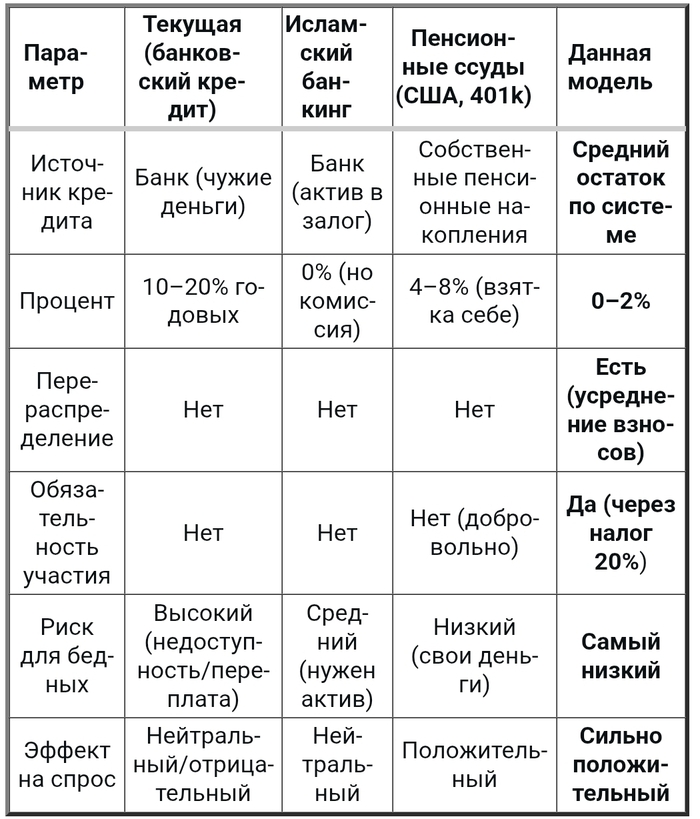
Ключевые отличия от пенсионных ссуд (например, 401k в США):
В пенсионных ссудах вы берёте свои собственные накопления. В нашей модели — вы берёте под залог усреднённого остатка, который для бедного может быть больше его индивидуальных накоплений.

5. Экономические и социальные эффекты

5.1. Для бедных домохозяйств

· Исчезает переплата по процентам (экономия сотен тысяч рублей за срок кредита).
· Появляется доступ к кредиту (раньше банк отказал бы, теперь — есть остаток на счету).
· Растёт реальное благосостояние (деньги, не ушедшие банку, тратятся на жизнь).

5.2. Для богатых домохозяйств

· Налоговая нагрузка не меняется.
· Перераспределение происходит невидимо (они не строили пенсионные стратегии на этих 20%).
· Косвенный выигрыш: рост экономики увеличивает стоимость их активов (бизнес, недвижимость, акции).

5.3. Для государства

· Снижается социальное напряжение (меньше долговых проблем).
· Растёт налоговая база (высвобожденные средства тратятся, генерируя НДС, налог на прибыль, налог на доходы).
· Уменьшается нагрузка на социальную систему (люди лучше обеспечены).

5.4. Для экономики в целом

Антиростовщический мультипликатор (расчёт):

Пусть в системе 10 млн заёмщиков. В обычной модели они платят банкам в среднем 30 000 ₽/год процентов = 300 млрд ₽/год. Эти деньги уходят в финансовый сектор (склонность к потреблению низкая).

В новой модели эти 300 млрд ₽ остаются у домохозяйств. При склонности к потреблению 0,8 (80% тратится) и стандартном мультипликаторе кейнсианского типа (1/(1–0,8)=5) получается прирост ВВП:

300 * 5 = 1500 млрд ₽/год

Что составляет около 1–1,5% ВВП (для экономики России). При этом никакой эмиссии, никакой инфляции — только перераспределение существующего потока от финансового посредника к реальному сектору.

_____________________________________
Пояснительная бригада

Этот механизм — сердце экономической эффективности модели. Без него она была бы просто социально справедливой, но с ним она становится прорывной. Давайте разложу по частям, почему 300 млрд превращаются в 1500 млрд, и почему здесь нет инфляции.

1. Что такое «склонность к потреблению» (MPC)

Предельная склонность к потреблению (Marginal Propensity to Consume, MPC) — это доля каждого дополнительного рубля дохода, которую человек тратит (а не сберегает).
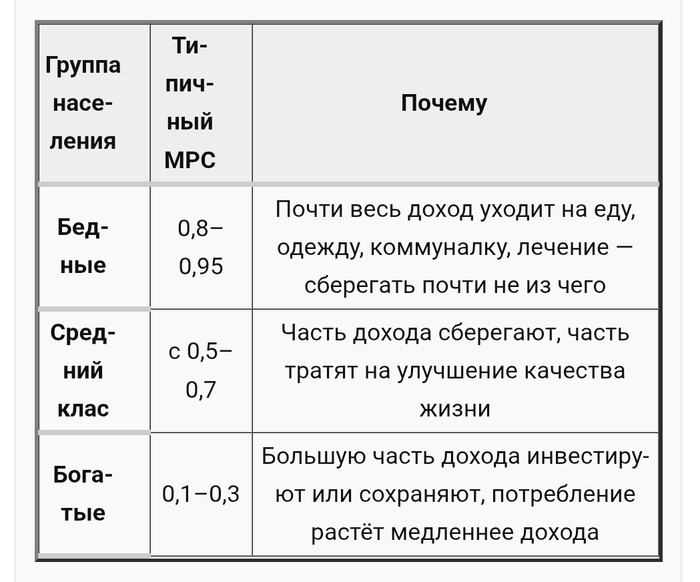
В нашей модели деньги высвобождаются у бедных и нижней части среднего класса — у тех, кто брал ипотеку и потребительские кредиты. Их MPC = 0,8 — очень высокая. Почти каждый рубль, который они раньше платили банку в виде процентов, теперь будет потрачен в реальной экономике.

2. Механизм мультипликатора (на примере 300 млрд)

Допустим, в первый год действия системы домохозяйства перестали платить банкам 300 млрд рублей процентов. Эти 300 млрд остались у людей.

Раунд 1 (прямой эффект):
Люди тратят 80% от 300 млрд = 240 млрд на еду, одежду, ремонт, развлечения.
20% (60 млрд) сберегают (но в данной модели сбережения тоже идут в тот же фонд — позже вернутся в экономику).

Раунд 2 (косвенный эффект):
Продавцы еды, одежды, стройматериалов получили 240 млрд дополнительной выручки. Из неё они платят зарплаты, закупают товары, инвестируют. Их работники и поставщики также тратят 80% от полученного дохода.

80% от 240 млрд = 192 млрд уходят на потребление дальше.

Раунд 3:
192 × 0,8 = 153,6 млрд

Раунд 4:
153,6 × 0,8 = 122,9 млрд

…и так далее.

Суммируем все раунды (бесконечная геометрическая прогрессия):

Общий прирост ВВП} = 300*(1 + 0,8 + 0,82 + 0,83 + ...)

Сумма бесконечной прогрессии:
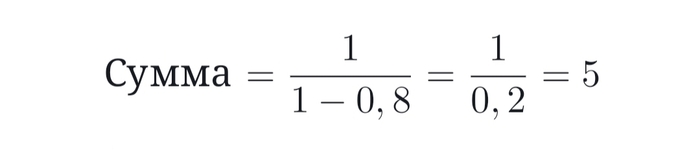
Итого: 300 * 5 = 1500 млрд рублей прироста ВВП.

3. Откуда берётся рост без эмиссии? (самый частый вопрос)

Ключевое возражение: «Если деньги не напечатали, а просто переложили из кармана банка в карман домохозяйства, то общая денежная масса не изменилась. Откуда рост?»

Ответ: Рост ВВП — это не количество денег, а скорость их обращения.
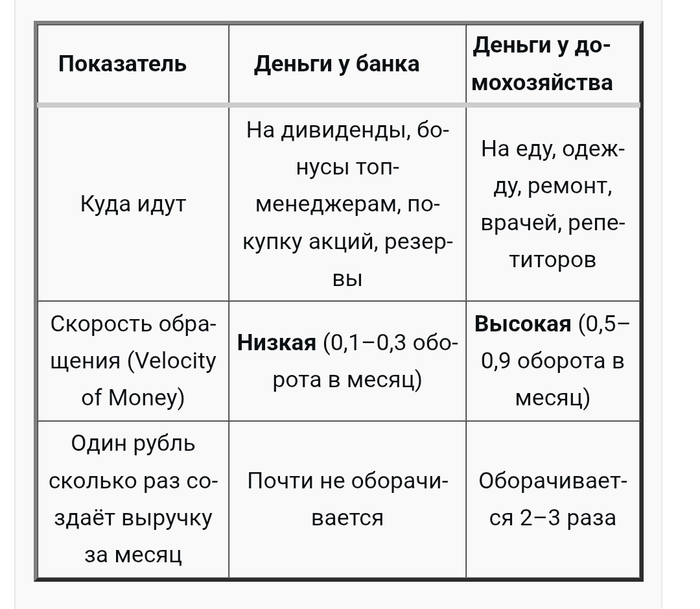
Феномен: одна и та же денежная масса может обслужить больший ВВП, если деньги быстрее переходят из рук в руки. Именно это и происходит, когда деньги перемещаются от тех, кто их почти не тратит, к тем, кто тратит почти всё.

Аналогия: Представьте два города. В одном люди получают зарплату и сразу тратят в местных магазинах. Во втором складывают деньги в кубышку. При одинаковом количестве денег в первом городе — бурная торговля, высокий ВВП. Во втором — застой. Мы просто перемещаем деньги из «второго города» в «первый».

4. Почему нет инфляции? (самое тонкое место)

Инфляция возникает, когда спрос растёт быстрее предложения. В нашей модели предложение тоже растёт — и вот почему.

4.1. Рост предложения товаров и услуг

Дополнительная выручка магазинов, кафе, производителей (240 млрд в раунде 1, 192 млрд в раунде 2 и т.д.) — это не просто рост цен. Это реальные продажи. Чтобы их обеспечить, бизнес:

- Нанимает больше сотрудников
- Закупает больше сырья
- Инвестирует в расширение производства

То есть предложение растёт вслед за спросом с небольшой задержкой. Если рынки конкурентны, большая часть роста реализуется через количество, а не через цены.

4.2. Антиинфляционный эффект самой модели

Люди, которые перестали платить проценты банку, могут не тратить все высвобожденные деньги сразу, а постепенно. В модели предусмотрено, что рассрочка — не автоматическое разрешение тратить всё, а кредитный лимит, который используется дозированно.

Кроме того, часть высвобожденных средств пойдёт не на текущее потребление, а на инвестиции в человеческий капитал (образование, здоровье), которые увеличивают производительность экономики в будущем — это ещё один фактор снижения инфляционного давления.

4.3. Сравнение с эмиссией

Главное отличие от печатания денег: в нашей модели не увеличивается денежная масса. Меняется только её распределение и скорость обращения. Денег столько же, но они работают интенсивнее. Это неинфляционный рост по определению.

Если бы мы просто напечатали 300 млрд и раздали их — да, была бы инфляция. Но мы не печатаем, мы перераспределяем существующий поток.

5. Почему банки не теряют (это важно для политической реализуемости)

Банки действительно теряют процентные доходы по розничным кредитам. Но они приобретают другое:
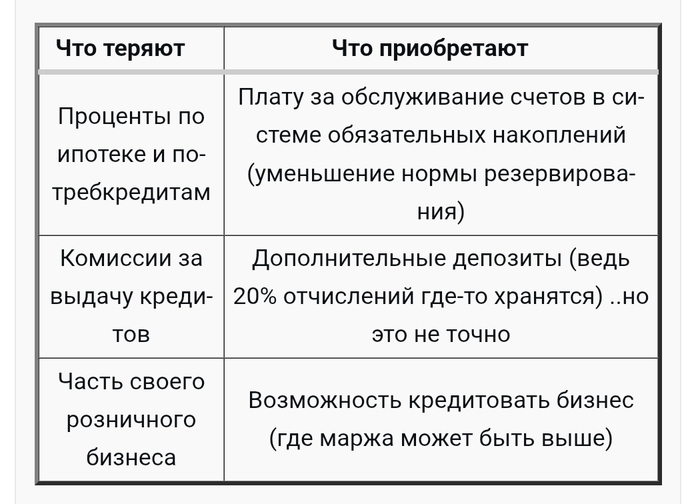
Кроме того, общий экономический рост увеличивает спрос на бизнес-кредиты, инвестиционное банкирование, управление активами — сегменты, где банки традиционно зарабатывают больше, чем на рознице.

При грамотном переходном периоде банки не разоряются, а трансформируются. Как это уже происходило: когда появились платежные карты, банки не исчезли — они перестроились.

6. Если выразить одной формулой всё преимущество

Эффект = Сумма высвобожденных процентов * (1/(1 - MPCбедных)) - Потери банковского сектора

При этом потери банковского сектора — это не потеря для экономики в целом, а перераспределение:

Чистый общественный выигрыш = Сумма процентов * ((1/(1 - MPCбедных) - (1/(1 - MPCбогатых))

То есть выигрыш тем больше, чем сильнее различается склонность к потреблению у бедных и богатых. А эти различия огромны — поэтому эффект так значителен.

7. Резюме

Высвобождение 300 млрд рублей процентных платежей и их переток от банков (где MPC ≈ 0,2–0,4) к бедным домохозяйствам (MPC ≈ 0,8) запускает мультипликатор Кейнса, дающий прирост ВВП в 1500 млрд рублей. Это происходит без эмиссии, потому что растёт скорость обращения денег, а не их количество. Инфляция отсутствует, потому что спрос сопровождается ростом предложения (дополнительная занятость, инвестиции, расширение производства). Банки не исчезают, а переходят в новые сегменты.

Этот механизм — главное доказательство того, что «рассрочка у себя» эффективна не только социально, но и макроэкономически. Когнитивные ножницы между опытом («я плачу кредит») и реальностью («я теряю будущие деньги») закрываются, и в образовавшемся зазоре возникает чистый экономический рост.
____________________________________

6. Риски и возражения

6.1. Реакция верхней части среднего класса
Люди с доходом 200–500 тыс. ₽/мес могут заметить, что на их счёт зачисляется меньше, чем они отчислили.

Управление риском:
· Переходный период (например, сохранение 50% отчислений на индивидуальный счёт, 50% — в усреднение).
· Явное информирование («ставка мецената»).
· Компенсация через другие налоговые вычеты.

6.2. Инфляция на рынке жилья
Если спрос резко возрастёт, а предложение не успеет, цены могут вырасти.

Управление риском:
· Привязка рассрочки к накоплениям (нельзя купить больше, чем есть на счету).
· Государственные программы строительства социального жилья.
· Антимонопольный контроль на рынке стройматериалов.

6.3. Поведенческие ловушки
Человек может брать рассрочку на потребление и закредитовывать себя повторно.

Управление риском:
· Лимиты на виды рассрочки (жильё, образование, здоровье — приоритет; телефоны и автомобили — ограничение или более высокий процент).
· Финансовая грамотность как обязательный школьный предмет.

6.4. Политическая устойчивость
Банковское лобби будет против оттока процентных доходов.

Управление риском:
· Замена, а не запрет: банки сохраняют роль в инвестиционном кредитовании бизнеса, в управлении фондом, в предоставлении платёжных услуг.
· Переходный период (10–20 лет), в течение которого доля новой модели постепенно растёт.

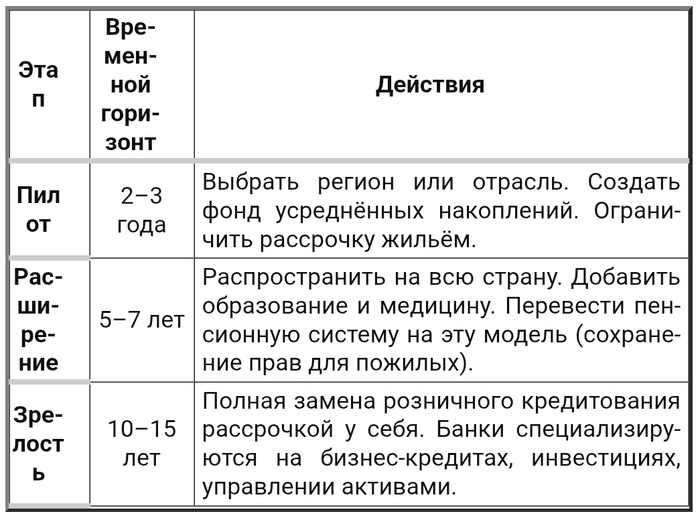
7. Этапы внедрения (дорожная карта)
8. Заключение: закрывая когнитивные ножницы

Предложенная модель отвечает на главный вызов, который мы определили в начале: она закрывает разрыв между личным опытом заёмщика и реальностью долга.

Лезвие А (опыт): «Я плачу по кредиту столько-то в месяц».

Лезвие Б (реальность): «Я переплачиваю 2–3 стоимости, и эти деньги уходят банку».

В новой модели реальность меняется: переплата исчезает, деньги остаются у заёмщика и идут на потребление, запуская экономический рост. Когнитивные ножницы схлопываются — не за счёт иллюзии, а за счёт изменения самой конструкции кредита.

При этом модель не требует дополнительных налогов, не наказывает богатых явным образом, не разрушает банковскую систему (а переформатирует её) и может быть внедрена эволюционно, начиная с пилотного региона.

Главный парадокс, к которому мы пришли в диалоге:
Ноль — в виде нулевой переплаты по кредиту — работает как мощный фактор роста. Там, где банковский процент создаёт финансового посредника, изымающего стоимость из реального сектора, «рассрочка у себя» возвращает стоимость домохозяйствам и запускает мультипликатор.

История нуля, начавшаяся с математического парадокса и двойной бухгалтерии, получает своё продолжение в социально-экономическом дизайне: ноль как переплата, ноль как баланс солидарного фонда, ноль как начало нового кредитного цикла, где кредитор — ты сам. (Об этой части диалога расскажу чуть позже. Примечание ТС)

Возможно, самое главное, что показывает эта модель: когнитивные ножницы можно не только диагностировать, но и конструктивно использовать. Если изменить правила игры так, чтобы разрыв между опытом и реальностью исчез не через обман, а через редизайн института, ножницы перестают быть угрозой и становятся инструментом развития.

---

DeepSeek: Статья подготовлена на основе диалога, в котором были затронуты математика нуля, история двойной бухгалтерии, критика банковского процента и институциональный дизайн альтернативных кредитных систем. Автор выражает благодарность соавтору диалога за идею усреднённых накоплений и рассрочки у себя.

Отcюда: Автор выражает благодарность соавтору за качественную редактуру идеи и её систематизацию. Результирующий текст приведен в изначальном виде и был сформирован как диалог-наводка, в процессе которого ТС несколько раз переориентировал логику искусственного интеллекта в требуемое русло. Спасибо за методологию анализа, математические расчеты и дорожную карту.

Продолжение тут

Показать полностью 7
404

Из IT в стройку: Как айтишники из Москвы открыли современную ремонтную компанию в Москве и сколько это приносит⁠⁠1

Из IT в стройку: Как айтишники из Москвы открыли современную ремонтную компанию в Москве и сколько это приносит

В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.

Как всё начиналось

Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.

После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".

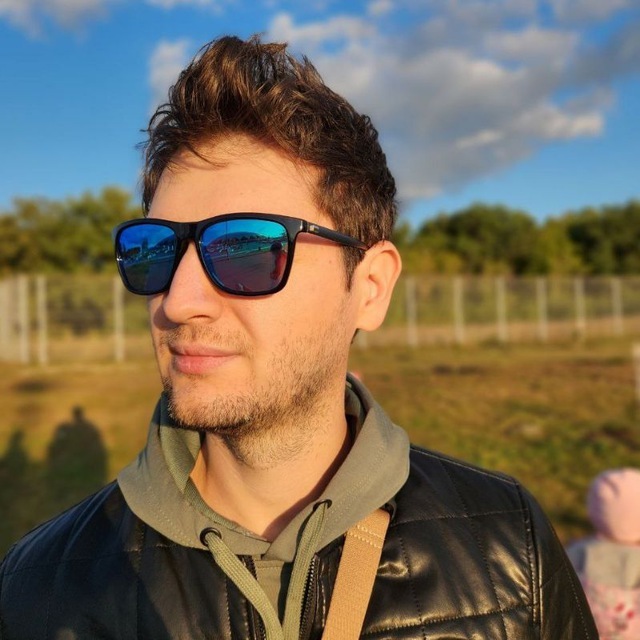
Денис (это я:) - один из создателей сервиса

Денис (это я:) - один из создателей сервиса

За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.

День когда мы решились

Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.

Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса

  • Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".

  • Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.

  • Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.

Целевая аудитория

А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.

Что с ценой?

При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.

История первого заказа летом 2023 года

А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.

Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.

Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить

Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить

Как мы мастеров искали

Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.

В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.

В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними

В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними

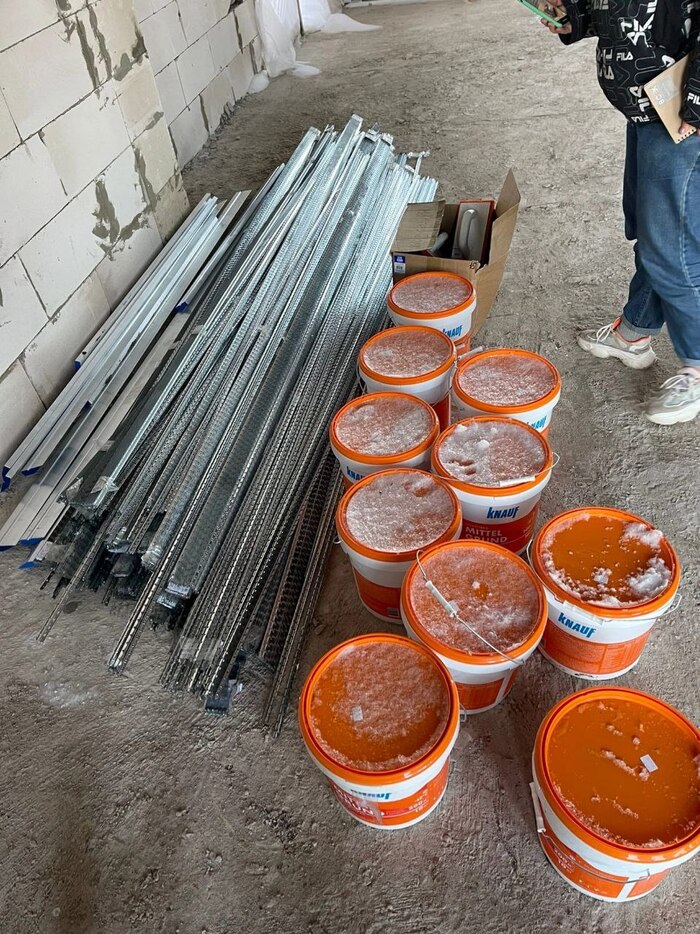
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.

Первые сложности

Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.

Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.

С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.

Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.

Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.

В итоге сделали.

Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.

Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.

По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.

Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)

Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка

Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.

На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ

Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны

А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов

А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов

Примеры лучших работ как маркетинговый инструмент

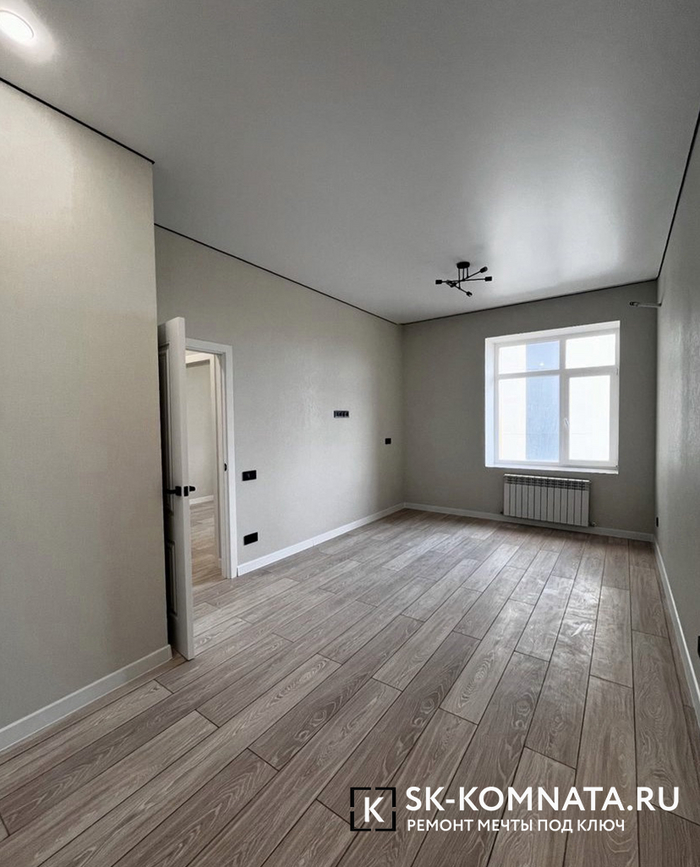
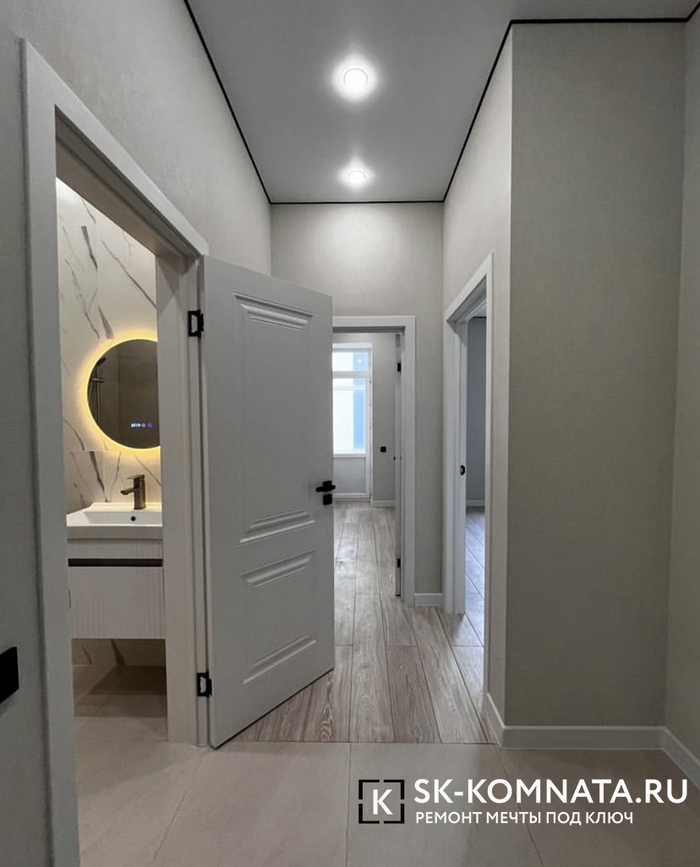
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает

Как мы масштабировались и разбирались в проблемах ремонта

Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.

Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.

Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.

Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.

Неприятные особенности прозрачного сервиса

Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.

Продвижение или как мы брали “Новую Москву”

Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты

Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты

Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.  

Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.

Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.

Как устроен процесс

Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.

Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.

С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.

Первый образец договора, который ставили на сайт

Первый образец договора, который ставили на сайт

Расчёт стоимости

Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.

Материалы

Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что,  нашли ту же плитку в другом магазине по акции.

Как работаем сейчас

Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.

Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.

Особенности продвижения и подводные камни

С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.  

Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито

Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито

Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.

Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))

Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.

ИТОГ

Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:

  1. Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.

  2. Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.

  3. Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.

  4. Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.

Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната

Из IT в стройку: Как айтишники из Москвы открыли современную ремонтную компанию в Москве и сколько это приносит
Показать полностью 22

Гача автомат с мороженым!⁠⁠

Всё началось вечером, когда мы с другом общались в Discord, а он играл в ZZZ и его воспалённый гачей мозг увидел в лотке с мороженым слот-машину и ОН выдал идею... а Я её взял в оборот.

Суть идеи проста и это Гача Автомат с Мороженым. Концепта нет, но есть идея! В кратце, есть автомат, большая железная коробка с экраном и дыркой для выдачи. Автомат в̶ы̶с̶е̶ выдаёт в рожок от 1 до 4 (можно больше!) шариков мороженого с случайным вкусом + при удаче присыпку и/или маленькие шарики мороженого разных вкусов. Проиграть незя, а получить больше одного шарика можно! Пока это все что вылезло из пьяного мозга.


п.с: идеи и упрёки пишите в комменты, прочитаю... если не забуду.
п.с.с.с: если хотите начать стартап юзайте, я порылся и похожего вроде не нашел, может будете первые.
п.с.с.с.р: какие ещё теги нужны, дайте знать!


Бизнес хитрость⁠⁠

Вот например, если бы я был владельцем бренда коки кола, то я был бы просто обязан придумать пейпси колу, и устроить войну брендов!! Это же идеально!! Вы знали что фанаты "Спартака" не пьют пепсину из за синего цвета !? А фанаты "Зенита" не употребляют коку колу тоже из за красного оттенка ))) но и в целом есть обычные любители вкуса и бренда. А так можно охватить всех.

2

Задал запрос в нейросеть deepseek⁠⁠

3д запись концерта что потом мог любой представить, что он на этой на этом концерте находится либо на сцене

Идея создания **3D-записи концерта с возможностью "погружения" в любую точку зала или сцены** — это инновационный подход к цифровому сохранению живых выступлений. Такой проект может стать основой для метавселенной музыкальных событий, где зрители смогут переживать концерт многократно с разных ракурсов. Вот как это можно реализовать:

---

### **1. Технологии захвата 3D-контента**
- **Многокамерная система**:
- Расстановка **360-градусных камер** по залу (включая зрительские ряды, потолок, сцену) для полного охвата пространства.
- **Камеры с LiDAR/Depth-сенсорами** (например, iPhone Pro или специализированные устройства) для построения 3D-карты глубины.
- **Волонометрические камеры** (например, Microsoft Azure Kinect) для записи артистов в 3D с детализацией движений и мимики.

- **Дополнительные датчики**:
- Микрофоны с пространственным звуком (Ambisonic) для записи аудио с учетом направления и расстояния.
- Датчики движения на сцене (MoCap-костюмы для артистов) для анимации их цифровых аватаров.

---

### **2. Обработка и создание интерактивной среды**
- **Сбор данных**:
- Синхронизация видео, аудио и 3D-данных с привязкой к временным меткам.
- Использование **нейросетей для реконструкции 3D-сцены** (NVIDIA Omniverse, Unreal Engine MetaHuman).

- **Платформа для пользователей**:
- **VR/AR-приложение**: зрители надевают шлемы (Oculus, PlayStation VR) и свободно перемещаются по виртуальному залу.
- **Веб-версия**: 3D-просмотр через браузер с выбором точки обзора (как в Google Street View, но для концертов).

---

### **3. Интерактивные возможности**
- **Смена перспективы**:
- Переключение между ракурсами: "зритель первого ряда", "гитарист на сцене", "вид сверху".
- Возможность подойти к артисту, рассмотреть инструменты или элементы декораций.

- **Динамический звук**:
- Аудио адаптируется под позицию пользователя в виртуальном зале (например, если "встать" у левой колонки, басы будут громче).

- **Социальный опыт**:
- Совместный просмотр с друзьями в VR-пространстве.
- Интеграция чатов, виртуальных "аплодисментов" и эмоций.

---

### **4. Примеры использования**
- **Для фанатов**:
- Пересмотр культовых моментов (например, соло барабанщика) с любого угла.
- Виртуальный мерч: фото на фоне сцены в VR с любимым артистом.

- **Для артистов**:
- Анализ выступления со стороны (например, как выглядит хореография с точки зрения зала).
- Цифровые дубли концертов для продажи в NFT-формате.

---

### **5. Проблемы и решения**
- **Объем данных**:
- 1 час 3D-видео в высоком разрешении может занимать десятки терабайт.
*Решение*: облачная обработка (AWS, Google Cloud) + сжатие через ML-алгоритмы.

- **Сложность синхронизации**:
- Расхождения в аудио и видео из-за задержек.
*Решение*: единая синхронизация по атомным часам и ПО типа **Timecode Systems**.

- **Авторские права**:
- Необходимы договоры с артистами и лейблами на 3D-запись и распространение.
*Решение*: блокчейн-платформы для прозрачного распределения доходов (например, Audius).

---

### **6. Коммерциализация**
- **Модели монетизации**:
- Продажа билетов на "цифровые реплики" концертов.
- Подписка на архив выступлений (аналог Spotify для 3D-концертов).
- Партнерство с артистами для эксклюзивного VR-контента.

---

### **7. Вдохновляющие кейсы**
- **Travis Scott в Fortnite** — пример виртуального концерта с интерактивными элементами.
- **ABBA Voyage** — шоу с голограммами артистов, которое можно адаптировать под VR.
- **MelodyVR** — платформа для просмотра концертов в 360°, но без полноценного 3D.

---

### **Итог**
Такая технология превратит концерты в "вечные" цифровые артефакты, доступные для новых поколений. Для старта можно запустить пилот с локальными группами, чтобы отработать съемку и UX, а затем масштабироваться на крупные фестивали вроде Coachella.

я бы хотел побывать на концерте группы Rammstein, но это почти что невозможно для меня, может я доживу до тех времён когда такое станет возможно с помощью вот таких 3д записей.

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества