Вначале было Слово, и Слово было — Пуш. И вибрировал он в 03:14 на прикроватной тумбочке, прошивая черепную коробку холодным синим светом экрана, и гласил: «И возжелал он кроссовки не по средствам, и явился ему пуш в ночи: НЕ КОПИ, СПЛИТУЙ С НАМИ!»
Слова больше не принадлежат тебе, чувак. Твой рот — это арендованный слот в экосистеме, твоя гортань — терминал бесконтактной оплаты, твои голосовые связки вибрируют строго по тарифу «Оптимум». Они выпотрошили словарь Даля, набили его пенопластом, розовыми соплями и коллекторскими протоколами, зашили гнилыми нитками и засунули тебе в глотку. Ты думаешь, ты разговариваешь? Хрен там. Ты генерируешь транзакционный шум.
Утренний колокол бьёт по сетчатке. Паства Свидетелей Святого Сплита и Адептов Зелёного Купера падает на колени перед олеофобным стеклом. Время утренней литургии. Большой палец в судорожном треморе гладит икону смартфона: свайп, тап, тряска. Потряси смартфон, сука! Тряси сильнее, как эпилептик на паперти, вытряхивай цифровые Апельсинки из пластикового неба! Тебе сорок лет, у тебя простатит, грыжа в пояснице и две трети жизни позади, а ты стоишь в трусах посреди хрущёвки и дёргаешь рукой в воздухе, чтобы натрясти виртуальных Морковок на скидку в три рубля для покупки двухслойной туалетной бумаги!
На кухне пахнет горелым маргарином и безнадёгой. Жена стоит у раковины, её лицо подсвечено красным баннером просроченного платежа. Она открывает рот, пытаясь вспомнить человеческую речь, и выдавливает: — Дорогой, нам нечем платить за коммуналку!
Я смотрю на неё сквозь сетку дополненной выгоды, челюсти сводит от бодрого, стерильного, пластмассового оптимизма, который впрыскивают прямо в лимфу через пуш-уведомления:
— Не душни, зая! Сейчас залезем в Кубышку, сплитанём макароны по акции, долямим куртку малому, потрясём Апельсинки, спишем Спасибки, а вечером я выйду на четырёхчасовой слот по фиолетовому кэфу, закрою дейли-квест в Плюсе и апгрейдну наш семейный Прайм!
Понимаешь красоту момента? Бабушкина «кубышка» — глиняный горшок в подполе с заныканными на чёрный день червонцами — теперь означает: «Возьми у банка под шестьдесят годовых до пятницы и продай почку в грейс-период». «Заначка» — это больше не твоя мятая тысяча в томике Есенина, это удавка овердрафта, смазанная вазелином с запахом бабл-гама. Воровской фарт «жить на долях» перекочевал в светлые офисы: долямим, пацаны, четверть на бочку, остальное спишем с мясом каждые две недели! А «Плайти»? Выплюнь это слово на ладонь и посмотри, как оно извивается: ублюдочный гомункул из «плати» и «play». Поиграй в оплату, малыш! Зайди в «Плюс Сити», построй виртуальный пряничный домик из своих реальных долгов, закажи лапшу в Лавке, сплитани сырок, дрессируйся, пускай слюну на лампочку кэшбэк-рулетки!
Я выхожу из подъезда за хлебом. Просто купить буханку чёрного. Но улицы больше нет — асфальт свернулся в бесконечную ленту маркетплейса, и я проваливаюсь прямиком в Кассовое Чистилище.
Белый стерильный зал без стен и потолка. Очередь из бородатых мужиков в татуировках, суровых слесарей и седых женщин с авоськами. Все они стоят по стойке смирно перед гигантским пульсирующим Алтарём Самообслуживания и тонкими, сорванными голосами из ясельной группы вымаливают прощение. Здесь нет паспортов — только твой единый ID, выжженный на роговице. Здесь нет совести — вместо неё в груди тикает счётчик Кредитного Потенциала. Здесь нет первородного греха — есть только необеспеченный овердрафт в Заначке и просроченные сплиты в Бюро кредитных историй.
Передо мной двухметровый дальнобойщик с кулаками как кувалды стоит на коленях перед биометрической камерой и плачет: — Спишите спасибки... ну пожалуйста, спишите спасибки... А механический голос свыше, ласковый, как скальпель педиатра, отвечает ему из динамиков: — У вас мало спасибок, грешник. Благодарность обесценена. Будете доплачивать рублями или оформим Супер Сплит на душу с передачей данных в преисподнюю?
Моя очередь. Я кладу на стеклянные весы Страшного Суда буханку хлеба. Лазерный луч рассекает меня от темени до паха. На экране всплывает вся моя подноготная: каждое неоткрытое пуш-уведомление, каждый пропущенный дейли-квест, каждая попытка купить воду за наличные без привязки к экосистеме.
— Исповедуйся, — гудит терминал, и из щели чекоприёмника ползёт бесконечная белая лента моих прегрешений. — Почто не улучшил Сплит свой до Супер Сплита? Почто не крутил рулетку Выгоды в полночь? Почто залез в Кубышку и усомнился в Плюшках?
Я хватаюсь за края пластикового алтаря, пытаюсь крикнуть на старом, мёртвом русском языке: «Я просто хочу жрать! Дайте мне хлеба за деньги! Настоящие деньги!» — но язык во рту набухает, превращается в тёплый резиновый жетон лояльности. Гортань спазмирует, перестраивая фонетику под пользовательское соглашение, которое я подписал не глядя, поставив галочку в квадратике три года назад.
Вместо проклятий из моей глотки вырывается радостный, стерилизованный поросячий визг: — Оплачу улыбкой! Подели! Долями! Сплитануть на четыре части без переплат! Списать Апельсинки! Хочу больше Плюшек!
Камера биометрии щёлкает затвором. Зелёная галочка загорается прямо у меня во лбу. — Одобрено, — шепчет Чистилище. — Первая четверть вашей жизни списана успешно. Следующее списание — через две недели. Не забудьте потрясти смартфон перед сном. Аминь.
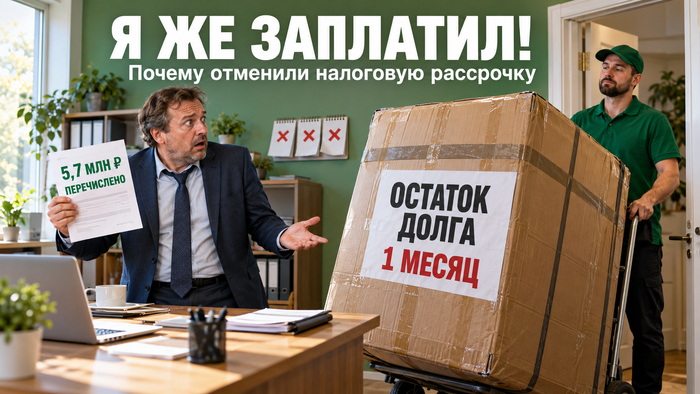
Знакомая картина: у компании кассовый разрыв. Вы договорились с налоговой о рассрочке, выдохнули, но тут подошли сроки по текущим налогам. Денег снова впритык, и вы платите как получается. А потом бац — приходит решение: рассрочка отменена, требуйте всё и сразу. Вы в шоке переводите 5,7 млн рублей, чтобы продемонстрировать добрую волю. Не помогает. Суд на стороне ФНС.
Казалось бы, 5,7 млн — это серьезный жест. Но налоговую не волнует размер вашего «жеста» или тяжесть финансового положения. Её волнуют сухие факты: вы нарушили график погашения старой задолженности И параллельно не заплатили текущие налоги, срок по которым наступил уже после получения льготы.
Денежный риск (на условном примере) Допустим, по графику у вас осталось погасить 20 млн рублей (по 1 млн в месяц). Как только инспекция отменяет рассрочку на основании п. 3 ст. 68 НК РФ, ваш график превращается в тыкву.
Что это значит на практике?
Всю оставшуюся сумму (20 млн) потребуют вернуть единовременно, обычно в течение месяца после вынесения решения.
Сверху прилетят проценты за пользование рассрочкой (от 1/2 до 2/3 ключевой ставки ЦБ).
И, конечно, пени за каждый день просрочки нового «внезапного» долга. Риск отмены нужно считать не в днях опоздания, а в реальных миллионах, которые внезапно нужно найти.
Почему суд не на вашей стороне (первоисточник) Арбитражный суд Московского округа в Постановлении от 25.08.2026 № Ф05-12802/2026 по делу № А40-259943/2024 четко дал понять: НК РФ не делает скидок на «случайность» или «незначительность» нарушений. Аргумент «денег на счетах не было» не работает. Судьи резонно замечают: отсутствие денег — это как раз та причина, по которой вам и дали рассрочку изначально. Она не может служить оправданием для новых нарушений.
Чек-лист: как не потерять рассрочку (конкретные действия) Просто нажать кнопку «Оплатить», когда деньги появились, недостаточно. Перед каждым платежом проверьте:
Сумма и срок. Строго ли они совпадают с утвержденным графиком? (Да, день в день).
Текущие налоги. Полностью ли уплачены налоги и взносы, сроки которых наступили после получения рассрочки? (Это самая частая и фатальная ошибка).
Сальдо ЕНС (Единого налогового счёта). Как операции отражены в личном кабинете? Нет ли технических сбоев или ошибок в КБК, которые превратили ваш платеж в «невыясненный» и не закрыли текущий срок?
Текст решения. Если уведомление об отмене уже пришло, внимательно прочитайте: какие конкретно нарушения указала инспекция? Оспаривать в суде или возражениях нужно именно их, а не свои «тяжелые времена».
Вопрос для обсуждения А как вы считаете, должна ли налоговая давать «право на первую ошибку» при незначительном сбое в графике, или бизнес должен планировать платежи с ювелирной точностью, раз уж попросил льготу? Делитесь мнением в комментариях!
Что делать, если сроки горят Если рассрочка уже действует или инспекция только замахнулась её прекратить — не гадайте. Разберем ваше решение, график и данные ЕНС, рассчитаем реальные финансовые последствия и оценим шансы на обжалование. Без давления и пустых гарантий, только факты и конкретные шаги. 👉 Записаться на разбор ситуации: https://taplink.cc/nalogpro
Имели несчастье с мужем столкнуться с очень неприятным разводом от сервисов Яндекса (Яндекс Маркет и Яндекс Банк, который предоставляет рассрочку - Яндекс Сплит).
Пишу, чтобы никто больше не повторил наших ошибок, особенно сейчас, когда никто не знает, что может случиться с товаром на складе. И с небольшой надеждой, что кто-то сталкивался уже с подобной ситуацией и может подсказать, есть ли какие-то шансы изменить график платежей на тот, на который мы изначально рассчитывали? Общение с поддержкой (и по горячей линии, и в чате), разумеется, ничего не дало.
Суть произошедшего в двух словах:
Мы взяли в Сплит 2 заказа на Яндекс Маркете, первый - на 12 месяцев (~90 тыс.руб.), второй - на 2 месяца (~50 тыс.руб.). Яндекс Маркет сам отменил второй заказ, но график платежей остался таким же (за первые 2 месяца - ‘большие’ и более частые платежи, как если бы товар по заказу все еще к нам ехал), только все платежи за год равномерно уменьшились на сумму возврата.
Мы сделали второй заказ повторно (~50 тыс.руб. в сплит на 2 мес), в результате чего платежи по второму повторному заказу в сплит приплюсовались к увеличенным после отмененного заказа платежам за ближайшие 2 месяца. График платежей на эти 2 месяца стал совсем неподъемным: по текущему графику платежей получается, что теперь за 2 мес нужно выплатить ~95 тыс.руб., а за 12 мес - ~45 тыс.руб.
Теперь немного подробнее.
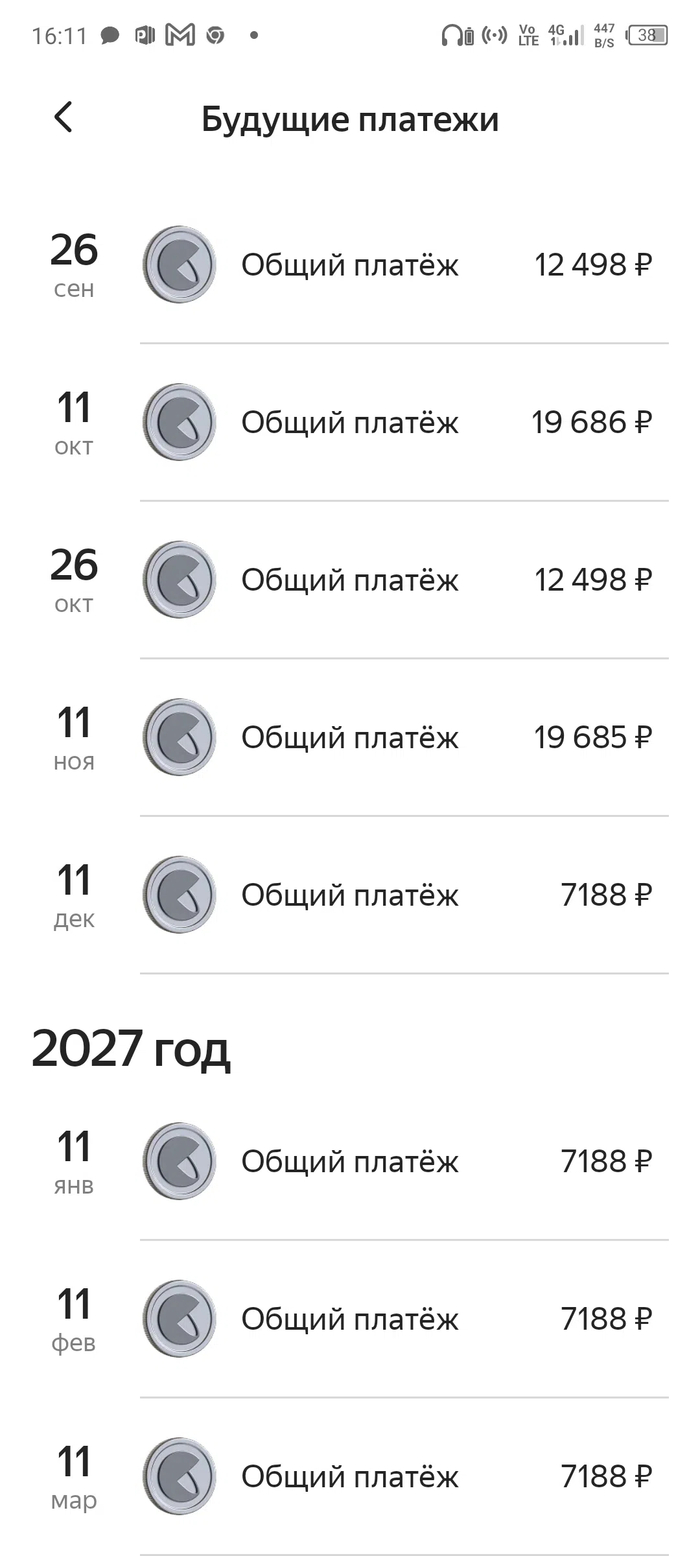
Мы с мужем сделали 2 заказа на Яндекс Маркете, которые были взяты в сплит (в рассрочку от Яндекс банка без переплат). Первый заказ - ~90 т.р. - был взят в рассрочку на 12 месяцев, приехал к нам, платежи по графику платятся. Второй заказ - ~50 т.р. - был взят в рассрочку на 2 месяца (без переплат взять на бОльший период рассрочку Яндекс не позволил). Начало графика платежей выглядело так:
Первый график платежей по Сплиту, на который мы рассчитывали
и далее - такие же платежи по 7188 руб. в течение оставшегося года.
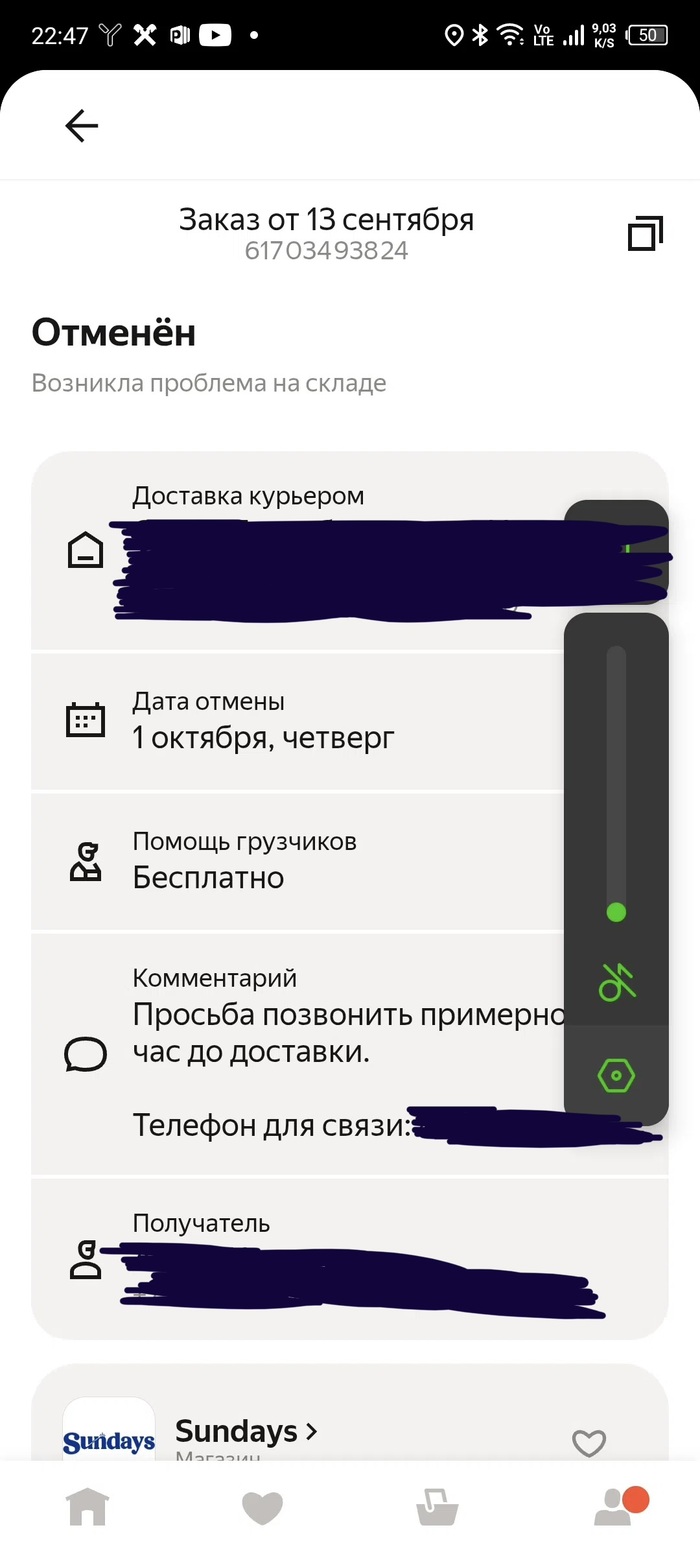
Мы заплатили первый платеж за второй заказ по графику, после чего он был отменен курьером Яндекса.
Второй заказ, взятый в Сплит на 2 мес, был отменен Яндекс Маркетом из-за ‘проблемы на складе’
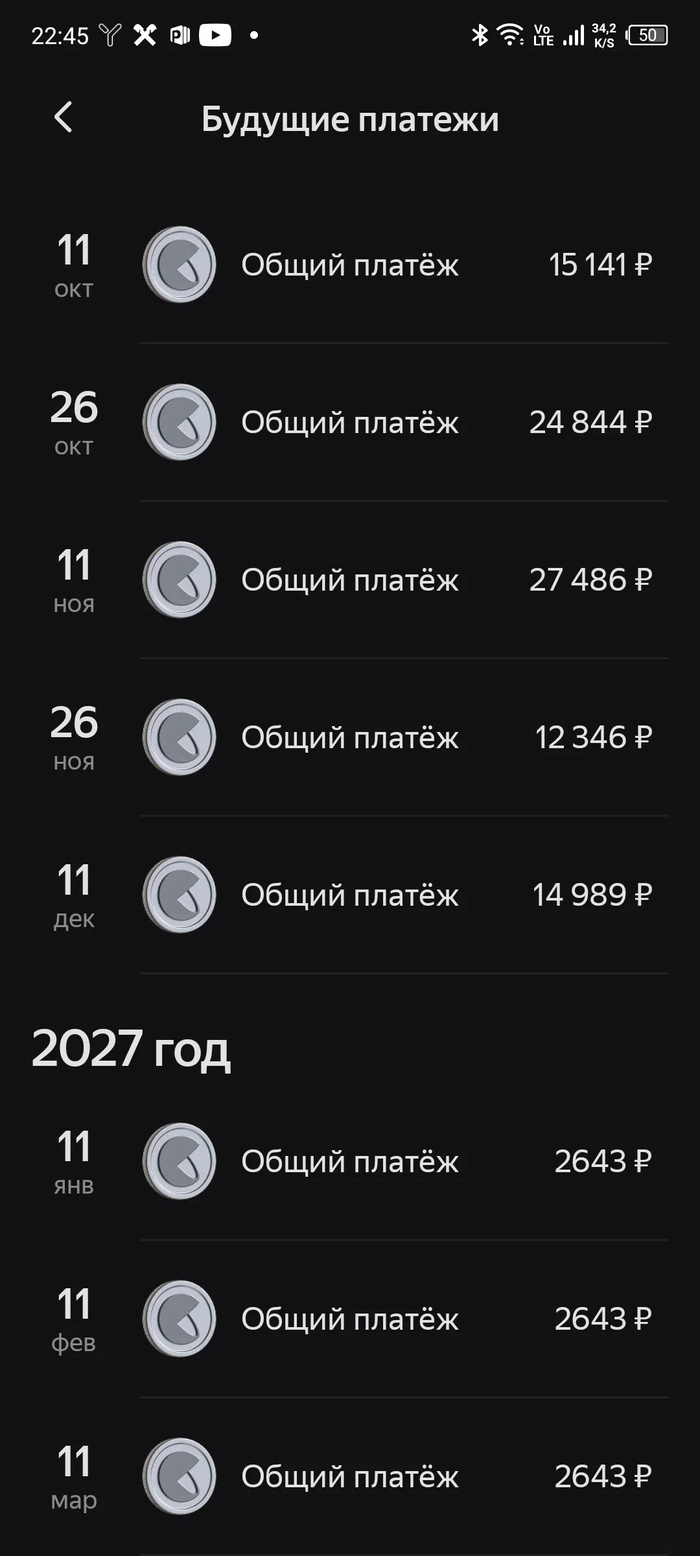
После чего мы, забрав у Яндекса вместе с невнятными извинениями промокод на 3000 руб., компенсирующий разницу в стоимости товара по сравнению с отмененным заказом, сделали повторный заказ. Это было ошибкой. Повышенные платежи (за отмененный Яндексом заказ) на ближайшие 2 месяца никуда не делись - более того, они увеличились на стоимость платежей по повторному заказу. График платежей начал выглядеть пугающе, за ближайшие 2 месяца нам теперь нужно выплатить ~95 тыс.руб. (бОльшую часть суммы рассрочки):
Второй график платежей в Сплите, согласно которому мы должны выплатить около 95 тыс.руб. за ближайшие 2 месяца
(и далее - 2643 руб. до конца года). Рассрочка на год стала составлять меньшую сумму, чем рассрочка на 2 месяца. Теперь за 2 месяца нам нужно выплатить 95 тыс.руб., а в оставшийся год - остальные ~45 тыс.руб., что нас не устраивало категорически.
Надеясь на лучшее, мы позвонили на горячую линию поддержки Яндекса, где сначала хамоватая девушка Юлия пыталась нам объяснить, что Яндекс Банк не имеет никакого отношения к Яндекс Маркету, поэтому их не волнует, кто и как там отменяет заказы, а что касается графика платежей - так и должно быть, никто пересчитывать не будет.
Затем вежливая девушка Мария 7 минут внимательно выслушивала нас и рассматривала нашу ситуацию, после чего объявила, что у нее нет технической возможности пересчитать график платежей и нам нужно писать в чат поддержки Яндекс Банка.
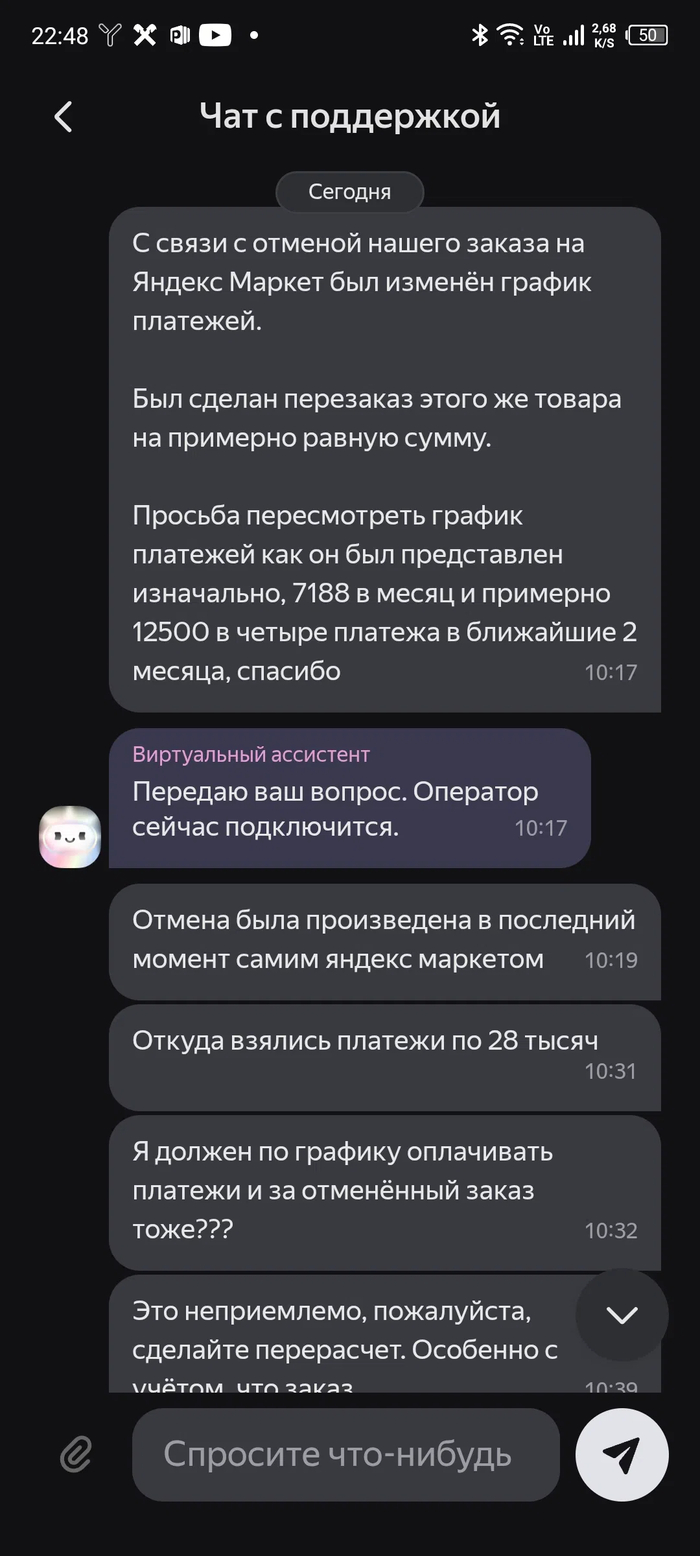
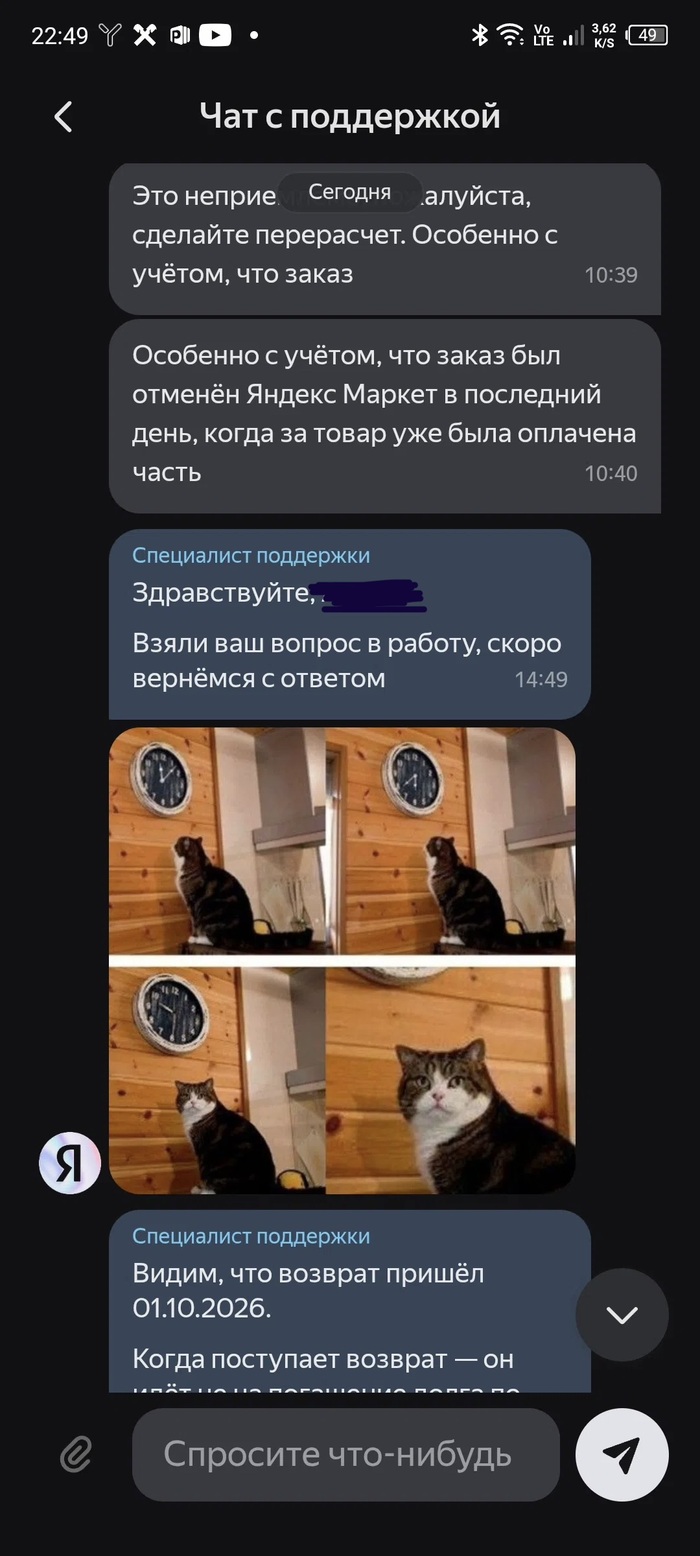
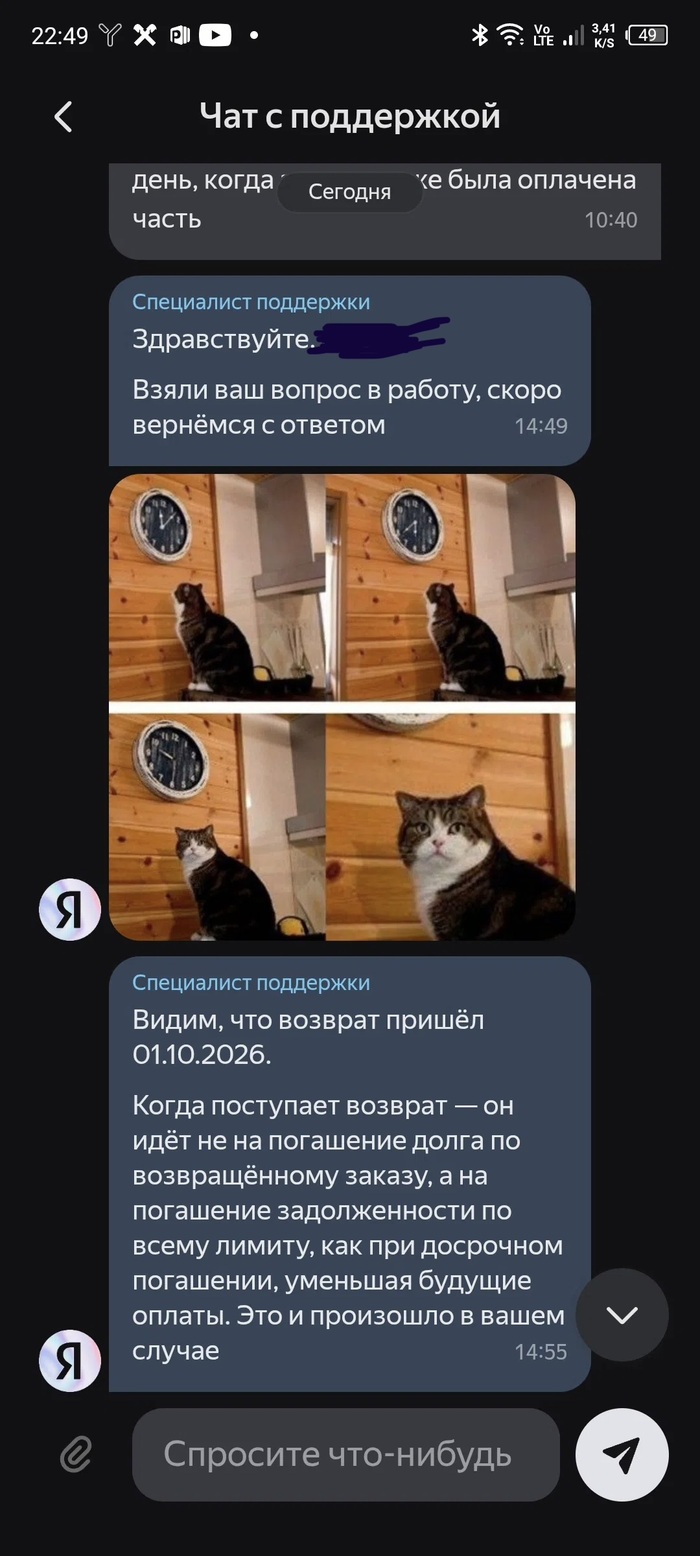
Чат поддержки Яндекс Банка пробил дно, ответив на обращение через 4 часа в духе: ‘Да, вы все правильно поняли - именно так мы и сделали!’, а также ‘порадовав’ нас фото котика с часами.
Запрос в поддержку Яндекс Банка в чате
Фото с котиком и часами от поддержки (видимо, это очень важно)
Ответ от поддержки после 4 часов ожидания - абсолютно бесполезный
На повторный запрос ответа от поддержки в чате не последовало, прошли сутки.
А мы думаем, как выплачивать неподъемные суммы в течение 2 месяцев, раз уж график платежей, по-видимому, нам никто не пересчитает…
Выводы (немного печальные):
Получается, любая отмена заказа (даже не по вине потребителя) влечет за собой перераспределение графика платежей в сплите без ведома и участия этого самого потребителя, а также нарушение изначальных условия рассрочки. Причем Яндекс может безнаказанно отменять заказы столько, сколько захочет, - например, чтобы потребитель заплатил бОльшую часть суммы сплита в наиболее короткие сроки (или, предпочтительно, не смог этого сделать и попал на просроченные платежи и проценты).
Вопрос к Лиге Юристов и всем, кто сталкивался: можно ли что-то сделать в такой ситуации? Или шансов изменить график платежей нет? Помогите советом, пожалуйста.
Если пользуетесь данными ‘сервисами’ Яндекса, будьте бдительны.
Как квартира на 20 млн ₽ может одновременно дать 20 млн ₽ продаж, около 10 млн ₽ выручки по МСФО, только 4 млн ₽ денег на эскроу и пока не дать девелоперу свободных денег.
Версия для Pikabu. Основной финансовый срез - 30 июня 2026 года. Данные июля-августа используются только как дополнительный контекст и не смешиваются с H1 2026.
Главная мысль
Продажа квартиры, бухгалтерская выручка и реальные денежные поступления - не одно и то же. В 2026 году эта разница стала достаточно большой, чтобы влиять на проектное финансирование и риск облигаций девелоперов.
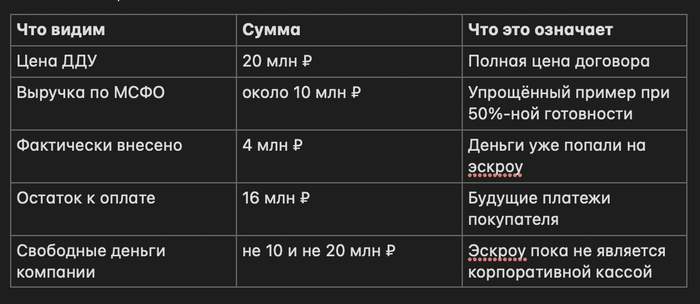
Представьте квартиру за 20 млн ₽ (в далеком 2026м это однушка)
Покупатель подписывает ДДУ и вносит 4 млн ₽. Остальные 16 млн ₽ он должен заплатить позже, например через полтора года. Для статистики продаж квартира уже продана на 20 млн ₽.
Дом к этому моменту построен наполовину. Если договор соответствует требованиям IFRS 15 для признания выручки в течение времени, в упрощённом примере девелопер может уже признать около 10 млн ₽ выручки. Но покупатель реально внёс только 4 млн ₽.
И даже эти 4 млн ₽ пока лежат на эскроу. До раскрытия счёта это не свободные деньги компании.
Получается очень простая формула:
Продажи ≠ выручка ≠ деньги
20 млн ₽ в статистике продаж. Около 10 млн ₽ в P&L. 4 млн ₽ на эскроу. А свободного cash от этой квартиры у группы пока может не быть.
Десять миллионов в примере - не универсальная формула. На реальную выручку влияют условия договора, стадия выполнения обязательства, значительный компонент финансирования и другие требования IFRS 15. Но для понимания механики этого достаточно.
А теперь представьте не одну квартиру, а тысячи. Именно поэтому цифра в 1,5 трлн ₽ стала для меня интереснее обычных новостей про «рост продаж».
Откуда взялись 1,5 трлн ₽?
По данным Банка России, на 1 апреля 2026 года стоимость не полностью оплаченных ДДУ составляла около 1,5 трлн ₽, или примерно 17% стоимости заключённых договоров. По итогам II квартала объём остался около той же отметки. То есть это уже не короткий всплеск, а заметный слой рынка.
Само число не означает, что отрасль находится перед массовым кризисом. Оно означает другое: привычная цифра «продажи» хуже отвечает на вопрос, когда в систему реально приходят деньги.
Источники: Банк России, «Обзор финансовой стабильности IV кв. 2025 - I кв. 2026»; Банк России, данные по проектному финансированию за II кв. 2026; исследование НКР/ДОМ.РФ/ЕРЗ по рассрочкам.
Почему рассрочка стала массовой?
После завершения массовой льготной ипотеки рыночная ипотека осталась дорогой. Для покупателя проблема проста: квартира может быть нужна, но ежемесячный платёж по обычной ипотеке слишком большой.
Девелопер может снизить цену. Но снижение прайса сразу уменьшает стоимость сделки и создаёт новый ориентир для следующих покупателей. Другой вариант - сохранить полную цену, взять небольшой первый взнос и перенести основную оплату вперёд. Так и работает рассрочка.
Поэтому в 2025-2026 годах рынок начал всё чаще продавать не только квадратный метр, но и график платежей.
Что видно из открытых данных Москвы?
Свежие открытые данные после нашего финансового среза показывают, что первичный спрос быстро не восстановился. За январь-август 2026 года в Москве зарегистрировано 33 347 ДДУ на жильё против 50 812 годом ранее, то есть на 34,4% меньше.
В августе bnMAP.pro оценивал реализованную площадь новостроек Москвы в 174,4 тыс. м², что на 45,2% ниже августа 2025 года. При этом в июльской экспозиции старой Москвы средняя цена предложения была около 626,9 тыс. ₽ за м², на 18,7% выше год к году, а количество лотов выросло до 42,24 тыс.
Методики у этих показателей разные, поэтому я не складываю их в один индекс. Но фон понятен: сделок стало заметно меньше, а цены предложения не рухнули вместе со спросом. В такой среде финансовые условия сделки становятся особенно важным инструментом продаж.
Контекст: открытые данные Росреестра Москвы, bnMAP.pro, «Пульс продаж»; июль-август не используются для пересчёта финансовых коэффициентов на 30.06.2026.
Первый важный нюанс: «продано» ещё не значит «оплачено»?
«Пульс продаж» в своей методологии отдельно предупреждает: их показатель выручки - это сумма заключённых ДДУ, а не деньги, поступившие компании. То есть профессиональная база рынка сама разделяет контрактные продажи и реальные денежные поступления.
Для банка проектного финансирования разница ещё важнее. Покупатель перечисляет деньги на эскроу. Компания строит на банковский кредит. Чем лучше наполнен эскроу конкретного проекта, тем дешевле может обходиться покрытая им часть проектного долга.
Поэтому длинная рассрочка делает одновременно две вещи: помогает заключить ДДУ сегодня и переносит часть денежного эффекта на будущее.
"Вовочка Заебулькин" изучает акции девелоперов
Два публичных примера: «Эталон» и GloraX
Тут нам понадобится "Вовочка Заебулькин". Специально берём компании парами. Задача здесь не найти «виноватого», а показать разные способы, которыми рассрочка проявляется в отчётности.
«Эталон»: когда пришлось пересчитать прошлую выручку
В МСФО за H1 2026 «Эталон» отдельно описал договоры рассрочки, по которым покупатели внесли меньше 15% цены. Накопленная статистика показала высокую вероятность расторжения таких договоров до ввода дома.
После этого компания изменила подход: до достижения 15% оплаты выручка по таким договорам не признаётся.
Последствие получилось крупным. Сравнительная выручка H1 2025 была пересчитана с 47,34 до 33,34 млрд ₽. Сторно составило почти 14 млрд ₽. Валовая прибыль снизилась с 12,11 до 7,14 млрд ₽.
Для читателя здесь важен не бухгалтерский спор, а смысл: подписанный договор может выглядеть продажей, но если покупатель почти ничего не внёс и потом расторг договор, качество такой «продажи» заметно отличается от сделки, где деньги быстро пришли на эскроу.
GloraX: новые рассрочки уже снижаются, старые ещё сидят в балансе
GloraX сообщил, что в H1 2026 доля рассрочек в новых продажах сократилась примерно вдвое, до 7%. На первый взгляд проблема уже уходит.
Но в МСФО на 30 июня активы по договорам составляли 30,08 млрд ₽ против 25,97 млрд ₽ в конце 2025 года. И здесь компания сама объясняет природу строки: это права на получение денег по договорам, где предусмотрена рассрочка, а стройка идёт быстрее графика платежей покупателя.
То есть доля новых рассрочек может уже снижаться, а накопленный портфель будущих платежей всё ещё расти. Это разница между новым потоком и старым запасом.
Два публичных кейса - два разных урока
«Эталон» показывает риск слабой оплаты и расторжений. GloraX показывает, что снижение новых рассрочек не убирает старый портфель будущих платежей за один квартал.
Теперь два девелопера без публичных акций: А101 и Брусника
Чтобы материал не выглядел как разбор нескольких компаний с биржевыми акциями, посмотрим на два крупных девелопера, у которых есть облигации, но нет листинга акций.
А101: рассрочка есть, но баланс выглядит заметно спокойнее
В открытых программах А101 встречаются первоначальный взнос от 30%, небольшой фиксированный ежемесячный или ежеквартальный платёж и крупный остаток ближе к вводу. Для покупателя это удобная схема. Для банка это означает, что значительная часть цены квартиры попадёт на эскроу позже.
Но кредитный риск нельзя оценивать только по наличию рассрочки. На 30 июня 2026 года у А101 было 25,08 млрд ₽ денежных средств и 102,95 млрд ₽ на эскроу при совокупных кредитах и займах 133,75 млрд ₽. Облигационный долг составлял около 11 млрд ₽.
Есть и строка, которую я всё равно не игнорирую: 18,75 млрд ₽ краткосрочных финансовых вложений, представленных выданными займами связанным сторонам. Это не то же самое, что свободные деньги на банковском счёте. Но в целом долговая конструкция А101 выглядит существенно спокойнее многих более закредитованных конкурентов.
Брусника: полезно видеть не только договоры, но и реальные поступления
Брусника в операционной отчётности показывает отдельно контрактацию и поступления. За H1 2026 зарегистрировано договоров на 56,5 млрд ₽, а реальные поступления от продаж составили 62,0 млрд ₽.
Поступления выше новых договоров не означают, что рассрочек нет. Просто часть денег пришла по сделкам прошлых периодов. Но именно такое раскрытие позволяет увидеть денежную конверсию намного лучше, чем одна строка «продажи».
При этом на официальных страницах Брусники есть программы рассрочки с первоначальным взносом от 20% и сроком до двух лет. Получается хороший контрольный пример: сам инструмент рассрочки не делает кредитную историю плохой. Важно, насколько быстро компания собирает деньги.
Почему нужны эти два примера
А101 и Брусника показывают, что статья не про «опасность рассрочки вообще». Один и тот же инструмент может существовать при совершенно разном качестве баланса и денежных поступлений.
Ещё два примера: «Самолёт» и АПРИ
«Самолёт»: рассрочка уже выделена отдельной строкой
У «Самолёта» на 30 июня 2026 года активы по договорам, отнесённые к рассрочке, составляли 24,53 млрд ₽ против 23,35 млрд ₽ в конце 2025 года. Отдельно раскрывались 223,4 млрд ₽ активов по договорам, обеспеченных эскроу.
Средства покупателей на эскроу составляли 338,85 млрд ₽, проектное финансирование - 660,63 млрд ₽, корпоративный долг - 112,70 млрд ₽. Простое отношение эскроу к проектному финансированию - около 51%.
У компании огромный масштаб. Поэтому даже небольшое ухудшение скорости поступлений превращается в десятки миллиардов рублей. В этой истории мне важнее всего календарь денег и рефинансирования, а не само наличие рассрочки.
АПРИ: похожая строка баланса не всегда означает то же самое
У АПРИ на 30 июня total contract assets составляли 22,41 млрд ₽. Но записывать всю сумму в рассрочку покупателей нельзя: внутри есть обычные договоры недвижимости, инвестиционная деятельность и другие направления.
Зато другие цифры понятны: общий долг около 55,16 млрд ₽, cash около 0,79 млрд ₽, эскроу около 5,51 млрд ₽. Операционный денежный поток H1 2026 отрицательный примерно на 8,38 млрд ₽, уплаченные проценты - 4,32 млрд ₽.
Урок простой: если компания прямо не раскрыла природу строки, не надо превращать похожий бухгалтерский показатель в «рассрочку» по собственному желанию.
А если покупатель рассчитывает потом взять ипотеку?
Это отдельный риск. Сегодня человек подписывает рассрочку, потому что ипотека слишком дорогая. Через год он рассчитывает внести оставшиеся 10-15 млн ₽ с помощью кредита.
Но через год банк заново проверит доход, долговую нагрузку, кредитную историю и стоимость квартиры. Гарантии одобрения нет. Банк России отдельно обращал внимание на этот риск.
Совместное исследование НКР, ДОМ.РФ и ЕРЗ приводило оценку опрошенных компаний: около 5% покупателей в рассрочку не исполняют обязательства. Это не статистика всего рынка, поэтому переносить 5% на все 1,5 трлн ₽ нельзя. Но сам риск покупателя существует.
Если договор расторгается, квартира снова возвращается в продажу. Дальше всё зависит от того, насколько быстро её можно продать повторно и по какой цене.
Почему 1,5 трлн ₽ пока не означают катастрофу?
Здесь важно не превращать статью в страшилку. Банк России не говорит о системной аварии. Проектное финансирование работает, средства на эскроу продолжают поступать, а у многих компаний нормальная денежная конверсия.
GloraX показывает снижение доли новых рассрочек. Брусника показывает поступления выше новых договоров периода. А101 имеет сильную денежную позицию. То есть рассрочка сама по себе - не диагноз.
Для меня тревожная комбинация выглядит иначе: маленький первый взнос + длинный срок + крупный финальный платёж + растущие contract assets + слабое покрытие проектного долга + отрицательный OCF + близкие корпоративные погашения.
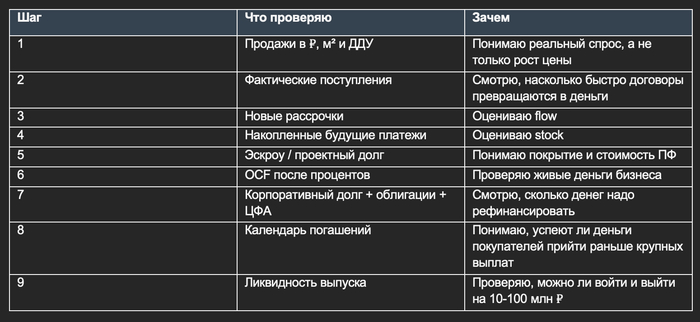
Что я теперь смотрю перед покупкой облигации девелопера
Дюрацию и спред к ОФЗ я смотрю уже после этого. Высокая доходность выпуска интересна только тогда, когда я понимаю, откуда компания возьмёт деньги на купон и погашение.
Итог
Теперь, когда я вижу новость «девелопер увеличил продажи на 30%», у меня автоматически появляются ещё два вопроса.
Первый: сколько из этих денег покупатели уже заплатили?
Второй: когда придёт остальное?
Потом я смотрю, сколько лежит на эскроу, сколько стоит проектный долг, какой у компании OCF и когда ей самой нужно погашать облигации и ЦФА.
Потому что купон по облигации платят не квадратными метрами и не суммой подписанных договоров. Его платят деньгами.
Ну и коротко...
Продажи показывают спрос. Поступления показывают качество продаж. Эскроу показывает скорость монетизации. Денежный поток показывает, чем в итоге будут платить инвестору.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.
Автор может владеть ценными бумагами отдельных эмитентов, упомянутых в статье. Наличие позиции, если она существенна для конкретного разбора, раскрывается в соответствующем разделе.
Материал не подготовлен по заказу и не оплачен упомянутыми компаниями.
Источники
Банк России: обзор финансовой стабильности IV кв. 2025 - I кв. 2026; данные по проектному финансированию за II кв. 2026.
НКР, ДОМ.РФ, ЕРЗ: исследование рынка рассрочек, апрель 2026.
Росреестр Москвы, bnMAP.pro, «Пульс продаж»: открытые данные по рынку новостроек Москвы и Московской области.
АО «Эталон-Финанс»: промежуточная МСФО за 6М2026.
ПАО «Глоракс»: МСФО и официальные операционные результаты за H1 2026.
Группа «А101»: МСФО за 6М2026 и официальные программы рассрочки.
Брусника: официальные операционные результаты H1 2026 и программы рассрочки.