В этом году Сбер запустил страхование частного дома. Я решила оформить страховку Защита дома. Делаю через браузер на компе. Выбираю адрес, считаю на калькуляторе. Там нужно выбрать элементы: Постройки на вашей территории, Мебель, техника и ваши вещи, Стены и перекрытия, Ответственность перед соседями. Первый последний пункт мне не нужны. В документах страхования указано, что хозпостройки страхуются, если указаны на техплане участка (не указаны), а гражданская ответственность перед соседями - опция, которая мне не нужна, так как вряд ли как-то могу повредить их имуществу. Возможности отказаться от этих элементов нет, что противоречит условиям страхования, а значит, нарушает мои права. Застраховать хочу на 1500000, страховая премия 8071. При этом ответственность перед соседями 100000 и риски повреждения хозпостроек 50000. Чат на сайте не работает по техпричинам, с оператором не связаться, бот бубнит не в тему. Звоню по 900. Спрашиваю оператора, как убрать ненужные пункты и в какой раздел отнести риск повреждения СБО. Оператор пробует пройти мой путь оформления, и говорит, что от эти пункты никак не отключить. По станции биоочистки - не может ответить. Прошу узнать у того, кто знает. Позже отвечает, что ненужные мне пункты можно отключить, если оформлять страховку через приложение, а СБО - в разделе с личными вещами. Оформляю в приложении. Там тоже не все гладко: мой адрес почему-то не находится и я вношу его вручную, что не дает мне уверенности, что все ок. Делаю расчет. Ура, я снижаю до 0 страхование ответственности перед соседями и хозпостроек. Страховая премия 6584. Так что, товарищи, если соберетесь оформлять - то делайте через приложуху.
Друзья, спасибо за комментарии все прочитал и сделал выводы, не умею удалять посты за что извиняюсь, в общем на удивление при звонке в страховую, нам сказали алгоритм действий для возврата денежных средств и сами признали что действительно должны вернуть средства.
В январе 26го купили ладу Весту в салоне, в г. Архангельск. Т.к жена врач, мы имели право на субсидию собственно только по этому и решили покупать новый автомобиль. В салоне для получения субсидии навялили кредит, естественно чтоб снизить процент по кредиту нужно оформить страховку. Что было сказано в салоне: Если закрыть кредит досрочно по истечению трех месяцев платежей страховки суммой 200к рублей можно вернуть. Что в итоге: страховка оказалась разбита на 2 36к и 154к соответственно. Жена подала заявление на возврат и пришли отказы. Вопрос к юридическому сообществу пикабу: можно ли что-то сделать или нас просто наедули как лохов?
Оформил покупку машины в автосалоне. При расчете кредита был пункт «каско и др». Что за пункт не понятно. Стоимость пункта 30 тысяч рублей. Чтобы не покупать не понятный мне продукт, оплатил полис «Осаго» и «Каско» за наличные деньги. Вечером дома увидел, что сумма в 30тысяч рублей все равно включена в автокредит и списана с баланса. С учетом процентной ставки общая сумма продукта составит 68 тысяч рублей. Обратился в поддержку Сбербанка. В банке мне сказали, что не видят продукт и он отобразится в сервисе «Сберстрахование» в течении 5 рабочих дней. Как вам такое? Вы пошли в магазин. Сделали покупку. Пришли домой. Видите что кроме покупки купили что то еще. А что купили узнаете через 5 дней.
Схема построена так, что человек не помнит уже через 5 дней что он купил. Ему надо поставить машину на учет, все оформить, подумать, когда будет первое ТО, рассчитать все платежи и так далее. Он и так занят кучей дел и держать в голове что есть еще какой то продукт это не для каждого.
Идем дальше.
Через 5 дней появился полис «Защита в пути». Как только полис появился, я оформил заявление на расторжение полиса. Заявка на расторжение рассматриваете 7 рабочих дней. Далее само расторжение еще 14 дней. Расторжение полиса будет с учетом прошедшего срока пользования услугой. Таким образом даже при самом быстром решении вопроса уйдет месяц на возврат средств и расторжение. Значит мне вернут стоимость не всего полиса, а на месяц меньше. Плюс проценты на сумму полиса начисляются каждый день. В итоге я заплачу за месяц пользования ненужным полисом и сумму процентов по кредиту за месяц от суммы всего полиса.
Мои простые выводы:
Сберстархование обманывает честных граждан. Мне продали навязанную услугу, не сказав, как она называется.
Мне не дали бумажного полиса страхования.
Меня не уведомили о продаже мне полиса. Возможно в договоре самого страхования есть какой-то мелкий шрифт, на который в автосалоне кроме кучи документов никто не посмотрит.
Операторы в чате делают все возможное чтобы не дать вам возможность расторгнуть договор ненужного страхования.
Вся схема построена так, чтобы обычный честный трудяга ничего не заметил и покупал то, что сам не понимает и платил за это еще и проценты.
Рекомендации как избежать обмана и мошеннических действий:
Проверьте совпадает ли сумма в договоре за автомобиль с суммой, списанной по кредиту. Они должны быть одинаковыми.
Через неделю зайдите в «Сберстрахование» и посмотрите есть ли навязанные услуги.
История классика жанра:авария, мы потерпевшая сторона. Пришли оформляться к оценщику, он нам дал листочки для заполнения:3 красивых, фирменных, с лого. На второй страничке был выбор: ремонт или выплата, было решено делать ремонт, т.к. явно не уплатят адекватную сумму. Ставим галочку на ремонт и открываем последний четвертый лист, где просто распечатано на белом листике красивое "ЗАЯВЛЕНИЕ НА ВЫПЛАТУ", причем без фирменных сивомлик и прочего. Мы его отказались заполнять, потому что мы не согласны на выплату, но оценщик законючил что так нельзя, нужно обязательно все заполнить. Ок. Мы еще раз сказали, что не согласны на выплату и он сказал, что хотя бы это напишите там. Хорошо, так и написали "требуем ремонт, дата, подпись". Шли дни, и тут нам говорят, что шлите пароли и явки своих карт для перевода денег, на закономерный вопрос "а как так, господа?" на горячей линии ответили, что "ну вот так,у нас нету сто и мы ТОЛЬКО выплачиваем", на вопрос "какого хуя?" только отмазки из разряда "ну вот так". Кое как выдавили с них сумму которую они там насчитали, и суммы в лучшем случае дай боже если хватит именно что на ремонт, ни о какой замене запчастей и речи не идет, на это никак не хватит денег, хотя повреждена кузовщина, до этого она была целая и красивая, но теперь внешний вид был испорчен и стоимость машины естественно упала. Каким чудом вытряхивать с них деньги, а тем более ремонт не совсем понятно, писать им письма? Потому что с горячей линией явно общаться бесполезно, там сидит обычный клерк которому дай боже смену отработать.
Сбер страхование не хотят платить. Вышло так что пришлось взять ипотеку в Сбербанке, ну и как же надо же обязательно сделать у них страховку, а то вдруг что случится. Навязали. Если не делать то они проценты по больше насчитают. Ладно, сделал и не один год, а несколько лет, плачу исправно каждый год. А страховка то не одна, а две: жизни и здоровья, а также и квартиры. Но тут происходит неприятная ситуация, мне соседи сверху залили квартиру. Нужно скачать приложение сбер страхование и заполнить анкету. Там вопросы: моя ли квартира (смешно), потом спрашивают что пострадало? Какая мебель, техника, цены, приложите фото? Вопрос зачем им эта информация, если застрахованы стены и перекрытия. Пишу текстом что пострадали стены, пол и потолок. Всё заполнил и отправил. Через 1-2 дня присылают отказ в выплате. По их мнению стены и перекрытия от воды становятся только крепче и лучше! Звоню им, задаю вопрос от затопления стены и перекрытия страдают? Говорят страдают! Дак какого х...я вы отказываете в выплате? Для чего я делаю страховку? Короче говоря никогда не делайте страховку в сбер страхование, а проще в Сбербанке. Они ничего не хотят платить. Только названивает и просят положить деньги им на счёт, вы прикалываетесь? Что за отношение к клиентам? Закрою ипотеку, больше меня не увидите и зарплатные клиентом у вас будет меньше. Газпромбанк и Альфа-Банк вас на голову выше.
Интересная схема круче мошенников — удар по кошельку там, где ты не ожидаешь.
Оформил свою первую льготную ипотеку в августе 2023 года. При оформлении сказали, что надо обязательно каждый год покупать "Домклик+", в который входит страхование (примерно 16 000 рублей) и платить вовремя. Я и платил вовремя, всегда была сумма на карте, ипотеку списывали сами, "Домклик+" автоматом покупался каждый год. Но недавно, когда просрочил платеж по ипотеке (не было денег на карте), в приложении банка написано: "Задолженность по ипотеке 22 300", а я всегда платил в районе 33 000. Думаю, может, в этом месяце платеж маленький, закинул 35 000, списали как обычно в районе 33 000 тысяч, в назначении платежа — "Погашение кредита". Начал узнавать в чем дело, раскопал кредитный договор, нашел график платежей, оказывается, я всегда должен примерно платить 22 тысячи. Думаю, может, я поставил себе платеж больше, чтобы ипотеку закрыть быстрее, и забыл. Не нашел никакой информации, решил следующий платеж тоже просрочить, чтобы разобраться, и опять в следующем месяце 22 тысячи пишет, что я должен, кидаю деньги, списывают 34 тысячи. Звоню им, и выясняется, меня очень тихо и вообще незаметно штрафуют уже 2 года, примерно на 10 тысяч в месяц.
Обнаруживается, что в "Домклик+" не входит страхование имущества, его надо зайти и купить у них на сайте за 3 тысячи в год отдельно. Я, как клиент, этого явно не понял. Тут можно много текста написать про то, что как это — штрафы по 10к в месяц, а страховку, за которую меня штрафуют, они продают за 3к в год, и в чем проблема списывать ее, как и "Домклик+", автоматом каждый год, а еще лучше, чтобы в "Домклик+" она входила. Но речь даже не об этом.
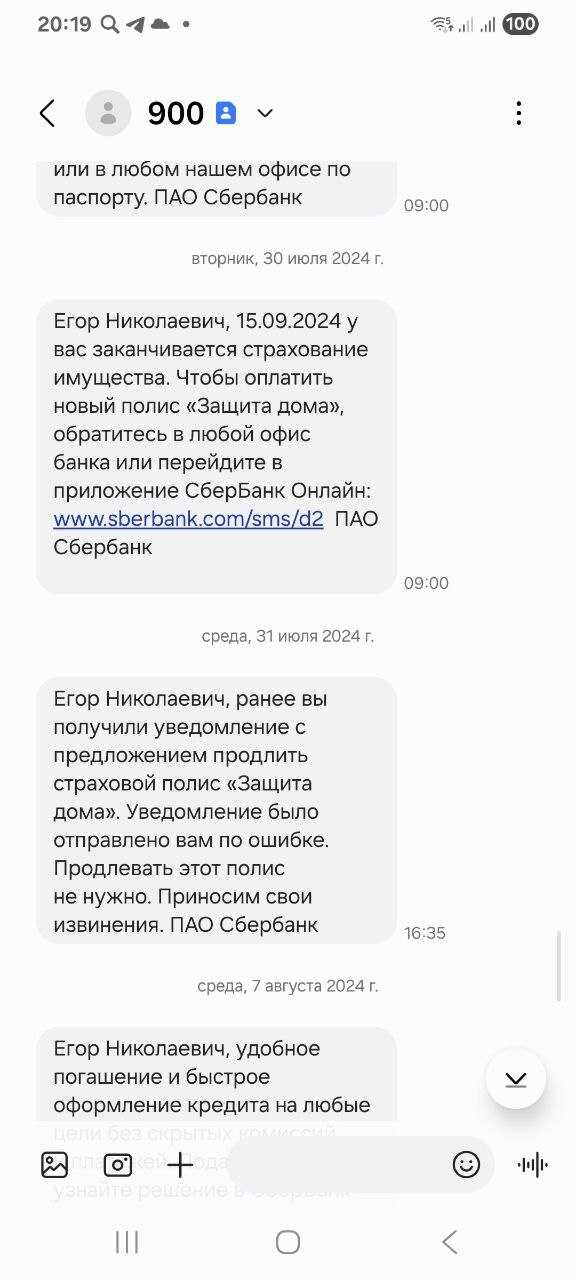
Даже после того, как я выяснил, что меня штрафуют каждый месяц на круглую сумму, никакой информации найти об этом невозможно ни в приложении Сбербанка, ни в "Домклике" (их сайте). Решил проверить сообщения с номера 900, вроде все читаю с этого номера, но мало ли что-то пропустил важного от любимого банка. Обнаруживается, что они вводили меня еще больше в заблуждение: на скрине видно, что единственное, что прислал банк по поводу страховки, — что она заканчивается, а потом что ошибка, продлевать не нужно, все ок. Банк на моих (и не только) штрафах бьет новые рекорды по выручке. Почту и "Домклик" просмотрел тоже — информации, уведомлений и просьб, что им не хватает страховки или что меня штрафуют, ничего этого нет, но и, естественно, когда звонил, банк только кредитки предлагал.
То есть банк нашел способ забирать мои деньги, об этом всю информацию скрыл и не уведомил, вводил в заблуждение, списывал деньги специально в день списания кредита по своему необоснованно высокому штрафу, и в назначении платежа писалось, что это "Погашение кредита", а не штраф, допустим, чтобы я, не дай бог, не понял, что меня штрафуют, и обогащение их закончится. Если бы я узнал или увидел, что меня штрафуют, моментально это исправил бы, с учетом, что исправляется это легко через них же. Да, я не следил долгое время за списанием, а потом и забыл, сколько списывали, помню, что примерно 30 тысяч. Видел, что списывают в "Погашение кредита", не может же банк просто забирать денег больше, чем нужно, и не говорить об этом, а оказывается, может, и не знал, что нужна консультация банкира, чтобы он мне объяснил все серые схемы заработка банка и на что нужно постоянно обращать внимание, а я полностью доверял государственному банку номер один. Я как клиент не обязан все знать, банк должен помогать, информировать, а не скрывать и вводить в заблуждение своих клиентов. Чувствую себя сильно обманутым, это такая серо-черная схема, как будто я пользуюсь услугами теми самыми специалистами Сбербанка, которые всем звонят из мемов. Если бы не возникла трудность с финансами, я бы, скорее всего, переплатил банку, помимо их процентов, приблизительно 10 тысяч в месяц, 30 лет = 3 600 000 рублей на штрафы за страховку, вместо 3 тысяч = 90 тысяч за 30 лет за саму страховку. А сейчас я уже заплатил за штрафы примерно 180 000 рублей вместо 6 000 рублей, искренне думая, что все деньги уходят в счет долга. Просто не понимая и не зная, что меня штрафуют, она не входит в ДомКлик+, и банк сделал все, чтобы я этого не понял, не указав информацию нигде об этом.
Написал жалобу – один раз позвонили, сказали, что вы не покупали страховку, ваша беда. Я попросил официальный ответ на мое обращение, буду обращаться в Центральный банк и суд, сказали, подумают, что еще можно сделать, жду ответа от них, но и дальше будет интересно послушать от суда, почему они могут писать, что списывают деньги якобы в счет "Погашения кредита", а на самом деле забирая мои деньги. Вот где обман, где ты не ждешь и не знаешь, что забирают твои деньги. За что, если не за обман граждан со стороны банка, забирать лицензию у банков? А что это, если не обман, если пишет, что в счет кредита уходят деньги, а на самом деле это какие-то штрафы, о которых нет информации нигде? В параллельной вселенной ЦБ забирает лицензию у государственного банка.
Пост, чтобы вы проверили договоренности с банком, а не доверяли им и куда они списывают ваши деньги, точно ли они идут в счет кредита. Проверяйте все договора и следите за страховками. Очень надеюсь, что в других банках такого нет и они нормально информируют, уведомляют и пишут правдивую информацию о том, куда уходят ваши деньги , а ЦБ будет контролировать этот обман клиентов, и было бы неплохо, чтобы хотя бы оштрафовали сам банк, раз они так любят штрафы за такую деятельность. Когда дело дойдет до судов, напишу вам дополнение к этой истории, если вам будет интересно. И что скажет Центральный банк?
Банк вводит в заблуждение и продолжает не заметно штрафовать .
В общем, для тех кому еще интересна история со СберСтрахованием, 04.06.25 был суд второй инстанции, такого же эмоционально поста не получится, так как сил на это особо нет.
Как и ожидалось, суд второй инстанции отклонил их апелляцию и оставил решение суда первой инстанции без изменений, решение будет на бумаге не раньше чем через неделю, поэтому пока прикрепить не могу, но обязательно прикреплю как только получу.
Насколько мне известно суд второй инстанции отличается от первой тем, что решение вступает в силу не когда будут изготовлены бумаги, а сразу после того как суд его огласил.
Прошу представителей сбер страхования связаться со мной и сказать когда они собираются исполнить решение добровольно.
Совсем скоро мы подадим еще один иск на пени, так что в их интересах исполнить обязательства поскорее и не тянуть с этим.
Так что резонный вопрос:
Где деньги?)
Саня сберстрахование верни сотку 1,8 ляма
Если у вас есть вопросы о суде или о том как это все происходило я могу поделиться!
Очень хочется поделиться моим опытом в первом ДТП. Цепанули мою стоячую машинку на парковке. Сначала на меня наехал виновный водитель, что я плохо припарковалась. Потом на меня наехал гаишник, что я не хочу европротокол. А потом мне насчитали 16 тысяч выплат на ремонт. И знаете что? Я знатно негодую. Начнём с того, что ремонт машины будет стоить в 2 раза дороже, о чём я сообщила представителям моей страховой, они предложили 27 тысяч за подписание соглашения, что у меня нет претензий. На обдумывание их щедрого предложения дали 3 дня, но уже на следующее утро начали писать и спрашивать, подпишу я его или нет. Так как я посчитала, что этого на ремонт не хватит, я отказалась. Страховая выплатила мне 16 к. Я направила им досудебную претензию и да, я иду лесом. Что ж, обратимся к финансовому уполномоченному. Тадам! Независимая экспертиза оценила ремонт на 19 к, которых всё ещё не хватает на ремонт. И теперь я могу только подать в суд на виновника аварии, чтобы он выплатил мне недостающую сумму. Вопросы без ответа: почему существует такая ущербная система? Почему я не могу получить адекватную стоимость ремонта своего автомобиля? Я 13 лет за рулём и 13 лет покупаю Сосаго и теперь буду делать ремонт за свой счёт? Вот так, на ровном месте, я получила вагон и маленькую тележку проблем и жизненного опыта. Если вдруг вы задумываетесь, какое осаго оформить - Сбер занимает первое место антирейтинга. Этим говнищем я больше пользоваться не буду ни-ког-да. Можете пихать в панамку, что сама дура и надо было соглашаться на 27 тысяч. П.С. пруф