Ответ на пост «Илон Маск: колоссальная разница в интересах элит и простых людей на Украине»1
Илон Маск дополнил свой пост в Х о коррупции украинских элит:

Показать полностью
Илон Маск дополнил свой пост в Х о коррупции украинских элит:
Внесли крупную сумму наличными на карту: когда банк может спросить, откуда деньги
«— Я обманул вас, Адам. Я не могу подарить вам ни «изотта-фраскини», ни «линкольна», ни «бьюика», ни даже «форда». Я не могу купить новой машины. Государство не считает меня покупателем. Я частное лицо. Единственно, что можно было бы приобрести по объявлению в газете, — это такую же рухлядь, как наша «Антилопа».»
Привет, Пикабу!
Хочу поделиться реальным кейсом с АО «Альфа-Банк» в Москве (отделение на Профсоюзной), который длился больше полугода и закончился официальным подтверждением неправоты банка со стороны Центробанка РФ.
В чём суть:

Официальный ответ банка: ограничений по 161-ФЗ нет и в базе ЦБ меня нет
После блокировки ДБО я решил цивилизованно расторгнуть договор и забрать свои деньги. Процесс затянулся на 196 дней.
Когда я лично пришёл в отделение закрывать обычный дебетовый счёт, сотрудник оформил операцию крайне специфично:
1. Вместо выдачи остатка и закрытия счёта оформил платный коммерческий перевод.
2. Списалась комиссия, баланс ушёл в минус.
3. И сразу вердикт: «Счёт закрыть не можем, у вас долг перед банком».
Что говорит закон:
• По ст. 859 ГК РФ клиент вправе расторгнуть договор в любой момент, а остаток банк обязан выдать или перевести не позднее 7 дней.
• Никакие регламенты про «45 дней на закрытие» к дебетовым счетам неприменимы.
• Навязывание платного перевода при закрытии счёта прямо нарушает Закон «О защите прав потребителей».
Реакция Банка России:
После мотивированной жалобы в Интернет-приёмную ЦБ РФ регулятор провёл проверку и официально подтвердил: банк не исполнил требование клиента из-за ошибки сотрудника, а данные приняты для надзорной деятельности за банком.

Ответ Банка России: банк признал неисполнение требования из-за ошибки сотрудника
Только после этого банк вернул удержанную комиссию и закрыл счёт.
Короткая памятка:
1. Требуйте письменные отказы с отметкой банка или фиксируйте действия на видео.
2. Следите, чтобы в назначении было «Перевод остатка при расторжении договора», а не платный перевод.
3. Если нарушают 7-дневный срок по ст. 859 ГК РФ — сразу пишите обращение напрямую в ЦБ РФ.
Все видеоматериалы, скрины переписки и документы выложил в Telegram (ссылка в комментариях).

Внести на собственный счёт 300 тысяч, 500 тысяч или даже несколько миллионов рублей само по себе не запрещено. Это могут быть накопления, деньги от продажи автомобиля, подарок родственников, средства после сделки или наличные, которые человек долго хранил дома.
Но в 2026 году банки действительно стали внимательнее относиться к таким операциям. 20 мая Банк России выпустил отдельные методические рекомендации по определению источников происхождения средств при операциях с наличными, а 21 мая публично сообщил, что банкам рекомендовано уделять повышенное внимание внесению клиентами крупных сумм наличных.
Это не означает, что любой крупный взнос автоматически приведёт к блокировке. Но если операция выглядит необычно для конкретного клиента, банк может попросить объяснить происхождение денег.
Универсального порога вроде «внёс больше 100 тысяч — готовь документы» нет. Закон № 115-ФЗ позволяет банкам принимать обоснованные меры по определению источников происхождения денег клиента, но оценка проводится с учётом конкретной ситуации.
Например, человек много лет получает официальную зарплату, постепенно накапливает деньги, а потом вносит 600 000 ₽ для открытия вклада. Такая операция выглядит иначе, чем внезапное внесение нескольких миллионов рублей на счёт человека, по которому у банка практически нет информации о доходах и финансовом положении.
Поэтому две одинаковые суммы у разных клиентов могут вызвать совершенно разную реакцию.
В рекомендациях Банка России от 20 мая 2026 года банкам предложено усилить контроль за операциями с крупными суммами наличных и ежедневно анализировать такие операции. При этом регулятор отдельно указал, что повышенные критерии не должны механически применяться к физлицам, если банк уже располагает документально подтверждённой информацией об их финансовом положении и происхождении средств.
Из этого следует довольно практичный вывод: искать мифическую «безопасную сумму» менее полезно, чем иметь понятное и подтверждаемое происхождение денег.
В первую очередь внимание может привлечь ситуация, когда сумма заметно не соответствует известному банку финансовому положению клиента.
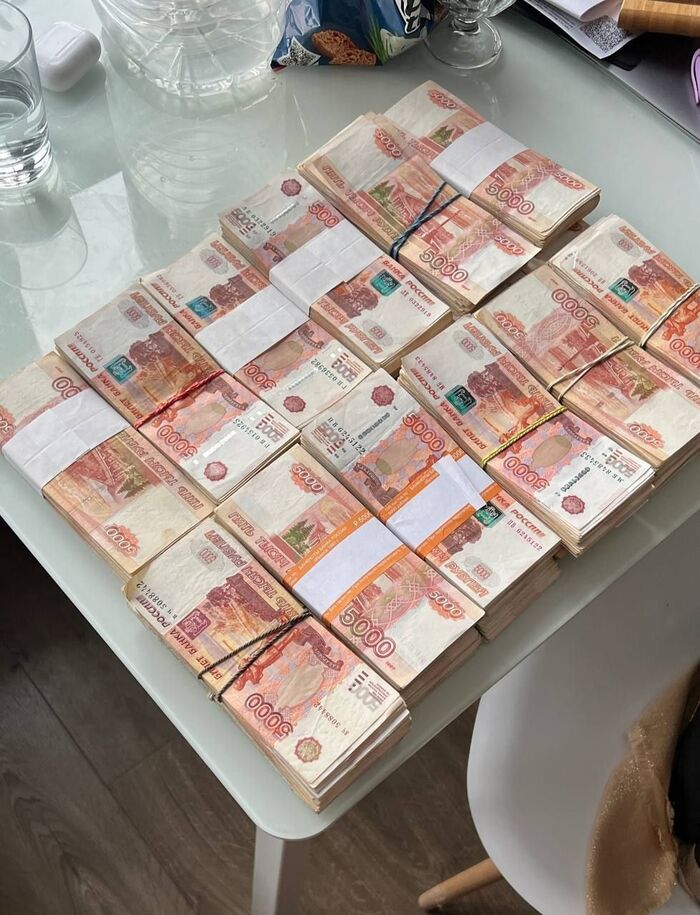
Например, человек обычно получает на счёт 50–60 тысяч рублей в месяц, а затем вносит 3 млн ₽ наличными. Это ещё не означает нарушения. Деньги могли появиться после продажи автомобиля, получения наследства, крупного подарка или формироваться как накопления в течение многих лет. Но банк может захотеть понять, откуда возникла такая сумма.
Проблема обычно не в самих наличных, а в том, насколько понятно и подтверждаемо их происхождение.
Здесь всё зависит от реального источника денег. Если вы продали автомобиль, пригодится договор купли-продажи. Если квартиру — документы по сделке и расчётам. Если получили наследство — свидетельство о праве на наследство. Если крупную сумму подарил родственник — могут помочь документы и банковские следы, подтверждающие обстоятельства передачи денег.
С накоплениями ситуация сложнее. В таком случае полезны справки о доходах за прошлые годы, выписки по счетам, документы о снятии денег, продаже имущества и другие подтверждения, из которых складывается понятная финансовая история.
Важнее не количество бумаг, а возможность логично объяснить, как сформировалась внесённая сумма.
Это вполне обычная жизненная ситуация, но доказать её бывает сложнее.
Представим, что человек десять лет откладывал часть официальной зарплаты наличными и накопил 1,5 млн ₽. Само по себе это не означает ничего незаконного. Но если банк попросит пояснения, одной фразы «копил дома» может оказаться недостаточно.
Гораздо убедительнее будут документы, показывающие, что за предыдущие годы у человека действительно были доходы, из которых такая сумма могла сформироваться.
Именно поэтому при внесении крупных наличных лучше заранее понимать, чем при необходимости можно объяснить их происхождение.
Банкноты и монеты Банка России являются законным средством наличного платежа и обязательны к приёму по номинальной стоимости, в том числе для зачисления на счета и во вклады. Это прямо разъясняет Банк России.
Но из этого не следует, что банк не имеет права интересоваться происхождением средств. Приём наличных и финансовый мониторинг — разные вопросы. Банк может принять деньги и при этом запросить сведения или документы, если для проверки операции есть основания.
Нет. Само внесение собственных денег на собственный счёт нового дохода не создаёт.
Если у вас уже было 700 000 ₽ наличными и вы положили их на банковский счёт, от самой операции ваши доходы не увеличились ещё на 700 000 ₽. Налоговые последствия зависят от того, как эти деньги появились первоначально.
Если это ранее полученная зарплата, повторного НДФЛ из-за внесения её на счёт не возникает. Если деньги были получены от продажи имущества, сдачи квартиры, предпринимательской деятельности или оказания услуг, налоговые последствия определяются правилами именно для такого дохода.
Поэтому важно разделять два вопроса: банковскую проверку происхождения денег и обязанность платить налог.
Я бы этого не советовал делать специально ради попытки «не попасть в поле зрения банка». Разбивка одной крупной суммы на множество небольших взносов не даёт гарантии отсутствия проверки и может, наоборот, сделать общую картину операций менее понятной.
Гораздо разумнее иметь документы и понятное объяснение происхождения денег.
В 2026 году Банк России действительно рекомендовал банкам усилить внимание к крупным внесениям наличных. Но это не означает запрета на наличные и не означает автоматической блокировки после какой-то определённой суммы.
Главное, чтобы происхождение крупной суммы можно было разумно объяснить и, если потребуется, подтвердить документами.
А вам приходилось вносить на счёт крупную сумму наличными? Банк задавал вопросы или операция прошла без дополнительных запросов?
Источники:
Банк России — рекомендации по определению источников происхождения средств клиентов при операциях с наличными: https://www.cbr.ru/counteraction_m_ter/acts/
Банк России — «Банки усилят контроль источников денежных средств при внесении клиентами крупных сумм наличных»: https://cbr.ru/press/event/?id=28550
Федеральный закон № 115-ФЗ, статья 7: https://www.consultant.ru/document/cons_doc_LAW_32834/3e3e0d20d2919071b55ef95f26f849df6a4f11e8/
Банк России — о приёме банкнот и монет для зачисления на счета и во вклады: https://cbr.ru/faq/ndo/
Сообщение от банка с просьбой подтвердить происхождение денег обычно вызывает тревогу, особенно если речь идёт о крупной сумме, частых переводах или поступлениях от разных людей. Но сам запрос ещё не означает, что банк считает деньги незаконными или собирается полностью заблокировать счёт.
Банки работают в рамках закона № 115-ФЗ и обязаны оценивать операции клиентов с точки зрения рисков. Закон позволяет им выяснять цели операций, финансовое положение клиента и при необходимости источник происхождения денег. Объём проверки зависит от конкретной ситуации и уровня риска, который банк видит по клиенту и его операциям.
Если запрос уже пришёл, худшая тактика — просто его проигнорировать. Гораздо полезнее понять, какую именно операцию банк хочет проверить, и ответить по существу.
Универсальной суммы, после которой банк автоматически начинает проверку, нет. Внимание может привлечь не один крупный перевод, а вся картина движения денег: регулярные поступления от разных людей, быстрое перечисление средств дальше, внезапное крупное пополнение, операции, которые заметно отличаются от обычной активности клиента, или движение средств, которое трудно сопоставить с известными банку доходами.
Поэтому утверждения вроде «до 100 тысяч можно переводить спокойно, а выше сразу блокировка» вводят в заблуждение. Один крупный и понятный перевод по договору может оказаться для банка прозрачнее, чем десятки небольших поступлений без понятного назначения.
Банк может запросить письменное пояснение экономического смысла операций, сведения об источнике поступивших денег и подтверждающие документы. Банк России в материалах для клиентов прямо приводит среди возможных запросов пояснения по операциям, данные об источниках средств и справки о доходах.
Единого списка документов на все случаи нет. Всё зависит от того, откуда реально появились деньги.
Если это зарплата, могут пригодиться документы о доходах или трудовых отношениях. Если деньги получены от продажи автомобиля или недвижимости — договор купли-продажи и документы по расчётам. При возврате долга — договор займа или расписка. При наследстве — документы, подтверждающие право на наследство. Если деньги перевёл родственник, банку нужно объяснить основание перевода и при необходимости подтвердить его документами.
Смысл ответа простой: банк должен увидеть понятную связь между источником денег, их поступлением на ваш счёт и дальнейшими операциями.
Нет. Лучше отвечать именно на то, о чём спрашивает банк.
Если запрос касается одного поступления на 850 000 ₽, обычно нет смысла без необходимости отправлять документы по всем счетам за несколько лет. Но ответ вроде «это мои деньги, объяснять не обязан» тоже вряд ли поможет пройти проверку.
Понятное пояснение может выглядеть так: «12 сентября на счёт поступило 850 000 ₽ от Иванова И.И. Это оплата автомобиля по договору купли-продажи от такой-то даты. Прилагаю договор и подтверждение расчёта».
Чем проще банку сопоставить операцию с реальным основанием, тем понятнее для него ситуация.
Здесь подтверждение действительно бывает сложнее, потому что у многолетних накоплений может не быть одного документа на всю сумму.
В мае 2026 года Банк России выпустил отдельные рекомендации по определению источников происхождения денег при крупных операциях с наличными. Банкам рекомендовано внимательнее анализировать такие операции и учитывать сведения о финансовом положении клиента и происхождении средств.
Если наличные действительно накоплены из легальных доходов, могут пригодиться справки о доходах за прошлые годы, выписки, документы о продаже имущества и другие подтверждения, из которых складывается понятная история накоплений. При этом само наличие крупной суммы наличных не означает нарушения — значение имеет возможность объяснить её происхождение.
Здесь важно различать разные меры. Банк может запросить документы, отказать в проведении конкретной операции или ограничить отдельные способы обслуживания. Это не всегда означает, что человек полностью лишается доступа ко всем средствам.
Поэтому после получения сообщения нужно сначала выяснить, что именно произошло: отклонён конкретный перевод, ограничены операции в приложении или введены другие ограничения.
Банк России отдельно описывает порядок действий клиента в ситуациях, связанных с 115-ФЗ, и рекомендует обращаться в банк с пояснениями и документами.
Сначала внимательно прочитайте сообщение банка и определите, какие конкретно операции его интересуют. Затем подготовьте короткое пояснение по каждой из них и приложите документы, которые прямо подтверждают происхождение денег.
Если из запроса непонятно, что именно нужно предоставить, лучше уточнить это через официальный чат, приложение, отделение или номер телефона банка. Документы тоже безопаснее передавать только через официальные каналы.
Это особенно важно потому, что запросы «по 115-ФЗ» могут использовать мошенники. Если кто-то просит отправить документы в сторонний мессенджер, перейти по неизвестной ссылке или сообщить коды подтверждения, такой запрос нужно перепроверить непосредственно в банке.
Если клиент не отвечает, банк не получает информации, которая могла бы объяснить спорную операцию. В результате отказ в операции или другие ограничения могут сохраниться.
Если банк уже отказал в проведении операции по основаниям 115-ФЗ и после предоставления документов не изменил решение, существует процедура обращения в межведомственную комиссию при Банке России. На странице Банка России указано, что такое обращение можно направить через интернет-приёмную; комиссия рассматривает его в установленном порядке.
То есть сам отказ банка ещё не всегда означает, что вопрос окончательно закрыт.
После подобных историй люди часто начинают искать в интернете порог, ниже которого банк якобы гарантированно никогда ничего не спросит.
Такого универсального числа нет.
Банки оценивают не только размер платежа, но и характер операций, их регулярность, участников, назначение и то, насколько движение денег соответствует информации о клиенте.
Поэтому стратегия «разбить один крупный перевод на несколько маленьких» сама по себе не делает операции более понятными для банка и не гарантирует отсутствия вопросов.
Запрос банка о происхождении денег — это ещё не обвинение и не автоматическая блокировка счёта. Банк пытается понять, откуда появились средства и насколько операция соответствует информации о клиенте.
Лучше всего отвечать коротко и по существу: объяснить реальную причину поступления денег и приложить документы, которые её подтверждают. Чем понятнее происхождение средств, тем проще банку оценить операцию.
А вам когда-нибудь приходил такой запрос? Что именно банк просил подтвердить — крупный перевод, наличные или регулярные поступления?
Источники:
Банк России — информация для клиентов по рассмотрению обращений и ситуациям, связанным с 115-ФЗ: https://www.cbr.ru/protection_rights/rassmotrenie-obrascheniy-potrebiteley-finansovykh-uslug/
Банк России — рекомендации по определению источников происхождения средств при операциях с наличными от 20 мая 2026 года: https://www.cbr.ru/counteraction_m_ter/acts/
Федеральный закон № 115-ФЗ, статья 7: https://www.consultant.ru/document/cons_doc_LAW_32834/3e3e0d20d2919071b55ef95f26f849df6a4f11e8/
Каждый год через мировую финансовую систему проходит от 2 до 5% мирового ВВП грязных денег. Это триллионы долларов — суммы, сопоставимые с бюджетом целых стран. И почти всё это происходит не в тёмных переулках, а через самые обычные банки, которым мы доверяем свои зарплаты.
Отмывание денег — это не одна операция, а конвейер из трёх стадий.
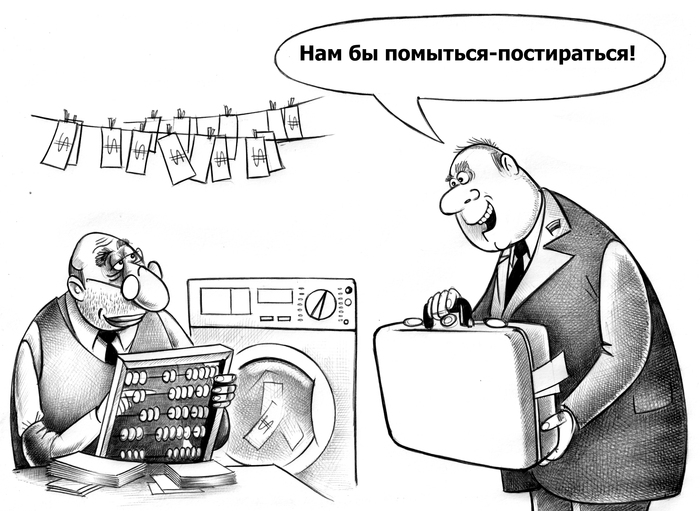
Размещение. Грязные деньги — часто наличные — нужно завести в финансовую систему. Через обменники, казино, малый бизнес с большим наличным оборотом (рестораны, автомойки, прачечные — отсюда и название "отмывание").
Расслоение. Деньги гоняют через десятки счетов, компаний-пустышек и стран, чтобы запутать след. Одна транзакция превращается в сотню, и проследить исходный источник становится практически невозможно.
Интеграция. Отмытые деньги возвращаются в легальный оборот — как "доход от консультаций", выручка фиктивной фирмы или инвестиции в недвижимость. Теперь это чистые деньги, которые можно тратить открыто.
Самое неприятное в этой системе — она не работает в одиночку. Ей нужны посредники, и часто это крупнейшие банки мира.
В 2012 году HSBC заплатил рекордный на тот момент штраф в размере 1,9 миллиарда долларов — американские власти доказали, что банк годами пропускал через себя деньги мексиканских наркокартелей и структур, связанных с санкционными странами.
Ещё более впечатляющий случай — эстонское отделение Danske Bank. Через него, по оценкам расследователей, за девять лет прошло около 200 миллиардов евро подозрительных транзакций — сумма, в разы превышающая ВВП самой Эстонии. Деньги шли из России, Азербайджана и других стран через цепочки подставных британских и кипрских компаний.
В 2016 году мир потрясли "Панамские документы" — утечка 11,5 миллиона файлов юридической фирмы Mossack Fonseca, которая показала, как политики, миллиардеры и чиновники по всему миру прятали активы через офшорные компании.
А расследование "Файлы FinCEN" (2020) показало, что пять крупнейших банков мира — включая JPMorgan и Deutsche Bank — продолжали обслуживать подозрительные транзакции даже после того, как регуляторы уже штрафовали их за похожие нарушения.
Дело не в отсутствии законов — их достаточно. Проблема в самой архитектуре мировых финансов:
Юрисдикционный разрыв. Деньги, компании и регуляторы находятся в разных странах, и пока один регулятор запрашивает документы, деньги уже утекли в юрисдикцию, где их никто не спросит.
Штрафы — это просто издержки бизнеса. Миллиардные штрафы для банков с триллионными оборотами — это статья расходов, а не угроза существованию. Ни один топ-менеджер крупного банка не сел в тюрьму за эти истории.
Офшоры существуют легально. Формально зарегистрировать компанию на Британских Виргинских островах — не преступление. Преступление — то, что за этой компанией скрывают на самом деле.
Отмывание денег — это не эпизодическая проблема отдельных мошенников, а встроенная особенность того, как устроены глобальные финансы. Пока в мире есть офшоры, банковская тайна и разница в законах между странами — у грязных денег всегда найдётся дорога, чтобы стать чистыми.