Со временем когда ты становишься руководителем, хочется знать о своем объекте все и если у тебя все планирование ведется в ручном режиме в ежедневнике и в голове, значит ты ничего не знаешь о своем объекте и в определенный момент наступит ахтунг.
Чтобы контролировать подрядчиков и будучи очень занятым, хочется открыть одну таблицу и понять, что творится на твоем объекте, а также проводить совещания и наглядно показывать подрядчикам какие они плохие и аргументировать это фактами.
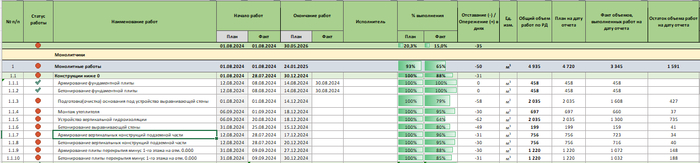
Для наглядности пример отчетности по монолитным работам, где видна динамика и текущая ситуация по объекту в формате exel.
Пример отчетности.
Каждый мой инженер заполняет данную таблицу по своему направлению и я всегда могу открыть ее удаленно и посмотреть какой общий процент выполнения объекта и по каким видам СМР мы отстаем.
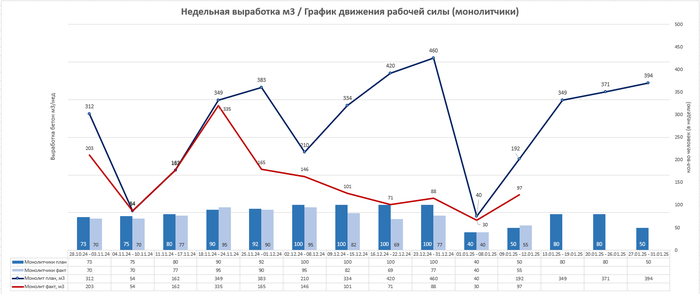
Также для наглядности ведется диаграмма с выполнением и с количеством персонала.
Диаграмма людей.
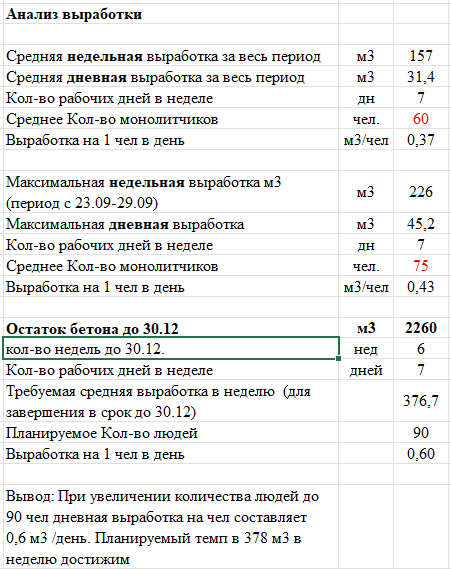
Ну и автоматически выводятся выводы, которые на совещании можно обсудить с подрядчиком.
Выработка
Возможно кому то будет интересно и возьмет к себе на вооружение, а кто-то просто посмотрит и дальше пойдет держать всю выработку подрядчика у себя в голове)
Сегодня на «прожарке» — свежий отчёт девелопера ПАО «Глоракс» (GloraX) по МСФО за 1-е полугодие 2026 года. За отраслью недвижимости я с интересом слежу.
Компания, которая в 2025-м провела IPO и с тех пор активно расширяет географию продаж, показала неоднозначные, но в целом очень крепкие результаты.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
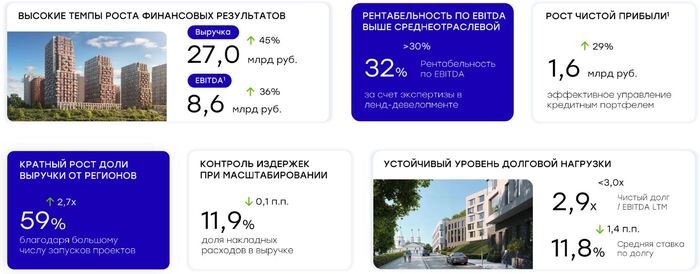
🔼 Выручка: 27,0 млрд ₽ (+45% год к году). Доля региональных проектов в выручке выросла в 2,7 раза — с 22% до 59%. Валовая прибыль увеличилась на 28% до 9,8 млрд ₽.
🔼 Сопоставимая EBITDA: 8,6 млрд ₽ (+36% г/г). Рентабельность по EBITDA на впечатляющем уровне 32%. EBITDA за последние 12 месяцев (LTM) вообще удвоилась.
🔼 В сопоставимом выражении чистая прибыль выросла на 29% (с 1,2 до 1,6 млрд ₽) — это главный показатель, очищенный от разового эффекта от выгодной сделки M&A в 1 полугодии 2025. Для органического роста основного бизнеса это очень и очень сильно на текущем рынке.
При этом, если посмотреть в отчет, то мы увидим, что чистая прибыль с учетом M&A снизилась на 32%, но это связано исключительно с эффектом высокой базы прошлого года — тогда в отчётность попал разовый доход от приобретения группы «ЖилКапИнвест».
💰 Собственный капитал: 8,62 млрд ₽ (+24% за 6 мес). На счетах 685 млн ₽ денежных средств, плюс на эскроу ещё 35,3 млрд ₽.
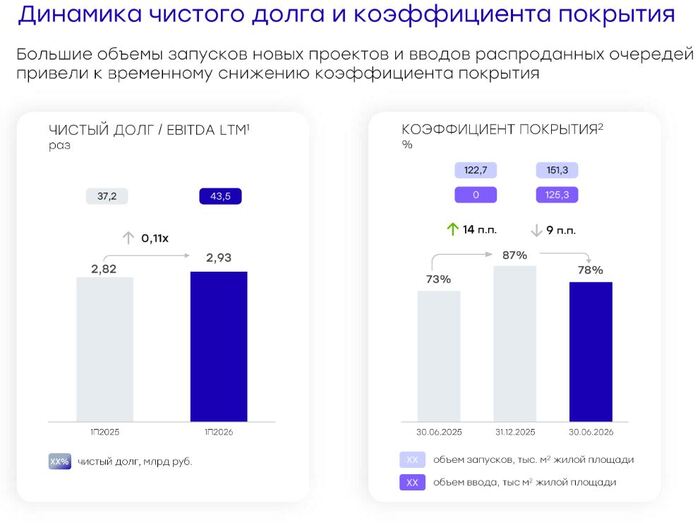
👉 Долговая нагрузка Чистый долг/EBITDA: 2,9x. Это ниже ключевого ориентира компании в 3,0x. Средняя ставка по кредитному портфелю снизилась на 1,4 п.п. до 11,8% (на конец 2025 года было 13,2%). Отношение чистого долга к капиталу с учетом эскроу – 5,05х. Для девелопера — приемлемо.
Инфографика: презентация эмитента по итогам 1 полугодия 2026
🏗️ Что стоит за ростом?
Главный драйвер — масштабирование регионального бизнеса. Впервые регионы сформировали более половины консолидированной выручки компании.
Растущая динамика обеспечена активной реализацией действующих проектов и выводом новых очередей, в том числе в крупных проектах «Экосити» в Казани и «Статус на Гребном канале» в Нижнем Новгороде.
При этом компания сохраняет высокую операционную эффективность: доля коммерческих и административных расходов осталась на уровне 12% от выручки, несмотря на расширение географии.
👉 Кстати, Альфа-банк прогнозировал чистую прибыль на уровне 1,6 млрд ₽, выручку — 26 млрд, EBITDA — 5,6 млрд. Фактические цифры оказались даже лучше прогнозов по выручке и EBITDA, а по чистой прибыли — точно в цель.
🚀 После публикации отчетности, акции GLRX в моменте прибавили +4,5%. Рынок позитивно воспринял результаты полугодия, что абсолютно логично, учитывая показатели. А с середины августа котировки вообще прибавили порядка 37%.
Инфографика: презентация эмитента по итогам 1 полугодия 2026
🎯 Ключевые выводы
Компания продолжает системно трансформировать инвестиции в региональную экспансию в устойчивый финансовый результат. Инвестиции последних лет приносят осязаемые плоды — регионы дают уже 59% выручки.
✅ При этом рентабельность по EBITDA (32%) остаётся одной из самых высоких в отрасли. Долговая нагрузка — под контролем. Средневзвешенные ставки по кредитам — снижаются.
Основной риск: высокая зависимость от ипотечного рынка и макроэкономической ситуации (как и у всей отрасли). Но пока компания демонстрирует, что масштабирование идёт без потери эффективности.
Продолжаю держать в портфеле облигации GloraX и следить за динамикой бизнеса.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
На днях мультирегиональный девелопер ПАО «АПРИ» отчитался по МСФО за 1-е полугодие 2026 года.
Стройка остается под моим пристальным взором, поскольку ей сейчас по понятным причинам непросто, а ведь это одна из главных системообразующих отраслей страны. Давайте взглянем на свежие цифры АПРИ и оценим ключевые результаты и перемены.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📊 Цифры-2026: бизнес крепнет
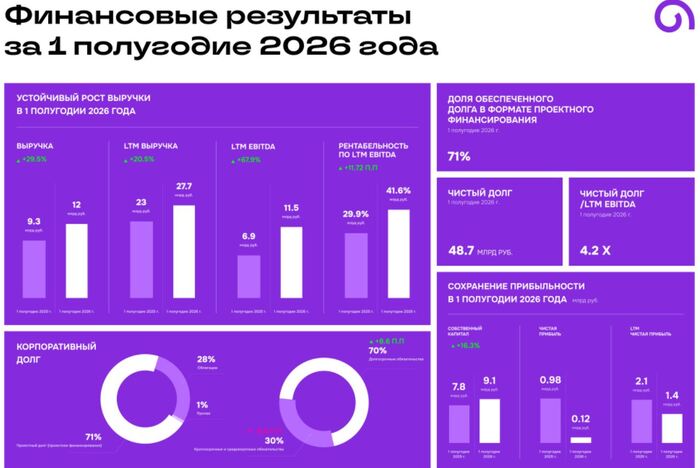
🔼 Выручка: 12,01 млрд ₽ (+29,5% г/г). При этом выручка за последние 12 месяцев (LTM) составила 27,73 млрд ₽, что на 20,5% выше прошлогоднего уровня.
Продажи — главный драйвер роста. Объём продаж в квадратных метрах вырос на 48% до 72,6 тыс. кв. м, а в денежном выражении — на 54% до 11,1 млрд ₽. Средняя цена реализации достигла 152,8 тыс. ₽ за кв. м.
Основной вклад внесли проекты «Притяжение» и 2-я очередь «ТвояПривилегия» в Челябинске. Доля договоров с ипотекой за полугодие составила 83% — спрос держится даже на фоне сокращения льготных программ.
🔼 EBITDA LTM взлетела на 67,9% г/г до 11,54 млрд ₽. Рентабельность EBITDA подскочила на 11,7 п.п. до 41,6%. Средняя цена реализации жилья росла быстрее себестоимости строительства.
🔽 А вот чистая прибыль за полугодие — всего 120,7 млн ₽ (в 8,1 раза ниже, чем годом ранее). Чистая прибыль LTM — 1,39 млрд ₽. Процентные расходы заметно давят на прибыльность.
💰 Собственный капитал: 9,12 млрд ₽ (+16,3% за год). Отношение чистого долга к капиталу – 5,3х. На счетах 975 млн ₽ денежных средств, рост на 62% за полгода (плюс на эскроу ещё 5,51 млрд ₽, рост на 14,3% за 6 мес).
👉 Нагрузка Чистый долг/EBITDA LTM составила 4,2х (год назад было 4,5х, в конце 2025 — 4,0х). На обеспеченное проектное финансирование приходится 71% корпоративного долга, на облигации – 28%.
Инфографика: официальный сайт АПРИ
💡 Что дальше?
Во 2-м полугодии АПРИ ожидает ввод крупных объектов и масштабное раскрытие счетов эскроу. Это должно привести к погашению значительной части проектного долга, снижению процентной нагрузки и высвобождению ликвидности.
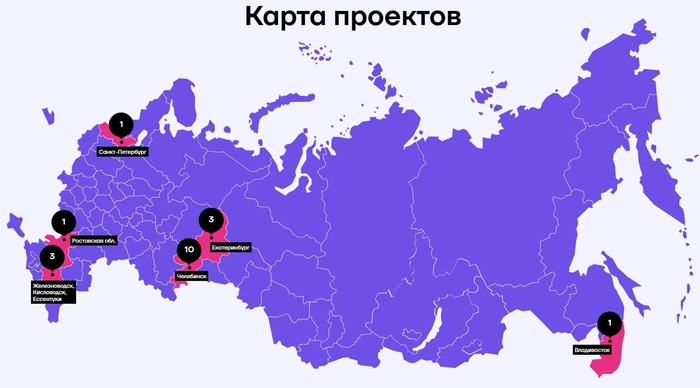
Компания готовит к запуску ещё 3 проекта — два в Кавказских Минеральных Водах и один в Ленинградской области. Их маржинальность, по расчётам, выше средней по действующему портфелю.
🔑 Ключевой тезис менеджмента: потенциальная выручка от готовых и близких к завершению объектов, уже находящихся в продаже, превышает весь долг компании.
Системная оптимизация долгового портфеля остается в фокусе Группы. Успешное рефинансирование краткосрочного долга долгосрочным продолжается: доля долгосрочного долга в корпоративном долге выросла уже до 70%: это +28,4 п.п. по сравнению с концом 2025 года. На среднесрочный долг приходится 30%.
Цифра во флажке отражает количество проектов в соответствующем регионе. Инфографика: официальный сайт АПРИ
⚠️ Главное из отчета
Операционка — просто огонь. Компания даже в условиях тяжелого рынка продаёт больше, дороже и эффективнее, при этом сдерживая расходную часть.
Рентабельность по EBITDA в 41,6% — это уровень, которому позавидовали бы многие технологические компании.
🤔 Почему чистая прибыль упала? Виноваты большие процентные расходы. В условиях жесткой монетарной политики и исторически высокой ставки ЦБ, кредиты на инвестиционной стадии (до наполнения эскроу-счетов) ожидаемо давят на прибыль.
Несмотря на улучшение, ЧД / EBITDA остаётся выше среднего по сектору. Давит средневзвешенная ставка кредитования выше 20%. Качество роста в новых регионах и успех гостиничных проектов в Кавминводах предстоит ещё подтвердить на практике.
🎯 Подытожу
АПРИ показывает сильную операционную динамику, высокую маржинальность и контролируемый долг. Чистая прибыль под серьезным давлением из-за дорогих кредитов на инвест-стадии, но во 2-м полугодии ситуация может развернуться за счёт раскрытия эскроу-счетов.
Высокая ключевая ставка и завершение массовых программ льготной ипотеки — объективные тормоза для всего рынка. Однако АПРИ продолжает расти за счёт других драйверов.
🏗️ Компания перешла от активного расширения географии к фазе монетизации сформированного портфеля. Если планы сработают, следующие отчёты могут быть гораздо интереснее. Но пока — держим в уме и высокий долг, и зависимость от ставок, и падение чистой прибыли.
Главный вызов 2026–2027 годов — умение удержать объемы продаж и маржинальность, пока ставки остаются высокими. На текущий момент АПРИ достойно с этим справляется, продолжаю наблюдать.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Представьте ситуацию. Компания не вела деятельность, налог платить не нужно, декларация — нулевая. Но сдать ее вовремя забыли.
Казалось бы, бюджет ничего не потерял. Однако до сих пор это не спасало от штрафа.
Даже если сумма налога к уплате была равна нулю, налоговая могла взыскать с организации или предпринимателя минимальный штраф — 1 000 рублей. Для многих это выглядело странно: платить приходилось не за неуплату налога, а за сам факт просрочки документа.
Теперь правила меняются.
Федеральный закон № 201-ФЗ внес изменения в статью 119 Налогового кодекса. В ней появился новый пункт, который освобождает налогоплательщиков от ответственности, если декларация или расчет по страховым взносам являются нулевыми.
Это означает, что за несвоевременную сдачу или даже несдачу нулевой отчетности штраф по статье 119 НК РФ больше применять не будут.
Но есть нюанс.
Штраф отменили, но сдавать нулевки все равно надо, иначе налоговики могут заблокировать расчетный счет. На это у них есть 20 рабочих дней после срока сдачи. Так что массового отказа от сдачи отчетов с нулями не предвидится.
Есть и еще одно важное изменение.
Физические лица также смогут избежать штрафа за непредставленную декларацию 3-НДФЛ в отдельных случаях. Речь идет о продаже или получении в дар недвижимости, когда обязанность отчитаться возникла, но декларация не была подана.
Освобождение возможно только при одном условии: налоговый орган уже располагает всей необходимой информацией о сделке и полученном доходе. Например, сведения поступили в рамках межведомственного обмена или были представлены регистрирующими органами.
При этом важно понимать: отмена штрафа не означает отмену обязанности сдавать отчетность. Если по декларации есть налог к уплате, ответственность за просрочку сохраняется. Кроме того, налоговая по-прежнему вправе начислить пени и взыскать сам налог.
Что изменится с 27 июля 2026 года:
✔ за просрочку или несдачу нулевой декларации штрафа не будет; ✔ такое же правило распространяется на нулевые расчеты по страховым взносам; ✔ отдельные граждане смогут избежать штрафа за несданную 3-НДФЛ, если налоговая уже знает о полученном доходе.
Это одно из тех изменений, которое действительно устраняет формальный штраф там, где бюджет не понес никаких потерь.
Источник: Федеральный закон от 26.06.2026 № 201-ФЗ. Изменения в ст. 119 НК РФ (новые пп. 3 и 4).
_______________
Спасибо, что читаете!
🔥 Подписывайтесь на "Налоги Законы Учёт" тут и в Телеграм!
Представьте ситуацию: переговоры прошли хорошо, условия согласованы, осталось подписать договор. Но контрагент просит подождать — он проверяет компанию. Через день приходит ответ: «Мы решили пока воздержаться».
В 2026 году такие истории стали встречаться чаще. Причина — цифровой рейтинг налогоплательщика от ФНС.
Как устроена система
ФНС анализирует более 50 параметров деятельности компании и присваивает комплексную оценку. Своевременность уплаты налогов, отсутствие задолженностей и блокировок счетов, качество отчётности, уровень налоговой нагрузки, средняя зарплата сотрудников, участие в схемах дробления — всё это влияет на итоговый балл.
Рейтинг доступен через сервис «Прозрачный бизнес» на nalog.ru. Любой контрагент может запросить оценку вашей компании. Вы получите уведомление, что рейтинг смотрели.
Три зоны
Зелёная зона — надёжный партнёр, минимальные риски. Такие компании получают преимущество при выборе контрагента.
Жёлтая зона — есть замечания: небольшие просрочки, корректировки отчётности. Контрагенты будут осторожнее.
Красная зона — много нарушений, долги, подозрительная активность. Крупные компании и госструктуры будут отказываться от сотрудничества.
Что это меняет на практике
Раньше проверка контрагента требовала времени: несколько сервисов, ручной анализ, запросы. Теперь — один официальный рейтинг от государства.
Для добросовестных компаний это возможность: сложнее конкурировать с теми, кто работает в серую. Для тех, кто допускал небрежности в отчётности или имел случайные просрочки, — новый риск. Ошибки теперь видны публично и влияют на коммерческие отношения.
Что стоит сделать
Проверьте свой текущий рейтинг в «Прозрачном бизнесе». Закройте текущие задолженности. Минимизируйте корректировки в отчётности. Если работаете с крупными контрагентами — готовьтесь к тому, что они начнут требовать подтверждения высокого рейтинга.
Вы уже проверяли свой рейтинг? Что увидели — поделитесь в комментариях.
Ну что, давайте по порядку. В первой половине мая на мировых рынках металлов творилось разнонаправленное, но очень интересное. Цены на сталь пошли вверх — Бразилия тут вообще оторвалась: горячекатаный рулон подорожал за месяц на 10%, а с начала года — на все 21%. Китай с Японией подтянулись, но скромнее. А вот с медью настоящая драма: котировки на LME подскочили почти до 14 тысяч долларов за тонну — это на 75% выше, чем год назад. Причина — проблемы на крупных рудниках: в Индонезии оползень, в ДРК землетрясение, плюс перебои с серной кислотой из-за конфликта на Ближнем Востоке. Запасы на биржах тают. Алюминий тоже в дефиците — склады LME опустели с январского максимума, да ещё заводы в ОАЭ и Бахрейне повредили, а это почти 10% мировых поставок. Пока Индия наращивает выплавку стали (+11% в марте), Китай в первых двух неделях мая сбавил обороты на 3,2% — но инфраструктурные инвестиции всё равно растут.
В России, к сожалению, картина обратная. Внутренний спрос на сталь валится: в апреле потребление плоского проката упало на 16% год к году, длинномерного — на 27%, а арматуры — почти на треть. Производство, естественно, за ним не успевает. По данным «Чермета», выпуск стали в апреле снизился на 7,6%, до 5,2 млн тонн, проката — на 8,1%, плюс просели железная руда, чугун, кокс, трубы. Цены в мае немного ожили: горячекатаный подрос на 13% к апрелю, сортовой — на 5%, но всё равно на 8% ниже прошлогодних значений. Экспортные цены в мире за год выросли на 15%, но из-за крепкого рубля в рублях прирост всего 8%. Итог: высокая ставка, строительный спад и сильная валюта душат отрасль.
Отчёты компаний за 2025 год это только подтверждают (подробнее, смотрите в моих предыдущих постах!). ММК получил чистый убыток 14,8 млрд рублей — при том что годом раньше была прибыль почти 80 млрд. Выручка упала на 20%, производство стали — на 9%, дивиденды отменили. И это ещё не всё: ММК ожидает, что в 2026 году загрузка мощностей по электросварным трубам упадёт с 52 до 44 процентов. У Северстали выручка снизилась на 14%, EBITDA — на 42%, чистая прибыль — на 79%. А в первом квартале 2026-го чистая прибыль и вовсе упала в 368 раз. НЛМК во втором полугодии 2025-го просел по выручке на 15%, по EBITDA — на 44%, по чистой прибыли — больше чем вдвое, но зато остался с отрицательным чистым долгом, что аналитики считают плюсом. Кстати, по устойчивости их расставили так: НЛМК в фаворитах благодаря полуфабрикатам на экспорт, Северсталь середнячок — слишком зависит от внутреннего рынка, а ММК самый уязвимый из-за премиального плоского проката.
Что касается прогнозов — всё очень осторожно. БКС смотрит нейтрально: чтобы сектор ожил, ключевая ставка должна упасть сначала до 12%, а потом до 9–10%. «Альфа-Банк» уже порезал целевые цены по всем трём эмитентам. Единственный лучик света — риск перебоев поставок из-за Ближнего Востока. Если цены на сталь в мире подскочат на 4–5%, то НЛМК и ММК могут стать чуть привлекательнее по P/E, но это скорее краткосрочная история, а не надолго. В глобальном смысле эксперты Marex говорят о возможном новом суперцикле на металлы — дефиатизация, реглобализация, спрос на инфраструктуру, электрификация, ИИ. Всё это толкает вверх медь и алюминий. Но для России, увы, внешние тренды пока разбиваются о внутренние макроограничения.
Пишите, если что упустил! Постараюсь регулярно подводить отраслевые итоги. Будем с вами держать руку на пульсе, ведь это еще не конец!