1. Выручка: 27 008 млн. р. (+45% к 6 мес. 25г.); 2. Себестоимость: 17 239 млн. р. (+56% к 6 мес. 25г.); 3. Коммерческие расходы: 1 700 млн. р. (+63% к 6 мес. 25г.); 4. Административные расходы: 1 520 млн. р. (+28% к 6 мес. 25г.);👍 5. Операционная прибыль: 6 477 млн. р. (- 4% к 6 мес. 25г.); 6. Процентные расходы: 5 766 млн. р. (+25% к 6 мес. 25г.); 7. Чистая прибыль: 1 596 млн. р. (-32% к 6 мес. 25г.);
8. Запасы: 56 868 млн р. (+6% за 6 мес. 26г.); 9. Дебиторская задолженность: 47 694 млн. р. (+13% за 6 мес. 26г.); 10. Займы выданные: 4 623 млн. р. (+2% за 6 мес. 26г.);❓ 11. Денежные средства: 684 млн. р. (-50% за 6 мес. 26г.);
12. Долгосрочные КиЗ: 74 471 млн. р. (-2% за 6 мес. 26г.); 13. Краткосрочные КиЗ: 6 923 млн. р. (-19% за 6 мес. 26г.); 14. Общая сумма задолженности по КиЗ: 81 394 млн. р. (-4% за 6 мес. 26г.);👍 15. Кредиторская задолженность: 22 114 млн. р. (+58% за 6 мес. 26г.); 16. Собственный капитал: 8 349 млн. р. (+16% за 6 мес. 26г.);
17. Остатки на эскроу-счетах: 35 321 млн. р. (-11% за 6 мес. 26г.); 18. EBITDA*(скор.): 8 587 млн. р. (+10% к 6 мес. 25г.); 19. EBITDA* за 12 мес.: 14 869 млн. р. (+6% по сравнению с показателем на 01.01.26г.); 20. Чистый долг* (с учетом эскроу-счетов): 45 389 млн. р. (+4% за 6 мес. 26г.); 21. Чистый долг*/EBITDA* за 12 мес.: 3,05 (было 3,1); 22. Чистый долг*/Собственный капитал: 5,4 (было 6).
✅ Достаточно сильные операционные показатели (особенно на фоне некоторых пикирующих конкурентов). Выручка выросла на 45% (хотя частично она бумажная). Несмотря на агрессивный рост портфеля проектов, административные расходы увеличились умеренно. (см. пп. 1, 4).
✅ Скорректированная EBITDA подросла и за 6 мес. 26г. по сравнению с 6 мес. 25г., и за последние 12 мес. к аналогичному периоду (см. пп. 18-19).
Компания активно увеличивала количество новых проектов в регионах РФ и они дают уже 2/3 выручки (Казань, Нижний Новгород, Мурманск, Владивосток).
✅ Снизился общий долг по кредитам и займам (см. п. 12-14). При этом чистый долг все-таки немного увеличился за счет снижения остатков на счетах-эскроу (см. п. 17, 20).
✅ Немного улучшились показатели Чистый долг*/EBITDA* и Чистый долг*/СК (см. пп. 21-22). На мой взгляд они остаются достаточно высокими, хотя эмитент считает, что нормально.
✅ В составе запасов в два раза увеличилась доля готовой недвижимости ( стало 7 млрд. р.).
✅ Краткосрочного долга у эмитента немного. До 01.07.27г. надо будет погасить около 7 млрд. р., плюс оферта по выкупу акций (думаю не более 1 млрд. р.).
Из того, что не очень понравилось:
♦️ В структуре выручки сильно выросла доля бумажной выручки (экономия от процентных расходов), заметно выросли коммерческие расходы, операционная и чистая прибыль снижаются.
♦️ Эмитент более 4 млрд. р. выдал займами за периметр бизнеса, обещает, что деньги в течение 12 мес. вернутся на счета Глоракс. При этом ликвидность не сказать, что очень сильной была на 01.07.26г.
✅ Для улучшения ликвидности, уже после отчетной даты, Глоракс привлек облигационный займ на сумму 6,1 млрд. р. и думаю на ближайшие 3-4 месяца вопросы с ликвидностью решил.
♦️ Снижение остатков на эскроу-счетах может привести к росту процентных расходов по проектному финансированию.
Кредитная нагрузка остается достаточно высокой. Если Глоракс продолжит продавать высокими темпами, то показатели должны выправиться. Если продажи стагнируют, то придется поволноваться.
Продолжаю держать бумаги Глоракс в портфеле Чатлане. До конца октября планирую посмотреть эмитента в разрезе сроков сдачи проектов, чтобы прикинуть график денежного потока со счетов эскроу. Не забываем, что на котировки Глоракс может повлиять ситуация вокруг Самолета.
Облигации АПРИ торгуются сегодня с доходностью до 60% годовых. Рынок считает, что в бизнесе всё плохо.
Недавно у меня был обзор финансовых результатов за 6 месяцев. Там я писала, что несмотря на огромный долг, операционно бизнес чувствует себя хорошо.
Сегодня появился повод разобрать, что из моих ожиданий сбылось, а что пошло не по плану.
Темпы роста падают
Объём продаж в квадратных метрах: +16,13% г/г или +39% г/г с учетом сделок на регистрации
В деньгах: +24,42% г/г или +47% г/г с учетом сделок на регистрации
Это — очевидное замедление. Даже если принять в расчет сделки, завершение которых состоится только в 4 кв, темпы роста относительно 1П упали. Ранее было +48% и +54%. Ажиотаж на семейной ипотеке в сентябре дал всплеск, без него продажи просели бы ещё заметнее.
3 квартал оказался слабее, чем можно было предположить по инерции 1 полугодия. Из-за огромных расходов на обслуживание долга есть риски увидеть околонулевой рост или даже убыток вместо прибыли.
Что ждать в 4 квартале?
С одной стороны, в 3 кв состоялся огромный ввод недвижимости. За 9 месяцев 2026 введено 94,65 тыс. кв. м — в 3,7 раза больше, чем годом ранее.
Готовое жильё продаётся лучше, это более ликвидный товар.
В обычных условиях мы ожидали бы сильную выручку по итогам 4 кв.
Но с 1 октября случилось серьезное ужесточение льготной ипотеки. Как без нее пойдут продажи?
По результатам 9 месяцев 2026 года доля договоров с ипотекой составила 81%
Плана как жить дальше без льготной ипотеки я не вижу. Если он есть — компания о нём не рассказывает.
Что делать с облигациями?
Компания хвастается (и не зря), что успешно выкупила весь объём выпуска БО-002Р-03 по оферте, нашла 90 млн руб (немного, но ведь нашла) на выкуп БО-002Р-14 по 90% от номинала. Компания поддерживает свои бумаги, старается. Я — ценю.
Пока операционные результаты выглядят прилично. Но сможет ли компания поддерживать продажи после октября? Я не знаю. Но если продажи просядут так же, как у Самолёта, история закончится аналогично. Запаса прочности тут нет.
На встрече с инвесторами владелец АПРИ аккуратно намекал, что готов кому-то продаться в случае реализации негативного сценария. Для держателей облигаций такая сделка была бы сильным позитивом и решением всех проблем.
Этот кейс не для консервативных инвесторов. Если держите, будьте готовы следить за новостями ежемесячно.
У меня был выпуск БО-002Р-03, полностью вышла по оферте. Есть немного БО-002Р-14, тоже предъявлю, пусть выкупят хоть часть. Я постепенно сокращаю долю АПРИ в портфеле.
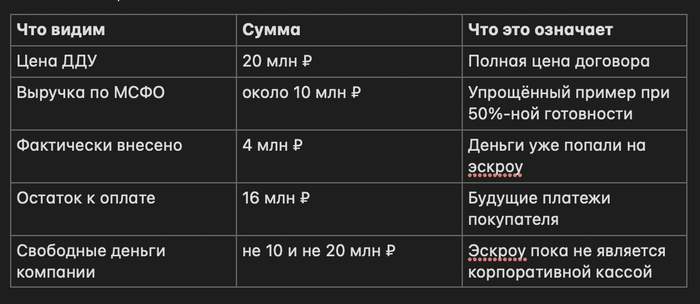
Как квартира на 20 млн ₽ может одновременно дать 20 млн ₽ продаж, около 10 млн ₽ выручки по МСФО, только 4 млн ₽ денег на эскроу и пока не дать девелоперу свободных денег.
Версия для Pikabu. Основной финансовый срез - 30 июня 2026 года. Данные июля-августа используются только как дополнительный контекст и не смешиваются с H1 2026.
Главная мысль
Продажа квартиры, бухгалтерская выручка и реальные денежные поступления - не одно и то же. В 2026 году эта разница стала достаточно большой, чтобы влиять на проектное финансирование и риск облигаций девелоперов.
Представьте квартиру за 20 млн ₽ (в далеком 2026м это однушка)
Покупатель подписывает ДДУ и вносит 4 млн ₽. Остальные 16 млн ₽ он должен заплатить позже, например через полтора года. Для статистики продаж квартира уже продана на 20 млн ₽.
Дом к этому моменту построен наполовину. Если договор соответствует требованиям IFRS 15 для признания выручки в течение времени, в упрощённом примере девелопер может уже признать около 10 млн ₽ выручки. Но покупатель реально внёс только 4 млн ₽.
И даже эти 4 млн ₽ пока лежат на эскроу. До раскрытия счёта это не свободные деньги компании.
Получается очень простая формула:
Продажи ≠ выручка ≠ деньги
20 млн ₽ в статистике продаж. Около 10 млн ₽ в P&L. 4 млн ₽ на эскроу. А свободного cash от этой квартиры у группы пока может не быть.
Десять миллионов в примере - не универсальная формула. На реальную выручку влияют условия договора, стадия выполнения обязательства, значительный компонент финансирования и другие требования IFRS 15. Но для понимания механики этого достаточно.
А теперь представьте не одну квартиру, а тысячи. Именно поэтому цифра в 1,5 трлн ₽ стала для меня интереснее обычных новостей про «рост продаж».
Откуда взялись 1,5 трлн ₽?
По данным Банка России, на 1 апреля 2026 года стоимость не полностью оплаченных ДДУ составляла около 1,5 трлн ₽, или примерно 17% стоимости заключённых договоров. По итогам II квартала объём остался около той же отметки. То есть это уже не короткий всплеск, а заметный слой рынка.
Само число не означает, что отрасль находится перед массовым кризисом. Оно означает другое: привычная цифра «продажи» хуже отвечает на вопрос, когда в систему реально приходят деньги.
Источники: Банк России, «Обзор финансовой стабильности IV кв. 2025 - I кв. 2026»; Банк России, данные по проектному финансированию за II кв. 2026; исследование НКР/ДОМ.РФ/ЕРЗ по рассрочкам.
Почему рассрочка стала массовой?
После завершения массовой льготной ипотеки рыночная ипотека осталась дорогой. Для покупателя проблема проста: квартира может быть нужна, но ежемесячный платёж по обычной ипотеке слишком большой.
Девелопер может снизить цену. Но снижение прайса сразу уменьшает стоимость сделки и создаёт новый ориентир для следующих покупателей. Другой вариант - сохранить полную цену, взять небольшой первый взнос и перенести основную оплату вперёд. Так и работает рассрочка.
Поэтому в 2025-2026 годах рынок начал всё чаще продавать не только квадратный метр, но и график платежей.
Что видно из открытых данных Москвы?
Свежие открытые данные после нашего финансового среза показывают, что первичный спрос быстро не восстановился. За январь-август 2026 года в Москве зарегистрировано 33 347 ДДУ на жильё против 50 812 годом ранее, то есть на 34,4% меньше.
В августе bnMAP.pro оценивал реализованную площадь новостроек Москвы в 174,4 тыс. м², что на 45,2% ниже августа 2025 года. При этом в июльской экспозиции старой Москвы средняя цена предложения была около 626,9 тыс. ₽ за м², на 18,7% выше год к году, а количество лотов выросло до 42,24 тыс.
Методики у этих показателей разные, поэтому я не складываю их в один индекс. Но фон понятен: сделок стало заметно меньше, а цены предложения не рухнули вместе со спросом. В такой среде финансовые условия сделки становятся особенно важным инструментом продаж.
Контекст: открытые данные Росреестра Москвы, bnMAP.pro, «Пульс продаж»; июль-август не используются для пересчёта финансовых коэффициентов на 30.06.2026.
Первый важный нюанс: «продано» ещё не значит «оплачено»?
«Пульс продаж» в своей методологии отдельно предупреждает: их показатель выручки - это сумма заключённых ДДУ, а не деньги, поступившие компании. То есть профессиональная база рынка сама разделяет контрактные продажи и реальные денежные поступления.
Для банка проектного финансирования разница ещё важнее. Покупатель перечисляет деньги на эскроу. Компания строит на банковский кредит. Чем лучше наполнен эскроу конкретного проекта, тем дешевле может обходиться покрытая им часть проектного долга.
Поэтому длинная рассрочка делает одновременно две вещи: помогает заключить ДДУ сегодня и переносит часть денежного эффекта на будущее.
"Вовочка Заебулькин" изучает акции девелоперов
Два публичных примера: «Эталон» и GloraX
Тут нам понадобится "Вовочка Заебулькин". Специально берём компании парами. Задача здесь не найти «виноватого», а показать разные способы, которыми рассрочка проявляется в отчётности.
«Эталон»: когда пришлось пересчитать прошлую выручку
В МСФО за H1 2026 «Эталон» отдельно описал договоры рассрочки, по которым покупатели внесли меньше 15% цены. Накопленная статистика показала высокую вероятность расторжения таких договоров до ввода дома.
После этого компания изменила подход: до достижения 15% оплаты выручка по таким договорам не признаётся.
Последствие получилось крупным. Сравнительная выручка H1 2025 была пересчитана с 47,34 до 33,34 млрд ₽. Сторно составило почти 14 млрд ₽. Валовая прибыль снизилась с 12,11 до 7,14 млрд ₽.
Для читателя здесь важен не бухгалтерский спор, а смысл: подписанный договор может выглядеть продажей, но если покупатель почти ничего не внёс и потом расторг договор, качество такой «продажи» заметно отличается от сделки, где деньги быстро пришли на эскроу.
GloraX: новые рассрочки уже снижаются, старые ещё сидят в балансе
GloraX сообщил, что в H1 2026 доля рассрочек в новых продажах сократилась примерно вдвое, до 7%. На первый взгляд проблема уже уходит.
Но в МСФО на 30 июня активы по договорам составляли 30,08 млрд ₽ против 25,97 млрд ₽ в конце 2025 года. И здесь компания сама объясняет природу строки: это права на получение денег по договорам, где предусмотрена рассрочка, а стройка идёт быстрее графика платежей покупателя.
То есть доля новых рассрочек может уже снижаться, а накопленный портфель будущих платежей всё ещё расти. Это разница между новым потоком и старым запасом.
Два публичных кейса - два разных урока
«Эталон» показывает риск слабой оплаты и расторжений. GloraX показывает, что снижение новых рассрочек не убирает старый портфель будущих платежей за один квартал.
Теперь два девелопера без публичных акций: А101 и Брусника
Чтобы материал не выглядел как разбор нескольких компаний с биржевыми акциями, посмотрим на два крупных девелопера, у которых есть облигации, но нет листинга акций.
А101: рассрочка есть, но баланс выглядит заметно спокойнее
В открытых программах А101 встречаются первоначальный взнос от 30%, небольшой фиксированный ежемесячный или ежеквартальный платёж и крупный остаток ближе к вводу. Для покупателя это удобная схема. Для банка это означает, что значительная часть цены квартиры попадёт на эскроу позже.
Но кредитный риск нельзя оценивать только по наличию рассрочки. На 30 июня 2026 года у А101 было 25,08 млрд ₽ денежных средств и 102,95 млрд ₽ на эскроу при совокупных кредитах и займах 133,75 млрд ₽. Облигационный долг составлял около 11 млрд ₽.
Есть и строка, которую я всё равно не игнорирую: 18,75 млрд ₽ краткосрочных финансовых вложений, представленных выданными займами связанным сторонам. Это не то же самое, что свободные деньги на банковском счёте. Но в целом долговая конструкция А101 выглядит существенно спокойнее многих более закредитованных конкурентов.
Брусника: полезно видеть не только договоры, но и реальные поступления
Брусника в операционной отчётности показывает отдельно контрактацию и поступления. За H1 2026 зарегистрировано договоров на 56,5 млрд ₽, а реальные поступления от продаж составили 62,0 млрд ₽.
Поступления выше новых договоров не означают, что рассрочек нет. Просто часть денег пришла по сделкам прошлых периодов. Но именно такое раскрытие позволяет увидеть денежную конверсию намного лучше, чем одна строка «продажи».
При этом на официальных страницах Брусники есть программы рассрочки с первоначальным взносом от 20% и сроком до двух лет. Получается хороший контрольный пример: сам инструмент рассрочки не делает кредитную историю плохой. Важно, насколько быстро компания собирает деньги.
Почему нужны эти два примера
А101 и Брусника показывают, что статья не про «опасность рассрочки вообще». Один и тот же инструмент может существовать при совершенно разном качестве баланса и денежных поступлений.
Ещё два примера: «Самолёт» и АПРИ
«Самолёт»: рассрочка уже выделена отдельной строкой
У «Самолёта» на 30 июня 2026 года активы по договорам, отнесённые к рассрочке, составляли 24,53 млрд ₽ против 23,35 млрд ₽ в конце 2025 года. Отдельно раскрывались 223,4 млрд ₽ активов по договорам, обеспеченных эскроу.
Средства покупателей на эскроу составляли 338,85 млрд ₽, проектное финансирование - 660,63 млрд ₽, корпоративный долг - 112,70 млрд ₽. Простое отношение эскроу к проектному финансированию - около 51%.
У компании огромный масштаб. Поэтому даже небольшое ухудшение скорости поступлений превращается в десятки миллиардов рублей. В этой истории мне важнее всего календарь денег и рефинансирования, а не само наличие рассрочки.
АПРИ: похожая строка баланса не всегда означает то же самое
У АПРИ на 30 июня total contract assets составляли 22,41 млрд ₽. Но записывать всю сумму в рассрочку покупателей нельзя: внутри есть обычные договоры недвижимости, инвестиционная деятельность и другие направления.
Зато другие цифры понятны: общий долг около 55,16 млрд ₽, cash около 0,79 млрд ₽, эскроу около 5,51 млрд ₽. Операционный денежный поток H1 2026 отрицательный примерно на 8,38 млрд ₽, уплаченные проценты - 4,32 млрд ₽.
Урок простой: если компания прямо не раскрыла природу строки, не надо превращать похожий бухгалтерский показатель в «рассрочку» по собственному желанию.
А если покупатель рассчитывает потом взять ипотеку?
Это отдельный риск. Сегодня человек подписывает рассрочку, потому что ипотека слишком дорогая. Через год он рассчитывает внести оставшиеся 10-15 млн ₽ с помощью кредита.
Но через год банк заново проверит доход, долговую нагрузку, кредитную историю и стоимость квартиры. Гарантии одобрения нет. Банк России отдельно обращал внимание на этот риск.
Совместное исследование НКР, ДОМ.РФ и ЕРЗ приводило оценку опрошенных компаний: около 5% покупателей в рассрочку не исполняют обязательства. Это не статистика всего рынка, поэтому переносить 5% на все 1,5 трлн ₽ нельзя. Но сам риск покупателя существует.
Если договор расторгается, квартира снова возвращается в продажу. Дальше всё зависит от того, насколько быстро её можно продать повторно и по какой цене.
Почему 1,5 трлн ₽ пока не означают катастрофу?
Здесь важно не превращать статью в страшилку. Банк России не говорит о системной аварии. Проектное финансирование работает, средства на эскроу продолжают поступать, а у многих компаний нормальная денежная конверсия.
GloraX показывает снижение доли новых рассрочек. Брусника показывает поступления выше новых договоров периода. А101 имеет сильную денежную позицию. То есть рассрочка сама по себе - не диагноз.
Для меня тревожная комбинация выглядит иначе: маленький первый взнос + длинный срок + крупный финальный платёж + растущие contract assets + слабое покрытие проектного долга + отрицательный OCF + близкие корпоративные погашения.
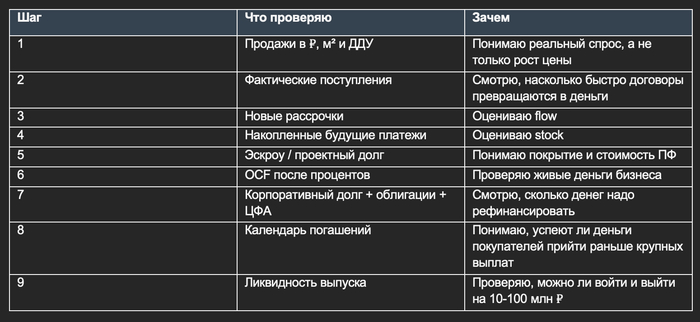
Что я теперь смотрю перед покупкой облигации девелопера
Дюрацию и спред к ОФЗ я смотрю уже после этого. Высокая доходность выпуска интересна только тогда, когда я понимаю, откуда компания возьмёт деньги на купон и погашение.
Итог
Теперь, когда я вижу новость «девелопер увеличил продажи на 30%», у меня автоматически появляются ещё два вопроса.
Первый: сколько из этих денег покупатели уже заплатили?
Второй: когда придёт остальное?
Потом я смотрю, сколько лежит на эскроу, сколько стоит проектный долг, какой у компании OCF и когда ей самой нужно погашать облигации и ЦФА.
Потому что купон по облигации платят не квадратными метрами и не суммой подписанных договоров. Его платят деньгами.
Ну и коротко...
Продажи показывают спрос. Поступления показывают качество продаж. Эскроу показывает скорость монетизации. Денежный поток показывает, чем в итоге будут платить инвестору.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.
Автор может владеть ценными бумагами отдельных эмитентов, упомянутых в статье. Наличие позиции, если она существенна для конкретного разбора, раскрывается в соответствующем разделе.
Материал не подготовлен по заказу и не оплачен упомянутыми компаниями.
Источники
Банк России: обзор финансовой стабильности IV кв. 2025 - I кв. 2026; данные по проектному финансированию за II кв. 2026.
НКР, ДОМ.РФ, ЕРЗ: исследование рынка рассрочек, апрель 2026.
Росреестр Москвы, bnMAP.pro, «Пульс продаж»: открытые данные по рынку новостроек Москвы и Московской области.
АО «Эталон-Финанс»: промежуточная МСФО за 6М2026.
ПАО «Глоракс»: МСФО и официальные операционные результаты за H1 2026.
Группа «А101»: МСФО за 6М2026 и официальные программы рассрочки.
Брусника: официальные операционные результаты H1 2026 и программы рассрочки.
Самолет допустил второй техдефолт за год. Не смог вовремя найти всего 2,5 млрд. Самолет до последнего мёл по амбарам и скрёб по сусекам, но к нужному дню нашел всего 269 руб на облигацию из 1000. Остаток зачислили только 29 сентября.
И это не техническая проблема. Во-первых, деньги отправили двумя платежками в разное время. Если бы ликвидность была в порядке, 2,5 млрд нашли бы за день. Во-вторых, проблема, которая повторяется через 4 месяца, перестает быть случайностью.
Что мы узнали
В МСФО по итогам 1П 2026 мы видели, что на р/с оставалось около 10 млрд руб. Ещё Самолет писал про неиспользованные кредитные линии банков.
Теперь мы убедились, что на р/с этих денег уже нет. И, судя по всему, доступа к кредитным линиям тоже уже нет. Ковенанты нарушены, и банки заблокировали новые деньги?
На фоне обвала продаж, становится совершенно непонятно, где Самолет найдет десятки миллиардов на погашение в начале 2027.
Что ждать в 2027
Ужесточение условий льготный ипотеки больнее всех ударит именно по Самолету. У него было 68% таких сделок на конец 2025. Кроме того, Самолёт работает преимущественно в Москве, где условия стали самыми жёсткими.
С января 2026 года снят мораторий на неустойки за просрочку. Самолет — лидер по несданным вовремя объектам. За каждую квартиру придется отдать 1/150 ключевой ставки в день. В 2026 году Самолет их не платил, но в 2027 году ему предъявят миллиардную неустойку.
Закон о банкротстве — ФЗ № 253-ФЗ от 26.07.2026. Должен вступить в силу 27 июля 2027 года, но есть поправка о переносе срока на 1 января 2027. Как раз для Самолета? Банки получат возможность договориться между собой и решить, как поступить со всем долгом эмитента (включая ваши облигации). Они могут решить поменять облигации на акции или списать их частично/полностью. Соглашение распространится даже на тех, кто голосовал против.
Но даже после списания долга непонятно, как бизнес будет работать дальше. Продажи рухнули, много недостроенных домов, пойдут огромные штрафы за несданные вовремя квартиры… Ситуация очень похожа на Сегежу. Только тут нет акционера, который готов это всё финансировать.
Что делать с облигациями?
На мой взгляд:
деньги на погашение облигаций в 2026 всё-таки найдутся
выход из облигаций до января 2027 года выглядит рациональнее, чем ожидание реструктуризации.
Шторм на корпоративном рынке долга продолжается. В том числе за последние дни заметно выросли доходности облигаций почти всех девелоперов.
🌪️То, что сейчас происходит с опасениями рынка по поводу застройщиков, можно охарактеризовать как осязаемый кредитный кризис. Будучи инвестором и аналитиком, не мог пройти мимо и подготовил краткий системный разбор отрасли.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏗️Что вообще случилось?
Судя по происходящему, рынок девелоперских продаж вошел в состояние усугубляющейся рецессии. В январе–июне 2026 года восемь крупнейших российских застройщиков совокупно сократили выручку на 12,1% г/г, до 699,8 млрд ₽. Продажи новостроек в Москве рухнули на 27%, до 1,3 млн кв. м.
👇Главные причины:
● Отмена массовой льготной ипотеки и ужесточение условий «Семейной ипотеки» с 1 февраля 2026 года. Рыночная ипотека сейчас — это просто трэш, товарищи.
Я лично раздумывал об улучшении своих жилищных условий в этом году, но оценив вводные, понял что просто НЕ ПОТЯНУ. Сбер предложил мне «индивидуальные ипотечные условия» под 22,7% годовых!!!🤦♂️
● Высокая ключевая ставка: даже после снижения до 14% обслуживание долга остаётся крайне дорогим.
Банки, другие институциональные кредиторы и многие частные инвесторы прекрасно понимают, что дальнейшее снижение ставки под большим вопросом, а вот её повышение может быть не за горами. Поэтому давать взаймы под низкий процент (хотя бы не сильно выше ключевой ставки) сейчас никто не хочет.
● Рекордный объём непроданного жилья: к середине 2026 г. застройщики покрывали долг перед банками средствами дольщиков только на 66% (годом ранее — 83%).
● Количество дел о банкротстве застройщиков в 1п2026 выросло на 37% г/г.
✈️Самолет терпит крушение
Самолет — главный источник системного риска. Выручка упала на треть до 117,4 млрд ₽, чистый убыток достиг 22,3 млрд ₽ (против прибыли 1,8 млрд ₽ годом ранее).
📊Девелопмент как таковой принёс компании 29,4 млрд ₽ операционной прибыли, но ~52 млрд ₽ ушло на обслуживание долга. Общие обязательства достигли 1 трлн ₽.
Скорректированный чистый долг без учёта эскроу вырос на 14%, до 424,6 млрд ₽, а его отношение к EBITDA подскочило до 3,88x с 2,98x. Ну это жесть.
📉Облигации: вчера облиги Самолета рухнули в пол (доходности по некоторым достигали 400%) на фоне заявления НРД о «ненадлежащем исполнении обязательств» по погашению выпуска БО-П20. Компания перевела в срок лишь 269 ₽ вместо 1000₽ за каждую бумагу. К вечеру Самолет отчитался о полном погашении выпуска (с задержкой на 1 день), но осадочек, как говорится, остался.
Одна надежда, что Герман Оскарович проявит благородство и найдет способ погасить взятые «Самолетом» облигационные займы. Но зачем ему это? Сбер хочет отбить в 1-ю очередь своё, проблемы физиков его вряд ли волнуют.
🤔Что меня напрягает
На самом деле, пока ещё ни один застройщик не допустил дефолта по нынешним выпускам своих облиг в обращении. Но есть ряд тревожных моментов, которые напрягают инвесторов (и меня в частности).
💣Системный риск «эффекта домино»: кейс Самолета уже создал эффект заражения — инвесторы распродают облигации других застройщиков, опасаясь цепной реакции.
💣Отмена моратория на штрафы за срыв сроков передачи жилья с 1 января 2026 года резко увеличила компенсации покупателям.
💣Снижение покрытия эскроу: у 13 из 16 застройщиков коэффициент покрытия эскроу ниже 0,9x, средний — 0,69x.
💣Риск ликвидности: даже снижение ключевой ставки не помогает, поскольку выигрыш от подешевевших денег съедается падением продаж.
Карта доходностей облигаций застройщиков на конец сентября 2026. Инфографика: Cbonds.ru
🎯Перекрытый кислород?
Самая большая проблема (и я повторяю это уже 3 года!) для закредитованных эмитентов, в т.ч. застройщиков — это потенциальная долговая спираль, а точнее отсутствие возможности адекватного рефинансирования.
📈Если доходности облигаций на вторичном рынке РАСТУТ (что и происходит сейчас), занять средства под менее привлекательную ставку становится невозможно. Никто в здравом уме не станет покупать облигации того же эмитента на первичке под условные 18% годовых, если на бирже они торгуются под 40%.
Это значит, что эмитенту нужно либо предлагать доходности, сравнимые с рыночными (а значит, брать на себя ЕЩЁ БОЛЕЕ НЕПОДЪЕМНУЮ процентную нагрузку на несколько лет вперёд), либо отказываться от размещений. Но если банки уже не дают кредиты, а на биржу выходить слишком дорого, то компания попадает в ловушку ликвидности.
Нет рефинанса — нет денег на погашение предыдущих выпусков — кассовый разрыв — технический дефолт — реальный дефолт.
Примерно в таком же ключе развивалась ситуация и с ЕвроТрансом.
💼У меня широко диверсифицированный капитал, поэтому строительные бонды в нем тоже есть. Лично я прямо сейчас держу в своем портфеле облигации трех застройщиков: Самолет, Эталон и Глоракс. Немного увеличивать позицию в случае дальнейшего снижения готов только по последнему, и то с осторожностью. Также относительно устойчиво пока ещё выглядят Сэтл и Легенда.
Внимательно наблюдаю за происходящим. Берегите себя и свои деньги.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
ГК «Самолет» продолжает терпеть биржевое крушение, длящееся уже пару последних лет. Пассажиры этого лайнера, включая меня, испытывают жесткие перегрузки и уже устали орать от бесконечного ужаса.
Я держу и акции, и облиги Самолета, так что здесь моя шкура тоже полностью в игре. Ситуёвина, прямо скажем, довольно нервная.
📉Пока акции в последние дни немного отскакивают после обвала, облигации летят вниз. И причина тому — новость о возможной передаче части бизнеса под управление Сбербанку.
Разбираемся, что происходит.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏦Сбер возьмёт контроль?
17 сентября «Коммерсантъ» со ссылкой на три источника сообщил: Сбербанк, как крупнейший кредитор «Самолета», может получить в управление часть бизнеса девелопера.
Обсуждаются два основных варианта:
1️⃣Вхождение Сбера в капитал дочерних структур, которые строят ЖК за счет проектного финансирования банка. Кредитор получает полный контроль над операционными процессами, а застройщик — гарантии достройки объектов.
2️⃣Реструктуризация кредитов с залогом активов бенефициаров, не связанных с бизнесом группы.
Масштаб проблемы: Сбербанк выдал «Самолету» 274,2 млрд ₽ (30,6% от общего долга). Еще 85,9 млрд ₽ (9,6%) компания должна ВТБ.
🤦♂️Финансовые результаты за 1-е полугодие 2026 — удручающие. Выручка 117,4 млрд ₽ (-31,3% г/г), чистый убыток 22,3 млрд ₽ (против прибыли 1,8 млрд ₽ годом ранее). Один только облигационный долг превышает 103 млрд ₽. Пу-пу-пу.
📉Токсичные облиги Самолета
После обвала почти на 20% за неделю (с 331 до 266 ₽) акции SMLT отскочили на новостях о возможной сделке со Сбером. Логика проста: если Сбер берет управление, значит, как такового банкротства скорее всего не будет. Для акционеров это шанс на спасение.
Кстати, о том, что именно Сбер перехватит контроль над Самолетом «за долги», я довольно точно спрогнозировал ещё в марте 2026.
🤷♂️Облигации — совсем другая история. 17 сентября котировки облиг обвалились более чем на 10% за сессию. Например, у выпуска Самолет2P3 цена опускалась до 790 ₽, а доходность на последней вчерашней сделке составила 42,13%.
Это уровни доходности, который рынок закладывает только при ожидании дефолта. Сегодня с утра обвал продолжился.
🤔Почему так? Потому что облигационеры обоснованно боятся реструктуризации. Если Сбер заберет себе лучшие проекты, денежные потоки останутся в «дочках», а на материнской компании повиснут ничем по сути не обеспеченные облигации.
💥Возможен дефолт?
Ну, если не дефолт, то очень неприятный рестракт точно вероятен. Можно провести исторические параллели:
💀«Гарант-Инвест»: необеспеченные облигации обменяли на 21% акций. В случае отказа — банкротство.
💀СУ-155: держателей облигаций «отправили в конец очереди», активы ушли в новую структуру, тяжбы растянулись на годы.
Сама идея, что банк заберет себе строительные „дочки“ компании, а значит и все их денежные потоки, достаточна, чтобы сильно напугать рынок. Что и произошло.
Банк, заходя в капитал девелопера, защищает прежде всего себя как залогового кредитора и достройку объектов для дольщиков. А вот биржевые инвесторы точно не будут в приоритете.
🎯Промежуточный вывод
Для держателей акций: ситуация так себе. Компания убыточна, долг превышает капитализацию в разы, а Сбер может забрать лучшие активы. Радостный отскок — это скорее всего спекулятивная реакция на новость, а не фундаментальное улучшение. Ставка на SMLT сейчас похожа на лотерею.
⚠️Для держателей облигаций: тоже фиговенький расклад. Риск реструктуризации с потерей части тела долга — крайне высок. Если Сбер заберет «дочки» с денежными потоками, необеспеченные облиги материнской компании могут оказаться в конце очереди кредиторов. Некоторые короткие выпуски, возможно, погасят, но длинные — под большим вопросом.
💼Я застрял и в акциях, и в облигациях с приличным «лосём» (пишу об этом откровенно, в отличие от всезнающих «гуру», у которых только плюсовые сделки). Не докупаю, но пока что и не продаю. Пару лет я следил за ситуацией, но мне не верилось в отказ Самолета платить по долгам. В последние дни положение резко ухудшилась.
Возможен ли дефолт Самолета? Формально — пока нет. Но фактически потенциальный рестракт на невыгодных условиях может быть не особо лучше дефолта: мы получим не наши деньги, а новые бумаги с непонятными перспективами.
✈️Возможно, решительный и мужественный Командор и находчивый 2-й пилот Дринкинс найдут выход из сложившейся крайне запутанной и тяжелой ситуации? Наблюдаю дальше.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Если вы пропустили часть событий, напомню как мы оказались здесь:
Июнь 2024. Отмена массовой льготной ипотеки и резкий рост ключевой ставки. Сломалась старая бизнес-модель.
2024-2025. Рост долга на фоне падения продаж
2025. Перешли важную черту. Проценты на обслуживание долга > операционной прибыли (0,94 по МСФО 2025)
5 мая 2026. Технический дефолт
17 сентября 2026. Переговоры о реструктуризации, слухи и передаче Сберу в управление части бизнеса → вы сейчас здесь
Итоги переговоров. Ждём Сценарий спасения или Сценарий ликвидации
Судьба бизнеса сегодня зависит от итогов переговоров.
Сами переговоры — хороший сигнал для коротких выпусков облигаций. Самолет не только не собирается банкротиться, а ещё и готовится к погашениям в начале 2027 года. Ранее менеджмент предупреждал, что без помощи банков не справиться.
Что мы знаем про реструктуризацию
Сейчас обсуждается такой вариант:
«Вхождение банка в капитал дочерних структур девелопера, строящих жилые комплексы за счет проектного финансирования со стороны госбанка»
Долгосрочно для Самолёта это негатив (для акций и длинных облигаций). Рынок справедливо опасается, что Сбер заберёт себе основной денежный поток.
Но краткосрочно — позитив. В обмен на передачу проектов Самолёт хочет рефинансировать короткий долг и выиграть время на достройку и продажу текущих объектов и земельного банка.
Ждать ли SPO?
В феврале 2026 менеджмент говорил, что SPO не рассматривается. Но сейчас ситуация другая. Пока капитализация выше нуля, компания может рассмотреть допэмиссию.
Хотя бы один из проблемных выпусков получится закрыть.
В блоге неоднократно писала, что акционеры и облигационеры неодинаково оценивают риск. Почему-то на новости об рефинансировании акции выросли, а облигации упали. Хотя акционеры — первые, кто потеряет деньги.
Ещё следует помнить, что у Самолета недавно появился новый крупный акционер. Посмотрим, как он поведет себя в текущей ситуации. Все-таки обидно потерять актив сразу после покупки.
Что буду делать я?
Ранее в блоге уже писала, что сейчас просто дожидаюсь погашения коротких выпусков облигаций Самолёта и прощаюсь с эмитентом до лучших времён.
Но если эмитент успешно преодолеет кризис, не исключаю возврата в облигации. Шансы на финансовое оздоровление есть, они достаточно высокие.
Ставьте лайки, если тема интересна и хотите больше инфы по этому поводу. Задавайте вопросы в комментах, если что-то осталось неясным.
Сразу три любопытных эмитента, связанных со строительством, вот-вот соберут заявки на новые выпуски. Доходность по некоторым бумагам обещают аж до 27,5% годовых. Предлагаю прожарить их все разом!
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏗️ТД РКС 2Р9
● Название: РКС-002Р-09 ● Номинал: 1000 ₽ ● Объем: 1 млрд ₽ ● Купон: до 24% (YTM до 26,83%) ● Выплаты: 12 раз в год ● Срок: 3 года (1080 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 7 сентября, размещение — 11 сентября 2026.
🏢РКС Девелопмент — федеральный застройщик, специализирующийся на рынке жилой недвижимости класса «Комфорт+» с 2008 г. На сентябрь 2026, занимает лишь 126-е место в РФ по объему текущего строительства в рэнкинге ЕРЗ. При этом входит в число системообразующих застройщиков РФ (список из 43 предприятий был утвержден Минфином в 2020 г).
⭐Кредитный рейтинг: BBB «стабильный» от НКР (повышен в апреле 2026).
📊МСФО за 6 мес. 2026:
● Выручка: 7,1 млрд ₽ (рост в 4,2 раза г/г!) ● Чистая прибыль: 1,1 млрд ₽ (был убыток 510 млн) ● Капитал: 3,0 млрд ₽ (+58% за 6 мес) ● Денежные средства: 2,0 млрд ₽ (-56% за 6 мес) ● Чистый долг: 22,9 млрд ₽ (рост в ~3,2 раза за год) ● ЧД/Капитал: 7,6х (было 9,6х) ● Покрытие процентов ICR: ~2,2х (было ~1,5х)
🏗️Сэтл Групп 2Р8 (флоатер)
● Название: СэтлГр-002Р-08 ● Номинал: 1000 ₽ ● Объем: от 5 млрд ₽ ● Купон до: КС+300 б.п. ● Выплаты: 12 раз в год ● Срок: 3 года 4 мес. (1200 дней) ● Без оферты и амортизации ❗Только для квалов
⏳Сбор заявок — 8 сентября, размещение — 11 сентября 2026.
🏢Setl Group — крупный девелоперский холдинг, который работает с 1994 г. На сентябрь 2026 занимает 7-е место в РФ по объему текущего строительства. Основные регионы присутствия — СПб и Лен. область, а также Калининградская обл.
⭐Кредитный рейтинг: A- «стабильный» от АКРА (понижен в мае 2026), А «стабильный» от НКР (сентябрь 2025).
📊МСФО за 6 мес. 2026:
● Выручка: 85,1 млрд ₽ ( +33,8% г/г ) ● ЕВITDA LTM: 40,4 млрд ₽ (+14,6% г/г ) ● Чистая прибыль: 4,23 млрд ₽ (+47,3% г/г ) ● Капитал: 58,6 млрд ₽ (+3,4% за 6 мес) ● Денежные средства: 4,0 млрд ₽ (-54,5% за 6 мес) ● Чистый долг: 62,4 млрд ₽ (+42% за год) ● ЧД/EBITDA: 1,54х (был 1,25х) ● Покрытие процентов ICR: ~1,3х (было ~1,33х)
🏗️Арлифт Интернешнл 2Р1 (фикс)
● Название: Арлифт-002P-01 ● Номинал: 1000 ₽ ● Объем: 300 млн ₽ ● Купон: до 24,5% (YTM до 27,45%) ● Выплаты: 12 раз в год ● Срок: 3 года (1080 дней) ❗ Оферта:колл через 1,5 года ● Амортизация: нет ● Выпуск для всех
⏳Сбор заявок — 8 сентября, размещение — 11 сентября 2026.
🤖ООО «Арлифт Интернешнл» создано в 2013 г. в Санкт-Петербурге (опять земляки). Компания ARLIFT занимается поставками малогабаритной подъемной техники: мини-краны, вакуумные захваты, стеклороботы, подъёмники, телескопические погрузчики и другое.
⭐Кредитный рейтинг: BB+ «стабильный» от Эксперт РА (декабрь 2025).
📊РСБУ за 1п2026:
● Выручка: 3,96 млрд ₽ (+16,7% г/г) ● Чистая прибыль: 565 млн ₽ (+29,5% г/г) ● Общий фин. долг (с лизингом): 5,55 млрд ₽ (+50% за 6 мес) ● Капитал: 1,77 млрд ₽ (+47% за 6 мес) ● Денежные средства: 417 млн ₽ (рост в 3,8 раза за 6 мес) ● Чистый долг/Капитал: 2,9x (был 3,9х)
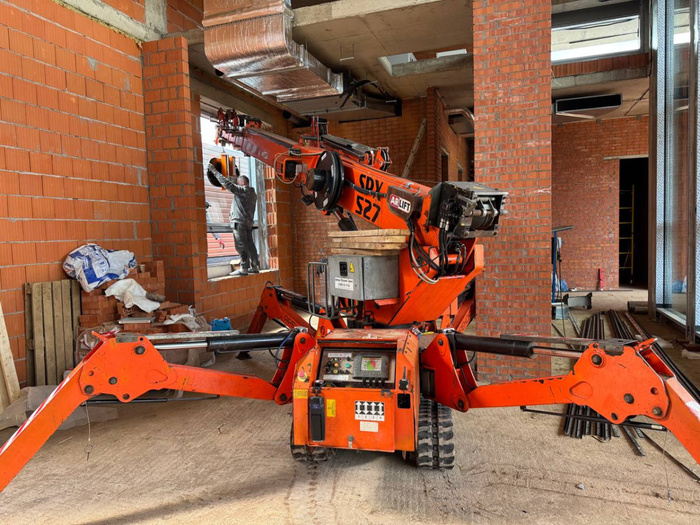
Остекление мини-краном ARLIFT. Фото с сайта компании
🎯Сравнение выпусков
🏢ВДО-фикс от ТД РКС, который соберёт заявки уже сегодня — для тех, кто не боится рисков небольшого застройщика. РКС демонстрирует впечатляющий операционный рост, однако долговая нагрузка остаётся критически высокой, а почти 90% выручки в 1п2026 обеспечены продажами в московском ЖК «Инсайдер».
Кроме того, почти все активы (земельные участки, незавершённое строительство) находятся в залоге, что ограничивает финансовую гибкость. Если темп продаж снизится, займы под такую бешеную доходность быстро сведут всю маржинальность обратно в убытки. Да ещё и банковские ковенанты на 3,8 млрд уже были нарушены.
🤖Арлифт — высокодоходный фикс с почти «мусорным» рейтингом от питерских поставщиков подъемной техники. Из-за больших трат на аренду техники, компания живет в основном за счет рефинанса, и это обоснованно пугает рынок. Котировки прошлых выпусков на днях знатно обвалились из-за анонса нового размещения под огромную ставку (в 2 раза выше ключевой).
Консолидированной чистой прибыли за 2025 г. почти нет, несмотря на кратный рост выручки. При этом, судя по МСФО, покрытие процентов околонулевое, а деньги из холдинга активно выводятся через дивиденды. Лично я в такую историю влезать не планирую, несмотря на сверх-заманчивые купоны.
🏗️Завтрашний «плывунец» от Сэтла на фоне этих двух смотрится куда надежнее и спокойнее. Хотя риски тоже есть: в мае АКРА понизила рейтинг из-за ухудшения оценок по размеру бизнеса, рентабельности, долговой нагрузке и покрытию процентных платежей. Сейчас будет пересмотр у НКР.
При сохранении спреда к КС на уровне 300 б.п., я тоже присмотрюсь к этому выпуску. Парадокс нашего долгового рынка в том, что именно он будет доступен лишь квалам.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.