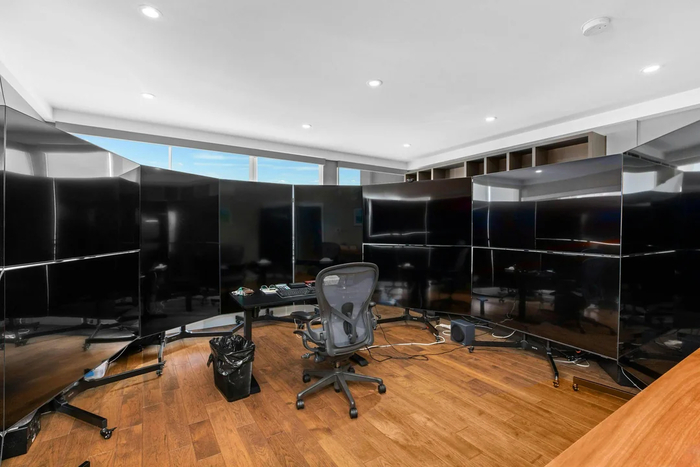
Самая дорогая квартира в Москве
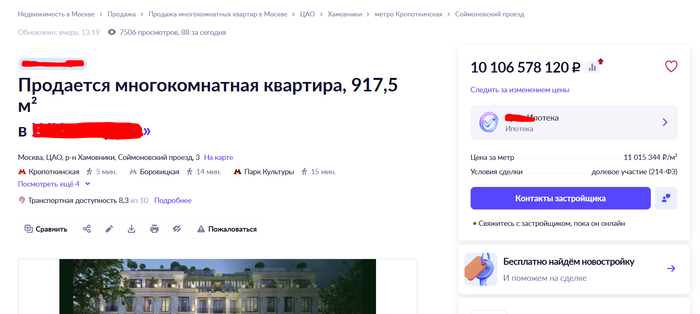
Можно и в ипотеку если что.
Можно и в ипотеку если что.
Легенда опять возвращается! Точнее, даже так: Легенда опять размещается! На долговой рынок снова выходит застройщик, и снова питерский.

Cегодня, 22 октября, девелопер соберёт книгу заявок на новый фикс с заманчивым купоном. Давайте посмотрим, что нам могут предложить свежие ЛЕГЕНДАрные облигации.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏢Легенда — компания, объединяющая активы группы Legenda Intelligent Development.
Группа строит недвижимость в СПб с 2010 г. За время работы компания ввела в эксплуатацию 14 проектов общей жилой площадью более 400 тыс. кв. м. В Питере ей стало тесно, и Легенда вышла на рынок Москвы: в частности, она получила разрешение на застройку 1-й очереди Северного речного порта.
Строит жилье преимущественно в верхнем ценовом сегменте — поэтому когда я присматривал себе квартиру в Питере (а делал я это несколько раз), новостройки от Легенды не попадали в мой шорт-лист просмотров. Красивые, но дорогие, зараза.
👷♂️По состоянию на 01.10.2026, занимает 37-е место в рэнкинге ЕРЗ по объему текущего строительства (403 тыс. кв. м). Что характерно — всё строится точно в срок, без переносов.
Конечный бенефициар группы — Василий Селиванов, возглавлявший компанию Setl City группы Сэтл Групп до 2010 г. Поэтому можно сказать, что Легенда в каком-то смысле «отпочковалась» от Сэтла.
⭐Кредитный рейтинг: BBB «стабильный» от АКРА (июнь 2026), BBB+ «стабильный» от НКР (апрель 2026).
💼В обращении 2 флоатера, 2 фикса и 1 дисконтный выпуск общим объемом 17 млрд ₽. Ближайшее погашение — в мае 2027.

Облигации ООО «Легенда» на Мосбирже на 22.10.2026. Источник: сайт Мосбиржи
Смотрим основные показатели из отчетности МСФО за 6 мес. 2026:
🔼Выручка: 14,7 млрд ₽ (+13,1% г/г). Драйверы: ЖК «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32». Но себестоимость растет быстрее выручки — 8,52 млрд ₽ (+22% г/г).
🔼EBITDA (расчетная): 3,38 млрд ₽. Посчитал по классической формуле (доналоговая прибыль + фин. расходы + амортизация), поскольку сам застройщик использует более хитрую схему расчета, в которую включается экономия на счетах эскроу. Рентабельность EBITDA снизилась с 28% до 23%.
🔼Чистая прибыль: 25,6 млн ₽ (-97% г/г). Почти обнулилась из-за огромных финансовых расходов — 4,27 млрд ₽ (+49,5% г/г).
💰Собств. капитал: 6,11 млрд ₽ (-8% за 6 мес). Активы выросли до 140 млрд ₽ (+23%), в основном за счет увеличения запасов построенного жилья и дебиторки. На балансе 1,01 млрд ₽ кэша (в конце 2025 было 2,44 млрд).
🔺Кредиты и займы: 99,1 млрд ₽ (+12,5% за 6 мес). Из них лишь 4 млрд — краткосрочные, остальные — долгосрочные. В них входит проектное финансирование (ПФ) на 63,1 млрд. Отношение чистого долга к капиталу ухудшилось до 8,8х (по итогам 2024 было 6,4х).
🔺Остатки на счетах эскроу: 44,5 млрд ₽ (+2,5% за 6 мес). Чистый финансовый долг за вычетом эскроу вырос до 53,6 млрд ₽ (+27%). Нагрузка ЧД / EBITDA LTM взлетела до 7,2х (в конце 2025 было 4,9х). Но если из всех обязательств вычесть ПФ (как считает компания), чистый долг составляет «всего» 12,2 млрд ₽, а ЧД/OIBDA — 1,4х.
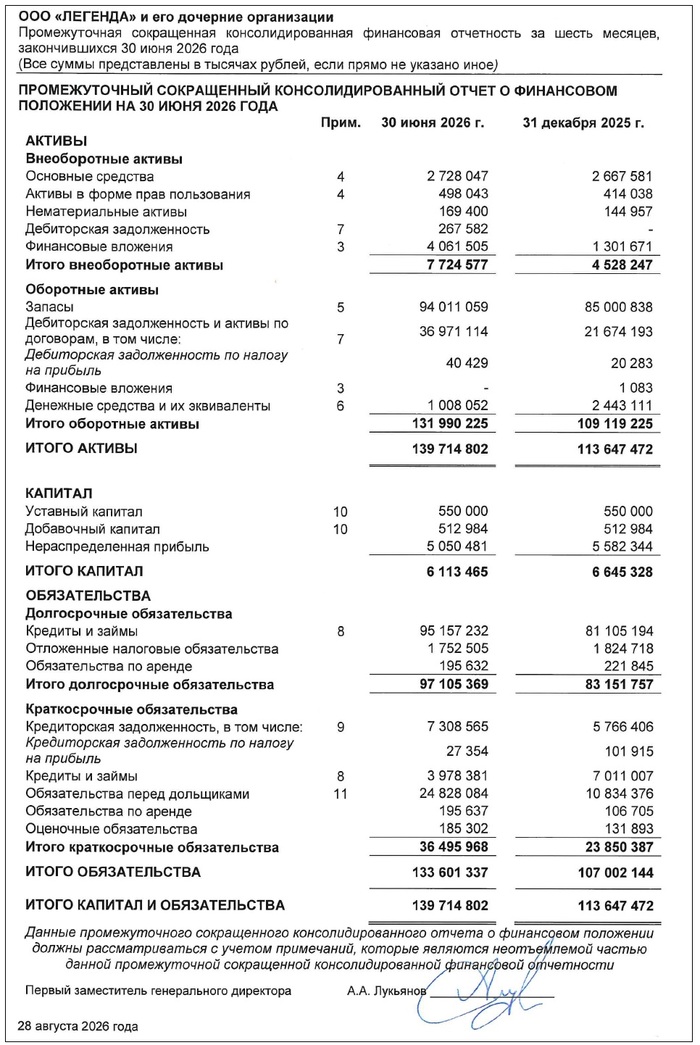
Источник: Отчет ООО «Легенда» по МСФО за 6 мес. 2026
● Название: Легенда-002Р-08
● Номинал: 1000 ₽
● Объем: 1 млрд ₽
● Купон: до 21,5% (YTM до 23,75%)
● Выплаты: 12 раз в год
● Срок: 2 года (720 дней)
● Без оферты и амортизации
● Рейтинг: BBB от АКРА, BBB+ от НКР
● Выпуск для всех
👉Организаторы: Совкомбанк, Цифра брокер.
⏳Сбор заявок — 21 октября, размещение — 27 октября 2026.
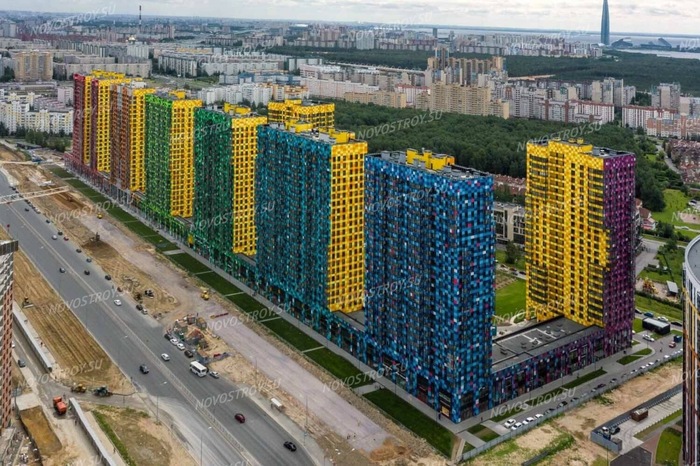
ЖК «Легенда» на Комендантском пр. в СПб. На заднем плане — Лахта-центр
🏗️Итак, Легенда размещает фикс объемом 1 млрд ₽ на 2 года с ежемесячным купоном, без амортизации и без оферты.
✅Сильные позиции в Питере. Легенда входит в число крупнейших застройщиков города, работает в бизнес- и премиум-сегменте. В 2026 г. стартовали продажи ЖК «Легенда у моря» на намывных территориях Васильевского острова.
⛔Обнуление прибыли. Чистая прибыль рухнула на 97% г/г до символических 25 млн ₽. Операционный денежный поток — минус 14,3 млрд. Компания финансирует стройку за счёт заёмных денег.
⛔Рейтинговый пессимизм. АКРА в июне ухудшило прогноз с «позитивного» на «стабильный» из-за снижения финансовой устойчивости.
⛔Рост долговой нагрузки. Из-за активного кредитования, отношение ЧД/EBITDA взлетело до критических ~7,2х даже за вычетом эскроу. Покрытие процентов ICR опустилось ниже 1х.
Правда, это при «жестком» подсчете с учетом кредитов по ПФ. Если не учитывать ПФ в сумме общего долга (как делает сама компания в отчете), то ЧД/OIBDA снижается до 1,4х, а показатель ЧД/Капитал составляет 2х. Но это всё равно удвоение нагрузки за полгода.
⛔Отраслевые риски. Из-за непростой макроэкономической ситуации и отмены общерыночных льготных ипотек, перспективы рынка недвижимости на ближайшие годы я бы назвал «сдержанными».
💼Вывод: любопытное с точки зрения доходности размещение от амбициозного застройщика-середнячка, но тревожные звонки нарастают. Покрытие счетами эскроу проектного долга снизилось с 85% до 70%. Раньше запас прочности был больше, теперь Легенда сильнее зависит от других источников.
Перенос запусков крупных проектов привёл к тому, что большой долг уже привлечён, а продажи начались позже. В целом, доходность соответствует риску. Прошлый выпуск 2P7 с купоном 19% торгуется около 97% от номинала и даёт ~24% к погашению.
Возможно, за новым имеет смысл понаблюдать уже на вторичке для добавления в ВДО-часть своего портфеля.
Пушкинский районный суд Петербурга отказал народной артистке СССР, балерине и балетмейстеру Мариинского театра Габриэле Комлевой в возврате квартиры, которую она, по собственным словам, продала под давлением мошенников. Решение было вынесено 13 октября после нескольких месяцев разбирательств. Жильё стоимостью 9,2 млн рублей осталось в собственности покупательницы — IT-специалиста Светланы Пичуговой. Кроме того, с артистки взыскали судебные расходы.
История началась осенью 2024 года. Как следует из материалов дела, с сентября по ноябрь 87-летней Габриэле Комлевой систематически звонили неизвестные, представлявшиеся высокопоставленными чиновниками и сотрудниками правоохранительных органов. Среди прочего собеседники выдавали себя за губернатора Петербурга и первого заместителя министра внутренних дел России.
По словам артистки, мошенники убедили её, что недвижимость находится под угрозой и для сохранения имущества необходимо провести специальную операцию. Комлева должна была продать квартиру, а полученные деньги передать неизвестным лицам. При этом злоумышленники якобы заверяли её, что сделка будет фиктивной и впоследствии жильё вернётся законной владелице.
В результате 22 ноября 2024 года балерина продала двухкомнатную квартиру на Конюшенной улице в Пушкине за 9,2 млн рублей. Покупательницей стала Светлана Пичугова, которая искала жильё для себя и сына.
При этом обстоятельства продажи, как позднее подчёркивала сторона покупательницы, не выглядели подозрительными. Переговоры продолжались несколько месяцев, стороны обсуждали стоимость недвижимости, состояние коммуникаций, вывоз мебели и порядок расчётов.
Комлева лично участвовала в показах квартиры, согласовывала условия договора и предоставила необходимые документы, включая справку из психоневрологического диспансера. Хотя первоначально требование такой справки вызвало у неё недовольство, впоследствии артистка выполнила просьбу покупательницы.
Сделку удостоверил нотариус, а расчёты провели безналичным способом через нотариальный депозит. По словам участников процесса, ни у риелторов, ни у покупательницы, ни у нотариуса сомнений в способности балерины осознавать происходящее не возникло.
После продажи Комлева вывезла мебель и личные вещи, погасила задолженность по коммунальным платежам и передала ключи новой собственнице. На память она даже подарила Светлане фарфоровый домик — символ домашнего благополучия. Позднее артистка ещё раз приезжала в квартиру, чтобы забрать оставшиеся на балконе садовый инвентарь и банки с вареньем.
Однако в феврале 2025 года выяснилось, что полученные от продажи деньги, как заявила Комлева, достались мошенникам. По имеющимся сведениям, не менее 9,1 млн рублей она передала неизвестным возле памятника Римскому-Корсакову на Театральной площади, полагая, что действует по указаниям сотрудников спецслужб.
По факту произошедшего возбудили уголовное дело, а балерину признали потерпевшей. Выяснилось также, что она пыталась продать ещё одну принадлежавшую ей квартиру — на набережной Фонтанки. Однако эту сделку удалось предотвратить после того, как окружающие заподозрили неладное.
В декабре 2025 года Комлева обратилась в суд с требованием признать договор купли-продажи квартиры в Пушкине недействительным и вернуть ей недвижимость.
Центральным вопросом судебного разбирательства стало состояние балерины в момент заключения сделки. Сторона Комлевой настаивала, что артистка действовала под психологическим давлением мошенников и не осознавала действительных последствий своих решений.
В материалах дела фигурировали две комплексные психолого-психиатрические экспертизы. Первую провели в рамках уголовного расследования, вторую — в ходе гражданского процесса.
Оба исследования показали, что Комлева не страдает психическими расстройствами, её интеллект и когнитивные способности сохранены. Вместе с тем эксперты пришли к выводу, что во время продажи квартиры под интенсивным манипулятивным воздействием злоумышленников она бы также не могла в полной мере понимать значение своих действий и руководить ими.
Адвокат артистки Александра Лактионова называла заключения специалистов весомыми доказательствами обоснованности иска. По мнению защиты, Комлева не преследовала обычной для продажи недвижимости цели — окончательно расстаться с имуществом в обмен на деньги. Она считала свои действия частью операции по спасению квартиры.
Однако представители Светланы Пичуговой с такой трактовкой не согласились. Юрист покупательницы Екатерина Медведева обращала внимание на то, что балерина понимала, какой именно договор подписывает, знала стоимость жилья и личность покупателя, а также осознавала, что право собственности перейдёт другому человеку.
По утверждению Медведевой, судебная экспертиза фактически выявила не неспособность артистки понимать свои действия, а её заблуждение относительно мотивов и предполагаемых последствий сделки.
«Мотив сделки был — спасение недвижимости. Ошибка была в мотиве, но это не основание для признания сделки недействительной», — поясняла юрист.
Сторона ответчицы также указывала на поведение Комлевой после продажи квартиры. Артистка самостоятельно исполнила условия договора, освободила помещение и передала его новой собственнице. При этом в ходе судебного процесса выяснилось, что в период подготовки сделки она продолжала профессиональную деятельность, водила автомобиль и давала интервью.
Нотариус, удостоверявший договор, подтвердил, что Комлева лично присутствовала при оформлении документов, осмысленно отвечала на вопросы и не демонстрировала признаков неспособности понимать происходящее.
Представители покупательницы также оспаривали методику одной из экспертиз и предлагали провести новое исследование с привлечением специалистов из другого региона. Однако Комлева на это не согласилась.
Отдельным предметом спора стали доказательства мошенничества. Как указывала сторона ответчицы, установить личности злоумышленников в рамках расследования не удалось, переписка с ними у артистки не сохранилась, а номера телефонов и приметы курьеров она вспомнить не смогла.
При этом доказательств того, что сама Пичугова была связана с мошенниками, представлено не было.
Пока продолжалось разбирательство, стороны пытались договориться о мирном урегулировании спора. В какой-то момент представители Габриэлы Комлевой предложили Светлане Пичуговой вернуть квартиру в обмен на 9,2 млн рублей — первоначальную стоимость недвижимости.
Однако покупательницу эти условия не устроили. За прошедшее время она сделала в квартире ремонт, перевезла мебель, установила новые окна. Кроме того, жильё стало единственным для неё и сына.
Как рассказала представитель ответчицы, ради покупки квартиры в Пушкине Светлана продала прежнюю недвижимость в Ленинградской области за 8,3 млн рублей и дополнительно взяла потребительский кредит на 1,25 млн рублей.
Возврат первоначальной суммы, по мнению Пичуговой, не компенсировал бы ни расходы на обустройство, ни рост цен на недвижимость.
Дополнительные разногласия возникли из-за порядка расчётов: сторона Комлевой предлагала передать деньги после возвращения права собственности, тогда как покупательница не хотела рисковать повторно. В итоге мировое соглашение заключить не удалось.
На протяжении процесса историю неоднократно сопоставляли с так называемым «делом Долиной». Напомним, певица Лариса Долина также продала квартиру в Москве под влиянием мошенников, после чего добивалась признания сделки недействительной. Первоначально суды поддержали артистку, оставив покупательницу Полину Лурье без недвижимости и уплаченных денег. Однако 16 декабря 2025 года Верховный суд России отменил решения нижестоящих инстанций, отказал Долиной в иске и сохранил право собственности за Лурье.
В июле 2026 года Верховный суд утвердил специальный обзор судебной практики по делам об оспаривании сделок с жилой недвижимостью.
В частности, высшая судебная инстанция разъяснила, что само по себе заблуждение относительно мотивов продажи квартиры не является достаточным основанием для отмены договора. При разрешении подобных споров необходимо учитывать конкретные обстоятельства сделки, состояние продавца и добросовестность покупателя.
Впрочем, защита Комлевой не соглашалась с прямым сравнением двух историй. Адвокат артистки Денис Лактионов подчёркивал принципиальное различие: его доверительница предлагала покупательнице вернуть уплаченные за квартиру деньги, пишет «Фонтанка».
Несмотря на это, 13 октября Пушкинский районный суд отказал Габриэле Комлевой в удовлетворении исковых требований. При этом мотивировочная часть решения на момент его оглашения ещё не была изготовлена, поэтому окончательные выводы суда относительно представленных доказательств пока неизвестны.
Сама балерина и её адвокаты после заседания отказались общаться с журналистами. Решение суда ещё может быть обжаловано.
Светлана Пичугова, напротив, выразила надежду, что исход разбирательства поможет другим добросовестным покупателям, оказавшимся в аналогичной ситуации.
«Я считаю, что это решение поможет не только мне, но и другим людям в тех кейсах, которые ещё находятся в производстве. Это положительный пример решения в пользу добросовестного покупателя. Я убеждена, что человек добросовестный, который выполнил все обязательства, не должен нести ответственность за действия мошенников», — заявила она.
По мнению покупательницы, подобные истории необходимо предавать огласке, чтобы защитить людей, которые приобретают недвижимость законным способом, но впоследствии рискуют лишиться её из-за действий посторонних злоумышленников.
Как только обнаружили, что совершена сделка по продаже жилья без вашего участия, действовать необходимо в первые же часы после обнаружения факта переоформления. Первое, чем нужно заняться — заблокировать регистрационные действия. Для этого необходимо немедленно подать в Росреестр (через МФЦ или «Госуслуги») заявление о невозможности государственной регистрации перехода права без личного участия правообладателя (ст. 36 ФЗ № 218). Это наложит «стоп-фильтр» на объект. Если мошенники уже подали документы, нужно подать заявление о приостановке регистрации на основании поданного в полицию заявления».
Далее обратитесь в полицию. В отделении необходимо подать заявления о возбуждении уголовного дела по ст. 159 УК РФ (Мошенничество). Талон-уведомление станет ключевым доказательством в гражданском суде. В заявлении нужно подробно описать обстоятельства: когда узнали о переоформлении, кто мог иметь доступ к документам.
После этого в суд подается виндикационный иск (об истребовании имущества из чужого незаконного владения) или иск о признании сделки недействительной (ст. 178, 179 ГК РФ).
Шторм на корпоративном рынке долга продолжается. В том числе за последние дни заметно выросли доходности облигаций почти всех девелоперов.

🌪️То, что сейчас происходит с опасениями рынка по поводу застройщиков, можно охарактеризовать как осязаемый кредитный кризис. Будучи инвестором и аналитиком, не мог пройти мимо и подготовил краткий системный разбор отрасли.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
Судя по происходящему, рынок девелоперских продаж вошел в состояние усугубляющейся рецессии. В январе–июне 2026 года восемь крупнейших российских застройщиков совокупно сократили выручку на 12,1% г/г, до 699,8 млрд ₽. Продажи новостроек в Москве рухнули на 27%, до 1,3 млн кв. м.
👇Главные причины:
● Отмена массовой льготной ипотеки и ужесточение условий «Семейной ипотеки» с 1 февраля 2026 года. Рыночная ипотека сейчас — это просто трэш, товарищи.
Я лично раздумывал об улучшении своих жилищных условий в этом году, но оценив вводные, понял что просто НЕ ПОТЯНУ. Сбер предложил мне «индивидуальные ипотечные условия» под 22,7% годовых!!!🤦♂️
● Высокая ключевая ставка: даже после снижения до 14% обслуживание долга остаётся крайне дорогим.
Банки, другие институциональные кредиторы и многие частные инвесторы прекрасно понимают, что дальнейшее снижение ставки под большим вопросом, а вот её повышение может быть не за горами. Поэтому давать взаймы под низкий процент (хотя бы не сильно выше ключевой ставки) сейчас никто не хочет.
● Рекордный объём непроданного жилья: к середине 2026 г. застройщики покрывали долг перед банками средствами дольщиков только на 66% (годом ранее — 83%).
● Количество дел о банкротстве застройщиков в 1п2026 выросло на 37% г/г.
Самолет — главный источник системного риска. Выручка упала на треть до 117,4 млрд ₽, чистый убыток достиг 22,3 млрд ₽ (против прибыли 1,8 млрд ₽ годом ранее).
📊Девелопмент как таковой принёс компании 29,4 млрд ₽ операционной прибыли, но ~52 млрд ₽ ушло на обслуживание долга. Общие обязательства достигли 1 трлн ₽.
Скорректированный чистый долг без учёта эскроу вырос на 14%, до 424,6 млрд ₽, а его отношение к EBITDA подскочило до 3,88x с 2,98x. Ну это жесть.
📉Облигации: вчера облиги Самолета рухнули в пол (доходности по некоторым достигали 400%) на фоне заявления НРД о «ненадлежащем исполнении обязательств» по погашению выпуска БО-П20. Компания перевела в срок лишь 269 ₽ вместо 1000₽ за каждую бумагу. К вечеру Самолет отчитался о полном погашении выпуска (с задержкой на 1 день), но осадочек, как говорится, остался.
Одна надежда, что Герман Оскарович проявит благородство и найдет способ погасить взятые «Самолетом» облигационные займы. Но зачем ему это? Сбер хочет отбить в 1-ю очередь своё, проблемы физиков его вряд ли волнуют.
На самом деле, пока ещё ни один застройщик не допустил дефолта по нынешним выпускам своих облиг в обращении. Но есть ряд тревожных моментов, которые напрягают инвесторов (и меня в частности).
💣Системный риск «эффекта домино»: кейс Самолета уже создал эффект заражения — инвесторы распродают облигации других застройщиков, опасаясь цепной реакции.
💣Отмена моратория на штрафы за срыв сроков передачи жилья с 1 января 2026 года резко увеличила компенсации покупателям.
💣Снижение покрытия эскроу: у 13 из 16 застройщиков коэффициент покрытия эскроу ниже 0,9x, средний — 0,69x.
💣Риск ликвидности: даже снижение ключевой ставки не помогает, поскольку выигрыш от подешевевших денег съедается падением продаж.
💣Регуляторные риски: правительство рассматривает меры по сдерживанию тарифов и ограничению рассрочек от застройщиков. Такое ощущение, что «выживут не только лишь все» ©.

Карта доходностей облигаций застройщиков на конец сентября 2026. Инфографика: Cbonds.ru
Самая большая проблема (и я повторяю это уже 3 года!) для закредитованных эмитентов, в т.ч. застройщиков — это потенциальная долговая спираль, а точнее отсутствие возможности адекватного рефинансирования.
📈Если доходности облигаций на вторичном рынке РАСТУТ (что и происходит сейчас), занять средства под менее привлекательную ставку становится невозможно. Никто в здравом уме не станет покупать облигации того же эмитента на первичке под условные 18% годовых, если на бирже они торгуются под 40%.
Это значит, что эмитенту нужно либо предлагать доходности, сравнимые с рыночными (а значит, брать на себя ЕЩЁ БОЛЕЕ НЕПОДЪЕМНУЮ процентную нагрузку на несколько лет вперёд), либо отказываться от размещений. Но если банки уже не дают кредиты, а на биржу выходить слишком дорого, то компания попадает в ловушку ликвидности.
Нет рефинанса — нет денег на погашение предыдущих выпусков — кассовый разрыв — технический дефолт — реальный дефолт.
Примерно в таком же ключе развивалась ситуация и с ЕвроТрансом.
💼У меня широко диверсифицированный капитал, поэтому строительные бонды в нем тоже есть. Лично я прямо сейчас держу в своем портфеле облигации трех застройщиков: Самолет, Эталон и Глоракс. Немного увеличивать позицию в случае дальнейшего снижения готов только по последнему, и то с осторожностью. Также относительно устойчиво пока ещё выглядят Сэтл и Легенда.
Внимательно наблюдаю за происходящим. Берегите себя и свои деньги.
преамбула: продаю квартиру через агенство, продажа срочная, и по совету специалиста выставляю цену прям по низу рынка. агенство размещает объявление у себя и на авите..
просмотров немного, но фирма по договору еще должна выложить на циане, а его я там не вижу, да и помониторив рынок вижу, что квартир с моими характеристками по такой цене и нету, в следствие чего пишу своему агенту:
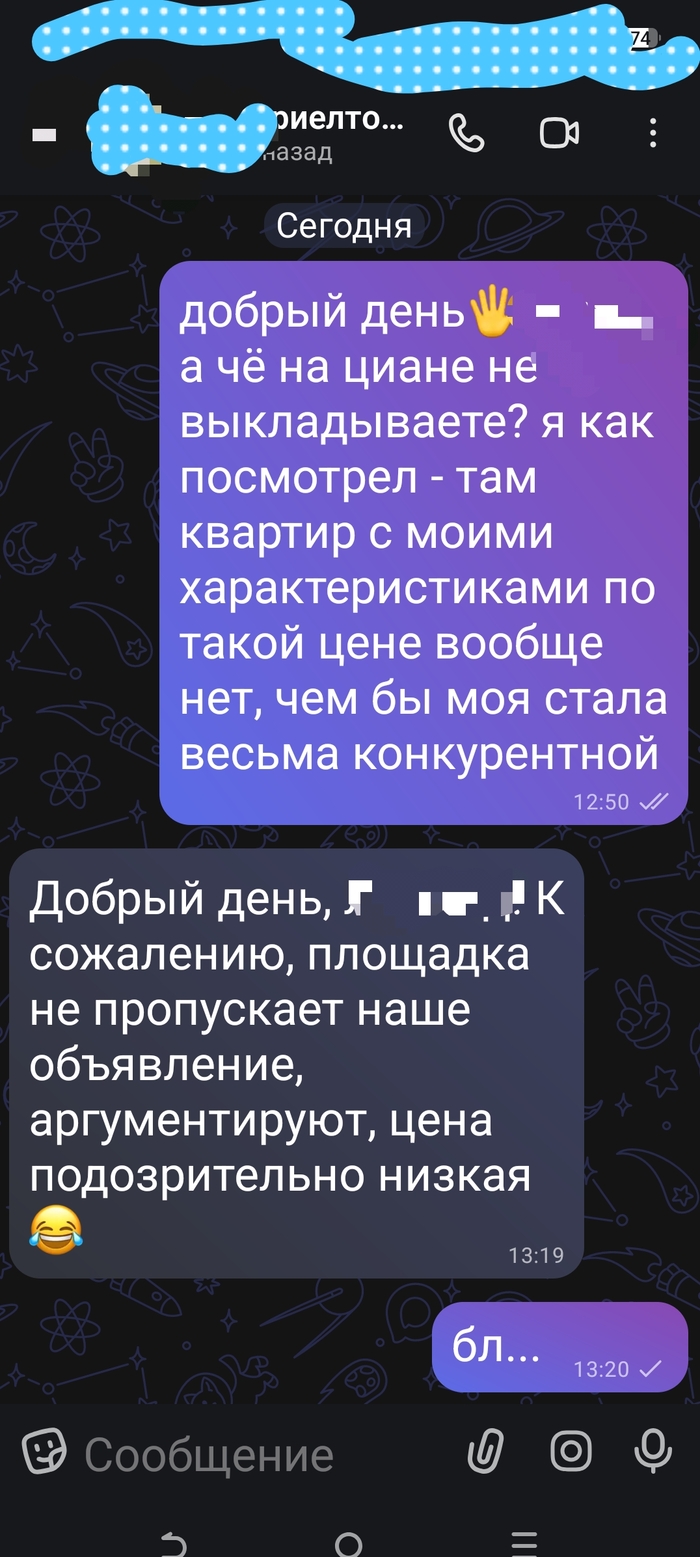
можно было бы и посмеяться, если б происходило не со мной 🤦