Прогулка вокруг полюсов




Показать полностью
20
[звук есть]
Злой обзор на Полюс. Есть фундаментальные причины для негативных настроений.
Держать Полюс в инвестиционный целях — удовольствие для избранных. Орловский однажды довольно точно высказался про наших золотодобытчиков: «Все они не без изъяна. Полюс — лучший, потому что в стране слепых и одноглазый — король».
Полюс лучший не потому, что хорош. Просто его коллеги намного хуже.
Не понимаете, в чем дело? Так я расскажу.
Наслаждайтесь:
Прибыль за 2025 год: 314 млрд руб.
Взносы на благотворительность: 47,8 млрд руб. (15% прибыли)
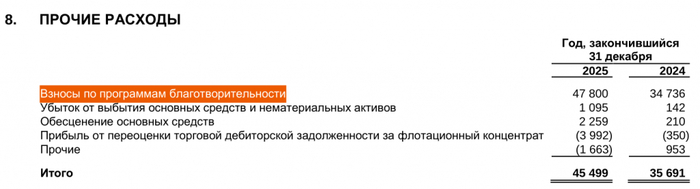
В общем, деньги — пыль, а Господь велел делиться.
Я комментировать этот налог на наивность инвесторов не буду, потому что матом не ругаюсь.
Просто напомню, что данный финт — не единственная причуда компании. Я зла не помню, поэтому у меня всё записано:
Крупнейший российский золотопромышленник «Полюс» 7 июля 2023 объявил выкуп собственных акций по цене на треть выше рыночной.
Инвесторы поначалу восприняли эту новость благосклонно, и акции взлетели в цене на 15%, но быстро скорректировались после того, как стали понятны детали байбэка: заявки на выкуп будут удовлетворяться не пропорционально заявленному объему, а в порядке «живой очереди».
Совершенно очевидно, что кто-то из мажоритарных акционеров получит возможность по хорошей цене сократить свое участие в капитале «Полюса»
Хватит о грустном. Дальше — цифры.
Выручка: ₽695,1 млрд (+2,4%)
Чистая прибыль: ₽314,1 млрд (+2,8%)
EBITDA: ~₽520 млрд (+12%)
Крепкий рубль и падение добычи (и реализации) перемололи эффект от высоких цен. Золото растёт, а Полюс стоит на месте.
3 года назад у меня был обзор на Полюс. Тогда добыча за прошлый (2022) год была 2,5 млн унций, ждали рост до 3 в течение 3-5 лет.
И вот прошло 3 года, история повторяется, мы вернулись в 2022:
Производство золота: 2 528,8 тыс. унций (▼ -16%)
Реализация: 2 535 тыс. унций (▼ -18%)
Ощущаю дежавю. Хочется снова написать то, что уже было написано, потому что ничего не поменялось:
Добыча с пиков
20192024 года сокращается. В20232028 году компания обещает выйти на в 2,8-2,9 млн унций.
Листаю отчёт, а там тоже всё как всегда:
Месторождения истощаются: «Снижение содержания в связи с сокращением доли богатых руд в переработке Олимпиады и Благодатного; снижение содержаний на Куранахе»
Капитальные затраты в запуск новых месторождений
Сухой Лог вот-вот будет запущен, просто сроки ещё чуток сдвинули вправо
Короче, бесконечный День Сурка.
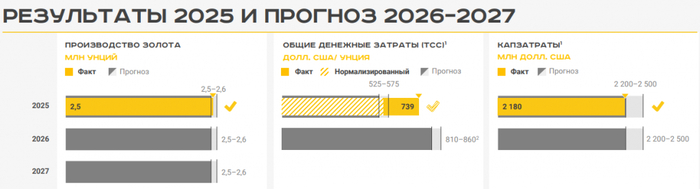
Хотя нет. 3 года назад ждали рост, а теперь уже и не ждём. В планах — стабильные 2,5 млн:
После введения санкций, запуск проекта регулярно переносится.
Я слышу про Сухой Лог так же часто, как новости о победе Трампа над Ираном.
Проект где-то рядом. В капзатратах. В презентациях. Но не на карте.
За время моих наблюдений, срок сдвинулся на 2-3 года, а бюджет вырос в ~3 раза (c $2 до $6 млрд).
Текущие сроки запуска:
1 очередь: 2028 год
2 очередь: 2029 год
Полная мощность: 2029-2030
Наш бизнес ждать. И бизнес идёт хорошо.
Добыча за 3 года вернулась к уровню 2022 и замерла, обещанный рост до 3 млн унций испарился.
Вместо дивидендов — благотворительность на 15% прибыли.
Сухой Лог по-прежнему в далеких мечтах.
В 2026 и 2027 выручка и прибыль будут зависеть от цен на золото и курса рубля.
Если верите в золото, проще купить само золото. Не придется гадать, каким будет следующий способ вывода денег из бизнеса. Менеджмент уничтожает стоимость лучше, чем рынок.
Про изъятие сверхдоходов не буду писать — общий риск для всех акций.
В 2027 году можно будет посмотреть на Полюс с точки зрения ставки на рост добычи. Но это не точно. Я не удивлюсь, если Полюс опять отложит запуск Сухого Лога.
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.

Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.

В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
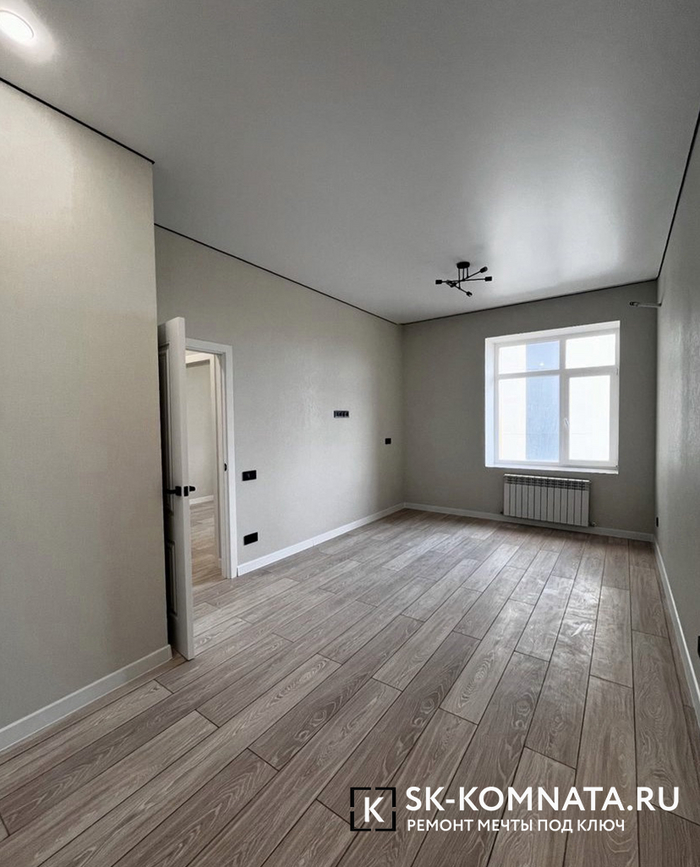

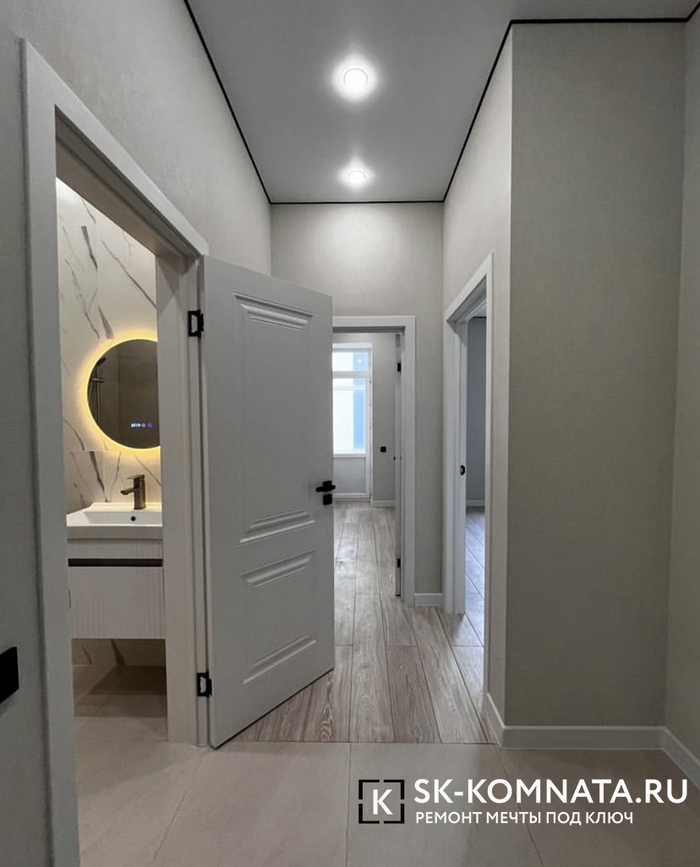
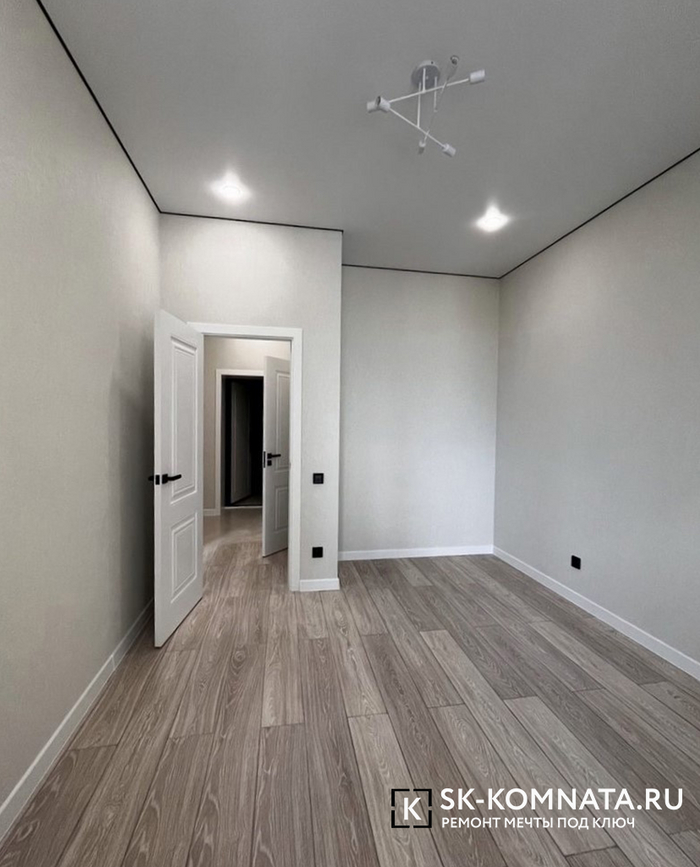
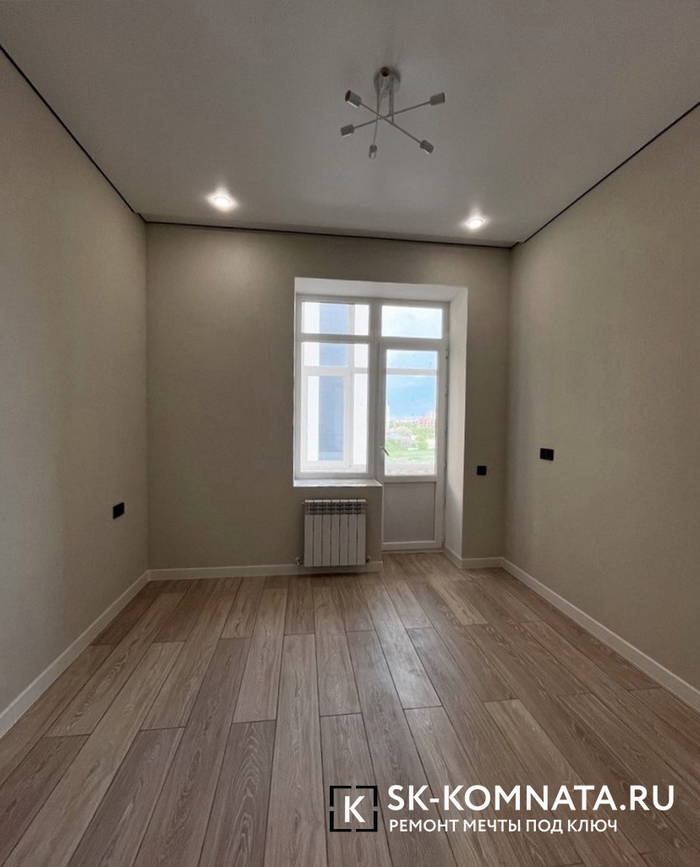
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
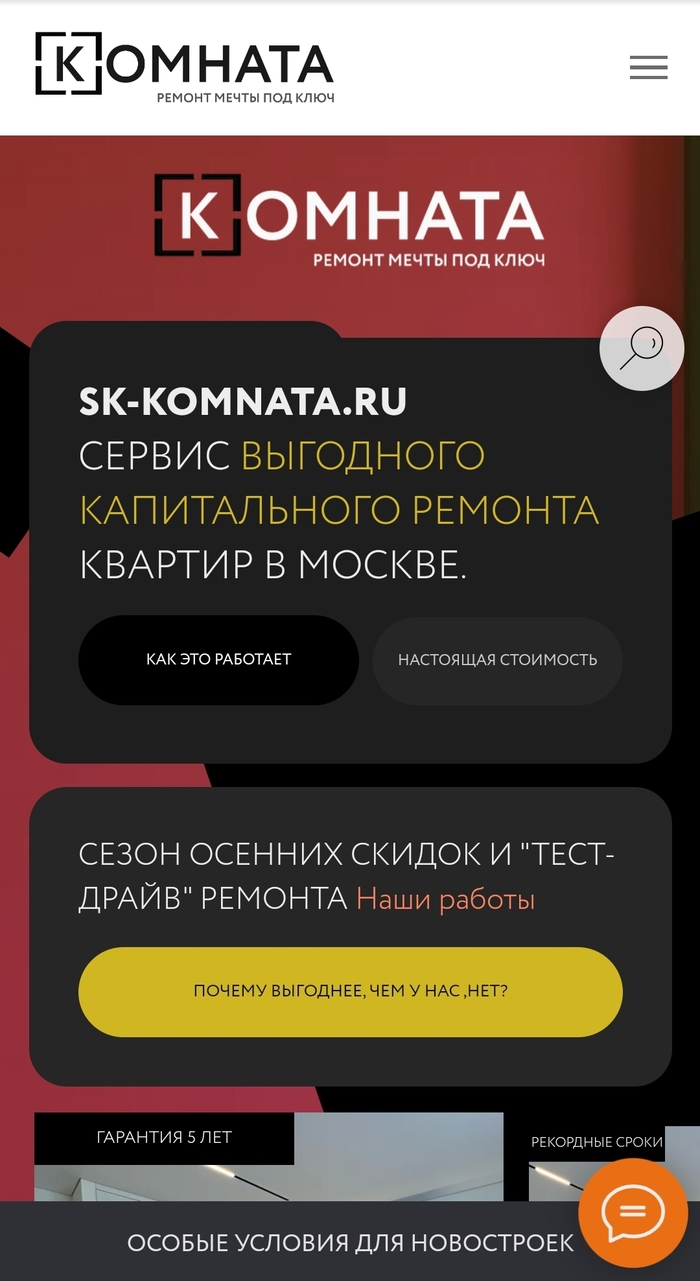

На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ


Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны

А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент


Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”

Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.

Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.

Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
💰5 ноября совет директоров компании рекомендовал по итогам отчетного периода выплатить 36 руб на акцию. Последний день для покупки — 19 декабря. Доходность по текущим ценам составляет ~1,7%.
📉На новость акции отреагировали снижением практически на 2,5%, за которым последовал незначительный рост. Это связано с тем, что инвестдома прогнозировали дивиденды в размере 40-43 руб на акцию.
📊В прошлом году компания возобновила выплату дивидендов после трехлетнего перерыва (последний раз дивиденды выплачивались за первое полугодие 2021 года). По итогам 9 месяцев 2024 года (еще до сплита акций) было выплачено 1301,75 руб на акцию (доходность - 8,8%).
За 2024 год на дивиденды было направлено 73 руб на акцию (~3,8% доходности), а за 1 полугодие текущего года - 70,85 руб (~3,1%).
📁Дивидендная политика Полюса подразумевает дивиденды каждые полгода по 30% от EBITDA, если отношение чистого долга к EBITDA будет меньше 2,5х. Если коэффициент превышает 2,5х, то решение о выплате дивидендов принимается с учетом денежной позиции, свободного денежного потока, прогноза на следующие периоды и рыночной конъюнктуры.
💼 В настоящее время доля Полюса в моем портфеле составляет 3% (100 тыс руб). С учетом рекомендаций мне будут выплачены скромные 1,5 тыс руб (уже с вычетом НДФЛ). Вместе с тем с начала года акции компании показали одну из самых лучших доходностей на нашем рынке (+50%), против падения индекса Мосбиржи на 10%.
✅Полюс - крупнейший производитель золота в России и одна из 5 ведущих глобальных золотодобывающих компаний, себестоимость производства на предприятиях которой является одной из самых низких в мире. Входит в топ-3 мировых лидеров по запасам золота (доказанные и вероятные запасы по международной классификации составляют 105 миллионов унций), что является фундаментом для устойчивого роста производства.
Еще больше информации в моем телеграм канале, там же публикую все свои сделки: https://t.me/+CltfllCmAL44Y2Ji
Все обсуждают лидерство «Полюса», но что, если рынок ставит перед ним невыполнимые задачи? Возможно ли сохранять рост на уровне 15% в год, и почему это может вызвать разочарование? Эта статья будет полезна для инвесторов, стремящихся понять не только потенциал, но и скрытые риски крупных компаний.
Материал не является индивидуальной инвестиционной рекомендацией или предложением о покупке/продаже финансовых инструментов и услуг. Автор не несёт ответственности за убытки, связанные с операциями или инвестированием в упомянутые финансовые инструменты. Информация не должна рассматриваться как единственный источник для принятия инвестиционных решений. Информация предоставлена исключительно в ознакомительных целях.
Прежде чем приступить к чтению, ознакомьтесь с моим руководством по анализу компаний (часть 1, часть 2 и часть 3). Там я подробно рассказываю, как провожу анализ, аналогичный этому.
ПАО «Полюс» — бесспорный лидер золотодобывающей отрасли России и одна из крупнейших компаний мира в этом секторе.Её конкурентное преимущество основано не только на масштабах, но и на уникальной операционной эффективности, обеспечивающей одну из самых низких себестоимостей добычи. Это позволяет компании сохранять рентабельность даже в периоды снижения цен на золото, в то время как менее эффективные игроки, такие как «Бурятзолото» или «Селигдар», могут сталкиваться с финансовыми трудностями.
Работая в сегменте драгоценных металлов, «Полюс» занимается добычей золота — актива, который исторически считается «тихой гаванью» для инвесторов. В моменты глобальной нестабильности капитал традиционно перетекает в золото, что поддерживает и повышает его стоимость.
Благодаря сочетанию масштабов, низких издержек и высококачественных активов «Полюс» занимает исключительно прочные позиции. Компания демонстрирует не только устойчивость к рыночной волатильности, но и обладает уникальным потенциалом для роста в периоды турбулентности в мировой экономике.
Давайте вместе разберемся, какую стоимость может иметь одна акция «Полюса». Мы обратимся к историческим данным компании, чтобы спроектировать ее будущие денежные потоки и определить их текущую стоимость с помощью метода дисконтирования (DCF).
В основу расчетов легли официальные отчеты по РСБУ с 2022 года по второй квартал 2025-го. Из-за холдинговой структуры у «Полюса» нет выручки. Поэтому для корректности модели мы сделали техническое допущение, установив ее на уровне 1 тыс. рублей ежеквартально.
Прогнозный период составил 2 года. Мы заложили консервативный сценарий с ежегодным ростом в 3,5%, что выглядит обоснованным для устойчивого лидера отрасли.
Ставка дисконтирования была рассчитана на основе актуальных данных ЦБ РФ (по бюллетеню от 8 августа 2025 г.): 12,65% в долларах и 15,46% в рублях.
Динамика ключевых финансовых показателей за указанный период наглядно отображена на диаграммах ниже.
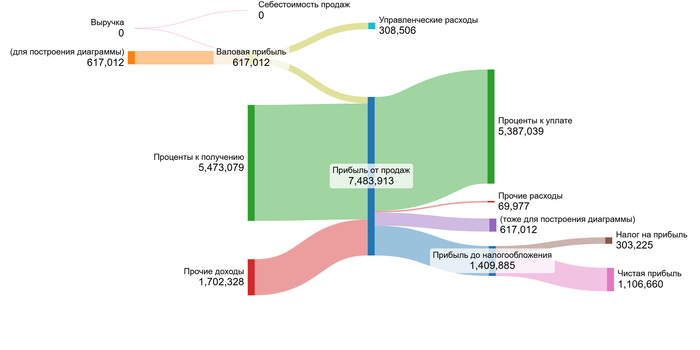
2023 год.
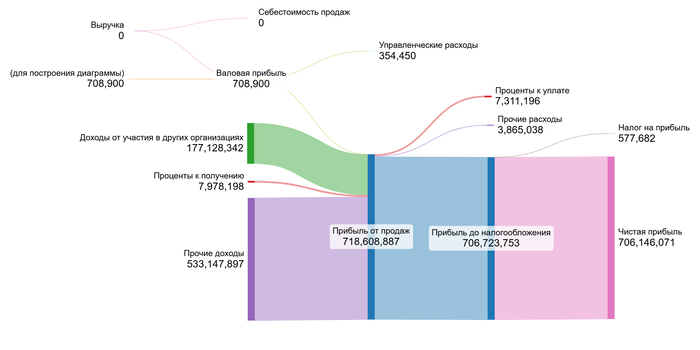
2024 год.
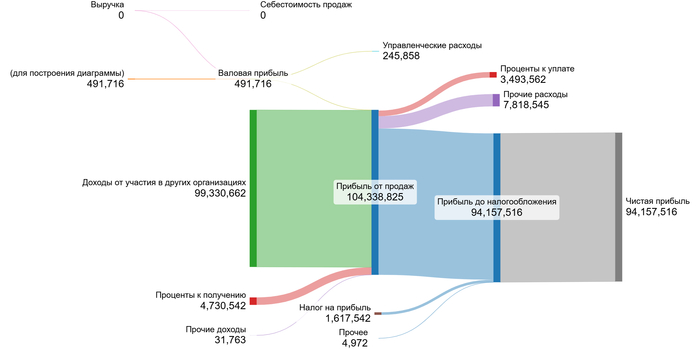
1 полугодие 2025 года.
Чистая прибыль демонстрирует взрывной рост, особенно в 2024 году. Это обусловлено резким скачком доходов от участия в других организациях (дивиденды от дочерних компаний) и колоссальными прочими доходами (вероятно, продажа активов или переоценка).
Проценты к получению растут, что говорит о растущих денежных резервах компании.
Основным драйвером в ближайшие 2 года, вероятно, останутся дивиденды от дочерних предприятий и инвестиционная деятельность.
Давайте перейдем к самому важному аспекту — оценке стоимости акции. Мы собрали и усреднили все необходимые мультипликаторы за рассматриваемый период. Благодаря особенностям холдинговой структуры компании «Полюс», мы можем сосредоточиться на итоговых финансовых результатах, не углубляясь в анализ структуры выручки.
Ключевым этапом стала оценка средневзвешенной стоимости капитала (WACC) — индикатора, который отражает стоимость привлечения финансирования для компании и меру риска для инвестора.
Мы учли все компоненты WACC: безрисковую ставку (доходность 30-летних US Treasuries — 4,66%), премию за страновой риск для России (4,45%), премию за риск вложений в акции (8,66%), поправку на размер компании (-0,37%) и специфические корпоративные риски (1%).

WACC Полюса на 1 полугодие 2025 года.
Итоговое значение WACC для «Полюса» составило 24,12%. Полученная цифра несколько ниже среднеотраслевой (~25,46%), что может сигнализировать о слегка более низкой воспринимаемой рискованности компании по сравнению с конкурентами. Для инвестора это может являться осторожно позитивным сигналом.
Давайте рассмотрим два сценария для прогноза динамики акций. В основе моего подхода лежит модель DCF — она оценивает компанию через призму всех её будущих денежных потоков, за вычетом существующих обязательств. Именно эта рассчитанная внутренняя стоимость и является целью инвестиции, позволяя приобрести долю в перспективном бизнесе по обоснованной цене.
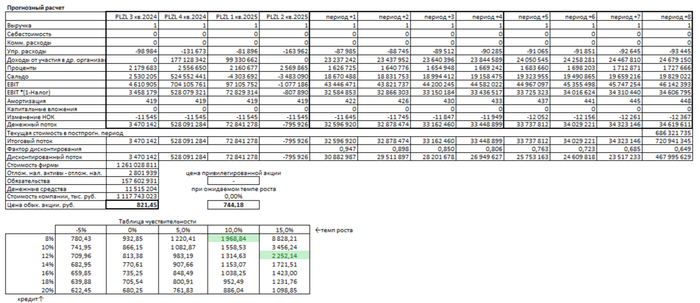
Итоговый расчет Полюса на 1 полугодие 2025 года.
В первом, консервативном сценарии, я предполагаю, что выручка будет расти скромно — на 3,5% в год. Метод DCF, который суммирует все будущие денежные потоки компании и вычитает ее обязательства, показывает цену в 821,45 рубля за акцию. Это на 65% ниже текущей рыночной цены.
Положительный результат означает, что будущих денежных потоков должно хватить на покрытие всех долгов. Однако существенное расхождение с рынком говорит об умеренной переоценке. Модель может учитывать риски, которые рынок игнорирует.
Инвестиционное решение нельзя принимать лишь на основе одной модели. Я настоятельно рекомендую сравнить «Полюс» с другими компаниями по ключевым критериям: рост прибыли, дивидендов, маржи и мультипликаторам. Кроме того, важно каждый квартал проверять, оправдывает ли компания ваши ожидания по выручке, прибыли и долгу. Это поможет вовремя заметить расхождения и скорректировать свою оценку.
Во втором сценарии я рассчитываю внутренний темп роста компании. Он оказался равен 0,00%, что говорит об отсутствии органичного роста на основе реинвестирования прибыли. В этом случае расчетная стоимость акции еще ниже — 744,18 рубля.
Сравнивая расчеты с рыночной ценой в 2350,20 рубля, я вижу, что рынок закладывает очень агрессивные ожидания — рост на 15% годовых при стоимости кредита 12%. Уверен ли я, что «Полюс» сможет десятилетиями поддерживать такой высокий темп? История показывает, что это маловероятно для столь зрелого бизнеса. Для этого потребуется постоянное наращивание производства и благоприятные цены на золото, что является серьезным вызовом.
Любые инвестиционные решения сопряжены с рисками. Прошлые результаты не гарантируют будущей доходности. Материал не является индивидуальной инвестиционной рекомендацией или предложением о покупке/продаже финансовых инструментов и услуг. Автор не несёт ответственности за убытки, связанные с операциями или инвестированием в упомянутые финансовые инструменты. Информация не должна рассматриваться как единственный источник для принятия инвестиционных решений. Информация предоставлена исключительно в ознакомительных целях.
С него мы и начали: не завышены ли ожидания рынка в отношении «Полюса»? Мой ответ — скорее да, чем нет. Текущая цена закладывает поистине фантастические темпы роста, которым вряд ли суждено сбыться.
А что думаете вы? Согласны с такой оценкой или верите, что «Полюс» достигнет этих высот? Жду ваше мнение в комментариях!
Если материал был полезен, поддержите его лайком — это лучшая мотивация для меня. Также подписывайтесь на мой Telegram: там вы найдете больше подобных разборов. Удачи в инвестициях!
Удачи в инвестициях!
Золото бьет рекорды, а крупнейший добытчик в России… снижает производство. Но у компании есть козырь, который способен развернуть рынок и заставить аналитиков пересмотреть прогнозы. Все ещё возможно?
Новый выпуск подкаста от инвест-канала «Fond&Flow»
🎲#77. Под ребрами..
Пока рынок пытается прийти в себя после заседания ЦБ и эффекта "завышенных ожиданий", мы продолжаем разбирать свежие отчёты компаний. На этот раз — сектор золотодобычи, который в неспокойные времена остается одной из важнейших альтернатив для инвесторов.
⚡ Полюс, в отличие от рынка, полностью оправдывает ожидания. Почти год назад я уже делал хороший разбор, где указал, за счёт чего компания сможет выглядеть лучше рынка — и в итоге акции выросли на 85% только с того времени.
И в этом году компания продолжает радовать инвесторов своими результатами, показав рост прибыли и выручки на фоне рекордных цен на золото (которые с начала года выросли ≈30%, превысив $2 900 за унцию), но, к сожалению, производство всё-таки немного просело. О минусах позже, сначала показатели
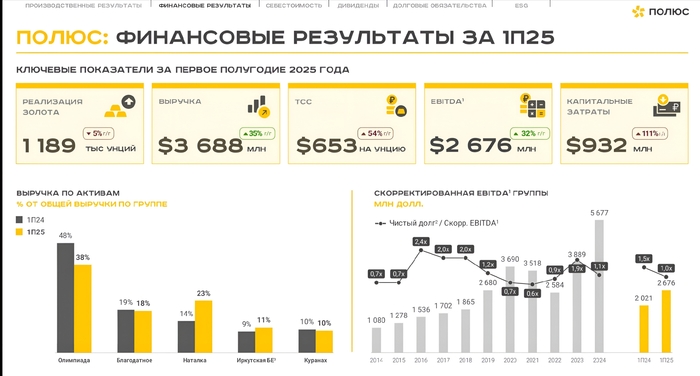
🔺Выручка выросла на 35% до 296 млрд ₽. Конечно, все это на фоне средних цен на золото выше $2900 за унцию — это рекордный уровень, который пока играет ключевую роль в росте показателя, несмотря на снижение объёмов производства.
🔺EBITDA выросла на 32% до 216 млрд ₽. Также важно, что маржа остаётся высокой (около 58%). Это показывает, что компания подтянула эффективность в контроле затрат, несмотря на инфляцию и логистические заморочки.
🔺Чистая прибыль также показала рост на 20% и составила 112 млрд ₽. Это очень хороший результат, особенно на фоне тех отчетов, которые мы разбирали ранее. Еще раз повторю: основной вклад вносит именно высокая цена на золото — это компенсирует другие минусы, вроде спада производства и роста издержек
Если говорить в целом, то отчёт мне понравился. Важно не забывать, что Полюс не отличается какой-то особой неприкосновенностью и также очень сильно страдал от санкций и сопутствующих проблем. Тем не менее быстрые решения (не всегда успешные) по переводу цепочек поставок в Азию сработали — и сработали достаточно хорошо
Единственное, наверное, к чему можно было бы придраться — увеличение затрат (ТСС) до 42 000–46 000 ₽/унция + полная себестоимость (AISC) во 2-м квартале приблизилась к 80 000 ₽/унция. Не заостряю на этом внимание, так как в большей степени это следствие инфляции и санкционного давления. При текущих ценах на золото эти вопросы отчасти нивелируются

На данный момент главным активом компании является рудник "Олимпиада" (51% продаж), который недавно показал снижение по ряду показателей
Судя по прогнозам, из-за планового снижения содержания золота в руде производство в 2025 году упадёт до 2,5–2,6 млн унций (−13,4% за год), и, по оценке экспертов в 2026–2027 годах ничего не поменяется.
Но у компании есть ответ — Сухой Лог.
⛰ "Сухой Лог" — крупнейшее месторождение в мире с ресурсами порядка 40 млн унций. В проект уже инвестировали большие деньги, запуск запланирован на 2027–2028 годы, и он способен давать 2,3–2,8 млн унций/год. К 2030 Полюс рассчитывает выйти на добычу ≈6 млн унций, обогнав всех, кроме американского Newmont
Лично считаю, что это один из главных драйверов роста, хотя многие аналитики упускают этот фактор, акцентируя внимание лишь на перспективах золота
💼 Помимо этого хотелось особо отметить успехи в снижении долговой нагрузки и вполне приятные дивиденды.
На сегодняшний день Полюс благополучно сократил чистый долг на 117,1 млрд ₽ до 507,6 млрд ₽. По соотношению ND/EBITDA также видим вполне комфортные 1,1x, что не вызывает беспокойства.. + Не так давно стало известно, что совет директоров рекомендовал дивиденды в размере 70,85 ₽ на акцию за 1-е полугодие 2025 года, что даёт выплату около 67,3 млрд ₽ (30% от EBITDA, как и обещали). Доходность небольшая, но приятная ≈3,5% по текущим значениям.
🤔 С прошлого года мое мнение о Полюсе не поменялось: это актив для долгосрочного портфеля. Я не сокращал позиции во время рыночной коррекции, даже немного докупал при удобных моментах. Пока не согласен с мнением некоторых аналитиков о том, что "расти уже некуда". У компании есть и крупные проекты (Сухой Лог), и крепкий баланс, и подтверждённые источники прибыли при высоких ценах на золото. Планирую держать долго
Очень важна ваша поддержка — плюсани пожалуйста ♥️, и подпишись на канал, чтобы не упустить от меня что-то интересное!
Последние выпуски: