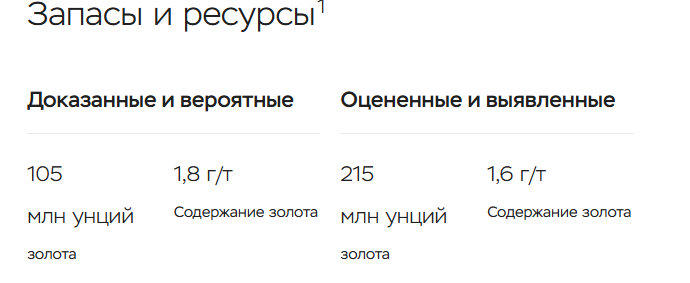
ПАО «Полюс» — крупнейший производитель золота в России и одна из 5 ведущих глобальных золотодобывающих компаний, себестоимость производства на предприятиях которой является одной из самых низких в мире. «Полюс» входит в ТОП-3 мировых лидеров по запасам золота (доказанные и вероятные запасы по международной классификации составляют 105 миллионов унций), что является фундаментом для устойчивого роста производства. Основные предприятия компании расположены в Красноярском крае, Иркутской и Магаданской областях, а также в Республике Саха (Якутия) и включают 5 действующих рудников и ряд проектов в стадии строительства и развития. https://polyus.com/ru/company/
Основной акционер Саид Керимов после начала СВО в 2022 г. вышел из состава акционеров. Как сообщает сама компания
ПАО «Полюс» (LSE, MOEX — PLZL) («Полюс» или «Компания») было уведомлено о пожертвовании Саидом Керимовым 100% доли в МКАО «Вандл Холдингс Лимитед» Фонду поддержки исламских организаций (далее «Фонд»), учредителями которого являются: Совет Муфтиев России, Духовное управление мусульман европейской части России и Муфтий шейх Равиль Гайнутдин. Фонд был учрежден в 2012 году.
В настоящее время Фонд косвенно владеет 46,35% Компании через МКАО «Вандл Холдингс Лимитед». После недавней сделки Ахмету Паланкоеву группу через Акрополь принадлежит 29,99% уставного капитала «Полюса». https://polyus.com/ru/media/press-releases/changes-in-shareh...
"Доля в "Полюсе" - самое крупное пожертвование в истории фонда. Мы будем получать дивиденды, которые будут идти на погашение долга, а оставшиеся средства - на нужды нашей организации", - рассказал Bloomberg глава и сооснователь фонда муфтий шейх Равиль Гайнутдин.
Инвесторы при анализе отчета Компании за 1 полугодие 2026 г выяснили некоторые странности
✔️ Выручка 1 пол. 2026 = 352,7 млрд руб. (+13,8% г/г)
И это при том, что объем продаж в 1П 2026 снизился до 950 тыс. унций (-20% г/г), помог рост цен на золото в рублях на 33% г/г.
❌ Прибыль 1 пол. 2026 = 61,2 млрд руб. (-50% г/г к скор. прибыли 1П 2025)
Прибыль снизилась из-за роста расходов.
❌❌ Совокупные расходы Полюса составили 259,3 млрд руб. (против +-149,8 млрд руб. в 2025 году).
Методом обратного пересчета я прикинул, что в 1П 2026 были следующие расходы:
• Себестоимость золота = 77,7 млрд руб.• Себестоимость прочей реализации = 8 млрд руб.• Коммерческие расходы = 26,2 млрд руб.• Прочие расходы = 15,4 млрд руб.• Сальдо процентных расходов = 25,7 млрд руб.
⚠️Итого: если мы из 259,3 млрд руб. вычитаем все вышеперечисленные статьи, то остается 106,3 млрд руб., которые ушли в неизвестном направлении.
Рост реальных расходов мы отметаем, потому что Полюс все-таки дал зацепку в пресс-релизе, написав, что TCC (то есть себестоимость производства золота в 1П 2026) составила 1 069$ за унцию. Да, это больше прошлого года, но не настолько критично при средней цене золота в 4 700 $ в 1П 2026 года.
Куда ушли деньги неизвестно, но ходят слухи, что Полюс передал 100 млрд на нужды СВО. Полюс стал совершенно непрозрачной компанией и не осуществляет достаточно коммуникации с инвесторами.
🏖️Грустно, но лето закончилось. Для российского рынка акций оно стало невероятно волатильным: в июле случилась кульминация самой длительной серии из 19 недель падения подряд. Ровно в середине лета индекс проколол 1900 п. вниз и затем резко отскочил до 2100 п., однако переломом тренда это пока не назвать.
📉Падали почти все бумаги, но некоторые акции из верхнего эшелона умудрились превзойти даже самые пессимистичные прогнозы, показав особенно сильную просадку. Давайте посмотрим, какие из этих фишек можно брать с прицелом на отскок.
Чтобы не пропустить самое важное и интересное из мира финансов, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏆Я провёл авторское исследование и отобрал лидеров падения за 3 летних месяца среди акций, входящих в Индекс Мосбиржи. Расположу их в порядке увеличения размера просадки.
Многие бумаги — это фундаментально сильные бизнесы, и коррекция цены может стать неплохим поводом их докупить.
💎 GAZP Газпром (-23,3%)
Казалось, что ниже ему падать уже некуда, однако Газик доказал, что невозможного не бывает. Я даже делал спецвыпуск «Слез Пульса» на Пикабу с рассказом о том, как Газпром засадил миллионы российских инвесторов в многолетние убытки.
💎 TRNFP Транснефть (-25,4%)
В самый адовый торговый день этого лета (17 июля) Трансуха неожиданно резко объявила о выплате дивидендов с доходностью под 18% и буквально тут же ушла в отсечку. Поэтому на самом деле реальное снижение (с учетом дивов) гораздо скромнее — около 8%.
💎 X5 КЦ ИКС 5 (-27,3%)
Как и Транснефть, «Пятёрочка» тоже прошла дивидендную отсечку в июле, но летние дивиденды X5 были поскромнее — «всего» 11% дивдоходности. Зато ИКС 5 платит не один раз в год, а чаще. Акции продолжают болтаться вблизи локальных минимумов из-за того, что рынок опасается последствий возможных атак БПЛА на логистическую инфраструктуру ритейлера.
💎 IRAO Интер РАО (-28,5%)
Тающая «кубышка» и снижение ключевой ставки резко обрушили процентные доходы, а отчёт за 1п2026 показал падение чистой прибыли на 17,2%. Ещё Интер РАО впервые попала в 21-й пакет санкций ЕС, создав риски для экспортных операций и зарубежных активов. К этому добавился дивгэп в июне с падением на 12%.
💎 RUAL РУСАЛ (-30,6%)
Компания впервые за 11 лет получила чистый убыток по итогам 2025 ($455 млн), а укрепление рубля и взлёт процентных расходов на 71% съели экспортную маржу. Сильное санкционное давление привело к обвалу экспорта в Европу в 4,5 раза, вынужденным скидкам для покупателей и распродаже в котировках акций.
💎 AFLT Аэрофлот (-31,5%)
Почти половина просадки — это щедрый дивиденд за 2025 год (более 15%). Отсечка случилась на самом дне рынка. Ну и, конечно, сильно «придавила» Аэрофлот к земле внешняя конъюнктура: регулярные закрытия аэропортов из-за угроз БПЛА, вынужденные отмены и задержки рейсов, рост цен на авиатопливо. Компания получила чистый убыток в 367 млн ₽ за 1-е полугодие.
💎 VTBR ВТБ (-32,5%)
Акции ВТБ на днях пробивали ИСТОРИЧЕСКОЕ дно. Что происходит у «синего» банка, без поллитры не разобраться. Обещанная допка по 87 ₽ так пока и не случилась (похоже, дураков нет), а объявленная сделка с Wildberries на фоне происходящего кажется сюрреализмом.
Дополнительное давление оказала слабая отчетность: чистая прибыль за полугодие упала на 20% г/г, а доля проблемных кредитов выросла до 14,2%. Зато ВТБ устроил пир во время этой чумы, порадовав акционеров летними дивидендами почти в 17%.
💎 AFKS АФК Система (-41,8%)
Котировки ключевого актива (Озона) рухнули на 27% после серии атак дронов на склады, а дочерняя Сегежа продолжает генерировать многомиллиардные убытки. Вдобавок АФК заложила в ВТБ пакет акций OZON на 320 млрд ₽, что сильно понизило веру рынка в способность холдинга успешно справиться с долговым бременем самостоятельно.
💎 VKCO ВК (-49,4%)
Очередное историческое днище. Летом ВК получил сокрушительный каскад негатива: в июле ЕС ввел санкции против холдинга, после чего Apple и Google удалили все приложения VK из своих магазинов. К этому добавились многолетние убытки, огромные долги и новая угроза — запуск мессенджера WB Chat от Wildberries, который грозит ударить по ключевому продукту VK.
🏆 PLZL Полюс (-50,1%)
Кто бы мог подумать ещё весной, что именно золотодобытчик Полюс станет ГЛАВНЫМ РАЗОЧАРОВАНИЕМ этого лета? Акции обвалились на 50% из-за шокировавшего рынок решения приостановить див. выплаты вплоть до 2030 года.
👉Компания объяснила это высокой стоимостью долга, ростом издержек и необходимостью направить $6 млрд на инвестиции в «Сухой Лог». Также добавили негатива слухи о доп. налогах, коррекция цен на золото и сокращение прозрачности отчётности.
🍁Что буду делать осенью
Так получилось, что ВСЕ акции из списка главных летних неудачников есть в моем портфеле, хотя по некоторым позиция символическая.
🎯Наиболее крепкими считаю Транснефть, Полюс и ИКС 5, эти бумаги я подбирал на летней коррекции. А вот ВТБ,ВК и АФК Систему при нынешних условиях я бы поостерёгся котлетить — первые постоянно забивают на интересы миноритариев, вторые бесконечно копят долги и убытки, ну а Система сейчас в крайне трудном положении.
💼Осенью буду продолжать делать то, чем занимаюсь уже 8 лет — спокойно и методично инвестировать в фондовый рынок, соблюдая баланс акций и облигаций. Приличную часть кэша также держу на вкладах под всё ещё хорошую ставку. Портфель готов почти к любому сценарию.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
На днях золотодобытчик Полюс успешно разместил бонды с привязкой к доллару, ставшие первым за долгое время валютным выпуском на фоне стабилизации рыночной конъюнктуры. И сразу же анонсировал новые облигации — уже в «дружественных» нам китайских юанях. Чтобы у инвесторов был выбор, в чем именно застраховаться от потенциальной девальвации!
Поскольку рубль всё ещё удивительно крепок, сейчас по-прежнему хорошая возможность рассмотреть надежные валютные бумаги для диверсификации портфеля. Сбор заявок завершится 22 апреля, выпуск будет доступен всем.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
👑Эмитент: ПАО «Полюс»
⚜️Полюс — российская золотодобывающая компания, одна из крупнейших в мире и крупнейшая в России по объёму добычи золота. Полюс — топ-3 по запасам золота в мире, при этом себестоимость его производства — одна из самых низких.
Компания разрабатывает рудные месторождения в Красноярском крае, Иркутской и Магаданской областях и Якутии. Крупнейший актив — месторождение Олимпиада в Красноярском крае.
По итогам 2025 г. Полюс входит в топ-15% самых эффективных производств золота в мире по показателю общих денежных затрат (total cash cost, TCC).
⛏️Глобальный инвест-проект «Полюса» — разработка месторождения Сухой Лог в Иркутской области. Его запуск позволит значительно нарастить объем добычи.
⭐Кредитный рейтинг: AAA от Эксперт РА (сентябрь 2025) и ААА от НКР (март 2026) — наивысший.
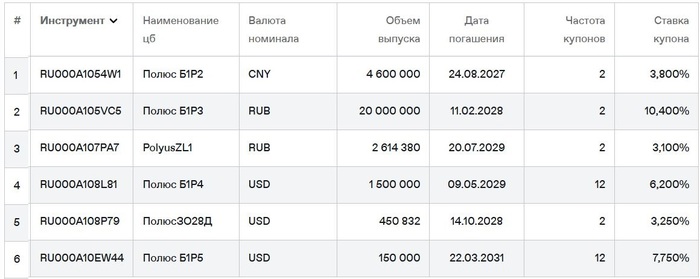
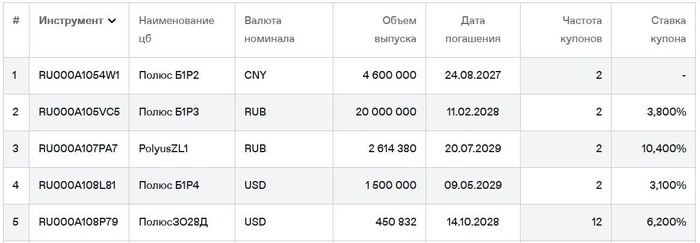
💼В обращении 6 выпусков: один выпуск в рублях, три в долларах, 1 в юанях и ещё один — с привязкой к цене золота. В своем портфеле я уже много лет держу акции Полюса и предыдущий юаневый выпуск Полюс Б1Р2.
Облигации ПАО «Полюс» на Мосбирже. Данные от 20.04.2026. Источник: сайт Мосбиржи
📊Финансовые результаты Полюса
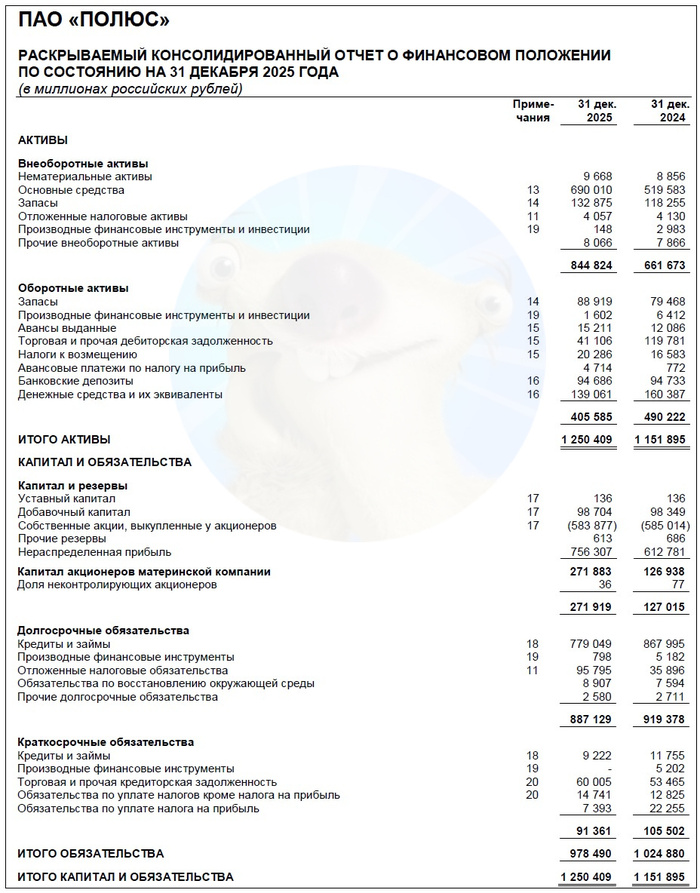
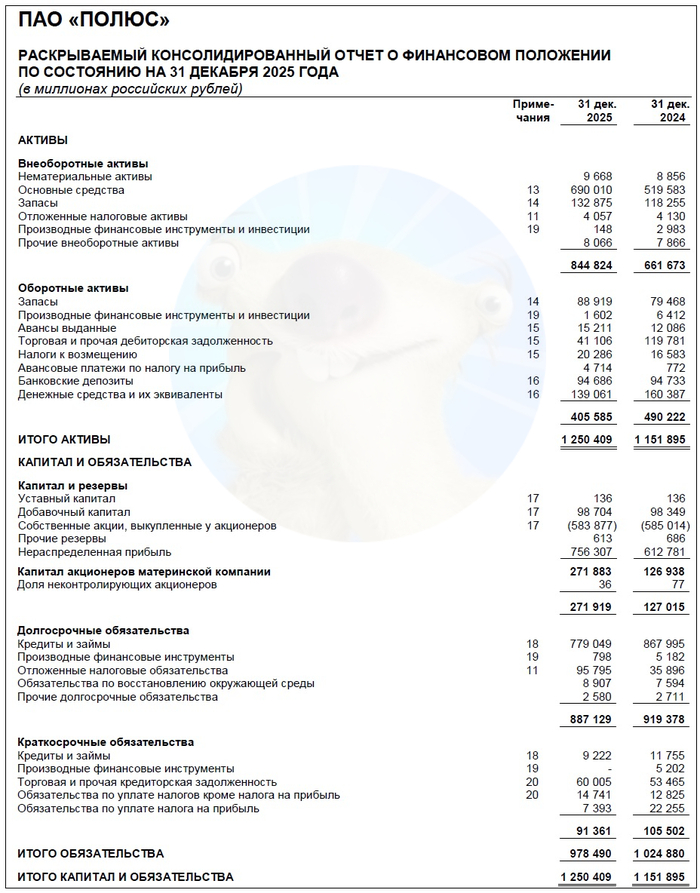
Смотрим свежий отчет МСФО по итогам 2025:
🔼Выручка: 713 млрд ₽ (+2,6% г/г). В долларах выручка составила $8,7 млрд, увеличившись на 19% г/г. Рост обеспечен повышением средней цены реализации аффинированного золота.
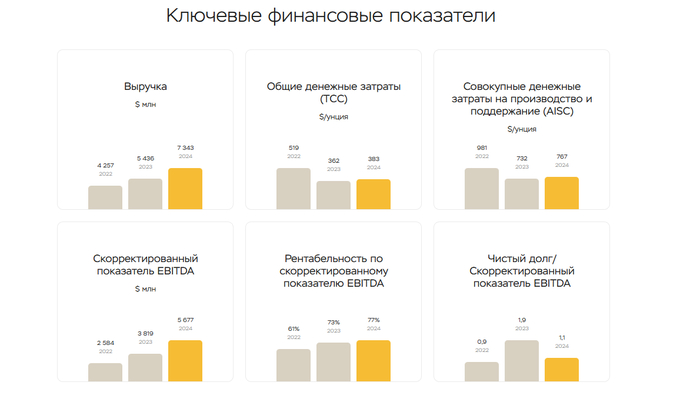
👉Скорр. EBITDA: 518 млрд ₽ (-3,9% г/г). В долларах достигла $6,3 млрд (+12% г/г). Рентабельность EBITDA немного снизилась до 72,8% (в 2024 году — 77,3%), но всё равно — впечатляющая!
🔼Чистая прибыль: 314 млрд ₽ (+2,7% г/г). В долларах выросла на 18% до 3,8 млрд, но скорректированная чистая прибыль — $3,3 млрд, что на 3% ниже 2024 года.
💰Собств. капитал: 272 млрд ₽ (рост более чем в 2 раза за год). Активы увеличились на 8,6% до 1,25 трлн ₽. На счетах и депозитах 234 млрд ₽ кэша (-8% г/г).
✅Кредиты и займы: 784 млрд ₽ (-10% за год). В долларовом эквиваленте чистый долг достиг $7,1 млрд (+14% за год). Показатель Чистый долг / EBITDA сохранился на уровне 1,1x — более чем комфортно.
📊В 2025 г. объём производства золота в аффинированном виде — 2,53 млн тройских унций, общий объём производства золота в сплавах (лигатурах) — 2,56 млн унций, объём реализации золота — 2,54 млн унций.
Источник: отчет ПАО «Полюс» по МСФО за 2025
⚙️Параметры выпуска
● Название: Полюс-ПБО-06 ● Номинал: 1000 ¥ ● Объем: от 1 млрд ¥ ● Ориентир купона: до 8% (YTM до 8,29%) ● Выплаты: 12 раз в год ● Срок: 6 лет (2160 дней) ❗ Оферта: пут через 3,2 года ● Амортизация: нет ● Рейтинг: AАА от ЭкспертРА и НКР ● Выпуск для всех
👉Расчеты по выбору инвестора: в китайских юанях или в рублях по курсу ЦБ на дату выплат.
👉Организаторы: Газпромбанк, Альфа-банк, ВТБ Капитал Трейдинг, Джи Ай Солюшенс, ТБанк.
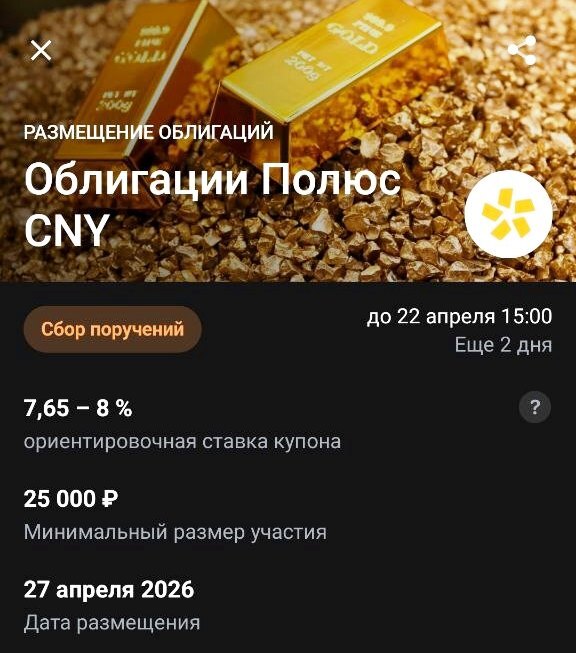
⏳Сбор заявок — 22 апреля, размещение — 27 апреля 2026.
Скрин анонса размещения из Т-Инвестиции
🤔Резюме:
⚜️Итак, Полюс размещает локальные юаневые бонды объемом от 1 млрд ¥ на 6 лет с ежемесячным купоном, без амортизации и с офертой через 3,2 года.
✅Известный эмитент. Крупнейшая золотодобывающая компания РФ с наивысшим кредитным рейтингом AAА. К тому же, на рынке сейчас не много новых валютных выпусков.
✅Крепкое финансовое здоровье. У Полюса сильный кредитный профиль: высокий уровень рентабельности, стабильный положительный свободный денежный поток, а также низкая долговая нагрузка — чистый долг/EBITDA на уровне 1,1х.
⛔Риск крепкого рубля. Если юань не будет расти в среднем хотя бы по 5-7% в год, то рублёвые корпоративные выпуски с тем же рейтингом принесут больше дохода.
💼Вывод: качественный юаневый выпуск от надежного эмитента. Подойдет для тех, кто хочет защититься от валютных рисков, что особенно актуально с учетом 5% укрепления рубля с начала апреля. Кредитный профиль Полюса выглядит сильным на фоне сохраняющихся высоких цен на золото, ожиданий ослабления рубля и планов по удвоению объемов производства золота к 2030 г.
Ориентир купона 8% для эмитента с рейтингом ААА довольно привлекателен (премия к ОФЗ 29 CNY – более 225 б.п.). При удержании бумаг от 3-х лет будет действовать налоговая льгота (ЛДВ) на валютную переоценку. У меня есть и акции PLZL, и предыдущий юаневый выпуск. Не ИИР, но лично я к новому тоже присмотрюсь.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
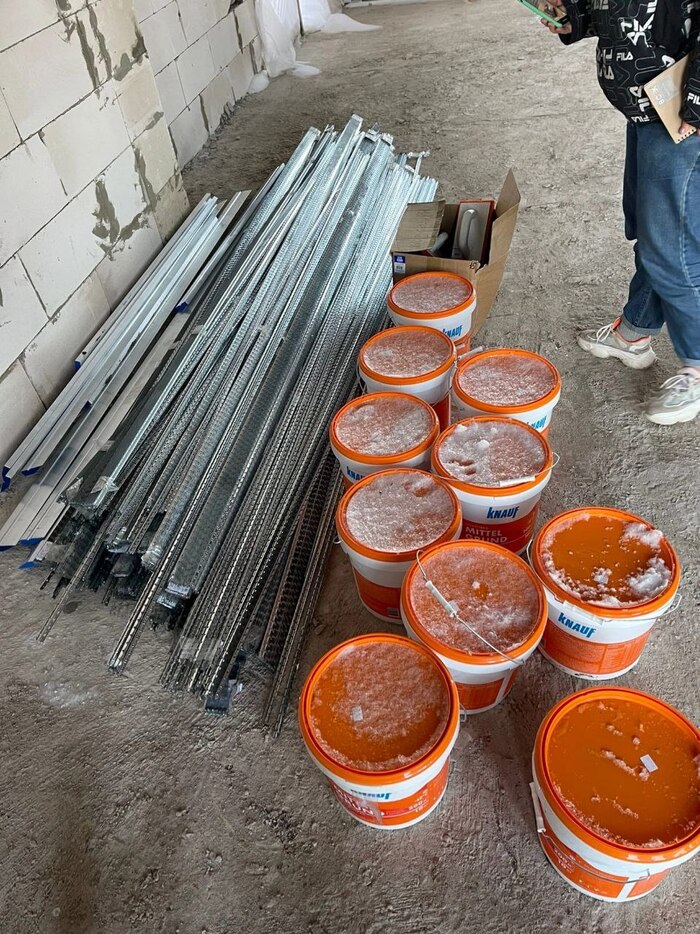
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
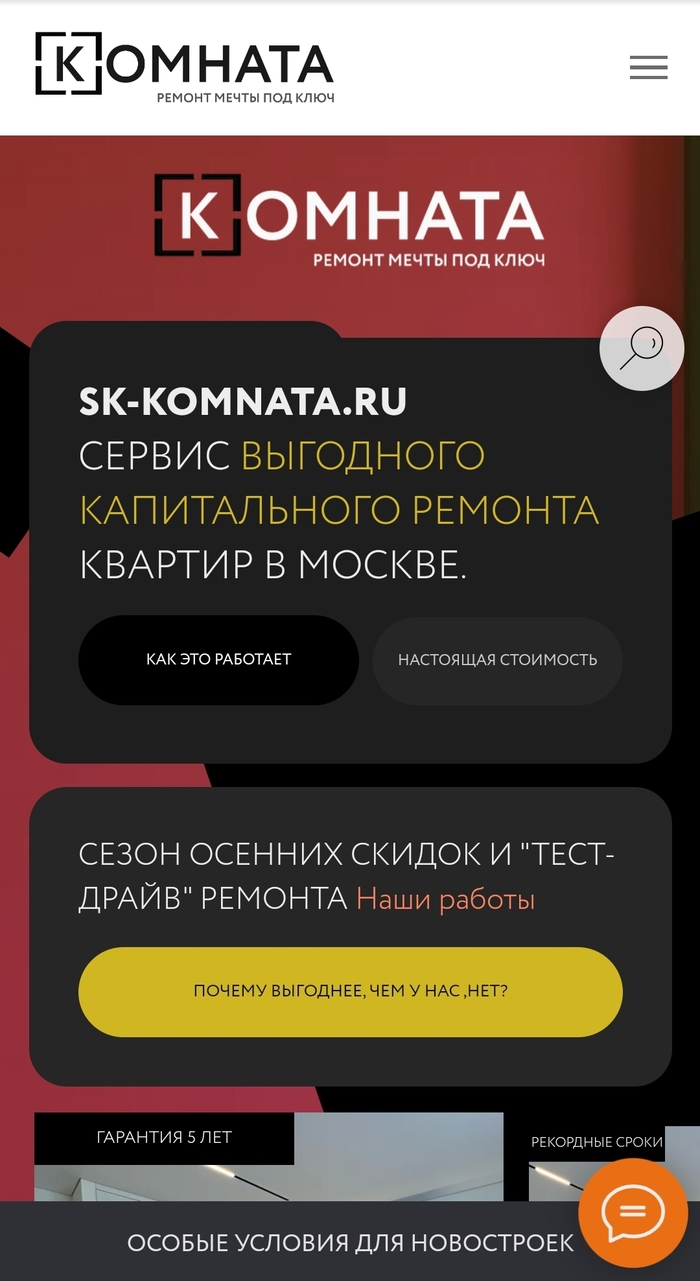
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
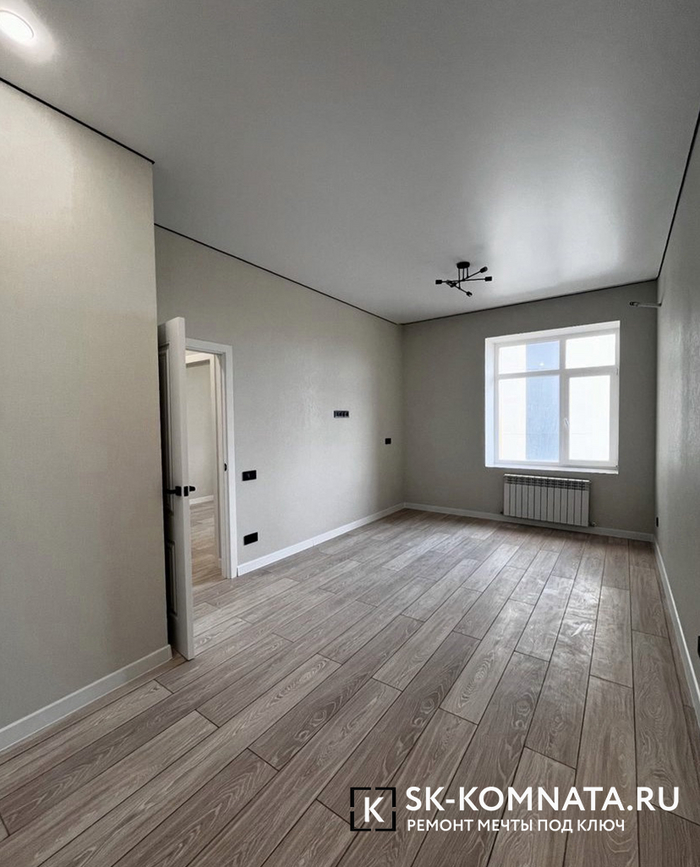
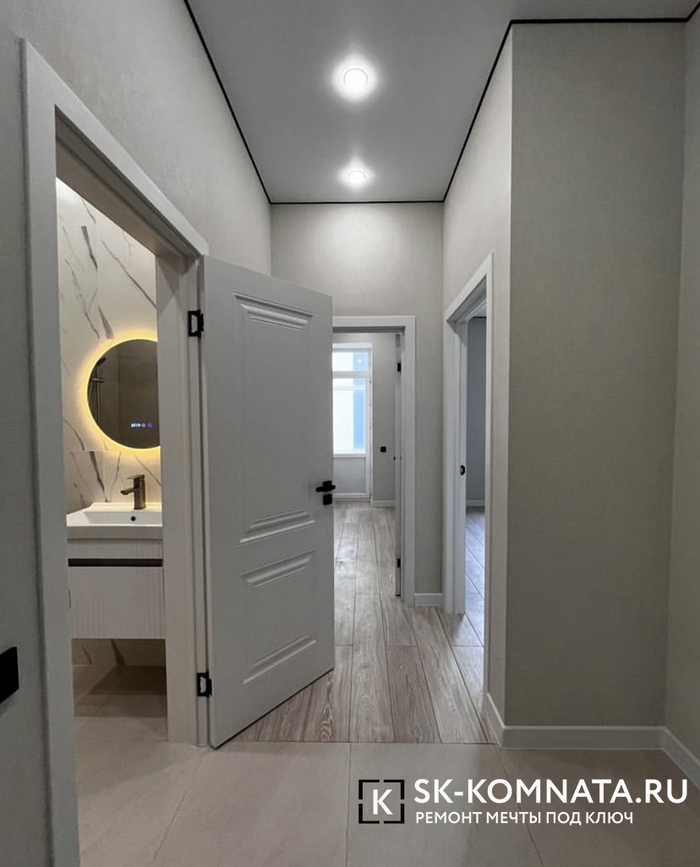
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
Рубль снова укрепляется, а значит, сейчас всё ещё хорошая возможность покупать валютные облигации для диверсификации портфеля. Главный золотодобытчик страны Полюс выждал эффектную паузу почти в 2 года и снова предлагает бонды с привязкой к доллару — со сроком до оферты 4 года.
Давайте вместе присмотримся к новому выпуску от лидера российской золотодобычи с достойным USD-купоном. Сбор заявок завершится уже завтра, выпуск будет доступен всем.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
👑Эмитент: ПАО «Полюс»
⚜️Полюс — российская золотодобывающая компания, одна из крупнейших в мире и крупнейшая в России по объёму добычи золота. Полюс обладает самыми большими запасами золота в мире, при этом себестоимость его производства — одна из самых низких.
Компания разрабатывает рудные и россыпные месторождения в Красноярском крае, Иркутской и Магаданской областях и Якутии. Крупнейший актив — месторождение Олимпиада в Красноярском крае.
По итогам 2025 г. Полюс входит в топ-15% самых эффективных производств золота в мире по показателю общих денежных затрат (total cash cost, TCC).
⛏️Глобальный инвест-проект «Полюса» — разработка месторождения Сухой Лог в Иркутской области. Его запуск позволит значительно нарастить объем добычи.
⭐Кредитный рейтинг: AAA от Эксперт РА (сентябрь 2025) и ААА от НКР (март 2026) — наивысший.
💼В обращении 5 выпусков: один выпуск в рублях, два в долларах, 1 в юанях и ещё один — с привязкой к цене золота. На предыдущий долларовый выпуск Полюс ПБО-04 я делал подробный обзор 2 года назад. В своем портфеле уже много лет держу акции Полюса и выпуск Полюс Б1Р2 в CNY.
Облигации ПАО «Полюс» на Мосбирже. Данные от 09.04.2026. Источник: сайт Мосбиржи
📊Финансовые результаты Полюс
Смотрим свежий консолидированный отчет МСФО по итогам 2025:
🔼Выручка: 713 млрд ₽ (+2,6% г/г). В долларах выручка составила $8,7 млрд, увеличившись на 19% г/г. Рост обеспечен повышением средней цены реализации аффинированного золота.
👉Скорр. EBITDA: 518 млрд ₽ (-3,9% г/г). В долларах достигла $6,3 млрд (+12% г/г). Рентабельность EBITDA немного снизилась до 72,8% (в 2024 году — 77,3%), но всё равно — впечатляющая!
🔼Чистая прибыль: 314 млрд ₽ (+2,7% г/г). В долларах выросла на 18% до $3,8 млрд, но скорректированная чистая прибыль — $3,3 млрд, что на 3% ниже 2024 года.
💰Собств. капитал: 272 млрд ₽ (рост более чем в 2 раза за год). Активы увеличились на 8,6% до 1,25 трлн ₽. На счетах и депозитах 234 млрд ₽ кэша (-8% г/г).
✅Кредиты и займы: 784 млрд ₽ (-10% за год). В долларовом эквиваленте чистый долг достиг $7,1 млрд (+14% за год). Показатель Чистый долг / EBITDA сохранился на уровне 1,1x — более чем комфортно.
📊В 2025 г. объём производства золота в аффинированном виде — 2,53 млн тройских унций, общий объём производства золота в сплавах (лигатурах) — 2,56 млн унций, объём реализации золота — 2,54 млн унций.
Источник: отчет ПАО «Полюс» по МСФО за 2025
⚙️Параметры выпуска
● Название: Полюс-ПБО-05 ● Номинал: 1000 $ ● Объем: от 100 млн $ ● Купон: до 8,25% (YTM до 8,57%) ● Выплаты: 12 раз в год ● Срок: 5 лет (1800 дней) ❗ Оферта:пут через 4 года ● Амортизация: нет ● Рейтинг: AАА от ЭкспертРА и НКР ● Выпуск для всех
👉Расчеты в рублях по курсу ЦБ на дату выплат.
👉Организаторы: Газпромбанк, ВТБ Капитал Трейдинг, Джи Ай Солюшенс, Т-Банк.
⏳Сбор заявок — 10 апреля, размещение — 15 апреля 2026.
🤔Резюме: достойно!
⚜️Итак, Полюс размещает локальные долларовые бонды объемом от 100 млн $ на 5 лет с ежемесячным купоном в рублях, без амортизации и с офертой через 4 года.
✅Очень крупный и известный эмитент. Лидер среди золотодобывающих компаний РФ с наивысшим кредитным рейтингом AAА. К тому же, на рынке сейчас дефицит новых валютных выпусков.
✅Крепкое финансовое здоровье. У Полюса один из сильнейших кредитных профилей среди российских эмитентов: высокий уровень рентабельности, стабильный положительный свободный денежный поток, а также низкая долговая нагрузка — чистый долг/EBITDA на уровне 1,1х.
⛔Риск крепкого рубля. Если доллар не будет расти в среднем хотя бы по 6-7% в год, то рублёвые корпоративные выпуски с тем же рейтингом принесут больше дохода.
💼Вывод: качественный долларовый выпуск от высоконадежного эмитента с «олдскульным» номиналом 1000 у.е. Подойдет для тех, кто хочет защититься от потенциальной девальвации на горизонте нескольких лет. При удержании бумаг от 3-х лет будет действовать налоговая льгота (ЛДВ) на валютную переоценку.
Ориентир купона 8% для эмитента с рейтингом ААА можно назвать отличным предложением. Кредитный профиль Полюса выглядит сильным на фоне сохраняющихся высоких цен на золото, ожиданий ослабления рубля и планов по удвоению объемов производства золота к 2030 г.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Злой обзор на Полюс. Есть фундаментальные причины для негативных настроений.
Держать Полюс в инвестиционный целях — удовольствие для избранных. Орловский однажды довольно точно высказался про наших золотодобытчиков: «Все они не без изъяна. Полюс — лучший, потому что в стране слепых и одноглазый — король».
Полюс лучший не потому, что хорош. Просто его коллеги намного хуже.
Не понимаете, в чем дело? Так я расскажу.
Праздник щедрости
Наслаждайтесь:
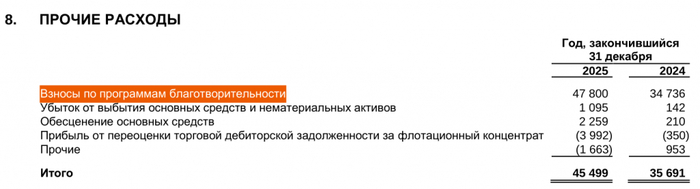
Прибыль за 2025 год: 314 млрд руб.
Взносы на благотворительность: 47,8 млрд руб. (15% прибыли)
В общем, деньги — пыль, а Господь велел делиться.
Я комментировать этот налог на наивность инвесторов не буду, потому что матом не ругаюсь.
Просто напомню, что данный финт — не единственная причуда компании. Я зла не помню, поэтому у меня всё записано:
Крупнейший российский золотопромышленник «Полюс» 7 июля 2023 объявил выкуп собственных акций по цене на треть выше рыночной.
Инвесторы поначалу восприняли эту новость благосклонно, и акции взлетели в цене на 15%, но быстро скорректировались после того, как стали понятны детали байбэка: заявки на выкуп будут удовлетворяться не пропорционально заявленному объему, а в порядке «живой очереди».
Совершенно очевидно, что кто-то из мажоритарных акционеров получит возможность по хорошей цене сократить свое участие в капитале «Полюса»
Хватит о грустном. Дальше — цифры.
Рост цен на золото не помог
Выручка: ₽695,1 млрд (+2,4%)
Чистая прибыль: ₽314,1 млрд (+2,8%)
EBITDA: ~₽520 млрд (+12%)
Крепкий рубль и падение добычи (и реализации) перемололи эффект от высоких цен. Золото растёт, а Полюс стоит на месте.
Добыча падает, рост (не) ждём
3 года назад у меня был обзор на Полюс. Тогда добыча за прошлый (2022) год была 2,5 млн унций, ждали рост до 3 в течение 3-5 лет.
И вот прошло 3 года, история повторяется, мы вернулись в 2022:
Производство золота: 2 528,8 тыс. унций (▼ -16%)
Реализация: 2 535 тыс. унций (▼ -18%)
Ощущаю дежавю. Хочется снова написать то, что уже было написано, потому что ничего не поменялось:
Добыча с пиков 2019 2024 года сокращается. В 2023 2028 году компания обещает выйти на в 2,8-2,9 млн унций.
Листаю отчёт, а там тоже всё как всегда:
Месторождения истощаются: «Снижение содержания в связи с сокращением доли богатых руд в переработке Олимпиады и Благодатного; снижение содержаний на Куранахе»
Капитальные затраты в запуск новых месторождений
Сухой Лог вот-вот будет запущен, просто сроки ещё чуток сдвинули вправо
Короче, бесконечный День Сурка.
Хотя нет. 3 года назад ждали рост, а теперь уже и не ждём. В планах — стабильные 2,5 млн:
Сухой Лог: вечная стройка
После введения санкций, запуск проекта регулярно переносится.
Я слышу про Сухой Лог так же часто, как новости о победе Трампа над Ираном.
Проект где-то рядом. В капзатратах. В презентациях. Но не на карте.
За время моих наблюдений, срок сдвинулся на 2-3 года, а бюджет вырос в ~3 раза (c $2 до $6 млрд).
Текущие сроки запуска:
1 очередь: 2028 год
2 очередь: 2029 год
Полная мощность: 2029-2030
Наш бизнес ждать. И бизнес идёт хорошо.
Итоги
Добыча за 3 года вернулась к уровню 2022 и замерла, обещанный рост до 3 млн унций испарился.
Вместо дивидендов — благотворительность на 15% прибыли.
Сухой Лог по-прежнему в далеких мечтах.
В 2026 и 2027 выручка и прибыль будут зависеть от цен на золото и курса рубля.
Если верите в золото, проще купить само золото. Не придется гадать, каким будет следующий способ вывода денег из бизнеса. Менеджмент уничтожает стоимость лучше, чем рынок.
Про изъятие сверхдоходов не буду писать — общий риск для всех акций.
В 2027 году можно будет посмотреть на Полюс с точки зрения ставки на рост добычи. Но это не точно. Я не удивлюсь, если Полюс опять отложит запуск Сухого Лога.
Золото бьет рекорды, а крупнейший добытчик в России… снижает производство. Но у компании есть козырь, который способен развернуть рынок и заставить аналитиков пересмотреть прогнозы. Все ещё возможно?
Пока рынок пытается прийти в себя после заседания ЦБ и эффекта "завышенных ожиданий", мы продолжаем разбирать свежие отчёты компаний. На этот раз — сектор золотодобычи, который в неспокойные времена остается одной из важнейших альтернатив для инвесторов.
⚡ Полюс, в отличие от рынка, полностью оправдывает ожидания. Почти год назад я уже делал хороший разбор, где указал, за счёт чего компания сможет выглядеть лучше рынка — и в итоге акции выросли на 85% только с того времени.
И в этом году компания продолжает радовать инвесторов своими результатами, показав рост прибыли и выручки на фоне рекордных цен на золото (которые с начала года выросли ≈30%, превысив $2 900 за унцию), но, к сожалению, производство всё-таки немного просело. О минусах позже, сначала показатели
Ключевые показатели за 1-е полугодие 2025 года:
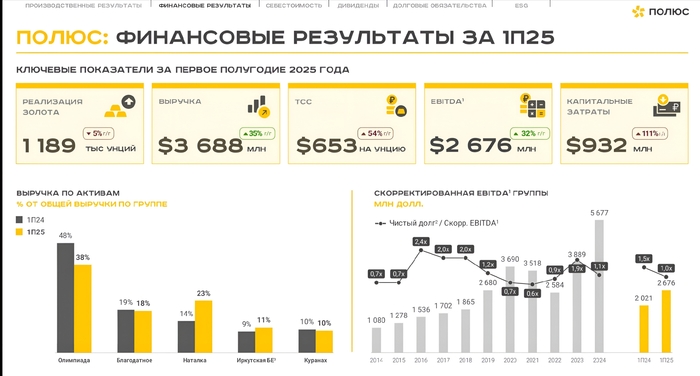
🔺Выручка выросла на 35% до 296 млрд ₽. Конечно, все это на фоне средних цен на золото выше $2900 за унцию — это рекордный уровень, который пока играет ключевую роль в росте показателя, несмотря на снижение объёмов производства.
🔺EBITDA выросла на 32% до 216 млрд ₽. Также важно, что маржа остаётся высокой (около 58%). Это показывает, что компания подтянула эффективность в контроле затрат, несмотря на инфляцию и логистические заморочки.
🔺Чистая прибыль также показала рост на 20% и составила 112 млрд ₽. Это очень хороший результат, особенно на фоне тех отчетов, которые мы разбирали ранее. Еще раз повторю: основной вклад вносит именно высокая цена на золото — это компенсирует другие минусы, вроде спада производства и роста издержек
Если говорить в целом, то отчёт мне понравился. Важно не забывать, что Полюс не отличается какой-то особой неприкосновенностью и также очень сильно страдал от санкций и сопутствующих проблем. Тем не менее быстрые решения (не всегда успешные) по переводу цепочек поставок в Азию сработали — и сработали достаточно хорошо
Единственное, наверное, к чему можно было бы придраться — увеличение затрат (ТСС) до 42 000–46 000 ₽/унция + полная себестоимость (AISC) во 2-м квартале приблизилась к 80 000 ₽/унция. Не заостряю на этом внимание, так как в большей степени это следствие инфляции и санкционного давления. При текущих ценах на золото эти вопросы отчасти нивелируются
🚧 Падение производства и гигантский козырь Полюса
На данный момент главным активом компании является рудник "Олимпиада" (51% продаж), который недавно показал снижение по ряду показателей
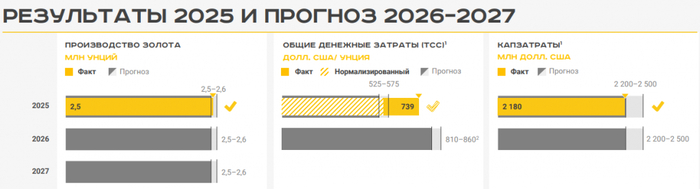
Судя по прогнозам, из-за планового снижения содержания золота в руде производство в 2025 году упадёт до 2,5–2,6 млн унций (−13,4% за год), и, по оценке экспертов в 2026–2027 годах ничего не поменяется.
Но у компании есть ответ — Сухой Лог.
⛰ "Сухой Лог" — крупнейшее месторождение в мире с ресурсами порядка 40 млн унций. В проект уже инвестировали большие деньги, запуск запланирован на 2027–2028 годы, и он способен давать 2,3–2,8 млн унций/год. К 2030 Полюс рассчитывает выйти на добычу ≈6 млн унций, обогнав всех, кроме американского Newmont
Лично считаю, что это один из главных драйверов роста, хотя многие аналитики упускают этот фактор, акцентируя внимание лишь на перспективах золота
💼 Помимо этого хотелось особо отметить успехи в снижении долговой нагрузки и вполне приятные дивиденды.
На сегодняшний день Полюс благополучно сократил чистый долг на 117,1 млрд ₽ до 507,6 млрд ₽. По соотношению ND/EBITDA также видим вполне комфортные 1,1x, что не вызывает беспокойства.. + Не так давно стало известно, что совет директоров рекомендовал дивиденды в размере 70,85 ₽ на акцию за 1-е полугодие 2025 года, что даёт выплату около 67,3 млрд ₽ (30% от EBITDA, как и обещали). Доходность небольшая, но приятная ≈3,5% по текущим значениям.
🤔 С прошлого года мое мнение о Полюсе не поменялось: это актив для долгосрочного портфеля. Я не сокращал позиции во время рыночной коррекции, даже немного докупал при удобных моментах. Пока не согласен с мнением некоторых аналитиков о том, что "расти уже некуда". У компании есть и крупные проекты (Сухой Лог), и крепкий баланс, и подтверждённые источники прибыли при высоких ценах на золото. Планирую держать долго
Очень важна ваша поддержка — плюсани пожалуйста ♥️, и подпишись на канал, чтобы не упустить от меня что-то интересное!
Во вторник днем на прошедшей неделе закупился акциями.
Получилось очень неплохо – уже во вторник вечером, среду, «после звонка», пошел рост. Настроение резко улучшилось.
Во второй половине недели планировал докупить облигаций. Варианты:
добавиться в те, что уже есть, увеличив доходность к погашению;
или план Б
купить длинные ОФЗ, с горизонтом удержания не далее, чем до конца года (в идеале), под рост тела + купонный доход. Можно получить 35% плюс-минус годовых при минимальном риске. Мне кажется – неплохой вариант, учитывая, что ранок акций уже чуток перегрет;
В итоге, пока наводил резкость с параметрами уже купленных облигаций, пока оценивал возможности других вариантов корпоратов, пока разбирался с тем, что такое обычная дюрация у облигации, что такое модифицированная, чем они отличаются друг от друга и чем могут быть полезны, длинные ОФЗ 12 февраля вечером начали движение вверх. Импульс был по всем длинным ОФЗ, которые держал в поле зрения (горизонт 10 + лет), на разную величину. Засада...!
Настроение ухудшилось, тут же в гости пришло FOMO 😆
FOMO расшифровывается как «Fear of Missing Out» и означает страх пропустить что-то важное. В проекции на инвестирование это страх упустить выгоду, потенциальную прибыль.
Оч-ч-чень неприятное ощущение!
Попытался с FOMO договориться: ну Ок, думаю, упустил, значит упустил момент. Давай остановимся на том, что эмоциональное движение котировок через какое-то время немного остынет (фундаментально-то еще в макроэкономике ничего не поменялось!), цены снизится, тут и подберем. Тем более, что средства на покупку запаркованы на ВИМ Ликвидность и, пока ожидаю, приносят какой-никакой доход. Ну, вроде полегчало.
Как раз к пятнице, определился с выбором, а тут и на объявлении ставки, котировки акций и облигаций резко пошли вниз.
FOMO также резко исчезло, быстренько продал ПАИ ВИМ Ликвидность, прикупил облигаций.
Прикупил одну бумагу — ОФЗ 26233. Расчет — на снижение ставки в течение календарного года, как следствие – рост цены на длинные облигации, разница в ценах и будет доход, плюс за это время набежит купон, который добавит профита.
Что еще?
Хорошо, что «перетряхнул» взгляд на облигации, в том числе и те, что в портфеле. Возможно переложусь в другие, более интересные, в ближайшем будущем.
Итого действия по портфелю за февраль:
Внес регулярный платеж;
Добавил акции в портфель;
Добавил облигации в портфель;
Глобально, действия, которые планировал в феврале, выполнил. Теперь можно наблюдать, следить за активами внутри портфеля, за достижением целевых значений котировками для возможной продажи, возможного ребаланса.
Совсем чуть-чуть кэша осталось на счете – на докупку «чего-то интересного и полезного» если что;
До конца месяца ожидается поступление купонов по облигациям Эталона – будут ожидать интересных идей;
Какие бумаги можно держать в фокусе на предстоящую неделю?
о потенциале роста актива к дате последних торгов, это у нас прошедшая пятница;
таргетам роста цены активов;
Как читать таблицу, указано в примечании под ней.
Что можно отметить?
С момента предыдущей сверки неделю назад, акции подросли, приблизившись к своим целевым отметкам.
По некоторым позициям суммарный профит от роста акции и выплаты дивидендов уже находится в пределах полутора десятков процентов. Не так много, если применять инвестиционный принцип – купил и держи.
Основной движущей силой, толкающей акции вверх являются ожидания начала переговоров стран уже на рабочем уровне контактных лиц.
Банковский сектор – от 15 до 30 %.
Наибольший апсайд – у ВТБ, но, актив на любителя;
Сбер – в пределах 25%;
Нефтегаз – от 14 до 38%;
Наименьший потенциал у Новатэка, учитывая произошедший на неделе рост;
У Газпрома тоже логично снизился до показателя менее 20%
Наибольший у акций Транснефти и Газпром нефти – около 38%;
Сургут-преф значения цены за неделю изменились не сильно, бумага имеет репутацию защитного актива у инвесторов, а на неделе участники торгов как раз отдавали предпочтение другим, более рисковым бумагам.
Обычную акцию Башнефти аналитики инвестдомов считают перекупленной, целевая цена у нее находится ниже текущей рыночной.
Сектор ТМТ:
фаворит сектора — Яндекс прогнозный апсайд не значительный, в пределах 15 %;
Лучше смотрятся МТС – почти 34 % и Хэдхантер. По Хэдхантеру в прошлом расчете была допущена ошибка: в расчетах потенциала роста от дивидендов, был неправильно учтен спецдивиденд, но, по факту, спецдивиденд – это разовая выплата, а следует учитывать ежегодный, регулярный дивиденд. Сейчас статус-кво в формулах таблицы восстановлен, потенциал роста включает рост от движения цены к целевому уровню и рост от ожидаемых дивидендов; Значение солидное – чуть выше 58%;
Особнячком стоят ВсеИнструмены.ру и Займер в Листе наблюдения. За обоими активами слежу, есть в портфеле как истории роста.
Ритейл.
ИКС 5 хорошо смотрится, хороший бизнес. Пожалуй лучший актив в секторе Ритейла.
Хендерсон, к сожалению, уже убежал, потенциал остался невелик. Но, бумага интересна.
Металлурги. Разброс потенциала роста от 11% (Северсталь) до чуть более 33% (ММК).
Полюс Золото, почти выработал свой потенциал.
Энергетики.
Из тех бумаг, что в таблице, диапазон роста от 37 до 49%. Обе компании имеют хороший «фундамент» для роста;
- Где можно посмотреть Лист наблюдения в полном формате?
- Ответ известен.
Не является индивидуальной инвестиционной рекомендацией.
Акции компании уже приблизились к 18 тыс. руб. за счет обновления исторических максимумов золотом (≈2840$ за тр. унцию) и предстоящего сплита.
Но возникает вопрос: "Не пора ли зафиксировать прибыль?" Тем более справедливая цена акций находится как раз в районе 18 тыс. руб. по нашей оценке.
💡Мы частично зафиксировали прибыль в акциях Полюса и переложились в другие активы, но выходить полностью не будем и вот почему👇
📌Золото на максимумах и чем дольше оно там будет находиться, тем лучше будут результаты Полюса в будущих отчетах, что может драйвить котировки и дальше вверх (а при самой низкой себестоимости добычи золота в мире, рентабельность должна быть просто шикарной)
📌Есть предпосылки для дальнейшего роста золота. Это и торговые войны, которые продвигает Трамп, и продолжение снижение ставки ФРС, и возможное будущее QE (накачка деньгами экономики).
📌В Полюсе сохраняется долгосрочная идея - реализация проекта "Сухой Лог", который сильно увеличит операционные показатели.
📌Сплит акций, который уже одобрен на общем собрании акционеров. Это сделает акции доступней для инвесторов и может привлечь дополнительную ликвидность.
❗️Также хочу отметить, что про Полюс в конце августа мы писали следующее👇
"Акции Полюса можно отнести к "сильным компаниям", которые могут принести доходность выше рынка".
⛏ Полюс вырос на 40% за 5 месяцев
🏛 iMoex вырос всего на 8% за это время
Надеемся, что вы смогли заработать на акциях Полюса вместе с нами🤝
--
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на тг канал, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит: