Школьный бизнес
Юные выдруны не теряют зря времени в школе и организовали бизнес, покрывающий все сферы услуг долгов по учебе 🦦💰
Юные выдруны не теряют зря времени в школе и организовали бизнес, покрывающий все сферы услуг долгов по учебе 🦦💰
Верховный суд удивился сам и снова удивил всех...
Итак, начинаем разбирать данное дело, причем я пока только начинаю в него погружаться, так как слушалось оно 7 лет, то есть 7 лет Дорофеев бегал от кредиторов, а кредиторы - за ним (под музыку, как в конце каждой серии Шоу Бенни Хилла).
И наверное надо начать разбор с предыстории возникновения долга перед каждым кредитором. Ведь что такое банкротство - это всего-навсего какие-то кредиторы (долг перед ними должен быть обоснован) и какое-то имущество у должника-банкрота. И далее надо просто имущество продать и деньги между кредиторами поделить пропорционально их требованиям.
То есть если имущества у должника (банкрота терминологически верно называть должником) на 10 рублей, а долг перед кредиторами - 100 рублей, то каждый кредитор просто получит 1/10 от своих требований (если исключения, если кредитор - залоговый, но об этом позже).
Поэтому начинаем знакомиться с наследием господина Дорофеева П.С. с кредиторов.
История №1, Кредитор ООО "Норд".
ООО "Систем" (зарегистрировано в Угличе), в котором Дорофеев П.С. является одним из учредителей и генеральным директором берет кредит в Райффайзенбанке (точнее, ВКЛ - возобновляемую кредитную линию, договор №НВКЛ/1652 от 01.08.2008). Выступает поручителем по этому кредиту - нормальная практика для любого банка, так как в большинстве случаев у мелких ООО (да и у крупных тоже) имущества толком нет, отвечать особо нечем, поэтому все банки хотят физических лиц в качестве поручителей. При этом всё-таки был ещё какой-то залог, то есть в качестве обеспечения исполнения обязательств было заложено какое-то имущество ООО "Систем", но какое именно - найти не удалось. Скорее всего, какая-то мелочь и основная защита банка от рисков - это поручители.
Кроме того, в качестве поручителя выступил Тихменев Константин Викторович (второй учредитель) и ещё некое ООО "Витал Индастриз" (в нем генеральный директор - Дорофеев Сергей Васильевич, отец нашего героя). Как будто бы банк со всех сторон подстраховался - и залог и поручители (аж 3 штуки).
Затем ООО "Систем" перестает платить по кредиту и банк обращается в Рыбинский городской суд Ярославской области (дело №2-1115/11). Размер задолженности - 4 756 611,32 руб. Казалось бы, простейшее дело, есть должник ООО "Систем", есть поручители, деньги они брали, теперь надо отдавать. Но не таков наш герой.
В Рыбинском суде начинается цирк, который можно устроить примерно всегда, когда есть несколько действующих лиц: медленное, неторопливое затягивание процесса, все участники действуют согласованно и заявляют ходатайства по очереди. Если заседание отложено - значит цель достигнута и следующие ходатайства будем заявлять уже на следующем заседании.
Сначала господин Тихменев заявляет встречный иск о том, что он свой договор поручительства не подписывал. Райф, как истец, сначала слегка охреневает, но потом в процессе судебного разбирательства выясняется следующее (чуть забегу вперёд, в решении суда есть сведения о допросе кредитного инспектора Райфа Барковой С.С.).
Что, оказывается, действительно кредитный договор ООО "Систем" и свой договор поручительства подписывал Дорофеев П.С. в банке и вроде как сам. А вот Тихменев в банк не приходил, проект договора поручительства ему направили через Дорофеева, и потом Дорофеев принес подписанный якобы Тихменевым договор поручительства.
Казалось бы, классика. Все документы должны подписываться при Вас. Если Вам принесли уже заранее подписанный договор или расписку (особенно расписку, особенно Ваш старый и хороший друг, который берет денег в долг) - с высокой долей вероятности там будет чужая подпись. И всё, таким топорным приёмом Тихменев "выскакивает" из поручительства. Огромный косяк Райфа, который лишил его одного поручителя.
Здесь - лирическое отступление. Есть разные люди и разные бизнесмены. Есть те, кто добросовестно берет кредит, добросовестно пытается его отдавать, и, если не вышло - банкротится. Но тут человек изначально подстилал себе соломки и отдавать что-либо не собирался. Иначе бы подпись поручителя была бы настоящей.
Райф, надо отдать должное, признает свою ошибку, не пытается даже бодаться за эту подпись и убирает Тихменева из ответчиков. Окей, у нас же есть ещё целых два поручителя.
- Ха-ха, подержите моё пиво!, говорит в ответ Дорофеев. Да, поручительство ООО "Витал Индастриз" было.
Но далее следует ещё одна темная история. Ведь как работает поручительство?
Некое лицо, поручитель, обязуется отвечать по определенным обязательствам должника. Не по всем, а по тем, которые указаны в договоре поручительства. К слову сказать, в теории поручительством может быть обеспечена только часть обязательств должника перед кем-либо. Или, к примеру, поручитель может отвечать только в пределах определенной суммы. Понятно, что банки всегда хотят, чтобы поручитель полностью отвечал по всем обязательствам должника.
И ООО "Витал Индастриз" вроде как подписало договор поручительства (никем не оспаривается). Но далее (внимательно следите за руками) в первоначальный договор о кредитной линии №НВКЛ/1652 от 01.08.2008 в 2010 году внесли изменения (которые должник ООО "Систем" в лице Дорофеева П.С. подписал). И обязательства то перед банком формально меняются (как-то меняются, сильно или не сильно - надо разбираться), а поручители были готовы отвечать только по старым обязательствам.
Значит надо подписывать изменения ко всем договорам поручительства (или новые договоры поручительства). Окей, подписываем. И что делает наш герой, понимая что в Райфе сидят лохи джентльмены, которые всем верят на слово, и которым можно просто принести какие-то уже подписанные доки? (Тут мне карта и поперла! (с)).
Правильно! Приносит подписанный договор поручительства, но со стороны ООО "Витал Индастриз" почему-то подписант не генеральный директор Дорофеев С.В., а почему-то Дорофеев П.С. И Райф это снова хавает!
Здесь надо сделать маленькую ремарку о нашем законодательстве. Это был 2010-2011 год и действовала старая редакция ст. 367 ГК РФ. Вопросов к нашим законодателям даже сейчас очень много, но тогда многие нормы закона были просто дырявыми. Почему-то исходя из старой редакции статьи, если поручитель поручился за исполнение какого-то обязательства, а затем это обязательство изменилось (ответственность увеличилась или ещё какие-то неблагоприятные последствия), то поручительство прекращалось полностью (!).
Глупость? Конечно! И с 2015 года действует новая редакция, согласно которой поручитель просто отвечает на прежних условиях (всего-то спустя 20 лет существования ГК поправили эту дырку). Поручился и обязательство изменилось? Отвечай в том объеме, за который поручился изначально. Но тогда поручительство прекращалось совсем.
Итак, в процессе судебного разбирательства выясняется, что изменения к договору поручительства ООО "Витал Индастриз" подписаны неуполномоченным лицом, а значит поручительство ООО "Витал Индастриз" прекратилось ... 2-0 в пользу Дорофеева! Ещё один поручитель отваливается, гипс снимают, клиент уезжает.
Ладно, говорит Райф, есть ещё поручитель - сам Дорофеев П.С. и основной должник ООО "Систем"...
Продолжение следует...
История, после которой фраза «списали долги — и свобода» звучит уже не так уверенно. Женщине 62 года списали 1 381 136 ₽ долгов банку и налоговой — и через 4 месяца после «счастливого финала» дело отменили и пересмотрели заново. А один долг — 1 250 000 ₽ бывшему мужу — не списали вовсе. Дело № А78-7791/2024, Арбитражный суд Забайкальского края.
Исходная точка. Гражданка П., пенсия по старости — 11 374 ₽, до января 2024-го была зарегистрирована как ИП. В реестр кредиторов попали 1 176 941 ₽ Сбербанка и 204 195 ₽ налоговой. Итого 1 381 136 ₽ при пенсии в 11 тысяч.
Что было до банкротства. В марте 2023 года она продала квартиру в посёлке Забайкальского края за 2 500 000 ₽. Квартира общая, супружеская. Сама сделка чистая: рыночная цена, посторонний покупатель — финансовый управляющий позже искала основания её оспорить и не нашла.
Проблема не в продаже. Проблема в том, куда ушли деньги. Выручкой должница распорядилась одна: 850 000 ₽ — первый взнос за новую квартиру в Чите, купленную вместе с дочерью за 4 850 000 ₽; переводы дочери — 812 000 ₽ и 450 000 ₽; остальное — ремонт и долги знакомым. А половину мужа — 1 250 000 ₽ — не отдала.
Дальше по нарастающей. 15 июля 2024 года она сама подаёт заявление о банкротстве. В списке кредиторов — банк и налоговая. Мужа в списке нет. В октябре 2024-го — развод. 23 апреля 2025 года суд завершает процедуру и освобождает её от обязательств, включая незаявленные: первая инстанция посчитала, что супруг «косвенно осведомлён». От подачи до «свободы» — 9 месяцев.
Казалось бы, финал. Но в мае 2025-го бывший муж подаёт апелляционную жалобу: о деле его никто не известил, хотя затронуты его имущественные права. И вскрывается всё. Судебное извещение вернулось за истечением срока хранения, а по адресу его регистрации в другом регионе корреспонденцию вообще не направляли. Апелляция отменила определение и рассмотрела дело заново — по правилам первой инстанции.
2 октября 2025 года — новый финал. Долги Сбербанку и ФНС списаны: тут всё честно, кредиторы в деле участвовали. А долг бывшему мужу 1 250 000 ₽ — не списан. Действия должницы суды назвали недобросовестными и злостным уклонением: деньги от продажи общей квартиры были, возможность передать супругу его долю — была. Кассация в феврале 2026-го оставила это без изменений.
И сверху — судебные расходы. Бывший муж взыскал с неё 45 756 ₽ за юриста (просил 70 766 ₽, но суд срезал часть: представитель лично ни в одном заседании не участвовал). Итого после банкротства у неё осталось около 1,3 млн ₽ обязательств перед бывшим мужем. А дело вместо 9 месяцев заняло больше 2 лет.
Что унести с собой:
1. Кредитор, который не знал о процедуре и не мог знать, после её завершения сохраняет право требовать долг. «Забыть» человека в списке — не способ избавиться от долга перед ним, а способ похоронить весь результат процедуры.
2. Супруг — полноценный участник дела о банкротстве, если затронуты его имущественные интересы. Даже бывший. Даже если развод оформлен посреди процедуры.
3. Продать общее имущество по рыночной цене постороннему — законно, и эту сделку оспорить не смогли. Но потратить всю выручку по своему усмотрению и не отдать второму супругу его половину — это уклонение. Суд смотрит не только на сделку, но и на движение денег после неё.
4. Последовательность «продала общую квартиру (2023) → подала на банкротство (июль 2024) → развелась (октябрь 2024)» суды прочитали насквозь. Она и легла в основу вывода о недобросовестности.
5. Проигрыш спора с кредитором — это ещё и его расходы: к несписанным 1 250 000 ₽ добавились 45 756 ₽ за юриста бывшего мужа.
6. Один неизвещённый участник растянул дело с 9 месяцев до 2 с лишним лет: апелляция, пересмотр, кассация, отдельный спор о расходах.
Обычная оговорка: это разбор конкретного дела, а не юридическое заключение — при других деталях суд может оценить ситуацию иначе. Если у вас общее имущество, развод или сделки за последние 3 года — это ровно те вещи, которые стоит разобрать до подачи, а не во время. Проверить, какой путь списания вам подходит в принципе, можно за 5 минут в нашем бесплатном боте — анонимно, 14 вопросов.
Мы ничего не продаём и не ведём к юристам. Больше таких разборов — в нашем канале
США могли бы решить проблему своего огромного госдолга, просто аннулировав его, как это делали в древней Месопотамии. Такое мнение на страницах газеты New York Times высказал Пол Винья, автор посвященной истории денег книги "Всемогущий".
"У древних обществ был другой метод борьбы с долгами. Это называлось амарги - заявление о полном списании государственного долга", - пишет он, указывая на то, что предлагаемые сейчас решения проблемы американского госдолга "крайне маловероятны или крайне разрушительны".
По словам Винья, жители древней Месопотамии и других древних государств понимали, что экономическая система, построенная на кредите и процентах, склонна к сбоям, когда долги растут, поэтому и изобрели такой способ. "Амарги был ответом на постоянную проблему, которая была признана в древнем мире: долг увеличивался, пока не дестабилизировал общество", - утверждает автор.
Он также приводит примеры аннулирования государственных долгов в древних Афинах и Спарте, отмечая, что такая практика "срабатывала", и предлагает сегодняшнему руководству США подумать об использовании метода. "Широкомасштабное списание государственного долга следует воспринимать серьезно", - пишет Винья, добавляя, однако, что в новейшей истории эффективность списание долгов была "неоднозначной".
Привет, вот и я созрел поделиться прям точно умной мыслью. Мы постоянно видим как пробиваем дно по уровню просроченных кредитов и займов.(Статы прям куча в интернете) У моей знакомой огромные долги, ей регулярно отключают электричество, названивает нечисть с угрозами, но она ничего не хочет менять. Я пришел в сферу списания долгов и вижу каждый день таких людей сотнями. Они слишком благородные или инертные? они самых честных правил, что взяли в долг у банка и решили по любому отдать? Они боятся, что скажут друзья и родственники? Ведь друзья не будут их кормить и одевать. Каждый имеет право на ошибку, тем более финансовую. Большинство из таких людей даже не имеет собственности и им нечего лишаться в процессе списания этого долга. В чем проблема??
Заметьте ни слова про рекламу, хотя могу подсказать как реально заработать в таких делах.
Граждане РФ, прошедшие банкротство, массово находят на «Госуслугах» старые долги.
Несмотря на то, что обязательства должны были быть полностью списаны, ФССП снова открывает по ним исполнительные производства, а конкретно по взысканию исполнительского сбора
Предполагаю, что это технический сбой в системе. Однако : если начнутся автоматические списания со счетов, аресты и запреты нужно будет предпринимать действия.
Необходимо обратиться в свой отдел через госуслуги, очно или посредством Почты России и приложить определение о завершении процедуры реализации.
Может, конечно, ввели какие-то изменения в законодательство о которых я не знаю…
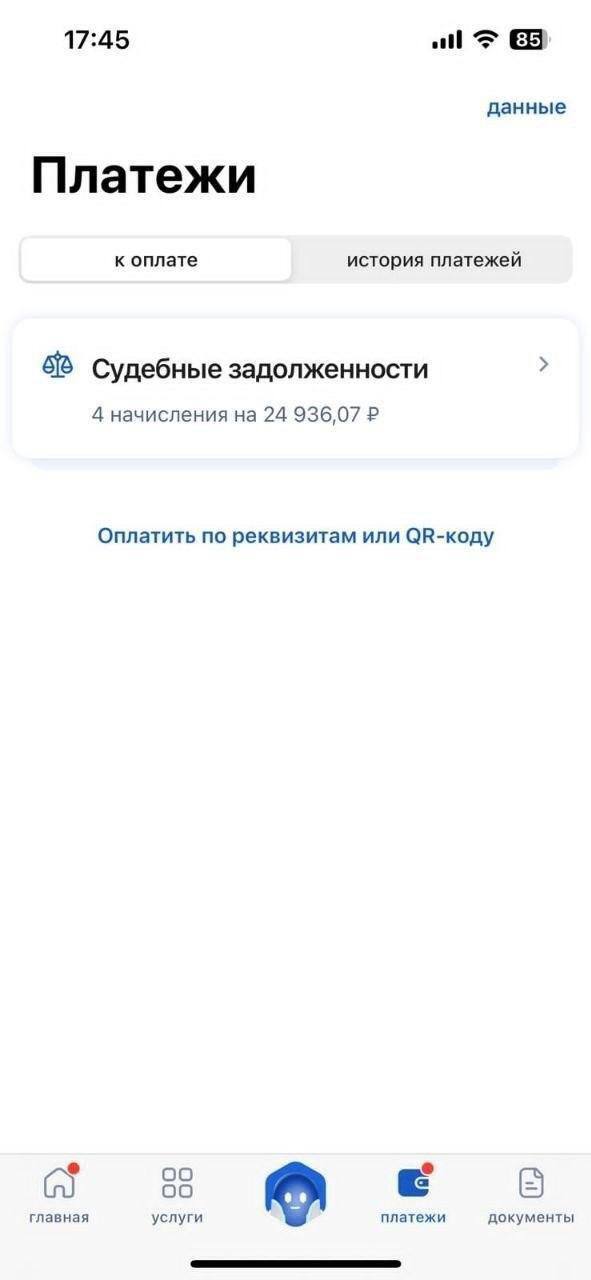
Скорее всего дело было так: есть долг, по нему выдали судебный приказ, приказ отменили, но это не отменяет долг. Лишь исключает его принудительное взыскание по суду.
Почему не было информации в бки? Не все бки просмотрели, не так смотрели, не вовремя внесли, ошибочно вносили а сейчас поправили или сейчас ошибочно.
Ещё могли индексировать суммы по выплаченным долгам и это по факту новый долг. Но инфу о долге давать обязаны. По телефону и по почте как ответ на обращение. Там есть заморочки с идентификацией и соблюдением законов 152 и 230, но всё быстро решаемо. Возможно отказывают в информапии именно по причине отсутствия идентификации. Жалобу в фссп написать можно, даже через госуслуги её послать, по форме думаю ст19.2 230фз подойдёт, но быстрее выяснить всё по телефону,
Что за коллектор если не секрет?
В общем отправили коллекторам письмо с требованием предоставить доказательства задолженности, они проигнорировали... планируем жаловаться в ФССП... подскажите: куда ещё можно отправить на них жалобу. Для особо одарённых хейтеров: если долг есть реальный, который мы ранее не погасили и не отменили, то мы готовы конечно же оплатить, но никакой информации они не дают ни почтой, ни на электронку, чтоб мы проверили