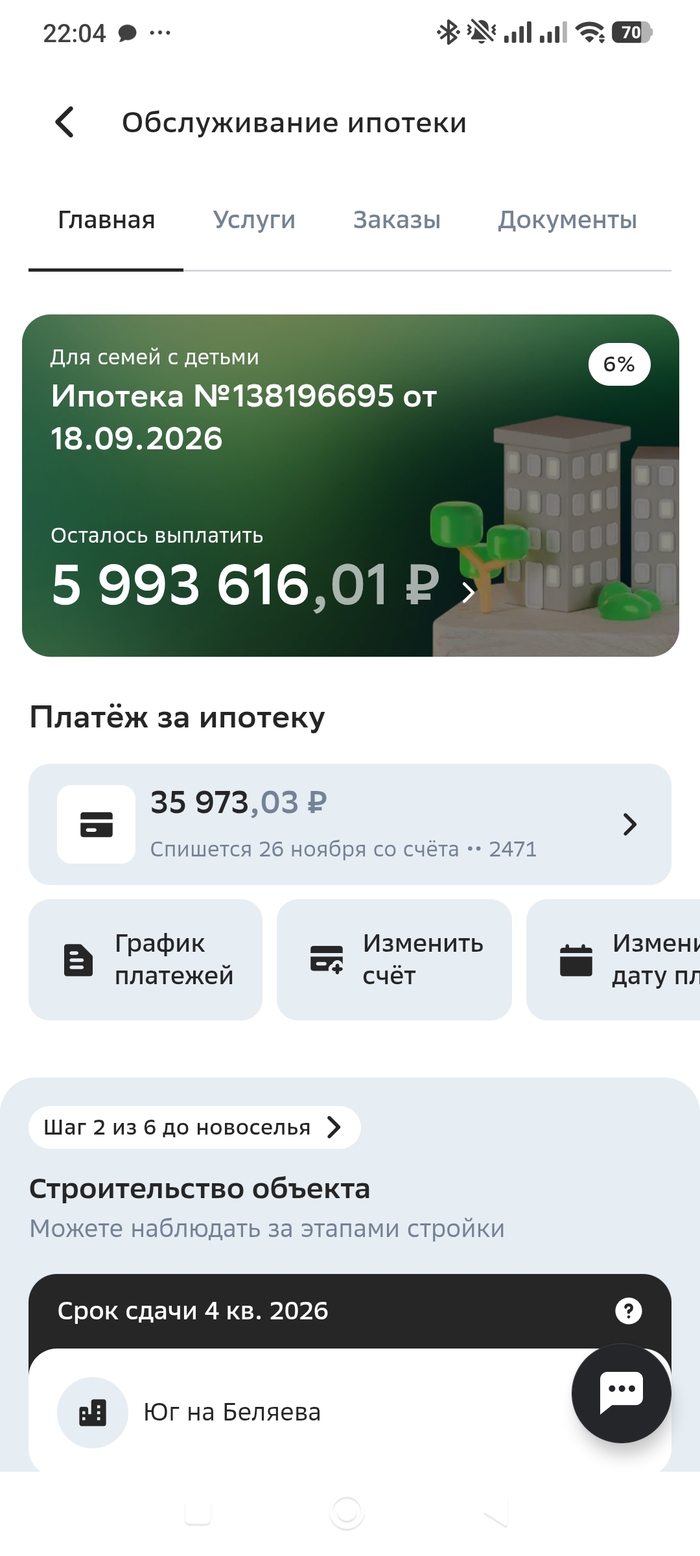
Всем привет. Пишу свой первый пост и этот пост благодарности, но все по порядку. Дело происходило в августе месяце 2026 года. Город в любимой Республике Татарстан, население менее 90 тысяч человек. Наш город входит в перечень городов без новостроек, это значит, что по семейной ипотеке можно рассматривать жилье в многоквартирных домах младше 20 лет. Сыну на тот момент было 7-8 месяцев. Нашли квартиру с евроремонтом, с панорамными окнами на город, с индивидуальным отоплением, тёплыми водяными полами, евротрешка ( она же двушка с большой кухней 20 м2). Оформляли семейную ипотеку с одним ребёнком под 6%. По оценке банк ( Сбербанк, платформа ДомКлик. Не реклама) снизил стоимость квартиры, а это значит, что от этой суммы банк выделяет только 79.9%. Бог с ним, квартира очень понравилась, решили продавать на тот момент нашу квартиру двухкомнатную хрущевку 43м2 с ремонтом, чтобы внести первоначальный взнос и жить дальше в 80м2. Последнее согласование с банком, условно ударили по рукам, и пошла наша заявка на финальное одобрение. Через 15 минут перезванивает другая девушка и говорит, что банк выделяет на 1 млн меньше. Я опечалился, опустились руки, т.к. взял в долг уже порядка 1.5 млн рублей и еще 1 млн. я точно не насобираю, о чем сказал девушке без негатива, сильно уставшим голосом от всей этой нервотрепки: "Девушка, Вы каждые 15 минут меняете правила игры. Не конкретно Вы, а банк, я не успеваю за Вами". Девушка спросила, получается ли у нас при таких условиях, на что я ответил, что к сожалению нет. Она сказала, что ей очень жаль, и в голосе у неё прям звучало это сочувствие. Договорили. И тут вступает в дело человеческий фактор в добром свете. Эта девушка отозвала нашу заявку, и провела ее по ручному согласованию на изначальную сумму, на которую мы готовы. Сейчас уже 20 октября, сделку провели в сентябре до изменения условий семейной ипотеке и все это благодаря неизвестной девушке, которая работает в банке. Девушка, если вы это читаете, хочу выразить Вам благодарность от всей души, спасибо Вам от всей моей семьи! Вы сделали очень доброе дело и дай Бог добро к Вам вернется! Не все герои носят плащи!
Моя жена никак не отпускает для себя идею квартиры в Москве.
Ни высокие проценты, ни банкротство застройщиков, ни статистика роста нериализованного жилья, ее не смущают.
Смотрит различные варианты в нельзяграмме, где риэлторы чуть ли не за чашку кофе предлагают такие варианты.
И если например без ПВ - с оплатой в 30-40 тысяч месяц, выясняется что это на 2-3 года, а потом бери ипотечный кредит по ставке ЦБ.
То вот эта схема меня сильно напрягает.
Квартиры в Новой Москве - застройщики А101, но лот представляет менеджер/риэлтор.
Условия 680000 первоначальный взнос, есть семейная ипотека, субсидирование от государства и застройщика.
Поставили Хэ в комментарии, и тут же на связь вышел менеджер.
общается исключительно голосовыми.
Для оформления ипотеки нужен созаемщик
Нужна предварительно одобренная семейная ипотека.
И
Требуется взять еще ПОТРЕБИТЕЛЬСКИЙ КРЕДИТ В БАНКЕ! Который будет гасить застройщик (вот на этом моменте, у меня логичный вопрос, а тогда мы тут зачем? Берите этот кредит хоть на охранника, хоть на собаку, раз вы его хотите платить )
Говорит очень уверенно, предлагает создать общий видеочат и тд.
Чуйка на стороже.
Что думаете именно такую схему на поисковике не нашел.
Банками с 1 октября могут предоставляться кредиты по программе «Семейная ипотека» на длительный срок, однако период государственного субсидирования ставки теперь ограничен 15 годами разъяснил Банк России в информационном письме от 9 октября 2026 года.что важно знать: 1. процентная ставка по кредиту на период свыше 15 лет может быть увеличена не более чем на 4 процентных пункта, но не выше ключевой ставки на тот момент плюс 3 процентных пункта (для кредитов на оплату работ по строительству индивидуальных жилых домов – плюс 3,5 процентного пункта). 2. график платежей банки должны формировать исходя из того, что ставка по кредиту по истечении льготного периода будет увеличена на 4 процентных пункта, если меньшее значение не предусмотрено договором 3. банкам рекомендовано информировать заемщиков о том, что размер платежей для периода кредитования по истечении 15 лет может измениться в зависимости от того, какой будет ключевая ставка. 4. Расчет долговой нагрузки заемщика и полной стоимости кредита на период кредитования по истечении 15 лет рекомендовано делать с учетом ставки по кредиту, увеличенной на 4 процентных пункта, если меньшее значение не указано в договоре.
Всем привет! Решил начать вести свой блог по поводу инвестиций. Сразу скажу, что я в них не слишком сильно разбираюсь, поэтому это не ИИР (Инвестиционная индивидуальная Рекомендация) . До этого момента у меня я всегда довольно скептически к ним относился, но сейчас мы с женой взяли семейную ипотеку под 6% на 25 лет с ежемесячным платежом 38к, и я подумал, а вообще возможно ли накопить такую сумму, чтобы мой ежемесячный инвестиционный доход закрывал мою ипотеку?
Если посчитать, то для получения такого ежемесячного дохода мне нужно инвестировать около 3,5 млн рублей. Таких денег, увы, у меня пока нет, а если бы были, то я бы не стал писать об этом блог.
Для накопления такой суммы инвестиционный калькуляторы мне говорят, что я должен вкладывать около 15 тысяч в месяц под 14% в течение 10 лет. Сумма, конечно, большая, думаю, не имея ипотеки, я бы смог столько вкладывать.
Так как я только начинающий инвестор и всего боюсь и много не знаю, я решил начать с малого и вкладывать тысячу рублей с зарплаты и тысячу с аванса, плюс, если у меня останутся лишние деньги, то буду вкладывать. Также в инвестиции я буду вкладывать кешбэк с карты, иногда он составляет до 750 рублей, что позволяет прикупить какую-то ценную бумагу.
Что по итогу получается: около 3 тысяч рублей я буду инвестировать в месяц, плюс весь полученный доход я буду реинвестировать снова в инвестиции, и если так посчитать, то для накопления нужной мне суммы я затрачу около 21 года... Но будем надеяться на лучшее, и, возможно, в будущих месяцах я буду инвестировать больше, чтобы прийти к цели намного раньше.
В целом мой инвестиционный путь будет консервативным, по возможности буду вкладываться в облигации и чуть-чуть в акции. Облигации будут государственные и корпоративные.
Какие облигацию у меня в приоритете:
С выплатой раз в месяц
Без оферты
Без амортизации
С высоким рейтингом
Высокой ставкой по купону.
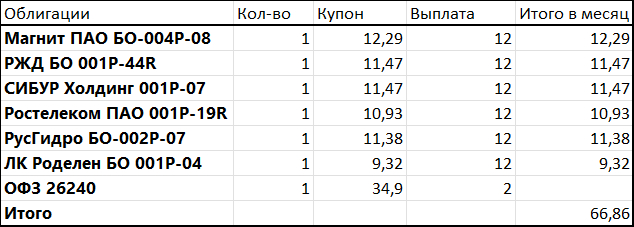
Так как ипотеку я взял в сентябре, то и инвестировать я стал тоже в сентябре, и уже суммарно я наинвестировал около на 6 278,36 ₽. Стоимость портфеля составляет 6 182,18 ₽.
И вот что я в итоге прикупил, не судите строго
Мой портфель на 12.10.2026
График выплат на 12.10.2026
По ОФЗ у меня есть небольшой план: докупить еще несколько бумаг и заполнить пробелы по другим месяцам, чтобы получать доход каждый месяц.
Пост вышел большим и сумбурным, буду рад услышать вашу критику и подсказки для начинающего инвестора. Надеюсь, у меня все получится, и я не буду платить за свою ипотеку из своего кармана.
Буду вести здесь свою ежемесячную статистику. Подписывайтесь, если интересно :)
Депутаты партии выступили против недавних ограничений программы для жителей небольших населенных пунктов и регионов, где строится мало нового жилья. Глава фракции Леонид Слуцкий уже направил официальное обращение министру финансов Антону Силуанову с требованием отменить новые правила.
Суть ограничений
С 1 октября правила выдачи льготных кредитов для семей с двумя несовершеннолетними детьми стали заметно строже. Теперь, чтобы получить семейную ипотеку в малых городах (где живет до 50 тысяч человек) и в 35 «малостроящих» регионах, младшему ребенку обязательно должно быть меньше 7 лет. Если дети старше этого возраста, льготный кредит семье больше не одобрят. Кроме того, базовая ставка для таких семей в общем случае выросла до 8% годовых.
Новые правила бьют по регионам
В ЛДПР отмечают, что из-за этих нововведений без поддержки остались десятки тысяч российских семей. В небольших городах выбор квартир в новостройках сильно ограничен, и зачастую единственным способом улучшить жилищные условия остается строительство собственного дома. Лишая людей доступных кредитов только потому, что их дети подросли, государство ставит под удар рождаемость и лишает граждан шанса на свое жилье.
Что предлагает партия
Леонид Слуцкий подчеркнул, что семейная ипотека помогла улучшить условия уже двум миллионам семей, поэтому урезать ее категорически нельзя. Партия требует вернуть прежние, более доступные условия программы. По мнению политиков, это восстановит справедливость и вернет право на покупку или строительство жилья тем, кто в этом действительно нуждается.
МОСКВА, 8 октября. Инвестор в области недвижимости в РФ оформил более 100 ипотечных кредитов для покупки апартаментов. Об этом рассказала ТАСС заместитель руководителя ипотечного департамента федеральной компании "Этажи" Татьяна Решетникова.
"Один человек с хорошим первоначальным взносом оформлял более 100 ипотечных кредитов для покупки апартаментов в банке, в котором можно было оформить кредит в счет будущих арендных платежей, поэтому подтверждать доход не потребовалось. Что касается льготных кредитов, то когда не было ограничений на "одна ипотека в одни руки", оформляли до 8-10 льготных кредитов", - отметила Решетникова.
Директор компании "Метриум" Дмитрий Проскурин вспомнил случай с 26 кредитами на одного ипотечного заемщика. Такой результат зафиксирован Счетной палатой России по итогам аудиторской проверки в 2024 году. Банки предоставили эти займы в рамках различных госпрограмм. До декабря 2023 года свыше 115 тыс. россиян оформили два и более льготных кредита в инвестиционных целях. Впоследствии правительство значительно скорректировало принципы субсидирования займов, учтя негативный опыт.
"Теперь меры поддержки носят адресный характер и направлены исключительно на решение жилищного вопроса. Сейчас действует принцип "не более одного льготного кредита в одни руки". Более того, с февраля 2026 года разрешено оформление лишь одной семейной ипотеки на обоих супругов", - отметил Проскурин.
В то же время законодательных ограничений по числу рыночных жилищных кредитов нет, добавил эксперт. Большинство банков самостоятельно устанавливают ограничения, как правило, до трех выдач в год и до пяти действующих займов одновременно. Тем не менее клиенты со стабильно высоким уровнем доходов и значительными накоплениями могут рассчитывать на особые условия. Это связано с тем, что они не входят в число высокорискованных заемщиков и обычно гасят ипотеку в сжатые сроки.
Долговая граница
На практике максимальное число ипотек определяет финансовое положение заемщика и его показатель долговой нагрузки, отметил в беседе с ТАСС совладелец агентства Dolgov PRO Михаил Долгов.
"Банк складывает платежи по ипотеке, потребительским кредитам, автокредитам, рассрочкам и кредитным картам и сопоставляет их с доходом клиента. При показателе долговой нагрузки (ПДН) до 40-50% вероятность получить следующую ипотеку сохраняется высокой. После 50% банки относятся к заявке заметно осторожнее, а при нагрузке выше 80% получить еще один крупный кредит крайне сложно", - сказал Долгов.
Во втором квартале 2026 года на заемщиков с ПДН выше 80% пришлось менее 4% выдач жилищных кредитов, добавил эксперт.
Что мы имеем в итоге: Банки выдавали не контролируя сознательно с умыслом в большом количестве льготных ипотек в определенный срок, чтоб в последствии льготную ипотеку при поддержке государства было затруднительно получить реальным нуждающимся, схема проста до безобразия.
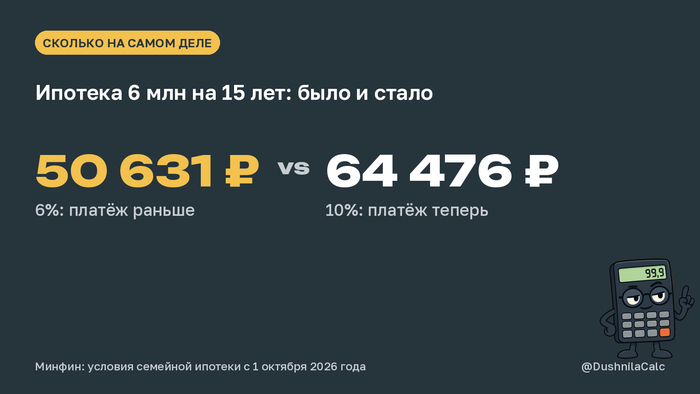
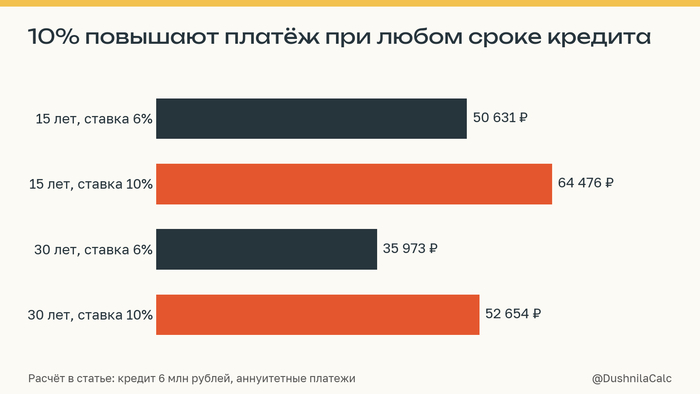
Один ребёнок для новой ипотеки в регионе теперь стоит 13 845 рублей в месяц. Не в переносном смысле: заём на 6 млн рублей на 15 лет подорожает с 50 631 до 64 476 рублей ежемесячно.
С 1 октября 2026 года семья с одним ребёнком младше семи лет сможет взять эти 6 млн в регионе под 10%, следует из условий Минфина. Раньше при том же лимите действовали 6% — это видно из прежних условий программы.
Я специально не искал «среднюю квартиру». Её всё равно не существует в природе, зато лимит кредита 6 млн существует. Сумма и срок одинаковые, платёж аннуитетный. Поменялась ровно одна цифра в витрине.
Под 6% за 15 лет семья отдаст 9 113 654 рубля, из них 3 113 654 рубля — проценты. Под 10% выйдет 11 605 736 рублей, а процентов будет 5 605 736 рублей.
Разница — 2 492 082 рубля за те же 15 лет. В банковской формулировке это «ставка 10%». В семейной — 180 переводов, каждый на 13 845 рублей больше. Условия умеют быть очень компактными, когда их печатают крупным шрифтом.
Новые правила не трогают уже оформленные кредиты. Самое дорогое слово в этой новости — «новые».
Можно возразить, что ипотеку часто берут на 30 лет. Можно, но льготная ставка действует не дольше 15 лет, указано на странице Правительства. Дальше ставку пересчитают по условиям договора и будущей ключевой ставке.
При сроке 30 лет первые 15 лет платёж составит 35 973 рубля под 6% или 52 654 рубля под 10%. И к окончанию льготы остаток долга будет около 4 263 000 или 4 900 000 рублей. Более высокая ставка успевает не только забрать больше денег, но и оставить больше долга.
Семейная ипотека не исчезла. Просто для семьи с одним ребёнком в регионе её цена выросла на 13 845 рублей в месяц за тот же кредит. Интересно, у многих семей такая сумма уже лежит в бюджете отдельной строкой?