Жители деревни Пиддингтон, которые голосовали за отделение от Британии, захотели официально обратиться к президенту США Дональду Трампу с просьбой о присоединении к Соединенным Штатам. Об этом председатель приходского совета Пиддингтона Тим Макнелли сообщил Newsweek.
По его словам, о включении в состав США попросят в случае реализации британского плана по размещению 1250 беженцев на окраине деревни.
Фото: Hannah McKay / Reuters
Один из членов совета, Майкл Никсон, сообщил, что жители деревни получили огромную поддержку от граждан США. При этом он подчеркнул, что представители Пиддингтона не вели переговоры с американским правительством.
Лагерь для беженцев хотят обустроить на территории бывшей военной базы на окраине Пиддингтона. Подобные объекты уже действуют в графствах Сассекс и Эссекс.
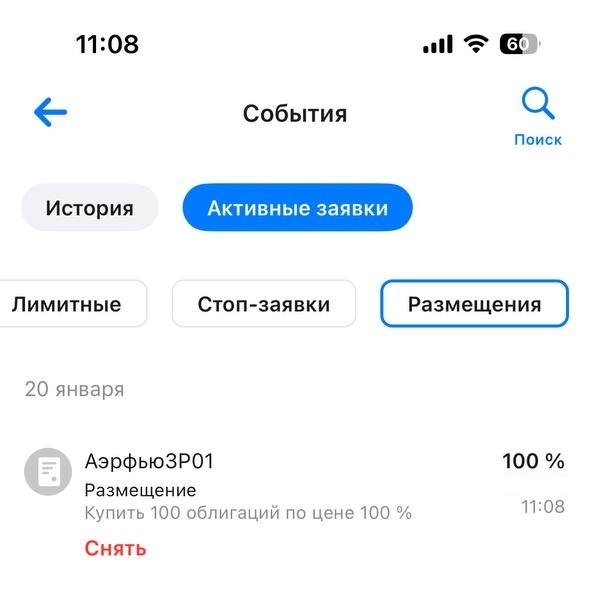
Наконец-то можно поживиться интересными размещениями облигаций на бирже, вашему вниманию представляю: Аэрофь3Р01. Если кратко, почему стоит принять участие: классика на 2,5 года, доходность до 22,13% YTM, без оферты (эмитент часто устанавливает размер купона только до даты оферты, а после неё он может измениться в худшую сторону) и амортизации (низкая доходность обходит вас стороной, т.к. каждая частичная выплата уменьшает номинал облигации, и последующие купоны рассчитываются исходя из оставшейся номинальной цены). А теперь давайте подробно рассмотрим эмитента и его выпуск:
✈️ Чем же занимается Аэрофьюэлз?
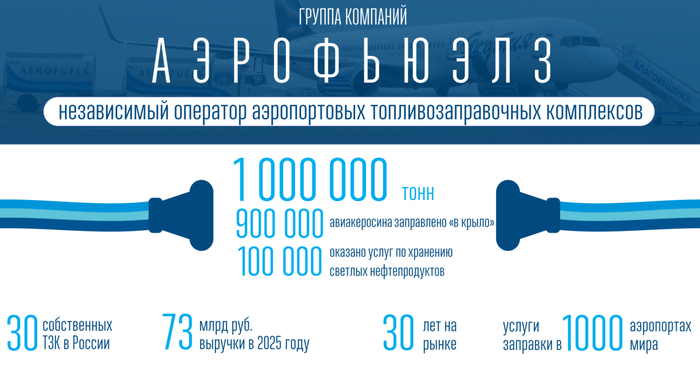
Компания реализует вертикально интегрированную модель авиатопливообеспечения: закупка авиакеросина (ВИНК, биржа, трейдеры), доставка (ж/д или морским транспортом, особенно на ДВ), хранение на собственных топливозаправочных комплексах (ТЗК), лабораторный контроль качества, выдача в топливозаправщик, заправка воздушных судов «в крыло». Заправки за рубежом составили 450 тыс. тонн, столько же в пределах РФ. Доля на рынке авиатопливообеспечения РФ — около 7%.
✈️ Финансовые показатели компании
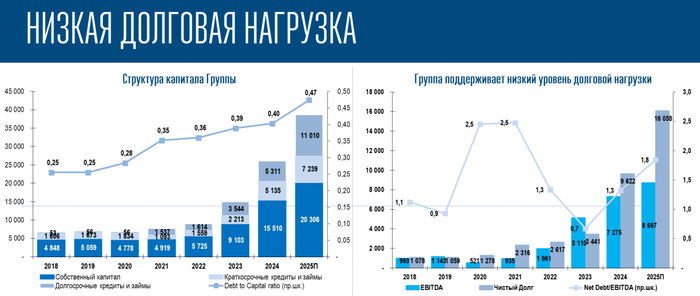
Выручка: 73,6₽ млрд (+6,1% г/г), EBITDA: 8,7₽ млрд (+19,8% г/г), Чистая прибыль: 4,8₽ млрд (-25% г/г). Чистый долг/EBITDA на уровне 1,8х, в 2026 г. планируют сократить уровень долговой нагрузки за счёт увеличения EBITDA/гашения долга и выйти на 1,5х.
✈️ Основные параметры выпуска
📄 Номинал: 1000₽ 📄 Объём: от 1₽ млрд 📄 Рейтинг: Свежий от НКР (14.11.2025 год) — A.ru 📄 Купон: не выше 20,5% (YTM не выше 22,13%) 📄 Выплаты купона: раз в квартал 📄 Срок: 2,5 года (910 дней) 📄 Амортизация: нет 📄 Оферта: нет 📄 Для квалов: нет
Сбор заявок запланирован на 20 января с 11:00 до 16:00, размещение планируется 23 января.
✈️ Плюсы/Минусы
➕ Высокая доходность, если ориентироваться на ставку и денежный рынок. ➕ Свежий кредитный рейтинг, надёжный эмитент. ➕ У компании 5 выпусков облигаций (4 классики и 1 флоатер) на ФР, с ними нет проблем и начисление купонов происходит бесперебойно. ➕ Компания генерирует прибыль, низкая долговая нагрузка, и в будущем эту нагрузку планируют сокращать
➖Компания перестала публиковать общее МСФО, выставляя только презентации, поэтому можно относиться в данным цифрам с настороженностью (нет прозрачности, нельзя понять реальное движение средств). ➖Свободный денежный поток отрицательный уже 3 года подряд, то есть компания по сути не генерирует денег. Чистый долг с 3,4₽ млрд взлетел до 16₽ млрд всего за два года, всему виной инвестиции. ➖У компании зарубежный бизнес и, судя по заправкам за рубежом это приносит около половины доходов, вариант санкционного давления присутствует, а это уже может оказать давление на заработки и долговую нагрузку.
💡 С учётом ключевой ставки в 16%, классический выпуск на 2,5 года без оферт и амортизаций с купоном не выше 20,5%, с устойчивым кредитным рейтингом выглядит сладко. Я принял решение зайти в облигации на 100000₽, конечно, взяв на мониторинг саму компанию (красивые презентации — это одно, но корпоративные и санкционные риски никто не отменял). Ваше мнение, товарищи бондовики?
В Белгороде готовы открыть пункты обогрева на случай массовых отключений.
Власти Белгорода сформировали сеть пунктов обогрева и временного размещения для жителей на случай аварийных отключений электричества и теплоснабжения. Как заявил мэр города Валентин Демидов, администрация уже провела тренировку по развертыванию такой инфраструктуры.
По словам градоначальника, пункты планируют размещать как в уже существующих капитальных зданиях, так и на специально подготовленных площадках, где можно быстро развернуть мобильные объекты.
Он утверждает, что по команде оперативного штаба городские службы смогут запустить всю систему в работу в максимально сжатые сроки. Это позволит обеспечить горожан теплом и временным кровом в случае длительных коммунальных аварий.
Бесплатная публикация — недорогой способ пропиариться
Многие думают, что чтобы продвигать свои тексты, нужен бюджет. На самом деле нет. Есть куча площадок, где можно разместить статью бесплатно, и она соберёт просмотры, комментарии и даже клиентов. Делюсь подборкой, которую сам когда-то использовал.
Например, Spark.ru — там сидят предприниматели и маркетологи. Публикуешь кейс или свой опыт, и его читают те, кто реально в теме.
Если пишете про финансы и бизнес, то есть Klerk.ru. Там аудитория узкая: бухгалтера, юристы, владельцы компаний. Зато фидбек очень точный. И активность высокая — за счет комментов.
Для свободного формата подойдёт Teletype — там можно вести личный блог без модераторов. Удобно, если хочется собрать все тексты в одном месте.
Технические статьи лучше нести на Habr. Если у вас про IT или блокчейн, то там сидят самые заинтересованные читатели. Но, если ваша статья будет выглядеть ангажированой, то, скорее всего, ее не пропустит модерация.
Для трейдеров и инвесторов есть Smart-Lab и InvestFuture. На первом любят обсуждать сделки и прогнозы, на втором — читать аналитику и смотреть графики. Криптоаудитория тусуется на ForkLog. Туда реально попасть со своей колонкой, если тема интересная. На FinanceAnalitics.ru сейчас публикации принимают бесплатно. Отличная возможность протестировать свой проект и посмотреть, как работает трафик.
По сути, один текст можно раскидать на несколько площадок. Где-то аудитория массовая, где-то узкая и профессиональная, где-то криптовики. В итоге охват получается в разы шире, чем если сидеть только на одной площадке.
***
Что касаемо SEO, то все эти ресурсы достаточно быстро индексируют материалы — уже через пару часов они попадают в поисковую выдачу. Главное запомнить: чем понятнее и конкретнее вы пишете, тем больше шансов, что статья не только соберёт трафик, но и будет приносить его долго.
ps: На rusability тоже принимают тексты. Вот о чем я написал недавно — Тест: сможет ли ChatGPT порекомендовать бренд, если о нем ничего не известно?
Лежит у меня запчасть от старого авто. Решил разместить ее на авито, чтобы место не занимала. выставил цену 1500. и тут от меня авито потребовало за размещение 335 рублей и плюс 8 % за доставку. Потому, что я больше3 объявлений в этом разделе разместил.
Последнее обьявление мое было больше года назад в этом разделе.
Вы чо там дауны едите?? Эта запчасть может год продаваться, потому что от старого авто.
Плюс вдруг человек ищет и у него авто не ездит, из-за того что я не выложу это объявление. Вы же все равно получаете 8 % , с какого фига вам еще за размещение платить. Надеюсь ваша параша загнется, куколды соевые.
В последнее время всё больше пишу статей про облигации, хотя пару лет назад они практически отсутствовали в моём портфеле. А причина этому проста — сейчас уникальное время, когда можно зафиксировать двузначную доходность на длинном горизонте и не бояться, что ЦБ продолжит снижать ставку дальше.
На этой неделе рассматривали новые размещения от Яндекса, Каршеринг Руссии, Сегежы.
Сейчас предлагаю взглянуть на основные тренды на рынке облигаций после начала снижения ставки. Но прежде чем начать, приглашаю Вас подписаться на мой телеграм канал, там много полезной и интересной информации про инвестиции и личные финансы.
Итак, структурировала основные тренды на рынке облигаций.
1. Рост активности
Резкий рост объема размещений: 880 млрд ₽ (+25% к июню 2025 года, +60% к июлю 2024 года)
Количество выпусков: 173
Основные эмитенты: 80% — компании реального сектора (рост +13 п.п. к июню 2025 года)
2. Снижение доходностей
ОФЗ: среднее падение на 1,15 п.п. (до 13,6–15% годовых)
Короткие выпуски: доходность упала ещё больше на 1,8 п.п. (на фоне снижения ключевой ставки ЦБ на 200 б.п.)
3. Изменение предпочтений в сторону в сторону фиксированных купонов
Доля флоатеров стала менее 10%, против 35% в июне 2025 года
4. Рекордный спрос на крупные выпуски компаний с высоким рейтингом
Например, РЖД и СИБУР. Хотя и по другим интересным выпускам спрос превышает предложение, из-за этого купоны снижаются.
РЖД: увеличение объема с 30 до 40 млрд ₽, снижение купона с 14,65% до 13,95%
СИБУР: рост размещения с 20 до 40 млрд ₽, купон снижен с 14,4% до 13,95%.
5. Прогноз на сентябрь
В сентябре ожидается новый всплеск размещений облигаций с фиксированными купонами.
Причина: желание инвесторов зафиксировать доходность, а эмитентов — снизить процентные расходы.
Вывод: Смягчение денежно-кредитной политики ЦБ оживило рынок, сместив фокус на долгосрочные облигации с фиксированными ставками. Тренд сохранится в ближайшие месяцы. А раз количество размещений увеличится, то в тг канале будет ещё больше полезной информации, позволяющей не пропустить самые «лакомые» облигации по номиналу. Приглашаю Вас.
А Вы принимаете участие в первичных размещениях облигаций?
не инвестиционная рекомендация
Если полезно, ставьте ❤️ Также предлагаю подписаться на блог.
Сегодня проходит размещение облигаций от Сегежи. Она в очередной раз, пытается покрыть свои убытки за счёт привлечения дополнительного капитала. Но прежде чем делать вывод, предлагаю взглянуть компанию изнутри.
Но прежде чем начать, приглашаю Вас подписаться на мой телеграм канал, там много полезной и интересной информации про инвестиции и личные финансы.
1. О компании
Segezha Group – уникальный российский лесопромышленный холдинг с полным циклом собственной лесозаготовки и специализацией на выпуске широкой линейки высокомаржинальной продукции.
Входит в состав группы компаний АФК «Система». Основан в 2014 году на основе лесопромышленных активов, выкупленных АФК «Система» у Банка Москвы.
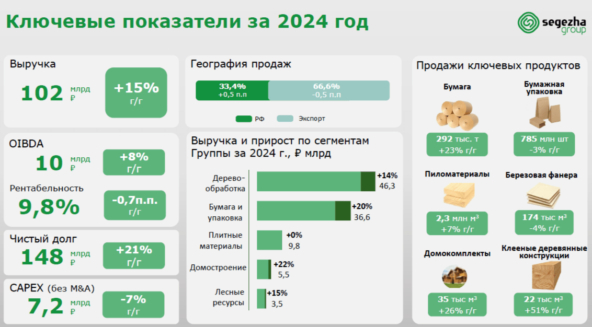
2. Финансовые показатели за 2024 год (МСФО):
✔ выручка 101,9 млрд.р (+15% г/г);
✔ EBITDA 10 млрд.р. (+7,8% г/г);
❌ операционная прибыль -4,16 млрд.р (-4,3 млрд.р было год назад), но чуть-чуть меньший убыток, чем годом ранее;
❌ CAPEX 9,99 млрд.р (+29% г/г), в случае с Сегежей нельзя назвать инвестиции положительным моментом;
❌ чистый убыток 22,3 млрд.р (в 2023 г. был убыток 16,7 млрд.р).
Долговая нагрузка:
❌ чистый долг 147,8 млрд.р (+20% г/г);
❌ чистый долг/EBITDA = 14,8х❗ (в 2023 году было 13,2х). Вспоминаем норматив по этому показателю)
Ключевые показатели Сегежа за 2024 год. Источник: сайт компании
3. Параметры выпуска:
• Наименование: Сегежа Групп-003P-06R
• Эмитент: ПАО «Сегежа Групп»
• Рейтинги: ruBB+ Эксперт РА
• Срок: 2,5 года
• Купон: до 26% (YTM 29,34%)
• Выплаты: ежемесячные
• Объем: 1,0 млрд руб.
• Номинал: 1 000 ₽
• Оферта: нет
• Амортизация: нет
• Приём заявок: 05.08.2025
• Дата размещения: 08.08.2025
• Только для квалов: Нет
4. Риски и выводы
✔ Плюсы:
— высокая доходность (26%) на фоне рынка
— поддержка АФК «Система» (ключевой акционер)
— отсутствие оферты и амортизации
— вероятность краткосрочного роста цены после размещения
❌ Риски:
— крайне высокая долговая нагрузка даже после допэмиссии
— хроническая убыточность и отрицательный капитал
— потеря европейского рынка в результате санкций
— высокие риски дефолта
🟢 Итог: Облигации подходят только для агрессивных инвесторов, готовых к высоким рискам, и то только для краткосрочной «игры» на апсайд. Долгосрочное владение опасно. Не для консервативного инвестора!
А как Вы относитесь к облигациям данного эмитента?