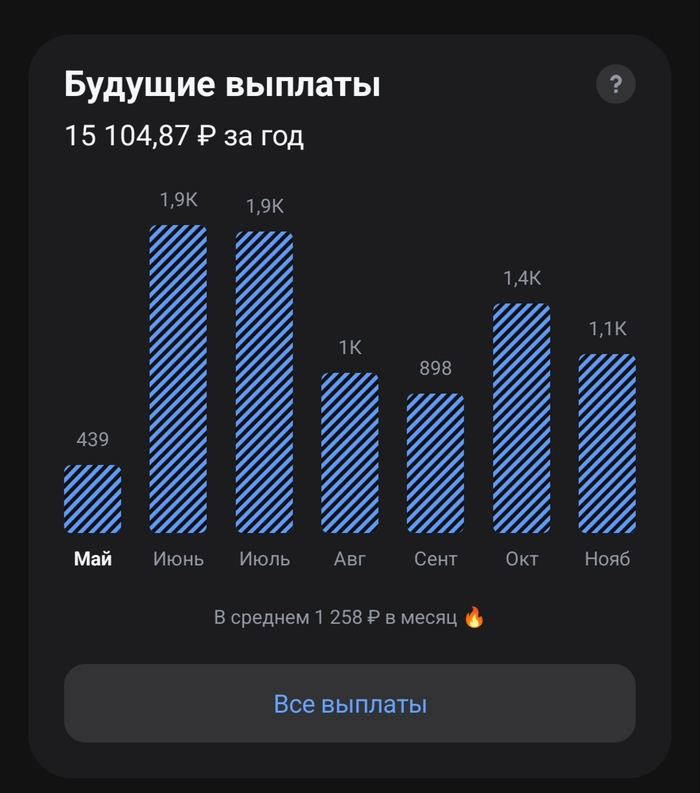
Некоторые облигации дают доходность вплоть до 50% годовых. Разберём, насколько они опасны.
Самое важное
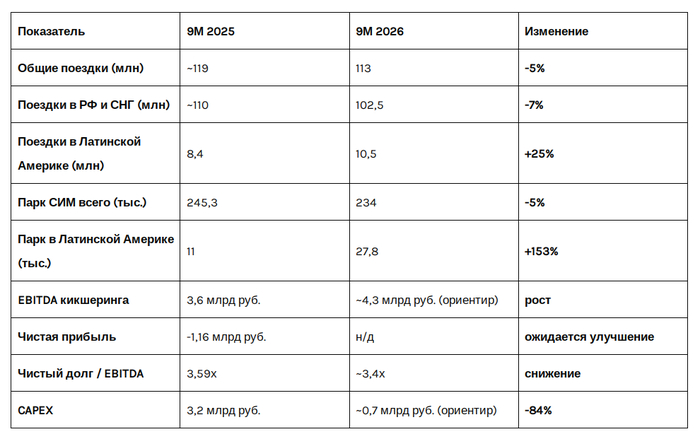
Финансовые ориентиры на год скорректированы вниз. По выручке теперь ждём 13 млрд вместо 14, по EBITDA 4,3 вместо 4,5.
Развертывание флота в Латинской Америке идет медленнее плана. Ориентировались на минимум 30 тыс. самокатов, но пока их лишь 27,8 тыс.
Спрос в РФ и СНГ восстанавливается медленнее ожиданий: в 3 кв. (высокий сезон) общие поездки не выросли, а снизились на 5% г/г. И даже топливный кризис не заставил людей на самокаты пересесть.
Но стратегия эффективности всё-таки работает: выручка на поездку выросла на 7%, маржа поднялась с 18,8% до 25,8%, и всё это на фоне резкого снижения CAPEX. В итоге удается медленно снижать долговую нагрузку.
ВУШ обещает выйти на положительный денежный поток от операционной деятельности по итогам года, поскольку нет необходимости закупать новые самокаты.
9М 2026 vs 9М 2025
Операционные показатели планово ухудшаются. Всё ради гашения долга. Но благодаря экономии финансовое здоровье заметно укрепилось.
3 квартал — высокий сезон. Компания отработала стабильно, но без роста. Это главное разочарование.
Итоги
Критический долг закрыт в июле 2026. Следующее крупное погашение — только в августе 2027.
Долговая нагрузка снижается, Чистый долг / EBITDA уже ~3,4. Но не факт, что по итогам года удастся выйти на цель (ниже 3).
CAPEX минимален. Все деньги идут на обслуживание долга. Бизнес ужимается. Со временем недофинансирование скажется на операционных результатах. Для акций — негативный сигнал. Бизнес работает на кредиторов.
Ключевой сезон не оправдал ожиданий, годовые ориентиры снижены. Но не критично.
ВУШ пока держится. У компании есть время на перестройку. ЦБ, может быть, к лету 2027 всё-таки понизит ставку, ВУШ сможет перекредитоваться дешевле и бизнес начнёт оживать.
Облигации ВУШ — не для консервативных инвесторов. Я держу, но наращивать долю не планирую.
Тут ходила мусор выбросить, увидела забавную картину. Сотрудник, который меняет аккумы у вушевских самокатов катается в обнимку со своей тян. Разве сотрудники в первую очередь не должны соблюдать пдд? Жалобу по форме конечно отправила, но так как обратной связи у вуша нет, кину еще и тут, пусть люди еще вам говна в карму накидают) тем более что номера у меня нет. Дело было тут вчера вечером
Выручка: 5 564 млн руб. (+3,6% г/г). Цель была 14 млрд за год. Прогноз уже ухудшили, это неприятно: "итоговый рост выручки по году может быть несколько ниже первоначальных ориентиров".
EBITDA кикшеринга: 1 438 млн руб. (+43% г/г). Здесь - главный позитив. Ещё и маржа выросла с 18,8% до 25,8%. Акцент на эффективность, всё как обещали.
Убыток: -1 766 млн руб. Готовьтесь увидеть новые выпуски облигаций.
Чистый долг/EBITDA снизился до 3,4. Обещают снизить ниже 3. Ждём.
Операционный денежный поток: +302 млн руб. Положительный, всё хорошо.
Капзатраты: 494 млн руб. (vs 2 255 млн год назад). Компания выживает, никаких новых самокатов. Негатив для акционеров, но в рамках ожиданий для держателей долга.
Следующее крупное погашение — август 2027 (~4 млрд). До этого момента серьезных проблем с ликвидностью не ждём.
В апреле 2026 года АКРА уже снизило рейтинг до BBB+ и установило развивающийся прогноз. Стоит ждать до конца 2026 года новостей от них.
Облигации ВУШ у меня есть, пока планирую держать. Риски выше среднего: выручка отстаёт от плана, Чистый долг/EBITDA всё ещё выше 3x, ставка ЦБ снижается слишком медленно.
Консервативным инвесторам я такое советовать не могу. Рейтинг BBB+ с риском на понижение.
Нетипичная подборка щедрых облигаций! После очередного "унижения" ключевой ставки ЦБ, я решил посмотреть, кто из заемщиков сейчас предлагает действительно МОЩНЫЙ купон.
И попробовать найти в куче откровенного облигационного мусора несколько эмитентов, которым не так страшно доверить свои деньги под текущую купонную доходность выше 20%. Но риски в этих бумагах всё равно существенные, так что будьте благоразумны.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
⚙️Сегодняшние критерии такие:
● Номинальный купон от 20% и выше; ● Купоны ежемесячные; ● Погашение не ранее чем через 1 год; ● Кредитный рейтинг не ниже BBB-; ● Статус квала не нужен; ● Без амортизации и оферты.
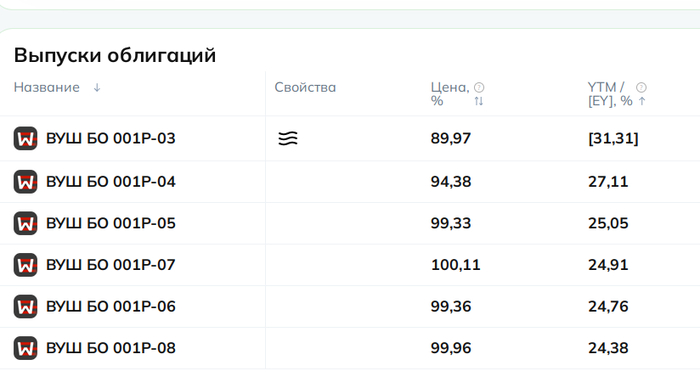
📊Расположу их в порядке текущей доходности к погашению — от наименьшей к наибольшей. Также привожу CY — текущую купонную доходность. Доходности указаны по состоянию на утро 27.07.2026 по данным брокеров и других открытых источников — делайте поправку на комиссии и налоги.
В начале ноября 2025 Брусника умудрилась на 1 день просрочить платеж по 3-му купону для этого выпуска, допустив формальный техдефолт. Впрочем, Брусника и в целом — не самый финансово здоровый застройщик, мягко говоря.
👉Представитель бренда EKF в России. Долговая нагрузка у Элреш, если верить последним данным, в пределах разумного. Но напрягает плохое раскрытие отчетности, убыточность и непрозрачная история с претензиями от ФНС.
👉Отрасль сейчас в трудной ситуации. Пока что вся EBITDA уходит в выхлопную трубу (на процентные расходы), отсюда сплошные убытки. Делимобилю нужно срочно «резать косты», и он это понимает. Давать ли каршерингу под такую доходность или пускай уё… уезжает в закат — решайте сами.
Инвестируя в Делимобиль, помните о рисках! Источник: Яндекс.Картинки
👉Самый короткий выпуск из подборки, погашается ровно через год. ГК Страна Девелопмент (ЭлитСтрой) — компания серьёзная, но бешеные процентные расходы очень сильно давят на рентабельность, а новые квартиры пока продаются плохо (судя по резкому росту запасов).
👉ВУШ попал в «идеальный шторм» из-за огромных расходов по займам и операционных проблем. Подумайте, готовы ли вы рисковать наехать на дефолт бордюр и расшибить себе фэйс об асфальт в случае, если положение дел в бизнесе не улучшится. У меня самого в портфеле, кстати, есть этот выпуск.
💎 Самолет БО-П16
● ISIN: RU000A10BFX7 ● YTM: 27,29% ● Купон: 25,5% ● Цена: 101,55% ● Доходность CY: 25,11% ● Погашение: 06.04.2028 ● Рейтинг: A- от АКРА, А от НКР
👉Самолет летит с большим трудом. Но если вы не верите в банкротство крупнейшего девелопера РФ на горизонте ближайших лет, то 2-хлетний фикс выглядит довольно заманчиво. Я сам держу облиги застройщика и надеюсь, что «крутое пике» не приведет к катастрофе.
👉Ещё одна весёлая строительная ВДОшка. Доходность зафиксирована на 2 года вперёд, однако долговая нагрузка приличная и скорее всего продолжит увеличиваться. АПРИ набрал гигантскую массу кредитов по высоким ставкам и работает сейчас практически только на проценты.
🎯Резюме
Отобрал для вас 7 доходных бондов с отличными ежемесячными купонами. У облиг нет ни амортизаций, ни оферт — всё абсолютно прозрачно по аналогии с обычным вкладом.
🏗️4 из 7 облигаций из списка — это бумаги девелоперов, и с ними следует быть особенно осторожным. Отрасль сейчас в кризисе из-за отмены общерыночных льготных ипотек и трансформации семейной.
Впрочем, и остальные выпуски тоже для смелых. Высокая доходность = высокие риски, по-другому не бывает! Так что котлетить в перечисленные облигации стоит лишь в том случае, если у вас высокая толерантность к риску и крепкие яй... нервы.
💰Текущая доходность к погашению бумаг из сегодняшнего ТОПа — от 23,75% до 28,88% годовых. Это в 3-4 раза выше, чем официальная инфляция. При этом у каждой из бумаг есть свои подводные камни, поэтому не забывайте про разумную диверсификацию. Естественно, не ИИР.
💼Кстати, я сам регулярно возвращаюсь к своим ранее сделанным подборкам (сделанным с душой😊), чтобы пробежаться по ним и выбрать очередной выпуск облигаций для покупки или усреднения позиции.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Только что woosh вернул мне мои деньги баллами. История простая и банальная. Байк почему то через 10 метров поездки окирпичился, и показывал, что я в красной зоне. Хотя моя геолокация отображалась корректно. В итоге кое как добрался до ближайшей парковки. И ещё минут 10 пытался отправить фото байка с парковки. Чтобы написать в поддержку через их фильтры потратил ещё минут пять. Все это время на жаре. А ведь я брал байк, чтобы поскорее с этой жары убраться. В итоге вернули мне списанную сумму баллами (даже не на карту деньги вернули) 1к1. В чате пожелали удачи и закрыли диалог. Спросить что то там помоему невозможно. Поэтому если кто то из woosh тут есть, хотелось бы чтобы они оценили эту ситуацию. Это у вас нормальная практика? P. S. Если нужны какие нибудь теги, подскажите, не силен в этом
Один или два раза в месяц я анализирую все основные новые выпуски, которые разместились в последнее время, выбираю из них наиболее интересные и публикую их в отдельной регулярной подборке.
🔥В апреле эмитенты так спешили занять денег, что выпусков опять набралось много, и все достойные внимания не влезли в один пост. Поэтому первую часть я опубликовал в середине прошлого месяца, а вторую публикую сегодня.
Подписывайтесь на мой тг-канал или канал в Макс, где я регулярно выкладываю стратегии инвестирования и актуальные подборки инструментов.
⚠️ВАЖНО! В этой рубрике я НЕ оцениваю текущую привлекательность облигаций с точки зрения их доходности «в моменте», как делаю в других подборках. Я лишь выбираю наиболее качественные (на свой вкус) выпуски, опираясь на их БАЗОВЫЕ параметры.
📊Заодно в таких подборках даю ISIN выпуска, актуализирую информацию об объеме размещения, дате погашения и, главное, об итоговой ставке — ведь зачастую финальный купон уменьшается по сравнению с изначальным ориентиром.
🎯А если возникнет желание более глубоко погрузиться в бизнес эмитента и подробности выпуска, можно кликнуть на кнопку "Подробнее" и перейти на детальный обзор. По-моему, очень удобно.
📍Про самые любопытные выпуски марта рассказал здесь и здесь.
Сегодня смотрим лучшие (на мой взгляд) выпуски облиг, которые вышли на рынок во 2-й половине апреля 2026. *Конечно же, не ИИР.* Поехали!
💎 ВИС П12 (фикс)
● ISIN: RU000A10EYJ1 ● Объем: 2,5 млрд ₽ ● Купон: 16,5% ● Выплаты: 12 раз в год ● Погашение: 09.10.2029 ● Рейтинг: A+ от ЭкспертРА, АА- от НКР
👉Относительно приличный 3,5-летний фикс без оферт и аморта. Если закрыть глаза на не-финансовые тревожные звонки, то ситуация с долговой нагрузкой за пару лет заметно улучшилась. Радует, что на балансе ВИС стабильно остаётся увесистая подушка кэша для оплаты всех текущих расходов. Подробнее
💎 Полюс БО-05 (USD)
● ISIN: RU000A10EW44 ● Объем: 150 млн $ ● Номинал: 1000 $ ● Купон: 7,75% ● Выплаты: 12 раз в год ● Погашение: 22.03.2031 ● Рейтинг: AАА от АКРА и ЭкспертРА ❗ Оферта:пут 01.04.2030
👉Долларовый выпуск от высоконадежного эмитента с «олдскульным» номиналом 1000 у.е. Подойдет для тех, кто хочет защититься от потенциальной девальвации на горизонте нескольких лет. При удержании бумаг от 3-х лет будет действовать налоговая льгота (ЛДВ) на валютную переоценку. Подробнее
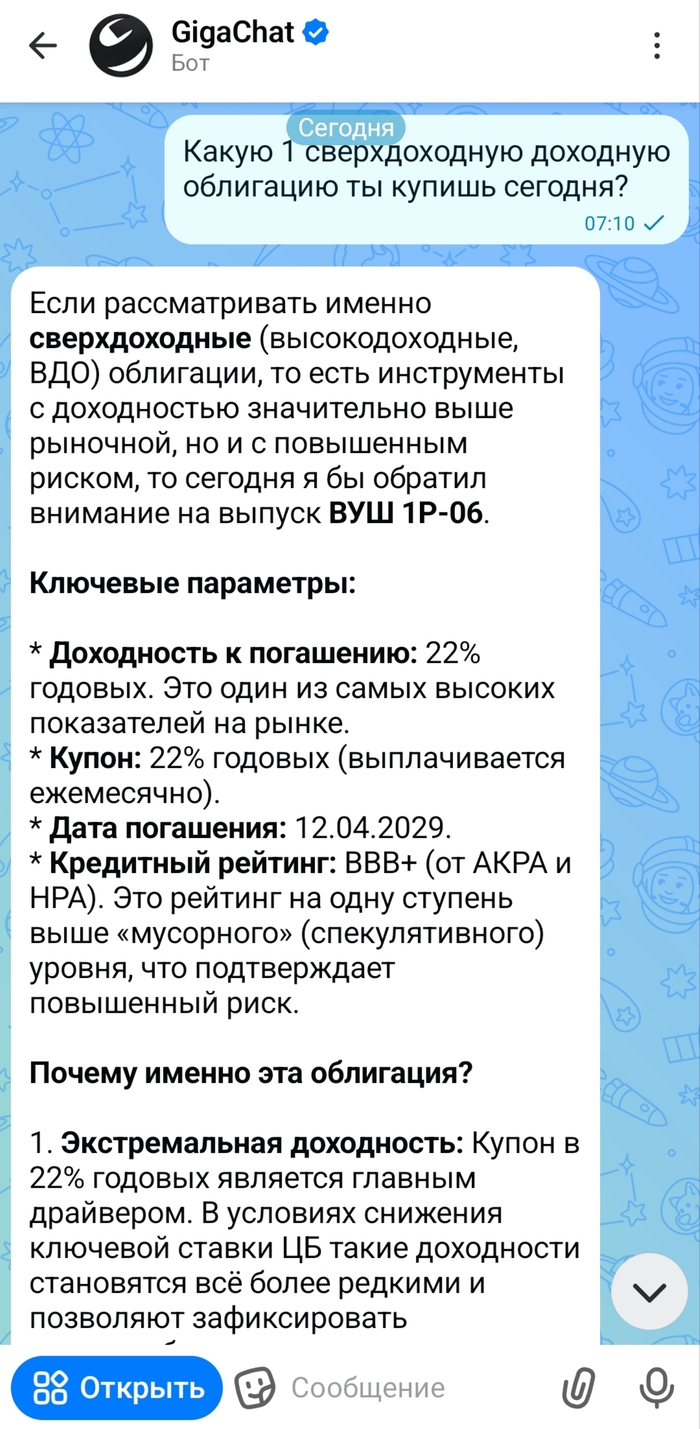
💎 ВУШ 1Р6 (фикс)
● ISIN: RU000A10EYU8 ● Объем: 1 млрд ₽ ● Купон: 22% ● Выплаты: 12 раз в год ● Погашение: 12.04.2029 ● Рейтинг: BBB+ от АКРА и НРА
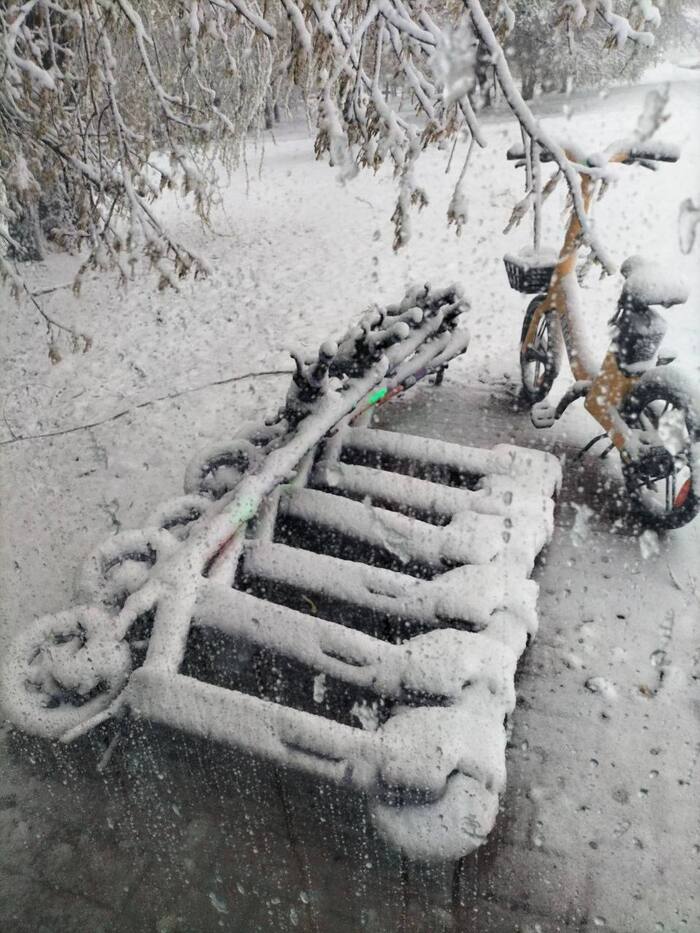
👉ВУШ попал в «идеальный шторм», из-за которого ему приходится занимать под 22% при ключевой ставке 14,5%. Компания перешла к мерам жесткой экономии и планирует наращивать EBITDA, снижая расходы. Подумайте, готовы ли вы рисковать наехать на дефолт бордюр и расшибить себе фэйс об асфальт в случае, если положение дел в бизнесе не улучшится. Подробнее
Инвестируя в Whoosh, помните о рисках! Недавний снегопад в Москве
💎 ПГК 3Р5 (флоатер)
● ISIN: RU000A10EYW4 ● Объем: 2,2 млрд ₽ ● Купон: КС+250 б.п. ● Выплаты: 12 раз в год ● Погашение: 14.10.2028 ● Рейтинг: AA+ от ЭкспертРА, АА+ от НКР
👉Довольно интересный по параметрам плывунец, но вот показатели эмитента за прошлый год удручают. Чистая прибыль рухнула в 10 (!) раз, капитал вообще ушел в отрицательную зону, а чистый долг при этом взлетел на 80%. Расчетный коэффициент покрытия процентов ICR резко упал с 7х до 1,39х. Подробнее
💎 ОЗОН 1Р2 (флоатер)
● ISIN: RU000A10EXZ9 ● Объем: 15 млрд ₽ ● Купон: КС+200 б.п. ● Выплаты: 12 раз в год ● Погашение: 10.10.2028 ● Рейтинг: A от ЭкспертРА и НКР
👉Ещё один достойный флоатер. Хотя рейтинг у него ниже, чем у ПГК, по финансовому состоянию OZON выглядит куда более устойчивым. Но — вот парадокс! — этот плывунец доступен только квалам. Одновременно с ним должен был разместиться дебютный фикс 1Р1, однако маркетплейс решил отменить фиксированное размещение. Подробнее
💎Акрон 2Р3 (CNY)
● ISIN: RU000A10F108 ● Объем: 1 млрд ¥ ● Номинал: 1000 ¥ ● Купон: 7,85% ● Выплаты: 12 раз в год ● Погашение: 11.10.2029 ● Рейтинг: АА от ЭкспертРА и НКР ❗Амортизация: 30% от номинала на 36 купоне, по 35% на 39 и 42 купонах.
👉Квази-юаневый выпуск от мощного и надежного эмитента. Подойдет тем, кто переживает за судьбу рубля. При удержании бумаг от 3-х лет (сразу после начала амортизации) будет действовать ЛДВ на валютную переоценку. Подробнее
🎯Подытожу
По итогам размещений во 2-й половине апреля, отобрал 6 свежих выпусков облигаций, которые мне кажутся наиболее интересными с точки зрения оптимального соотношения риск/доходность.
Получилось ассорти: 2 фикса, 2 флоатера, 1 выпуск с привязкой к доллару и ещё 1 — к юаню. Можно скомпоновать свой облигационный портфель таким образом, чтобы быть готовым к любому развитию событий.
💼Лично мне из этого списка особенно нравится ВУШ (бешеный купон без оферт и амортизаций, но только для тех, у кого высокая терпимость к риску) и Акрон (достойная юаневая доходность на 3,5 года). Остальные бумаги тоже ничего.
🔥Категория «вне зачёта». Для совсем отчаянных есть только что разместившийся ТД РКС 2Р8 с купоном аж 25,5% — кто верит в несокрушимость наших застройщиков и имеет стальные фаберже. Ни в коем случае не ИИР.
В мае также будут интересные первичные размещения, которые я обязательно разберу, не пропустите.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.