Курс дороже ЦБ на 8-20%: откуда переплата и как посчитать цену доллара
Официальные курсы Банка России на 8 октября 2026 года: доллар 85,4811 рубля, евро 96,3287, 100 тенге 18,8430, 100 сомов 97,7502, 100 драмов 23,5927, 10 лир 17,3968, юань 12,7516. Биржевых торгов долларом в рублях нет с июня 2024 года, поэтому курс ЦБ и есть общий ориентир, с которым сравнивают любой обмен.Точка отсчета: курс ЦБ 8 октября 2026 годаДоллар по курсу ЦБ на 8 октября 2026 года стоит 85,48 рубля. Если после пополнения зарубежной карты вы делите отправленные рубли на доступные к тратам доллары и получаете 92-102 рубля, вы переплатили 8-20%. Это не ошибка банка и не случайность: переплата собирается из пяти слоев, у каждого есть цифра, и каждый можно посчитать до нажатия кнопки «Отправить». Ниже формула, пять слоев по отдельности, три чека на 50 000 рублей до копейки и выбор валюты счета, при котором часть слоев исчезает.
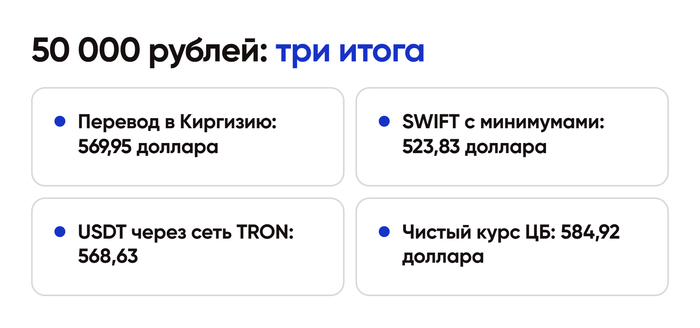
Чистый доллар — это сколько вы получили бы, если бы рубли менял ЦБ и никто ничего не брал. 50 000 рублей делим на 85,4811, получаем 584,92 доллара. Эту цифру полезно записать: все, что окажется на карте ниже нее, и есть цена доставки денег.
Формула полной стоимости доллара
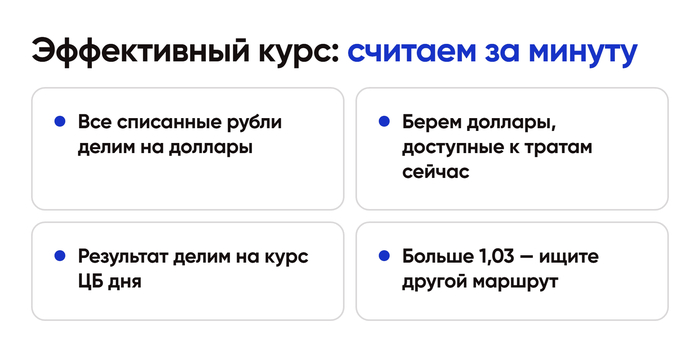
Есть одна цифра, которая отвечает на вопрос «сколько мне на самом деле стоил доллар». Назовем ее эффективный курс: все рубли, которые ушли с вашего счета, делим на доллары, которые можно потратить. Не на доллары, которые «зачислены», а на те, что остались после всех комиссий, включая плату за операции.
Переплата к ЦБ в процентах считается так: эффективный курс делим на курс ЦБ, вычитаем единицу и умножаем на 100. Пример: отправили 50 000 рублей, на карте 541,60 доллара. 50 000 делим на 541,60, получаем 92,32 рубля за доллар. 92,32 делим на 85,4811, получаем 1,08. Переплата 8%.
Слой первый: спред при покупке валюты
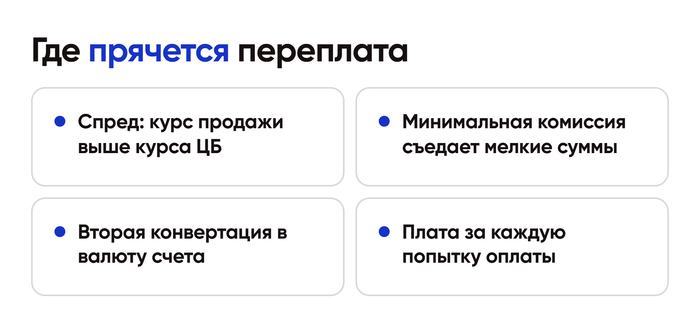
Спред — разница между курсом, по которому вам продают валюту, и курсом ЦБ. Он есть всегда, даже когда тариф обещает «без комиссии». У банковских переводов по номеру телефона за рубеж курс обычно на 1-3% хуже ЦБ, у систем денежных переводов похожий диапазон, у обменников наличных от 0,3% у лучших касс до 4-5% у крупных банков в выходные.
В криптовалюте спред тоже есть. По обзорам рынка 2026 года, на P2P-площадках разница с рыночным курсом USDT составляет 0,5-2%, в обменниках 2-4%. Если индекс 85,42, а продавец на P2P просит 86,90, спред 1,73%.
Спред показывают не процентом, а готовой суммой: «к зачислению 569,95 USD», без «минус 2%» рядом. Поэтому перед пополнением делим сумму в рублях на сумму в валюте и сравниваем с ЦБ. На 50 000 рублей каждый процент спреда стоит 500 рублей.
Слой второй: комиссия пополнения
Она бывает трех видов, и арифметика у них разная.
Процент от суммы — честнее всего на мелких суммах: 1% от 5 000 рублей это 50 рублей, от 50 000 это 500.
Фиксированная сумма — выгодна на крупных переводах и разорительна на мелких. Фиксированные 25 долларов на переводе в 500 долларов весят 5%, на 5 000 долларов полпроцента.
Процент с минимумом — самая коварная форма. «1%, минимум 20 долларов» на 568 долларах превращается в 3,5%, потому что 1% это 5,69 доллара, а взяли 20.
Отдельно стоит комиссия на стороне получателя. Часть банков берет плату за входящий перевод, особенно за SWIFT, и списывает ее уже из пришедшей суммы. В нашем каталоге у большинства направлений строка «комиссия за входящий перевод» пустая, но у виртуальных карт с пополнением через криптовалюту и СБП она прописана прямо: 3% в USDT и 5% через СБП.
Слой третий: двойная конвертация
Это самая незаметная часть переплаты. Она появляется, когда рубли сначала превращаются в одну валюту, а потом в другую. Типичный путь: рубли меняются на доллары при отправке, доллары приходят на счет в сомах или тенге и меняются еще раз, а потом покупка в евро конвертируется в третий раз.
Каждая конвертация стоит от 0,5 до 2-3%. Банки публикуют это в тарифах: по данным, которые мы разбирали в 2026 году, у одного киргизского банка мультивалютные карты блокируют сумму по курсу с множителем 1,015 к курсу Нацбанка, у одного армянского банка в курс Visa заложено 2%. Две конвертации подряд дают 2-5%, и этого не видно ни в одном тарифе пополнения, потому что это уже не пополнение, а трата.
Худший сценарий в разборе отзывов о виртуальных картах, который мы делали 8 октября 2026 года: держателям евровых карт после перевыпуска выдали карты в другой валюте, и подписка, оплачиваемая в евро, стала проходить через доллар. Клиенты писали, что 230 евро превратились в 300, а 200 долларов в 234. Карта работает, но каждый платеж проходит две конвертации.
Слой четвертый: курс платежной системы и надбавка банка
Когда вы платите картой в валюте, отличной от валюты счета, конвертацию делает Visa или Mastercard по своему курсу на дату обработки. Этот курс близок к рыночному, обычно в пределах 0,5%. Но банк, выпустивший карту, вправе добавить сверху надбавку за трансграничную операцию, у части банков 1-2%, у части ноль.
Отсюда практическое правило: если счет в долларах и вы платите в долларах, этого слоя нет вообще. Если счет в долларах, а покупка в лирах, появляется курс Visa плюс надбавка. Согласие на экране терминала «оплатить в USD» при покупке в лирах — это уже DCC с курсом хуже на 4-8%.
Слой пятый: 0,25 доллара за попытку
Эта строка встречается в тарифах недорогих виртуальных карт: 0,25 доллара за каждую транзакцию. Важная деталь, которую клиенты замечают поздно: «каждая транзакция» включает неуспешную попытку оплаты, проверочное списание на 0 долларов при привязке карты к сервису и иногда возврат от магазина.
Посчитаем вес. На подписке за 20 долларов комиссия 0,25 это 1,25%. На покупке за 5 долларов уже 5%. Если сервис отклоняет карту и вы пробуете четыре раза, это 1 доллар, 85,48 рубля по курсу ЦБ, за покупку, которой не было. Хуже всего с автопродлением: если на карте не хватает денег, сервис повторяет попытку каждый день, и каждая попытка стоит денег. В отзывах клиенты описывали набежавшие 2,75 доллара за одну неудачу и около 10 долларов на повторах одного приложения такси.
В разборе 461 отрицательного отзыва о виртуальных картах жалобу «курс хуже ЦБ» оставили 80 человек, это 17%, а жалобу на плату за неуспешные попытки и автосписания 64 человека, 14%. Это те же пять слоев, только увиденные в выписке, а не в тарифе. У пластиковых карт банков, с которыми мы работаем, платы за каждую операцию в тарифах нет: есть обслуживание в месяц или в год, и его легко посчитать заранее.
Как набегают 8-20%: два чека
Чек на 8,8%. Пополнение 50 000 рублей по курсу 92,32, это на 8% выше ЦБ. На карте 541,59 доллара. За месяц 12 оплат подписок и покупок по 0,25 доллара, это 3 доллара, и четыре неуспешные попытки, еще 1 доллар. К тратам доступно 537,59 доллара. 50 000 делим на 537,59, эффективный курс 93,01 рубля. Переплата к ЦБ 8,8%, или около 4 046 рублей, если пересчитать разницу 584,92 минус 537,59 доллара обратно по курсу ЦБ.
Чек на 15,2%. Пополнение по курсу 95,74, это на 12% выше ЦБ: 522,25 доллара. Карта в другой валюте, и при оплате в долларах вторая конвертация съедает 2%, это 10,44 доллара, остается 511,80. Минус те же 4 доллара операционных комиссий, итого 507,80. Эффективный курс 98,46 рубля, переплата 15,2%.
Ни в одном из чеков нет «скрытых комиссий» в криминальном смысле: каждый слой есть в тарифе. Переплата возникает из того, что слои складываются, а клиент сравнивает с ЦБ только курс пополнения.
Разбор по чекам: 50 000 рублей тремя маршрутами
Все расчеты на 8 октября 2026 года, курс ЦБ 85,4811, ориентир 584,92 доллара. Курсы операторов меняются в течение дня, поэтому в расчетах они помечены как пример, а сам порядок счета работает при любых цифрах.
Маршрут 1. Система денежных переводов на долларовый счет в Киргизии. Тариф Золотой Короны в Киргизию, по данным начала октября 2026 года, 0,6%, но не больше 600 сомов. 0,6% от 50 000 это 300 рублей, потолок в 600 сомов (586,50 рубля по курсу ЦБ) не достигнут. К конвертации 49 700 рублей. Курс продажи доллара у оператора возьмем 87,20, это на 2,01% выше ЦБ. 49 700 делим на 87,20, получаем 569,95 доллара. Эффективный курс 87,73, переплата 2,63%, в рублях около 1 280.
Маршрут 2. SWIFT в долларах. Покупка валюты в российском банке, курс для примера 87,90, на 2,83% выше ЦБ: 568,83 доллара. Комиссия банка-отправителя 1% с минимумом 20 долларов, берется минимум, 20. Банк-корреспондент списывает из суммы еще 25 долларов (по обзорам рынка 2026 года, 10-50 долларов за каждое звено). Доходит 523,83 доллара. Эффективный курс 95,45, переплата 11,66%. На этой сумме SWIFT дает самую большую потерю, и почти вся она из фиксированных частей.
Тот же SWIFT на 500 000 рублей выглядит иначе: 5 688,28 доллара после покупки, минус 1% (56,88), минус 25 корреспонденту, доходит 5 606,40. Эффективный курс 89,18, переплата 4,33%. Фиксированные комиссии размазались по большой сумме.
Маршрут 3. USDT как способ пополнения. Покупка на P2P по 86,90 рубля, это на 1,73% выше индекса USDT: 575,37 USDT. Вывод по сети TRON стоит около 1 USDT (у крупных бирж 1-1,3), остается 574,37. Зачисление на карту с комиссией 1% минус 5,74, на счете 568,63 доллара. Эффективный курс 87,93, переплата 2,87%. Сеть ERC-20 для такой суммы не подходит: комиссия 5-15 USDT.
Что закрылось и что открылось в 2026 году
23 июля 2026 года ЕС двадцать первым пакетом санкций внес в список оператора Золотой Короны РНКО «Платежный центр». 24 июля из приложения пропали Казахстан, Армения, Грузия и Беларусь. Остались Турция, Киргизия, Узбекистан и Азербайджан, доступность зависит от банка-получателя.
17 сентября 2026 года Нацбанк Киргизии исключил систему из реестра операторов электронных денег по заявлению самого оператора. Регистрация как международной системы переводов сохранилась, переводы идут, но канал стал менее предсказуемым: держать на нем всю схему пополнения уже не стоит.
1 сентября 2026 года вступил в силу закон «О цифровой валюте и цифровых правах». Покупать криптовалюту теперь положено через лицензированных участников из реестра Банка России, для неквалифицированных инвесторов лимит 300 000 рублей в год через одного участника, переходный период до 1 июля 2027 года. Какие активы входят в разрешенный список, определяет ЦБ; маршрут с USDT нужно сверять с этими правилами на дату перевода.
С 8 декабря 2025 года Банк России снял ограничение в миллион долларов в месяц на переводы граждан за рубеж. А с 29 сентября 2026 года указом № 706 запрещен вывоз наличных рублей больше миллиона в страны ЕАЭС, Азербайджан, Таджикистан и Узбекистан. Наличный маршрут с внесением рублей в кассу за рубежом и раньше стоил 5-15%, теперь он еще и ограничен.
Подробности о том, какие безналичные пути остались после лета, собраны в статье про четыре безналичных способа пополнить зарубежную карту, а что делать с криптоплатформами после ограничений, разобрано в материале криптоплатформы попали под запрет.
Где выгоднее держать валюту счета
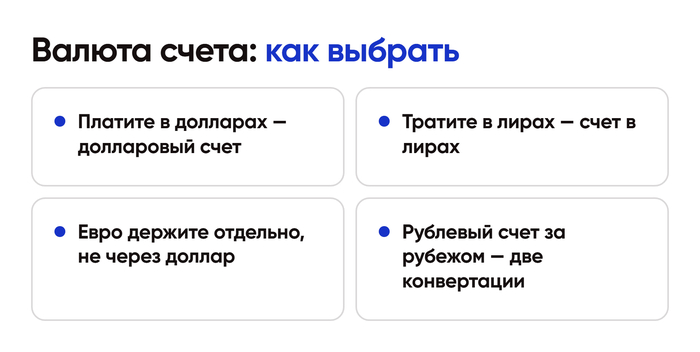
Правило одно: валюта счета должна совпадать с валютой, в которой вы чаще всего платите. Тогда из пяти слоев остаются два, спред и комиссия пополнения, а третий и четвертый исчезают.
Если вы платите за подписки и сервисы в долларах, нужен долларовый счет. Например, карта Киргизии с пополнением через корреспондентские счета в нашем каталоге на 8 октября 2026 года: Gold в долларах, 32 990 рублей, выпуск 7 или 17 дней, пополнение через корреспондентские счета и Золотую Корону, обслуживание 20 долларов в год. Если тратите в евро, у того же направления есть отдельная карта в евро, чтобы не гонять евро через доллар.
Если живете или подолгу бываете в Турции, удобнее мультивалютный счет. У карты Турции с тремя счетами в лирах, долларах и евро пополнение через Золотую Корону и SWIFT, выпуск 21 день, 62 990 рублей, обслуживание включено в стоимость. Пополнили один раз в лирах, дальше платите в лирах без второй конвертации. Чем мультивалютная карта отличается от «карты с несколькими валютами» на словах, подробно разобрано на РБК: мультивалютная карта в 2026 году.
Для расходов в долларах и евро без привязки к одной стране подходит карта Армении в долларах или евро: Standard, 36 990 рублей, выпуск 17 дней, пополнение из МТС Банка, Сбербанка, Фора-Банка и через корреспондентские счета. Если важнее всего срок и широкий список российских банков для пополнения, смотрят карту Таджикистана за 3 дня: 21 990 рублей, пополнение из ВТБ, Сбербанка, Газпромбанка, МТС Банка, Т-Банка и ЮMoney. Какая валюта выгоднее за границей в целом, есть отдельный материал на РБК: какой валютой выгоднее пользоваться за границей.
Если что-то пошло не так
Списали больше, чем показывали на экране. Сохраните скриншот подтверждения и выписку. Позвоните в банк-отправитель: Сбербанк 900 или +7 495 500-55-50 из-за границы, ВТБ 1000 или +7 495 777-24-24, Т-Банк 8 800 555-777-8 или +7 495 648-11-11. Попросите расшифровку: курс, комиссия, сумма к зачислению.
Перевод дошел не полностью. Чаще всего это комиссия корреспондента или банка-получателя. Запросите у банка-отправителя подтверждение перевода (для SWIFT это MT103), там видно, кто и сколько удержал.
Сервис продолжает списывать попытки при нулевом балансе. Отвяжите карту в личном кабинете сервиса и отключите автопродление, затем напишите в поддержку карты с номерами операций.
Сроки по закону. По закону № 161-ФЗ банк рассматривает заявление клиента по спорной операции до 30 дней, по трансграничной до 60 дней. Жалобу в Банк России можно подать через интернет-приемную cbr.ru/reception или по телефону 8 800 300-30-00, ответ по закону № 59-ФЗ дается до 30 дней. Финансовый уполномоченный принимает обращения о суммах до 500 000 рублей, телефон 8 800 200-00-10, сначала обязательна претензия в банк.
Если карта оформлена у нас, звоните в Изипей.ворлд: +7 495 859-49-64, офис в Москве: Новоданиловская набережная, 12, БЦ «DM Tower», с 10:00 до 19:00, и центр обслуживания в Афимолл Сити, 2 этаж, с 10:00 до 22:00. Если перевод уже заблокировали, порядок действий по шагам есть в статье карту заблокировали из-за переводов.
Чего делать не надо
- Сравнивать с ЦБ только курс пополнения. Считайте эффективный курс по всей цепочке: рубли, ушедшие со счета, делить на доллары, доступные к тратам.
- Пополнять маленькими суммами по маршруту с фиксированной комиссией или минимумом. SWIFT на 50 000 рублей дает 11,66% переплаты, на 500 000 только 4,33%.
- Выбирать карту в одной валюте, а платить в другой. Вторая конвертация стоит 1-3% с каждой покупки, и за год это больше любой экономии на цене оформления.
- Оставлять автопродление подписки на карте с платой за каждую попытку, если баланс близок к нулю.
- Выбирать сеть ERC-20 для перевода USDT на сумму в несколько сотен долларов: комиссия 5-15 USDT съест 1-3%.
Как один и тот же чек на 20 долларов превращается в 1 900 рублей, разобрано в статье заплатил 20 долларов, а списали 1 900 рублей. Подробно о том, какой канал быстрее и дешевле для пополнения карты, и о том, куда делась разница при пополнении на 50 000 рублей, мы тоже писали. Пять направлений, чьи карты реально пополняются из российского банка, собраны в отдельном рейтинге. Сравнение комиссий самих карт разных стран есть в блоге: сравнение комиссий иностранных карт.
Коротко
Переплата к курсу ЦБ при пополнении зарубежной карты складывается из пяти слоев: спред при покупке валюты, комиссия пополнения, двойная конвертация, курс платежной системы с надбавкой банка и плата за каждую операцию, включая неуспешные. Считается она одной формулой: все списанные рубли делим на доллары, доступные к тратам, и сравниваем с курсом ЦБ. На 8 октября 2026 года чистый доллар стоит 85,48 рубля, 50 000 рублей это 584,92 доллара. Хороший маршрут дает переплату 2-3%, SWIFT на небольшой сумме больше 11%, а 8-20% набегают, когда к курсу пополнения добавляются вторая конвертация и плата за попытки. Валюта счета, совпадающая с валютой трат, убирает два слоя из пяти. Валюты счетов и способы пополнения по каждому направлению видны в каталоге карт иностранных банков с пополнением из России.