В 45 лет мне несколько раз отказывали в работе: работодатели хотели специалиста помоложе. А в 50 я устроилась на химическое производство, начала осваивать новую профессию и даже бегать марафоны. Можно было смириться с судьбой, но пособие по безработице я получать не хотела, поэтому решила кардинально менять жизнь.
Меня зовут Надежда Давыдова, сейчас мне 55. Я работаю в СИБУРе машинистом гранулирования пластических масс на производстве полипропилена. Иногда сама удивляюсь, как всё повернулось: у меня химическое образование, больше двадцати лет стажа в других сферах — и вдруг снова нужно учиться практически с нуля. На работу не брали совсем.
Как мне сказали: у вас все шансы получить пособие по безработице
Сначала я окончила техникум, потом Менделеевский университет в Москве. Казалось, с таким дипломом все двери должны открыться: вот сейчас начну строить карьеру.
Мы с мужем переехали в Ставропольский край. На дворе перестройка, предприятия стоят. На одном заводе мне сказали, что своих специалистов девать некуда. На другом — то же самое. Я обратилась в центр занятости, рассказала про образование и услышала: «Боже мой, да у вас все шансы получить пособие по безработице».
Помню, как меня это поразило. Я ведь пришла не за пособием — я хотела работать! Хотя какое-то время пособие всё-таки получала. Потом устроилась в комитет охраны природы и проработала там 11 лет. Следующие 11 лет преподавала химию в техникуме. Когда предложили преподавать, тоже сомневалась: справлюсь ли? Но решила попробовать. Так у меня уже однажды получилась смена профессии.
А затем муж перешёл работать в СИБУР, и мы переехали в Москву. Мне было 45. Я снова стала искать работу — и столкнулась с неожиданным препятствием: возрастом.
Звонишь по вакансии, тебя спрашивают, сколько лет. Отвечаешь: 45. А в ответ — нам бы кого-нибудь помоложе, хотя бы 35, и так несколько раз. При том что у меня образование, опыт, взрослые дети. И я, наоборот, считала это преимуществом.
В 50 лет снова стала ученицей
Через некоторое время я подала документы в СИБУР. Мне предложили вакансию машиниста гранулирования пластических масс и я согласилась. Между преподаванием и работой на производстве разница огромная. Да, я знала теорию, но теперь нужно было осваивать конкретный технологический процесс и учиться работать в совершенно другой среде. Не скажу, что всё давалось легко. И сегодня, спустя несколько лет, мне всё ещё приходится многое узнавать.
Самое неожиданное — кто меня учил. Моим наставником стала Елена, ей сейчас 27 лет. Получается, в 50 я пришла осваивать профессию к человеку почти вдвое моложе себя. Но мне никогда не казалось, что в этом есть что-то неловкое. Наоборот, я очень благодарна коллегам за терпение и помощь. У молодых специалистов действительно есть преимущество в освоении современных технологий. Только это ведь не значит, что людям постарше уже нечему и незачем учиться.
Большинству моих коллег около 30. Я не чувствую между нами особой дистанции. Мы вместе смеёмся, обсуждаем обычные дела, ходим в театр и даже в баню. С Леной, моей наставницей, тоже дружим за пределами работы.
Она иногда шутит: «Надежда, да вы у нас тут самая молодая!» Надеюсь, что ей со мной так же комфортно, как мне с ней.
Два марафона и вечная нехватка времени
Наверное, можно подумать, что после смены профессии в 50 лет хочется проводить свободное время максимально спокойно. Но у меня почему-то наоборот.
Несколько лет назад я начала бегать, сначала просто чтобы поддержать дочь. А потом втянулась настолько, что пробежала два московских марафона. Больше всего люблю дистанцию 10 километров. Включаю музыку и просто бегу. За это время успеваю мысленно ответить на письма, составить планы не то что на день — на целую неделю.
А вот 42 километра — совсем другая история. Первые десять бегу в полном восторге. Потом начинаю думать: «А правильно ли я вообще сюда приехала?» Ближе к концу считаю километровые отметки. Зато на последних двух километрах понимаю: дотерпела, смогла! И очень собой горжусь.
С выходными тоже непросто, потому что хочется успеть всё. В пятницу после работы можем с коллегами поехать в баню. Зимой, когда на улице минус 26, выбежать после парной в снег — отдельное удовольствие. В субботу у меня тренировка и аэростретчинг, потом хочется успеть на уходовые процедуры и заняться домом. В воскресенье — традиционная пробежка на 10 километров, иногда массаж.
И вот выходные закончились. Моя главная претензия к жизни: слишком мало времени в сутках. А я ещё хочу побывать на Кубе, научиться писать картины, увереннее ходить на лыжах. И водить машину: иногда мне даже снится, как я за рулём. Потом просыпаюсь и думаю, что не смогу. А через некоторое время — почему, собственно, нет?
С работой получилось ведь примерно так же. В 50 лет было нелегко начинать незнакомое дело, особенно рядом с коллегами, которые гораздо моложе. Но я попробовала — и теперь у меня новая профессия, друзья и планы ещё как минимум на десять лет работы.
Так что если меня спросить, не поздно ли что-то менять после пятидесяти, я, пожалуй, отвечу встречным вопросом: а почему должно быть поздно?
Учёные СИБУРа совместно с Кабардино-Балкарским государственным университетом имени Х.М. Бербекова получили первые килограммы полифталамида — суперконструкционного пластика, который в России прежде не производился. Синтез провели на лабораторной модельной установке по собственной технологии, и характеристики материала, по данным компании, не уступают мировым аналогам.
Работы шли в несколько этапов. Весной 2026 года команда перешла к масштабированию: в России появилась первая модельная установка для выпуска опытных партий. Она позволяет отработать параметры процесса в контролируемых условиях и наработать объём, достаточный для изучения свойств и испытаний в готовых изделиях. По итогам пуска и первых тестов специалисты подтвердили, что лабораторную технологию можно переносить в больший масштаб.
Полифталамид входит в портфель разработок СИБУРа по суперконструкционным пластикам. Этот класс материалов сочетает газобарьерные свойства, высокую механическую прочность и химическую стойкость, а работать способен длительно при 210 °C и кратковременно при 280 °C.
Как уточнили в Сибуре, ключевое преимущество полифталамида — барьерные свойства и стойкость к химии. Отсюда его перспективы в гибкой упаковке: в пищевой и фармацевтической промышленности плёнки с этим полимером защищают продукцию от влаги, жиров и перепадов температур. Устойчивость к маслам, топливу, антифризам и охлаждающим жидкостям открывает литьевые применения. В транспорте из него делают топливные трубки, корпуса термостатов и элементы систем охлаждения — более лёгкие и термостойкие, что снижает массу автомобиля, повышает надёжность и увеличивает запас хода. В электротехнике полифталамид идёт на разъёмы, катушки и изоляционные элементы.
Суперконструкционные пластики стоят на верхней ступени «пирамиды полимеров»: в отличие от массовых и инженерных, они рассчитаны на жёсткие условия — высокие температуры, механические нагрузки, агрессивные среды. В России такие материалы сегодня почти не выпускают: есть лишь единичные опытно-промышленные установки, а доступ к импортным ограничен. При этом спрос на них есть в самых технологичных сегментах — от автомобилестроения и электроники до авиации и медицины. Собственные технологии создают базу для последующего масштабирования производства.
Развитие этого направления — одно из стратегических для науки СИБУРа. Помимо полифталамида, в портфеле учёных компании — технологии получения полиэфиркетонкетона (PEKK), полиарилсульфонов (PSU, PPSU, PESU) и полифениленсульфида (PPS).
Подписывайтесь на Телеграм «Сделано у нас» тут, а на сообщество на Пикабу можно подписаться здесь
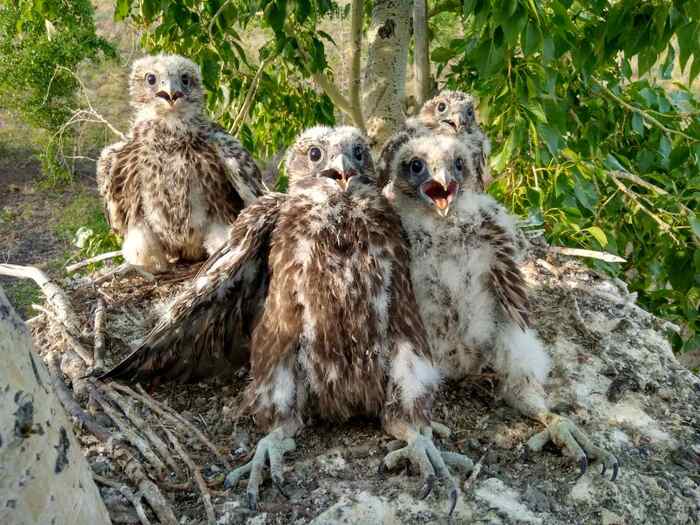
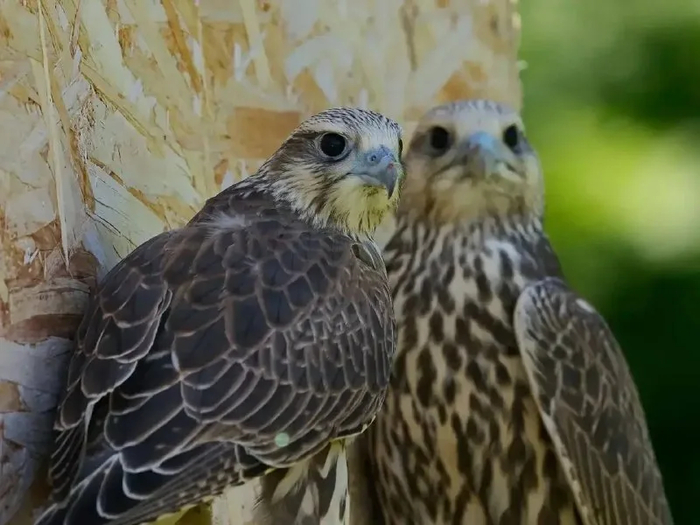
Некогда соколы-балобаны были символом Волжско-Камского региона. Но сегодня по всей России насчитывается не более 1200 гнездящихся пар, и эти птицы занесены в Красную книгу как исчезающий вид. Рассказываем, чем уникальны балобаны и что делается для их спасения.
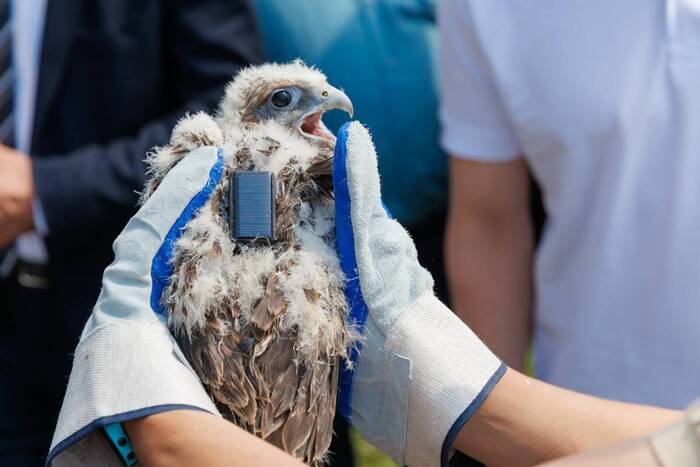
Птенцы-«балобанята». Источник фото: ООО «Сибирский экологический центр»
Силач и борец
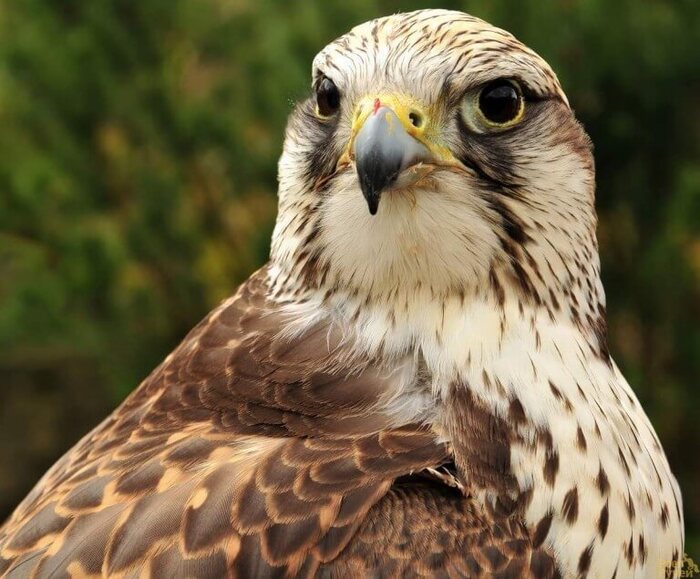
Слово «балобан» — тюркского происхождения. В переводе оно означает «большой», «силач», «борец». И оно близко к истине: длина тела балобана достигает 60 см, а размах крыльев — до 130 см. При этом самки заметно крупнее. Из соколов его превосходит только кречет.
Балобан занимает второе место по размерам среди соколиных. Источник фото: tursar․ru
Окраска у вида непостоянная: даже в одной популяции встречаются и совсем светлые птицы, и почти однотонные темно-бурые. Самым редким считается темный окрас, относящийся к алтайскому фенотипу.
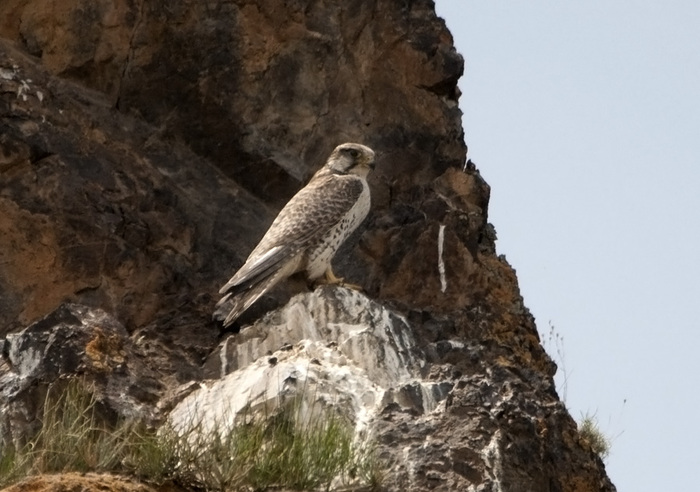
На охоте балобан чаще подкарауливает добычу с высокой присады и бьет ее в полете. Или хватает прямо с земли, развивая при этом баснословную скорость: до 120 км/ч в горизонтальном полете и до 250 — в вертикальном пикировании.
В меню пернатого охотника — суслики, пищухи, мелкие грызуны и птицы среднего размера. Отсюда и вполне практическая польза: там, где живет балобан, он работает естественным регулятором численности грызунов, в том числе на сельхозугодьях. Но не брезгуют они и «разбоем» и могут отобрать рыбу у соседей.
1/2
Источники фото: zoopark-rostov․ru, elis-birds․narod․ru
Такого же подхода балобаны придерживаются и в выборе жилья. Своих гнезд они не строят, а занимают чужие — уже покинутые или попросту выгоняют хозяев. Немного ремонта сухими ветками, подстилка из шерсти животных — и можно заселяться.
Куда исчезли балобаны
50 лет назад десятки тысяч балобанов заселяли пустыни, степи и лесостепи на огромных территориях — от Восточной Европы до Дальнего Востока, от Гималаев до пустынь Ирана. Но в 1970-х годах начался бум на соколиную охоту в арабских странах, и спрос на птиц резко вырос. Особое предпочтение отдается именно диким особям, а не выращенным на фермах. На черном рынке стоимость птиц может достигать десятков, а то и сотен тысяч долларов.
К тому же браконьеры ловят прежде всего самок: они крупнее и ценятся выше. То есть из природы изымают именно тех птиц, которые могли бы вывести потомство.
Еще одна причина вымирания — опоры линий электропередачи, которые стали идеальной присадой для балобанов. Соколы приземляются на опору, чтобы осмотреть окрестности, и попадают под напряжение. Для крупной птицы с широко расставленными крыльями в большинстве случаев это заканчивается гибелью.
Среди других причин — отравления ядами для борьбы с грызунами, разрушение степных пастбищ. Потом добавились еще и пестициды и распашка целины.
Приемное гнездо
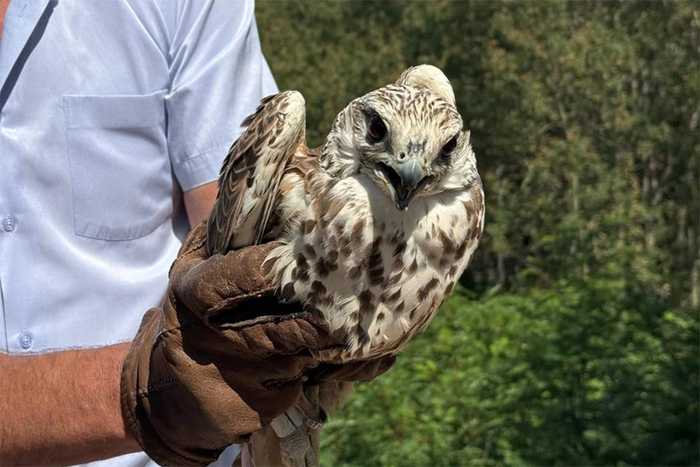
В 2023 году в Татарстане при поддержке СИБУРа запустили большой проект по восстановлению популяции краснокнижных птиц. Птенцов выводят в питомнике и потом выпускают в дикую природу особым способом: до того, как они встанут на крыло, переносят в искусственное гнездо на подходящей территории. Корм туда подкладывают так, чтобы птицы не связывали еду с человеком.
Со временем соколята оперяются, начинают летать и постепенно переходят на самостоятельную охоту. Смысл метода в том, что место первых полетов птицы запоминают как родное — повзрослев, они могут вернуться туда гнездиться.
1/2
Источники фото: Министерство природных ресурсов и экологии Алтайского края, t․me/azat_ziganshin
В июне 2026-го сразу 20 молодых соколов отправились на волю в районе Волжско-Камского заповедника. А всего с начала проекта в природу вернули 44 птицы.
Все выпущенные животные находятся под наблюдением — для этого совместно с СИБУРом разработали новую полностью отечественную систему мониторинга. Трекер передает данные о координатах, перемещениях и активности соколов — все это вместе с информацией об окружающей среде через сеть станций загружается в специальную программу. Уникальность разработки в том, что станции используют сразу два канала связи: GPS и радиочастоты. И аналогов в мире нет.
Трекеры весят около 15 грамм и очень износостойкие. Источник фото: tatar-inform․ru
Зачем следить за птицами
Отслеживают выпущенных балобанов не просто из любопытства. Мониторинг помогает определить миграционные маршруты и опасные участки на них, где птицам угрожают опоры ЛЭП или, например, браконьеры. Защита этих точек тоже станет немаловажной помощью в сохранении и восстановлении популяции балобанов.
Вторая причина — оценка выживаемости. Трекеры показывают ученым, нашла ли птица еду, не погибла ли в первые, самые опасные недели на воле. Если активности совсем нет, это может означать, что надо сменить методику подготовки к выпуску.
Кроме того, это может спасти балобанов от браконьеров. Например, если трекер покажет, что птица резко перестала двигаться или неестественно быстро перемещается в сторону границы, можно передать сигнал полиции или Минэкологии, чтобы перехватить нарушителей.
И конечно, трекеры помогают отследить, возвращаются ли соколы в родные места после зимовки, чтобы вывести потомство. Если это подтвердится, значит, проект по восстановлению Волжско-Камской популяции идет по плану.
Ждать еще несколько лет: обычно балобаны начинают размножаться на четвертом году жизни. Но если вы в 2030-м окажетесь летом на Волге и заметите крупного светлого сокола, который высматривает добычу с высокой присады, есть шанс, что это окажется один из них.
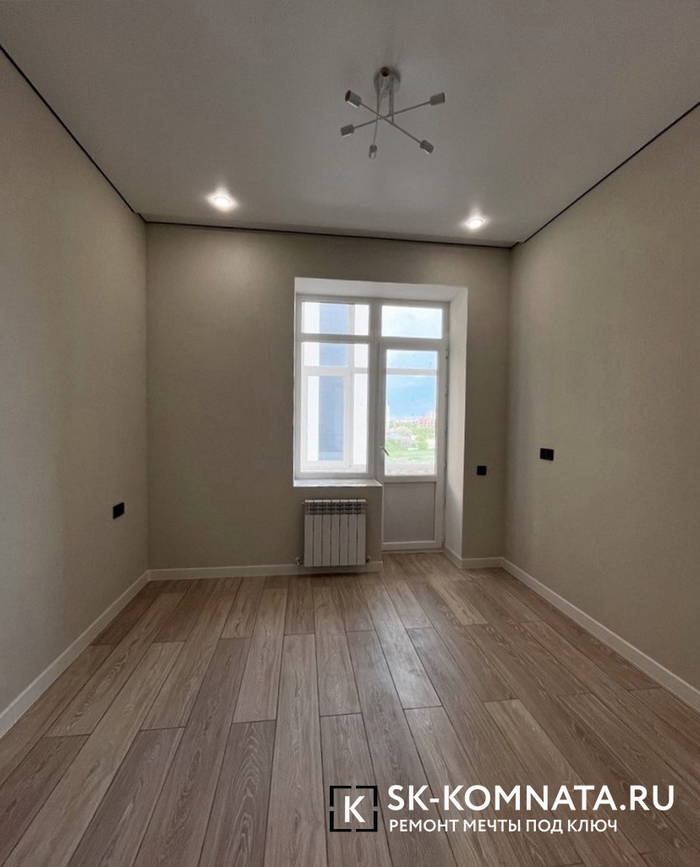
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
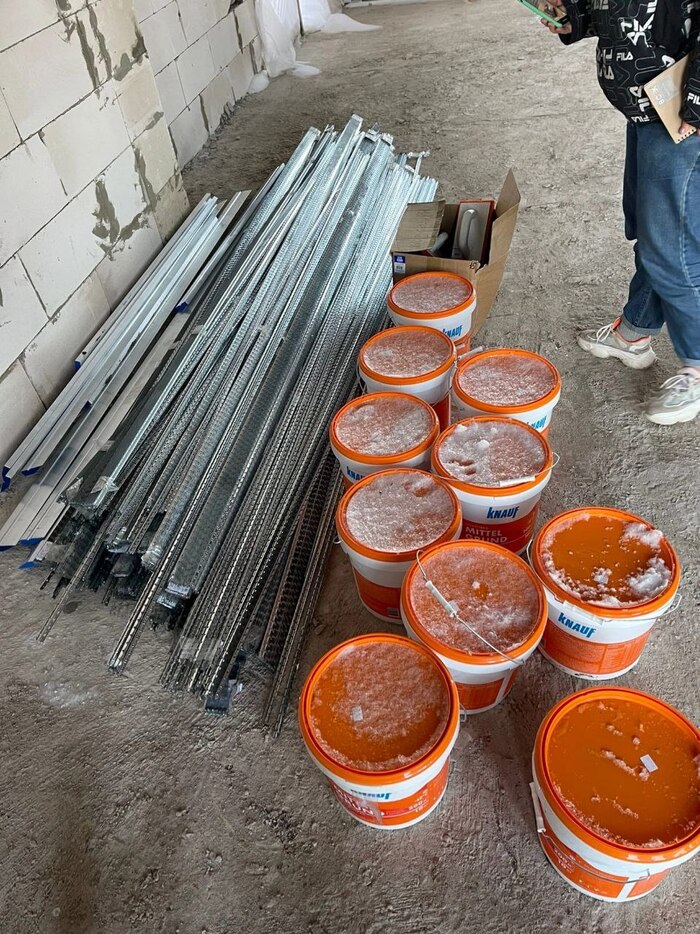
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
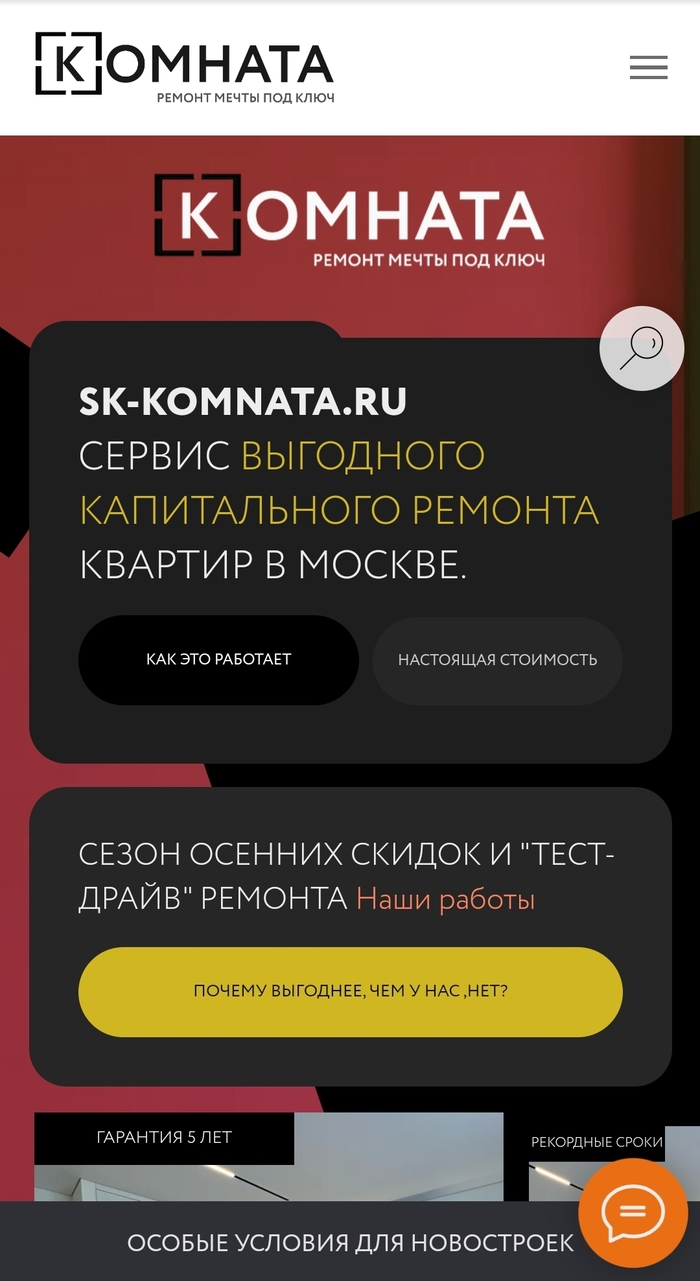
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
Перед запуском Амурского газохимического комплекса его будущий технологический процесс воспроизвели в миниатюре — на пилотной установке в Тобольске. Это позволило заранее отработать режимы работы, подобрать параметры для катализаторов и подготовить команду, которая будет запускать производство.
Задача специалистов Центра пилотирования технологий СИБУРа — сделать запуск крупнейшего газохимического комплекса страны максимально предсказуемым. В мировой практике на настройку оборудования и выход на проектную мощность может уходить от нескольких месяцев до двух лет. В Тобольске этот этап частично прошли ещё до того, как основное производство начало работу.
В центре воспроизвели работу линии по выпуску полиэтилена высокой плотности — продукта, который используется для производства труб, упаковки и строительных материалов. Процесс имитировали в петлевых реакторах, отработали две каталитические системы. В итоге наработали более полутора тонн полиэтилена пяти марок. Теперь образцы проверяют в лаборатории СИБУР ПолиЛаб — там оценят технологичность переработки и соответствие свойствам материалов требованиям рынка.
Параллельно на пилотной установке готовили будущую эксплуатационную команду Амурского ГХК — инженеры и операторы заранее отработали последовательность пусковых операций, познакомились с особенностями оборудования и автоматизированной системой управления. Это сократит время на выход на проектную мощность после фактического запуска, рассказали в пресс-службе Сибура.
Центр пилотирования технологий в Тобольске заработал в конце 2024 года. Это единственная в России площадка, которая позволяет воспроизводить нефтехимические процессы в полупромышленном масштабе. Здесь объединены 12 технологий производства полиэтилена и полипропилена. Аналогичный подход используют и для подготовки к запуску комплекса ДГП-2 на «ЗапСибНефтехиме».
Амурский ГХК — крупнейший газохимический проект в современной России. После выхода на полную мощность он будет выпускать 2,3 млн тонн полиэтилена и 400 тыс. тонн полипропилена в год.
Подписывайтесь на Телеграм «Сделано у нас» тут, а на сообщество на Пикабу можно подписаться здесь
Один или два раза в месяц я анализирую все основные новые выпуски, которые разместились в последнее время, выбираю из них наиболее интересные и публикую их в отдельной регулярной подборке.
🔥В феврале эмитенты так спешили занять денег, что выпусков опять набралось много, и все достойные внимания не влезли в один пост. Поэтому первую часть я опубликовал в середине прошлого месяца, а вторую публикую сегодня.
Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
⚠️ВАЖНО! В этой рубрике я НЕ оцениваю текущую привлекательность облигаций с точки зрения их доходности «в моменте», как делаю в других подборках. Я лишь выбираю наиболее качественные (на свой вкус) выпуски, опираясь на их БАЗОВЫЕ параметры.
📊Заодно в таких подборках даю ISIN выпуска, актуализирую информацию об объеме размещения, дате погашения и, главное, об итоговой ставке — ведь зачастую финальный купон уменьшается по сравнению с изначальным ориентиром.
🎯А если возникнет желание более глубоко погрузиться в бизнес эмитента и подробности выпуска, можно кликнуть на кнопку "Подробнее" и перейти на детальный обзор. По-моему, очень удобно.
📍Про самые любопытные выпуски января рассказал здесь.
Сегодня смотрим лучшие (на мой взгляд) выпуски облиг, которые вышли на рынок во 2-й половине февраля 2026. *Конечно же, не ИИР.* Поехали!
💎Аренза-Про 1Р7 (фикс)
● ISIN: RU000A10EAB8 ● Объем: 300 млн ₽ ● Купон: 19% ● Выплаты: 12 раз в год ● Погашение: 08.03.2029 ● Рейтинг: BBB от АКРА ❗Амортизация: по 10% на 15, 18, 21, 24, 27, 30, 33 купонах, 30% при погашении.
👉У Арензы крепкие операционные результаты и низкая долговая нагрузка по сравнению с конкурентами. Она не только в целом развивается лучше отрасли, но и является одним из лидеров РФ в своём сегменте. Главное, чтобы Аренза не переняла у своей «мамы» АФК Система её главное свойство — талант накапливать долги. Подробнее
💎ГТЛК 2Р12 (USD)
● ISIN: RU000A10EAM5 ● Объем: 100 млн $ ● Номинал: 100 $ ● Купон: 9,5% ● Выплаты: 12 раз в год ● Погашение: 30.08.2029 ● Рейтинг: АA- от АКРА и ЭкспертРА ❗Амортизация: 50% на 39 купоне, 50% при погашении
👉Если допустить, что ГТЛК вряд ли развалится за 40 месяцев, то выпуск можно расценить как неплохой квази-государственный бонд с привязкой к доллару. Только следует помнить, что огромная компания набирает долги как не в себя и держится исключительно за счёт бюджета. Подробнее
💎СИБУР 1Р9 (USD)
● ISIN: RU000A10ECK5 ● Объем: 250 млн $ ● Номинал: 100 $ ● Купон: 7,5% ● Выплаты: 12 раз в год ● Погашение: 06.03.2029 ● Рейтинг: AАА от АКРА и ЭкспертРА
👉Качественный 3-хлетний долларовый выпуск от главного нефтехимического монстра страны. При покупке сегодня можно ещё успеть попасть под ЛДВ. Очень консервативно, но и соответственно надежно. А вот доходность, как водится, оставляет желать лучшего. Подробнее
💎АФК Система 2Р12 (фикс)
● ISIN: RU000A10EE87 ● Объем: 5,5 млрд ₽ ● Купон: 17,5% ● Выплаты: 12 раз в год ● Погашение: 01.02.2031 ● Рейтинг: АА- «негативный» от АКРА и ЭкспертРА ❗ Оферта: пут через 2 года (21.02.2028)
👉Пятилетний фикс с неплохим купоном, но с офертой спустя 2 года. Размер долга вызывает уже серьёзную тревогу, хотя в банкротство Системы на горизонте пары лет не очень верится. АФК пришлось начать распродавать портфель активов для снижения нагрузки. Подробнее
💎Полипласт БО-14 (USD)
● ISIN: RU000A10ECX8 ● Объем: 10 млн $ ● Номинал: 100 $ ● Купон: 12,75% ● Выплаты: 12 раз в год ● Погашение: 08.08.2029 ● Рейтинг: А от АКРА и НКР
👉Для тех, кому хочется разбавить портфель валютными бондами, но доходность Сибура и даже ГТЛК выглядит слишком скучно. Полипласт продолжает безостановочно клепать выпуски в разнообразных валютах, оставаясь при этом пока что прибыльным. Одновременно разместился юаневый БО-15, но купон там дали чуть пониже. Подробнее
💎Электрорешения 1Р3 (фикс)
● ISIN: RU000A10ECY6 ● Объем: 1 млрд ₽ ● Купон: 23,5% ● Выплаты: 12 раз в год ● Погашение: 19.08.2027 ● Рейтинг: BBB «негативный» от АКРА
👉Самый щедрый и самый рискованный эмитент из подборки. Долговая нагрузка у EKF, если верить последним данным, в пределах разумного. Но напрягает плохое раскрытие отчетности и непрозрачная история с претензиями от ФНС. При этом сам я держу небольшую позицию по первому выпуску. Подробнее
🎯Подытожу
По итогам размещений во 2-й половине февраля, отобрал 6+1 свежих выпусков облигаций, которые мне кажутся наиболее интересными с точки зрения оптимального соотношения риск/доходность.
Получилось 3 фикса и 3 квази-валютных выпуска с привязкой к доллару. С интересными флоатерами в феврале был полный голяк: даже если эмитенты их анонсировали, то потом отменяли.
💼Лично мне особенно нравятся Аренза (неплохой фиксированный купон на 3 года, но картину портит амортизация) и Сибур (супер-надежная баксовая доходность). Ну а Полипласт и особенно «Электрорешения» — для тех, кто любит погорячее и готов рисковать.
В марте также будут интересные первичные размещения, которые я обязательно разберу, не пропустите.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Гигант «СИБУР» снова отправляется на биржу занять денег. Сверхнадежный (или не совсем?) эмитент предлагает зафиксировать доходность в своих облигациях на 3 года вперёд — и не простую, а валютную. Давайте оценим, стОит ли это делать. Сбор заявок — 18 февраля.
Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
🏭Эмитент: ПАО «СИБУР Холдинг»
⚗️СИБУР — крупнейшая интегрированная газоперерабатывающая и нефтехимическая компания в РФ. Была основана в 1995 г. на базе газоперерабатывающих активов Газпрома. Основное направление деятельности — производство нефтехимической продукции. Лидер по производству полимеров и каучуков в России.
Продукция «Сибура» используется в производстве потребительских товаров и автомобилей, строительстве, энергетике и других отраслях в 90 странах по всему миру. Производственные площадки находятся более чем в 20 регионах РФ, численность сотрудников превышает 36 тыс. человек.
В 2021 г. в холдинг СИБУРа вошли нефтехимические и энергетические предприятия группы ТАИФ — Казаньоргсинтез, Нижнекамскнефтехим и ТГК-16.
👉В 2026-м ждем потенциальное IPO Сибура — оно станет одним из крупнейших в истории рынка РФ. Председатель совета директоров и крупнейший акционер с долей 31% — Леонид Михельсон (НОВАТЭК).
⭐Кредитный рейтинг: AAA «стабильный» от АКРА (август 2025), ААА «развивающийся» от Эксперт РА (февраль 2026) — наивысший.
💼В обращении 11 выпусков в рублях общим объемом ~180 млрд ₽ и 9 выпусков в USD общим объемом ок. 3,3 млрд $. Я делал обзоры на большинство предыдущих выпусков и сам держу два долларовых — Сибур 1Р3 и Сибур 1Р8. Ближайшее погашение на 10 млрд ₽ — уже через месяц.
ТАИФ (г. Нижнекамск). Источник: Яндекс.Картинки
📊Финансовые результаты СИБУР
Показатели за весь год где-то на подходе, а пока смотрим отчет МСФО за 6 мес. 2025:
🔻Выручка: 529,5 млрд ₽ (-7,1% г/г). Из-за снижения спроса на внутреннем рынке, часть продукции была перенаправлена на экспорт — в СНГ и Азию. За весь 2024 г. Сибур получил 1,17 трлн ₽ выручки (+7,7% г/г).
🔻EBITDA: 194 млрд ₽ (-16,7% г/г). Снижение преимущественно за счет укрепления рубля. При этом рентабельность EBITDA хотя и снизилась на 4,2 п.п., но всё равно впечатляет — 36,6%. По итогам 2024 г. EBITDA была 477 млрд ₽ (-2,2% г/г).
👉Чистая прибыль: 147 млрд ₽ (-2,7% г/г). Негатив из-за снижения EBITDA и роста процентных расходов был компенсирован эффектом курсовых разниц. За весь 2024 г. прибыль составляла 159 млрд ₽ (+16,5% г/г).
💰Собств. капитал: 1,38 трлн ₽ (+7,1% за 6 мес). Активы подросли на 5,3% до 2,98 трлн ₽. На счетах 103 млрд ₽ кэша (в конце 2024 было 67 млрд).
🔺Кредиты и займы: 1,07 трлн ₽ (+16,5% за 6 мес). Нагрузка Чистый долг / EBITDA выросла с 1,8х до 2,2x в рублевом выражении. В начале 2024 нагрузка составляла всего около 1,3х. Компания наращивает привлечение финансирования для реализации ключевых проектов развития.
Источник: отчет ПАО «СИБУР» по МСФО за 6 мес. 2025
⚙️Параметры выпуска
● Название: СИБУР-001Р-09 ● Номинал: 100 $ ● Объем: от 150 млн $ ● Купон: до 7,75% (YTM до 8,03%) ● Выплаты: 12 раз в год ● Срок: 3 года (1110 дней) ● Оферта: нет ● Амортизация: нет ● Рейтинг: AАА от АКРА и Эксперт РА ● Выпуск для всех
👉Расчеты в рублях по курсу ЦБ на дату выплат.
👉Организатор: ИК «Табула Раса».
⏳Сбор заявок — 18 февраля, размещение — 20 февраля 2026.
🤔Резюме: монструозно!
🏭Итак, СИБУР размещает локальные долларовые облиги объемом от 150 млн $ на 3 года с ежемесячным купоном в рублях, без амортизации и без оферты.
✅Очень надежный и известный эмитент. Крупнейший нефтегазохимический гигант страны с сильной поддержкой государства и наивысшим кредитным рейтингом ААА.
✅Достойные показатели. Выручка и чистая прибыль уверенно росли в 2023-2024 годах, сейчас стагнируют. Собственный капитал компании в 1,5 раза перекрывает весь чистый долг.
✅Удобный номинал в 100$ — в 10 раз дешевле замещаек. Возможность для российских инвесторов диверсифицировать свой портфель «токсичной» американской валютой.
⛔Долг увеличивается. Объем займов и кредитов уже перевалил за триллион. Растет долговая нагрузка ЧД/EBITDA — с 1,3х в начале 2024 года до 2,2х на середину 2025.
⛔Риск крепкого рубля. Если бакс не будет расти в среднем хотя бы по 5-7% в год, то рублёвые корпоративные выпуски с тем же рейтингом принесут больше дохода.
💼Вывод: очень консервативно, но и соответственно надежно. Качественный 3-хлетний долларовый выпуск от главного нефтехимического монстра страны, попадает под ЛДВ. У меня уже есть приличная позиция по выпускам Сибур 1Р3 и 1Р8, подумаю над добавлением в портфель и нового.
Вряд ли что-то случится с нефтехимической компанией №1 в СНГ за эти несколько лет. На мой взгляд, достойный вариант, чтобы припарковать кэш под долларовую ставку. Пусть это и «ненастоящие» доллары, но от возможной девальвации рубля на горизонте нескольких лет они смогут защитить.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
На Мосбирже считают, что в ближайшее время около 20 эмитентов акций уже «технически готовы» к выходу на IPO. Вслед за ДОМ-РФ и Базисом, в 2026-м году мы можем увидеть целый вал первичных размещений.
🏃Сейчас скопилась целая очередь из контор, которые уже «на низком старте» и ждут подходящего момента, чтобы стать частью нашего фондового казино. Предлагаю подсветить наиболее яркие из них.
Самые важные новости фондового рынка, авторская аналитика, обзоры компаний и инвест-юмор — в моем телеграм-канале.
СИБУР
Крупнейшая интегрированная газоперерабатывающая и нефтехимическая компания в РФ. Сибур долго откладывал размещение на бирже в ожидании благоприятных факторов, и может начать торговаться на Восточной бирже в 2026 году.
Ожидается, что Сибур разместит в свободном обращении всего лишь 2% акций. Но с учетом предполагаемой капитализации компании в 3 трлн, объем размещения может быть сравним с суммой, которую привлекли все IPO 2024 г., вместе взятые.
VK Tech
В декабре 2024 ВК объявил, что рассматривает возможность размещения на Мосбирже акций «дочки», которая поставляет ИТ-продукты собственной разработки корпоративным клиентам. А летом 2025 VK Tech сменила форму собственности с АО на ПАО, сделав ещё один шаг к IPO.
«Дочки» АФК Системы
Медси: крупнейшая сеть из 130 частных медицинских клиник по всей России. Это IPO, кстати, обсуждается ещё с 2014 г.
Биннофарм: крупный фармацевтический холдинг с потенциальной капитализацией более 100 млрд ₽. Препараты эмитента присутствуют на рынках 15 стран, а самый продаваемый — Кагоцел.
«Степь»: один из крупнейших агрохолдингов РФ с активами в Краснодарском крае и в Ростовской обл. За короткий период компания стала лидером в независимом сахарном трейдинге, вошла в топ-10 агротрейдеров страны, стала #1 по надою молока на одну корову.
Cosmos Hotel Group: сеть гостиниц и отелей. Включает 36 объектов в 24 городах России с общим фондом в 10 тыс. номеров.
Евраз
Одна из крупнейших металлургических и горнодобывающих компаний. В июле 2025 компания объявила о создании ПАО, которое объединит все активы группы. Ожидается, что новое ПАО выйдет на биржу в 1-й половине 2026.
MTC Web Services
В декабре 2024 МТС объявила об объединении своих дочерние компаний в сфере ИТ и облачного бизнеса, в том числе МТС Ads, в крупную компанию MTC Web Services. Эксперты считают, что именно эту структуру оператор собирается вывести на биржу.
РТК-ЦОД
Дочка Ростелекома — лидер рынка дата-центров в РФ. Контролирует 30% коммерческого сегмента ЦОД (центр обработки данных). В мае 2024 компания уже объявляла о выходе на IPO, но тогда что-то пошло не так. А в декабре 2025 она вывела на биржу свою собственную дочку (и «внучку» Ростелика) — ГК Базис.
Нанософт
Российский аналог Autodesk (разработчика AutoCAD). Занимается разработкой программного обеспечения и систем автоматизированного проектирования. Лидер рынка САПР (77% в РФ). После ухода западных конкурентов у компании огромный потенциал для захвата рынка.
NanoCAD — флагманский продукт компании Нанософт. Источник фото: Яндекс.Картинки
Суточно-ру
Второй игрок по обороту на рынке аренды жилья после Avito с долей 27%. Активно присутствовали на конференции Смарт-лаба, видно что готовятся к IPO.
Винлаб
Сеть винных магазинов, крупнейший алкогольный ритейлер (более 2100 торговых точек по стране). Дочка NovaBev с выручкой 87 млрд ₽ за 2024 г. Выход на биржу возможен уже в начале 2026 г.
БКС Холдинг
Крупнейший независимый (не-банковский) брокер в РФ. После смены собственника компания анонсировала планы по выходу на IPO в 2026 г. Успешное размещение может укрепить её позиции на фоне бума частного инвестирования.
🤔Кто ещё?
Кроме того, на бирже в 2026-2027 годах могут появиться: сервисная дочка Самолета «Самолет-плюс», федеральная ювелирная сеть «Sokolov», хорошо нам известный «Балтийский лизинг» (кстати, старейший из всех ЛК в стране), облачный провайдер Selectel (про его IPO говорят с 2021 года и каждый раз откладывают).
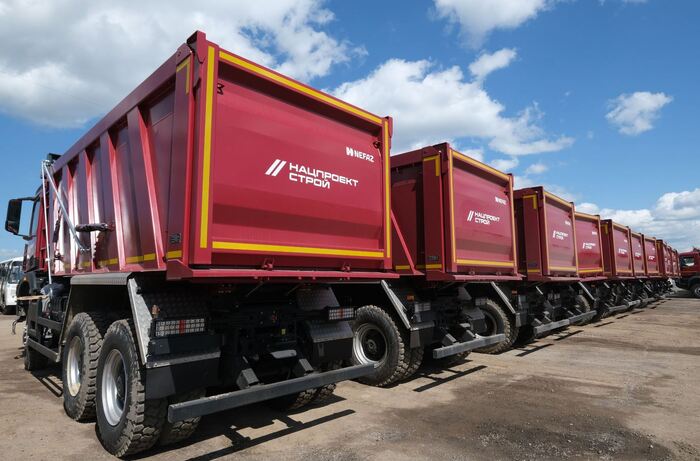
Кроме того, на IPO могу выйти разработчик программного обеспечения «Омега», автодилеры Рольф и Автодом, российско-китайская платформа КИФА (уже объявляла об IPO в 2024-м, но слилась) и инфраструктурный холдинг «Нацпроектстрой» (это он реализует ВСМ «Москва-Петербург» и расширение БАМа).
Техника Нацпроектстрой. Источник фото: Яндекс.Картинки
🎯Подытожу
Список не исчерпывающий, потому что некоторые компании могут резко решить выйти на IPO без «предварительных ласк» (как это сделал Базис), а некоторые — годами ждать удачного момента и мариновать инвесторов ожиданиями (как многие из вышеперечисленных).
⚠️Но все IPO объединяет одно (и это нужно помнить!) — любая компания, которая впервые становится публичной, стремится продать себя КАК МОЖНО ДОРОЖЕ. Поэтому когда вы участвуете в IPO с целью заработать на акциях, не забывайте что и сами текущие акционеры хотят абсолютно того же😉
Лично я за почти 8 лет своего инвестирования в фондовый рынок, принимал участие лишь в паре IPO, а абсолютное их большинство обходил стороной. И как показал опыт, это было экономически весьма разумной тактикой.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Российский футбольный союз при поддержке нефтехимиков устроили настоящий фестиваль футбола. В Казани и Нижнекамске амбассадоры РФС провели мастер-класс по игре и посетили предприятия СИБУРа - "Казаньоргсинтез" и "Нижнекамскнефтехим". Среди звёзд Александр Мостовой, Динияр Билялетдинов, Эльвира Тодуа, Светлана Думич и Александр Маменко.
Мы не могли пропустить такое событие и побывали в обоих городах, где легенды сыграли с подростками Татарстана. Как прошли матчи, о будущем футбола, и что больше всех удивило футболистов на нефтехимических предприятиях?