(НЕ)здоровый оптимизм на фондовом рынке. Рост на 30% за 3 месяца. Почему всё растет?
Рынок, судя по всему, бахнул «Растишки». Индекс Мосбиржи уже +30% с низов 20 июля. Сейчас я беру акции с большой осторожностью, хотя всё бодро зеленеет. На чём основан этот рост, и стоит ли надеяться на его продолжение?
Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
⛽Дизельная сделка с США
Мощный катализатор — разумеется, нашумевшая «дизельная сделка». 9 октября после разговора с Путиным Трамп анонсировал неожиданную договорённость о поставках российского дизеля в США и на мировой рынок: 300 тыс. тонн немедленно, 500 тыс. т в ноябре, затем ещё 1 млн т.
🇺🇸OFAC США выпустил генеральную лицензию, разрешающую экспорт российского дизеля до 7 апреля 2027. На этом фоне индекс Мосбиржи 12 октября вырос на 3,12%, РТС — на 4,34%.
Однако на мой взгляд, реакция рынка была непропорционально сильной: санкции всего лишь приостановили на 60 дней, речь об их полном снятии не идёт. ЕС уже опроверг какое-либо участие в энергетических сделках с РФ до окончания конфликта.
⚔️Переговоры о переговорах
Рынок бурно рос на активизации переговорного процесса. Апогеем стали вчерашние новости, что спецпосланник Стив Уиткофф и зять Трампа Джаред Кушнер планируют уже сегодня прибыть к нам в Питер для встречи с В. Путиным. Утром вроде прояснилось, что Витёк прилетел один, Зятёк приболел и остался дома в Америке.
Перед этим Уиткофф 20 октября провёл в Осло переговоры с Зеленским, премьер-министром Норвегии и президентом Финляндии. Возможно, потенциальное отключение Украины от Starlink сделает Киев более сговорчивым.
🤝Ранее глава РФПИ Дмитриев сообщил, что США и РФ в ближайшее время объявят о «ряде совместных инициатив», включая возможное сотрудничество в области СПГ в Арктике, а Трамп заявил, что Украине пора выбрать нового лидера.
Также обсуждалась сделка по зарубежным активам ЛУКОЙЛа с участием американских инвесторов. Эти ожидания создали общий позитивный фон, хотя конкретных подтверждённых решений пока нет.
🛢️Ну и цены на нефть помогают. Brent в середине октября держался в районе $106–107 за баррель, а спотовые цены в моменте превышали $120. Дорогая жижа поддерживает акции экспортёров и создаёт ощущение улучшения доходов бюджета.
🚀Кто вырос сильнее всего
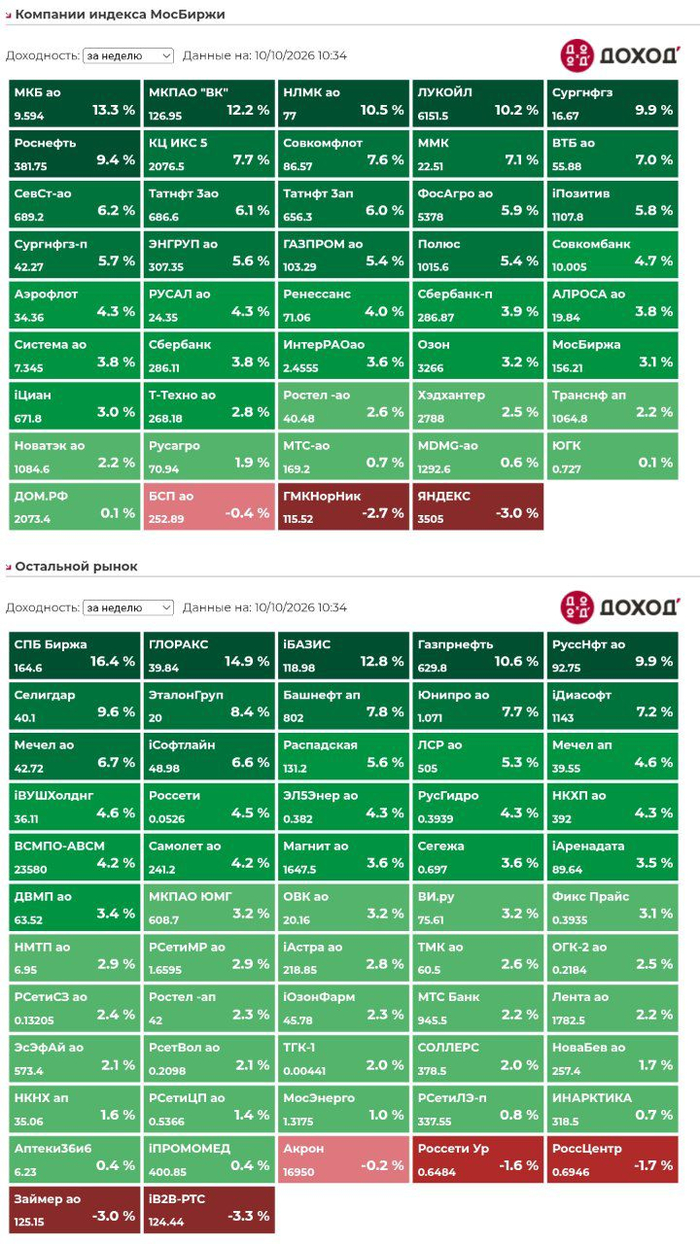
Нефтянка и Совкомфлот — главные бенефициары «дизельной сделки». Лидеры нефтянки — Роснефть, ЛУКОЙЛ, Татнефть, Газпром и Газпромнефть — взлетели за несколько торговых сессий более чем на 10%, а Совкомфлот прибавил 12%.
📈В моем портфеле сильно отскочили Магнит и Алроса. Первый получил корпоративный позитив: программа «Магнит Плюс» достигла 103 млн участников, платная подписка — более 2 млн. Алроса росла на общем оптимизме и восстановлении сырьевых цен.
Золотодобытчики тоже в лидерах. Бумаги Полюса и Селигдара поддержала стабилизация цен на золото выше $4200 за унцию. Это классическая «защитная» история, которая в данном случае росла не вопреки, а благодаря геополитической неопределённости.
Но если «разрядка» получит реальное продолжение (а Трамп этого хочет), то золото может потерять свою страховую премию — а вместе с ней уйдёт и поддержка золотодобытчиков.
📉 Яндекс — отдельный случай. Пока рынок вырос на 3% за 4 дня, Яша упал почти на 9% на фоне атак на дата-центры. Кстати, именно его я и подбирал ниже 3400 ₽ за акцию — на «противоходе».
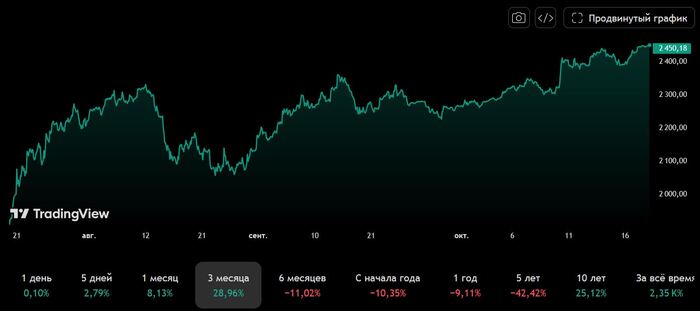
График индекса Мосбиржи за 3 месяца. Источник: TradingView
🤷♂️И всё будет расти дальше?
Вот именно, что НЕ ФАКТ. Текущий рост рынка — это переоценка политических рисков, и он почти не связан с улучшением фундаментальных показателей. Инфляция в РФ остаётся высокой, эмитенты дефолтятся, ключевая ставка — 14%, и её снижение в ближайшее время маловероятно.
🇪🇺Европейцы, в отличие от США, продолжают санкционное давление и готовят новый пакет ограничений. То есть внешние условия для экономики РФ не улучшились — рынок лишь отыгрывает надежду на то, что они могут улучшиться в скором будущем.
«Дизельная сделка» — это 60-дневная приостановка санкций, а не их отмена. Трамп делает то, что кажется выгодным ему самому. Если завтра конъюнктура изменится (например, полностью откроется Ормуз), то российский дизель опять станет нон-грата.
📊Ещё и инфляция давит. Пока ЦБ не подаст убедительный сигнал о продолжении устойчивого снижения ставки (а это вряд ли раньше марта 2027), любой рост акций, особенно высокооценённых, уязвим.
Деньги в депозитах и ОФЗ под 14-17% — это реальная доходность «здесь и сейчас», тогда как акции на очередном локальном пике геополитического оптимизма — риск без гарантированной доходности.
🎯Подытожу
Рост последних недель приятно щекочет наши портфели, но он пока что не имеет под собой серьёзных оснований и подпитывается больше техническими и эмоциональными факторами.
После такого вертикального движения многие бумаги находятся в зоне, где вероятность коррекции повышена. Рынок уже не раз показывал, что «миро-ралли» на геополитике имеют свойство быстро схлопываться.
🛒Поэтому по моим еженедельным инвест-покупкам можно отследить, что я агрессивно наращивал долю акций на уровне 1900-2300 п. по индексу, а сейчас вкладываю в них заметно меньше. Некоторым кажется, что этой осенью я поступаю нелогично: покупаю облигации в момент их снижения (ловлю «падающие ножи») и уделяю всё меньше внимания растущим акциям.
💼Но именно такой подход, как показывает многолетний опыт, хорошо работает в долгосрок. Он требует минимальных затрат сил, времени и нервов, а капитал при этом стабильно наращивается. Я называю это «естественной ребалансировкой» без необходимости прямых продаж каких-то активов.