
Платили налог за партнёра, а пополнили свой ЕНС. Как не потерять деньги из-за одной ошибки в платёжке
Представьте: вы хороший деловой партнёр. Решили помочь дружественной компании и оплатить за неё налог. Статья 45 НК РФ это прямо разрешает. Всё честно, по-соседски. Бухгалтер нажимает «Отправить», деньги списываются, вы выдыхаете.
А через месяц вашему партнёру приходит требование об уплате недоимки.
Куда делись деньги? Они попали на ваш Единый налоговый счёт (ЕНС). А долг партнёра так и остался висеть.
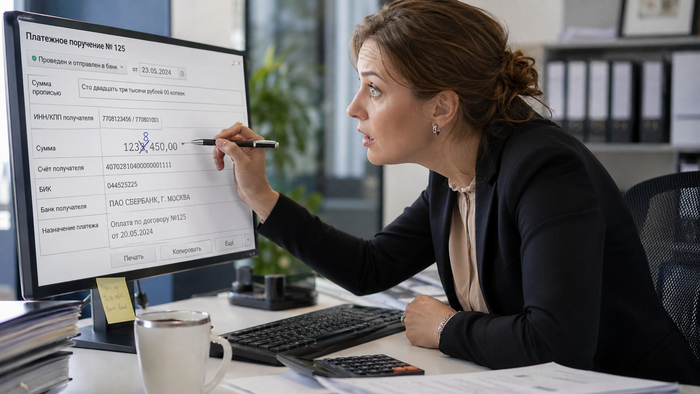
Возьмём условный пример. ООО «Старт» переводит 300 000 рублей за ООО «Вектор». Но бухгалтер по старой привычке оставляет в поле «ИНН плательщика» реквизиты «Старта». Система видит ваш ИНН и закидывает деньги на ваш ЕНС. Если у «Старта» там уже висел минус (например, 100 000 рублей старой недоимки), система автоматически его гасит. Остаток в 200 000 рублей просто лежит мёртвым грузом. А налог «Вектора» не оплачен. Деньги ушли, задача не решена.
Как сделать правильно? Чтобы платёж ушёл куда надо, нужно заполнить реквизиты строго по правилам для Единого налогового платежа (ЕНП):
• Поле 60 «ИНН плательщика»: ИНН того, за кого вы платите (в нашем случае «Вектора»).
• Поле 102 «КПП плательщика»: ставим 0.
• Поле 8 «Плательщик»: наименование того, с чьего счёта списываются деньги («Старт»).
• Поле 101: 01.
• Поле 104 «КБК»: 18201061201010000510 (это единый КБК для ЕНП).
• Поле 105 «ОКТМО»: 0.
В назначении платежа обязательно указываем данные фактического отправителя. Пример: «ЕНП за ООО "Вектор", ИНН [ИНН Вектора]. Перечисляет ООО "Старт", ИНН [ИНН Старта], КПП [КПП Старта]». (Важно: это не заставит систему направить деньги строго на конкретный налог, распределение работает по своим алгоритмам, но это корректно информирует инспекцию).
А если деньги уже ушли? Тут есть два сценария, и в обоих есть неожиданные нюансы:
Вы указали свой ИНН. Деньги на вашем ЕНС. Чтобы зачесть их в счёт партнёра, у вас должно быть положительное сальдо, а у партнёра — реальная налоговая обязанность. Если долга нет, инспекция откажет в зачёте (ст. 78 НК РФ).
Вы указали ИНН партнёра. Деньги у него. Но главный риск: фактический отправитель (вы) не вправе требовать возврат этих денег из бюджета. Распоряжаться положительным сальдо может только сам налогоплательщик, за которого внесены средства.
Как оформить отношения между компаниями? Уплата чужого налога — это не магия, а хозяйственная операция. Оформите её документально до платежа. Например, как заём: п. 5 ст. 807 ГК РФ разрешает передать сумму займа указанному заёмщиком третьему лицу. Главное, чтобы документы отражали реальную договорённость, а не подгонялись под факт платежа задним числом.
Чек-лист перед нажатием кнопки «Отправить»:
✅ Основание расчётов оформлено договором.
✅ В поле 60 вбит ИНН партнёра (за кого платим).
✅ В поле 102 стоит 0.
✅ В назначении платежа есть ваши реквизиты как отправителя.
✅ После оплаты попросили партнёра проверить его ЕНС. Банковская отметка об исполнении платёжки не гарантирует, что вы указали нужного налогоплательщика!
Ошиблись в ИНН или не понимаете, как безопасно оформить расчёты с партнёром, чтобы не потерять деньги? Разберём вашу платёжку, проверим отражение средств на ЕНС и доступные варианты исправления на консультации: https://taplink.cc/nalogpro (без давления и пустых гарантий, только факты и рабочие решения).
Нужны комплексные налоговые решения для бизнеса? Загляните сюда: https://sivkovtax.ru/ А если хотите глубоко погрузиться в тему самостоятельно, мои книги доступны в официальном магазине: https://booksivkov.ru/
Вопрос для обсуждения: в вашем клиент-банке есть отдельный удобный режим «уплата за третье лицо» или реквизиты приходится каждый раз менять вручную? Делитесь опытом в комментариях, это реально помогает коллегам не ошибиться!
(Первоисточники: ст. 45 и ст. 78 НК РФ, п. 5 ст. 807 ГК РФ, действующие правила Минфина России по заполнению расчётных документов).
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант.