И то, наверное, нынешняя спохватилась ...
Показать полностью
1
Такая сумма позволит в течение 25 лет получать ежемесячный доход, сопоставимый со средней зарплатой, рассказала «Москве 24» инвестиционный советник Юлия Хайдер.
По данным Социального фонда, средняя пенсия по старости составляет около 27 тысяч рублей, а средняя зарплата, по информации Росстата, — примерно 109 тысяч. После выхода на пенсию доход может сократиться в четыре раза.
Эксперт советует начинать копить как можно раньше — в идеале с 20 лет. Для этого стоит откладывать часть зарплаты и использовать разные инструменты: банковские вклады, фондовый рынок и программу долгосрочных сбережений с государственным софинансированием.
Если свободных денег почти не остаётся, Хайдер рекомендует искать способы экономии и направлять на накопления дополнительные доходы от банковских бонусов, скидок и программ лояльности.
Кто бы что ни говорил о ВТБ, но для меня этот банк особенный. Это мой первый банк, когда я начал получать стипендию и свою первую неофициальную и официальную зарплату. Мне нравилось в ВТБ абсолютно все – начиная от дизайна, заканчивая другими всякими плюшками. Один из популярнейших банков, где удобно снять наличные или оплатить мобильную связь. Кешбек на ВТБ, для меня лично, самый лучший. К слову, бесплатное обслуживание и другие плюшки для постоянных клиентов, которые не могут не радовать и, конечно же, множетсво банкоматов. Неплохой лимит на переводы – до миллиона в месяц можно переводить людям.

Сегодня хочу рассказать вам вдохновляющую историю нашей коллеги-инвестора, учителя - Ольги Селезневой, которая начала инвестировать в возрасте 56 лет, и за короткий срок создала внушительный капитал, с которого спокойно можно жить уже сейчас. Но самое главное - это то, что инвестирование стало её любимым увлечением.
Ольга начала инвестировать в 2021 году, в возрасте 56 лет, будучи простым школьным учителем. Толчком в сторону самостоятельного выхода на фондовый рынок стало то, что она попала на неудачный инвестиционный продукт, в тогда ещё не разорившемся, банке "Открытие". Деньги не потеряла, но получила их без каких-либо процентов, и тогда пришло осознание, что деньгами нужно управлять самой. Возможно, также повлияло то, что в 2021 году об инвестициях стали очень много говорить (пик эйфории фондового рынка РФ перед 2022 годом - прим. автора).
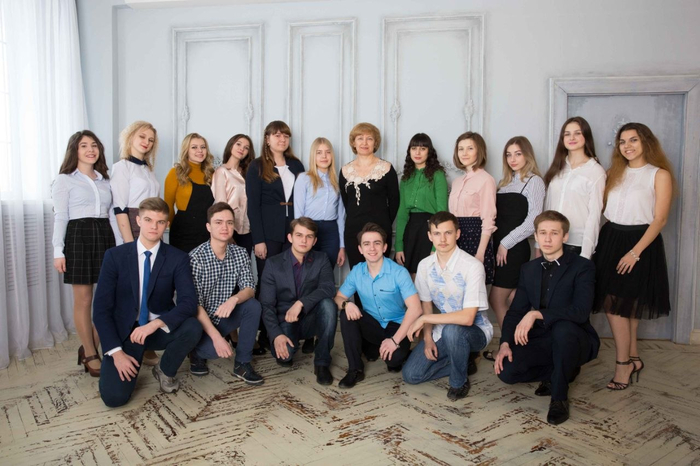
Кредитов у Ольги никогда не было, как и лишних денег. Недвижимости тоже не было, но была стабильная учительская зарплата в 73 регионе (Ульяновская область), пенсия по выслуге лет (с 48 лет), дополнительный доход от репетиторства. К этому возрасту, зарубежные туристические поездки уже порядком поднадоели, а с ростом курса доллара, и вовсе не захотелось больше тратить на это деньги. Высвободились некоторые свободные средства, которые Ольга решила инвестировать прежде всего в себя - пройти обучение по работе с фондовым рынком.
Выбрала местную даму инвест-блогера, Получила базовые знания по брокерам, налогам, действиям на рынке - хотя сейчас понимаю - можно самостоятельно научиться всему!)). Только собственный опыт и анализ информации, анализ публичных портфелей дали больше, чем что-либо.
В 2022 портфель Ольги, тогда ещё на 600.000 рублей потерпел полный крах. Не успела продать многие активы, так как находилась в дороге в те дни февраля... Подогревало только то, что как бы там ни было, по ИИС был получен инвестиционный вычет. В итоге, продавать в убыток просевшие активы Ольга не стала, а поставила цель, чтобы сумма инвестиционного портфеля так выросла, что прошлые потери были бы ничтожными. Кроме того, активы Ольги у одного брокера разлетелись аж в три ИИС от ВТБ в Альфа, акции расписок от Сбера в Кит Финанс и Цифра брокер!!!! Поэтому вначале, просто пришлось разбираться со всем этим, что было весьма непросто для начинающей).
Самые лучшие покупки акций (Сбер по 100р и выше и Татнефть по 350) пришлись на самое смутное время (2022 год), но опыта было немного и было просто страшно брать их много. Да и вносить большие суммы на ИИС было страшновато, никто не понимал, то нас ждет впереди... Зато сейчас уже появилась уверенность в тех ценах, которые хочется иметь в портфеле, есть понимание, какие акции дешево, а какие дорого оценены рынком.
Облигации, Ольга также начала покупать при кризисе 2022, тоже осторожно, видела потом рост 26238), училась на собственном опыте. В этом году Ольга также вошла в программу долгосрочных сбережений - инструмент, который наиболее выгоден именно пенсионерам. Денег ни на какие платные подписки и обучения больше не тратила, училась и действовала только сама.

Сейчас у Ольги три брокера: основной - это Сбер, потом Альфа и ВТБ. Общая сумма портфеля на данный момент составляет примерно 6,8 миллиона рублей. В портфелях много различных активов, поскольку нравится широкая диверсификация. Примерно 80% портфеля составляют акции, на облигаций облигации отведено 20% (фонды Ольга не приемлет в принципе).
Покупаю короткие облигации корпоратов, которые без сожаления меняю на акции при их просадках. А так упор на дивидендные акции, акции роста хочется, но пока не покупаю - нет Яндекса, Озона, Т, Полюса.

Уверенность в том, что Ольга всё делает правильно появилась только спустя 4 года регулярного инвестирования, когда пассивный доход начал увеличиваться, и портфель стал расти! Сейчас пассивный доход Ольги, от собранного ей инвестиционного портфеля, составляет уже порядка 50.000 рублей в месяц, государственная пенсия добавляет ещё 26.000 рублей. Увидев и осознав эти цифры, появилась уверенность в завтрашнем дне, а жить стало сильно более спокойно.
Не смотря на то, что пассивных доходов уже хватило бы на жизнь, Ольга планирует продолжать работать в школе, ещё как минимум три года, ну и, соответственно, продолжать наращивать капитал. Растрачивать свой инвестиционный портфель, Ольга также не собирается, и в итоге, планирует передать его своей дочери и внукам, в которых полностью уверена.
Как за столь короткий срок удалось достичь таких выдающихся результатов? Секрет предельно прост! Три года Ольга пополняла счёт на сумму около 30-40 тысяч рублей в месяц (летом вообще не пополняла - отпуск, учеников не было...), но довольно быстро поняла, что с учетом возраста, необходимо сильно увеличить сумму сбережений, и стала очень стараться это делать. В итоге, в последний год Ольге уже удается пополнять инвестиционный счет, уже на 100-150 тысяч рублей в месяц. Сама Ольга шутит: "стоит только очень захотеть и Вселенная идёт навстречу!". Хотя тут же признается: "изначально очень боялась и уменьшения зарплаты, и болезней, но всё получилось - зарплата постепенно понемногу росла, учеников на репетиторстве стало больше.
Сегодня Ольге удается инвестировать бОльшую часть своих доходов: "С возрастом, как оказалось, не так много и нужно уже!". При этом есть вещи, на которых Ольга не экономит никогда, например хорошее питание. В ресторанах не питается, иногда все же ходит, тогда это действительно праздник. На транспорт Ольга не тратит вообще ничего, школа находится в 3 минутах от дома. В итоге, удается откладывать не только себе, но ещё и немного помогать дочери и внукам.
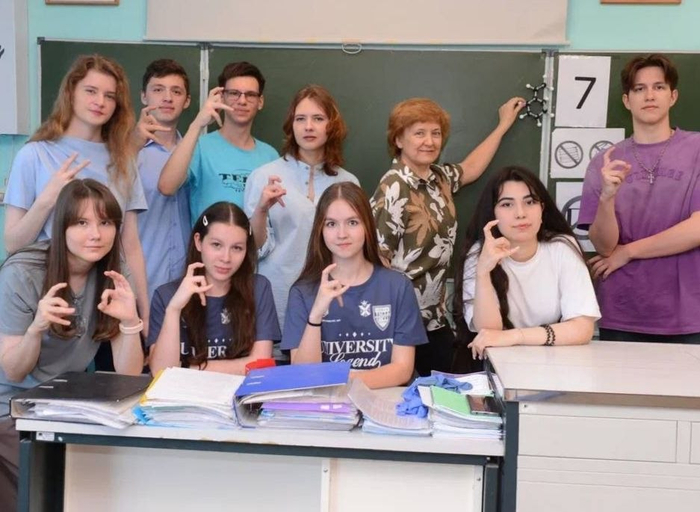
Вот такая история друзья, от простой учительницы из региона, которая упорным трудом и разумным подходом смогла за пять лет сформировать себе дивидендную пенсию, вдвое больше государственной. По моему очень вдохновляюще, именно поэтому я попросил Ольгу рассказать обо всём, и с её позволения, пересказываю её историю вам, дорогие читатели. Трудитесь, учитесь, сберегайте и инвестируйте, и всё обязательно получится, стоит только очень сильно захотеть.
18.10.2026 Станислав Райт — Русский Инвестор (ТГ / Мах)
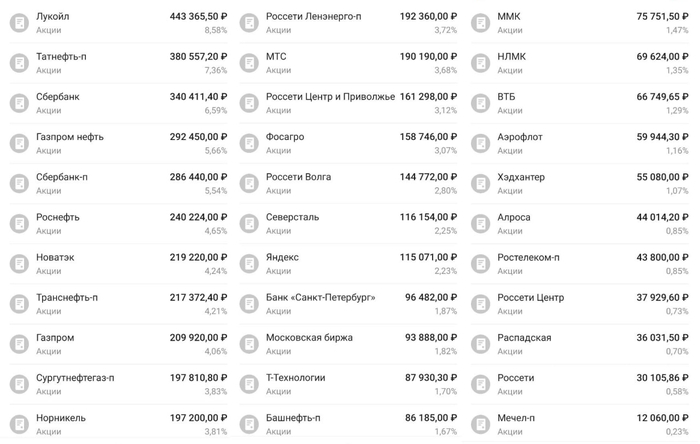
Сегодня середина октября, и вновь пришла пора заглянуть в мой скромный инвестиционный портфель с российскими акциями. Совсем скоро, этому долгосрочному проекту будет 10 лет, до этого события осталось всего пару месяцев, а пока взглянем, какие активы мне уже удалось скопить:
Лукойл 8,58% ср. 5519р
Татнефть-п 7,36% ср. 518р
Сбербанк 6,59% ср. 233р
Газпром нефть 5,66% ср. 447р
Сбербанк-п 5,54% ср. 219р
Роснефть 4,65% ср. 435р
Новатэк 4,24% ср. 1146р
Транснефть-п 4,21% ср. 1277р
Газпром 4,06% ср. 196р
Сургутнефтегаз-п 3,83% ср. 38р
Норникель 3,81% ср. 150р
Россети ЛенЭн-п 3,72% ср. 127р
МТС 3,68% ср. 267р
Россети ЦП 3,12% ср. 0,266р
ФосАгро 3,07% ср. 5860р
Россети Волга 2,80% ср. 0,091р
Северсталь 2,25% ср. 1117р
Яндекс 2,23% ср. 3799р
Банк СПБ 1,87% ср. 358р
Мосбиржа 1,82% ср. 104,05р
Т-технологии 1,70% ср. 2669р
Башнефть-п 1,67% ср. 1263р
ММК 1,47% ср. 41,9р
НЛМК 1,35% ср. 163,8р
ВТБ 1,29% ср. 162р
Аэрофлот 1,16% ср. 70,12р
Хэдантер 1,07% ср. 3197р
Алроса 0,85% ср. 66,88р
Ростелеком-п 0,85% ср. 62,9р
Россети Центр 0,73% ср. 0,73р
Распадская 0,70% ср. 183р
Россети 0,58% ср. 0,14р
Мечел-п 0,23% ср. 132р
Деньги 3,30% 170221р
За 118 месяцев регулярных ежемесячных инвестиций, на индивидуальный инвестиционный счёт, мной было внесено 3733333 рубля собственных средств. Дивиденды за этот год уже составили 332837 рублей, а за все время ~1731742 руб. В моменте, капитализация портфеля составляет 5170313 023798 рублей (и по сравнению с прошлым месяцем она выросла на ~146515р).
Месяц выдался довольно интересным, вновь повеяло духом Анкориджа и договорнячком, и каким бы это всё призрачным ни казалось, где-то глубоко внутри, продолжаешь надеяться и верить, что на этот раз всё получится (не обманут, не разведут). Но в целом, как и всегда, нужно не надеяться, а быть готовым к любому исходу.
Благодарю за внимание! Всем терпения и удачи, в формировании и сохранении капитала! 🫶
15.10.2026 Станислав Райт — Русский Инвестор (ТГ / Мах)
48% опрошенных не делают регулярных накоплений. Главные причины — рост расходов и нехватка дохода на что-либо кроме текущих трат.

У 34% какие-то сбережения есть, просто они не пополняются. Регулярно увеличивать финансовую подушку удаётся лишь 21%. Опрос прошёл 5–6 октября среди 6,4 тыс. совершеннолетних.
Почему не получается?
42% назвали ситуацию, когда расходы превышают доходы;
39% сказали, что заработка хватает только на текущие нужды;
нехватка дисциплины только у 3%.
Участники опроса чуда не ждут: 55% помог бы рост доходов, 35% — снижение обязательных расходов.
У вас получается откладывать регулярно? Или подушка растёт только в месяцы, когда ничего не сломалось и никто не заболел?