0 просмотренных постов скрыто



От этих облигаций нужно избавляться? Проверь свой портфель!
2025-й год ознаменовался целым рядом громких дефолтов, и 2026-й в этом плане, похоже, будет ещё сложнее для эмитентов и инвесторов. Продолжаю составлять свой антирейтинг облигаций.
🤔Меня часто спрашивают: "Сид, а почему ты почти не разбираешь выпуски с рейтингом ниже BBB-? Смотри, какие там классные доходности!"
Да потому что в нынешних условиях (всё ещё очень высокая ставка, дорогие кредиты, охлаждение экономики, падение потребительского спроса, новые налоги...) — банкротства даже относительно крупных бизнесов ОЧЕНЬ вероятны, что уж говорить о небольших. Мы уже увидели целую россыпь дефолтов ВДО, а в последнее время «сюрпризы» устраивают даже эмитенты с рейтингом А.
Сегодня разберем несколько эмитентов, с бумагами которых инвесторам определенно следует быть настороже.
Чтобы не пропустить другие интересные и полезные посты, подписывайтесь на мой фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
💣ПАО «Кокс»
Один из ведущих производителей товарного чугуна в России и крупнейший производитель товарного кокса в стране.
⭐Рейтинг: BBB+ от АКРА (понижен в октябре 2025).
Компания ушла в сильный убыток из-за роста издержек и проблем в металлургическом секторе. Долговая нагрузка долг/EBITDA по последним доступным данным достигает 17х.
Закредитованность критическая, учитывая высокие ставки и неблагоприятную конъюнктуру для металлургов. В ближайший год нужно будет где-то найти и отдать почти 80 (!) млрд ₽. Пожелаю коллегам-заводчанам удачи (она им понадобится), но деньгами точно не помогу.
📍Последний разбор компании делал здесь.
💣Патриот Групп
Владелец торговой сети Williams et Oliver. Сеть реализует посуду и товары для кухни.
⭐Рейтинг: BBB «стабильный» от НКР (ноябрь 2025).
Группа очень плохо и нерегулярно публикует отчетность. Самые «свежие» данные по МСФО за 2024 год были обнародованы аж в ноябре 2025.
Показатель ЧД/EBITDA в конце 2024 года составлял порядка 3,5х. Здесь всё более-менее в порядке, а вот что НЕ в порядке: капитал ушёл В МИНУС, тогда как долги продолжают нарастать как снежный ком. У компании более 2 млрд обязательств и отрицательный капитал🤦♂️
Перед самым Новым годом в облигах «Патриота» случился шухер — 29 декабря по решению ФНС были приостановлены операции по счетам. Это уже не «звоночки», это как будто бы прямо колокола.
📍Последний разбор компании делал здесь.
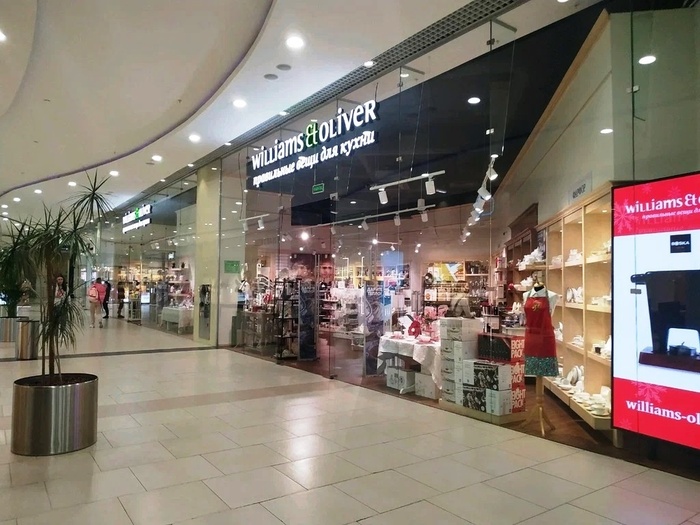
Williams Et Oliver в ТЦ «Моремолл» в Сочи
💣ТД РКС
Входит в группу РКС — федеральный девелопер, специализирующийся на рынке жилой недвижимости класса «Комфорт+» с 2008 г. Работает в 10 городах РФ.
⭐Рейтинг: BBB- «позитивный» от НКР (апрель 2025).
Может я и зря так предвзято отношусь к системообразующему застройщику, но меня откровенно пугает нагрузка по показателю ЧД/EBITDA, которая по итогам 2024 г. достигла почти 22х!
При этом РКС, как и Патриот, не спешит раскрывать результаты и до сих пор опубликовал только отчет за 2024 год. Согласно ему, чистый долг за год взлетел в 2 раза, а капитал рухнул почти на 40%. Облигации РКС — только для очень, очень рисковых ребят.
📍Последний разбор компании делал здесь.
💣Росинтер Ресторантс
Владеет сетью собственных ресторанов в различных сегментах общественного питания. Управляет брендами «iL Патио», «TGI Fridays», «Амбар», «Планета суши» и другими.
⭐Рейтинг: BB+ «стабильный» от АКРА (май 2025).
Компанию догнали проблемы в ресторанной отрасли. Чистый долг/EBITDA на середину 2025 года составил 5,4х (еще в 2023 было меньше 1x), а покрытие процентов ICR — 0,35х. Т.е. группа работает в глубокий долг.
И самое главное — гигантский минус в капитале. Росинтер копит убытки уже много лет, из-за чего вместо капитала — огромная финансовая ДЫРА. За 2024 г. была мизерная прибыль, в 2025 году — уже приличный убыток.
📍Последний разбор компании делал здесь.
🎯Подытожу
В текущих условиях непросто почти всем отраслям бизнеса, но перечисленным эмитентам, судя по всему, особенно тяжко. В первую очередь я обращаю внимание на долговую нагрузку, отношение долга к капиталу и покрытие процентов.
Есть и более косвенные признаки. Как показывает практика последних лет, перед дефолтом у компаний часто возникают налоговые задолженности и другие фискальные проблемы, вплоть до блокировки счетов со стороны ФНС (вспоминаем «веселуху» на прошедших выходных).
⚠️Попадание компании в в мой «красный список», конечно же, не является достоверным признаком того, что у неё все плохо и впереди маячит дефолт. Я просто опираюсь на цифры из общедоступной отчетности, макроэкономический фон и свой давний многолетний опыт на долговом рынке.
❌Исходя из этих критериев, лично я в данный момент точно бы поостерёгся покупать кого-то из перечисленных эмитентов в свой портфель. Искренне желаю им всем удачи — но денЯК не дам!
✍️Это лишь некоторые из компаний, за которыми стоит пристально наблюдать. Если такой формат нравится, буду продолжать периодически публиковать «Антирейтинг Сида».
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Показать полностью
4
Свежие КОВБОЙСКИЕ облигации! СибАвтоТранс, Центр-К, Томская область. Экспресс-обзор
Сегодня будут собраны заявки на три фундаментально надежных выпуска облиг, разбор которых я сделал вчера. А сейчас, дамы и господа, представляю вашему вниманию «прожарку» гораздо более «весёлых» и высокодоходных бондов, которые тоже вот-вот разместятся.
🍾Кредитный рейтинг у них намного ниже, а потенциальная прибыль — наоборот. Если любите пригубить шампанское, то, возможно, эти бумаги для вас. Ну, по крайней мере парочка из них. Естественно, не ИИР!
Подписывайтесь на мой телеграм-канал, где я регулярно выкладываю стратегии инвестирования и актуальные подборки инструментов.
Начнём с самого высокого рейтинга и закончим по традиции самым отвязным😎
🏕️Томская область 34076 (фикс)
● Название: ТомскОб-34076
● Номинал: 1000 ₽
● Объем: до 5 млрд ₽
● YTM: не выше КБД (3,2 года)+400 б.п.*
● Срок: 4,94 года (1804 дня)
● Выплаты: 4 раза в год
● Оферта: нет
● Выпуск для всех
❗Амортизация: 50% от номинала в дату выплаты 16 купона, 50% при погашении.
*Значение КБД Мосбиржи для 3,2-летних ОФЗ на 15.12.2025 составляет ~14,35%. Значит, макс. доходность YTM при этих параметрах будет не выше 18,35%, что соответствует купону ~17,3%, но скорее всего ниже. Так, Сбер прогнозирует купон от 14,75% до 17,75%.
⭐Кредитный рейтинг: BBB+ «стабильный» от Эксперт РА (повышен в мае 2025) и АКРА (август 2025).
👉Организаторы: Газпромбанк, Sber CIB, Совкомбанк.
⏳Сбор заявок — 16 декабря, размещение — 18 декабря 2025.
Томская область входит в десятку российских регионов, ведущих интенсивную добычу нефти и газа (в северных районах области). Население южных районов в основном занято сельским хозяйством, заготовкой и переработкой древесины. В области проживает немногим более 1 млн человек (0,7% населения страны).
🗺️Финансовое положение региона подробно разбирал здесь. Как и спрогнозировал, из-за растущего дефицита бюджета область вынуждена занимать ещё.
🏪Центр-К БО-01 (фикс)
● Название: ЦентрК-БО-01
● Номинал: 1000 ₽
● Объем: 300 млн ₽
● Купон: до 24% (YTM до 26,83%)
● Выплаты: 12 раз в год
● Срок: 3 года
● Выпуск для всех
❗Оферта: колл-опцион на 12 и 24 купоне
❗Амортизация: по 33,3% от номинала в даты выплат 34-36 купонов.
⭐Кредитный рейтинг: BB+ «стабильный» от АКРА (октябрь 2025).
👉Организаторы: Альфа-Банк, ИК Диалот, Совкомбанк.
⏳Сбор заявок — 16 декабря, размещение — 18 декабря 2025.
🛒ООО «Центр-К» — дистрибьютор торгового оборудования, а также разработчик ПО для торговых точек и сетей. Под брендом POScenter занимается производством контрольно-кассовой техники, её ремонтом и тех. поддержкой, а также разработкой и интеграцией ПО для учета товаров и автоматизации касс.
📊Фин. результаты по РСБУ за 9М2025:
● Выручка: 3,14 млрд ₽ (+25,6% г/г)
● Себестоимость продаж: 2,11 млрд ₽ (+24,1% г/г)
● Чистая прибыль: 140 млн ₽ (-24% г/г)
● Собств. капитал: 899 млн ₽ (-11,3% за 9 мес.)
● Денежные средства: 26,9 млн ₽ (-71% за 9 мес.)
● Чистый долг: 1,19 млрд ₽ (+116% за 9 мес.)
● Чистый долг/Капитал: 1,32x (в конце 2024 было 0,54х)
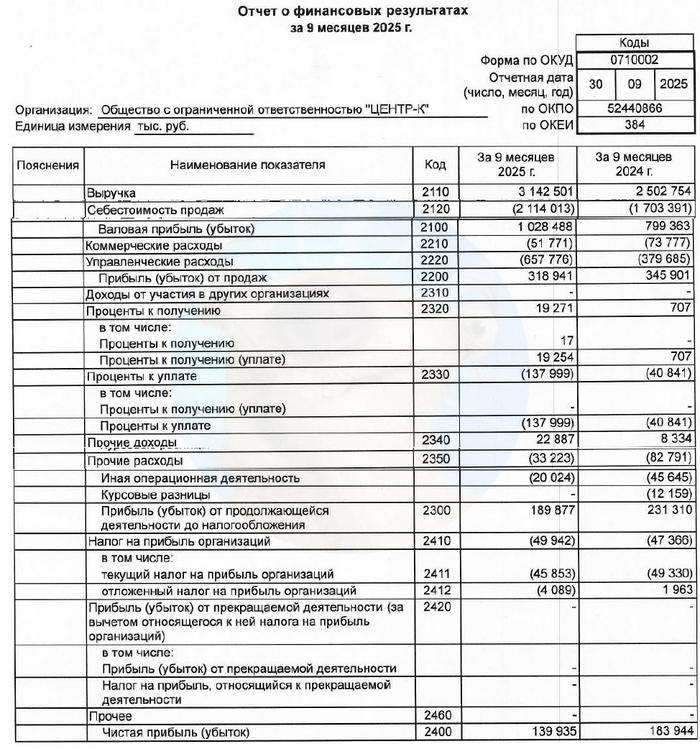
Источник: отчет ООО «Центр-К» по РСБУ за 9 мес. 2025 (некоторые подграфы сократил)
🚜СибАвтоТранс 1Р7 (фикс)
● Название: СибАвто-001P-07
● Номинал: 1000 ₽
● Объем: до 300 млн ₽
● Купон: до 26% (YTM до 29,3%)
● Выплаты: 12 раз в год
● Срок: 3 года
● Оферта: нет
● Выпуск для всех
❗Амортизация: по 13,33% от номинала в даты выплат 20, 23 и 26 купонов, по 16,67% в даты выплат 29 и 31 купонов, ещё 26,67% — при погашении.
⭐Кредитный рейтинг: BB «стабильный» от НРА (повышен в марте 2025).
👉Организаторы: Альфа-Банк, Первоуральскбанк, Совкомбанк.
⏳Сбор заявок — 16 декабря, размещение — 19 декабря 2025.
🚧ООО «СибАвтоТранс» занимается строительно-монтажными работами и оказанием услуг с использованием грузовой и спец. техники на нефтегазовых месторождениях. Компания зарегистрирована в 2016 г. в Омске, с февраля 2024 — в Москве. Ведет деятельность в основном в Ямало-Ненецком и Ханты-Мансийском автономных округах.
📊Фин. результаты по РСБУ за 9М2025:
● Выручка: 2,23 млрд ₽ (+8,4% г/г)
● Себестоимость продаж: 1,63 млрд ₽ (+15,5% г/г)
● Чистая прибыль: 42,5 млн ₽ (+19% г/г)
● Собств. капитал: 298 млн ₽ (+17% за 9 мес.)
● Денежные средства: 10,8 млн ₽ (заметный рост)
● Чистый долг: 1,562 млрд ₽ (+26% за 9 мес.)
● Чистый долг/Капитал: 5,25x (в конце 2024 было 4,84х)
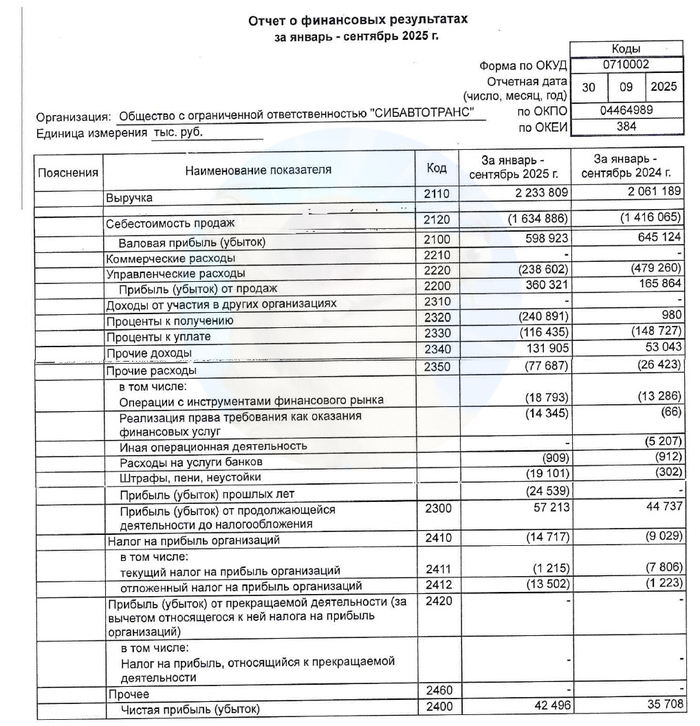
Источник: отчет ООО «СибАвтоТранс» по РСБУ за 9 мес. 2025 (некоторые подграфы сократил)
🎯Сравнение выпусков
У Томской обл. неплохой «долгоиграющий» фикс. Это уже 2-й выпуск от томичей за месяц. Ноябрьский фикс на 3 года разместился с купоном 16,2% и сейчас торгуется выше номинала, так что ждать итоговый купон для нового выпуска выше старого — наивно.
🏪Что касается дебюта Центр-К, то компания в плане финансовой устойчивости смотрится неплохо. Генерирует приличную прибыль, доля капитала в активах почти 30%, коэф-т покрытия процентов ICR выше 10х — отличный показатель.
Смущает резкое ухудшение ликвидности (запасов кэша) в нынешнем году — видимо, для покрытия временного дефицита и понадобилось выйти на биржу.
🚜Эмм… СибАвтоТранс (он же «САТ»). Контора на слуху, и далеко не всегда в позитивном ключе. Краткие выводы ниже.
Из плюсов: растут выручка и чистая прибыль. Кэш на счетах тоже формально вырос в течение этого года аж в 30 раз, но это потому что в конце 2024 его вообще не было. Компании остро не хватает ликвидности — оно и понятно, от хорошей жизни под 30% не занимают.
⛔Минусов ГОРАЗДО больше. Доля капитала в активах (9,2%) критически низка. Чистый долг более чем в 5 раз превышает собственный капитал. Покрытие процентов ICR на уровне 1,56х не внушает оптимизма. Любое небольшое ухудшение операционных показателей ставит под угрозу обслуживание долга.
Эмитент вроде бы пока «живой», но рисковый — жесть. Лично я точно мимо, и понаблюдаю с забора.
👉Подписывайтесь на мой телеграм — там всегда качественная аналитика, новости и инвест-юмор.
Показать полностью
5

Самый опасный тур в мире: на велосипеде по «Дороге смерти» в Боливии

Если говорить про реальную опасный тур, а о байках из тревел-форумов, то поездка в которой люди действительно гибли — на боливийская North Yungas Road, это знаменитая «Дорога смерти». Сегодня это однодневный велотур из Ла-Паса: группу везут на перевал Ла-Кумбре (около 4 600–4 700 метров), за несколько часов участники спускаются на велосипедах по старой горной дороге почти на 3 500 метров вниз, к влажным джунглям Юнгас.
История у маршрута — откровенно мрачная. Дорогу построили в 1930-е годы, десятилетиями это был главный путь между высокогорным городком Ла-Пасом и населёнными пунктами внизу. До открытия новой трассы здесь ехали все автобусы и грузовики. Оценки прежней смертности – до 200–300 человек в год: машины срывались в пропасти на узкой, местами трёхметровой, грунтовой дороге без ограждений.
В конце 1990-х сюда пришёл приключенческий туризм. В 1998 году новозеландец Алистер Мэтью основал в Ла-Пасе компанию Gravity Assisted Mountain Biking и первым начал официально водить туристические группы на велосипедах по «самой опасной дороге мира». С тех пор, по разным оценкам, по маршруту прокатились десятки тысяч человек; сама Gravity говорит уже о свыше 100 тысяч клиентов за всё время.
С конца 1990-х на велотурах по Death Road погибло не меньше 18–30 туристов и гидов: источники сходятся в том, что счёт идёт на десятки, называя диапазон «минимум 18, возможно около 30 погибших» с момента запуска велоэкскурсий. Люди падают в обрывы, сталкиваются с редкими машинами, теряют управление на мокром гравии.
Почему тур до сих пор не запретили? В 2006 году открыли новую асфальтовую трассу, и основной поток тяжёлого транспорта ушёл со старой дороги. North Yungas Road почти полностью превратилась в площадку для вело- и мото-туров. Для горных посёлков это важный источник дохода: до 25 тысяч райдеров в год, по оценкам тревел-ресурсов.
В 2020-е годы Death Road стала одной из визитных карточек адреналинового туризма Боливии. Туроператоры требуют страховку и обязательно дают подписать liability waiver — отказ от претензий и подтверждение, что участник осознаёт риски, как это принято во многих экстремальных турах.
Где: Северная Юнгасская дорога (North Yungas Road), Боливия (Южная Америка), участок между Ла-Пасом и районом Коройко.
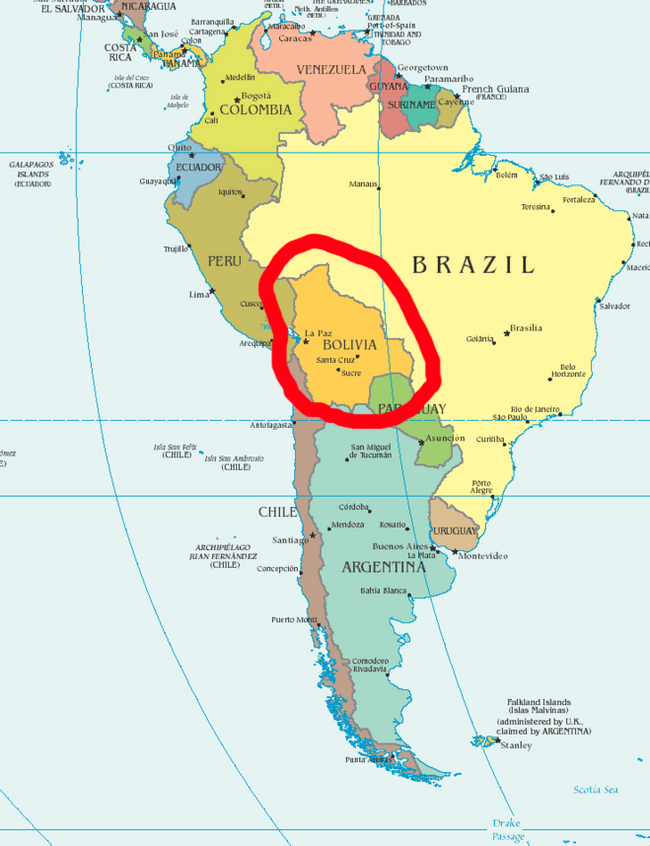
Местоположение Боливии в Южной Америке
Когда появилась экскурсия: коммерческие велотуры по «Дороге смерти» в нынешнем виде запущены в 1998 году компанией Gravity Assisted Mountain Biking (основатель — новозеландец Алистер Мэтью).
Показать полностью
1

Стальные яйца
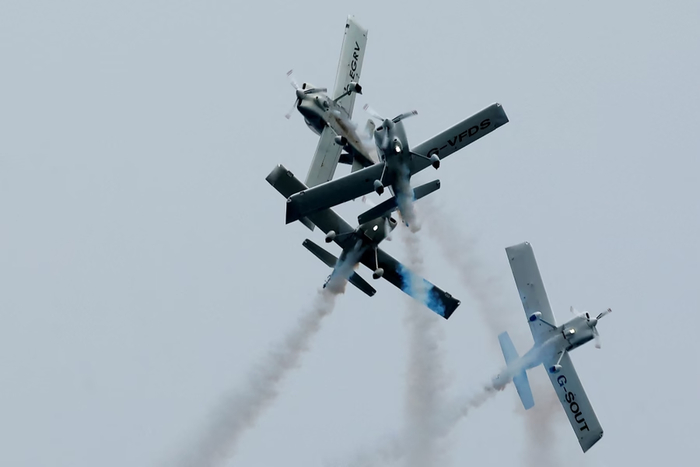
Пилотажная группа Team Raven выступает во время ежегодного показательного выступления в воздухе над городом Брей в графстве Уиклоу, Ирландия, 30 июля 2023 года

Посуда и риск
совершая омовение тарелки, произошло её выскальзывание, и лишь случайность предотвратила разбитие до состояния неисправимого дефекта
как данное событие оценить с позиций риск-менеджмента?

Глупые способы умереть
Медведь может развить скорость до 60 км/ч
p.s. В тему поста- шью маленьких мишек Тедди в куртках ростом 9см. Они не такие кровожадные, как реальные)) Ссылка в профиле.
Показать полностью
2

Пост о том, что надо делать, а не бояться
Я бы не сказала, что я прям люблю рисковать, но некоторая бесшабашность в моих поступках присутствует. Если я все-таки решаюсь на какой-нибудь поступок, то я продумываю только способ как это сделать, а на последствия машу рукой - была - не была, бог не выдаст, свинья не съест. И так далее. И это помогает.
Вот например, я всю жизнь хотела свести несколько родинок. Основные страхи, которые этому мешали - это 1) негде сводить; 2) это стоит много денег; 3) это очень больно; 4)родинки трогать нельзя, будет рак; 5) на лице останется шрам.
В итоге оказалось, что если начать задаваться этим вопросом, то место "ГДЕ" находится само. Деньги можно взять на кредитке. Вся процедура стоит в трёх нулях, а не пяти - шести. Это не больно. Рак будет если забивать на своё здоровье. А прежде чем резать родинку ее осмотрят и при необходимости отправят на проверку. И последнее - шрам останется только в том случае, если ты не правильно будешь ухаживать за срезом.