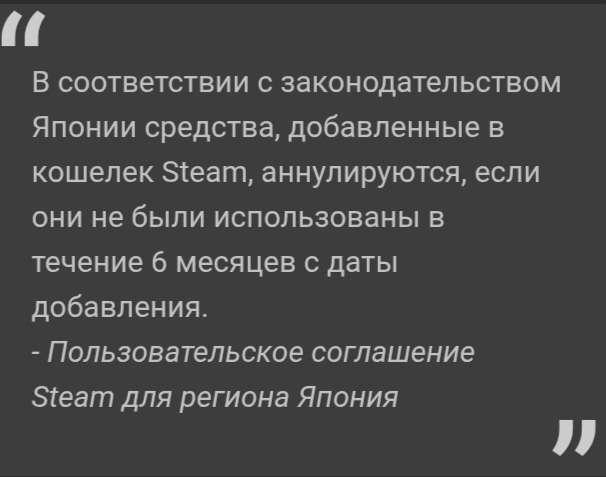
Платежные нововведения Японии
Показать полностью
2
МОСКВА, 7 октября. /ТАСС/. Сотрудники полиции задержали мужчину, который подозревается в краже более 1,5 млн рублей у трех пенсионерок под видом электрика. Об этом сообщила официальный представитель МВД РФ Ирина Волк.
"Этот мужчина проникал в квартиры пенсионерок под видом электрика, но не чинил проводку и не менял счетчики, а похищал их сбережения. Его задержали в столице сотрудники ГУУР МВД России при участии коллег из Санкт-Петербурга и Ленинградской области", - написала она в "Максе".
По словам Волк, установлены обстоятельства трех эпизодов противоправной деятельности: фигурант похитил деньги у жительниц Санкт-Петербурга 76, 84 и 88 лет.
"Общий ущерб превысил 1,5 миллиона рублей," - добавила представитель ведомства.
Возбуждены уголовные дела по статье о краже (ст. 158 УК РФ), которые соединены в одно производство. Задержанный арестован.
"При обысках у злоумышленника изъята часть похищенных денежных средств. После необходимых следственных действий они будут возвращены потерпевшим", - сказала Волк.
Другие эпизоды преступной деятельности задержанного устанавливаются.
Видео: © Официальный Telegram-канал представителя МВД России Ирины Волк/ ТАСС
Оппозиционные партии КПРФ, ЛДПР, «Новые люди» и «Справедливая Россия» выступили с инициативой инвестировать долгосрочные накопления россиян в «актуальные государственные нужды». По мнению оппозиционеров, деньги должны работать на благо страны, а не просто лежать мёртвым грузом на счетах.
Депутаты сообщили, что уже разработали соответствующий законопроект и готовы принять его в трёх чтениях в самое ближайшее время. Не поддержала его только «Единая Россия» – там напомнили о неприкосновенности вкладов граждан.
«Мы, как партия, выступаем категорически против. Если всё-таки этот вредный, на мой взгляд, законопроект будет принят, то я хочу, чтобы все знали – это не позиция «Единой России», – заявил Вячеслав Володин. – Может быть, отдельные депутаты у нас найдутся, которые это поддержат, человек 120-130, я думаю, таких может набраться. Мы им, к сожалению, указывать не можем, голосует каждый по совести и отвечает за свой голос индивидуально. Но я подчеркну ещё раз, что это будет их личная позиция, а не позиция партии. Большинство нашей фракции будет голосовать против».
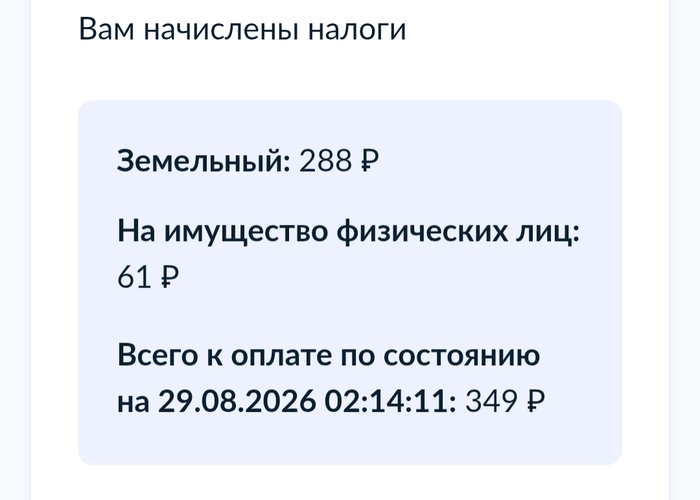
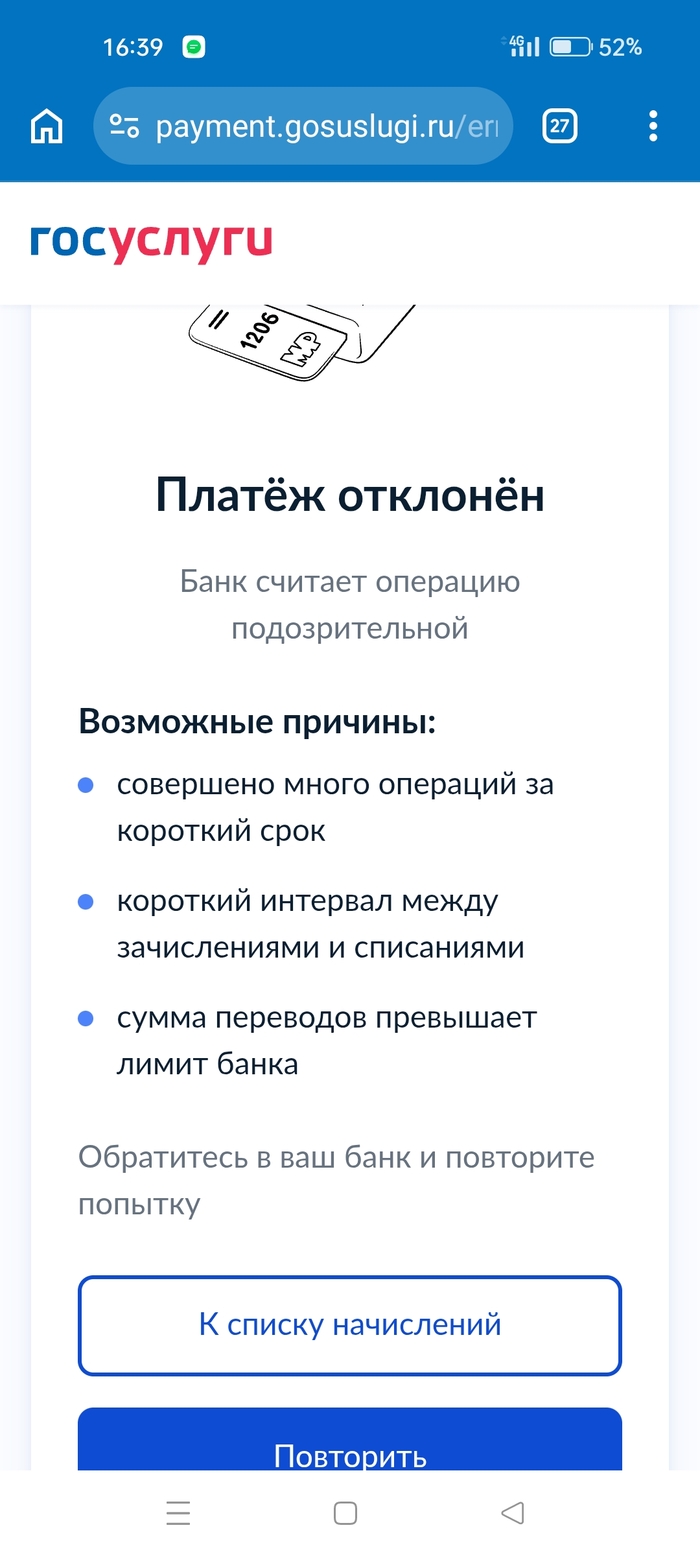
Вот как это работает? Тут банк не увидел ничего подозрительного, а вот буквально сейчас хотел оплатить налог "на дом", операцию в 349 руб. посчитали подозрительной) Хотя сегодня нигде ещё не расплачивался, не переводил)
И нет, эта история не про безопасный счет и защищенную линию.
Дело было в июне 2025 года. Пожилая женщина 15 лет откладывала деньги, а мошенники умудрились за один раз спустить в московских магазинах 927,4 тысячи рублей. Сама она в это время была дома, на севере. Аферисты провернули всё дистанционно в три платежа.
Женщина ни о чём не подозревала, потому что банк не прислал ни одного SMS-уведомления. Когда она заметила пропажу и пришла в банк, ей отказали в возврате. Там заявили, что операции были подтверждены кодами, отправленными на доверенный номер телефона (какой — загадка от Жака Фреско), поэтому клиентка виновата сама.
Пенсионерка пошла в Тындинский районный суд, и тот полностью её поддержал. Судье пришлось указать на очевидные в общем-то вещи: суммы были непривычно крупными, магазины — нетипичными для старушки, а паузы между покупками — слишком маленькими. Плюс банк видел, что женщина находится в Тынде, пока её деньги тратят в Москве.
Суд решил, что банк должен был защитить деньги и заблокировать такие операции: за любые дыры в безопасности отвечает сама организация.
В итоге с банка взыскали:
927,4 тысячи рублей — сумма украденных мошенниками сбережений,
10 000 рублей — компенсация морального вреда (помянем),
80 000 рублей — штраф за то, что не вернули деньги по-хорошему.
Мы уже практически на финишной прямой. Ведь скоро Новый год. И вместе с 2026 годом от нас уйдёт одна приятная плюшка.
Вы же в курсе про ИИС-3? Индивидуальный инвестиционный счёт третьего типа? По которому инвестору положены всякие приятные налоговые льготы. Причём сразу две налоговые льготы. На прошлых счетах надо было выбирать одну. А сейчас сразу обе две.
Так вот. В течение первых трех лет действия программы (с 2024 по 2026 год) инвестору для получения налоговых льгот необходимо держать ИИС-3 открытым пять лет, после этого с каждым годом срок будет постепенно увеличиваться и к 2031 году вырастет до десяти лет.
Поэтому если вы еще не открыли ИИС-3, то сделайте это. Может сразу и не будете в него ничего инвестировать. Но забронируйте себе 5 лет. Чтобы с 1 января не получить шесть.
Важный момент. Многие не знают, но в лучшей в мире Федерации с 01.01.2026 запущена система гарантирования для ИИС-3. Это не совсем то же самое, что страхование вкладов, но похожее. Система покрывает риск банкротства брокера или УК. Смотрите. Есть Фонд гарантирования ИИС. Он формируется за счёт взносов участников (не инвесторов). И если произошли следующие события (важно, чтобы произошли все):
у профучастника аннулировали лицензию
на момент аннулирования лицензии компания состояла в системе гарантирования
Арбитражный суд признал компанию банкротом и открыл конкурсное производство
в течение 6 месяцев после решения суда конкурсный управляющий не смог полностью вернуть клиенту его активы (деньги, ценные бумаги, и т.д.)
Если эти все события произошли, то вам повезло. Да, процесс длительный. Но лучше, чем ничего.
Гарантируется сумма в размере 1 400 000 рублей.
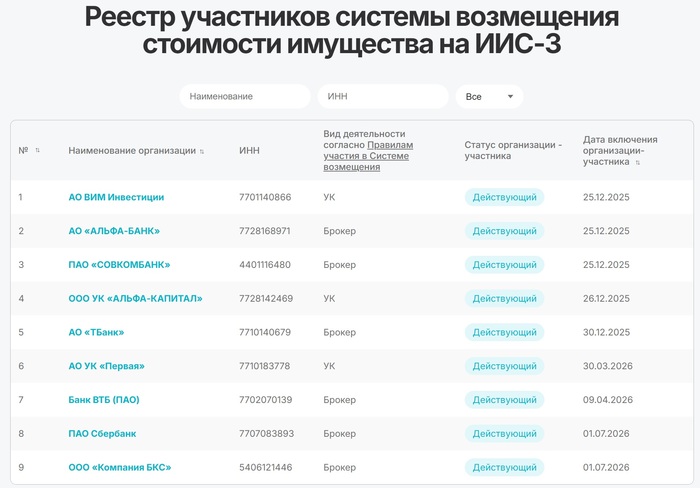
Участники системы на 01.07.2026 представлены на картинке. Список мониторить можно тут.
Такие дела. В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen
ЦБ начал опускать ставку, но ипотека на рынке всё ещё кусается — около 16–25%. Кому она нужна по такой цене? Правильно, немногим. Но дело тут даже не в ставке.
Смотрите, что происходит. Халявную льготную ипотеку обрезали: семейная осталась только один раз на семью, остальное — рыночная жесть. Параллельно накрывает волна вынужденных продаж. Люди набрали квартир в рассрочку на 1–2 года, думая, что потом легко перекредитуются. Ага, как же. Не вышло. Теперь сливают с приличным дисконтом. Вдобавок инвесторы 2022–2023 годов массово выходят на вторичку — у них как раз вышел срок владения без НДФЛ.
При этом банковский вклад дает свои 13–14%, а ОФЗ и того больше, если считать с ростом тела. Какой смысл покупать бетон ради смешных 4–5% годовых от аренды? Инвестиционный спрос на жильё тупо схлопнулся. Брать квартиру сейчас логично, только если вам реально негде жить.
С другой стороны, есть второй сценарий. Огромная масса денег с депозитов рано или поздно хлынет на рынок. Как только ЦБ начнёт снижать ставку, а рубль — слабеть. Какой из сценариев выстрелит первым? Вот это реально интрига. Наблюдаем.
Берём легендарную ОФЗ 26238. Погашение аж в 2041 году, купон фиксированный. Сейчас она валяется на дне и торгуется примерно за 54-55% от номинала. То есть покупаете бумагу за 555 рублей, а государство при погашении вернёт вам тысячу.
Считаем. Чтобы получать чистыми «на руки» 100 000 ₽ в месяц (уже с учётом налога 13%), вам нужно вложить примерно 10,8 млн рублей в эти облигации. Купоны будут капать два раза в год вплоть до 2041-го. Ставка намертво зафиксирована — никаких сюрпризов и пересмотров со стороны банков.
Есть и жирный бонус. Эти самые 10,8 млн к 2041 году превратятся почти в 19,5 млн при погашении по номиналу. Капитал почти удвоится чисто за счет роста тела, и это сверх тех самых ежемесячных ста тысяч.
Правда это удвоение я бы заложил на инфляцию, так что просто считаем, что деньги сохранили и пассивный доход получили.
Пользуйтесь моментом!