

Tensura Tempest [AniHou]
Показать полностью
1
Принятие нового как ценности в этой культуре связано с переживанием индивидуальной активности и уверенности в собственных силах в борьбе с обстоятельствами, оценкой себя как хозяина мира. И. Пригожин (1986) пишет о мотиве господства, доминирования человека над природой как об основном мотиве культуры Нового времени. К. Г. Юнг (1991) замечает, что, самым распространенным суеверием человека Нового времени является мнение, что, где есть воля, там есть путь. О. Шпенглер определяет основной мотив времени: человек - хозяин своей судьбы, судьба создается своей волей. Он же, характеризуя активность новых ценностей, рассматривает отказ Гете от традиционной библейской формулы: "В начале было Слово" и ее замену формулой - "В начале было дело".
Для культуры, избравшей своей основной ценностью экспансию, основным типом переживания является переживание напряжения между возможностью победы и поражения, азарта игры с обстоятельствами. Здесь прослеживается явная аналогия между культурой Нового времени и реконструированным нами третьим уровнем организации сознания. Складывающаяся в этой культуре характерная картина мире, формы самоощущения человека в нем, способы организации взаимоотношений определяются его направленностью на экспансию. Особые формы акцентуированного идеального сознания определяют характерные преимущества, равно как и недостатки культуры. Рассмотрим, как историки, философы и культурологи определяют характер Нового времени.
Прежде всего обратимся к построению в этой культуре картина мира. При обостренном внимании к новизне мироздание теряет свою устойчивость, мир предстает перед человеком бесконечно изменчивым, полным неожиданностей, приключений, опасностей, но и чудесных открытий, увлекательных загадок. Он распадается на множество отдельных, притягивающих внимание явлений и теряет таким образом свою целостность мира - живого тела и мира - отражение высших духовных законов.
Тем не менее при всей своей загадочности он представляется человеку Нового времени (как и человеку культуры Средневековья) принципиально познаваемым. Однако если для человека религиозного сознания мир был постижим как отражение системы вечных ценностей, то здесь он понятен, потому что организован по простым и универсальным причинно-следственным законам. Ю. М. Лотман (19926, с. 102-109) отмечает характерное для этого типа культуры заострение внимания к причинно-следственным связям и акценте именно на результативности действия (отмечается не когда был начат сев, что было важно для культур, ценностью которых был прежде всего порядок, а сколько собрали).
Аффективная сфера человека. Взгляд сквозь призму детского аутизма / Никольская О.С. М.: Центр лечебной педагогики, 2000
Вы только что записали свой голос на диктофон. Включили. И... "Боже, кто этот писклявый идиот?!". Расслабьтесь — наука объясняет, почему нам противен собственный голос, и почему это нормально.
1. Как мы слышим себя на самом деле
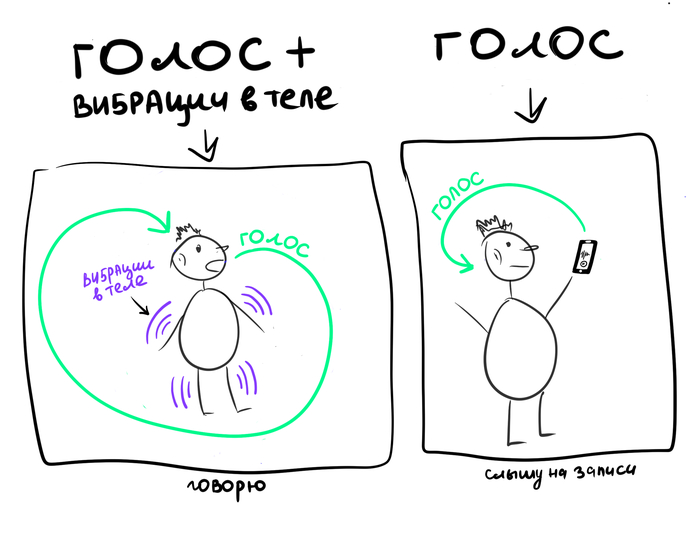
Когда вы говорите, звук доходит до вашего мозга двумя путями:
- Через воздух (как все остальные слышат вас)
- Через вибрации костей черепа (этот бас — только для вас)
Ваш мозг смешивает эти два сигнала, создавая "улучшенную версию" вашего голоса. А на записи — только "голый" звук, без костного усиления.
2. Почему это звучит так ужасно
Исследования показывают:
- Записанный голос в среднем на полтона выше, чем мы ожидаем
- Мы подсознательно сравниваем его с "внутренней" версией — и проигрываем
Эффект как в фильмах ужасов: представьте, что ваше отражение в зеркале вдруг не синхронизируется с вашими движениями.
3. Эволюционная причина
Наши предки никогда не слышали записанных голосов. Мозг интерпретирует этот диссонанс как:
- Возможную угрозу ("Это не я! Кто-то меня имитирует!")
- Социальную опасность ("Другие слышат меня не так, как я сам")
Именно поэтому даже профессиональные певцы морщатся, услышав свои записи.
4. Можно ли полюбить свой голос?
Да, но это требует времени:
- После 20-30 прослушиваний мозг адаптируется
- Дикторы и актеры специально тренируются, чтобы "принять" свой реальный голос
Но есть хорошая новость: никто не слышит ваш голос так, как вы в записи. Для окружающих он звучит ровно так, как вы привыкли его слышать в своей голове.

Равновесовая стратегия инвестирования сама по себе проста, как медная монета — берешь N-ое количество активов, распределяешь деньги между ними поровну, и следишь за тем, чтобы этот баланс соблюдался.
Однако, при практическом применении данного подхода, возникают некоторые детали, которые необходимо прояснить, чтобы стратегия работала, как часы. Итак, начнем по порядку.
1️⃣ Активы — ядром Собственного Пенсионного Фонда (СПФ) являются акции российских компаний, один из самых доходных и вместе с тем рискованных типов активов доступный отечественному инвестору.
2️⃣ Критерии отбора:
1) К риску я отношусь терпимо, но сильно с ним не заигрываюсь, поэтому выбрал акции, входящие в Индекс МосБиржи - главный индикатор динамики на фондовом рынке России.
2) В Индекс МосБиржи входят ~ 50 компаний из разных отраслей экономики, однако компании из верхней части суммарно занимают более 92% веса всего индекса.
Это свидетельствует о низком влиянии компаний из второй половины, хвост которой, к тому же, часто меняет свой состав, поэтому было решено инвестировать в топ-25 компаний индекса.
3) В верхней части индекса есть эмитенты, выпускающие 2 типа акций: обычные и привилегированные. Исторически сложилось, что вторые я не покупаю, так как не вижу в этом смысла, а только лишь увеличение риска одного эмитента.
Поэтому привилегированные акции компаний (сейчас это Сбер, Сургутнефтегаз, Татнефть) намеренно пропускаю, собирая топ-25 без них.
4) Личный стоп-лист — есть компании, которые не попадают в портфель по моему субъективному критерию, даже несмотря на то, что они подходят под условия отбора, указанные выше.
5) Добавление новых компаний, ворвавшихся в топ-25, совмещается с исключением компаний покинувших индекс.
3️⃣ Ребалансировка осуществляется преимущественно пополнениями, а раз в квартал или раз в полгода проводится "качественная ребалансировка" с продажей и покупкой активов.
🥕 При выходе компании из топ-25, покупки ее ценных бумаг приостанавливаются, до возвращения в топ, а при покидании индекса - акции продаются.
🥕 Новая компания, вошедшая в топ-25 и выполнившая требования критериев отбора получает вес 4%, который должен быть набран до следующей ребалансировки индекса.
🥕 При временном исключении компаний топа из Индекса МосБиржи по техническим, бюрократическим и пр. причинам (Ozon, X5, Магнит) допускается их сохранение в портфеле.
🥕 Допустимое отклонение от целевого веса (дельта) — не более 1%.
🥕 Пока дельта менее 1% ребалансировка СПФ осуществляется за счет пополнений.
🥕 Качественная ребалансировка происходит при дельте больше 1%, а также при исключении компании из индекса и в других необходимых случаях.
---
P.S. Не исключаю, что возможны дополнения и пересмотры некоторых критериев равновесовой стратегии.
Больше информации о том, как я создаю Собственный Пенсионный Фонд в моем авторском блоге Captain.
Рассказываю о своем опыте формирования капитала со студенческой поры, а также делюсь текущими результатами в этой статье на фоне быстроменяющихся внешних факторов.
Всем привет, с вами Captain! В 2021 году я перестал надеяться на пенсию от государства и начал создавать Собственный Пенсионный Фонд.
С предыдущего отчета Индекс МосБиржи успел сходить вниз с 3 250 до 2 650 п.п., после решения ЦБ РФ сохранить ставку 21%, а чуть позже, на фоне геополитических событий, среди которых приостановка действий пошлин США, временные перемирия, новый пакет санкций от ЕС и т.д., скачкообразно пришел в коридор 2 700 - 2 900 п.п.
Во времена, когда вектор движения рынка определяют громкие заголовки на мировых таблоидах, а волатильность портфеля в течение дня может достигать шестизначных сумм, самое главное придерживаться первоначальной стратегии. Этим я и занимаюсь, продолжая создавать Собственный Пенсионный Фонд.
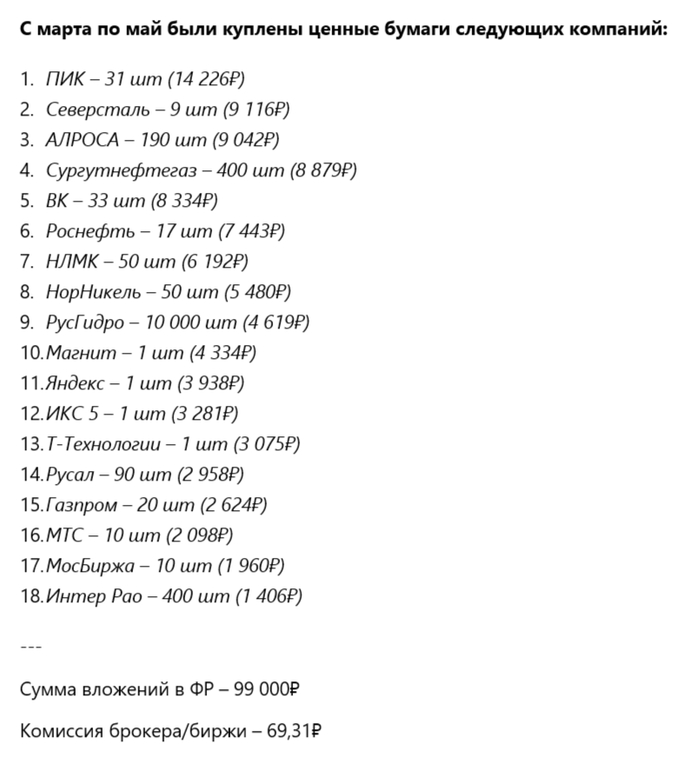
С марта по май на Индивидуальный Инвестиционный Счет отправлено 99к. Все согласно намеченной цели по общей сумме инвестиций в 2025 году — 400к/год или 33к/мес.
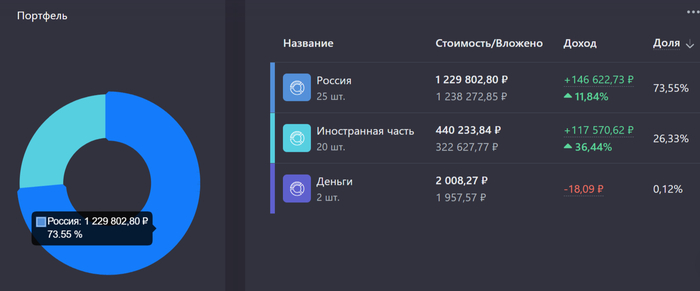
Наш мини-фонд состоит из 100% акции, если не считать микроскопическую долю денег. Акции подразделяются на "Российскую часть" и "Иностранную часть".
Иностранные инвестиции представляют из себя ценные бумаги 20 компаний, купленных еще до введения февральских санкций 2022 года, и, естественно, являются заблокированными, то есть они как бы мои, но совершать с ними операции я не имею возможности, за исключением вот этих.
Поэтому обычно здесь я не разглагольствую, а просто веду для себя учет стоимости замороженной части, так как верю, что в будущем последует разблокировка данных ценных бумаг. Итак, стоимость заблокированных активов составляет: 440 234₽. Другими словами, 26% портфеля находится в заморозке.
Российские инвестиции — это так называемая "живая" часть портфеля, они представлены 25 компаниями из РФ с долей 74% от портфеля. В этом блоке, как раз и реализуется моя стратегия инвестирования.
Напомню, что я придерживаюсь равновесовой стратегии инвестиций, а именно: беру верхнюю часть индекса МосБиржи (топ-25 компаний) и равномерно в них инвестирую, то есть для 25 компаний целевой вес каждой из них будет 4% — это и есть равнодолевой подход.
Подробнее про достоинства такого подхода, историческую доходность в сравнении с капитализированным двойником.
Если коротко, то равновесовой подход даёт примерно такой же результат, как и взвешенный по капитализации, но при этом он проще в сборе и в управлении.
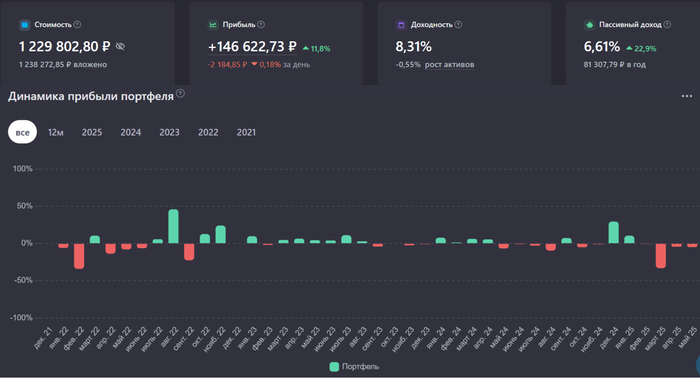
На картинке выше представлен результат российской равнодолевого блока. Прибыль "скукожилась" более чем в 2 раза по сравнению с последним отчетом из-за стремительного падения индекса Мосбиржи, к которому привязана моя стратегия.
Mood долгосрочных инвесторов:
Портфель растет — инвестор радуется прибыли и удачным инвестициям.
Портфель падает — инвестор радуется возможности закупиться дешевыми активами.
Итак, самое главное в равновзвешенном подходе это выдерживание целевых весов по каждой позиции в портфеле. Обычно я выравниваю позиции с помощью новых покупок на фондовом рынке.
Но когда веса сильно уходят от целевых значений + индекс покидает компания, которая была в топ-25, в дело вступает "качественная ребалансировка" с использованием операций покупок и продаж.
Правильно рассчитать суммы покупок и, если требуется, продаж ценных бумаг 25 компаний так, чтобы привести их равновесовому распределению — задача не из простых.
В ее решении мне помогает сервис учета инвестиций Snowball Income, как раз от туда вся инфографика, использующаяся в настоящей статье.
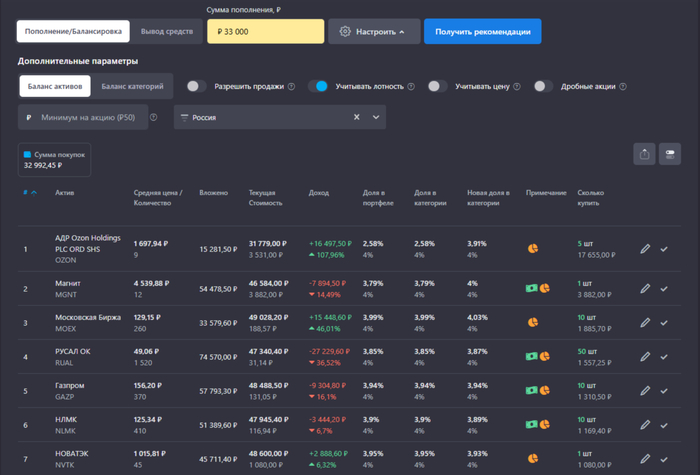
Здесь показано, как выглядит процесс ребалансировки в программе, от меня требуются только 3 вещи:
Выставить целевые веса;
Указать сумму пополнения;
Выбрать интересующие параметры балансировки.
Что и сколько нужно купить — рассчитает сервис. Пользуюсь этим инструментом каждый раз, когда распределяю денежные средства между активами.
Сейчас единственным "камнем преткновения" в моей стратегии является Ozon, который не доступен для покупок с начала года из-за начавшейся редомиляции (процесс смены юрисдикции компании с Кипра на Россию). Ожидается, что переезд осуществиться до конца 2025 года.
А пока распределение весов у компаний из российской части выглядит следующим образом:
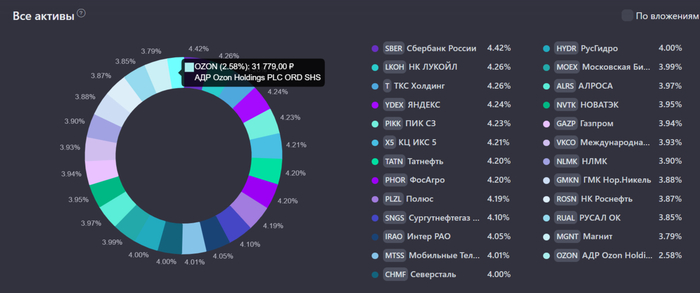
Самая большая дельта от целевых 4% составляет 1,42%, это как раз акции компании Озон. У остальных позиций отклонение не больше 0,5%.
Я уже говорил, что невозможно сделать у всех компаний равный вес, и стремится к этому уж точно нет смысла, так как придется очень часто совершать операции купли-продажи активов, которые неизбежно приведут к большим издержкам в виде комиссий от брокера.
В планах довести до ума некоторые моменты в своей стратегии, такие как подбор максимально разрешенного отклонения от целевого веса (дельты), условия продажи позиций вылетевших из топ-25, а также параметры покупки вошедших в этот топ, моменты проведения качественного ребаланса и пр.
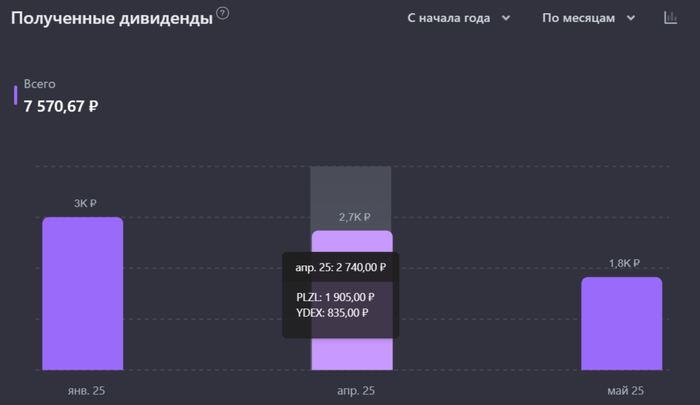
За 3 месяца с марта по май пришли дивиденды от:
Полюса - 1 905₽
Яндекса - 835₽
Новатэка - 1 826₽
В следующие 12 месяцев ожидаются выплаты на сумму 82 637₽ или 6 886₽/мес, при условии если я не буду покупать акции дивидендных компаний, однако в моих планах до конца года проинвестировать еще 235 тыс руб, пополнив ИИС на 400к и заодно увеличив сумму будущих дивидендов.
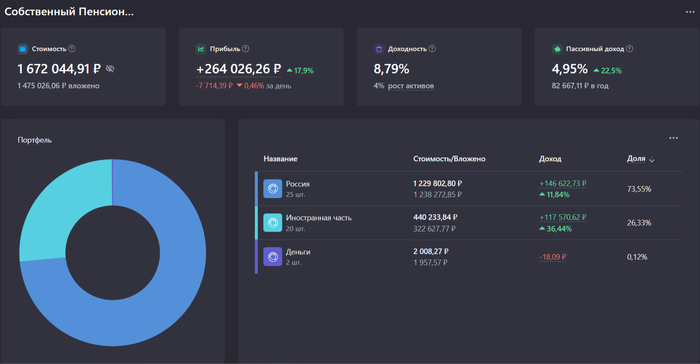
1. Общая сумма вложений: 1 475 000₽
2. Стоимость портфеля: 1 672 045₽
3. Суммарная прибыль в ₽: 264 026₽
4. Суммарная прибыль в %: 17,9%
5. Общая сумма комиссий: 1 212,39₽
6. Время с момента начала инвестирования: 43 мес
7. Сумма, внесенная на ИИС в 2025: 165 000₽
8. Дивиденды: 4 566₽
РЕЗУЛЬТАТЫ
СПФ 1 год: https://t.me/CaptainDiary/66
СПФ 2 года: https://t.me/CaptainDiary/145
СПФ 3 года: https://t.me/CaptainDiary/185
Спасибо за внимание! Если было немного интересно поставь "❤" — это лучшая поддержка и мотивация для автора!!
Делюсь своим опытом инвестирования честно, без прикрас, со взлетами и падениями. Больше информации о том, как я создаю капитал и какими лайфхаками пользуюсь в моем авторском блоге Captain, присоединяйтесь!!
Рассказываю о своем опыте формирования капитала со студенческой поры, а также делюсь текущими результатами в этой статье.
Всем привет, с вами Captain - автор небольшого блога про личные финансы, инвестиции и FIRE.
Жми на морковку 🥕 и присоединяйся, будем повышать уровень финансовой грамотности вместе!!
В конце декабря отправил на Индивидуальный Инвестиционный Счет 150к. Зачем и главное почему именно такая сумма? – скоро узнаем, но сначала, соблюдая традицию ознакомимся с приобретениями.
В этом месяце были куплены ценные бумаги следующих компаний:
Полюс – 2 шт (28 262₽)
Северсталь – 15 шт (17 787₽)
Лукойл – 2 шт (13 982₽)
Сбербанк – 40 шт (10 855₽)
Роснефть – 18 шт (10 689₽)
МосБиржа – 40 шт (7 698₽)
РусГидро – 14 000 шт (6 994₽)
Интер Рао – 1 800 шт (6 593₽)
Татнефть – 10 шт (6 361₽)
Магнит – 1 шт (5 199₽)
Газпром – 40 шт (5 113₽)
Сургутнефтегаз – 200 шт (4 792₽)
НорНикель – 40 шт (4 461₽)
НЛМК – 30 шт (4 052₽)
МТС – 20 шт (3 922₽)
АЛРОСА – 70 шт (3 835₽)
Новатэк – 4 шт (3 790₽)
ВК – 11 шт (3 205₽)
Русал – 80 шт (2 718₽)
Т-Технологии – 1 шт (2 639₽)
ПИК – 5 шт (2 286₽)
Сумма вложений в ФР – 150 000₽
Комиссия брокера/биржи – 108,65₽
Подводя итоги инвестиционным пополнениям в 2024 году, получилась следующая картина:
Январь - Июль – 70 000₽ (10к/мес)
Август – 25 000₽
Сентябрь – 30 000₽
Октябрь – 65 000₽
Ноябрь – 60 000₽
Декабрь – 150 000₽
Здесь уже и содержится ответ на вопрос: "Почему именно такая сумма?" – все просто, для получения максимального инвестиционного налогового вычета в размере 52к, необходимо пополнить ИИС на 400к. До декабрьского пополнения суммарные инвестиции за 2024 составляли 250к, соответственно для получения max.выплаты необходимо было внести еще 150к, что и было сделано.
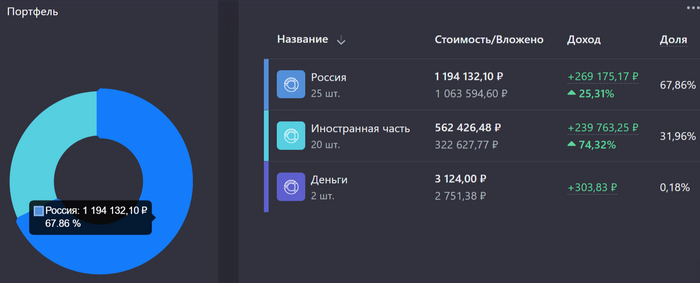
Структура нашего мини-фонда представлена на картинке выше: 100% акции, из них 25 компаний РФ с долей 68% от портфеля и 20 иностранных компаний общим весом 32%.
Стоимость заблокированных активов эквивалентна стоимости "Иностранной части" и составляет: 562 427₽. Другими словами, 1/3 портфеля находится в заморозке. Эти ценные бумаги не списываю со счетов, так как верю, что в будущем придет время "весны" и лед точно растает.
В настоящее время нас больше интересует результат "живого" блока, представленного, акциями компаний РФ:
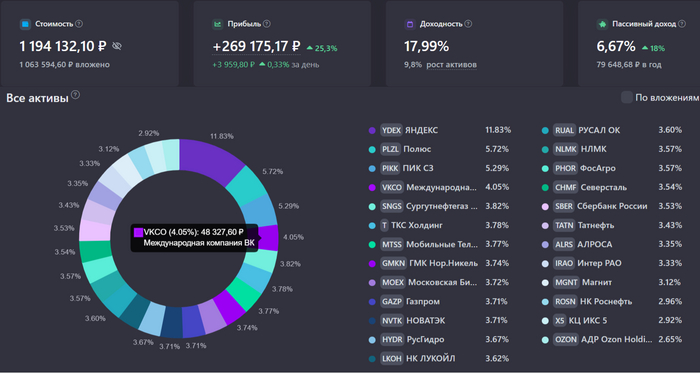
На инфографике выше, помимо результата, показаны веса компаний из Российской части, находящиеся в портфеле. Согласно моей стратегии все активы (25 компаний), должны иметь одинаковый вес – 4% (как у ВК на картинке, то есть в моменте стоить 48 тыс каждая), называется такой подход в формировании портфеля – равновзвешенный.
После декабрьского пополнения веса компаний заметно приблизились к целевым, но все же есть еще один гигант превышающий целевой вес почти в 3 раза – Яндекс. Для того, чтобы уменьшить его вес, необходимо продать бОльшую часть этого актива, распределив между остальными компаниями. Такую же операцию следует провести и с другими компаниями с весом более 4%.
Кстати, распределять количество денежных средств между компаниями согласно стратегии, помогает сервис учета инвестиций Snowball Income, как раз от туда вся инфографика, использующаяся в настоящей статье.
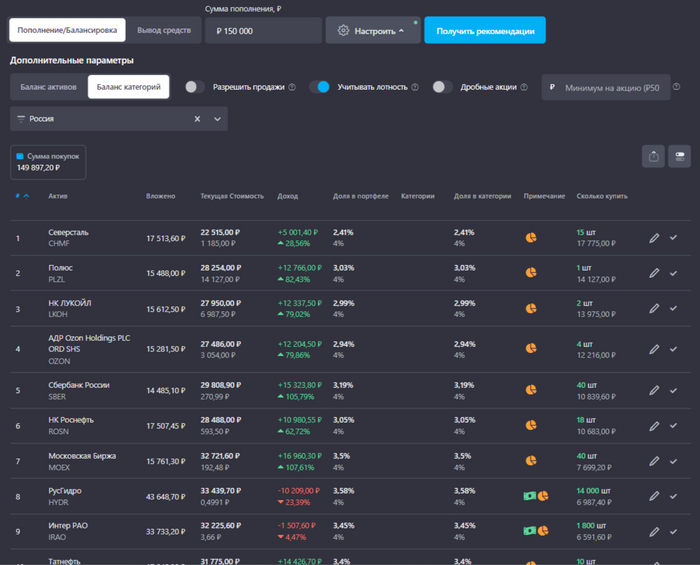
Здесь показано, как выглядит процесс ребалансировки в программе, от меня требуются только 2 вещи:
Выставить целевые веса;
Указать сумму пополнения.
Остальное рассчитает сервис. Достаточно удобно, пользуюсь этим инструментом каждый раз, когда распределяю денежные средства между активами. До этого, я всегда ребалансировал акции РФ только путем пополнения, дабы не нарываться на налоги при продаже с прибыли.
Но после конвертации ИИС в 3 тип и уведомления об этом ФНС, уже на этой неделе сделаю качественный ребаланс с продажами, так как ИИС-3 совмещает сразу 2 льготы: вычет на взнос и освобождение от налога на доход.
О преимуществах и недостатках ИИС-3 здесь.
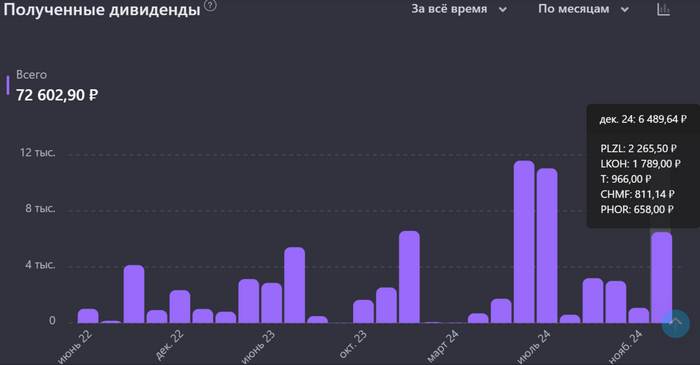
В декабре пришло 6,5к дивидендов, впервые за 2 года они капнули не на банковский счет, а на брокерский, что печально, так как это был еще один "источник" пополнения ИИС. Однако в этом же месяце правительство снова разрешило выводить дивиденды на банковские счета, после подачи произвольного поручения.
Выплаты пришли от:
Полюса – 2 265₽
Лукойла – 1 789₽
Т-Технологий – 966₽
Северстали – 811₽
ФосАгро – 658₽
Итак, подведем итоги.
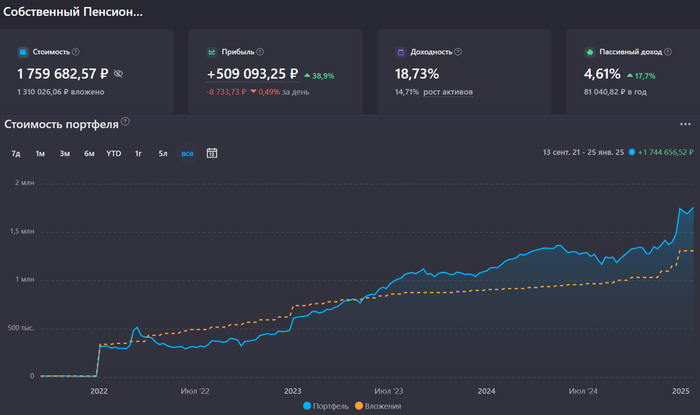
1. Общая сумма вложений: 1 310 000₽
2. Стоимость портфеля: 1 759 683₽
3. Суммарная прибыль в ₽: 509 093₽
4. Суммарная прибыль в %: 38,9%
5. Общая сумма комиссий: 922,33₽
6. Время с момента начала инвестирования: 38 мес
7. Сумма, внесенная на ИИС в 2024: 400 000₽
8. Дивиденды: 6 490₽
РЕЗУЛЬТАТЫ
СПФ 1 год: https://t.me/CaptainDiary/66
СПФ 2 года: https://t.me/CaptainDiary/145
СПФ 3 года: https://t.me/CaptainDiary/185
Больше информации о том, как я создаю капитал с нуля в моем авторском блоге Captain, присоединяйтесь!!
Рассказываю о своем опыте формирования капитала со студенческой поры, а также делюсь текущими результатами в этой статье.
Всем привет, с вами Captain - автор небольшого блога про личные финансы, инвестиции и FIRE.
Жми на морковку 🥕 и присоединяйся, будем повышать уровень финансовой грамотности вместе!!
В ноябре были куплены ценные бумаги следующих компаний:
1) Новатэк – 9 шт (7 247₽)
2) Северсталь – 1 шт (1 089₽)
3) Т-Технологии – 2 шт (4 678₽)
4) РусГидро – 17 000 шт (7 910₽)
5) Газпром – 30 шт (3 431₽)
6) ВК – 18 шт (4 514₽)
7) НЛМК – 10 шт (1 189₽)
8) НорНикель – 20 шт (2 061₽)
9) АЛРОСА – 50 шт (2 369₽)
10) МТС – 40 шт (6 766₽)
11) Сургутнефтегаз – 300 шт (6 863₽)
12) Интер РАО – 1 400 шт (5 039₽)
13) ПИК – 18 шт (6 946₽)
Сумма вложений в ФР – 60 000₽
Комиссия брокера/биржи – 42,06₽
Продолжаю ускоренными темпами пополнять ИИС, после сыгранной свадьбы:
Август - 25 000₽
Сентябрь - 30 000₽
Октябрь - 65 000₽
Ноябрь - 60 000₽
Задача min (200к) по году выполнена, для выполнения задачи max (300к) осталось пополнить счет еще на 50к в декабре, но в планах добить ИИС до максимальной суммы для вычета.
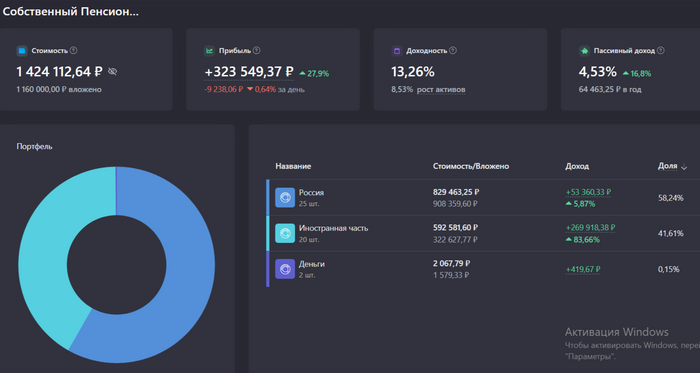
Структуру нашего мини-фонда можете наблюдать на картинке выше: 100% акции, из них 25 компаний РФ с долей 58% от портфеля и 20 иностранных компаний общим весом 42%.
Стоимость заблокированной части находится на исторических максимумах, немного не дотягивая до 600к, это объясняется положительным трендом на американском рынке, а также благодаря ослаблению рубля. Инвесторам же из России остается только ждать положительного тренда по разморозке иностранной части.
Но нас больше интересует результат "живого" блока, представленного, акциями компаний РФ. Здесь ситуация прямо противоположная:
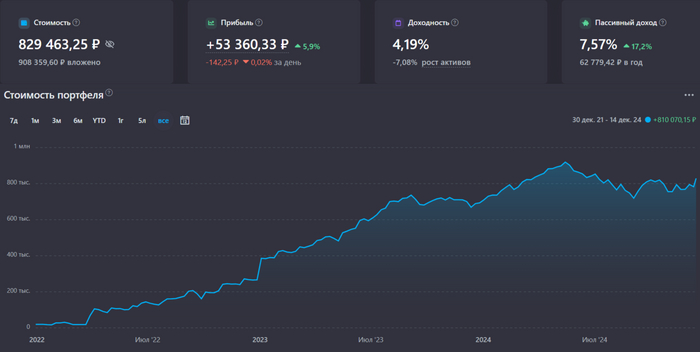
Учет инвестиций веду в сервисе Snowball Income, как раз от туда вся инфографика, использующаяся в настоящей статье.
С мая 2024 года, индекс Мосбиржи со своего локального максимума (после обвала февраля 2024) спустился более чем на 1 000 пунктов - с 3 500 до 2 500. Российская часть СПФ, согласно выбранной стратегии инвестирования, связана с вышеупомянутым индексом, поэтому и для нашего портфеля это снижение более чем ощутимо.
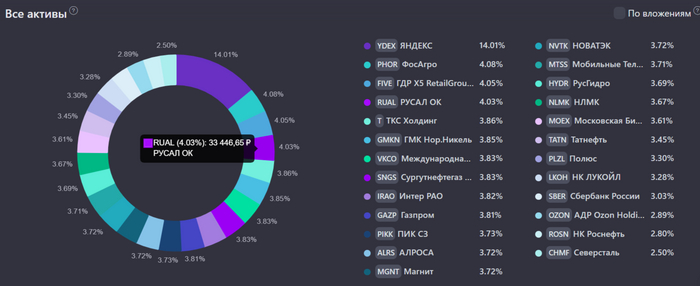
А вот, собственно, как выглядит реализация выбранной стратегии инвестиций, называется она - равновзвешенная. В идеале все активы (25 компаний), должны иметь одинаковый вес, то есть 4%.
Пока она далека от идеальной, но после подачи уведомления о конвертации ИИС в ФНС, у меня появится возможность сделать ее максимально приближенной к целевым весам, за счет качественной ребалансировки.
В начале ноября, еще до конвертации ИИС, пришли дивиденды от компании Алроса - 1083₽ на банковский счет. Все последующие выплаты, как и говорил раньше, теперь будут приходить на инвестиционный счет, если минфин так и не разрешит выводить дивиденды.
Итак, подведем итоги.
1. Общая сумма вложений: 1 160 000₽
2. Стоимость портфеля: 1 424 113₽
3. Суммарная прибыль в ₽: 323 549₽
4. Суммарная прибыль в %: 28%
5. Общая сумма комиссий: 813,68₽
6. Время с момента начала инвестирования: 37 мес
7. Сумма, внесенная на ИИС в 2024: 250 000₽
8. Дивиденды: 1 083₽
РЕЗУЛЬТАТЫ
СПФ 1 год: https://t.me/CaptainDiary/66
СПФ 2 года: https://t.me/CaptainDiary/145
СПФ 3 года: https://t.me/CaptainDiary/185
Больше информации о том, как я создаю капитал с нуля в моем авторском блоге Captain, присоединяйтесь!!
"А что, если начать с 20 лет создавать свой Собственный Пенсионный Фонд?" - центральный вопрос-призыв моего скромного, авторского блога. Сегодня мы узнаем к каким результатам за 3 года пришел парень, который начал создавать капитал со студенческой поры.
Исходные данные:
🥕 Возраст - 25 лет;
🥕 Семья - 2 человека;
🥕 Место жительства - Ярославская область;
🥕 Живем в съемной квартире, есть своя машина;
🥕 Работать над созданием капитала начал в 2021 - будучи студентом, однако и до этого была привычка откладывать часть средств из доходов;
🥕 Цель: сформировать мини-пенсионный фонд, который будет покрывать расходы семьи в будущем.
Всем привет, с вами Captain - автор небольшого блога про личные финансы, инвестиции и FIRE.
Жми на морковку 🥕 и присоединяйся, будем повышать уровень финансовой грамотности вместе!!
Каждый год создания нашего мини-пенсионного фонда наполнен существенными событиями, которые так или иначе определяют промежуточный результат.
2021-2022: Думаю не стоит комментировать, что произошло за это время, события этого периода, еще долго будут оказывать влияние на нашу жизнь.
Для инвестиционного портфеля это, в первую очередь, последствие санкций, обрушившихся снежной лавиной на РФ, и следующей за ними блокировкой иностранных ценных бумаг, на тот момент основной части СПФ. Итоги 1 года инвестиций.
2022-2023: Помимо геополитических потрясений этот интервал времени был примечателен тем, что я сделал предложение своей девушке, и это оказало значительное влияние на наш мини-фонд, так как сумма ежемесячных пополнений инвестиционного портфеля сильно уменьшилась из-за формирования сбережений на свадьбу. Итоги 2 лет инвестиций.
2023-2024: Отпраздновали свадьбу и отправились в небольшое свадебное путешествие. После торжества постепенно увеличиваю сумму ежемесячных сбережений, отправляющихся в СПФ.
Так, в октябре были были куплены ценные бумаги следующих компаний:
1) Новатэк – 3 шт (2 536₽)
2) Магнит – 3 шт (13 203₽)
3) Газпром – 50 шт (6 094₽)
4) ВК – 25 шт (7 110₽)
5) НЛМК – 100 шт (12 204₽)
6) НорНикель – 40 шт (4 311₽)
7) АЛРОСА – 110 шт (5 470₽)
8) Сургутнефтегаз – 100 шт (2 364₽)
9) ПИК – 24 шт (11 532₽)
Сумма вложений в ФР – 65 000₽
Комиссия брокера/биржи – 45,38₽
Спустя год структура сбережений не изменилась: общую сумму накопленных средств представляют 2 блока:
1) Собственный Пенсионный Фонд (СПФ) - место где создается основной капитал, необходимый для достижения Финансовой Независимости. Отсюда деньги не изымаются.
2) Финансовая Подушка Безопасности (ФПБ) и Фонд "Для Жизни Сейчас" (ДЖС) - место хранения средств, для повседневных, "тактических" расходов, а также для форс-мажорных ситуаций. Как правило размещаются эти средства на накопительных счетах и краткосрочных вкладах под хороший процент. Я не разделяю эти места, так как хранятся они в одних и тех же финансовых инструментах. Возможно это неправильно, но в случае острой необходимости в деньгах, изыматься дополнительные ресурсы будут из этого блока целиком.
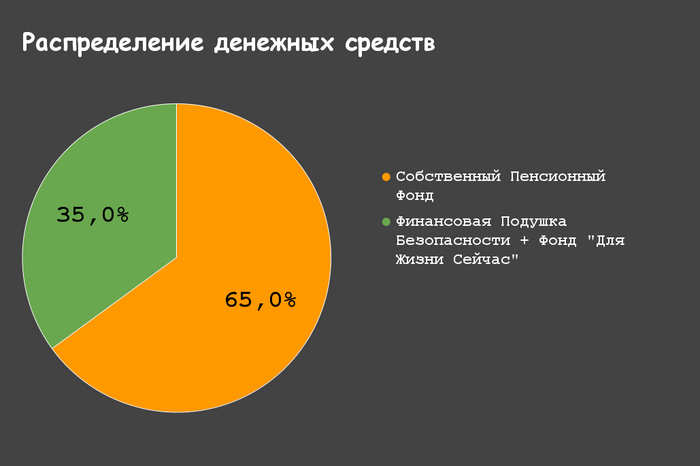
Спустя год процентное распределение денежных средств изменилось всего лишь на 2,4 единицы в сторону увеличения ФПБ+ДЖС и уменьшения СПФ на аналогичное значение.
И если год назад такое соотношение объяснялось накоплением средств на свадьбу, то сейчас блок ФПБ+ДЖС больше чем нужно на 16,1%.
Как я так точно определил это число? - все просто. Общепринятый размер Финансовой Подушки Безопасности должен равняться 3-6 месячным расходам, учитывая, что в этом фонде присутствуют деньги предназначенные и для повседневных расходов, я взял размер ФПБ по верхней границе.
Исходя из данных по расходам нашей семьи за последние 12 месяцев, средний уровень ежемесячных расходов составляет - 67 718₽. Следовательно стоимость ФПБ = 406 308₽ (6*67 718₽), что составляет 18,9% от общих денежных средств, а это значит, что оставшуюся часть (16,1%) можно направлять в Собственный Пенсионный Фонд.
Учет инвестиций веду в сервисе Snowball Income, как раз от туда все графики, использующаяся в настоящей статье.
Напомню, что местом для аккумулирования денежных средств был выбран Фондовый Рынок, так как при грамотном подходе именно эта "площадка" обеспечивает не обесценивание денег, а порой даже дает доходность прилично превышающую инфляцию.
Наш инвестиционный портфель на 100% состоит из акций, такой состав выбран по 2 причинам:
1) Из статистических данных как по рынку США, так и по рынку РФ, портфель с 100% акциями, показывает лучшую совокупную и среднегодовую доходность на длительном промежутке, по сравнению с другими вариациями портфелей, использующих облигации, золото и прочее.
2) Я считаю, что пока мы молоды и находимся в начале пути по достижению цели, можно взять на себя чуть больше риска, который в процессе инвестирования может трансформироваться в хорошую премию и рост основного тела капитала. А колебания портфеля будут практически безразличны, так как есть понимание, что деньги из СПФ не будут изыматься еще минимум лет 10.
Идем дальше, из-за сложившийся обстановки в мире наш мини-фонд делится на 2 части: незаблокированная (Акции РФ) и заблокированная (Иностранные акции).
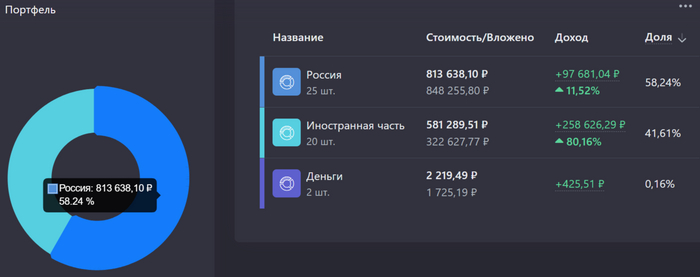
Замороженная часть представлена 20 иностранными компаниями, общей стоимостью - 581 290₽. "Забугорный" блок занимает 41,6% от всего Собственного Пенсионного Фонда. Общая прибыль по этим ценным бумагам составляет более 80%. Я считаю, что не корректно списывать иностранную часть в 0₽, но и не стоит на ней подробно останавливаться, так как доступа к заморским ценным бумагам нет.
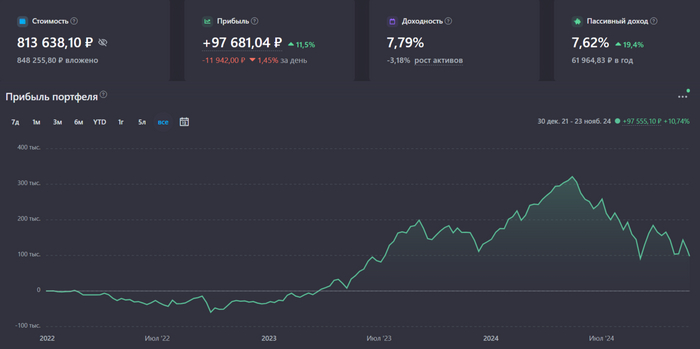
Российский блок представлен акциями РФ, к которым применяется равновзвешенная стратегия инвестирования, а именно топ-25 компаний из верхней части Индекса Московской Биржи (ИМБ), взятые в равных долях, то есть с целевым весом 4% каждая.
Я уже не раз говорил про применение равновзвешенных стратегий: их достоинства, историческую доходность в сравнении с капитализированным двойником. Если коротко, то равновесовой подход даёт примерно такой же результат, как и взвешенный по капитализации, но при этом он проще в сборе и в управлении.
Основная задача при таком подходе - это удержание равных весов, с помощью периодической ребалансировки.
Можно продавать выросшие бумаги до нужного значения и покупать - недотягивающие, или просто докупать другие, чтобы они сравнялись с лидером.
Я все это время пользовался вторым вариантом, но с недавнего времени конвертировал свой ИИС-А в ИИС-3, у которого есть возможность получать налоговый вычет на прибыль от сделок с ценными бумагами, а это значит, что теперь можно осуществлять ребалансировку портфеля по первому варианту, без лишних издержек.
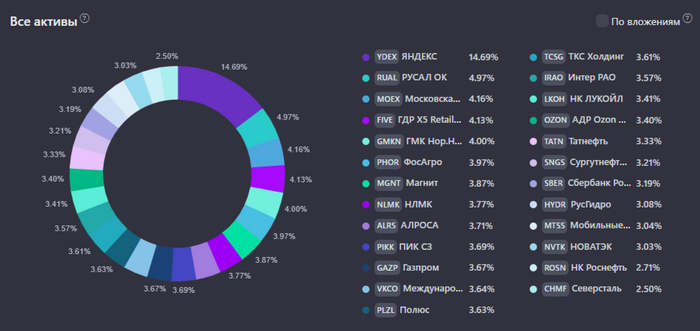
На картинке выше показана текущая ситуация с весами компаний в российском портфеле. Сейчас есть сильный перекос в сторону Яндекса, необходимо уменьшить его долю, а вырученные деньги распределить между компаниями, которые не дотягивают до целевых 4%. В планах сделать качественную ребалансировку в декабре.
Ну а пока давайте посмотрим как обстоят дела с диверсификацией по секторам. Для интереса нашел старую самодельную табличку, с целевыми весами секторов в портфеле. Эти веса я обозначил, когда определился с окончательным числом компаний в нашем "равновзвешенном индексе".
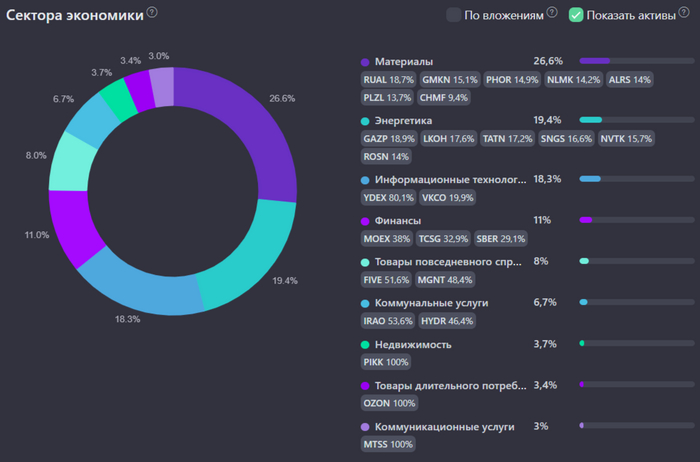
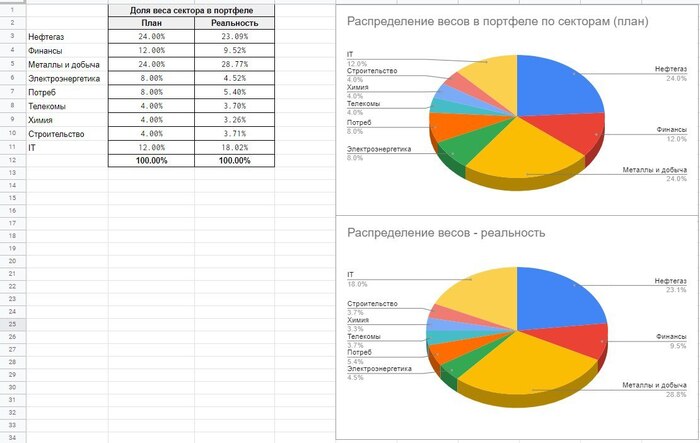
1 картинка текущее распределение, 2 картинка распределение в январе 2023 года
1)Материалы: факт 26,6% / цель 28% - расхождение 1,4%
2) Энергетика: факт 19,4% / цель 24% - расхождение 4,6%
3) Информационные технологии: факт 18,3% / цель 8% - расхождение 10,3%
4) Финансы: факт 11% / цель 12% - расхождение 1%
5) Товары повседневного спроса: факт 8% / цель 8% - расхождение 0%
6) Коммунальные услуги: факт 6,7% / цель 8% - расхождение 1,3%
7) Недвижимость: факт 3,7% / цель 4% - расхождение 0,3%
8) Товары длительного потребления: факт 3,4% / цель 4% - расхождение 0,6%
9) Коммуникационные услуги: факт 3% / цель 4% - расхождение 1%
Наибольшее расхождение наблюдается в секторах "ИТ" и "Энергетики", их в большей степени и затронет грядущая ребалансировка.
Если сравнивать с первоначальной "кустарной" табличкой, то отличие состоит только в том, что сектор "Химия" в лице ФосАгро улетел в "Материалы", подняв их долю с 24% до 28%, а также Озон вышел из чата "ИТ" и создал свой - "Товары длительного потребления". В принципе это можно считать "технической заминкой", а так, целевые веса остались неизменными.
На мой взгляд достаточно неплохая диверсификация, для нашего, в основном сырьевого рынка.
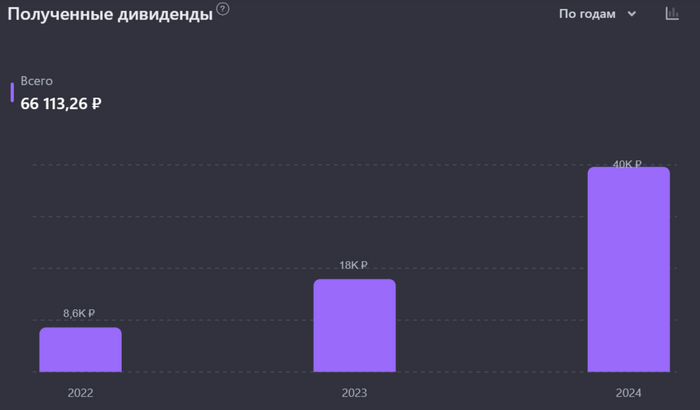
Практически все дивидендные выплаты приходят от российской части. Из иностранной пришли только от DELL - 112₽ и SONY - 47₽ за все время. То есть от замороженной части пришло менее четверти 1% от всей суммы начислений.
В целом же от заблокированных активов, с начала 2022 года, должны были выплатить следующие дивиденды:
1) DELL - 4,135$ или 337₽
2) SONY - 0,4802$ или 39₽
3) MЯTA - 3$ или 274₽
4) BABA - 3,303$ или 300₽
5) TMUS - 3,48$ или 318₽
6) CRM - 1,5$ или 108₽
Дошло только 11,5% или 169₽, как написано выше.
До ноября 2024 года все поступающие выплаты приходили на банковский счет, но с момента конвертации ИИС-А в ИИС-3, эта возможность исчезла. В следующие 12 месяцев прогнозируется поступление дивидендов на общую сумму 63,6к. Вот здесь видно распределение выплат по месяцам:
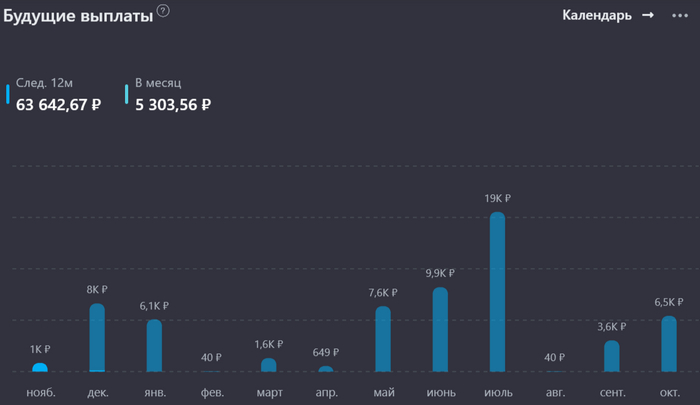
Прогноз прошлого года был 22к, пришло же порядка 42 тысяч, это связанно и с систематической покупкой дивидендных акций, и с объявлением новых дивидендов.
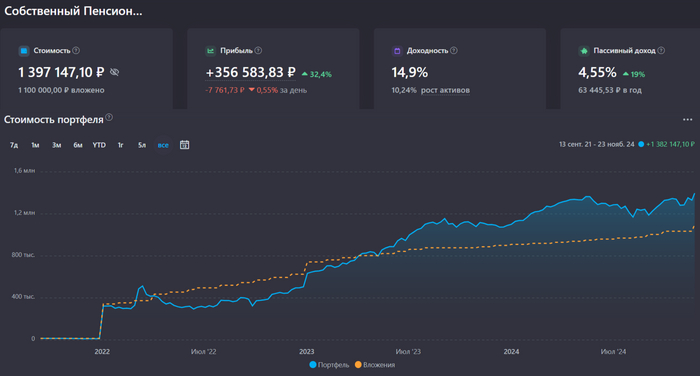
Собственный Пенсионный Фонд вплотную приблизился к отметке 1,4 млн ₽. Доходность всего мини-пенсионного фонда составляет 14,9% годовых, то есть портфель растет на 14,9% каждый год (учитывая дивиденды). Я считаю это неплохим результатом, смотрите сами:
Официальная инфляция с октября 2021 по октябрь 2024 составила: 30,3%
Среднегодовой уровень инфляции: 9,2%
Инфляция наблюдаемая населением за этот же период: 55,2%
Среднегодовой уровень инфляции: 15,7%
Таким образом, из приведенных выше данных следует, что СПФ выполняет свою основную миссию - защита средств от обесценивания с форой +5,7% годовых к официальной инфляции, однако не справляется с той же функцией, когда данные по инфляции берутся от населения -0,8% годовых.
С каким же показателем правильнее сравнивать? - со своим! а точнее со своей личной инфляцией. Практически одновременно с созданием Собственного Пенсионного Фонда, я начал вести семейный бюджет, в котором фиксирую несколько важных параметров, помогающих в достижении основной цели, одним из них является личная инфляция. Данные по ней я рассчитаю, подводя итоги расходов за аналогичный период времени. Ну а пока подведем итоги:
Результаты СПФ – 3 Год
1. Общая сумма вложений: 1 100 000₽
2. Стоимость портфеля: 1 397 147₽
3. Суммарная прибыль в ₽: 356 584₽
4. Суммарная прибыль в %: 32,4%
5. Общая сумма комиссий: 771,62₽
6. Время с момента начала инвестирования: 36 мес
7. Сумма, внесенная на ИИС с начала года: 190 000₽
8. Дивиденды за 3 года: 66 113₽
Больше информации о том, как я создаю капитал с нуля в моем авторском блоге Captain, присоединяйтесь!!


