«Обеспечьте капиталу 10% прибыли, и капитал согласен на всякое применение, при 20% он становится оживлённым, при 50% положительно готов сломать себе голову, при 100% он попирает все человеческие законы, при 300% нет такого преступления, на которое он не рискнул бы пойти, хотя бы под страхом виселицы».
Это известная цитата, которую часто приписывают Карлу Марксу. В действительности её автором является британский деятель XIX века Томас Джозеф Даннинг. Маркс же процитировал это высказывание в своём труде «Капитал».
Мне одно непонятно - Сбер с этими вкладами наебал кого-то? Может, выдал меньше, чем обещал, или что? Все получили то, что клали, а то что ваши 10 000 рублей нихуяшеньки не стали стоить - дак это не к Сберу вопросы, а к государству с его гиперинфляцией. По такой же логике можно и сейчас прийти в банк и на серьезных щщах кинуть предъяву, мол в 2018 году клал 2 мульта на вклад и на них тогда можно было купить квартиру, а сейчас даже с учетом того, что набежало - едва ли на первоначальный взнос хватает! Возвращайте, сука, бабки!
Потеря данных даже яндексом крайне маловероятна. Тем более сбером.
Всё-таки корпоративные системы хранения данных устроены таким образом, чтобы утрата части оборудования приводила лишь к временному замедлению или приостановке доступа.
Даже полное уничтожение одного ЦОД, а может даже двух - не должна приводить к потере данных.
И это настолько известный и простой корпоративный стандарт, что даже у контор пидорасов это наверняка работает +/- как надо.
А если учесть, что прилетело сначала по яндексу, и теперь у всех остальных есть время проверить свои системы - вероятность потери данных сбером становится пренебрежимо малой.
Лучше внимательно следите за тем, что эти ребята подсовывают вам под видом "информационных окошек" при входе, и всё-таки читайте СМС от них, хоть они и адски спамят.
В случае со сбером в СМС может оказаться, например, уведомление о том, что они вам подключили услугу, которую вы целенаправленно отключали ранее.
В моём случае - это была оплата улыбкой. При запрещённой сбере обработке биометрических данных. При целенаправленно выключенной услуге. Просто взяли и включили - узнал постфактум, на кассе.
Поясните , если будут ещё проблемы с дата-центрам, банки не скажут, что отдать деньги не могут, тк сервера сгорели и они теперь не знают у кого сколько денег?
Рынок акций РФ только что падал 16 недель подряд — это самая длинная непрерывная коррекция в истории, которая вряд ли повторится в обозримом будущем.
📉При этом в 2022 году акции падали гораздо глубже, но гораздо быстрее. Было две волны мощного и резкого падения — в феврале и в октябре. Думаю, все помнят, в связи с какими событиями.
Я к тому моменту инвестировал на российской бирже уже почти 4 года, и тоже попал под «каток» этого рекордного обвала. Но мой капитал хоть и пострадал, однако не превратился в лохмотья, и позднее довольно быстро восстановился.
Расскажу историю из личного опыта, почему так получилось.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚀Пик эйфории
В 2020-2021 году, когда ключевая ставка была на самых низких в новейшей истории России значениях (в диапазоне 4,25-7%), у населения случился массовый бум инвестиций. После ковидного провала 2020 года, рынок пёр как на дрожжах и достиг исторических максимумов в октябре 2021.
🦥Коллеги-инвесторы посмеивались надо мной, что я даже в эти великолепные для биржи времена продолжал неукоснительно следовать своему риск-профилю. Держал приличную «котлету» (порядка половины всего финансового портфеля) на вкладах и накопительных счетах.
С их стороны это выглядело глупостью, ведь депозиты в тот момент приносили порядка 5-7% годовых, тогда как российский рынок сулил гораздо более приятную дивидендную доходность. Не говоря уже про рост самих акций — осенью 2021 казалось, что он продлится вечно. Впоследствии оказалось, что это был самый пик эйфории.
💥Полный крах
Спустя пару месяцев, уже в январе 2022, рынок ушел в глубокую коррекцию, ну а 24 февраля просто рухнул. Многие инвесторы в акции с агрессивной стратегией тогда полностью потеряли свои сбережения, большинство потеряло от 40 до 70%.
Более того — биржу тогда вообще закрыли на месяц, и люди просто остались без доступа ко ВСЕМ своим активам на этот срок. Иностранные активы почти сразу заморозили, и они заморожены до сих пор без каких-либо перспектив.
Мой капитал от разгрома, а меня самого от глубокой депрессии спасло именно то, что половина средств была размещена в скучных банковских инструментах.
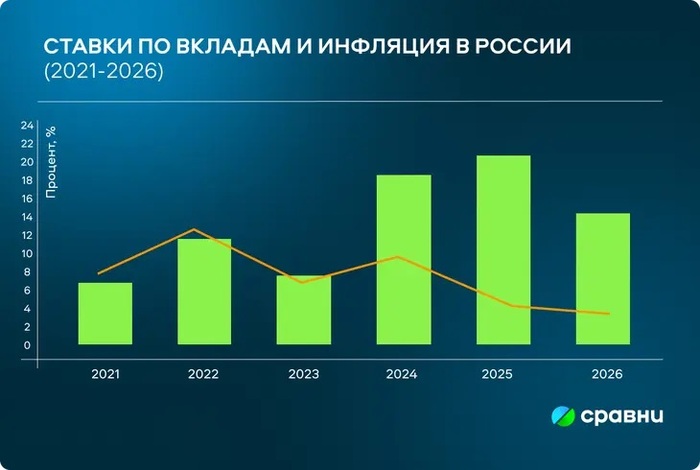
Ставки по депозитам и номинальная инфляция. Инфографика: портал sravni.ru
💰Почему вклады ОБЯЗАНЫ быть в портфеле
Во-первых, эти деньги всегда под рукой. Даже со срочных вкладов можно снять весь номинал в любой день, в некоторых случаях вообще без потери процентов. Те же фонды ликвидности невозможно будет продать и воспользоваться деньгами при закрытой бирже.
📈Во-вторых, они не подвержены волатильности. И акции, и облигации могут весело падать — иногда очень долго падать, вот как сейчас. У депозитов такого недостатка нет.
Внезапно то, что еще 2 месяца назад казалось людям банальным и низкодоходным, оказалось самым защитным и востребованным активом.
Кстати, когда я в марте 2022 начал активно перекладывать свои средства со «старых» низкодоходных депозитов на новые (под ставку 20-23%), а также относить в банки почти все вновь заработанные деньги, история с непониманием повторилась.
💼Отлично помню слова моего хорошего знакомого, который инвестировал к тому моменту даже дольше, чем я. Он был убежден, что просадка временная, и рынок совсем скоро восстановится до своих максимальных значений. Поэтому он несколько раз мне говорил: "Сид, ты делаешь глупость. Твои вклады сожрет инфляция, а бизнес будет работать и платить дивиденды вечно".
🤷♂️Но что-то пошло не так
Прошло больше 4-х лет. Насколько я знаю, он до сих пор держит все свои сбережения в разношерстных российских акциях. Вернее, то, что осталось от сбережений. Когда мы видимся, я не поднимаю с ним эту тему, чтобы не сыпать соль на раны.
📊И кстати, я с ним полностью солидарен, что как анти-инфляционный актив акции [по идее] лучше. Но если портфель состоит полностью из акций, вы берёте на себя огромный рыночный, инфраструктурный и кредитный риск. Все эти риски уже не раз реализовались на Мосбирже за последние годы, и скорее всего будут реализовываться и в будущем.
Поэтому я ВСЕГДА буду хранить существенную часть капитала на вкладах и накопительных счетах, а при завершении очередного срочного вклада — изучать оптимальные варианты размещения (независимо от текущих ставок). Мне нравится этот процесс сам по себе.
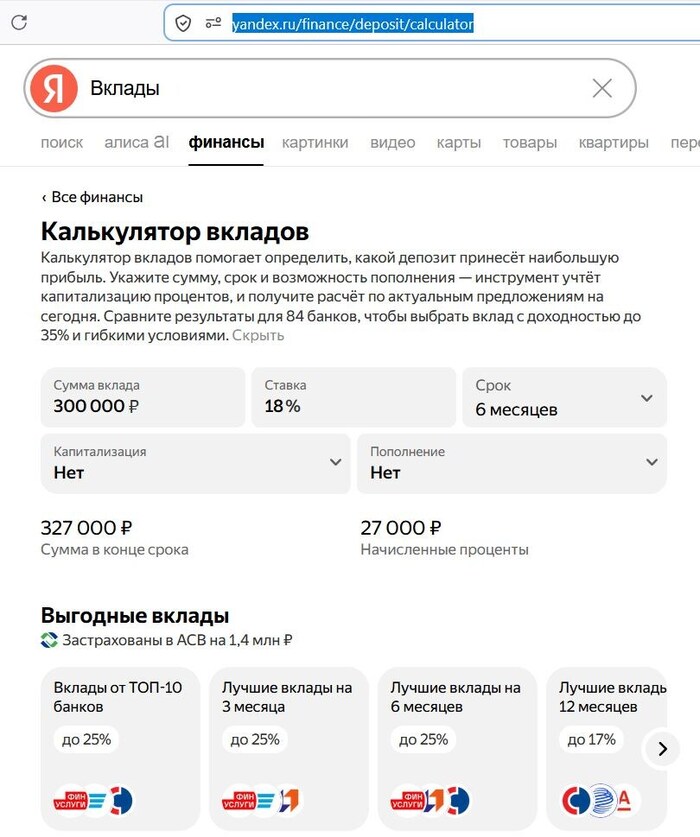
👉Например, в Поиске Яндекса есть удобный калькулятор, где можно и изучить актуальные ставки по депозитам в разных банках, и самому посчитать доходность при разных суммах, сроках и процентах.
Скрин «Калькулятора вкладов» от Яндекса
🎯Что в итоге?
Я никогда не считал и не считаю, что акции — это зло. Пока многие ставят полный крест на российских акциях, я их довольно активно докупаю, руководствуясь своей долгосрочной тактикой.
💸Но сейчас, в условиях неопределенности, когда рынок жестко лихорадит, а доходность по вкладам бьет инфляцию, на мой взгляд, нужно этим пользоваться. Зачем рисковать всеми кровными на бирже, если можно получить гарантированный доход выше инфляции?
Друзья, берегите свои нервы и свой капитал. Если у вас есть свободные деньги, которые не нужны прямо сейчас, — всегда неплохая идея отнести их в банк под процент. И не слушайте тех, кто обещает вам золотые горы на падающем рынке. Скорее всего, они просто хотят на вас заработать.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.