
0 просмотренных постов скрыто



Свежие облигации: ОТЭКО-Портсервис, Автобан П10, Альфа Фабрика ПК-5. Брать или нет?
Чем сильнее шатается корпоративный рынок долга, тем больше эмитенты пытаются успеть занять по адекватным ставкам, распихивая друг друга локтями. Получится ли у нас разбогатеть после таких инвест-решений, или только отрицательно? Давайте разбираться.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
⚓ ОТЭКО-Портсервис 1Р1 (фикс)
● Название: ОТЭКОпорт-001Р-01
● Номинал: 1000 ₽
● Объем: до 500 млн ₽
● Купон: до 18,5% (YTM до 20,15%)
● Выплаты: 12 раз в год
● Срок: 2 года (720 дней)
● Без оферты и амортизации
● Выпуск для всех
⏳Сбор заявок — 8 октября, размещение — 13 октября 2026.
🏗️ООО «ОТЭКО-Портсервис» — крупный оператор портовых терминалов на юге России. Компания работает в Тамани (Азово‑Черноморский бассейн), оказывает стивидорные услуги и занимается грузоперевалкой.
Погрузочные мощности Таманского терминала по перевалке угля и железорудного сырья составляют до 60 млн т в год, серы и удобрений — до 10 млн т в год. Компания основана в 2006 г. и занимает 4-е место в РФ по перевалке угля.
⭐Кредитный рейтинг: A «стабильный» от НКР (октябрь 2025, вот-вот пересмотр) и НРА (июнь 2026).
📊МСФО за 2025:
● Выручка: 30,5 млрд ₽ ( -0,7% г/г )
● ЕВITDA (расч): 17,9 млрд ₽ (-29% г/г )
● Чистый убыток: 11,5 млрд ₽ (была прибыль 9,68 млрд)
● Капитал: 140 млрд ₽ (-3,4% за год)
● Денежные средства: 4,33 млрд ₽ (+99% за год)
● Чистый долг: 86,8 млрд ₽ (+1,4% за год)
● ЧД/EBITDA: ~4,8х (было ~3,4х)
● Покрытие процентов ICR: ~0,25х (было ~1,0х)
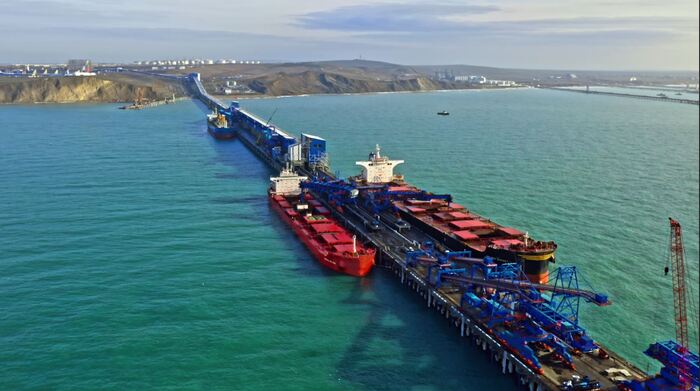
Терминал навалочных грузов в порту Тамань. Источник фото: Яндекс.Картинки
🅰️ СФО Альфа Фабрика ПК-5
● ISIN: RU000A10F8E3
● Банк-оригинатор: АО «Альфа-Банк»
● Номинальный объем: от 7 млрд ₽
● Залог кредитов: не менее 8,75 млрд ₽
● Купон: до 16,5% (YTM до 17,78%)
● Выплаты: 12 раз в год
● Револьверный период: 1 год
● Расчетная дюрация: 1,54 года
● Предельная дата погашения: 01.12.2036*
● Амортизация: да
● Оферта: да (колл-опцион)*
● Рейтинг выпуска: eAAA от АКРА (сентябрь 2026)
● Выпуск для всех
👉Амортизация: начинается после окончания револьверного периода – с 01.01.2028.
*По расчётам Банка-оригинатора, номинал должен быть погашен 01.05.2029. При этом эмитент имеет право осуществить досрочное погашение сразу после того, как непогашенная стоимость облигаций станет равной или меньше 10% от номинала. Но это не точно😉
👉Организатор: Альфа-Банк (внезапно!).
⏳Сбор заявок: 1-9 октября, размещение — 14 октября 2026.
📍Очередные СФО через ООО-прокладку запускает «большой красный банк». Первый выпуск Альфа Фабрики я разбирал здесь, второй размещался в феврале, третий — в апреле, а четвертый — в августе. Наиболее подробно я рассказывал о том, что такое секьюритизированные облигации и говорил об особенностях таких бумаг в этом посте.
🚧 АВТОБАН-Финанс П10 (фикс)
● Название: АвтобанФ-БО-П10
● Номинал: 1000 ₽
● Объем: от 5 млрд ₽
● Купон: до 18,25% (YTM до 19,86%)
● Выплаты: 12 раз в год
● Срок: 7 лет (2520 дней)
❗ Оферта: пут через 3 года
● Выпуск для всех
⏳Сбор заявок — 12 октября, размещение — 14 октября 2026.
🛤️ГК АВТОБАН – ведущая компания дорожно-строительного сектора РФ. Осуществляет весь комплекс дорожных работ на территории 15 регионов страны, задействована в работах по созданию и реконструкции трасс федерального значения.
Занимает почти 8% рынка дорожного строительства в стране. Ключевой клиент – ГК «Автодор» (более 50% выручки). Около 98% выручки приходится на госконтракты.
⭐Кредитный рейтинг: A+ «стабильный» от Эксперт РА (август 2026) и А+ «позитивный» от НКР (сентябрь 2026).
📊МСФО за 2025 поручителя ИСК «Автобан»:
● Выручка: 118 млрд ₽ ( -4,1% г/г )
● ЕВITDA (расч): 25,2 млрд ₽ (-0,8% г/г )
● Чистая прибыль: 9,03 млрд ₽ (+37,5% г/г)
● Капитал: 44,9 млрд ₽ (-1,7% за год)
● Денежные средства: 1,47 млрд ₽ (-83% за год)
● Чистый долг: 74,9 млрд ₽ (+5,6% за год)
● ЧД/EBITDA: ~2,97х (было ~2,79х)
● Покрытие процентов ICR: ~2,16х (было ~1,95х)
🎯Сравнение выпусков
⚓Дебют ОТЭКО получился несколько смазанным. Самая свежая отчетность МСФО — только за 2025 год, и в ней компания отразила серьезный убыток. Из плюсов: небольшой объем выпуска (кредитная нагрузка увеличится, но не сильно) и никаких доп. факторов типа амортизации и оферты.
Купон для такого крупного игрока довольно интересный, но на мой взгляд премия не полностью компенсирует риски. Операционный поток (16,9 млрд) не покрывает долговые проценты (19 млрд), а свободный денежный поток глубоко отрицательный.
🚧Юбилейный 10-й выпуск Автобан тоже не особо вдохновляет. Свежая отчетность также отсутствует. Но в МСФО-2025 зато есть приличная прибыль и адекватное покрытие процентов, правда денежная позиция резко просела.
В отчете — аудиторские оговорки по нарушению банковских ковенантов и риск их повторения. Сигнал тревожный. За 7 лет (и даже за 3 года до оферты) может произойти много чего, так что я пожалуй мимо. Хотя НКР позитивничает.
🤷♂️На любителя остаётся 5-й залоговый выпуск от Альфа Фабрики, но там очень много неопределённостей — начиная от купона и заканчивая сроками погашения. За это я не очень люблю СФОшки.
Обеспечение в виде портфеля потреб. кредитов (8,75 млрд ₽) превышает номинальный объем облиг на 25%. Резервный фонд «на всякий пожарный» – 6% от объема размещения (420 млн ₽).
Но не совсем понятно, зачем сейчас прыгать в первичку, когда многие аналогичные облигации с тем же рейтингом торгуются под номиналом и дают доходность выше. Учитывая недостаток свободной ликвидности на рынке, эмитентам возможно придется повышать премии.
Показать полностью
3


Разрыв шины у Tesla Model S
Разрыв шины на скорости 286 км/ч на автобане у Tesla Model S. Чудом никто не погиб.
Показать полностью
Почему нельзя покупать немецкие автомобили с пробегом, без учета некоторых вещей
Даже если они выглядят новыми, имеют относительно небольшой пробег, нужно иметь ввиду, что многие их них это выжатые как лимон дрова, у которых изношена вся механическая часть, в следствии движения на огромных скоростях по автобану Германии, нужно задаться простым вопросом, откуда в продаже появляются свежие автомобили, при общей тенденции к экономии в западном обществе.
Там уже поняли, что цена вторичной продажи зависит в том числе и от фактического пробега, и для его остановки используют специальные устройства, большая часть европейских автомобилей с идеальным состоянием кузова и салона, по сути может являться непригодным для эксплуатации, без серьезных ремонтов в ближайшей перспективе, но главное не это, главным является именно режим эксплуатации автомобиля, невозможно представить что мощные модификации всяких амг или м серии, покупались что бы ехать пенсами в правом ряду по автобану.
Потом мы слышим истории о том как свеженькая иномарка с пробегом 30000 км, требует замены или ремонта мотора.
Движение на скорости 250 км/ч сокращает ресурс обычного гражданского автомобиля в 10–15 раз по сравнению с ездой в экономичном режиме (90–110 км/ч).
При такой скорости узлы машины работают на пределе своих физических возможностей. Экстремальные нагрузки распределяются по автомобилю следующим образом:
Двигатель и масло: Мотор работает на максимальных оборотах (обычно 5000–6000 об/мин). Масло перегревается, теряет вязкость и хуже защищает детали. Один час такой гонки может износить мотор так же, как 2–3 тысячи километров обычного пробега.
Коробка передач: Трансмиссия (особенно автоматическая или роботизированная) испытывает колоссальные термические нагрузки из-за передачи максимального крутящего момента. Масло в ней может деградировать за одну поездку.
Шины: На скорости 250 км/ч покрышка нагревается выше 100°C из-за центробежных сил и трения. Протектор стирается в несколько раз быстрее. Если обычные шины служат 40–50 тысяч км, то в режиме «газ в пол» они могут полностью облысеть за 1–2 тысячи километров.
Аэродинамическое сопротивление: Сопротивление воздуха растет квадратично скорости. На 250 км/ч машине нужно преодолевать в 5–6 раз большее сопротивление, чем на 110 км/ч. Это создает огромную нагрузку на кузовные панели, радиаторы и элементы подвески.
Тормоза: Одно экстренное торможение со скорости 250 км/ч до нуля способно полностью «прикончить» тормозные диски и колодки — они перегреются, деформируются или «поплывут».
Показать полностью
Из Берлина в Деревни
Поездка из Берлина в деревни Браденбурга.
Немецкий автобан
Вот как выглядит поездка из Дрездена в Берлин по автобану в будний день летом.