Убирали помещения самой налоговой, а получили доначисления. Как ИП отсудил треть суммы из-за одного нюанса в протоколе
Представьте: вы ИП, занимаетесь клинингом. Моете полы в МВД, Следственном комитете и… самой налоговой. Заказчики довольны, претензий нет. Но приходит проверка и находит 17 «теневых» уборщиц.
Знакомая боль для многих, кто работает с госконтрактами: штатное расписание не резиновое, а объемы работ горят.
В реальном деле (Постановление АС Центрального округа от 22.07.2026 № Ф10-1789/26 по делу № А48-4240/2025) бизнесмен пытался спорить: «Это не я им платил, это моя дочь переводила!». Дочь, кстати, тоже была ИП по клинингу.
Казалось бы, железная отмазка? Нет. Суду не важен способ передачи денег, если есть факт допуска к работе. Против предпринимателя сыграли:
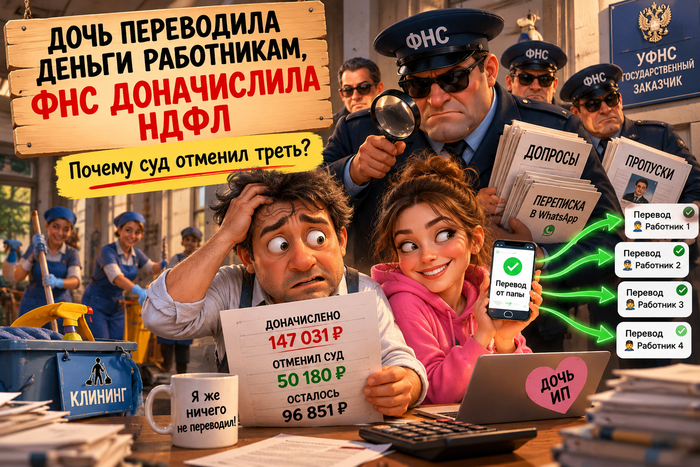
Переписка в WhatsApp с менеджером УФНС о закупке швабр и ведер.
Списки для оформления пропусков на объекты.
График выплат, который идеально совпадал с датами зарплаты официальных сотрудников.
Финансовый риск: ФНС доначислила 147 031 ₽ НДФЛ (налог, который бизнес должен удержать и отдать за работника) и штраф 14 703 ₽ по ст. 123 НК РФ.
Но самое интересное началось потом. Суд отменил почти треть суммы: 50 180 ₽ НДФЛ и часть штрафа. Как бизнесмен смог уменьшить доначисления? Он нашел ошибки в логике и бумагах инспекции.
Неожиданные нюансы, которые сработали:
Машина времени. Инспекция начислила зарплату четырем людям за полный ноябрь. Но свидетелей допрашивали 16 ноября. Получить деньги за месяц, который еще не закончился, невозможно. Суд это вычеркнул.
Анонимный благодетель. На 45 000 ₽ доначислений свидетельница просто не назвала предпринимателя источником выплаты.
Забытая подпись. На 96 000 ₽ доначислений протокол допроса был оформлен с нарушением: не было подписи свидетеля о том, что его предупредили об ответственности за дачу ложных показаний (требование ст. 90 НК РФ). Без других железных доказательств суд не принял это в расчет.
Не те люди. Выплаты троим физлицам на 321 000 ₽ не подтверждались содержанием госконтракта.
А как же сроки? Предприниматель пытался возмутиться: свидетелей допрашивали еще в ноябре 2023 года, а уточненный расчет 6-НДФЛ он подал только в мае 2024-го, до начала официальной камеральной проверки. Законно ли это? Да. Ст. 90 НК РФ не запрещает налоговой собирать свидетельские показания вне рамок уже назначенной проверки. Вывод: важна не дата допроса, а его качество и наличие других доказательств.
Что проверить в первую очередь, если пришло требование или вызов на допрос:
Совпадают ли фамилии в протоколах с реальными исполнителями по конкретным договорам.
Есть ли у ФНС доказательства источника выплаты, её точного размера и даты (не просто слова, а выписки или кассовые ордера).
Правильно ли оформлены протоколы допросов по ст. 90 НК РФ (есть ли подписи о предупреждении об ответственности).
Не насчитала ли инспекция доход за периоды, когда человек уже не работал или деньги не получал.
Учла ли ФНС уже отраженные официальные выплаты, чтобы не задвоить налог.
Важно: если фактический допуск к работе был, трудовой договор нужно оформить в течение 3 рабочих дней (ст. 67 ТК РФ). Длительные гражданско-правовые отношения допустимы только если нет подчинения внутреннему распорядку. Но график, пропускной режим и инвентарь от заказчика — это красная тряпка для переквалификации в трудовые отношения.
Вопрос для обсуждения: А как вы считаете, должен ли бизнес нести полную ответственность, если деньги переводил родственник-ИП, а не сам предприниматель? Или налоговая права, что смотрит на суть (факт работы), а не на формальную схему переводов? Делитесь мнением в комментариях!
Если хотите спокойно разобрать вашу ситуацию на консультации, без давления и пустых гарантий, буду рад помочь: https://taplink.cc/nalogpro
Другие полезные материалы:
Налоговые решения и практика: https://sivkovtax.ru/
Мои книги в официальном магазине: https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант