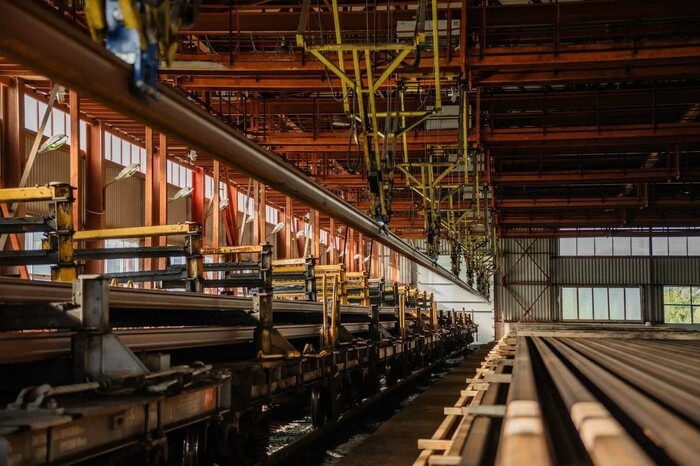
На тестовом участке Саблино — Тосно в Ленинградской области уложены первые рельсовые плети для высокоскоростной магистрали Москва — Санкт-Петербург. Работы ведутся на безбалластном основании с помощью оборудования «Синара-Транспортные Машины». Такая технология в России применяется впервые, процесс контролируют специалисты холдинга.
фото: пресс-служба Синара
Тем временем на рельсосварочном предприятии РСП-1 (входит в СТМ) завершили сварку плетей длиной 800 метров каждая для одного из двух путей будущей магистрали протяжённостью около 700 км. Каждый путь состоит из двух рельсовых нитей, на каждую приходится 849 плетей — всего сварено 1698.
Каждая плеть формируется из восьми 100-метровых рельсов марки ДТ350ВС400, изготовленных компанией ЕВРАЗ по заказу РЖД. Изготовление длинномерных плетей в заводских условиях позволяет выполнить основную часть сварочных операций в контролируемой среде, сократить объём работ на трассе и обеспечить высокую точность рельсовой нити — она необходима для плавного и безопасного движения высокоскоростных поездов.
К сварным соединениям для ВСМ предъявляются повышенные требования по прочности и геометрии. При контрольных испытаниях соединение должно выдерживать статическую нагрузку 200 тс без разрушения, а отклонение от прямолинейности в зоне стыка — не превышать 0,2 мм на измерительной базе 1 метр. Для выполнения этих требований в РСП-1 разработали специальный технологический процесс, сотрудники прошли профильную подготовку.
«Для высокоскоростного движения особое значение имеют и прочность сварного соединения, и точность геометрии рельса в зоне стыка. Поэтому на каждом этапе — от подготовки рельсов до окончательного контроля — мы уделяем особое внимание соблюдению технологических режимов и качеству выполнения работ», — подчеркнул генеральный директор РСП-М Роман Грачев.
Сварка организована на двух технологических линиях, обслуживаемых одной сменной бригадой. Технологические требования к сварке рельсов для ВСМ разработаны специалистами ВНИИЖТ. Цикл начинается с входной приёмки 100-метровых рельсов массой около 6,5 тонны каждый. Затем рельсы поступают на линию контактной стыковой сварки оплавлением: торцы нагреваются электрическим током и соединяются под действием осевого усилия. После сварки выполняются предварительная шлифовка, локальная термообработка зоны соединения с нагревом до 950 °C и контролируемым охлаждением воздухом. Завершают цикл автоматическая чистовая шлифовка профиля и дефектоскопический контроль. Готовые плети доставляют к месту укладки специализированными рельсовозами.
Инвестиционный банк Синара в своем базовом сценарии щедрости эмитентов на 2027 год закладывает рост дивидендных выплат на 40% в сравнении с относительно бедным 2026. Хотя и в этом году пассивный доход по бумагам был неплохой, но а в следующем может достигнуть 4,7 трлн. рублей.
Основными плательщиками дивидендов станут компании нефтегазового и финансового секторов, плюс аналитики зачем-то добавляют к этой сладкой парочке еще и металлургов, хотя в прогнозном топе бумаг ни одна компания из цветной металлургии замечена не была. На всякий случай уточню, что черной металлургии там нет - аналитики Синары еще дружат с головой🤣
Даже в базовом сценарии должны возобновиться дивидендные выплаты у Газпрома за счет положительного свободного денежного потока. Я думаю, что мы это узнаем уже скоро по федеральному бюджету на следующий год.
Кроме того, аналитики положительно оценивают будущий рост дивидендов по Норникелю. Ослабление рубля и рост мировых цен на медь и другие цветные металлы позволили компании улучшить свои финансовые показатели.
Прогнозная целевая цена установлена на горизонте до 31.12.2027 года, а прогнозная дивидендная доходность рассчитана с учетом текущих цен на акции.
Меня в этом списке смущает дивидендная доходность по акциям ВТБ и Фикс Прайса - уж слишком оптимистичный сценарий закладывают аналитики в выплаты. По Газпрому очень хочется быть оптимистом и очень хочется увидеть распределение прибыли от их, но 27% даже для оптимиста - нереально много.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
Американский законопроект об ужесточении санкций против России усилил опасения властей страны по поводу роли доллара в мировой экономике, сообщила газета The New York Times.
«Администрация опасается, что активное применение санкций может подорвать господство доллара США», – отметило издание.
По данным NYT, рестрикции, указанные в документе, ставят Белый дом перед сложным выбором. Администрация президента США Дональда Трампа, как пишет газета, начала фиксировать рост обеспокоенности тем, что мир может отказаться от доллара. Альтернативными вариантами расчетов издание посчитало юань и криптовалюты.
17 июля портал Axios сообщил, что инициатива о принятии обновленного пакета санкций против России получила поддержку более 60 членов сената США. Авторы материала писали, что за документ готовы проголосовать 61 сенатор, в том числе 39 республиканцев и 22 демократа. Этого достаточно для его одобрения в сенате. При этом законопроекту еще предстоит пройти рассмотрение в палате представителей.
16 июля аналитики инвестбанка «Синара» назвали принятие законопроекта маловероятным. По их оценке, даже в случае его одобрения последствия для российского бизнеса не будут сильными. Эксперты отметили, что документ не вводит санкции автоматически, а лишь предоставляет президенту США соответствующие полномочия, которые вряд ли будут применены в отношении крупнейших торговых партнеров Вашингтона.
В апреле 2023 года мы запустили необычный для нас проект - ремонтный сервис нового формата. Первого клиента нашли только в начале лета, но уже с первого проекта удалось достичь запланированной прибыли. Расскажу, как мы создали современную компанию для поколения "новых денег", которые не готовы к тому, что прораб будет класть половину стоимости ремонта себе в карман, а сроки растягиваются без ограничений и почему это оказалось прибыльным бизнесом.
Как всё начиналось
Конец 2022 года. Я работал менеджером проектов в крупной IT-компании, мой друг Антон - тимлидом в другой известной технологической компании, а Дима занимал позицию backend-разработчика в третьей. У всех стабильные зарплаты, интересные проекты - жизнь шла своим чередом, пока Антон не решил купить квартиру в новостройке.
После долгих поисков он остановился на 85-метровой квартире в ЖК около метро Саларьево - современный комплекс с подземным паркингом и зелёным двором. Как типичный программист, к поиску ремонтников он подошёл педантично: изучил десятки предложений, провёл собеседования с кандидатами. В итоге выбрал бригаду с Авито с "15-летним опытом работы".
Денис (это я:) - один из создателей сервиса
За время ремонта у Антона мы с Димой часто приезжали к нему - помочь, посоветовать, и просто поржать над очередными косяками строителей. У нас обоих за плечами был серьёзный опыт управления командами, внедрения процессов, автоматизации и контроля качества. И знаете что? Нам казалось, что главное в ремонтном бизнесе - это грамотный менеджмент и организация процессов. И на самом деле, все примерно так и есть.
День когда мы решились
Если честно, мысли о собственной ремонтной компании появились у нас задолго до этого случая. В IT-тусовке часто шутят, что в России есть три верных пути: вебкам, айти и стройка. И мы, насмотревшись на хаос в ремонтной сфере, не раз обсуждали возможность открытия своей “фирмы”.
Мы выделили основные проблемы, которые должны были исправить с помощью своего сервиса
Первое - это постоянно растущие сметы и "задранная стоимость" на работы. Ну вы серьезно? Почему для меня ремонт в квартире должен чем-то отличаться от заказа носков на Вайлдберриз? Почему-то там нет такого, что цена носков может вырасти в 2 раза за время доставки. А тут начальная смета в 1 миллион превратилась почти в 1,7! И каждый раз это "ой, тут стены кривые", "ой, а тут придется докупить", "ой, а это мы не учли".
Второе - это бесконечно растущие сроки. Это еще хуже. Как люди с опытом в менеджменте, мы прекрасно знали, что растущие сроки – это всегда раздолбайство управления и ленивые рабочие. Но тут было чуть посложнее, об этом чуть позже. У Антона обещали сделать за 4 месяца, а в итоге растянули на 8.
Третье - хитрые прорабы. Это вообще отдельная история. Когда прораб говорит "давайте я сам закуплю материалы, у меня скидки", знайте - он накинет сверху процентов 30-40. А еще есть "срочные работы", которые почему-то не были учтены в смете. И конечно, вечная классика - экономия на материалах: заказываешь одно, а привозят что-то попроще, но по той же цене.
Целевая аудитория
А параллельно с этим мы определили нашу целевую аудиторию. Чтобы выделиться на конкурентном рынке, мы решили ориентироваться на молодых IT-специалистов и представителей “современных” профессий, живущих в Москве в возрасте 30-40 лет. Тех, кто покупает квартиру в новостройке и привыкших к хорошему сервису. Кто не готов, что его будут водить за нос и разводить на деньги.
Что с ценой?
При этом очень важно было держать цены НИЖЕ, чем у других компаний, иначе на рынке просто не выжить. В премиум сегмент нужен "пропуск" в виде большого количества работ для определенного типа клиентов, поэтому нам было понятно, что "брать" много - пока что, непозволительно. Но мы нашли способ: автоматизация процессов, прямые поставки материалов, четкое планирование работ и никаких скрытых накруток. Но несбыточной мечтой это покажется только обывателю: на самом деле сервис и правда должен быть таким, вообще любой.
История первого заказа летом 2023 года
А теперь самое интересное - наш первый заказ. Это была отдельная эпопея. Начало лета 2023, звонок от потенциального клиента.
Первый клиент оказался прямо "в яблочко" - тоже айтишник (пришедший из первой контекстной рекламы в яндексе запущенной на 20 тыс.), работал в крупной компании, купил двушку в панельке 80-х годов. Причем достаточно убитую - стены местами с дырками, старый паркет, трубы помнящие еще Горбачева... Но нам, если честно, даже повезло что первый объект был не новостройкой. На старом фонде учиться легче - там хотя бы есть на что посмотреть, в отличие от новостроек, где все "сюрпризы" спрятаны в голых стенах.
Дырка в стене была ДО демонтажа. Клиент купил квартиру с "убитым" ремонтом подешевле, в надежде сэкономить
Как мы мастеров искали
Начали с поиска бригады. Вот тут был первый холодный душ - оказалось, что найти классных специалистов без своей наработанной базы очень сложно. Мастера хорошего уровня либо уже при деле, либо просят космос. А те, кто сразу соглашается - ну, вы понимаете. За две недели провели больше 10 собеседований (назовем их так😊). Причем процесс собеседования мы сразу сделали "как в айти" - тестовые задания, проверка портфолио, разбор технологий работы. Бригадиры были в шоке - некоторые прямо уходили с собеседований, когда мы начинали распрашивать про технологии укладки плитки и показывали фотографии косяков с объектов с форумов.
В итоге нашли бригаду - два брата, которые до этого работали в крупной ремонтной компании, но ушли потому что устали от "серых" схем – по отношению К НИМ ЖЕ. В основном - задержки з/п и прорабы.
В том же санузле, но уже после демонтажных и некоторых черновых работ. Братья очень помогли нам с первым ремонтом, кроме этого, они дали нам контакты проверенных рабочих, которые впоследствии делали ремонт вместе с ними
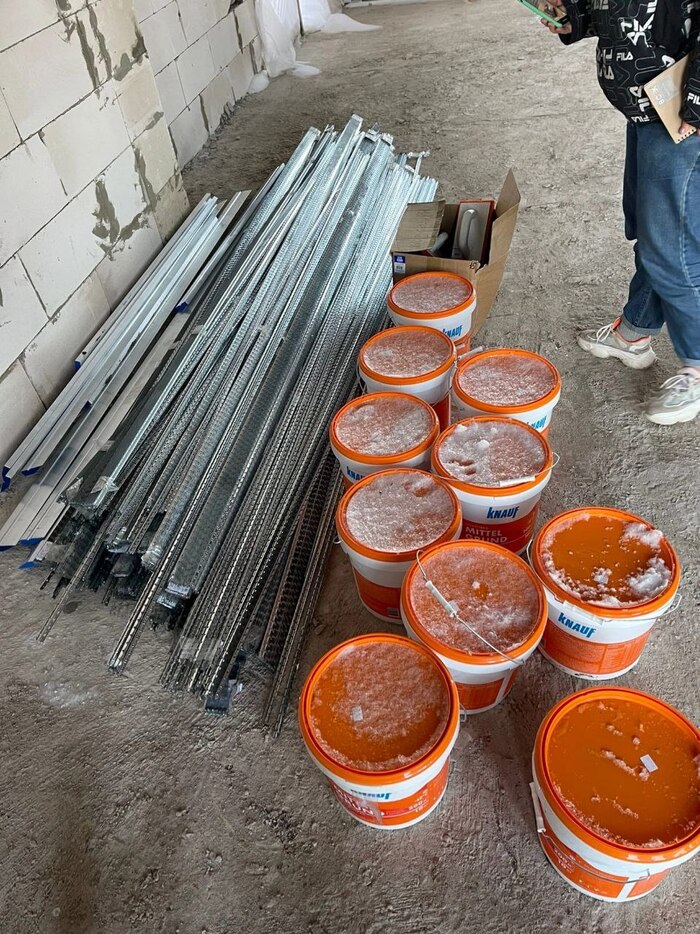
Купили первый комплект инструмента - это отдельная история на 100 тысяч рублей. Ещё сразу купили свою тепловую пушку - это из необычного. Большинство компаний привлекают "потолочников" на субподряд. Мы захотели сразу начать формировать свой инструментарий для будущих сотрудников. Зато потом эта закупка очень помогла - не зависели от того, что принесет с собой бригада. Позже, когда начали расширяться купили свою штукатурную станцию. Это, на удивление, было самой выгодной покупкой.
Первые сложности
Начали ремонт. И тут поехало... Первый сюрприз - когда начали снимать старую штукатурку, оказалось что стены буквально рассыпались. Плюс под старым линолеумом в коридоре нашли деревянный пол с насыпью под ним.
Тут был первый серьезный разговор с заказчиком. Объяснили ситуацию, показали все фотки, рассказали что сколько будет стоит в соответствии с прайс-листом. Тут очень помогло то, что мы сразу взяли за правило - фотографировать вообще все. Каждый этап, каждый слой, каждую трубу.
С материалами тоже было весело. Первый месяц я лично объездил все крупные строительные магазины в радиусе 30 км. Искал поставщиков, договаривался о скидках. Помню, как чуть не купили партию плитки по "супер-выгодной" цене, а потом выяснилось что это условно "второй сорт" - брак, который продают через "серые" схемы.
Cделали систему закупок: (Первый заказ полностью сделан из материалов, купленных в Петровиче и на маркетплейсах). Бригада присылает список - мы проверяем цены у 3-4 поставщиков и заказываем где дешевле.
Мы сразу внедрили систему ежедневных фото-отчетов и еженедельных созвонов. Плюс сделали чат в телеграме, куда скидывали все чеки, все накладные, все фотки. Такая прозрачность очень помогла - клиент видел, что мы не химичим с ценами и не пытаемся на нем нажиться.
В итоге сделали.
Братья советовали нам недостающих специалистов по ходу ремонта и постепенно, укладываясь в срок мы сдавали клиенту новый и новый этап. Честно, это было не так сложно как казалось в начале, но нужно понимать, что на самом деле, проблем по ходу ремонта и мелких трудностей было ОЧЕНЬ много, просто мы как люди привыкшие, понимали что сейчас это и есть наша работа , за которую нам платит клиент - взять на себя все заботы по ремонту. Но серьезных форс-мажоров не возникало, максимум понервничали, когда внесли предоплату потолочникам, которых нашли по объявлению, после чего они явно начали задерживать сроки, но в итоге, все обошлось. Нам и до этого было ясно, что чем быстрее мы соберем свой , хотя бы, небольшой штат, тем лучше и выгоднее. Но для этого надо быть уверенным в постоянном потоке заказов, что мы на тот момент, не могли себе позволить.
Главное - мы поняли как надо и как не надо. Все закупки только через нас. Все договоренности - только в письменном виде.
По деньгам первый проект получился условно в ноль - не считая наших вложений в инструмент и рекламу. Но мы получили бесценный опыт, наработали связи с поставщиками (если это можно назвать так пафосно) и главное - поняли, что наша модель рабочая, хотя на тот момент не были в этом до конца уверены. Наши сомнения развеяло лето 2023 года.
1/5
Наша первая работа, которую нам помогли закончить "братья", советуя недостающих мастеров на каждый этап работ. Цена работ для заказчика вышла 750 000 рублей. Летом 2023 года, за аналогичный объём работ авитовские бригады просили до миллиона(!)
Сайт и маркетинг или как мы общаемся с клиентами ещё до первого звонка
Кстати, про сайт. Первую версию мы сделали за пару вечеров на Тильде - максимально простую: фотки, цены, контакты. Знаете что? Он у нас до сих пор такой – но с значительно изменённым UI/UX. Я иногда ловлю себя на мысли - вот мы же, можем сделать что-то крутое, с личным кабинетом, онлайн-сметами... Но потом смотрю вордстат, статистику и думаю - а зачем? Клиенты находят нас, звонят, все работает. Иногда лучшее решение - самое простое.
1/2
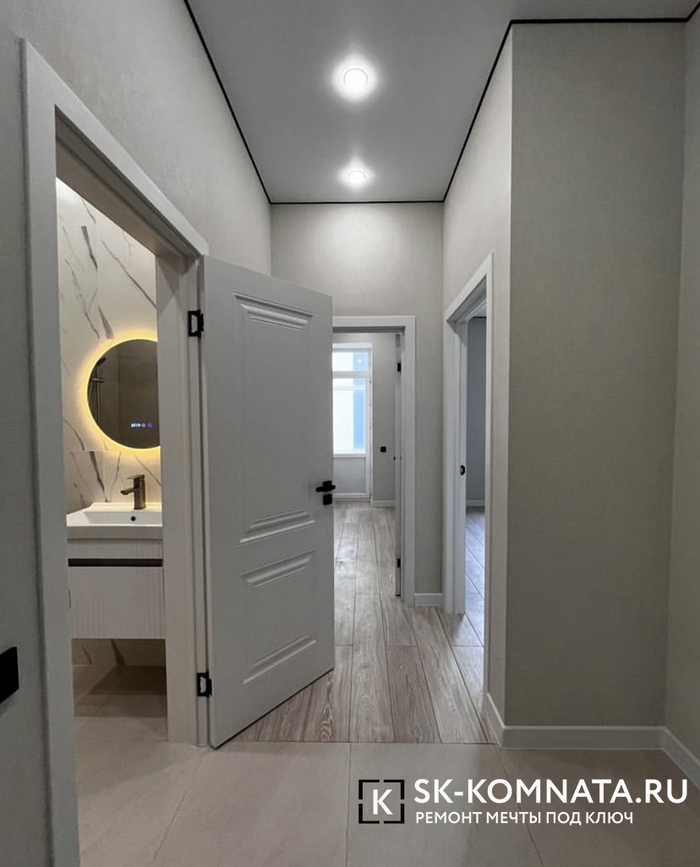
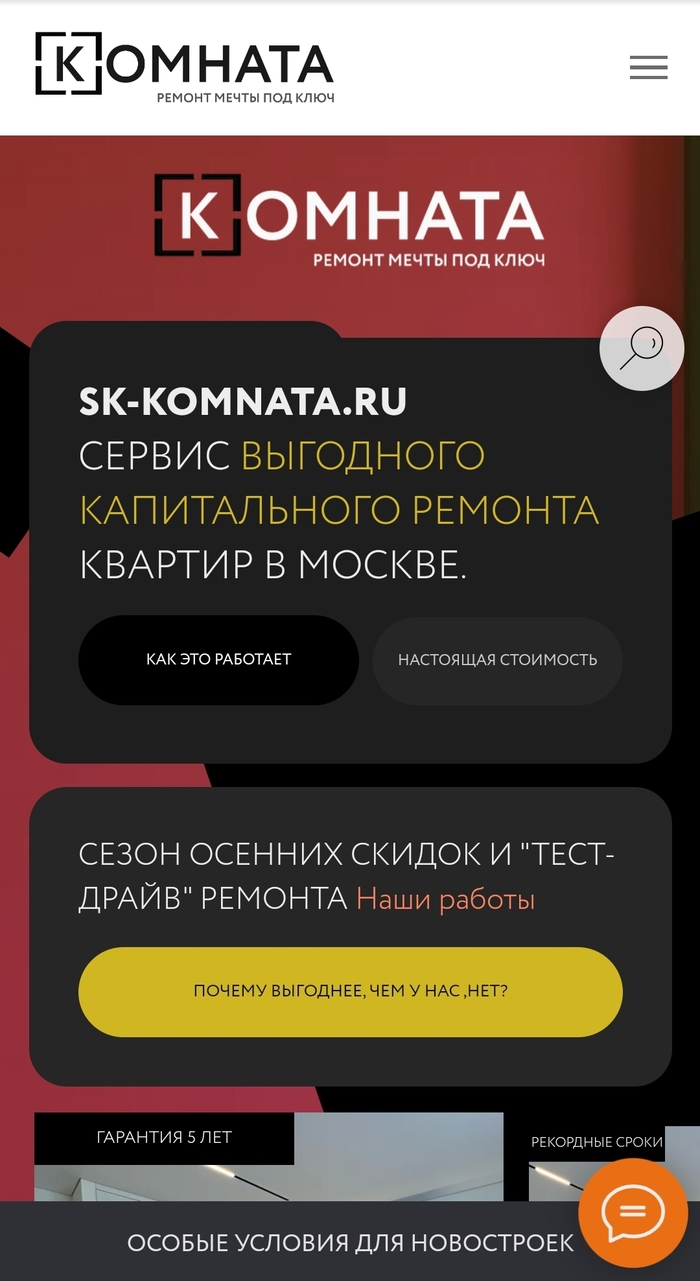
На главной странице "в лоб" о том кто мы, наши конкурентные преимущества, специализация и примеры работ
1/2
Сразу "ярко" заявляем о действующих скидках. Кроме этого, простым текстом пытаемся общаться с клиентом и убедить его в нашем сервисе, пока что, не общаясь с ним лично - конверсия в лиды увеличилась значительно, но важно, чтобы все предложения были реальны
А вот ворд стат. За последний месяц нас искали 680 раз не считая статистики переходов по прямой ссылке. Доказательство того, что дорогой сайт не нужен. Наш стоит 6 000 рублей в год, а сделан за 20 часов
Примеры лучших работ как маркетинговый инструмент
1/4
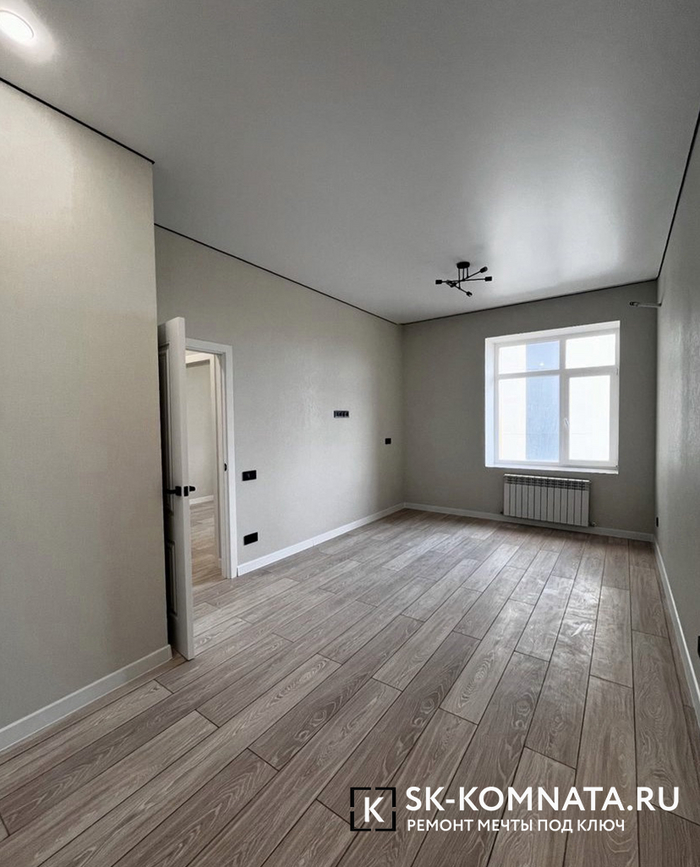
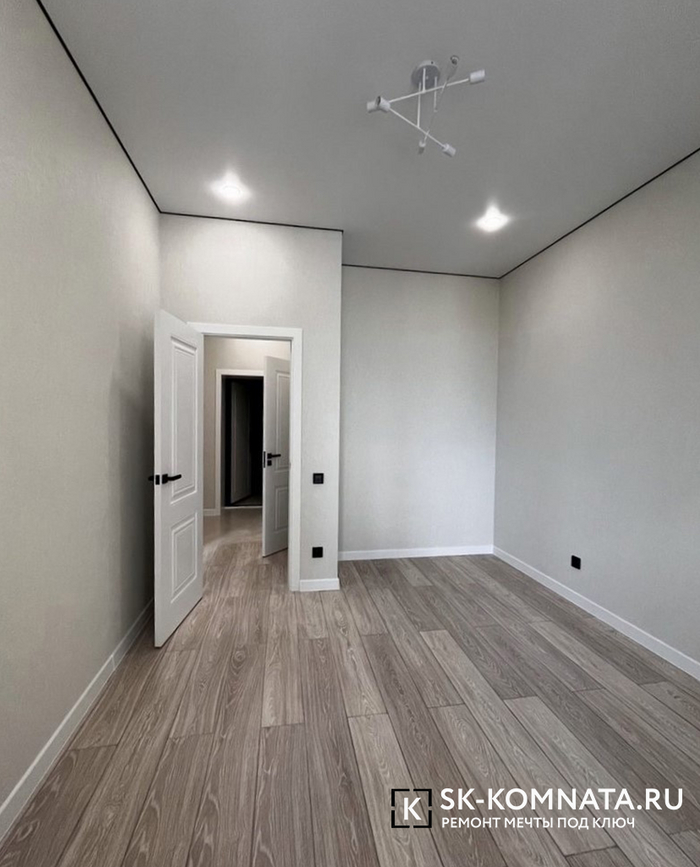
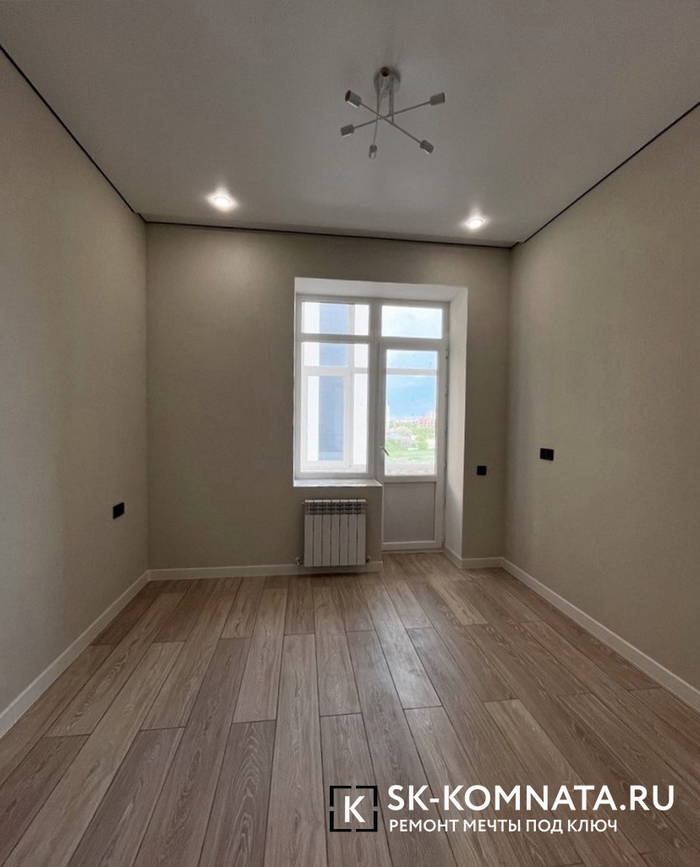
Оставляли подобные фото с примерами работ и вотермаркой в отзывах к жилым комплексам. Отличный маркетинговый инструмент - сразу определяем нужную ЦА и бесплатно заявляем о себе. Точно знаем, что минимум один клиент был из отзывов яндекс - поэтому работает
Как мы масштабировались и разбирались в проблемах ремонта
Теперь про то, как мы начали разбираться в проблемах ремонта и потихоньку расти. Знаете, за этот год мы много думали - почему вообще ремонтные компании задерживают сроки и не могут сделать работу по первоначальной цене? И нашли несколько интересных моментов.
Первое - сроки. Тут даже копать глубоко не пришлось - сам рынок сформирован так, что клиенты просто привыкли к задержкам. "А, ну это ремонт, тут всегда так" - классическая фраза. Благо тут нам помог опыт организации процессов из айти. Четкие спринты, ежедневные отчеты, календарный план. Работает как часы, если не филонить.
Второе - вечно растущая цена. Вот это было сложнее. В новостройках еще можно точно посчитать, а во вторичке... Но благодаря наработкам этот вопрос стал гораздо яснее. При правильно организации процессов, непредвиденные работы лучше оплатить из своих средств, чем терять клиента. Только так и делается сервис.
Третье - больная тема - воровство на материалах. Тут мы конкретно закрутили гайки. Завели строгий учет, до последнего мешка штукатурки. Прорабам сразу сказали - любая жалоба от клиента на нечестность - это конец сотрудничества. Знаете что самое смешное? Когда начали работать честно, оказалось что маржа все равно хорошая. Просто многие привыкли что надо обязательно накручивать еще и еще.
Неприятные особенности прозрачного сервиса
Большинство компаний, которые начинают работать честно, быстро сдуваются. Потому что сам потребитель привык к плохому сервису. Приходишь к клиенту, говоришь "мы все сделаем четко по смете и в срок", а он смотрит с недоверием - "да ладно, так не бывает". Сейчас в 2024-м ситуация получше, но рынок все еще очень консервативный.
Продвижение или как мы брали “Новую Москву”
Наш любимый Прокшино в Новой Москве - в 2024 году, это самый перспективный район в котором покупатели - наши потенциальные клиенты
Расти начали потихоньку. Сначала сделали специальные цены для новой Москвы - там как раз много новостроек, где мы хорошо научились работать. Потом пошли заказы по рекомендациям. Когда я говорю “пошли” заказы нужно понимать, что это 1-3 заказа в месяц стабильно, что на самом деле, тогда казалось не мало. С рекламой экспериментировали забавно - оставляли визитки в подъездах (да, просто старые добрые визитки!), ставили рекламные ящики у офисов продаж в дни выдачи ключей.
Был случай, когда на одном ЖК поставили такую стойку, а через неделю риелтор оттуда сам позвонил и предложил взять себе процент, если клиент пойдет к нам.
Сейчас берем 2-5 заказов в месяц, (летом было 5 в месяц, если разделить). Большинство клиентов приходят по рекомендациям. Штат за год работы постепенно собрали свой. Трудоустроено 14 сотрудников. Если их не хватало (как летом), привлекали мастеров с которым уже работали раньше, по договору ГПХ. Просили всех регистрировать самозанятость или ИП – это было тяжело, но зато честно платим налоги по Доходы – расходы.
Как устроен процесс
Знаете, что самое сложное в ремонтном бизнесе? Нет, не поиск клиентов и не работа с материалами. Самое сложное - это выстроить систему, которая будет удовлетворять запросы клиента и при этом позволит компании зарабатывать. Мы долго думали над этим и придумали несколько интересных решений.
Начнем с оплаты. Если посмотреть на московский рынок, там забавная система - вроде бы без предоплаты, но это только за первый, самый дешевый этап. А потом - бац, и клиент должен внести 50% от всей суммы. И попробуй не внеси - бригада уйдет на другой объект. Мы сделали иначе: разбили весь ремонт на этапы (их получилось 12 для капитального ремонта), и берем предоплату только за текущий этап. То есть клиент всегда понимает, за что именно платит, и может контролировать процесс.
С договорами тоже интересно получилось. Сначала делали один стандартный, а потом поняли - люди разные, запросы разные. Сейчас у нас три варианта: просто на работы (для тех, кто сам хочет закупать материалы), на работы плюс материалы (самый популярный), и полный пакет с дизайн-проектом. Кстати, про дизайн - мы не держим штатных дизайнеров, работаем с фрилансерами. Так получается и дешевле для клиента, и качество выше - каждый дизайнер специализируется на своем стиле.
Первый образец договора, который ставили на сайт
Расчёт стоимости
Расчет стоимости работ - отдельная история. Когда начинали, было очень сложно. На рынке нет четких цен - один мастер берет 3 тысячи за квадрат стяжки, другой - тысячу, третий вообще говорит "ну давайте посмотрим по факту". Сначала работали по среднему прайсу, но часто уходили в минус по отдельным этапам - то бригада дороже встанет, то материала больше уйдет. Сейчас, когда появились постоянные сотрудники, стало проще - мы точно знаем их расценки и можем давать фиксированную цену.
Материалы
Выяснилось, что в крупных магазинах часто дешевле в сравнении с рынками стройматериалов, особенно если ловить акции. Плюс появились маркетплейсы - там вообще красота по ценам. И главное - полная прозрачность, клиент сам видит все позиции. Если находим материал дешевле - возвращаем разницу. Был случай, когда на керамограните сэкономили клиенту почти 30 тысяч - просто потому что, нашли ту же плитку в другом магазине по акции.
Как работаем сейчас
Сейчас берем 2-5 заказов в месяц, зависит от сезона и сложности объектов.
Процесс обкатан до мелочей: сначала выезд на замер, потом предварительная смета. Если клиента все устраивает - детальный расчет и договор. Дальше начинается самое интересное - согласование материалов, закупки, работа.
Особенности продвижения и подводные камни
С продвижением интересно получилось. Сначала, как все, полезли на Авито. И знаете что? Не зашло. Там своя специфическая аудитория и конкретно у нас, с Авито “ не пошло”.
Свежий пример страницы с авито в категории "Ремонт квартир". Как клиенты определяются с подрядчиком среди тысяч однотипных объявлений - хороший маркетинговый вопрос, который мы решаем, после чего полноценно "зайдём" на авито
Пробовали контекстную рекламу яндекс - тоже так себе результат. Клики дорогие, конверсия низкая. Зато отлично зашла таргетированная реклама в Instagram* (*запрещен в РФ) и реклама в районных пабликах ВКонтакте. Особенно в группах новостроек в ТГ - там как раз наша целевая аудитория.
Но главный канал - сарафанное радио. Причем работает оно интересно. Всегда знаешь , от кого пришли заказчики и проще выстраивать коммуникацию. Есть клиент - он доволен, рассказал коллегам - и понеслось. За три месяца получили еще два заказа от сотрудников той же компании. Выходит такой “корпоративный ремонт”)))
Были, конечно, и провалы в продвижении. Пытались работать с риелторами - предлагали им комиссию за клиентов. Не пошло - у них свои схемы, свои бригады. Пробовали давать рекламу в лифтах, входных группах - тоже мимо, ни одного обращения, но тут скорее из-за того что эта реклама буквально на день.
ИТОГ
Сейчас мы существуем уже чуть больше года и в целом смотрим на ремонтный рынок не так, как раньше. За это время мы сделали несколько важных заметок для себя:
Оказывается, большинство проблем в ремонте - это не технические сложности, а банальная организация процессов. Когда все четко спланировано и каждый знает что делать - даже самый сложный ремонт идет как по маслу.
Мы поняли, почему многие компании "химичат" с ценами и сроками - просто потому что не умеют нормально считать и планировать. Когда все процессы выстроены правильно, можно работать честно и все равно оставаться в плюсе.
Самое сложное - это не найти клиентов или научиться делать ремонт. Самое сложное - это переломить привычку рынка работать "по-серому". И заказчики, и исполнители настолько привыкли к непрозрачным схемам, что честный подход вызывает удивление.
Мы до сих пор учимся. Каждый объект - это новый опыт и новые вызовы (особенно по части коммуникаций с клиентами). Но главное - мы видим, что наша модель работает и пока что, нам удается держать ценник немного ниже рыночного, за счёт того что до сих пор не имеем в найме маркетологов, IT, отдела продаж и менеджеров по продажам. Стараемся нанимать именно рабочих, все остальное можно отдать на аутсорс.
Уважаемые пикабушники, были рады составить для вас эту статью! С любовью, СК Комната
Паровозики опять на бирже! Спустя почти полтора года, на долговой рынок возвращается производитель железнодорожной техники «Синара — транспортные машины» (СТМ). Обзор на предыдущий выпуск я делал аж в далеком марте 2025.
Синара мчит в тренде других крупных эмитентов и тоже предлагает сразу ДВА выпуска с разными параметрами на выбор. Давайте-ка заценим свежачок.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚊Эмитент: АО «Синара — транспортные машины»
🚝Синара — транспортные машины (СТМ) — крупный машиностроительный холдинг. Синара объединяет предприятия по производству и сервисному обслуживанию локомотивов, электропоездов, путевой техники и городского общественного транспорта. Входит в группу Синара вместе с банковским бизнесом.
Изготавливает поезда для высокоскоростной магистрали (ВСМ) Москва — СПб. Спрос на поезда для этого проекта обеспечен отдельным источником финансирования через ГТЛК.
🚝Более 80% выручки обеспечивают продажа локомотивов, ж/д техники и сервисное обслуживание. Стратегический партнер холдинга — ОАО «РЖД» (что вполне логично).
⭐Кредитный рейтинг: А «негативный» от АКРА (февраль 2026), А+ «стабильный» от НКР (июнь 2026).
💼В обращении 4 выпуска общим объемом 35 млрд ₽. Выпуск СТМ 1Р2 на 10 млрд погашается уже 22 июля, я также держу его на своем ИИС с самого размещения. Очевидно, что для частичного рефинансирования этого выпуска и берётся новый займ.
Облигации СТМ на Мосбирже. Данные от 16.07.2026. Источник: сайт Мосбиржи
📊Финансовые результаты СТМ
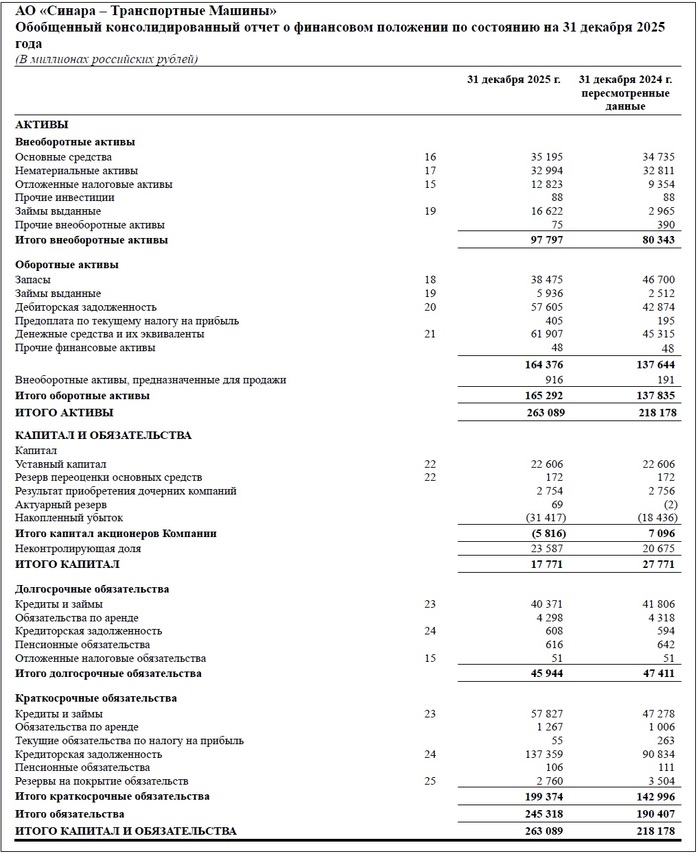
Результаты за 1п2026 ещё в пути, а пока смотрим отчет МСФО за 2025:
🔼Выручка: 123 млрд ₽ (+3,8% г/г). Себестоимость при этом подросла меньше (+3,4%) до 103,9 млрд.
🔼Скорр. EBITDA: 14,25 млрд ₽ (+9,7% г/г). Рентабельность по EBITDA составила довольно скромные 11,6%.
🔺Чистый убыток: 10,1 млрд ₽ (в 2024 был убыток 6,39 млрд). Основная причина такого негативного результата — резкий рост процентных расходов на 71,8% до 28,6 млрд ₽.
💰Cобств. капитал: 17,8 млрд ₽ (-36% за год). Активы увеличились на 20,6% до 263 млрд ₽. На счетах 61,9 млрд ₽ кэша (годом ранее было 45,3 млрд).
👉Кредиты и займы: 98,2 млрд ₽ (+10,2% за год). Чистый фин. долг — 36,3 млрд ₽ (-17,1%). Нагрузка по показателю ЧД / скорр. EBITDA по данным НКР на 31.12.2025 составляет 2,9х, по моей оценке даже чуть ниже — около 2,6х (на конец 2024 была в районе 3,4х).
● Название: СинараТМ-001P-08 ● Купон: до 18% (YTM до 19,56%) ● Выпуск для всех
💎Общие для обоих выпусков:
● Номинал: 1000 ₽ ● Общий объем: от 5 млрд ₽ ● Выплаты: 12 раз в год ● Срок: 5 лет (1800 дней) ❗ Оферта: пут через 3 года ● Амортизация: нет ● Рейтинг: A от АКРА, А+ от НКР
👉Организатор: ИБ Синара.
⏳Сбор заявок — 17 июля, размещение — 21 июля 2026.
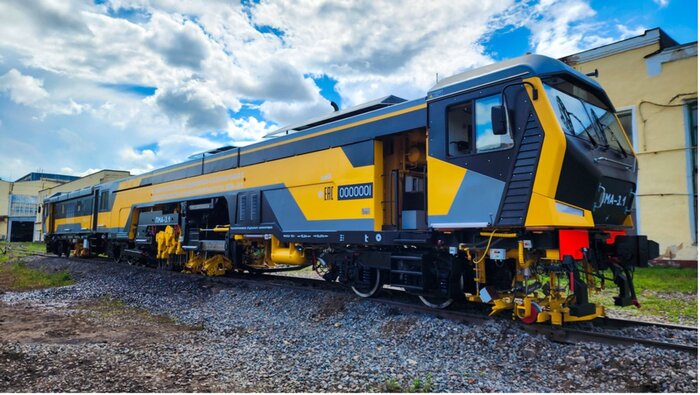
Путевая машина ПМА-3 (завод «Калугапутьмаш», входит в СТМ). Источник: офиц. блог СТМ
⛔Убытки! Чистый убыток за 2025 г. составил 10 ярдов и вырос на 57% год к году.Операционной прибыли не хватает на процентные расходы (покрытие процентов ICR = 0,66х). АКРА в феврале изменила прогноз со «стабильного» на «негативный», зато НКР в июне поступило ровно наоборот.
⛔Нарушение ковенант. По состоянию на 31.12.2025 компания нарушила ряд условий по долгосрочным кредитным договорам на 5,5 млрд ₽, из-за чего эти кредиты классифицированы как краткосрочные.
⛔Флоатер только для квалов. Из-за этого ликвидность может быть понижена.
💼Вывод: любопытный «дубль» от довольно мощного машиностроительного эмитента, который занят в стратегических проектах РЖД. Спред купона флоатера к КС скорее всего ушатают в район 350 б.п., однако даже на этом уровне он, на мой взгляд, интересен. Но держим в уме оферту.
Кредитная нагрузка не увеличивается, поскольку СТМ одновременно погашает облиги на 10 млрд. Я присмотрюсь внимательнее к этим облигациям и, возможно, переложусь из старого выпуска в новый уже на вторичке, когда получу от Синары свои деньги назад.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
День железных дорог и современной ж/д техники на канале у Сида!
⚙️Вы знаете, что я очень сильно уважаю коллег-промышленников, которые трудятся в реальных секторах экономики. СТМ — как раз из таких. Пока я много лет помогаю создавать морскую технику, «Синара» успешно производит передовые локомотивы, поезда и общественный транспорт.
Давно не смотрел, как дела у эмитента, хотя сам уже который год держу его облигации. И вот появился хороший повод: буквально вчера рейтинговое агентство АКРА подтвердило рейтинг СТМ на достойном уровне «А».
Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
🚊Эмитент: АО «Синара — транспортные машины»
Синара — транспортные машины (СТМ) — крупный машиностроительный холдинг. Объединяет предприятия по производству и сервисному обслуживанию локомотивов, электропоездов, путевой техники и городского общественного транспорта. Входит в группу Синара вместе с банковским бизнесом.
Синара изготавливает поезда для высокоскоростной магистрали (ВСМ) Москва — СПб. Одно из дочерних предприятий группы, ООО «Уральские локомотивы», производит отечественный скоростной поезд нового поколения «Финист». Стратегический партнер холдинга — ОАО «РЖД».
🚝Более 80% выручки обеспечивают продажа локомотивов, ж/д техники и сервисное обслуживание.
💼В обращении 4 выпуска биржевых облигаций общим объемом 35 млрд ₽. Я считаю СТМ достаточно надежным эмитентом и на своем ИИС вот уже почти 3 года держу выпуск СТМ 1Р2.
📋Главное из отчета АКРА
✅В свежем отчете АКРА отмечает сильную рыночную позицию бизнеса, высокие денежный поток и ликвидность компании. Подтвержден высокий рейтинг А, который соответствует инвестиционному уровню.
👉При этом присвоен «негативный» прогноз. Сдерживающее влияние оказывают оценки долговой нагрузки и обслуживания долга. В непростых экономических условиях последних лет, СТМ пришлось заметно нарастить объемы заимствований.
✅СТМ – часть диверсифицированной Группы Синара (рейтинг: AA- от АКРА). Это дает СТМ стратегическую поддержку, минимизируя подверженность рискам.
✅СТМ – один из ключевых участников проекта создания первой российской высокоскоростной железнодорожной магистрали Москва – Санкт-Петербург.
✅Высокая оценка денежного потока обусловлена высокими оценками за рентабельность по свободному денежному потоку FCF (более 5%) и за отношение капитальных затрат к выручке (менее 5%).
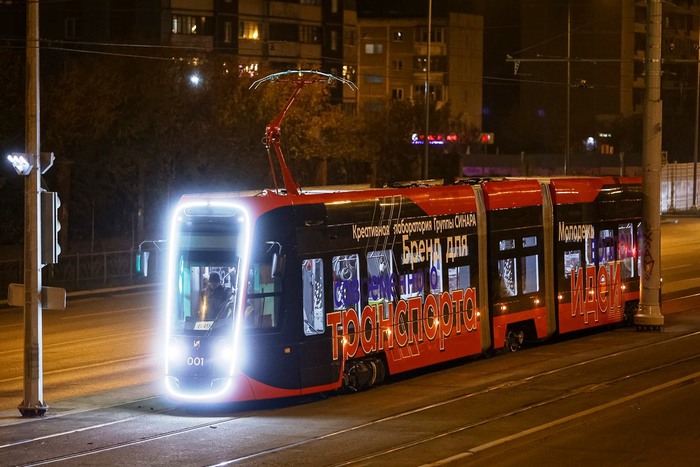
Новый трамвай «Синара» модели 71-233А. Источник: официальный сайт компании
🎯Как себя чувствует бизнес СТМ?
Что можно отметить на основании открытых данных, финансовых результатов, отчетов рейтинговых агентств и информации от руководства самой компании.
👉Контроль долговой нагрузки – приоритет менеджмента. СТМ сейчас проходит период повышенной долговой нагрузки, но рост – контролируемый и связан преимущественно с реализацией перспективных инвестиционных проектов.
Плановые погашения на год вперед кратно покрываются денежным потоком, доступной ликвидностью, свободными кредитными линиями.
👉СТМ – ключевой, а по некоторым видам техники – даже единственный поставщик ж/д техники для российского рынка. Насколько я могу судить, это диверсифицированный бизнес с мощной контрактной базой на десятилетия вперед.
👉АКРА смущают растущие долговые обязательства, но в то же время агентство подчеркивает, что ликвидность и свободный денежный поток (основные факторы хорошей платежеспособности) находятся на высоком уровне.
📈Существует потенциал к росту за счет эффективного механизма ценообразования: целевая рентабельность продукции и услуг для РЖД на уровне 15%.
🤔Резюме
С удовлетворением отмечу, что в некоторых областях наше импортозамещение работает действительно достойно — в поездах и городском транспорте от СТМ приятно находиться и путешествовать (лично проверял).
✔️На фоне непростой рыночной конъюнктуры, которая затрагивает всех участников рынка (особенно в производственном секторе), компания подтвердила высокий рейтинг А. Это отражение того, что бизнес чувствует себя уверенно.
Кстати, от агентства НКР у СТМ ещё более высокий рейтинг — А+ «стабильный» (обновлен в июле 2025).
👍За что ещё можно поставить большой «плюс» в карму: в отличие от некоторых других, компания не молчит, а общается со своими инвесторами, рассказывает, как обстоят дела – подробно рассказали о предварительных итогах года и о том, какие перспективы видят в дальнейшем. Также выпустили коммуникацию (релиз) о рейтинге.
🚝Не ИИР, но лично я держу и планирую держать облигации СТМ до погашения. А если вдруг коллеги-производственники соберутся за новым займом на биржу — пожалуй, обязательно присмотрюсь.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
«Норникель» запустил обновленное производство кобальта в Мончегорске. Это единственное предприятие в России, которое выпускает электролитный кобальт высших марок. Его мощность — до 3 000 т в год металлического кобальта чистотой 99,9%. Инвестиции компании в проект составили 5,3 млрд руб. Производство построено на российских технологиях и программном обеспечении.
Научно-исследовательские институты НИИМЭ и НИИТМ завершили создание первых в России кластерных систем для плазмохимического осаждения и травления. Эти установки позволят производить интегральные микросхемы по топологическим нормам 65 нм на пластинах диаметром 200 мм и 300 мм. Модульность платформы позволяет отрабатывать процессы на существующем оборудовании и служит основой для перехода к более тонким техпроцессам.
UMG разработала самый тяжелый автогрейдер в России с эксплуатационной массой 35 тонн. Он оснащен двигателем ЯМЗ 7726 мощностью 309 кВт. Машина комплектуется отвалами размером от 4,9 до 5,5 метров. ДЗ-350 имеет сочлененную раму, систему наклона колеса переднего моста, а также обладает возможностью «крабового хода», что делает его высокоэффективным при работе на карьерных месторождениях.
Трамвай «Синара» модели 71-233А завершил испытания и получил сертификат соответствия. Среди преимуществ для пассажиров можно выделить просторный салон и применение адаптивной климат-системы для создания оптимального микроклимата. «Синара» наиболее вместительный в своем классе – 297 мест, в нем можно разместить до 70 кресел.
«КАМАЗ» представил новый карьерный самосвал на базе шасси новейшего поколения КАМАЗ-65951 «СКАЛА». Особенностью самосвала является кузов ТОРГ-КОМС объёмом 25 м3. Дно кузова изготовлено из износостойкой стали марки HB 450 толщиной 15 мм: даже при постоянной работе с абразивными и тяжёлыми материалами (скальный грунт, песок, щебень) днище защищено от повреждений и прогибов.
«Елабужский аккумуляторный завод» запустил серийное производство аккумуляторных батарей по технологии EFB для легковых и грузовых автомобилей. Ежегодно предприятие сможет выпускать до 80 тысяч единиц продукции. EFB – улучшенные аккумуляторные батареи, в которых применяется жидкий электролит. Такие батареи имеют низкую себестоимость и более устойчивы к циклическим разрядам.
Серпуховский лифтостроительный завод запускает лифты с рекуперацией энергии, снижающие потребление до 35%. При движении кабины система вырабатывает избыточную электроэнергию — раньше она рассеивалась в виде тепла и никак не использовалась. Теперь же энергия накапливается в суперконденсаторах и затем возвращается во внутреннюю сеть здания, помогая обеспечивать следующий запуск лифта.
На краболове «Александр Сапожников» состоялась церемония поднятия флага РФ. Краболов проекта CCa5712LS спроектирован для работы в сложных гидрометеорологических условиях Берингова, Охотского и Японского морей. Основные характеристики судна: длина — 57,7 м, ширина — 12,6 м, автономность — 40 дней, скорость полного хода — 12,6 узла, объем танков для перевозки живого краба — 440 куб. м.
На заводе «Контактор» запущена новая автоматическая линия по производству модульного оборудования. Новая производственная линия позволяет увеличить мощности предприятия и обеспечить выпуск оборудования, востребованного в строительных и промышленных проектах. Производство полностью локализовано на территории России.
Нижегородский агрохолдинг «Русское поле» запустил в работу комплекс по выращиванию бройлеров «Верхополье». Общий объем инвестиций в проект составил 2,3 млрд руб. В год новый комплекс планирует выпускать почти 17 тыс. т куриного мяса. Одновременно в комплексе может содержаться до 800 тыс. особей. На пике производительности площадка позволит дополнительно получать около 360 млн штук товарного яйца в год.
Бродячий вытрезвитель снова заедет к вам ровно через неделю. И нет, тару мы не принимаем. Только крышечки.
В Щербинке (Московская область) на экспериментальном кольце ВНИИЖТ стартовали приемо-сдаточные и сертификационные испытания нового грузового электровоза 2ЭС11 «Орлец». Двухсекционный локомотив переменного тока разработан и изготовлен заводом «Уральские локомотивы».
Испытания разделены на два основных этапа. Первый включает в себя пробег протяженностью 5000 километров на скоростях до 120 км/ч, в ходе которого специалисты оценят работу тормозных систем, электромагнитную совместимость оборудования и общее взаимодействие узлов машины. На втором этапе будут проверены тягово-энергетические характеристики, динамическая прочность, работа систем отопления и вентиляции, а также соответствие требованиям безопасности, включая пожарную защиту и условия труда машинистов.
Как отметили в СТМ, новый электровоз предназначен для эксплуатации на линиях, электрифицированных переменным током. По словам разработчиков, модель отличается повышенной энергоэффективностью и надежностью, которая достигается за счет резервирования ключевых систем. Локомотив также соответствует современным стандартам РЖД в части цифровизации и эргономики рабочих мест локомотивных бригад.
«Безопасность, эффективность и максимальное использование отечественной компонентной базы — вот основные требования, которые мы закладывали при разработке новой модели электровоза "Орлец" 2ЭС11, — подчеркнул генеральный директор "Уральских локомотивов" Олег Спаи. — В конструкции локомотива применены собственные уникальные разработки завода в области управлении и грузоподъемности. После сертификационных испытаний электровоз поступит в серийное производство».
После завершения полного цикла испытаний и получения необходимых сертификатов электровоз 2ЭС11 «Орлец» будет запущен в серийное производство.
Подписывайтесь на Телеграм «Сделано у нас» тут, а на сообщество на Пикабу можно подписаться здесь